
Taille et part du marché des agents de nucléation et de clarification
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
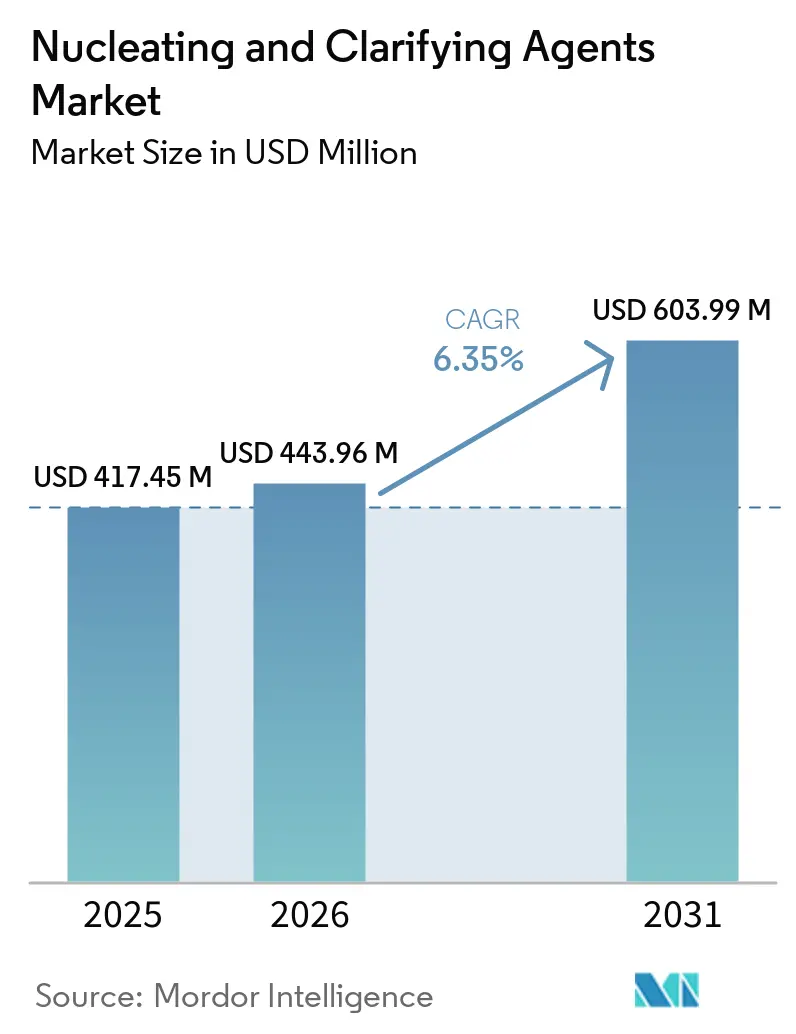
| Taille du Marché (2026) | 443.96 Millions de dollars américains |
| Taille du Marché (2031) | 603.99 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des agents de nucléation et de clarification par Mordor Intelligence
La taille du marché des agents de nucléation et de clarification était évaluée à 417,45 millions USD en 2025 et devrait croître de 443,96 millions USD en 2026 pour atteindre 603,99 millions USD d'ici 2031, à un CAGR de 6,35 % au cours de la période de prévision (2026-2031). Le marché des agents de nucléation et de clarification est soutenu par les transformateurs qui ont besoin d'une cristallisation plus rapide des polymères, de cycles de moulage plus courts et d'une meilleure clarté optique dans les produits en polypropylène (PP). Les réglementations sur la teneur en matières recyclées et la recyclabilité des emballages font évoluer la demande vers des additifs capables de maintenir les performances de traitement dans les formats de polyéthylène téréphtalate recyclé (rPET) et de PP recyclable. La demande en emballage reste étroitement liée à la clarté, à la rigidité et à l'abandon des structures multicouches plus difficiles à recycler. Les fournisseurs répondent par des agents de clarification plus performants, une validation pour le contact alimentaire et des formulations offrant des performances constantes dans les flux de résines recyclées, y compris les matières premières post-consommation variables utilisées dans les applications d'emballage et médicales exigeantes. Le marché des agents de nucléation et de clarification est également soumis à la pression des producteurs chinois locaux sur les grades standard, à la qualité inégale des résines recyclées et aux restrictions sur certains formats de plastiques à usage unique.
Principaux enseignements du rapport
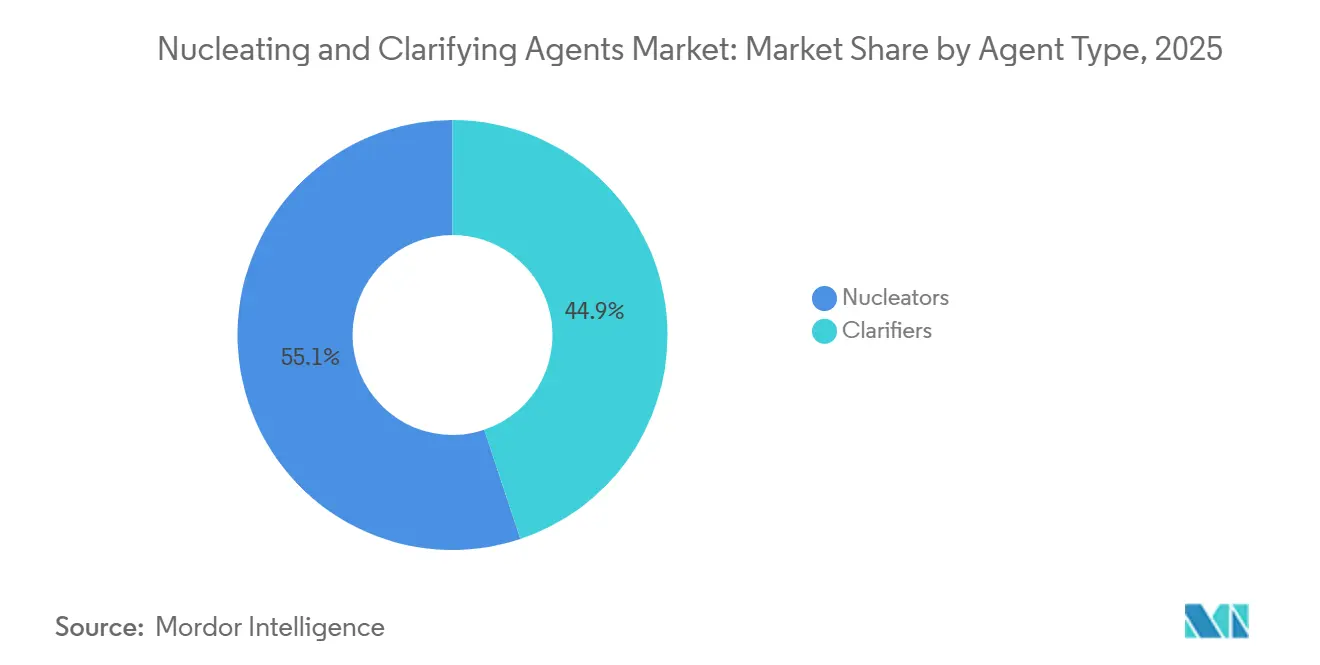
- Par type d'agent, les agents de nucléation détenaient 55,13 % de la part du marché des agents de nucléation et de clarification en 2025, tandis que les agents de clarification devraient progresser à un CAGR de 6,84 % jusqu'en 2031.
- Par forme, la poudre détenait 57,72 % de la part du marché des agents de nucléation et de clarification en 2025 et devrait progresser à un CAGR de 6,91 % jusqu'en 2031.
- Par polymère, le polypropylène détenait 48,60 % de la part du marché des agents de nucléation et de clarification en 2025, tandis que le polyéthylène téréphtalate devrait progresser à un CAGR de 7,15 % jusqu'en 2031.
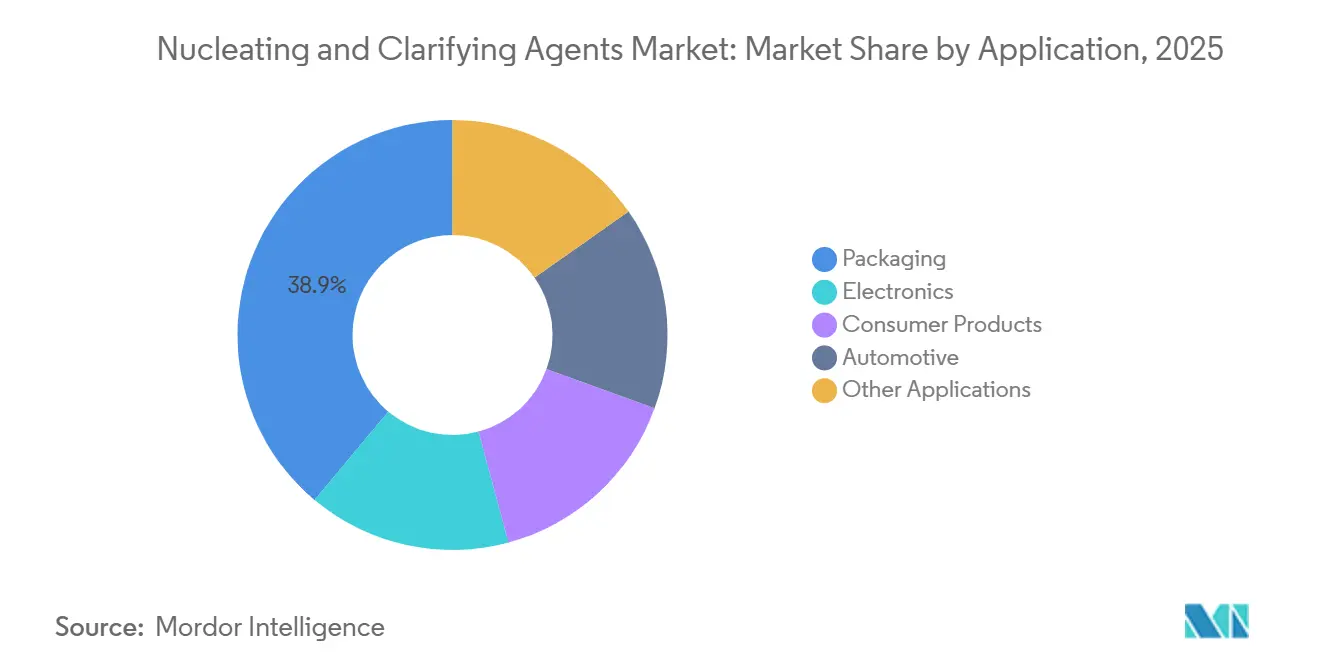
- Par application, l'emballage détenait 38,91 % de la part du marché des agents de nucléation et de clarification en 2025 et devrait progresser à un CAGR de 7,36 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 41,58 % de la part du marché des agents de nucléation et de clarification en 2025 et devrait progresser à un CAGR de 7,23 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des agents de nucléation et de clarification
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des emballages transparents et légers | +1.8% | Mondial, avec une concentration principale en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Allègement des véhicules automobiles et teneur accrue en PP | +1.4% | Mondial, plus fort en Asie-Pacifique, en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences de performance des polymères recyclés et biosourcés | +1.1% | Europe et Amérique du Nord principalement, avec des retombées en Asie-Pacifique | Moyen terme (2-4 ans) |
| Économie de traitement à faible dosage et cycles rapides | +0.9% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences de clarté pour le contact alimentaire et les grades médicaux | +0.7% | Amérique du Nord et Europe principalement, avec des retombées en ASEAN | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des emballages transparents et légers
Le PP haute clarté devient de plus en plus important dans les emballages alimentaires rigides, ce qui fait des agents de clarification un élément d'une décision plus large de substitution de matériaux. L'hyper-nucléation permet aux contenants en homopolymère PP de conserver leur module de flexion tout en offrant des niveaux de voile auparavant associés au polyéthylène téréphtalate (PET). Cela favorise les formats monomatériaux pouvant utiliser l'infrastructure de tri PP existante. Le règlement (UE) 2025/40 exige 30 % de contenu recyclé dans les emballages sensibles au contact d'ici 2030, ce qui accroît la nécessité de choix d'emballages pouvant satisfaire à la fois aux exigences matérielles et visuelles. Les engagements de durabilité des marques font également de la clarté une exigence d'approvisionnement plutôt qu'une caractéristique de conception discrétionnaire. Ces conditions soutiennent le marché des agents de nucléation et de clarification, où les transformateurs ont besoin d'emballages transparents sans ajouter de complexité multicouche.
Allègement des véhicules automobiles et teneur accrue en PP
Les équipementiers automobiles étendent l'utilisation du PP aux composants semi-structurels et thermiquement exigeants. Les agents de nucléation améliorent la rigidité, la température de déformation à chaud et la stabilité dimensionnelle, qui sont pertinentes pour les couvercles de boîtiers de batteries de véhicules électriques devant équilibrer la gestion thermique et la réduction du poids. Les programmes de composites PP haute température démontrent comment les agents de nucléation sont spécifiés dans des composants automobiles exigeants. Les agents de nucléation de type bêta retiennent l'attention pour les boîtiers de batteries de véhicules électriques, car les exigences d'absorption des chocs peuvent dépasser les capacités des agents de nucléation de type alpha. Le marché des agents de nucléation et de clarification bénéficie lorsque les fabricants de composants spécifient le contrôle de la cristallisation dans le cadre de la conception des matériaux. Cette demande est la plus forte là où la fabrication de véhicules, l'approvisionnement en PP et les programmes d'allègement se développent conjointement.
Exigences de performance des polymères recyclés et biosourcés
Les polymères mécaniquement recyclés ont créé des applications exigeantes pour les agents de nucléation, notamment dans le rPET. La directive 2019/904 exige que les bouteilles de boissons en PET contiennent au moins 25 % de plastique recyclé à partir de 2025 et 30 % d'ici 2030[1]"Directive 2019/904 relative aux plastiques à usage unique," Journal officiel de l'Union européenne, eur-lex.europa.eu. Cette exigence rend l'ajout d'agents de nucléation pertinent pour la conformité et pas seulement pour l'efficacité du traitement. Une étude scientifique de 2026 a révélé que les agents de nucléation au sodium aromatique-amide réduisaient le temps de demi-cristallisation du rPET de 17,6 minutes à 2,9 minutes et amélioraient la résistance aux chocs jusqu'à 58,9 %. Les formulations validées pour des profils de résines recyclées spécifiques peuvent créer des coûts de changement après examen du contact alimentaire par la Food and Drug Administration (FDA) des États-Unis ou l'Autorité européenne de sécurité des aliments (EFSA). Le marché des agents de nucléation et de clarification offre donc une opportunité aux fournisseurs capables de démontrer des performances reproductibles dans des matières premières recyclées variables.
Économie de traitement à faible dosage et cycles rapides
Les agents de nucléation sont généralement utilisés à faible dosage, tandis que leur effet sur la cristallisation peut améliorer le débit de production. Milliken a présenté Hyperform HPN 58ei pour le thermoformage PP avec de meilleures performances optiques et un retrait isotrope, et le produit bénéficie de l'autorisation FDA pour le contact alimentaire. Des cycles plus rapides peuvent être particulièrement précieux là où la disponibilité des machines de moulage limite la production, notamment dans certaines parties de l'Asie du Sud-Est et de l'Inde. Un meilleur contrôle du retrait peut également réduire les rebuts dans les lignes d'emballage à grande vitesse. Le marché des agents de nucléation et de clarification bénéficie d'un soutien lorsque les transformateurs peuvent augmenter leur capacité de production grâce à l'efficacité des procédés plutôt qu'à de nouveaux équipements. L'économie reste pertinente même lorsque les budgets de produits chimiques de spécialité sont sous pression en raison de l'inflation des coûts des intrants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementation sur les déchets plastiques et restrictions sur les plastiques à usage unique | -1.2% | Europe et Amérique du Nord, s'étendant progressivement à l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières et pression sur les coûts de formulation | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Dosage de formulation, migration et variabilité des résines recyclées | -0.6% | Mondial, avec une complexité accrue en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementation sur les déchets plastiques et restrictions sur les plastiques à usage unique
Les réglementations sur les déchets plastiques peuvent limiter la demande en réduisant le volume de polymères hôtes utilisés dans les applications à usage unique. La directive 2019/904 exige des réductions de la consommation de gobelets à boissons et de contenants alimentaires d'ici 2026 par rapport aux niveaux de référence de 2022. Les réglementations canadiennes restreignent 6 catégories d'articles en plastique à usage unique par une mise en œuvre progressive qui s'est étendue jusqu'en décembre 2025. Les grades de clarification standard sur le marché des agents de nucléation et de clarification subissent une pression dans les formats touchés par ces restrictions. Dans le même temps, les grades compatibles avec la recyclabilité peuvent bénéficier lorsque les transformateurs reformulent des produits existants pour répondre aux nouvelles règles. CLARIANT a lancé AddWorks PPA 101 FG en juin 2025 en tant qu'auxiliaire de traitement exempt de substances alkylées et polyalkylées perfluorées (PFAS) avec des approbations pour le contact alimentaire dans plusieurs juridictions[2]"Clariant lance des auxiliaires de traitement des polymères innovants sans PFAS pour une extrusion de polyoléfines plus durable," Clariant, clariant.com.
Volatilité des prix des matières premières et pression sur les coûts de formulation
Le sorbitol est le précurseur principal du dibenzylidène sorbitol, du méthyl dibenzylidène sorbitol et des agents de clarification au diméthyl dibenzylidène sorbitol. Sa production à partir du glucose par hydrogénation lie les coûts des agents de clarification aux cycles des matières premières agricoles. Le benzaldéhyde, utilisé dans la synthèse du dibenzylidène sorbitol, ajoute une variable d'intrant pétrochimique. Les producteurs régionaux plus petits tels que GCH TECHNOLOGY CO.,LTD. et Shandong Rainwell New Materials Technology Co., Ltd. peuvent être plus exposés lorsque ces intrants augmentent simultanément. Les grands fournisseurs peuvent utiliser l'intégration verticale et les accords d'approvisionnement à long terme pour gérer ces fluctuations. Une telle pression sur les coûts peut réduire la flexibilité des prix sur le marché des agents de nucléation et de clarification et favoriser les fournisseurs disposant d'opérations chimiques de spécialité plus larges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'agent : les agents de clarification gagnent en pouvoir de fixation des prix malgré la prédominance des agents de nucléation
Les agents de nucléation détenaient 55,13 % du segment par type d'agent en 2025. Leur position reflétait leur utilisation dans le traitement standard du PP pour l'emballage, la garniture automobile et les fibres synthétiques. Les agents de nucléation inorganiques, notamment le benzoate de sodium et le talc, répondent aux exigences standard de rigidité à un cot unitaire inférieur. Les grades à sel de phosphate organique, notamment le NA-11, peuvent offrir des températures de cristallisation plus élevées pour le moulage automobile et technique. Le marché des agents de nucléation et de clarification présente une nette division entre les produits inorganiques de base et les grades organiques premium. Les produits de base font face à une concurrence chinoise plus forte, tandis que les produits spécialisés conservent une différenciation basée sur les performances.
Les agents de clarification devraient progresser à un CAGR de 6,84 % jusqu'en 2031. Ils sont utilisés dans les emballages alimentaires haute clarté, les contenants pharmaceutiques et les dispositifs médicaux où les performances optiques justifient une prime de prix. Le Code of Federal Regulations (CFR) 21, article 178.3295 de la FDA fixe les concentrations maximales d'utilisation des agents de clarification à base de sorbitol dans les polymères en contact avec les aliments. ADEKA CORPORATION a introduit TRANSPAREX en novembre 2024, et il a été reconnu par le Guinness World Records en 2025 pour la transparence du PP. Milliken a commencé la production commerciale de Millad ClearX 9000 en juillet 2026, intensifiant la concurrence dans les grades d'agents de clarification avancés.


Par forme : la poudre domine à la fois en part de marché et en croissance
La poudre représentait 57,72 % de la taille du marché des agents de nucléation et de clarification en 2025 et devrait progresser à un CAGR de 6,91 % jusqu'en 2031. Cette forme est compatible avec les systèmes de mélange à sec et de compoundage à double vis utilisés dans le traitement commercial du PP et du PET. Les ajouts de capacité en Chine et en Inde sont généralement conçus pour des systèmes de dosage compatibles avec la poudre. Cette base d'équipements soutient l'utilisation continue de la poudre dans le traitement à grand volume. La demande sur le marché des agents de nucléation et de clarification est particulièrement liée aux investissements en compoundage en Asie-Pacifique. Cette forme reste pratique pour les transformateurs qui privilégient le débit et les méthodes de manutention des matriaux établies.
Les agents sous forme de granulés ont un rôle stable car ils réduisent la formation de poussières et simplifient la manutention pour les transformateurs qui répondent aux exigences du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH). Les agents de clarification liquides restent moins utilisés mais peuvent améliorer l'uniformité de la dispersion par injection dans le flux de matière fondue. Cela est précieux dans le moulage par injection à paroi mince, où le voile peut révéler une distribution inégale des additifs. Avient Corporation indique que les agents de clarification liquides Hiformer Clearview contrôlent uniformément la cristallisation dans la matière fondue polymère. Les applications d'emballage pour dispositifs médicaux et pharmaceutiques peuvent justifier des systèmes liquides lorsque des agglomérats visibles entraînent le rejet du produit. Les équipements d'injection spécialisés limitent une adoption plus large, ce qui maintient les formats liquides concentrés sur les applications pouvant supporter la prime de performance.
Par polymère : le PP ancre l'échelle commerciale tandis que le PET émerge comme le substrat à la croissance la plus rapide
Le PP représentait 48,60 % du segment par polymère en 2025. C'est un thermoplastique semi-cristallin majeur dans l'emballage, l'automobile et les biens de consommation. Les agents de nucléation inorganiques sont utilisés là où la clarté standard et le contrôle des coûts sont importants. Les agents à sel de phosphate organique de type alpha et dérivés du sorbitol peuvent atteindre des températures de cristallisation plus élevées pour un traitement plus exigeant. Les agents de nucléation de type bêta peuvent améliorer la résistance aux chocs dans les applications automobiles où la ténacité est une exigence matérielle clé. Le marché des agents de nucléation et de clarification continue de s'appuyer sur le PP car plusieurs chimies d'agents de nucléation peuvent être adaptées à différents besoins de traitement et de performance.
Le PET devrait progresser à un CAGR de 7,15 % jusqu'en 2031. L'exigence de contenu recyclé dans les bouteilles de boissons en PET rend le contrôle de la cristallisation plus important dans le traitement du rPET. Les grades fournisseurs validés pour des profils de résines recyclées particuliers et autorisés pour le contact alimentaire peuvent être difficiles à remplacer pour les transformateurs. Ce travail de qualification crée une opportunité sur le marché des agents de nucléation et de clarification. Le polyéthylne joue un rôle dans les compounds de tuyaux en polyéthylène haute densité et les films en polyéthylène basse densité, où le contrôle de la cristallisation soutient les performances mécaniques. L'acide polylactique et les polyesters biosourcés restent des matériaux à un stade précoce pour le développement d'additifs dans le cadre de programmes visant à réduire l'utilisation de plastiques d'origine fossile.
Par application : l'emballage domine en chiffre d'affaires et en croissance tandis que l'intégration automobile s'approfondit
L'emballage détenait 38,91 % du segment par application en 2025 et devrait progresser à un CAGR de 7,36 % jusqu'en 2031. Les préférences des consommateurs pour la clarté, les mandats de monomatériaux recyclables et la logistique du commerce électronique soutiennent la demande de contenants rigides et transparents. Les contenants alimentaires rigides, les couvercles transparents et les plateaux thermoformés sont des applications centrales pour le PP nucléé et clarifié. L'hyper-nucléation peut offrir rigidité et clarté sans la structure multicouche qui complique le recyclage mécanique. Les produits de consommation tels que les articles ménagers en PP, les emballages de soins personnels et les flacons cosmétiques utilisent également des agents de clarification pour la présentation visuelle. Les emballages électroniques et les boîtiers d'appareils constituent un autre cas d'utilisation où le PP nucléé peut remplacer des plastiques techniques plus coûteux.
L'utilisation automobile s'étend au-delà de l'apparence intérieure aux pièces nécessitant une stabilité thermique et un contrôle dimensionnel. Les programmes de composites PP haute température utilisent des approches d'agents de nucléation pour des composants automobiles exigeants. Les programmes de plateaux de batteries pour véhicules électriques nécessitent des matériaux PP combinant faible densité, précision dimensionnelle et stabilité thermique. Les agents de nucléation de type bêta sont pertinents lorsque les boîtiers de batteries doivent absorber l'énergie des chocs. Les films agricoles et les contenants industriels ajoutent de la demande là où l'efficacité du traitement importe plus que les performances optiques. Ces besoins applicatifs élargissent le marché des agents de nucléation et de clarification au-delà des emballages transparents tout en préservant l'emballage comme le principal domaine d'utilisation.

Analyse géographique
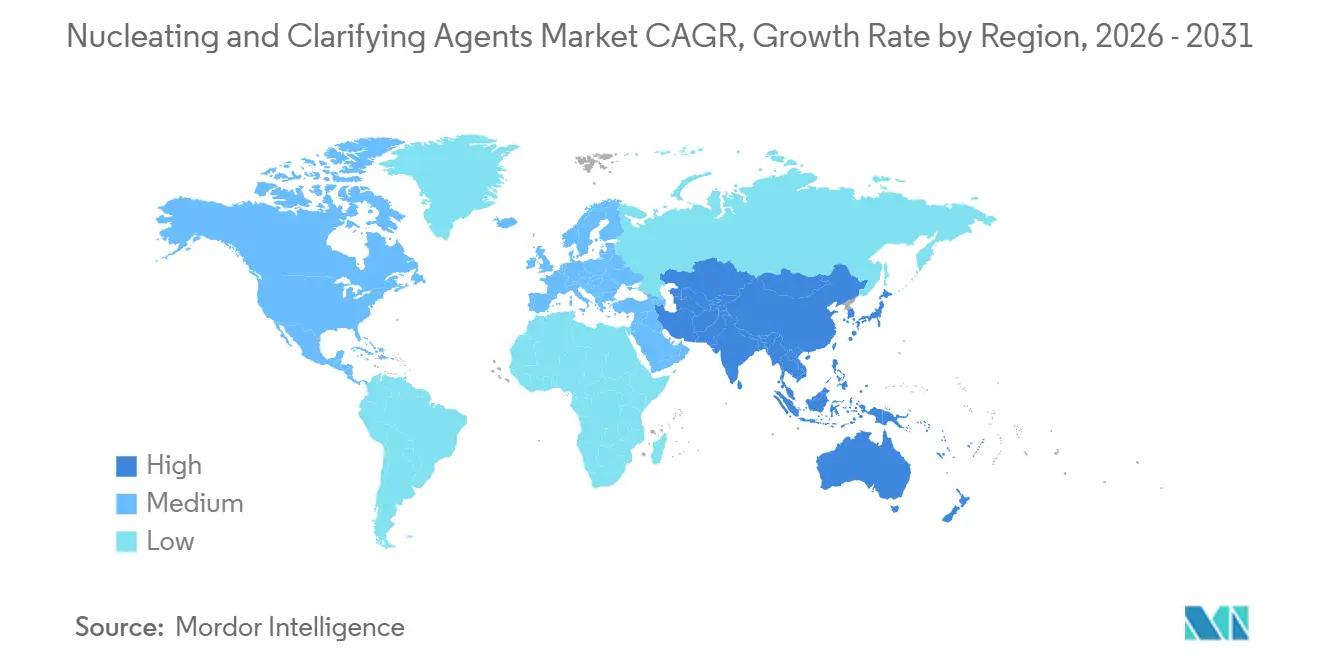
L'Asie-Pacifique détenait 41,58 % du segment régional en 2026 et devrait progresser à un CAGR de 7,23 % jusqu'en 2031. La capacité de production de PP en Chine est passée de 28,82 millions de tonnes métriques en 2020 à 49,17 millions de tonnes métriques en 2025, créant une large base pour la demande d'additifs. Ce changement a élargi l'offre locale tout en augmentant la pression sur les prix dans les grades standard. L'Inde se développe grâce aux investissements en capacité de transformation des polymères dans le cadre du programme d'incitation liée à la production (PLI) et à l'expansion du secteur de la distribution organisée. Le marché des agents de nucléation et de clarification bénéficie dans cette région de grandes chaînes d'approvisionnement en PP et d'une demande croissante pour des emballages transparents.
L'Amérique du Nord et l'Europe forment un groupe de demande techniquement exigeant au sein du marché des agents de nucléation et de clarification. L'autorisation FDA pour le contact alimentaire en vertu du 21 CFR 178.3295 est une condition d'accès pour les agents de clarification dérivés du sorbitol et du nonitol utilisés aux États-Unis et au Canada. Le Mexique ajoute de la demande grâce à ses liens de fabrication automobile avec les équipementiers nord-américains. Les exigences réglementaires européennes soutiennent la demande d'agents de nucléation pour le rPET et d'agents de clarification PP compatibles avec la recyclabilité. L'Allemagne combine la production de composants PP automobiles avec la présence d'ALTANA AG. Les pays nordiques offrent également une demande de reformulation axée sur la conformité. Ces conditions favorisent les fournisseurs disposant de produits validés et d'un soutien réglementaire.
L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des segments régionaux plus petits avec une activité croissante de transformation des polymères. Le Brésil est en tête de la demande sud-américaine grâce à la production d'emballages alimentaires et agricoles. Le secteur pétrochimique en aval en expansion de l'Arabie saoudite accroît la demande d'additifs de spécialité à mesure que les utilisations domestiques du PP se diversifient. L'Argentine, les pays de l'ASEAN et le reste du Moyen-Orient et de l'Afrique ajoutent de la demande grâce au développement du commerce de détail organisé et à la croissance des emballages pharmaceutiques. ADEKA CORPORATION a annoncé un investissement de 6,5 milliards JPY (environ 43,3 millions USD) dans une usine de fabrication de TRANSPAREX en Corée du Sud, avec des opérations commerciales prévues pour novembre 2028. Cet investissement indique le rôle stratégique de l'Asie-Pacifique dans la chaîne d'approvisionnement mondiale.

Paysage concurrentiel
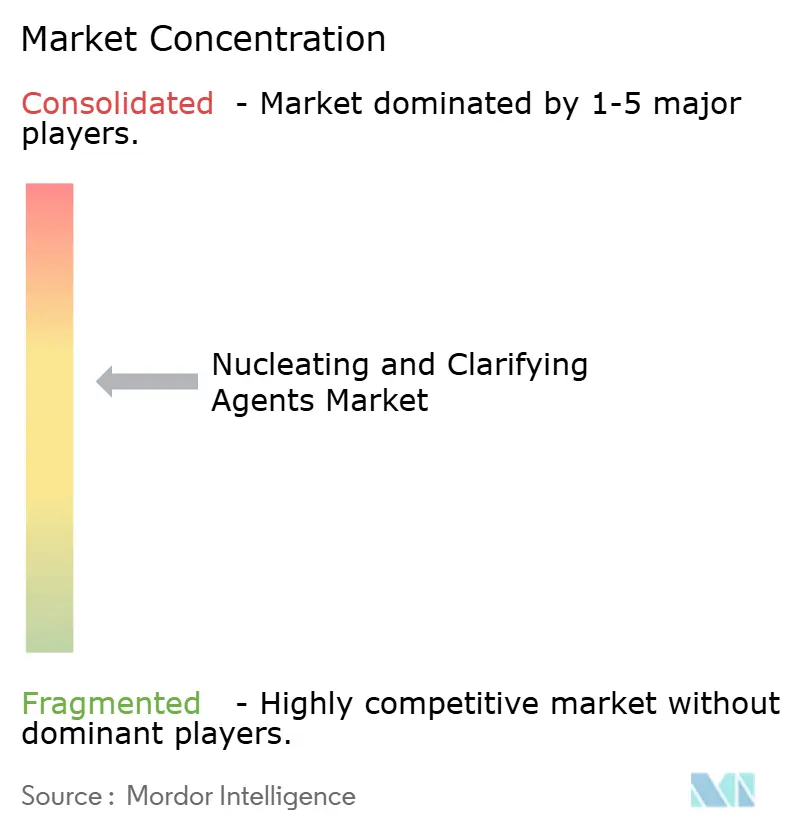
Le marché des agents de nucléation et de clarification est modérément concentré, les cinq premiers acteurs étant Milliken, ADEKA CORPORATION, BASF, Avient Corporation et CLARIANT. New Japan Chemical Group, HPL Additives Limited, GCH TECHNOLOGY CO.,LTD. et des spécialistes régionaux des mélanges-maîtres se font concurrence dans les grades de nucléation de base. Milliken a commencé une capacité de production commerciale dédiée pour Millad ClearX 9000 en Inde en juillet 2026. Cette initiative améliore l'accès à l'approvisionnement en agents de clarification de cinquième génération pour les clients de l'emballage et des biens de consommation. Elle élève également le standard des performances optiques et de la proximité d'approvisionnement en Asie-Pacifique.
ADEKA CORPORATION a annoncé une nouvelle usine de fabrication de TRANSPAREX en Corée du Sud en septembre 2026. L'investissement de 6,5 milliards JPY (environ 43,3 millions USD) est le premier investissement de capacité en additifs pour résines de l'entreprise depuis 9 ans et vise une mise en service commerciale en novembre 2028. CLARIANT a lancé AddWorks PPA 101 FG en juin 2025 avec des approbations pour le contact alimentaire aux États-Unis, en Europe, au Mercosur, en Chine et au Japon. Ces actions tmoignent d'une focalisation sur la capacité, la qualification réglementaire et les produits conçus pour répondre aux exigences de traitement en évolution. Le marché des agents de nucléation et de clarification devient de plus en plus dépendant d'un soutien à la conformité éprouvé. Les fournisseurs chinois continuent de gagner des parts dans les grades de base grâce à la compétitivité des coûts. Les fournisseurs mondiaux répondent en se concentrant sur des formulations protégées, validées pour la conformité et premium.
Des opportunités subsistent dans les grades de nucléation axés sur le rPET qui ont été validés pour des profils de résines mécaniquement recyclées spécifiques. Les alternatives de nucléation biosourcées s'alignent également sur les efforts visant à réduire les plastiques d'origine fossile. Evonik Industries AG occupe une niche dans les agents de nucléation de spécialité haute pureté pour les polymères de dispositifs médicaux, où les exigences de sécurité et de traçabilité sont strictes. Plastiblends et Polyvel Inc. utilisent la distribution de mélanges-maîtres pour atteindre les transformateurs de plus petite taille. ALTANA AG et Imerys fournissent des portefeuilles d'additifs de spécialité et d'agents de nucléation minéraux pour les applications automobiles et de moulage technique. Le marché des agents de nucléation et de clarification reste divisé entre les grades standard axés sur les prix et les formulations différenciées avec des barrières à la qualification.
Leaders du secteur des agents de nucléation et de clarification
Milliken
ADEKA CORPORATION
BASF
Avient Corporation
CLARIANT
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : Milliken a commencé la production commerciale de Millad ClearX 9000, un agent de clarification de nouvelle génération pour le polypropylène conçu pour améliorer la transparence et l'efficacité du traitement. La capacité dédiée soutient la demande croissante d'agents de clarification dans les applications PP d'emballage alimentaire, de produits de consommation, médicales et industrielles.
- Juin 2025 : CLARIANT a lancé AddWorks PPA 101 FG, un auxiliaire de traitement des polymères sans PFAS pour l'extrusion de polyoléfines. Ce développement soutient le marché des agents de nucléation et de clarification en élargissant les solutions d'additifs qui améliorent l'efficacité du traitement des polyoléfines et la qualité de surface tout en répondant à l'évolution vers des formulations sans PFAS.


Portée du rapport mondial sur le marché des agents de nucléation et de clarification
Les agents de nucléation et de clarification sont des additifs utilisés pour modifier le comportement de cristallisation et les propriétés optiques des polymères. Ils aident à contrôler la formation de cristaux, à améliorer la clarté des matériaux et à améliorer les caractéristiques de traitement et de performance.
Le marché des agents de nucléation et de clarification est segmenté par type d'agent, forme, polymère, application et géographie. Par type d'agent, le marché est segmenté en agents de nucléation et agents de clarification. Par forme, le marché est segmenté en poudre, granulés et liquide. Par polymère, le marché est segmenté en polypropylène (PP), polyéthylène (PE), polyéthylène téréphtalate (PET) et autres polymères. Par application, le marché est segmenté en emballage, produits de consommation, automobile, électronique et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les agents de nucléation et de clarification dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Agents de nucléation |
| Agents de clarification |
| Poudre |
| Granulés |
| Liquide |
| Polypropylène (PP) |
| Polyéthylène (PE) |
| Polyéthylène téréphtalate (PET) |
| Autres polymères |
| Emballage |
| Produits de consommation |
| Automobile |
| Électronique |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'agent | Agents de nucléation | |
| Agents de clarification | ||
| Par forme | Poudre | |
| Granulés | ||
| Liquide | ||
| Par polymère | Polypropylène (PP) | |
| Polyéthylène (PE) | ||
| Polyéthylène téréphtalate (PET) | ||
| Autres polymères | ||
| Par application | Emballage | |
| Produits de consommation | ||
| Automobile | ||
| Électronique | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des agents de nucléation et de clarification ?
Le marché des agents de nucléation et de clarification s'élève à 443,96 millions USD en 2026 et devrait atteindre 603,99 millions USD d'ici 2031.
Qu'est-ce qui stimule la demande d'agents de nucléation et de clarification ?
Les emballages PP transparents et recyclables, les besoins de traitement du PET recyclé et les cycles de moulage plus rapides soutiennent la demande.
Quel type d'agent devrait progresser le plus rapidement jusqu'en 2031 ?
Les agents de clarification devraient progresser à un CAGR de 6,84 % jusqu'en 2031, soutenus par les emballages alimentaires, les contenants pharmaceutiques et les dispositifs médicaux.
Quel polymère devrait progresser le plus rapidement jusqu'en 2031 ?
Le PET devrait progresser à un CAGR de 7,15 % jusqu'en 2031, les exigences de contenu recyclé augmentant le besoin de contrôle de la cristallisation.
Dernière mise à jour de la page le:



