
Marktgröße und Marktanteile für Nukleierungs- und Klärungsmittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
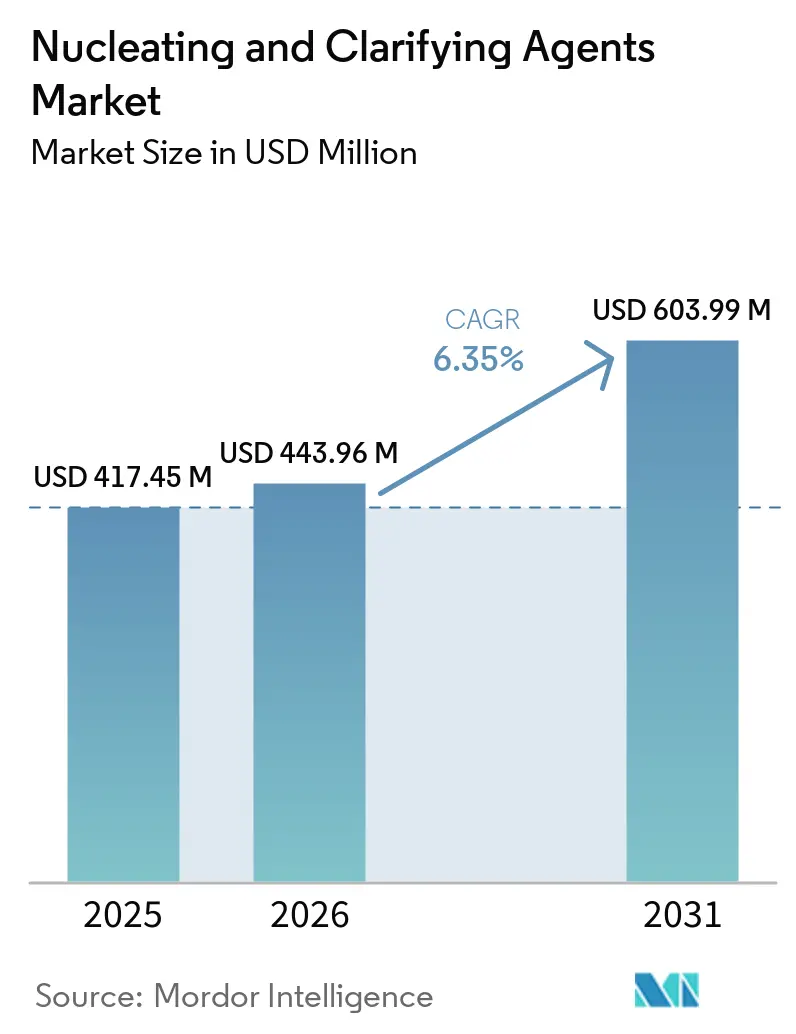
| Marktgröße (2026) | 443.96 Millionen US-Dollar |
| Marktgröße (2031) | 603.99 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nukleierungs- und Klärungsmittel von Mordor Intelligence
Die Marktgröße für Nukleierungs- und Klärungsmittel wurde im Jahr 2025 auf 417,45 Millionen USD geschätzt und wird voraussichtlich von 443,96 Millionen USD im Jahr 2026 auf 603,99 Millionen USD bis 2031 wachsen, bei einem CAGR von 6,35 % während des Prognosezeitraums (2026–2031). Der Markt für Nukleierungs- und Klärungsmittel wird von Verarbeitern unterstützt, die eine schnellere Polymerkristallisation, kürzere Formzyklen und eine bessere optische Klarheit bei Polypropylen (PP)-Produkten benötigen. Vorschriften zu Recyclinganteil und Verpackungsrecyclierbarkeit verlagern die Nachfrage hin zu Additiven, die die Verarbeitungsleistung in recyceltem Polyethylenterephthalat (rPET) und recyclierbaren PP-Formaten aufrechterhalten können. Die Verpackungsnachfrage ist eng mit Klarheit, Steifigkeit und dem Übergang weg von Mehrschichtstrukturen verbunden, die schwieriger zu recyceln sind. Lieferanten reagieren mit leistungsstärkeren Klärungsmitteln, Lebensmittelkontaktvalidierung und Formulierungen, die in recycelten Harzströmen konsistent funktionieren, einschließlich variabler Post-Consumer-Einsatzstoffe für anspruchsvolle Verpackungs- und Medizinalanwendungen. Der Markt für Nukleierungs- und Klärungsmittel steht auch unter Druck durch lokale chinesische Hersteller bei Standardqualitäten, ungleichmäßige Qualität von Recyclingharzen sowie Beschränkungen für ausgewählte Einwegkunststoffformate.
Wichtigste Erkenntnisse des Berichts
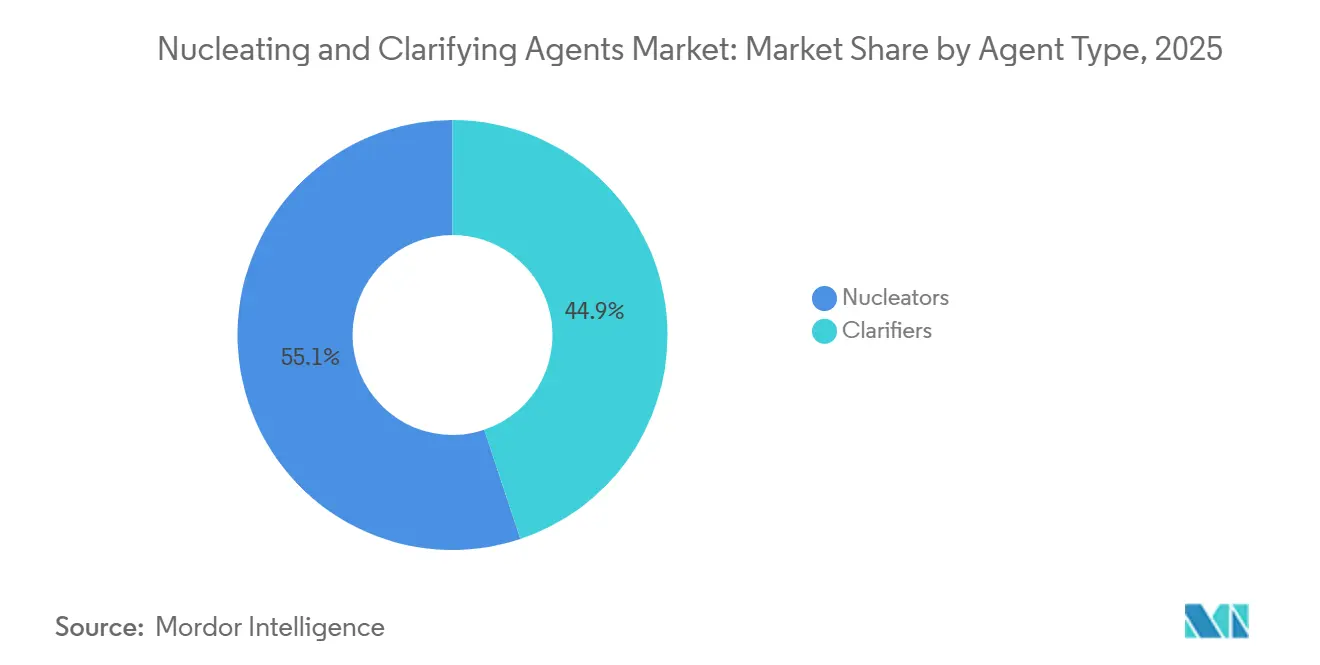
- Nach Mitteltyp hielten Nukleierungsmittel im Jahr 2025 einen Marktanteil von 55,13 % am Markt für Nukleierungs- und Klärungsmittel, während Klärungsmittel bis 2031 voraussichtlich mit einem CAGR von 6,84 % wachsen werden.
- Nach Form hielt Pulver im Jahr 2025 einen Marktanteil von 57,72 % am Markt für Nukleierungs- und Klärungsmittel und wird bis 2031 voraussichtlich mit einem CAGR von 6,91 % wachsen.
- Nach Polymer hielt Polypropylen im Jahr 2025 einen Marktanteil von 48,60 % am Markt für Nukleierungs- und Klärungsmittel, während Polyethylenterephthalat bis 2031 voraussichtlich mit einem CAGR von 7,15 % wachsen wird.
- Nach Anwendung hielt Verpackung im Jahr 2025 einen Marktanteil von 38,91 % am Markt für Nukleierungs- und Klärungsmittel und wird bis 2031 voraussichtlich mit einem CAGR von 7,36 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 41,58 % am Markt für Nukleierungs- und Klärungsmittel und wird bis 2031 voraussichtlich mit einem CAGR von 7,23 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Nukleierungs- und Klärungsmittel
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei transparenten und leichten Verpackungen | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Leichtbau im Automobilbereich und höherer PP-Anteil | +1.4% | Global, am stärksten in Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Leistungsanforderungen an recycelte und biobasierte Polymere | +1.1% | Primär Europa und Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verarbeitungswirtschaftlichkeit bei niedrigen Dosierungen und schnellen Zyklen | +0.9% | Global, am stärksten in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Lebensmittelkontakt- und Medizinqualitätsklarheit | +0.7% | Primär Nordamerika und Europa, mit Ausstrahlungseffekten auf ASEAN | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei transparenten und leichten Verpackungen
Hochklares PP gewinnt in der Starre-Lebensmittelverpackung zunehmend an Bedeutung, was Klärungsmittel zu einem Teil einer umfassenderen Materialsubstitutionsentscheidung macht. Hyper-Nukleierung ermöglicht es PP-Homopolymer-Behältern, den Biegemodul beizubehalten und dabei Trübungswerte zu erzielen, die zuvor mit Polyethylenterephthalat (PET) assoziiert wurden. Dies unterstützt Monomaterialformate, die die etablierte PP-Sortierinfrastruktur nutzen können. Die Verordnung (EU) 2025/40 schreibt bis 2030 einen Recyclinganteil von 30 % in kontaktsensitiven Verpackungen vor, was den Bedarf an Verpackungslösungen erhöht, die sowohl material- als auch visuelle Anforderungen erfüllen können. Nachhaltigkeitsverpflichtungen von Marken machen Klarheit auch zu einer Beschaffungsanforderung statt zu einem optionalen Designmerkmal. Diese Bedingungen unterstützen den Markt für Nukleierungs- und Klärungsmittel, in dem Verarbeiter transparente Verpackungen ohne zusätzliche Mehrschichtkomplexität benötigen.
Leichtbau im Automobilbereich und höherer PP-Anteil
Automobilhersteller (OEM) erweitern den PP-Einsatz auf halbstrukturelle und thermisch anspruchsvolle Bauteile. Nukleierungsmittel verbessern Steifigkeit, Wärmeformbeständigkeit und Maßhaltigkeit, was für Batteriegehäuseabdeckungen von Elektrofahrzeugen relevant ist, die Wärmemanagement und Gewichtsreduzierung in Einklang bringen müssen. Hochtemperatur-PP-Verbundprogramme zeigen, wie Nukleierungsmittel in anspruchsvollen Automobilbauteilen spezifiziert werden. Beta-Typ-Nukleierungsmittel erhalten Aufmerksamkeit für Batteriegehäuse von Elektrofahrzeugen, da die Anforderungen an die Stoßabsorption die Leistungsfähigkeit von Alpha-Typ-Nukleierungsmitteln übersteigen können. Der Markt für Nukleierungs- und Klärungsmittel profitiert, wenn Bauteilhersteller die Kristallisationskontrolle als Teil des Materialdesigns spezifizieren. Diese Nachfrage ist dort am stärksten, wo Fahrzeugproduktion, PP-Versorgung und Leichtbauprogramme gemeinsam expandieren.
Leistungsanforderungen an recycelte und biobasierte Polymere
Mechanisch recycelte Polymere haben anspruchsvolle Anwendungen für Nukleierungsmittel geschaffen, insbesondere bei rPET. Die Richtlinie 2019/904 schreibt vor, dass PET-Getränkeflaschen ab 2025 mindestens 25 % Recyclingkunststoff und bis 2030 mindestens 30 % enthalten müssen[1]„Richtlinie 2019/904 über Einwegkunststoffe”, Amtsblatt der Europäischen Union, eur-lex.europa.eu. Diese Anforderung macht den Einsatz von Nukleierungsmitteln für die Einhaltung von Vorschriften und nicht nur für die Verarbeitungseffizienz relevant. Eine wissenschaftliche Studie aus dem Jahr 2026 ergab, dass aromatisch-amid-Natrium-Nukleierungsmittel die rPET-Halbkristallisationszeit von 17,6 Minuten auf 2,9 Minuten reduzierten und die Schlagfestigkeit um bis zu 58,9 % verbesserten. Validierte Formulierungen für spezifische Recyclingharprofile können nach der Lebensmittelkontaktprüfung durch die US-amerikanische Food and Drug Administration (FDA) oder die Europäische Behörde für Lebensmittelsicherheit (EFSA) Wechselkosten erzeugen. Der Markt für Nukleierungs- und Klärungsmittel bietet daher eine Öffnung für Lieferanten, die eine wiederholbare Leistung in variablen Recycling-Einsatzstoffen nachweisen können.
Verarbeitungswirtschaftlichkeit bei niedrigen Dosierungen und schnellen Zyklen
Nukleierungsmittel werden im Allgemeinen in niedrigen Dosierungen eingesetzt, während ihre Wirkung auf die Kristallisation den Produktionsdurchsatz verbessern kann. Milliken präsentierte Hyperform HPN 58ei für das PP-Thermoformen mit verbesserter optischer Leistung und isotroper Schwindung, und das Produkt verfügt über eine FDA-Lebensmittelkontaktzulassung. Schnellere Zyklen können besonders wertvoll sein, wo die Verfügbarkeit von Formmaschinen die Produktion begrenzt, einschließlich Teilen Südostasiens und Indiens. Eine bessere Schwindungskontrolle kann auch den Ausschuss in Hochgeschwindigkeitsverpackungslinien reduzieren. Der Markt für Nukleierungs- und Klärungsmittel erhält Unterstützung, wenn Verarbeiter Produktionskapazitäten durch Prozesseffizienz statt durch neue Ausrüstung hinzufügen können. Die Wirtschaftlichkeit bleibt relevant, auch wenn Spezialchemikalienbudgets unter dem Druck der Inputkostensteigerung stehen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulierung von Kunststoffabfällen und Beschränkungen für Einwegkunststoffe | -1.2% | Europa und Nordamerika, mit schrittweiser Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Rohstoffpreisvolatilität und Kostendruck bei Formulierungen | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Formulierungsdosierung, Migration und Variabilität von Recyclingharzen | -0.6% | Global, mit erhöhter Komplexität in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulierung von Kunststoffabfällen und Beschränkungen für Einwegkunststoffe
Vorschriften zu Kunststoffabfällen können die Nachfrage einschränken, indem sie das Volumen der in Einweganwendungen verwendeten Trägerpolymere reduzieren. Die Richtlinie 2019/904 schreibt bis 2026 Reduzierungen beim Verbrauch von Getränkebechern und Lebensmittelbehältern gegenüber den Basiswerten von 2022 vor. Kanadas Vorschriften beschränken 6 Kategorien von Einwegkunststoffartikeln durch eine schrittweise Umsetzung, die sich bis Dezember 2025 erstreckte. Standardklärungsqualitäten im Markt für Nukleierungs- und Klärungsmittel stehen in den von diesen Beschränkungen betroffenen Formaten unter Druck. Gleichzeitig können recyclingkompatible Qualitäten profitieren, wenn Verarbeiter bestehende Produkte reformulieren, um neue Vorschriften zu erfüllen. CLARIANT brachte im Juni 2025 AddWorks PPA 101 FG als per- und polyfluoralkylsubstanzfreies (PFAS-freies) Verarbeitungshilfsmittel mit Lebensmittelkontaktzulassungen in mehreren Rechtsordnungen auf den Markt[2]„Clariant bringt innovative PFAS-freie Polymerverarbeitungshilfsmittel für eine nachhaltigere Polyolefin-Extrusion auf den Markt”, Clariant, clariant.com.
Rohstoffpreisvolatilität und Kostendruck bei Formulierungen
Sorbitol ist der primäre Vorläufer für Dibenzylidensorbitol-, Methyldibenzylidensorbitol- und Dimethyldibenzylidensorbitol-Klärungsmittel. Seine Herstellung aus Glucose durch Hydrierung verknüpft die Klärungsmittelkosten mit landwirtschaftlichen Rohstoffzyklen. Benzaldehyd, das bei der Dibenzylidensorbitol-Synthese verwendet wird, fügt eine petrochemische Inputvariable hinzu. Kleinere regionale Hersteller wie GCH TECHNOLOGY CO.,LTD. und Shandong Rainwell New Materials Technology Co., Ltd. können stärker exponiert sein, wenn diese Inputs gleichzeitig steigen. Große Lieferanten können vertikale Integration und langfristige Liefervereinbarungen nutzen, um diese Schwankungen zu bewältigen. Solcher Kostendruck kann die Preisflexibilität im Markt für Nukleierungs- und Klärungsmittel verringern und Lieferanten mit breiteren Spezialchemikalienoperationen begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mitteltyp: Klärungsmittel gewinnen an Preissetzungsmacht trotz der Führungsposition der Nukleierungsmittel
Nukleierungsmittel hielten im Jahr 2025 einen Anteil von 55,13 % am Mitteltyp-Segment. Ihre Position spiegelte den Einsatz in der Standard-PP-Verarbeitung für Verpackungen, Automobilverkleidungen und Synthesefasern wider. Anorganische Nukleierungsmittel, einschließlich Natriumbenzoat und Talkum, unterstützen Standard-Steifigkeitsanforderungen bei niedrigeren Stückkosten. Organische Phosphatsalzqualitäten, einschließlich NA-11, können höhere Kristallisationstemperaturen für Automobil- und technisches Formen liefern. Der Markt für Nukleierungs- und Klärungsmittel weist eine klare Trennung zwischen Commodity-anorganischen Produkten und Premium-organischen Qualitäten auf. Commodity-Produkte stehen vor stärkerem chinesischen Wettbewerb, während spezialisierte Produkte eine leistungsbasierte Differenzierung beibehalten.
Klärungsmittel werden bis 2031 voraussichtlich mit einem CAGR von 6,84 % wachsen. Sie werden in hochklaren Lebensmittelverpackungen, Pharmabehältern und Medizinprodukten eingesetzt, wo optische Leistung einen Preisaufschlag erzielt. FDA 21 Code of Federal Regulations (CFR) 178.3295 legt maximale Einsatzkonzentrationen für sorbitolbasierte Klärungsmittel in lebensmittelkontaktierenden Polymeren fest. ADEKA CORPORATION führte TRANSPAREX im November 2024 ein, und es wurde 2025 vom Guinness-Buch der Rekorde für PP-Transparenz anerkannt. Milliken begann im Juli 2026 mit der kommerziellen Produktion von Millad ClearX 9000, was den Wettbewerb bei fortschrittlichen Klärungsmittelqualitäten erhöht.


Nach Form: Pulver führt sowohl bei Marktanteil als auch beim Wachstum
Pulver machte im Jahr 2025 57,72 % der Marktgröße für Nukleierungs- und Klärungsmittel aus und wird bis 2031 voraussichtlich mit einem CAGR von 6,91 % wachsen. Diese Form ist mit Trockenmischsch- und Doppelschnecken-Compoundiersystemen kompatibel, die in der kommerziellen PP- und PET-Verarbeitung eingesetzt werden. Kapazitätserweiterungen in China und Indien sind im Allgemeinen für pulverkompatible Dosiersysteme ausgelegt. Diese Gerätebasis unterstützt den weiteren Pulvereinsatz in der Großmengenverarbeitung. Die Nachfrage im Markt für Nukleierungs- und Klärungsmittel ist besonders mit Compoundierungsinvestitionen im Asien-Pazifik-Raum verbunden. Diese Form bleibt praktisch für Verarbeiter, die Durchsatz und etablierte Materialhandhabungsmethoden priorisieren.
Granulatförmige Mittel haben eine stabile Rolle, da sie Staubentwicklung reduzieren und die Handhabung für Verarbeiter vereinfachen, die die Anforderungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) erfüllen müssen. Flüssige Klärungsmittel bleiben im Einsatz kleiner, können aber die Dispersionshomogenität durch Schmelzstromeinspritzung verbessern. Dies ist beim Dünnwand-Spritzguss wertvoll, wo Trübung eine ungleichmäßige Additivverteilung aufdecken kann. Avient Corporation gibt an, dass Hiformer Clearview flüssige Klärungsmittel die Kristallisation gleichmäßig durch die Polymerschmelze kontrollieren. Medizinprodukte- und Pharmaverpackungsanwendungen können Flüssigsysteme rechtfertigen, wo sichtbare Agglomerate zur Produktablehnung führen. Spezialisierte Einspritzausrüstung begrenzt die breitere Einführung, was flüssige Formate auf Anwendungen konzentriert, die den Leistungsaufschlag unterstützen können.
Nach Polymer: PP verankert die kommerzielle Skala, während PET als das am schnellsten wachsende Substrat aufsteigt
PP hatte im Jahr 2025 einen Anteil von 48,60 % am Polymersegment. Es ist ein wichtiges teilkristallines Thermoplast in Verpackungen, Automobilen und Konsumgütern. Anorganische Nukleierungsmittel werden eingesetzt, wo Standard-Klarheit und Kostenkontrolle wichtig sind. Organische Alpha-Typ-Phosphatsalz- und Sorbitol-abgeleitete Mittel können höhere Kristallisationstemperaturen für anspruchsvollere Verarbeitung erzielen. Beta-Typ-Nukleierungsmittel können die Schlagfestigkeit in Automobilanwendungen verbessern, wo Zähigkeit eine wichtige Materialanforderung ist. Der Markt für Nukleierungs- und Klärungsmittel verlässt sich weiterhin auf PP, da mehrere Nukleierungsmittelchemien auf unterschiedliche Verarbeitungs- und Leistungsanforderungen abgestimmt werden können.
PET wird bis 2031 voraussichtlich mit einem CAGR von 7,15 % wachsen. Die Anforderung an Recyclinganteil in PET-Getränkeflaschen macht die Kristallisationskontrolle in der rPET-Verarbeitung wichtiger. Lieferantenqualitäten, die für bestimmte Recyclingharzprofile validiert und für den Lebensmittelkontakt zugelassen sind, können für Verarbeiter schwer zu ersetzen sein. Diese Qualifizierungsarbeit schafft eine Öffnung im Markt für Nukleierungs- und Klärungsmittel. Polyethylen hat eine Rolle in Hochdichte-Polyethylen-Rohrverbindungen und Niederdichte-Polyethylen-Folien, wo die Kristallisationskontrolle die mechanische Leistung unterstützt. Polymilchsäure und biobasierte Polyester bleiben frühere Materialien für die Additiventwicklung im Rahmen von Programmen zur Reduzierung des Einsatzes fossiler Kunststoffe.
Nach Anwendung: Verpackung führt bei Umsatz und Wachstum, während die Automobilintegration vertieft wird
Verpackung hielt im Jahr 2025 einen Anteil von 38,91 % am Anwendungssegment und wird bis 2031 voraussichtlich mit einem CAGR von 7,36 % wachsen. Verbraucherpräferenzen für Klarheit, Mandate für recycelbare Monomaterialien und E-Commerce-Logistik unterstützen die Nachfrage nach steifen und klaren Behältern. Starre Lebensmittelbehälter, klare Deckel und thermogeformte Schalen sind zentrale Anwendungen für nukleiertes und geklärtes PP. Hyper-Nukleierung kann Steifigkeit und Klarheit ohne die Mehrschichtstruktur bieten, die das mechanische Recycling erschwert. Konsumgüter wie PP-Haushaltswaren, Körperpflegeverpackungen und Kosmetikflaschen verwenden ebenfalls Klärungsmittel für die visuelle Präsentation. Elektronikverpackungen und Gerätegehäuse sind ein weiterer Anwendungsfall, bei dem nukleiertes PP teurere technische Kunststoffe ersetzen kann.
Der Automobileinsatz erstreckt sich über das Innenraumerscheinungsbild hinaus auf Teile, die thermische Stabilität und Maßkontrolle erfordern. Hochtemperatur-PP-Verbundprogramme verwenden Nukleierungsmittelansätze für anspruchsvolle Automobilbauteile. Batterietablett-Programme für Elektrofahrzeuge erfordern PP-Materialien, die geringe Dichte, Maßgenauigkeit und thermische Stabilität kombinieren. Beta-Typ-Nukleierungsmittel sind relevant, wo Batteriegehäuse Aufprallenergie absorbieren müssen. Agrarfolien und Industriebehälter erhöhen die Nachfrage, wo Verarbeitungseffizienz wichtiger ist als optische Leistung. Diese Anwendungsanforderungen erweitern den Markt für Nukleierungs- und Klärungsmittel über klare Verpackungen hinaus, während Verpackung als größter Anwendungsbereich erhalten bleibt.
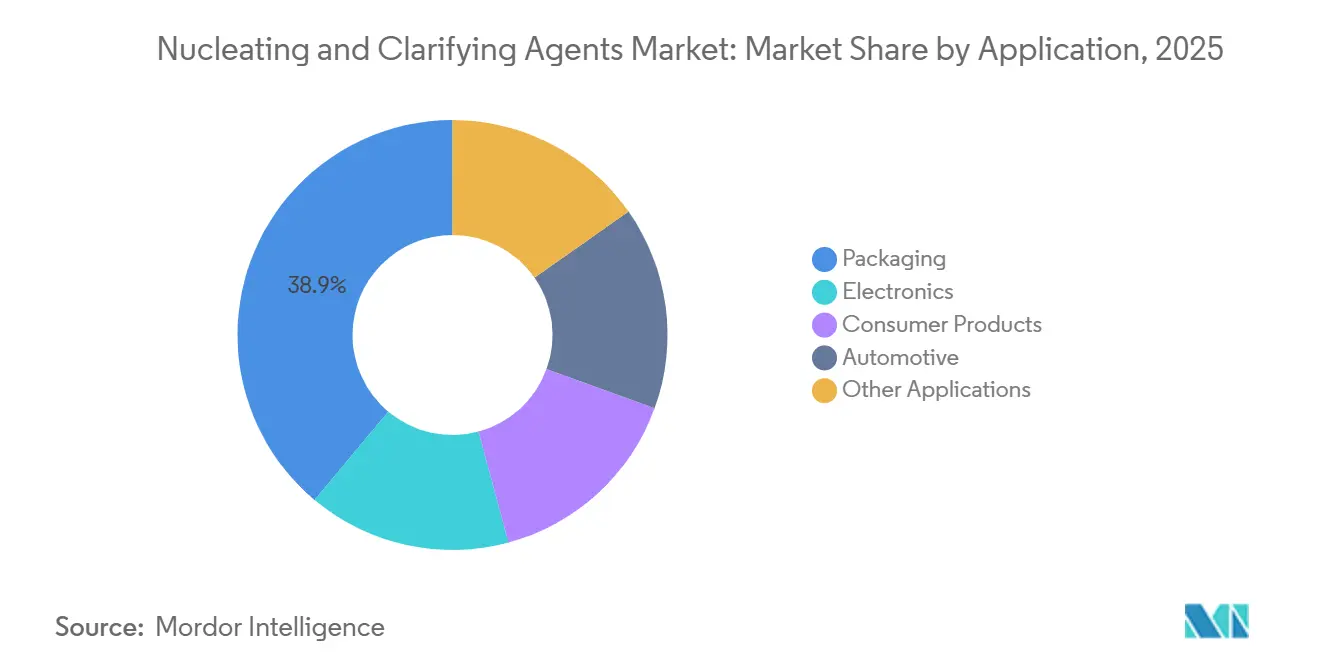
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
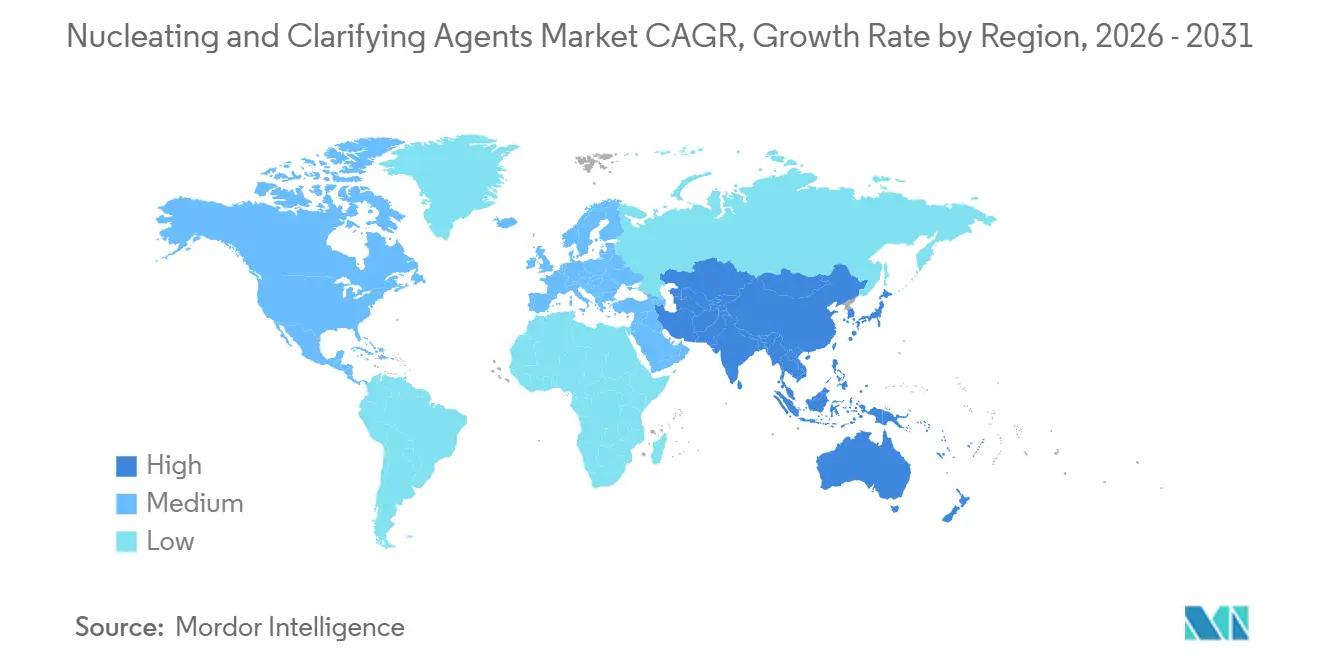
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,58 % am regionalen Segment und wird bis 2031 voraussichtlich mit einem CAGR von 7,23 % wachsen. Chinas PP-Produktionskapazität stieg von 28,82 Millionen Tonnen im Jahr 2020 auf 49,17 Millionen Tonnen im Jahr 2025, was eine breite Basis für die Additivnachfrage schafft. Diese Verschiebung erweiterte das lokale Angebot und erhöhte gleichzeitig den Preisdruck bei Standardqualitäten. Indien wächst durch Investitionen in die Polymerverarbeitungskapazität im Rahmen des Production Linked Incentive (PLI)-Programms und einen expandierenden organisierten Einzelhandelssektor. Der Markt für Nukleierungs- und Klärungsmittel profitiert in dieser Region von großen PP-Lieferketten und steigender Nachfrage nach klaren Verpackungen.
Nordamerika und Europa bilden ein technisch anspruchsvolles Nachfragecluster im Markt für Nukleierungs- und Klärungsmittel. Die FDA-Lebensmittelkontaktzulassung gemäß 21 CFR 178.3295 ist eine Zugangsbedingung für Sorbitol- und Nonitol-Derivat-Klärungsmittel, die in den Vereinigten Staaten und Kanada verwendet werden. Mexiko erhöht die Nachfrage durch seine Automobilfertigungsverbindungen mit nordamerikanischen Originalausrüstungsherstellern. Die regulatorischen Anforderungen Europas unterstützen die Nachfrage nach rPET-Nukleierungsmitteln und recyclingkompatiblen PP-Klärungsmitteln. Deutschland kombiniert die Produktion von Automobil-PP-Bauteilen mit der Präsenz von ALTANA AG. Die nordischen Länder bieten ebenfalls compliance-getriebene Reformulierungsnachfrage. Diese Bedingungen begünstigen Lieferanten mit validierten Produkten und regulatorischer Unterstützung.
Südamerika sowie der Nahe Osten und Afrika sind kleinere regionale Segmente mit wachsender Polymerverarbeitungsaktivität. Brasilien führt die südamerikanische Nachfrage durch die Produktion von Lebensmittel- und Agrarverpackungen an. Saudi-Arabiens expandierender nachgelagerter Petrochemiesektor erhöht die Nachfrage nach Spezialadditiven, da sich die inländischen PP-Verwendungen diversifizieren. Argentinien, ASEAN-Länder und der Rest des Nahen Ostens und Afrikas erhöhen die Nachfrage durch die Entwicklung des organisierten Einzelhandels und das Wachstum der Pharmaverpackung. ADEKA CORPORATION kündigte eine Investition von 6,5 Milliarden JPY (ungefähr 43,3 Millionen USD) in ein TRANSPAREX-Fertigungswerk in Südkorea an, mit einem kommerziellen Betriebsbeginn im November 2028. Die Investition unterstreicht die strategische Rolle Asien-Pazifiks in der globalen Lieferkette.

Wettbewerbslandschaft
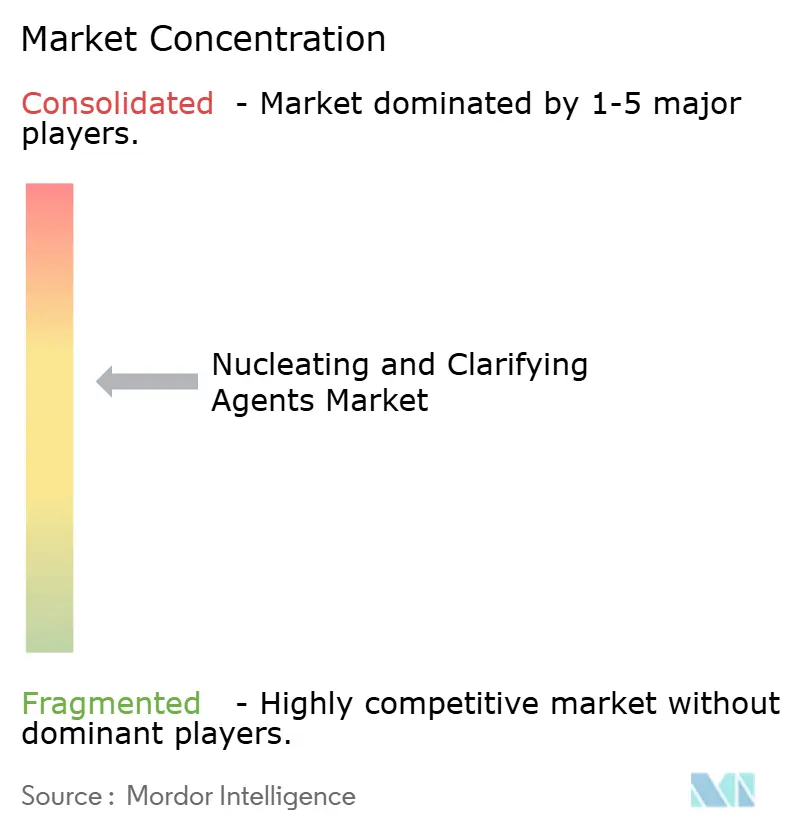
Der Markt für Nukleierungs- und Klärungsmittel ist mäßig konzentriert, wobei die fünf führenden Unternehmen Milliken, ADEKA CORPORATION, BASF, Avient Corporation und CLARIANT umfassen. New Japan Chemical Group, HPL Additives Limited, GCH TECHNOLOGY CO.,LTD. und regionale Masterbatch-Spezialisten konkurrieren bei Commodity-Nukleierungsqualitäten. Milliken begann im Juli 2026 mit einer dedizierten kommerziellen Produktionskapazität für Millad ClearX 9000 in Indien. Dieser Schritt verbessert den Zugang zu Fünfte-Generation-Klärungsmittelversorgung für Verpackungs- und Konsumgüterkunden. Er erhöht auch den Standard für optische Leistung und Versorgungsnähe im Asien-Pazifik-Raum.
ADEKA CORPORATION kündigte im September 2026 ein neues südkoreanisches TRANSPAREX-Fertigungswerk an. Die Investition von 6,5 Milliarden JPY (ungefähr 43,3 Millionen USD) ist die erste Kapazitätsinvestition des Unternehmens in Harzadditive seit 9 Jahren und hat ein kommerzielles Zieldatum im November 2028. CLARIANT brachte im Juni 2025 AddWorks PPA 101 FG mit Lebensmittelkontaktzulassungen in den Vereinigten Staaten, Europa, Mercosur, China und Japan auf den Markt. Diese Maßnahmen zeigen einen Fokus auf Kapazität, regulatorische Qualifizierung und Produkte, die für sich entwickelnde Verarbeitungsanforderungen konzipiert sind. Der Markt für Nukleierungs- und Klärungsmittel wird zunehmend abhängig von nachgewiesener Compliance-Unterstützung. Chinesische Lieferanten gewinnen weiterhin Marktanteile bei Commodity-Qualitäten durch Kostenwettbewerb. Globale Lieferanten reagieren, indem sie sich auf geschützte, compliance-validierte und Premium-Formulierungen konzentrieren.
Möglichkeiten bestehen bei rPET-fokussierten Nukleierungsqualitäten, die für spezifische mechanisch recycelte Harzprofile validiert wurden. Biobasierte Nukleierungsalternativen entsprechen auch den Bemühungen zur Reduzierung fossiler Kunststoffe. Evonik Industries AG hat eine Nische bei hochreinen Spezial-Nukleierungsmitteln für Medizinproduktpolymere, wo Sicherheits- und Rückverfolgbarkeitsanforderungen streng sind. Plastiblends und Polyvel Inc. nutzen den Masterbatch-Vertrieb, um kleinere Verarbeiter zu erreichen. ALTANA AG und Imerys bieten Spezialadditive und Mineral-Nukleierungsmittel-Portfolios für Automobil- und technische Formanwendungen an. Der Markt für Nukleierungs- und Klärungsmittel bleibt zwischen preisgetriebenen Standardqualitäten und differenzierten Formulierungen mit Qualifizierungsbarrieren aufgeteilt.
Branchenführer im Markt für Nukleierungs- und Klärungsmittel
Milliken
ADEKA CORPORATION
BASF
Avient Corporation
CLARIANT
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Milliken begann mit der kommerziellen Produktion von Millad ClearX 9000, einem Klärungsmittel der nächsten Generation für Polypropylen, das zur Verbesserung von Transparenz und Verarbeitungseffizienz entwickelt wurde. Die dedizierte Kapazität unterstützt die wachsende Nachfrage nach Klärungsmitteln in Lebensmittelverpackungen, Konsumgütern, Medizin- und industriellen PP-Anwendungen.
- Juni 2025: CLARIANT brachte AddWorks PPA 101 FG auf den Markt, ein PFAS-freies Polymerverarbeitungshilfsmittel für die Polyolefin-Extrusion. Die Entwicklung unterstützt den Markt für Nukleierungs- und Klärungsmittel, indem sie Additivlösungen erweitert, die die Polyolefin-Verarbeitungseffizienz und Oberflächenqualität verbessern und gleichzeitig den Übergang zu PFAS-freien Formulierungen adressieren.


Globaler Berichtsumfang für den Markt für Nukleierungs- und Klärungsmittel
Nukleierungs- und Klärungsmittel sind Additive, die zur Modifizierung des Kristallisationsverhaltens und der optischen Eigenschaften von Polymeren eingesetzt werden. Sie helfen, die Kristallbildung zu kontrollieren, die Materialklarheit zu verbessern und die Verarbeitungs- und Leistungseigenschaften zu verbessern.
Der Markt für Nukleierungs- und Klärungsmittel ist nach Mitteltyp, Form, Polymer, Anwendung und Geografie segmentiert. Nach Mitteltyp ist der Markt in Nukleierungsmittel und Klärungsmittel segmentiert. Nach Form ist der Markt in Pulver, Granulat und Flüssigkeit segmentiert. Nach Polymer ist der Markt in Polypropylen (PP), Polyethylen (PE), Polyethylenterephthalat (PET) und andere Polymere segmentiert. Nach Anwendung ist der Markt in Verpackung, Konsumgüter, Automobil, Elektronik und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Nukleierungs- und Klärungsmittel in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
| Nukleierungsmittel |
| Klärungsmittel |
| Pulver |
| Granulat |
| Flüssigkeit |
| Polypropylen (PP) |
| Polyethylen (PE) |
| Polyethylenterephthalat (PET) |
| Andere Polymere |
| Verpackung |
| Konsumgüter |
| Automobil |
| Elektronik |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Mitteltyp | Nukleierungsmittel | |
| Klärungsmittel | ||
| Nach Form | Pulver | |
| Granulat | ||
| Flüssigkeit | ||
| Nach Polymer | Polypropylen (PP) | |
| Polyethylen (PE) | ||
| Polyethylenterephthalat (PET) | ||
| Andere Polymere | ||
| Nach Anwendung | Verpackung | |
| Konsumgüter | ||
| Automobil | ||
| Elektronik | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Nukleierungs- und Klärungsmittel?
Der Markt für Nukleierungs- und Klärungsmittel hat im Jahr 2026 einen Wert von 443,96 Millionen USD und wird bis 2031 voraussichtlich einen Wert von 603,99 Millionen USD erreichen.
Was treibt die Nachfrage nach Nukleierungs- und Klärungsmitteln an?
Klare und recycelbare PP-Verpackungen, Verarbeitungsanforderungen für recyceltes PET und schnellere Formzyklen unterstützen die Nachfrage.
Welcher Mitteltyp wird bis 2031 voraussichtlich am schnellsten wachsen?
Klärungsmittel werden bis 2031 voraussichtlich mit einem CAGR von 6,84 % wachsen, unterstützt durch Lebensmittelverpackungen, Pharmabehälter und Medizinprodukte.
Welches Polymer wird bis 2031 voraussichtlich am schnellsten wachsen?
PET wird bis 2031 voraussichtlich mit einem CAGR von 7,15 % wachsen, da Anforderungen an Recyclinganteile den Bedarf an Kristallisationskontrolle erhöhen.
Seite zuletzt aktualisiert am:



