
核形成剤および透明化剤市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
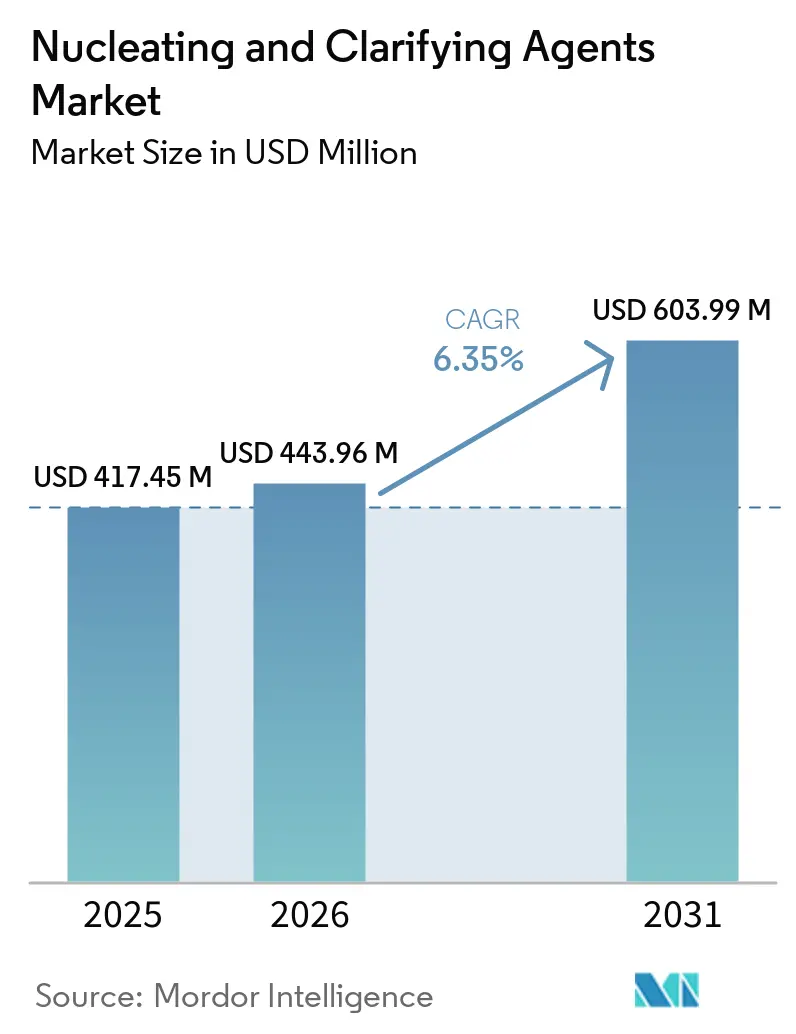
| 市場規模 (2026) | 443.96 百万米ドル |
| 市場規模 (2031) | 603.99 百万米ドル |
| 成長率 (2026 - 2031) | 6.35 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる核形成剤および透明化剤市場分析
核形成剤および透明化剤市場規模は2025年に417.45 ミリオン 米ドルと評価され、2026年の443.96 ミリオン 米ドルから2031年には603.99 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.35%です。核形成剤および透明化剤市場は、ポリマーの結晶化促進、成形サイクルの短縮、ポリプロピレン(PP)製品の光学的透明性向上を必要とするプロセッサーによって支えられています。リサイクル含有量および包装リサイクル可能性に関する規制により、リサイクルポリエチレンテレフタレート(rPET)およびリサイクル可能なPP形態における加工性能を維持できる添加剤への需要がシフトしています。包装需要は引き続き透明性、剛性、および機械的リサイクルを困難にする多層構造からの脱却と密接に結びついています。サプライヤーは、高性能透明化剤、食品接触適合性の検証、および要求の厳しい包装・医療用途に使用される変動する消費後原料を含むリサイクル樹脂ストリームで安定したパフォーマンスを発揮する配合物を通じて対応しています。核形成剤および透明化剤市場はまた、標準グレードにおける中国地場メーカーからの競争圧力、リサイクル樹脂品質のばらつき、および特定の使い捨てプラスチック形態に対する規制という課題にも直面しています。
主要レポートのポイント
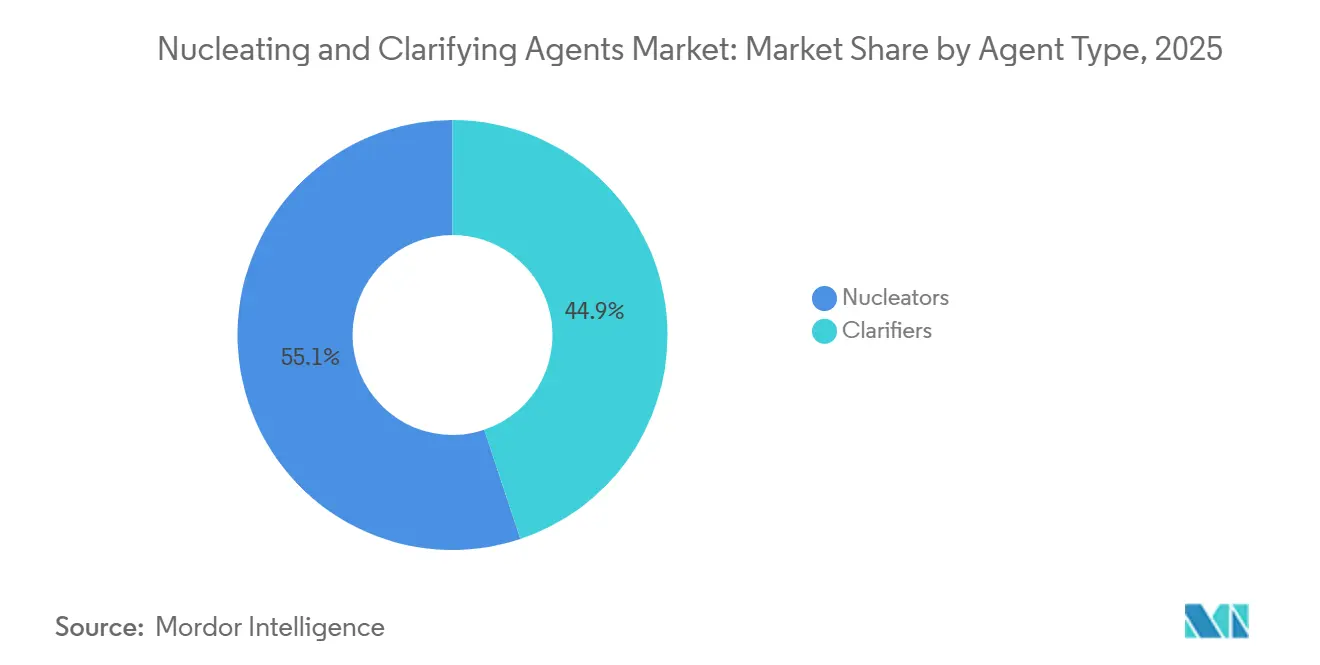
- 剤タイプ別では、核形成剤が2025年の核形成剤および透明化剤市場シェアの55.13%を占め、透明化剤は2031年にかけてCAGR 6.84%で成長する見込みです。
- 形態別では、粉末が2025年の核形成剤および透明化剤市場シェアの57.72%を占め、2031年にかけてCAGR 6.91%で成長する見込みです。
- ポリマー別では、ポリプロピレンが2025年の核形成剤および透明化剤市場シェアの48.60%を占め、ポリエチレンテレフタレートは2031年にかけてCAGR 7.15%で成長する見込みです。
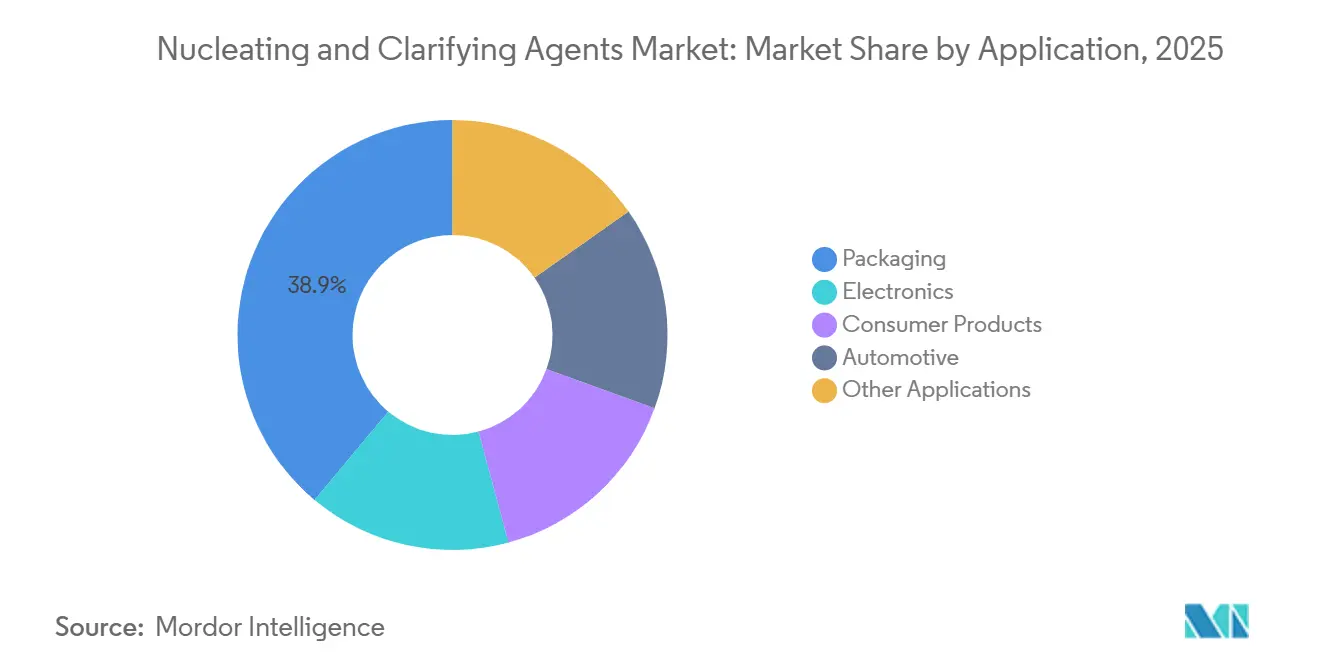
- 用途別では、包装が2025年の核形成剤および透明化剤市場シェアの38.91%を占め、2031年にかけてCAGR 7.36%で成長する見込みです。
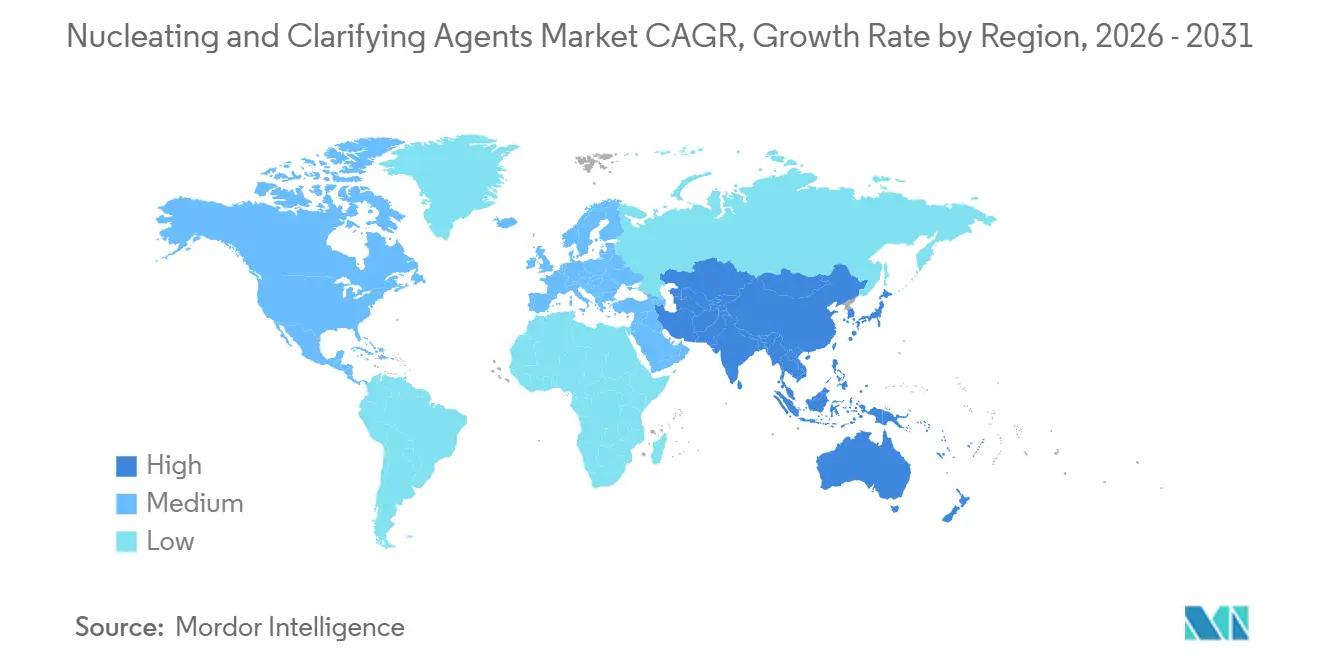
- 地域別では、アジア太平洋が2025年の核形成剤および透明化剤市場シェアの41.58%を占め、2031年にかけてCAGR 7.23%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル核形成剤および透明化剤市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 透明・軽量包装の成長 | +1.8% | アジア太平洋および欧州を中心としたグローバル | 短期(2年以内) |
| 自動車の軽量化とPP含有量の増加 | +1.4% | アジア太平洋、欧州、北米で最も強いグローバル | 中期(2~4年) |
| リサイクルおよびバイオベースポリマーの性能要件 | +1.1% | 主に欧州および北米、アジア太平洋への波及あり | 中期(2~4年) |
| 低添加量・高速サイクル加工の経済性 | +0.9% | アジア太平洋および北米で最も強いグローバル | 短期(2年以内) |
| 食品接触・医療グレードの透明性要件 | +0.7% | 主に北米および欧州、ASEANへの波及あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
透明・軽量包装の成長
高透明PPは硬質食品包装においてより重要性を増しており、透明化剤を広範な材料代替の意思決定の一部としています。ハイパー核形成により、PPホモポリマー容器は曲げ弾性率を維持しながら、従来ポリエチレンテレフタレート(PET)に関連していたヘイズレベルを実現できます。これにより、確立されたPPソーティングインフラを活用できるモノマテリアル形態が支持されます。規制(EU)2025/40は、2030年までに接触感度の高い包装に30%のリサイクル含有量を要求しており、材料要件と視覚要件の両方を満たせる包装選択の必要性を高めています。ブランドのサステナビリティへのコミットメントも、透明性を任意のデザイン要素ではなく調達要件としています。これらの条件は、コンバーターが多層の複雑さを加えることなく透明包装を必要とする核形成剤および透明化剤市場を支援しています。
自動車の軽量化とPP含有量の増加
自動車OEMは、半構造部品および熱的に要求の厳しい部品へのPP使用を拡大しています。核形成剤は剛性、熱変形温度、寸法安定性を向上させ、熱管理と軽量化のバランスが求められる電気自動車バッテリーハウジングカバーに関連しています。高温PP複合材プログラムは、要求の厳しい自動車部品において核形成剤がどのように仕様化されているかを示しています。ベータ型核形成剤は、衝撃吸収要件がアルファ型核形成剤の能力を超える可能性がある電気自動車バッテリーハウジングで注目を集めています。核形成剤および透明化剤市場は、部品メーカーが材料設計の一部として結晶化制御を仕様化する際に恩恵を受けます。この需要は、車両製造、PP供給、および軽量化プログラムが共に拡大している地域で最も強くなっています。
リサイクルおよびバイオベースポリマの性能要件
機械的リサイクルポリマーは、特にrPETにおいて核形成剤に対する要求の厳しい用途を生み出しています。指令2019/904は、2025年からPET飲料ボトルに少なくとも25%のリサイクルプラスチックを含有し、2030年までに30%とすることを要求しています[1]「使い捨てプラスチックに関する指令2019/904」、欧州連合官報、eur-lex.europa.eu。この要件により、核形成剤の添加はコンプライアンスに関連するものとなり、単なる加工効率の問題ではなくなっています。2026年の科学的研究では、芳香族アミドナトリウム核形成剤がrPETの半結晶化時間を17.6分から2.9分に短縮し、衝撃強度を最大58.9%向上させることが明らかになりました。特定のリサイクル樹脂プロファイルに対して検証された配合物は、米国食品医薬品局(FDA)または欧州食品安全機関(EFSA)による食品接触審査後に切り替えコストを生み出す可能性があります。したがって、核形成剤および透明化剤市場は、変動するリサイクル原料において再現性のある性能を示せるサプライヤーに対して開口部を持っています。
低添加量・高速サイクル加工の経済性
核形成剤は一般的に低添加量で使用されますが、結晶化への効果により生産スループットを向上させることができます。MillikenはPP熱成形向けにHyperform HPN 58eiを発表し、光学性能と等方性収縮の改善を実現しており、同製品はFDA食品接触認可を取得しています。高速サイクルは、東南アジアやインドの一部を含む成形機の稼働率が生産量を制限している場所で特に価値があります。収縮制御の改善は、高速包装ラインでのスクラップ削減にも貢献します。核形成剤および透明化剤市場は、コンバーターが新規設備ではなくプロセス効率によって生産能力を追加できる場合に支援を受けます。この経済性は、原材料コストのインフレによって特殊化学品予算が圧迫されている場合でも引き続き関連性を持ちます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プラスチック廃棄物規制および使い捨てプラスチック規制 | -1.2% | 欧州および北米、アジア太平洋へ段階的に拡大 | 短期(2年以内) |
| 原材料価格の変動と配合コストの圧力 | -0.9% | グローバル | 短期(2年以内) |
| 配合添加量、移行、およびリサイクル樹脂の品質ばらつき | -0.6% | 欧州および北米で複雑性が高まるグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
プラスチック廃棄物規制および使い捨てプラスチック規制
プラスチック廃棄物規制は、使い捨て用途に使用されるホストポリマーの量を削減することで需要を制限する可能性があります。指令2019/904は、2022年を基準として2026年までに飲料カップおよび食品容器の消費量削減を要求しています。カナダの規制は、2025年12月まで段階的に実施された6カテゴリーの使い捨てプラスチック製品を規制しています。核形成剤および透明化剤市場における標準透明化グレードは、これらの規制の影響を受ける形態において圧力に直面しています。同時に、リサイクル適合グレードは、コンバーターが新しい規則を満たすために既存製品を再配合する際に恩恵を受ける可能性があります。CLARIANTは2025年6月に、複数の法域で食品接触認可を取得したPFAS(ペルフルオロアルキル物質およびポリフルロアルキル物質)フリーの加工助剤AddWorks PPA 101 FGを発売しました[2]「Clariantがより持続可能なポリオレフィン押出のための革新的なPFASフリーポリマー加工助剤を発売」、Clariant、clariant.com。
原材料価格の変動と配合コストの圧力
ソルビトールは、ジベンジリデンソルビトール、メチルジベンジリデンソルビトール、およびジメチルジベンジリデンソルビトール透明化剤の主要前駆体です。グルコースからの水素化によるその製造は、透明化剤コストを農業コモディティサイクルに連動させます。ジベンジリデンソルビトール合成に使用されるベンズアルデヒドは、石油化学原料の変動要因を加えます。GCH TECHNOLOGY CO.,LTD.やShandong Rainwell New Materials Technology Co., Ltd.などの小規模地域メーカーは、これらの原料が同時に上昇した場合により大きな影響を受ける可能性があります。大手サプライヤーは、垂直統合と長期供給契約を活用してこれらの変動を管理できます。このようなコスト圧力は、核形成剤および透明化剤市場における価格柔軟性を低下させ、より広範な特殊化学品事業を持つサプライヤーを有利にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
剤タイプ別:核形成剤のリードにもかかわらず透明化剤が価格決定力を獲得
核形成剤は2025年の剤タイプセグメントの55.13%を占めました。その地位は、包装、自動車トリム、合成繊維向けの標準PP加工における使用を反映しています。安息香酸ナトリウムやタルクを含む無機核形成剤は、低単価で標準的な剛性要件を支援します。NA-11を含む有機リン酸塩グレードは、自動車および技術成形向けにより高い結晶化温度を実現できます。核形成剤および透明化剤市場は、コモディティ無機製品とプレミアム有機グレードの間に明確な区分があります。コモディティ製品は中国との競争が激しく、特殊製品は性能ベースの差別化を維持しています。
透明化剤は2031年にかけてCAGR 6.84%で成長する見込みです。光学性能に価格プレミアムが付く高透明食品包装、医薬品容器、医療機器に使用されています。FDA 21 CFR(連邦規則集)178.3295は、食品接触ポリマーにおけるソルビトールベース透明化剤の最大使用濃度を設定しています。ADEKA CORPORATIONは2024年11月にTRANSPAREXを発表し、2025年にはPP透明性でギネス世界記録に認定されました。Millikenは2026年7月にMillad ClearX 9000の商業生産を開始し、高度な透明化剤グレードにおける競争が激化しています。


形態別:粉末がシェアと成長の両面でリード
粉末は2025年の核形成剤および透明化剤市場規模の57.72%を占め、2031年にかけてCAGR 6.91%で成長する見込みです。この形態は、商業的なPPおよびPET加工に使用されるドライブレンドおよび二軸スクリュー複合システムと適合しています。中国およびインドにおける能力増強は、一般的に粉末対応の計量システム向けに設計されています。その設備基盤は、大量加工における粉末使用継続を支援しています。核形成剤および透明化剤市場における需要は、アジア太平洋全域の複合投資と特に結びついています。この形態は、スループットと確立された材料取り扱い方法を優先するコンバーターにとって実用的であり続けています。
顆粒形態の剤は、REACH(化学物質の登録・評価・認可・制限)要件に対応するプロセッサーの粉塵を低減し、取り扱いを簡素化するため、安定した役割を持っています。液体透明化剤は使用量が少ないですが、溶融流への注入による分散均一性を向上させることができます。これは、ヘイズが添加剤分布の不均一性を露呈する可能性がある薄肉射出成形において価値があります。Avient Corporationは、Hiformer Clearview液体透明化剤がポリマー溶融物全体で結晶化を均一に制御すると述べています。医療機器および医薬品包装用途では、目視可能な凝集物が製品不良につながる場合に液体システムが正当化されます。特殊な射出設備が広範な採用を制限しており、液体形態は性能プレミアムを支持できる用途に集中しています。
ポリマー別:PPが商業規模を支え、PETが最速成長基材として台頭
PPは2025年のポリマーセグメントの48.60%を占めました。包装、自動車、消費財における主要な半結晶性熱可塑性プラスチックです。無機核形成剤は、標準的な透明性とコスト管理が重要な場合に使用されます。有機アルファ型リン酸塩およびソルビトール誘導体剤は、より要求の厳しい加工のためにより高い結晶化温度を達成できます。ベータ型核形成剤は、靭性が主要な材料要件である自動車用途において耐衝撃性を向上させることができます。核形成剤および透明化剤市場は、複数の核形成剤化学が異なる加工および性能ニーズに対応できるため、引き続きPPに依存しています。
PETは2031年にかけてCAGR 7.15%で成長する見込みです。PET飲料ボトルにおけるリサイクル含有量の要件により、rPET加工における結晶化制御がより重要になっています。特定のリサイクル樹脂プロファイルに対して検証され、食品接触認可を取得したサプライヤーグレードは、コンバーターが代替することが困難です。この適格性確認作業は、核形成剤および透明化剤市場に開口部を生み出しています。ポリエチレンは、結晶化制御が機械的性能を支援する高密度ポリエチレンパイプコンパウンドおよび低密度ポリエチレンフィルムにおいて役割を持っています。ポリ乳酸およびバイオベースポリエステルは、化石ベースプラスチック使用削減を目的としたプログラムの下で添加剤開発においてより初期段階の材料であり続けています。
用途別:包装が収益と成長でリードし、自動車統合が深化
包装は2025年の用途セグメントの38.91%を占め、2031年にかけてCAGR 7.36%で成長する見込みです。消費者の透明性への嗜好、リサイクル可能なモノマテリアルの義務化、およびeコマース物流が、剛性と透明性を持つ容器への需要を支援しています。硬質食品容器、透明蓋、熱成形トレーは、核形成・透明化PPの中心的な用途です。ハイパー核形成は、機械的リサイクルを複雑にする多層構造なしに剛性と透明性を提供できます。PP家庭用品、パーソナルケア包装、化粧品ボトルなどの消費者製品も視覚的プレゼンテーションのために透明化剤を使用しています。電子機器包装およびデバイスハウジングは、核形成PPがより高価なエンジニアリングプラスチックを代替できる別の用途です。
自動車用途は、熱安定性と寸法制御を必要とする部品へと内装外観を超えて拡大しています。高温PP複合材プログラムは、要求の厳しい自動車部品に核形成剤アプローチを使用しています。電気自動車バッテリートレープログラムは、低密度、寸法精度、熱安定性を組み合わせたPP材料を必要としています。ベータ型核形成剤は、バッテリーエンクロージャーが衝撃エネルギーを吸収しなければならない場合に関連しています。農業用フィルムおよび工業用容器は、光学性能よりも加工効率が重要な場合に需要を加えます。これらの用途ニーズは、包装を最大の用途領域として維持しながら、核形成剤および透明化剤市場を透明包装を超えて拡大させています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
アジア太平洋は2026年の地域セグメントの41.58%を占め、2031年にかけてCAGR 7.23%で成長する見込みです。中国のPP生産能力は2020年の2,882万メトリックトンから2025年には4,917万メトリックトンに増加し、添加剤需要の広範な基盤を形成しています。このシフトは地場供給を拡大する一方、標準グレードにおける価格競争を激化させました。インドは、生産連動型インセンティブ(PLI)スキームの下でのポリマー加工能力投資と拡大する組織化小売セクターを通じて成長しています。核形成剤および透明化剤市場は、この地域において大規模なPPサプライチェーンと透明包装への需要増加から恩恵を受けています。
北米と欧州は、核形成剤および透明化剤市場内で技術的に要求の厳しい需要クラスターを形成しています。21 CFR 178.3295に基づくFDA食品接触認可は、米国およびカナダで使用されるソルビトールおよびノニトール誘導体透明化剤のアクセス要件です。メキシコは、北米OEMとの自動車製造リンクを通じて需要を加えています。欧州の規制要件は、rPET核形成剤およびリサイクル適合PP透明化剤への需要を支援しています。ドイツは、ALTANA AGの存在と自動車PP部品生産を組み合わせています。北欧諸国もコンプライアンス主導の再配合需要を提供しています。これらの条件は、検証済み製品と規制サポートを持つサプライヤーを有利にしています。
南米および中東・アフリカは、ポリマー加工活動が成長している小規模な地域セグメントです。ブラジルは食品および農業包装生産を通じて南米需要をリードしています。サウジアラビアの拡大する下流石油化学セクターは、国内PP用途の多様化に伴い特殊添加剤への需要を高めています。アルゼンチン、ASEAN諸国、および中東・アフリカのその他の地域は、組織化小売の発展と医薬品包装の成長を通じて需要を加えています。ADEKA CORPORATIONは韓国のTRANSPAREX製造工場に65億円(約43.3 ミリオン 米ドル)の投資を発表し、2028年11月の商業運転開始を目標としています。この投資は、グローバルサプライチェーンにおけるアジア太平洋の戦略的役割を示しています。

競合環境
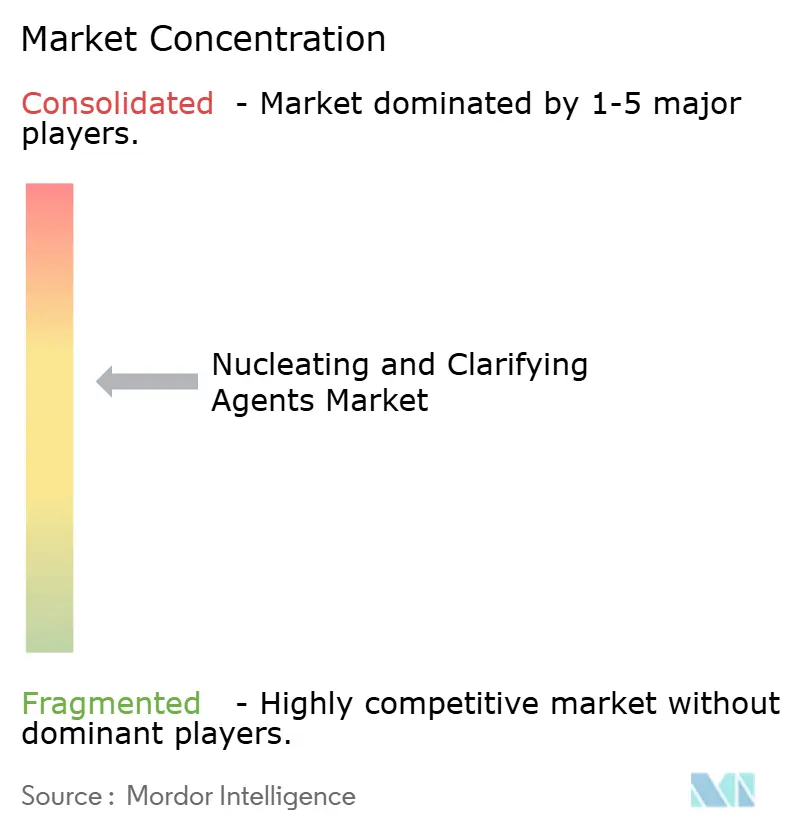
核形成剤および透明化剤市場は中程度に集中しており、上位5社にはMilliken、ADEKA CORPORATION、BASF、Avient Corporation、CLARIANTが含まれます。New Japan Chemical Group、HPL Additives Limited、GCH TECHNOLOGY CO.,LTD.、および地域のマスターバッチ専門企業がコモディティ核形成グレードで競合しています。Millikenは2026年7月にインドでMillad ClearX 9000の専用商業生産能力を開始しました。この動きにより、包装および消費財顧客向けの第5世代透明化剤供給へのアクセスが向上します。また、アジア太平洋における光学性能と供給近接性の基準を引き上げています。
ADEKA CORPORATIONは2026年9月に韓国の新しいTRANSPAREX製造工場を発表しました。65億円(約43.3 ミリオン 米ドル)の投資は、同社9年ぶりの樹脂添加剤能力投資であり、2028年11月の商業目標を持っています。CLARIANTは2025年6月に、米国、欧州、メルコスール、中国、日本で食品接触認可を取得したAddWorks PPA 101 FGを発売しました。これらの行動は、能力、規制適格性確認、および進化する加工要件向けに設計された製品への注力を示しています。核形成剤および透明化剤市場は、実証されたコンプライアンスサポートへの依存度が高まっています。中国サプライヤーはコスト競争を通じてコモディティグレードでシェアを拡大し続けています。グローバルサプライヤーは、保護された、コンプライアンス検証済みの、プレミアム配合物に注力することで対応しています。
特定の機械的リサイクル樹脂プロファイルに対して検証されたrPET向け核形成グレードには引き続き開口部があります。バイオベース核形成代替品も、化石ベースプラスチック削減への取り組みと一致しています。Evonik Industries AGは、安全性とトレーサビリティ要件が厳格な医療機器ポリマー向け高純度特殊核形成剤においてニッチを持っています。PlastiblendおよびPolyvel Inc.はマスターバッチ流通を使用して小規模コンバーターにリーチしています。ALTANA AGおよびImerysは、自動車および技術成形用途向けの特殊添加剤および鉱物核形成剤ポートフォリオを提供しています。核形成剤および透明化剤市場は、価格主導の標準グレードと適格性確認障壁を持つ差別化配合物の間で分断されたままです。
核形成剤および透明化剤産業リーダー
Milliken
ADEKA CORPORATION
BASF
Avient Corporation
CLARIANT
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年7月:Millikenは、透明性と加工効率の向上を目的としたポリプロピレン向け次世代透明化剤Millad ClearX 9000の商業生産を開始しました。専用能力は、食品包装、消費者製品、医療、および工業用PP用途における透明化剤への需要増加を支援します。
- 2025年6月:CLARIANTはポリオレフィン押出向けPFASフリーポリマー加工助剤AddWorks PPA 101 FGを発売しました。この開発は、PFAS(ペルフルオロアルキル物質およびポリフルオロアルキル物質)フリー配合物へのシフトに対応しながらポリオレフィン加工効率と表面品質を向上させる添加剤ソリューションを拡大することで、核形成剤および透明化剤市場を支援します。


グローバル核形成剤および透明化剤市場レポートスコープ
核形成剤および透明化剤は、ポリマーの結晶化挙動と光学特性を改質するために使用される添加剤です。結晶形成の制御、材料透明性の向上、加工および性能特性の強化を助けます。
核形成剤および透明化剤市場は、剤タイプ、形態、ポリマー、用途、地域別にセグメント化されています。剤タイプ別では、市場は核形成剤と透明化剤にセグメント化されています。形態別では、市場は粉末、顆粒、液体にセグメント化されています。ポリマー別では、市場はポリプロピレン(PP)、ポリエチレン(PE)、ポリエチレンテレフタレート(PET)、その他のポリマーにセグメント化されています。用途別では、市場は包、消費者製品、自動車、電子機器、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における核形成剤および透明化剤の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| 核形成剤 |
| 透明化剤 |
| 粉末 |
| 顆粒 |
| 液体 |
| ポリプロピレン(PP) |
| ポリエチレン(PE) |
| ポリエチレンテレフタレート(PET) |
| その他のポリマー |
| 包装 |
| 消費者製品 |
| 自動車 |
| 電子機器 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他 |
| 剤タイプ別 | 核形成剤 | |
| 透明化剤 | ||
| 形態別 | 粉末 | |
| 顆粒 | ||
| 液体 | ||
| ポリマー別 | ポリプロピレン(PP) | |
| ポリエチレン(PE) | ||
| ポリエチレンテレフタレート(PET) | ||
| その他のポリマー | ||
| 用途別 | 包装 | |
| 消費者製品 | ||
| 自動車 | ||
| 電子機器 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他 | ||


レポートで回答される主要な質問
核形成剤および透明化剤市場の規模はどのくらいですか?
核形成剤および透明化剤市場は2026年に443.96 ミリオン 米ドルであり、2031年までに603.99 ミリオン 米ドルに達する見込みです。
核形成剤および透明化剤への需要を牽引しているものは何ですか?
透明でリサイクル可能なPP包装、リサイクルPET加工ニーズ、および高速成形サイクルが需要を支援しています。
2031年にかけて最も速く成長する剤タイプはどれですか?
透明化剤は食品包装、医薬品容器、医療機器に支えられ、2031年にかけてCAGR 6.84%で成長する見込みです。
2031年にかけて最も速く成長するポリマーはどれですか?
PETはリサイクル含有量要件が結晶化制御の必要性を高めるにつれ、2031年にかけてCAGR 7.15%で成長する見込みです。
最終更新日:



