
Taille et part du marché des lentilles en Amérique du Nord et au Moyen-Orient
Analyse du marché des lentilles en Amérique du Nord et au Moyen-Orient par Mordor Intelligence
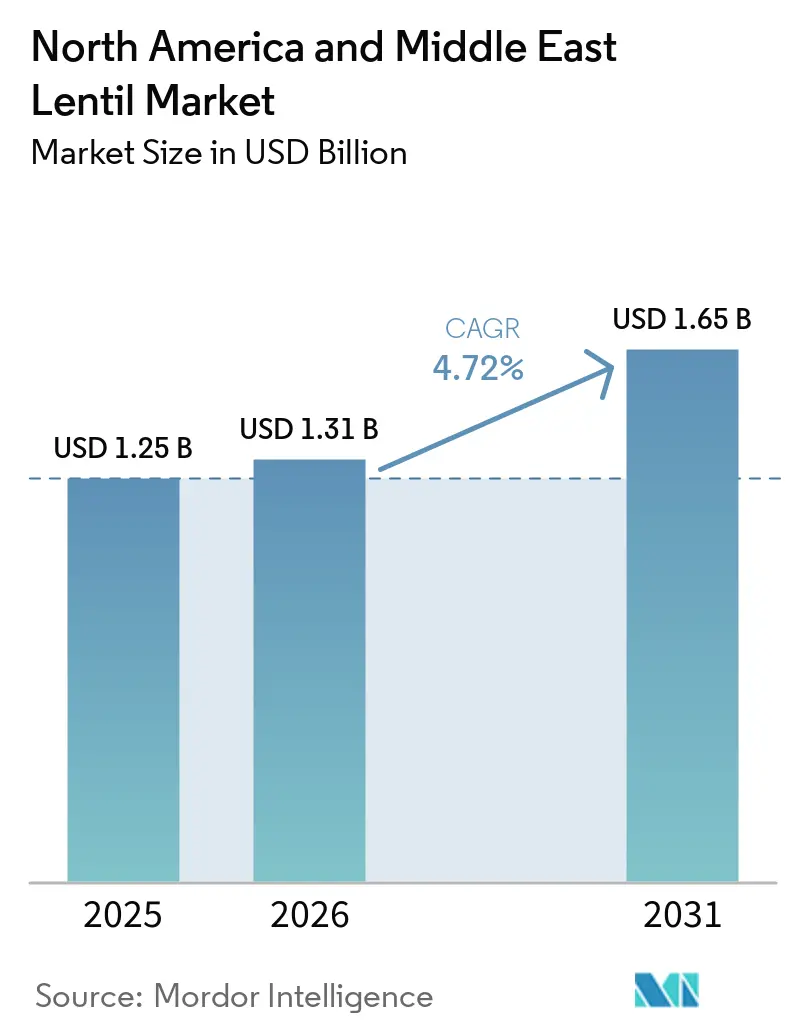
La taille du marché des lentilles en Amérique du Nord et au Moyen-Orient était évaluée à 1,25 milliard USD en 2025 et est estimée à 1,31 milliard USD en 2026. Le marché devrait atteindre 1,65 milliard USD d'ici 2031, avec un CAGR de 4,72 % de 2026 à 2031. La demande sur l'ensemble du marché est soutenue par la formulation d'aliments à base de plantes, les achats liés à la sécurité alimentaire et l'expansion des capacités de transformation. La grande récolte du Canada a accru l'offre exportable disponible, tandis que la baisse de la production turque a renforcé la demande d'importations au Moyen-Orient. Les transformateurs cherchent à obtenir des rendements plus élevés grâce au nettoyage, au décorticage, à la mouture et à la production d'ingrédients protéiques plutôt qu'à la vente de lentilles entières seules. Le marché est également soumis à des pressions liées aux maladies des cultures, aux changements de politique commerciale et aux contraintes logistiques à l'exportation.
Points clés du rapport
- Par géographie, le Moyen-Orient détenait 83,3 % de la part du marché des lentilles en Amérique du Nord et au Moyen-Orient en 2025, tandis que l'Amérique du Nord devrait être la région à la croissance la plus rapide, avec un CAGR de 7,4 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de protéines végétales | +1.1% | Amérique du Nord et Moyen-Orient, avec la plus forte concentration aux États-Unis, au Canada, en Turquie et aux Émirats arabes unis (EAU) | Moyen terme (2-4 ans) |
| Programmes gouvernementaux de nutrition et de sécurité alimentaire | +0.9% | Plus fort en Égypte et en Turquie, avec une pertinence secondaire aux États-Unis | Long terme (≥ 4 ans) |
| Expansion des incitations aux rotations de cultures respectueuses du climat | +0.7% | Canada et États-Unis, avec des retombées limitées au Mexique | Moyen terme (2-4 ans) |
| Modernisation du tri optique améliorant la récupération de produits de qualité supérieure | +0.6% | Canada, États-Unis, Turquie et installations de transformation émergentes aux Émirats arabes unis | Court terme (≤ 2 ans) |
| Plateformes de réexportation transfrontalières au Moyen-Orient | +0.7% | Turquie et Émirats arabes unis, avec l'Égypte comme point de redistribution secondaire | Long terme (≥ 4 ans) |
| Farine de lentilles et reformulation protéique en Amérique du Nord | +0.5% | États-Unis et Canada, avec une exposition précoce limitée au Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de protéines végétales
Les lentilles gagnent en pertinence en tant qu'ingrédient protéique végétal car elles peuvent être incorporées directement dans un large éventail de formulations alimentaires plutôt que d'être limitées aux applications d'isolats protéiques. Une revue de 2024 publiée dans Advances in Colloid and Interface Science a identifié les protéines de lentilles comme une alternative abordable, riche en protéines, nutritive et fonctionnelle aux protéines d'origine animale, avec des applications potentielles dans les aliments et les boissons, notamment les analogues de viande et d'autres produits à valeur ajoutée. La polyvalence des lentilles soutient également des applications dans les produits de boulangerie, les pâtes, les snacks extrudés, les boissons protéinées et les alternatives végétales à la viande, créant une demande supplémentaire pour les lentilles entières et les formes transformées telles que la farine de lentilles et les concentrés de protéines. Aux États-Unis, le cadre MyPlate du Département de l'agriculture des États-Unis (USDA) inclut les haricots, les pois et les lentilles dans le groupe des aliments protéiques et les identifie comme des options protéiques végétariennes et véganes, soutenant leur rôle établi en tant qu'aliments protéiques végétaux. L'expansion de ces applications crée une demande à valeur ajoutée pour les lentilles sur le marché des lentilles en Amérique du Nord et au Moyen-Orient, tout en encourageant les transformateurs à développer des capacités de décorticage, de mouture, de production de farine et d'autres activités de transformation d'ingrédients. Cela élargit la base de demande au-delà de la consommation traditionnelle de lentilles entières et soutient une utilisation accrue des lentilles comme ingrédient dans la fabrication alimentaire grand public.
Programmes gouvernementaux de nutrition et de sécurité alimentaire
Les programmes gouvernementaux de sécurité alimentaire et de nutrition peuvent soutenir la demande de lentilles en réduisant les contraintes de financement et d'accessibilité liées aux achats d'aliments de base. En mars 2026, l'Égypte a prolongé l'exemption des lentilles, du riz et des haricots de l'exigence de couverture en espèces à 100 % pour les importations jusqu'au 15 mars 2027, contribuant à réduire la charge de financement initiale pour les importateurs et à soutenir la continuité de l'approvisionnement en aliments de base[1]. De plus, le budget de l'exercice 2026/27 de l'Égypte a alloué 175,3 milliards EGP (3,4 milliards USD) aux subventions alimentaires, soit une augmentation de 10 % par rapport à l'année précédente, bénéficiant à plus de 60 millions de citoyens, selon le ministère des Finances de l'Égypte[2]. Ces mesures soutiennent la demande de lentilles en améliorant la capacité des importateurs à maintenir les approvisionnements et en aidant les consommateurs à accéder aux aliments de base subventionnés malgré les pressions sur les prix et le financement. Pour le marché des lentilles en Amérique du Nord et au Moyen-Orient, ces interventions gouvernementales sont particulièrement pertinentes car les marchés du Moyen-Orient dépendent des légumineuses importées pour compléter l'offre intérieure, ce qui rend les conditions de financement des importations et les programmes de subventions alimentaires des mécanismes importants de soutien à la demande.
Expansion des incitations aux rotations de cultures respectueuses du climat
Le soutien gouvernemental à l'agriculture respectueuse du climat accroît la valeur économique des lentilles au sein des systèmes de rotation des cultures, notamment au Canada. En février 2025, Agriculture et Agroalimentaire Canada a annoncé un financement de 35,3 millions CAD (25,4 millions USD) pour soutenir les agriculteurs adoptant des pratiques améliorant la durabilité environnementale, notamment la diversification des cultures et la gestion des nutriments[3]. La rotation des cultures est particulièrement pertinente pour les lentilles car les légumineuses fixent l'azote atmosphérique, réduisant potentiellement les besoins en engrais et les émissions associées dans les cultures suivantes. Le projet ACTIVATing de Génome Canada estime en outre que l'amélioration des systèmes de rotation lentilles-blé pourrait générer plus de 1,2 milliard USD d'économies sur les coûts des engrais et réduire 3 millions de tonnes métriques d'émissions de gaz à effet de serre liées aux engrais sur 20 ans. Ces incitations et initiatives de recherche renforcent le rôle des lentilles au-delà de leur valeur directe en tant que culture, soutenant l'adoption par les producteurs et augmentant la demande potentielle d'approvisionnement en lentilles traçables et à faibles émissions sur le marché des lentilles en Amérique du Nord et au Moyen-Orient.
Farine de lentilles et reformulation protéique en Amérique du Nord
Les fabricants d'aliments nord-américains intègrent de plus en plus la farine de lentilles et d'autres ingrédients à base de légumineuses dans les pâtes, les produits de boulangerie, les snacks, les céréales et d'autres aliments emballés, soutenus par la préférence des consommateurs pour les options alimentaires végétales et véganes sur les marchés alimentaires développés. Les ingrédients à base de lentilles permettent aux fabricants d'améliorer le profil nutritionnel de formats alimentaires familiers tout en répondant à la demande de produits pratiques et riches en protéines. Pulse Canada note que les pâtes de blé contenant 25 % de farine de lentilles peuvent prétendre à la mention « Bonne source de protéines » aux États-Unis selon les exigences de la Food and Drug Administration (FDA), offrant une opportunité de formulation définie pour la farine de lentilles dans les aliments emballés conventionnels. Cela soutient l'utilisation des lentilles au-delà de la consommation traditionnelle de légumineuses entières et crée une demande supplémentaire de la part des fabricants d'aliments à la recherche d'ingrédients protéiques et fibreux d'origine végétale. La tendance accroît également l'importance d'une qualité de farine constante, de performances fonctionnelles et d'un approvisionnement fiable, soutenant la transformation à valeur ajoutée et offrant aux fournisseurs de lentilles canadiens et américains des voies d'accès supplémentaires au marché.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification des épidémies de ravageurs et de maladies | -0.6% | Canada et États-Unis, avec un impact secondaire en Turquie | Court terme (≤ 2 ans) |
| Volatilité des prix liée aux droits de douane dans les principaux centres d'importation | -0.8% | Turquie, Égypte, Émirats arabes unis et canal commercial Canada-États-Unis | Moyen terme (2-4 ans) |
| Goulots d'étranglement logistiques dans les conteneurs et à l'intérieur des terres | -0.5% | Canada, États-Unis et délais d'importation aux Émirats arabes unis | Court terme (≤ 2 ans) |
| Commercialisation limitée de variétés tolérantes à la chaleur | -0.3% | Turquie, Égypte, Émirats arabes unis et zones de production du sud des États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensification des épidémies de ravageurs et de maladies
La pression des maladies peut réduire les rendements et augmenter les coûts de protection des cultures pour les producteurs de lentilles. Le rapport d'enquête 2025 de Saskatchewan Pulse Growers a identifié des symptômes de complexe de pourriture racinaire dans 84 % des 61 cultures de lentilles examinées, tandis que la mesure de prévalence au niveau des champs du rapport indiquait une occurrence globale de 86 % dans les champs examinés. L'anthracnose a également été détectée dans 69 % des cultures examinées. Ces résultats mettent en évidence les risques de production auxquels sont confrontées les régions canadiennes de culture des lentilles, ce qui peut contraindre la production commercialisable pour les marchés de lentilles en Amérique du Nord et au Moyen-Orient. La brûlure ascochytaire nécessite en outre une gestion intégrée par la rotation des cultures, le traitement des semences et l'application de fongicides foliaires. Une pression persistante des maladies peut augmenter les coûts de production, réduire la qualité des cultures et affecter les rendements des producteurs, influençant potentiellement les décisions futures concernant les superficies et la disponibilité des lentilles pour les marchés d'exportation.
Commercialisation limitée de variétés tolérantes à la chaleur
Le stress thermique reste une contrainte de production dans les régions de culture des lentilles plus chaudes, où les températures élevées peuvent réduire les performances des cultures et limiter la stabilité de la production. Une étude de 2025 publiée dans Scientific Reports a évalué les génotypes de lentilles pour la tolérance à la chaleur à l'aide d'indices de tolérance au stress, soulignant la nécessité continue d'identifier et de développer des variétés capables de maintenir leurs performances à des températures élevées. Les résultats indiquent que la tolérance à la chaleur reste une priorité active de sélection plutôt qu'une solution commerciale entièrement résolue. Les zones de production en Turquie, en Égypte et dans le sud des États-Unis sont particulièrement exposées à des conditions de températures plus élevées, tandis que la disponibilité limitée de variétés améliorées tolérantes à la chaleur peut restreindre les options de production locale et accroître la dépendance aux importations provenant de régions de culture plus fraîches. Des organisations de recherche telles que le Centre international de recherche agricole dans les zones arides (ICARDA) continuent de développer des variétés de lentilles respectueuses du climat pour améliorer la résilience à la chaleur et à d'autres stress environnementaux. Une commercialisation plus large dépendra de la multiplication des semences, de l'adoption par les producteurs et de la validation dans les conditions de production locales. Jusqu'à ce que ces variétés soient plus largement disponibles, le stress thermique et la variabilité de production associée sont susceptibles de rester des contraintes pour le marché des lentilles en Amérique du Nord et au Moyen-Orient.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
Moyen-Orient
Le Moyen-Orient représentait 83,3 % de la part du marché des lentilles en Amérique du Nord et au Moyen-Orient en 2025, porté par une consommation régionale élevée et une dépendance aux importations. La Turquie est le plus grand consommateur de la région et est devenue plus dépendante des importations après que la production intérieure a chuté à 260 000 tonnes métriques en 2025, contre 476 000 tonnes métriques en 2024. L'Égypte soutient les importations de lentilles grâce à son système de subventions alimentaires et à l'exemption de couverture en espèces de la Banque centrale d'Égypte (BCE) de mars 2026, tandis que les Émirats arabes unis soutiennent la redistribution alimentaire via le port de Jebel Ali et son réseau logistique plus large. Ces pays combinent des fonctions de demande intérieure, de transformation et de commerce, renforçant la position dominante du Moyen-Orient sur le marché des lentilles en Amérique du Nord et au Moyen-Orient.
Amérique du Nord
L'Amérique du Nord est la région géographique à la croissance la plus rapide, avec une expansion prévue à un CAGR de 7,4 % de 2026 à 2031. Selon la Commission canadienne des grains, le Canada a produit un record de 3,4 millions de tonnes métriques de lentilles en 2025, soit 38,2 % au-dessus de la production de 2024 et 40,6 % au-dessus de la moyenne sur 10 ans, la Saskatchewan représentant 86,2 % de la production de l'ouest canadien. Selon le Service de recherche économique du Département de l'agriculture des États-Unis (USDA ERS), les États-Unis ont augmenté les superficies consacrées aux lentilles de 8 % en 2025. La croissance de l'Amérique du Nord est soutenue par sa grande base de production et l'utilisation croissante des lentilles dans des applications à valeur ajoutée, notamment la farine, les ingrédients protéiques et d'autres intrants alimentaires.
Le rôle de l'Amérique du Nord sur le marché est renforcé par sa position à la fois de grande base de production et de source d'ingrédients de lentilles transformées. La production à grande échelle du Canada fournit une offre exportable substantielle, tandis que les États-Unis contribuent à la transformation intérieure et à la demande d'ingrédients alimentaires. La combinaison de la production agricole et de la transformation à valeur ajoutée crée une demande supplémentaire au-delà de la consommation de lentilles entières et soutient la croissance plus rapide de la région jusqu'en 2031.
Paysage concurrentiel
Le marché des lentilles en Amérique du Nord et au Moyen-Orient comprend des producteurs indépendants, des négociants agricoles, des transformateurs, des exportateurs, des importateurs et des entreprises d'ingrédients alimentaires dans les deux régions. En Amérique du Nord, la concurrence est centrée sur l'origination des lentilles, la transformation, la commercialisation, la logistique d'exportation et la production d'ingrédients à valeur ajoutée, notamment au Canada et aux États-Unis. Le Canada est une grande base d'approvisionnement, avec l'Inde, la Turquie et les Émirats arabes unis parmi ses principaux marchés d'exportation de lentilles, reliant directement les producteurs nord-américains aux centres de demande du Moyen-Orient. Au Moyen-Orient, la concurrence est plus étroitement associée aux achats d'importation, au négoce de matières premières, à la transformation, à la distribution et à la réexportation, la Turquie et les Émirats arabes unis servant de marchés commerciaux importants. L'Égypte est également un marché d'importation important, s'approvisionnant en lentilles auprès du Canada, de l'Australie, de la Russie, de la Turquie et du Kazakhstan. Ces différents rôles de marché créent une concurrence tout au long de la chaîne d'approvisionnement, les entreprises se concurrençant sur le coût d'approvisionnement, la qualité des produits, les capacités de transformation, la fiabilité de l'approvisionnement et l'accès aux réseaux de distribution internationaux et régionaux.
Les sociétés de négoce dont les opérations couvrent les régions productrices et consommatrices renforcent leur position concurrentielle. En août 2024, Louis Dreyfus Company a créé une unité commerciale mondiale dédiée aux légumineuses, axée initialement sur les pois jaunes, les pois chiches, les lentilles rouges, les fèves et les pois d'Angole. La société a spécifiquement identifié le Moyen-Orient comme un marché importateur majeur et a mis en avant ses capacités d'origination en Australie et au Canada ainsi que sa présence commerciale sur les principaux marchés de consommation. Ce type de modèle commercial intégré permet aux entreprises de connecter les origines nord-américaines et autres avec les acheteurs du Moyen-Orient tout en gérant les risques d'approvisionnement, de logistique et de marché. En Égypte, la prolongation par la Banque centrale de l'exemption de couverture en espèces pour les lentilles, les haricots et le riz jusqu'au 15 mars 2027 en mars 2026 soutient également l'environnement opérationnel des importateurs alimentaires en réduisant la charge de financement initiale sur les transactions éligibles.
La transformation et les ingrédients à valeur ajoutée émergent comme des facteurs de différenciation concurrentielle supplémentaires dans les deux régions. Les entreprises nord-américaines investissent dans des capacités de transformation permettant aux lentilles de dépasser le commerce de graines entières pour accéder à la farine, aux ingrédients protéiques, aux concentrés et à d'autres applications alimentaires, tandis que les transformateurs et négociants du Moyen-Orient bénéficient de leur proximité avec de grands marchés de consommation et de réseaux établis d'importation-distribution. L'infrastructure d'exportation du Canada reste particulièrement importante car de grands volumes de lentilles sont acheminés vers des marchés outre-mer, notamment la Turquie et les EAU. Les entreprises ayant accès à une infrastructure efficace de nettoyage, de décorticage, de calibrage, de mouture, de tri, de stockage et de logistique peuvent donc se concurrencer à la fois sur la qualité des produits et le coût livré. Dans l'ensemble, le paysage concurrentiel est façonné par la force de production et d'exportation nord-américaine, les réseaux d'importation et de distribution du Moyen-Orient, le négoce agricole interrégional et l'investissement croissant dans la transformation à valeur ajoutée des légumineuses.
Développements industriels récents dans Marché des lentilles en Amérique du Nord et au Moyen-Orient
- Juillet 2026 : Le gouvernement du Canada a annoncé la Stratégie de la porte d'entrée du port de Vancouver, proposant une expansion de 50 % de la capacité de manutention des conteneurs du port, bénéficiant directement aux exportateurs de légumineuses dépendant des expéditions de lentilles en conteneurs.
- Mars 2026 : Protéines Industries Canada a investi 3,99 millions CAD (2,88 millions USD) avec AGT Foods et Sweet Nutrition pour développer des ingrédients améliorés à base de pois, de lentilles et de fèves en utilisant des technologies de traitement thermique-humide, de mélange et d'extrusion dans l'installation d'extrusion d'AGT Foods à Regina, en Saskatchewan, au Canada.
- Mars 2026 : La Banque centrale d'Égypte a prolongé l'exemption permettant aux importateurs de lentilles, de riz et de haricots d'éviter l'exigence de couverture en espèces à 100 % pour les importations commerciales jusqu'au 15 mars 2027. La mesure réduit la charge de financement initiale pour les importateurs et a été introduite pour soutenir le flux continu de produits alimentaires essentiels.
Périmètre du rapport sur le marché des lentilles en Amérique du Nord et au Moyen-Orient
La lentille est la graine comestible d'une plante légumineuse (Lens culinaris), cultivée principalement pour la consommation humaine. Les lentilles sont riches en protéines végétales, en fibres alimentaires, en vitamines et en minéraux, ce qui en fait un ingrédient important dans les soupes, les ragoûts, les currys, les salades et d'autres produits alimentaires. Les lentilles sont appréciées pour leur teneur nutritionnelle, leur polyvalence dans les applications alimentaires et leur rôle dans l'agriculture durable grâce à leur capacité à fixer l'azote atmosphérique et à améliorer la fertilité des sols.
Le rapport sur le marché des lentilles en Amérique du Nord et au Moyen-Orient est segmenté par géographie (Amérique du Nord et Moyen-Orient). Le rapport comprend une analyse de la production (volume), une analyse de la consommation (valeur et volume), une analyse des importations (valeur et volume), une analyse des exportations (valeur et volume), une analyse et des prévisions des tendances des prix de gros, une liste des acteurs clés, et plus encore. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
| États-Unis | Analyse de la production (superficie récoltée, rendement et volume de production) | Analyse de la consommation (valeur et volume de consommation) |
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | ||
| Analyse et prévisions des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructure | ||
| Analyse de la saisonnalité | ||
| Canada | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | ||
| Analyse et prévisions des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructure | ||
| Analyse de la saisonnalité | ||
| Mexique | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | ||
| Analyse et prévisions des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructure | ||
| Analyse de la saisonnalité | ||
| Moyen-Orient | Égypte | Analyse de la production (superficie récoltée, rendement et volume de production) |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | ||
| Analyse et prévisions des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructure | ||
| Analyse de la saisonnalité | ||
| Émirats arabes unis | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | ||
| Analyse et prévisions des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructure | ||
| Analyse de la saisonnalité | ||
| Turquie | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | ||
| Analyse et prévisions des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructure | ||
| Analyse de la saisonnalité | ||
| Amérique du Nord | États-Unis | Analyse de la production (superficie récoltée, rendement et volume de production) | Analyse de la consommation (valeur et volume de consommation) |
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | |||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | |||
| Analyse et prévisions des tendances des prix de gros | |||
| Cadre réglementaire | |||
| Liste des acteurs clés | |||
| Logistique et infrastructure | |||
| Analyse de la saisonnalité | |||
| Canada | Analyse de la production (superficie récoltée, rendement et volume de production) | ||
| Analyse de la consommation (valeur et volume de consommation) | |||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | |||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | |||
| Analyse et prévisions des tendances des prix de gros | |||
| Cadre réglementaire | |||
| Liste des acteurs clés | |||
| Logistique et infrastructure | |||
| Analyse de la saisonnalité | |||
| Mexique | Analyse de la production (superficie récoltée, rendement et volume de production) | ||
| Analyse de la consommation (valeur et volume de consommation) | |||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | |||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | |||
| Analyse et prévisions des tendances des prix de gros | |||
| Cadre réglementaire | |||
| Liste des acteurs clés | |||
| Logistique et infrastructure | |||
| Analyse de la saisonnalité | |||
| Moyen-Orient | Égypte | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | |||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | |||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | |||
| Analyse et prévisions des tendances des prix de gros | |||
| Cadre réglementaire | |||
| Liste des acteurs clés | |||
| Logistique et infrastructure | |||
| Analyse de la saisonnalité | |||
| Émirats arabes unis | Analyse de la production (superficie récoltée, rendement et volume de production) | ||
| Analyse de la consommation (valeur et volume de consommation) | |||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | |||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | |||
| Analyse et prévisions des tendances des prix de gros | |||
| Cadre réglementaire | |||
| Liste des acteurs clés | |||
| Logistique et infrastructure | |||
| Analyse de la saisonnalité | |||
| Turquie | Analyse de la production (superficie récoltée, rendement et volume de production) | ||
| Analyse de la consommation (valeur et volume de consommation) | |||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | |||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | |||
| Analyse et prévisions des tendances des prix de gros | |||
| Cadre réglementaire | |||
| Liste des acteurs clés | |||
| Logistique et infrastructure | |||
| Analyse de la saisonnalité | |||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des lentilles en Amérique du Nord et au Moyen-Orient ?
La taille du marché des lentilles en Amérique du Nord et au Moyen-Orient est estimée à 1,31 milliard USD en 2026 et devrait atteindre 1,65 milliard USD d'ici 2031.
Quel CAGR est prévu pour les lentilles en Amérique du Nord et au Moyen-Orient ?
Le marché devrait croître à un CAGR de 4,72 % de 2026 à 2031.
Quels facteurs soutiennent la transformation des lentilles en Amérique du Nord ?
L'utilisation de farine de lentilles, la reformulation alimentaire axée sur les protéines, le tri optique et les investissements dans la transformation soutiennent des utilisations à plus haute valeur ajoutée des lentilles.
Quels défis affectent l'offre et le commerce des lentilles ?
La pression des maladies, l'incertitude tarifaire, les contraintes logistiques et la disponibilité limitée de variétés tolérantes à la chaleur peuvent affecter la production, les coûts et la fiabilité des livraisons.