
Marktgröße und Marktanteile für Linsen in Nordamerika und dem Nahen Osten
Analyse des Linsenmarkts in Nordamerika und dem Nahen Osten von Mordor Intelligence
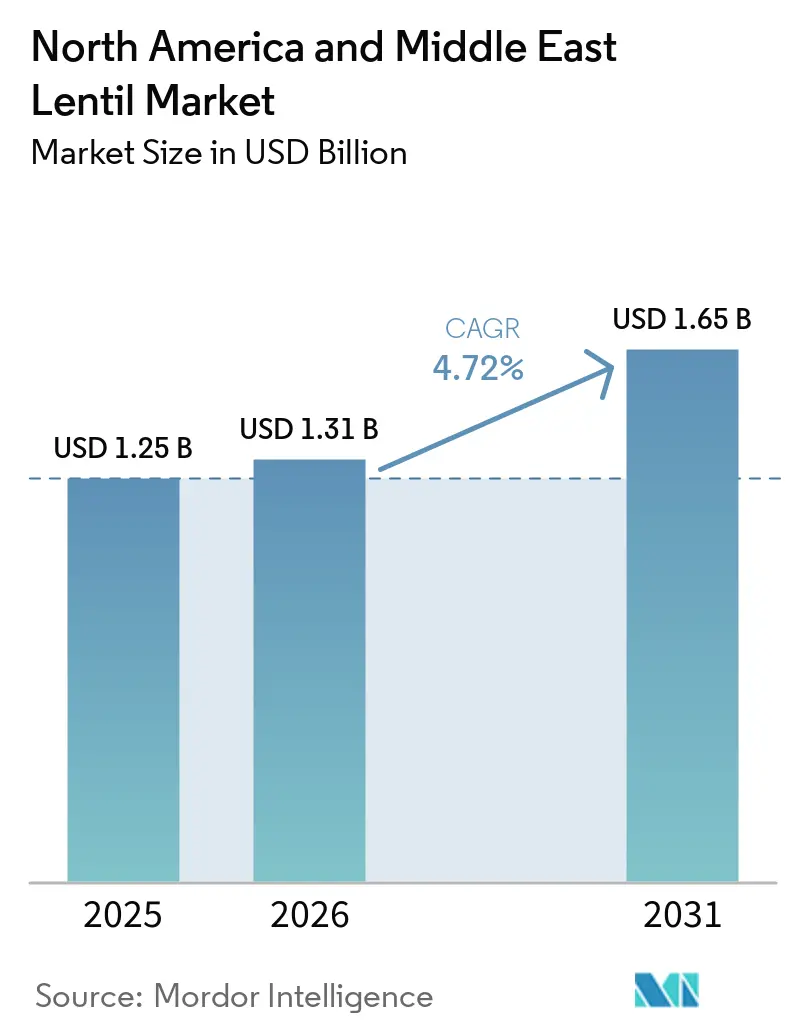
Die Marktgröße des Linsenmarkts in Nordamerika und dem Nahen Osten wurde im Jahr 2025 auf 1,25 Milliarden USD geschätzt und wird für 2026 auf 1,31 Milliarden USD veranschlagt. Es wird prognostiziert, dass der Markt bis 2031 einen Wert von 1,65 Milliarden USD erreichen wird, mit einer CAGR von 4,72 % von 2026 bis 2031. Die Nachfrage auf dem Markt wird durch pflanzliche Lebensmittelformulierungen, Beschaffung zur Ernährungssicherheit und den Ausbau der Verarbeitungskapazitäten gestützt. Kanadas große Ernte hat das verfügbare Exportangebot erhöht, während die rückläufige türkische Produktion die Importnachfrage im Nahen Osten verstärkt hat. Verarbeiter streben höhere Erträge aus Reinigung, Schälen, Mahlen und der Herstellung von Proteinzutaten an, anstatt ausschließlich ganze Linsen zu verkaufen. Der Markt steht zudem unter Druck durch Pflanzenkrankheiten, handelspolitische Änderungen und Einschränkungen in der Exportlogistik.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie hielt der Nahe Osten im Jahr 2025 einen Marktanteil von 83,3 % am Linsenmarkt in Nordamerika und dem Nahen Osten, während Nordamerika mit einer CAGR von 7,4 % von 2026 bis 2031 als die am schnellsten wachsende Region prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach pflanzlichen Proteinen | +1.1% | Nordamerika und Naher Osten, mit höchster Konzentration in den Vereinigten Staaten, Kanada, der Türkei und den Vereinigten Arabischen Emiraten (VAE) | Mittelfristig (2–4 Jahre) |
| Staatliche Ernährungs- und Ernährungssicherheitsprogramme | +0.9% | Am stärksten in Ägypten und der Türkei, mit nachrangiger Relevanz in den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Ausbau klimafreundlicher Anreize zur Fruchtfolge | +0.7% | Kanada und die Vereinigten Staaten, mit begrenzten Ausstrahlungseffekten auf Mexiko | Mittelfristig (2–4 Jahre) |
| Optische Sortieraufrüstungen zur Steigerung der Ausbeute an Premiumqualität | +0.6% | Kanada, die Vereinigten Staaten, die Türkei und aufstrebende Verarbeitungsanlagen in den Vereinigten Arabischen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Re-Export-Hubs im Nahen Osten | +0.7% | Türkei und Vereinigte Arabische Emirate, mit Ägypten als sekundärem Umschlagpunkt | Langfristig (≥ 4 Jahre) |
| Linsenmehl und Proteinreformulierung in Nordamerika | +0.5% | Die Vereinigten Staaten und Kanada, mit begrenzter Frühphasenexposition in Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach pflanzlichen Proteinen
Linsen gewinnen als pflanzliche Proteinzutat an Bedeutung, da sie direkt in eine breite Palette von Lebensmittelformulierungen eingearbeitet werden können und nicht auf Proteinisolat-Anwendungen beschränkt sind. Eine Übersichtsarbeit aus dem Jahr 2024 in Advances in Colloid and Interface Science identifizierte Linsenproteine als erschwingliche, proteinreiche, nahrhafte und funktionelle Alternative zu tierischen Proteinen mit potenziellen Anwendungen in Lebensmitteln und Getränken, einschließlich Fleischanaloga und anderer Mehrwertprodukte. Die Vielseitigkeit von Linsen unterstützt auch Anwendungen in Backwaren, Nudeln, extrudierten Snacks, Proteingetränken und pflanzlichen Fleischalternativen, was eine zusätzliche Nachfrage sowohl nach ganzen Linsen als auch nach verarbeiteten Formen wie Linsenmehl und Proteinkonzentraten schafft. In den Vereinigten Staaten schließt das MyPlate-Rahmenwerk des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) Bohnen, Erbsen und Linsen in die Gruppe der Proteinlebensmittel ein und identifiziert sie als vegetarische und vegane Proteinoptionen, was ihre etablierte Rolle als pflanzliche Proteinlebensmittel unterstützt. Die Ausweitung dieser Anwendungen schafft eine Mehrwertnachfrage nach Linsen im Linsenmarkt Nordamerika und Naher Osten und ermutigt Verarbeiter, Kapazitäten beim Schälen, Mahlen, der Mehlproduktion und anderen Zutatenverarbeitungsaktivitäten aufzubauen. Dies verbreitert die Nachfragebasis über den traditionellen Konsum ganzer Linsen hinaus und unterstützt eine stärkere Verwendung von Linsen als Zutat in der industriellen Lebensmittelherstellung.
Staatliche Ernährungs- und Ernährungssicherheitsprogramme
Staatliche Ernährungssicherheits- und Ernährungsprogramme können die Linsennachfrage unterstützen, indem sie Finanzierungs- und Erschwinglichkeitshürden bei der Beschaffung von Grundnahrungsmitteln abbauen. Im März 2026 verlängerte Ägypten die Befreiung von Linsen, Reis und Bohnen von der 100-prozentigen Bardeckungsanforderung für Importe bis zum 15. März 2027, was die Vorabfinanzierungsbelastung für Importeure verringert und die Kontinuität der Grundnahrungsmittelversorgung unterstützt[1]. Darüber hinaus wies Ägyptens Haushalt für das Geschäftsjahr 2026/27 175,3 Milliarden EGP (3,4 Milliarden USD) für Lebensmittelsubventionen zu – eine Steigerung von 10 % gegenüber dem Vorjahr –, von der mehr als 60 Millionen Bürger profitieren, so das ägyptische Finanzministerium[2]. Diese Maßnahmen unterstützen die Linsennachfrage, indem sie die Fähigkeit der Importeure verbessern, die Versorgung aufrechtzuerhalten, und Verbrauchern den Zugang zu subventionierten Grundnahrungsmitteln trotz Preis- und Finanzierungsdruck erleichtern. Für den Linsenmarkt in Nordamerika und dem Nahen Osten sind solche staatlichen Eingriffe besonders relevant, da die Märkte des Nahen Ostens auf importierte Hülsenfrüchte angewiesen sind, um das inländische Angebot zu ergänzen, was Importfinanzierungsbedingungen und Lebensmittelsubventionsprogramme zu wichtigen Nachfrageunterstützungsmechanismen macht.
Ausbau klimafreundlicher Anreize zur Fruchtfolge
Die staatliche Förderung einer klimafreundlichen Landwirtschaft erhöht den wirtschaftlichen Wert von Linsen innerhalb von Fruchtfolgesystemen, insbesondere in Kanada. Im Februar 2025 kündigte Agriculture and Agri-Food Canada eine Förderung von 35,3 Millionen CAD (25,4 Millionen USD) an, um Landwirte bei der Einführung von Praktiken zu unterstützen, die die ökologische Nachhaltigkeit verbessern, einschließlich Kulturpflanzendiversifizierung und Nährstoffmanagement[3]. Die Fruchtfolge ist für Linsen besonders relevant, da Hülsenfruchtpflanzen atmosphärischen Stickstoff binden und so potenziell den Düngemittelbedarf und die damit verbundenen Emissionen bei Folgekulturen reduzieren. Das ACTIVATing-Projekt von Genome Canada schätzt darüber hinaus, dass verbesserte Linsen-Weizen-Rotationssysteme über 20 Jahre hinweg mehr als 1,2 Milliarden USD an Düngemittelkosteneinsparungen generieren und 3 Millionen Metrische Tonnen düngemittelbezogener Treibhausgasemissionen reduzieren könnten. Diese Anreize und Forschungsinitiativen stärken die Rolle von Linsen über ihren direkten Erntewert hinaus, fördern die Akzeptanz bei Erzeugern und erhöhen die potenzielle Nachfrage nach rückverfolgbaren, emissionsarmen Linsen im Linsenmarkt Nordamerika und Naher Osten.
Linsenmehl und Proteinreformulierung in Nordamerika
Nordamerikanische Lebensmittelhersteller integrieren zunehmend Linsenmehl und andere Hülsenfruchtinhaltsstoffe in Nudeln, Backwaren, Snacks, Cerealien und andere verpackte Lebensmittel, unterstützt durch die Verbraucherpräferenz für pflanzliche und vegane Lebensmitteloptionen in entwickelten Lebensmittelmärkten. Linseninhaltsstoffe ermöglichen es Herstellern, das Nährwertprofil vertrauter Lebensmittelformate zu verbessern und gleichzeitig die Nachfrage nach praktischen, proteinreichen Produkten zu erfüllen. Pulse Canada weist darauf hin, dass Weizennudeln mit 25 % Linsenmehlanteil in den Vereinigten Staaten gemäß den Anforderungen der Food and Drug Administration (FDA) für eine „Gute Proteinquelle”-Auslobung qualifizieren können, was eine definierte Formulierungsmöglichkeit für Linsenmehl in konventionellen verpackten Lebensmitteln bietet. Dies unterstützt die Verwendung von Linsen über den traditionellen Konsum ganzer Hülsenfrüchte hinaus und schafft zusätzliche Nachfrage von Lebensmittelherstellern, die pflanzliche Protein- und Ballaststoffzutaten suchen. Der Trend erhöht auch die Bedeutung einer gleichbleibenden Mehlqualität, funktionellen Leistung und zuverlässigen Versorgung, was die Mehrwertverarbeitung unterstützt und kanadischen sowie US-amerikanischen Linsenlieferanten zusätzliche Marktzugangswege bietet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Schädlings- und Krankheitsausbrüche | -0.6% | Kanada und die Vereinigten Staaten, mit sekundären Auswirkungen in der Türkei | Kurzfristig (≤ 2 Jahre) |
| Zollbedingte Preisvolatilität in wichtigen Importzentren | -0.8% | Türkei, Ägypten, die Vereinigten Arabischen Emirate und der Handelskanal Kanada–Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Engpässe bei Container- und Binnenlogistik | -0.5% | Importzeitplanung in Kanada, den Vereinigten Staaten und den Vereinigten Arabischen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Kommerzialisierung hitzetoleranter Sorten | -0.3% | Türkei, Ägypten, die Vereinigten Arabischen Emirate und südliche Produktionszonen der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Schädlings- und Krankheitsausbrüche
Krankheitsdruck kann die Erträge senken und die Pflanzenschutzkosten für Linsenanbauer erhöhen. Der Umfragebericht 2025 der Saskatchewan Pulse Growers identifizierte Symptome des Wurzelfäulekomplexes in 84 % der 61 untersuchten Linsenfelder, während das feldstufige Prävalenzmaß des Berichts ein Gesamtvorkommen von 86 % in den untersuchten Feldern anzeigte. Anthraknose wurde zudem in 69 % der untersuchten Kulturen nachgewiesen. Diese Erkenntnisse verdeutlichen die Produktionsrisiken für kanadische Linsenanbauregionen, die die vermarktbare Produktion für die nordamerikanischen und nahöstlichen Linsenmärkte einschränken können. Ascochyta-Brennfleckenkrankheit erfordert darüber hinaus ein integriertes Management durch Fruchtfolge, Saatgutbehandlung und Blattfungizidanwendungen. Anhaltender Krankheitsdruck kann die Produktionskosten erhöhen, die Erntequalität verringern und die Erträge der Erzeuger beeinträchtigen, was zukünftige Anbauflächenentscheidungen und die Verfügbarkeit von Linsen für Exportmärkte beeinflussen kann.
Begrenzte Kommerzialisierung hitzetoleranter Sorten
Hitzestress bleibt eine Produktionseinschränkung in wärmeren Linsenanbauregionen, wo hohe Temperaturen die Ernteleistung verringern und die Produktionsstabilität begrenzen können. Eine 2025 in Scientific Reports veröffentlichte Studie bewertete Linsengenotypen auf Hitzetoleranz mithilfe von Stresstoleranzindizes und hob den anhaltenden Bedarf hervor, Sorten zu identifizieren und zu entwickeln, die unter erhöhten Temperaturen leistungsfähig bleiben. Die Ergebnisse zeigen, dass Hitzetoleranz weiterhin eine aktive Züchtungspriorität ist und keine vollständig gelöste kommerzielle Lösung darstellt. Produktionsgebiete in der Türkei, Ägypten und dem südlichen Teil der Vereinigten Staaten sind besonders hohen Temperaturbedingungen ausgesetzt, während die begrenzte Verfügbarkeit verbesserter hitzetoleranter Sorten die lokalen Produktionsmöglichkeiten einschränken und die Abhängigkeit von Importen aus kühleren Anbauregionen erhöhen kann. Forschungsorganisationen wie das Internationale Zentrum für Agrarforschung in den Trockengebieten (ICARDA) entwickeln weiterhin klimafreundliche Linsensorten, um die Widerstandsfähigkeit gegenüber Hitze und anderen Umweltstressoren zu verbessern. Eine breitere Kommerzialisierung wird von der Saatgutvermehrung, der Akzeptanz durch die Erzeuger und der Validierung unter lokalen Produktionsbedingungen abhängen. Bis diese Sorten breiter verfügbar werden, dürften Hitzestress und die damit verbundene Produktionsvariabilität weiterhin Einschränkungen für den Linsenmarkt in Nordamerika und dem Nahen Osten darstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
Naher Osten
Der Nahe Osten hatte im Jahr 2025 einen Marktanteil von 83,3 % am Linsenmarkt in Nordamerika und dem Nahen Osten, angetrieben durch hohen regionalen Verbrauch und Importabhängigkeit. Die Türkei ist der größte Verbraucher der Region und ist nach dem Rückgang der inländischen Produktion von 476.000 Metrischen Tonnen im Jahr 2024 auf 260.000 Metrische Tonnen im Jahr 2025 stärker auf Importe angewiesen. Ägypten unterstützt Linsenimporte durch sein Lebensmittelsubventionssystem und die im März 2026 von der Zentralbank Ägyptens (CBE) gewährte Bardeckungsbefreiung, während die Vereinigten Arabischen Emirate die Lebensmittelumverteilung über den Hafen Jebel Ali und ihr breiteres Logistiknetzwerk unterstützen. Diese Länder verbinden inländische Nachfrage, Verarbeitung und Handelsfunktionen und festigen damit die dominante Stellung des Nahen Ostens im Linsenmarkt Nordamerika und Naher Osten.
Nordamerika
Nordamerika ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 7,4 % von 2026 bis 2031. Laut der Canada Grain Commission produzierte Kanada im Jahr 2025 mit 3,4 Millionen Metrischen Tonnen Linsen eine Rekordmenge, was 38,2 % über der Produktion von 2024 und 40,6 % über dem 10-Jahres-Durchschnitt liegt, wobei Saskatchewan 86,2 % der westkanadischen Produktion ausmacht. Laut dem Economic Research Service des Landwirtschaftsministeriums der Vereinigten Staaten (USDA ERS) erhöhten die Vereinigten Staaten die Linsenanbaufläche im Jahr 2025 um 8 %. Das Wachstum Nordamerikas wird durch seine große Produktionsbasis und die zunehmende Verwendung von Linsen in Mehrwertanwendungen, einschließlich Mehl, Proteinzutaten und anderen Lebensmittelinhaltsstoffen, gestützt.
Nordamerikas Rolle auf dem Markt wird durch seine Position als bedeutende Produktionsbasis und Quelle verarbeiteter Linseninhaltsstoffe gestärkt. Kanadas großvolumige Produktion bietet ein erhebliches exportierbares Angebot, während die Vereinigten Staaten zur inländischen Verarbeitung und Lebensmittelzutatennachfrage beitragen. Die Kombination aus landwirtschaftlicher Produktion und Mehrwertverarbeitung schafft zusätzliche Nachfrage über den Konsum ganzer Linsen hinaus und unterstützt das schnellere Wachstum der Region bis 2031.
Wettbewerbslandschaft
Der Linsenmarkt in Nordamerika und dem Nahen Osten umfasst unabhängige Erzeuger, Agrarhändler, Verarbeiter, Exporteure, Importeure und Lebensmittelzutatenhersteller in beiden Regionen. In Nordamerika konzentriert sich der Wettbewerb auf Linsenherkunft, Verarbeitung, Vermarktung, Exportlogistik und die Produktion von Mehrwertzutaten, insbesondere in Kanada und den Vereinigten Staaten. Kanada ist eine wichtige Versorgungsbasis, wobei Indien, die Türkei und die Vereinigten Arabischen Emirate zu den wichtigsten Linsenexportmärkten gehören und nordamerikanische Erzeuger direkt mit den Nachfragezentren des Nahen Ostens verbinden. Im Nahen Osten ist der Wettbewerb stärker mit Importbeschaffung, Rohstoffhandel, Verarbeitung, Vertrieb und Re-Export verbunden, wobei die Türkei und die Vereinigten Arabischen Emirate als wichtige Handelsmärkte fungieren. Ägypten ist ebenfalls ein wichtiger Importmarkt, der Linsen aus Kanada, Australien, Russland, der Türkei und Kasachstan bezieht. Diese unterschiedlichen Marktrollen schaffen Wettbewerb entlang der gesamten Lieferkette, wobei Unternehmen bei Beschaffungskosten, Produktqualität, Verarbeitungskapazitäten, Versorgungszuverlässigkeit und Zugang zu internationalen und regionalen Vertriebsnetzen konkurrieren.
Handelsunternehmen mit Aktivitäten in Erzeuger- und Verbraucherregionen stärken ihre Wettbewerbsposition. Im August 2024 gründete Louis Dreyfus Company eine dedizierte globale Hülsenfruchtgeschäftseinheit, die sich zunächst auf gelbe Erbsen, Kichererbsen, rote Linsen, Ackerbohnen und Taubenerbsen konzentriert. Das Unternehmen identifizierte den Nahen Osten ausdrücklich als wichtigen Importmarkt und hob seine Herkunftskapazitäten in Australien und Kanada neben seiner Handelspräsenz in wichtigen Verbrauchsmärkten hervor. Dieses integrierte Handelsmodell ermöglicht es Unternehmen, nordamerikanische und andere Herkunftsregionen mit nahöstlichen Käufern zu verbinden und dabei Beschaffung, Logistik und Marktrisiken zu managen. In Ägypten unterstützt die im März 2026 von der Zentralbank verlängerte Bardeckungsbefreiung für Linsen, Bohnen und Reis bis zum 15. März 2027 auch das Betriebsumfeld für Lebensmittelimporteure, indem die Vorabfinanzierungsbelastung für qualifizierende Transaktionen reduziert wird.
Verarbeitung und Mehrwertzutaten entwickeln sich zu zusätzlichen Wettbewerbsdifferenzierungsmerkmalen in beiden Regionen. Nordamerikanische Unternehmen investieren in Verarbeitungskapazitäten, die es ermöglichen, Linsen über den Handel mit ganzen Samen hinaus in Mehl, Proteinzutaten, Konzentrate und andere Lebensmittelanwendungen zu überführen, während nahöstliche Verarbeiter und Händler von ihrer Nähe zu großen Verbrauchermärkten und etablierten Import-Vertriebsnetzen profitieren. Kanadas Exportinfrastruktur bleibt besonders wichtig, da große Linsenmengen in Überseemärkte, einschließlich der Türkei und der VAE, transportiert werden. Unternehmen mit Zugang zu effizienter Reinigungs-, Schäl-, Sortier-, Mahl-, Sortierungs-, Lager- und Logistikinfrastruktur können daher sowohl bei Produktqualität als auch bei Lieferkosten konkurrieren. Insgesamt wird die Wettbewerbslandschaft durch nordamerikanische Produktions- und Exportstärke, nahöstliche Import- und Vertriebsnetze, regionsübergreifenden Agrarhandel und zunehmende Investitionen in die Mehrwertverarbeitung von Hülsenfrüchten geprägt.
Neueste Industrielle Entwicklungen in Linsenmarkt Nordamerika und Naher Osten
- Juli 2026: Die Regierung von Kanada kündigte die Gateway-Strategie für den Hafen von Vancouver an und schlug eine 50-prozentige Erweiterung der Containerumschlagskapazität des Hafens vor, was Hülsenfruchtexporteuren, die auf containerisierte Linsensendungen angewiesen sind, direkt zugutekommen wird.
- März 2026: Protein Industries Canada investierte 3,99 Millionen CAD (2,88 Millionen USD) gemeinsam mit AGT Foods und Sweet Nutrition, um verbesserte Erbsen-, Linsen- und Ackerbohnenzutaten mithilfe von Feuchtigkeitswärmebehandlung, Mischung und Extrusionstechnologien in AGT Foods' Extrusionsanlage in Regina, Saskatchewan, Kanada, zu entwickeln.
- März 2026: Die Zentralbank Ägyptens verlängerte die Befreiung, die es Importeuren von Linsen, Reis und Bohnen ermöglicht, die 100-prozentige Bardeckungsanforderung für kommerzielle Importe bis zum 15. März 2027 zu umgehen. Die Maßnahme reduziert die Vorabfinanzierungsbelastung für Importeure und wurde eingeführt, um den kontinuierlichen Fluss wesentlicher Lebensmittelrohstoffe zu unterstützen.
Berichtsumfang des Linsenmarkts Nordamerika und Naher Osten
Linse ist der essbare Samen einer Hülsenfruchtpflanze (Lens culinaris), die hauptsächlich für den menschlichen Verzehr angebaut wird. Linsen sind reich an pflanzlichem Protein, Ballaststoffen, Vitaminen und Mineralstoffen und damit eine wichtige Zutat in Suppen, Eintöpfen, Currys, Salaten und anderen Lebensmittelprodukten. Linsen werden für ihren Nährstoffgehalt, ihre Vielseitigkeit in Lebensmittelanwendungen und ihre Rolle in der nachhaltigen Landwirtschaft durch ihre Fähigkeit, atmosphärischen Stickstoff zu binden und die Bodenfruchtbarkeit zu verbessern, geschätzt.
Der Bericht über den Linsenmarkt in Nordamerika und dem Nahen Osten ist nach Geografie (Nordamerika und Naher Osten) segmentiert. Der Bericht umfasst Produktionsanalyse (Volumen), Verbrauchsanalyse (Wert und Volumen), Importanalyse (Wert und Volumen), Exportanalyse (Wert und Volumen), Analyse und Prognose der Großhandelspreisentwicklung, eine Liste der wichtigsten Marktteilnehmer und mehr. Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Vereinigte Staaten | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | Verbrauchsanalyse (Verbrauchswert und -volumen) |
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Kanada | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Mexiko | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Naher Osten | Ägypten | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Vereinigte Arabische Emirate | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Türkei | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Nordamerika | Vereinigte Staaten | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | Verbrauchsanalyse (Verbrauchswert und -volumen) |
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |||
| Analyse und Prognose der Großhandelspreisentwicklung | |||
| Regulatorischer Rahmen | |||
| Liste der wichtigsten Marktteilnehmer | |||
| Logistik und Infrastruktur | |||
| Saisonalitätsanalyse | |||
| Kanada | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | ||
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |||
| Analyse und Prognose der Großhandelspreisentwicklung | |||
| Regulatorischer Rahmen | |||
| Liste der wichtigsten Marktteilnehmer | |||
| Logistik und Infrastruktur | |||
| Saisonalitätsanalyse | |||
| Mexiko | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | ||
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |||
| Analyse und Prognose der Großhandelspreisentwicklung | |||
| Regulatorischer Rahmen | |||
| Liste der wichtigsten Marktteilnehmer | |||
| Logistik und Infrastruktur | |||
| Saisonalitätsanalyse | |||
| Naher Osten | Ägypten | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |||
| Analyse und Prognose der Großhandelspreisentwicklung | |||
| Regulatorischer Rahmen | |||
| Liste der wichtigsten Marktteilnehmer | |||
| Logistik und Infrastruktur | |||
| Saisonalitätsanalyse | |||
| Vereinigte Arabische Emirate | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | ||
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |||
| Analyse und Prognose der Großhandelspreisentwicklung | |||
| Regulatorischer Rahmen | |||
| Liste der wichtigsten Marktteilnehmer | |||
| Logistik und Infrastruktur | |||
| Saisonalitätsanalyse | |||
| Türkei | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | ||
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |||
| Analyse und Prognose der Großhandelspreisentwicklung | |||
| Regulatorischer Rahmen | |||
| Liste der wichtigsten Marktteilnehmer | |||
| Logistik und Infrastruktur | |||
| Saisonalitätsanalyse | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Linsenmarkt in Nordamerika und dem Nahen Osten?
Die Marktgröße des Linsenmarkts in Nordamerika und dem Nahen Osten wird für 2026 auf 1,31 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,65 Milliarden USD erreichen.
Welche CAGR wird für Linsen in Nordamerika und dem Nahen Osten prognostiziert?
Es wird prognostiziert, dass der Markt von 2026 bis 2031 mit einer CAGR von 4,72 % wächst.
Welche Faktoren unterstützen die Linsenverarbeitung in Nordamerika?
Die Verwendung von Linsenmehl, proteinorientierte Lebensmittelreformulierung, optische Sortierung und Verarbeitungsinvestitionen unterstützen höherwertige Verwendungen von Linsen.
Welche Herausforderungen beeinflussen das Linsenangebot und den Handel?
Krankheitsdruck, Zollunsicherheit, Logistikengpässe und die begrenzte Verfügbarkeit hitzetoleranter Sorten können Produktion, Kosten und Lieferzuverlässigkeit beeinträchtigen.