
Tamaño y Participación del Mercado de Sistemas de Inspección por Rayos X de Microfoco
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 95.88 Millones de dólares |
| Tamaño del Mercado (2031) | 158.69 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Inspección por Rayos X de Microfoco por Mordor Intelligence
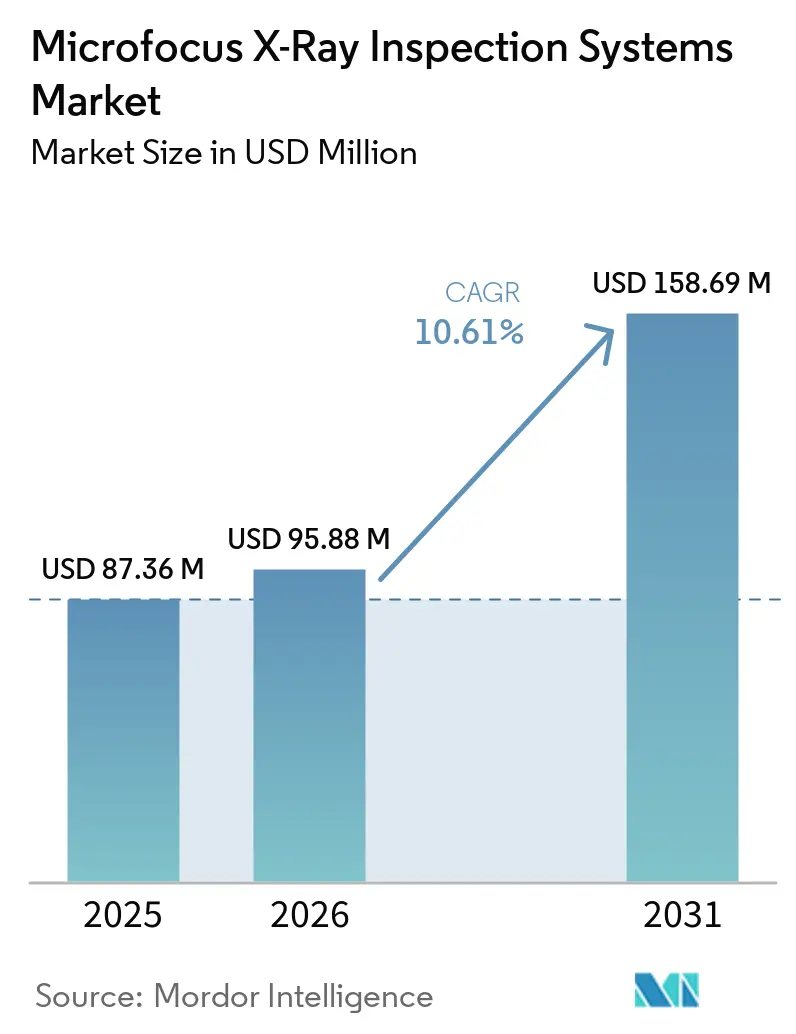
Se proyecta que el tamaño del mercado de sistemas de inspección por rayos X de microfoco se expanda desde 87,36 millones de USD en 2025 y 95,88 millones de USD en 2026 hasta 158,69 millones de USD en 2031, registrando una CAGR del 10,61% entre 2026 y 2031. El mercado de sistemas de inspección por rayos X de microfoco está respaldado por diseños de componentes que los métodos ópticos y acústicos no pueden examinar internamente. CoWoS, HBM y el empaquetado a nivel de oblea de tipo fan-out ubican las interconexiones bajo la superficie, lo que hace necesaria la obtención de imágenes de rayos X volumétricas durante la producción. Los proveedores de los sectores automotriz y aeroespacial también están aplicando requisitos de cero defectos, ya que las fallas en componentes avanzados conllevan altos costos operativos y de garantía. Estas condiciones desplazan la inspección desde la verificación final hacia controles de calidad en varias etapas del ensamblaje. Los proveedores están respondiendo mediante fuentes más brillantes, puntos focales estables, colimadores de baja dosis, detectores de conteo de fotones, software de reconocimiento de defectos y sistemas diseñados para entornos de producción específicos.
Conclusiones Clave del Informe
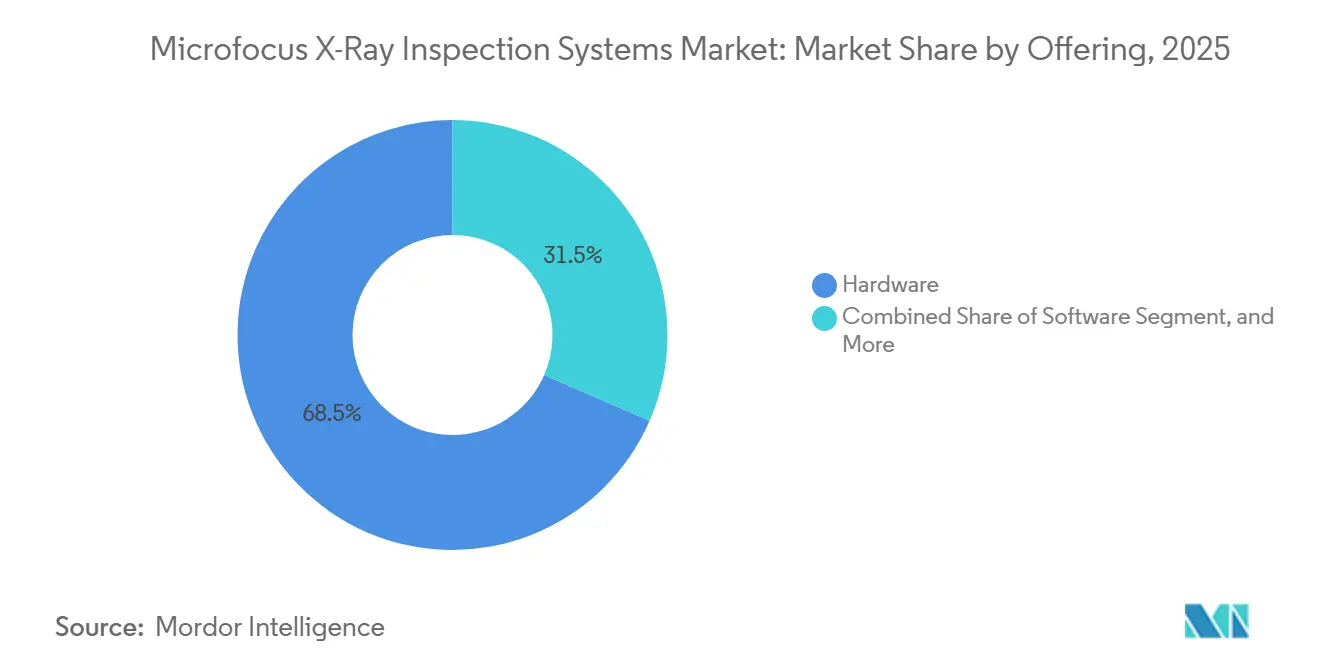
- Por oferta, el hardware representó el 68,47% de los ingresos en 2025 en el mercado de sistemas de inspección por rayos X de microfoco, mientras que se proyecta que los servicios se expandan a una CAGR del 11,21% hasta 2031.
- Por configuración del sistema, los sistemas en línea mantuvieron una participación de ingresos del 36,82% en 2025, mientras que se proyecta que los sistemas portátiles y móviles se expandan a una CAGR del 11,58% hasta 2031.
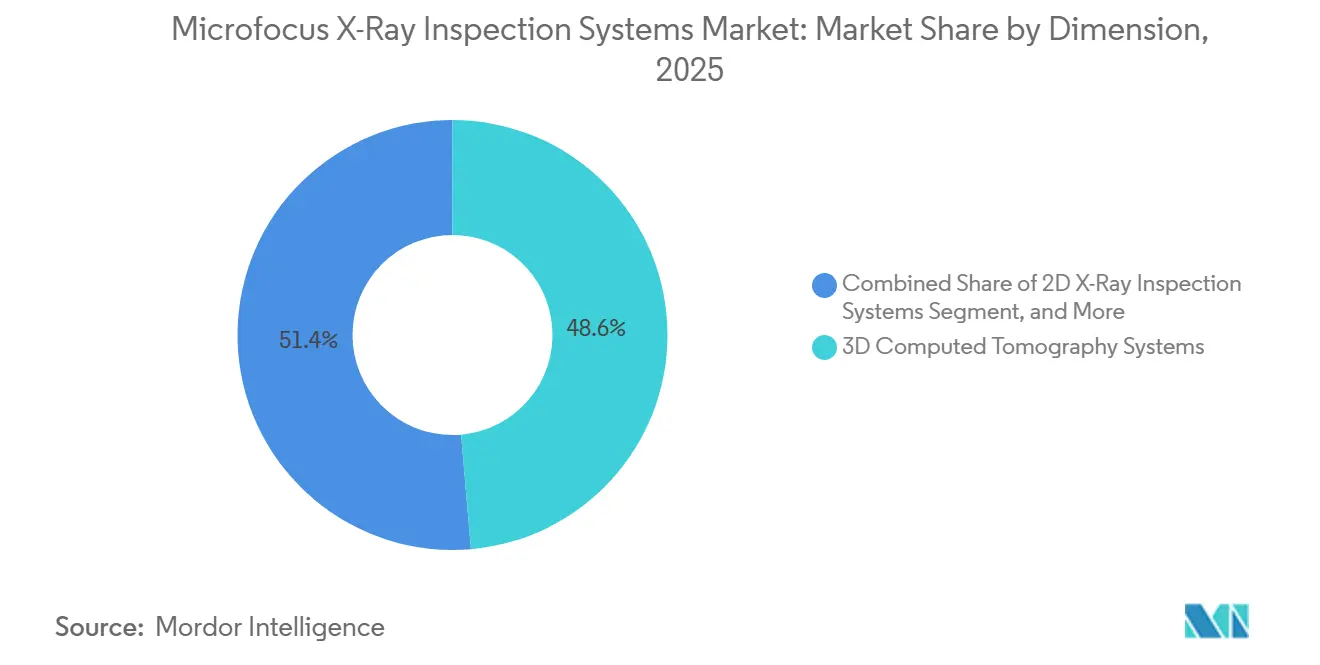
- Por dimensión, los sistemas de tomografía computarizada 3D mantuvieron una participación de ingresos del 48,63% en 2025 en el mercado de sistemas de inspección por rayos X de microfoco, y el segmento es la categoría de mayor crecimiento, con una CAGR proyectada del 11,18%.
- Por industria del usuario final, los semiconductores y el empaquetado de circuitos integrados representaron el 25,74% de los ingresos en 2025 y es el segmento de mayor crecimiento, con una CAGR del 12,19% durante el período de pronóstico.
- Por geografía, Asia-Pacífico representó el 42,58% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 11,62% hasta 2031.
Conclusiones Clave del Informe
| Segmentación | Segmento | Métrica | Año | Valor |
|---|---|---|---|---|
| Por Oferta | Hardware | Participación de Mercado | 2025 | 68.47% |
| Por Oferta | Servicios | CAGR | 2031 | 11.21% |
| Por Configuración del Sistema | Sistemas en Línea | Participación de Mercado | 2025 | 36.82% |
| Por Configuración del Sistema | Sistemas Portátiles y Móviles | CAGR | 2031 | 11.58% |
| Por Dimensión | Sistemas de Tomografía Computarizada 3D | Participación de Mercado | 2025 | 48.63% |
| Por Dimensión | Sistemas de Tomografía Computarizada 3D | CAGR | 2031 | 11.18% |
| Por Industria del Usuario Final | Semiconductores y Empaquetado de Circuitos Integrados | Participación de Mercado | 2025 | 25.74% |
| Por Industria del Usuario Final | Semiconductores y Empaquetado de Circuitos Integrados | CAGR | 2031 | 12.19% |
| Por Geografía | Asia-Pacífico | Participación de Mercado | 2025 | 42.58% |
| Por Geografía | Asia-Pacífico | CAGR | 2031 | 11.62% |
| Fuente: Mordor Intelligence | ||||
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Inspección por Rayos X de Microfoco
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inspección de Semiconductores de Alta Densidad y Empaquetado Avanzado | +3.2% | Global, concentrado en Asia Oriental, incluidos Corea del Sur, Japón, China y Taiwán, con extensión hacia Asia Meridional y Sudoriental | Largo plazo (≥ 4 años) |
| Aseguramiento de la Calidad de Baterías para Vehículos Eléctricos y Electrónica de Potencia | +2.0% | Global, con alta concentración en China, Alemania y Corea del Sur | Mediano plazo (2-4 años) |
| Inspección por Rayos X 3D e Inspección en Línea Automatizada | +1.8% | Global, con aceleración temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos de Fabricación de Cero Defectos y Trazabilidad | +1.2% | América del Norte y Europa, con extensión hacia fabricantes por contrato de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Reconocimiento de Defectos Habilitado por Inteligencia Artificial y Control de Procesos en Bucle Cerrado | +1.0% | Global | Corto plazo (≤ 2 años) |
| Inspección de Componentes Complejos Fabricados por Manufactura Aditiva | +0.5% | América del Norte y Europa, concentrado en aeroespacial y defensa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Inspección de Semiconductores de Alta Densidad y Empaquetado Avanzado
Las arquitecturas de circuitos integrados 3D, incluidas las pilas HBM3 y HBM4, las configuraciones CoWoS y los diseños de vías a través del vidrio, crean tareas de inspección que los métodos superficiales no pueden resolver. Los microvacíos en las vías a través del silicio, el desplazamiento de contactos, los defectos de cabeza en almohada y la inclinación del dado requieren imágenes de rayos X volumétricas con resolución submicrónica. JEDEC publicó JEP375 en diciembre de 2025, proporcionando directrices de confiabilidad para obleas adelgazadas con vías de cobre a través del silicio y capas de redistribución. La guía eleva la capacidad de inspección esperada para las líneas de empaquetado avanzado al abordar la caracterización no destructiva de estas estructuras.[1] Excillum y SFA Engineering Corporation anunciaron una colaboración en 2026 sobre sistemas en fábrica que utilizan la fuente de rayos X NanoTube N3 para aplicaciones de vías a través del vidrio, HBM y empaquetado avanzado. La colaboración sitúa el brillo de la fuente y la estabilidad del punto focal junto con la integración completa del sistema como consideraciones centrales en la adquisición de sistemas de inspección por rayos X de microfoco.
Aseguramiento de la Calidad de Baterías para Vehículos Eléctricos y Electrónica de Potencia
La inspección de paquetes de baterías tiene una cadencia, un tamaño de componentes y unas necesidades de rendimiento diferentes a las de la inspección de semiconductores. Los sistemas de tomografía computarizada en línea utilizados a velocidades de gigafábrica requieren tiempos de escaneo inferiores a 2 segundos por celda, lo que exige combinaciones de fuente-detector de alto flujo. Fraunhofer EZRT presentó un flujo de trabajo de 2 pasos en ECNDT 2026 que combinó el cribado rápido por rayos X 2D con tomografía computarizada de alta energía. El trabajo examinó el desalineamiento de electrodos, la hinchazón y el daño del separador en celdas y módulos de batería sin desmontaje. Waygate Technologies y Liminal Insights informaron que las pruebas en UKBIC redujeron los costos de inspección en más del 10% y mejoraron la detección de defectos en un 12% en comparación con un único método de inspección. Su asociación combina tomografía computarizada, radiografía y ultrasonido impulsado por inteligencia artificial para la producción en línea, lo que refleja el valor de los métodos de inspección complementarios a escala de batería en el mercado de sistemas de inspección por rayos X de microfoco.
Migración hacia la Inspección por Rayos X 3D e Inspección en Línea Automatizada
El cambio del muestreo fuera de línea a la inspección en línea al 100% aumenta el número de unidades examinadas durante cada ciclo de producción. Un mayor rendimiento de la línea puede requerir más sistemas por línea y puede acortar los ciclos de reemplazo a medida que aumentan los requisitos de capacidad. IPC-J-STD-001J requiere inspección por rayos X para juntas de soldadura ocultas, incluidas las matrices de rejilla de bolas, en varias clases de productos. Este requisito proporciona una base para el cumplimiento de la demanda del mercado de sistemas de inspección por rayos X de microfoco que no depende únicamente de los volúmenes de producción. El uso en línea ha favorecido las fuentes de tubo cerrado porque evitan el tiempo de inactividad por reemplazo de filamentos, aunque las fuentes de tubo abierto pueden proporcionar mayor brillo para trabajos submicrónico. Comet X-ray introdujo su unidad de filamento preadjustado Quickswap en junio de 2026, permitiendo el reemplazo en campo sin ajuste manual y reduciendo la diferencia operativa entre tipos de fuentes.
Requisitos de Fabricación de Cero Defectos y Trazabilidad
Los requisitos asociados con IATF 16949, AS9100D y Automotive SPICE están desplazando la inspección por rayos X de microfoco hacia etapas más tempranas de la fabricación. Los proveedores ahora la utilizan para la verificación de entrada, las comprobaciones de unión en proceso intermedio y el análisis de unión de dados antes de la encapsulación. Las reglas de trazabilidad requieren un registro de inspección serializado que pueda rastrearse a través de la cadena de suministro para cada unidad. Esto cambia el papel del equipo de un instrumento independiente a una fuente de datos de calidad dentro de un sistema de gestión más amplio. Los registros de rayos X también pueden documentar el estado de un componente antes de una falla en campo, respaldando las revisiones de garantía y la defensa de responsabilidad por productos para trenes de potencia de vehículos eléctricos y sistemas de actuación aeroespaciales. ZEISS presentó su cartera de tomografía computarizada y ensayos no destructivos por rayos X en IMTS 2026 como parte de una arquitectura de datos de calidad en tiempo real, en lugar de como hardware de inspección aislado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y del Ciclo de Vida de los Sistemas de Alta Resolución | -1.8% | Global, más pronunciado en América del Sur, Oriente Medio y África, y en fabricantes por contrato asiáticos más pequeños | Largo plazo (≥ 4 años) |
| Escasez de Personal Certificado en Inspección por Rayos X | -1.0% | Global, con escasez aguda en India, Asia Sudoriental y África | Mediano plazo (2-4 años) |
| Restricciones de Dosis de Radiación para Dispositivos Semiconductores Sensibles | -0.5% | Global, más agudo en Asia Oriental y América del Norte con alta densidad de semiconductores | Mediano plazo (2-4 años) |
| Riesgos de Interoperabilidad de Datos y Ciberseguridad en Celdas de Inspección Conectadas | -0.3% | Global, con mayor sensibilidad en la fabricación vinculada a la defensa y el gobierno | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y del Ciclo de Vida de los Sistemas de Alta Resolución
Los sistemas de microfoco de tubo abierto con un rendimiento de punto focal muy pequeño requieren un gasto de capital que muchos fabricantes por contrato más pequeños no pueden asumir. El costo va más allá del sistema, ya que las instalaciones requieren recintos blindados contra la radiación que cumplan con las normas de seguridad aplicables. El despliegue en línea también requiere interfaces de transportador personalizadas y conexiones con el software del sistema de ejecución de fabricación. Los sistemas de tubo abierto incurren en costos de mantenimiento recurrentes debido a los ciclos de reemplazo de filamentos. El arrendamiento, los acuerdos de inspección como servicio y las plataformas de tomografía computarizada de escritorio de menor precio amplían el acceso para los usuarios más pequeños, pero no eliminan la barrera en los niveles de rendimiento de semiconductores y aeroespacial. El mercado de sistemas de inspección por rayos X de microfoco, por lo tanto, retiene un grupo sustancial de usuarios que dependen de proveedores de servicios o instalaciones de inspección compartidas.
Escasez de Personal Certificado en Inspección por Rayos X
El grupo disponible de técnicos calificados para interpretar resultados de rayos X industriales y tomografía computarizada no sigue el ritmo de los nuevos despliegues de inspección de semiconductores y baterías. La certificación bajo ASNT SNT-TC-1A o EN ISO 9712 requiere experiencia en campo y recertificación periódica. Este proceso tarda varios años y no puede adaptarse fácilmente a los calendarios de puesta en marcha de las gigafábricas de baterías o las instalaciones de empaquetado avanzado. La escasez es particularmente evidente en India, Vietnam, Malasia y otras ubicaciones en rápida industrialización que están añadiendo instalaciones OSAT y plantas de baterías. Los proveedores de equipos están invirtiendo en el reconocimiento automático de defectos asistido por inteligencia artificial en parte para reducir la dependencia de los escasos operadores de inspección. Esto otorga a los módulos de software un papel económico diferente en el mercado de sistemas de inspección por rayos X de microfoco, donde el flujo de personal calificado sigue siendo limitado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: El Hardware Lidera los Ingresos Mientras los Servicios se Expanden
El hardware mantuvo el 68,47% de la participación del mercado de sistemas de inspección por rayos X de microfoco en 2025, respaldado por el gasto de capital en nuevas líneas de producción en la fabricación de semiconductores, automotriz y electrónica. Los tubos de rayos X avanzados, los detectores de panel plano de alta resolución y las etapas de movimiento multieje de precisión siguen siendo los principales elementos de los ingresos del sistema. Los contratos de múltiples sistemas para instalaciones individuales también concentran las compras de hardware entre los compradores más grandes. El tamaño del mercado de sistemas de inspección por rayos X de microfoco, en términos de hardware, refleja el costo y el alcance técnico necesarios para poner en marcha una línea de inspección completa. El software se incluye cada vez más en las ventas de hardware empresarial, lo que eleva el valor de los paquetes que incluyen reconocimiento automático de defectos e interfaces de fábrica inteligente.
La agrupación puede reducir el papel de los ingresos de software independiente al tiempo que hace que los sistemas integrados sean más valiosos para las grandes instalaciones. Se proyecta que los servicios se expandan a una CAGR del 11,21% hasta 2031 a medida que aumenten los requisitos de mantenimiento, calibración y capacitación de operadores con la base instalada. Los fabricantes más pequeños también utilizan servicios de inspección de terceros cuando deben cumplir con las obligaciones IPC-7095E para ensamblajes BGA y carecen de un sistema completo. Varex Imaging presentó su método de conteo de fotones de doble energía TrueSpectrum en ECNDT 2026, demostrando cómo los proveedores de componentes están incorporando más inteligencia directamente en el hardware. Esto estrecha la frontera entre hardware y software dentro de la industria de sistemas de inspección por rayos X de microfoco.


Por Configuración del Sistema: Los Sistemas en Línea Lideran Mientras los Sistemas Portátiles Amplían el Acceso
Los sistemas en línea capturaron el 36,82% de los ingresos en 2025 porque las plantas de semiconductores y electrónica buscan una cobertura de inspección en línea automatizada al 100% a velocidades de producción. Estos sistemas admiten controles continuos que los equipos fuera de línea no pueden mantener en líneas de alto volumen. Los equipos fuera de línea siguen siendo importantes en el mantenimiento aeroespacial, las instalaciones de análisis de fallas y los laboratorios de investigación donde la flexibilidad importa más que el rendimiento. Los sistemas de sobremesa y de gabinete proporcionan una opción intermedia para los laboratorios de control de calidad en fabricantes por contrato, distribuidores de componentes e instituciones académicas. En conjunto, estos formatos establecidos representan gran parte de la base instalada de sistemas de inspección por rayos X de microfoco.
Se proyecta que los sistemas portátiles y móviles se expandan a una CAGR del 11,58% hasta 2031 a medida que los usuarios inspeccionan infraestructura energética y equipos aeroespaciales en servicio fuera de instalaciones fijas. Sus aplicaciones incluyen palas de turbinas eólicas, soldaduras de tuberías y estructuras de aeronaves donde una instalación permanente no es práctica. Las mejoras en los generadores de microfoco alimentados por batería han permitido sistemas desplegables en campo con un peso inferior a 15 kg que cumplen con ISO 17636-2 para la inspección de soldaduras metálicas. El trabajo de campo relacionado con el mantenimiento puede mantenerse activo cuando los fabricantes difieren el gasto de capital, lo que otorga a los proveedores de sistemas portátiles un patrón de demanda más estable que los proveedores centrados únicamente en los ciclos de reemplazo en línea. Esta configuración extiende la industria de sistemas de inspección por rayos X de microfoco hacia entornos de inspección que los sistemas fijos convencionales no pueden atender fácilmente.
Por Dimensión: Los Sistemas de Tomografía Computarizada 3D Lideran los Requisitos de Inspección Volumétrica
Los sistemas de tomografía computarizada 3D representaron el 48,63% de los ingresos en 2025 y se espera que generen una CAGR del 11,18% durante el período de pronóstico porque reconstruyen la profundidad, morfología, orientación y tamaño de los defectos en ensamblajes de múltiples materiales. Esta capacidad resuelve la ambigüedad de profundidad que puede limitar la radiografía 2D en componentes complejos. El tamaño del mercado de sistemas de inspección por rayos X de microfoco para tomografía computarizada 3D está respaldado por aplicaciones que requieren un registro interno completo de una pieza. Los rayos X 2D siguen siendo útiles para la inspección de juntas de soldadura de alto rendimiento, la medición de vacíos en módulos de potencia y el cribado en campo de defectos geométricamente simples. Su menor costo ayuda a preservar su uso entre los proveedores de servicios de fabricación electrónica de nivel medio.
La laminografía 2,5D sirve para paneles más grandes y productos a nivel de oblea que no pueden completar una rotación de tomografía computarizada de 360 grados. Su papel se está expandiendo con el empaquetado a nivel de panel en la fabricación de back-end de semiconductores. Rigaku lanzó el CT Lab HR160 en septiembre de 2026 con la fuente NanoTube N3 de Excillum e informó una resolución espacial real de 250 nm para baterías de estado sólido, dispositivos semiconductores, condensadores cerámicos multicapa y electrónica de potencia. Una investigación publicada en 2025 encontró que Simurgh, DeepRecon y DeepScout pueden reducir el tiempo de escaneo y mejorar la recuperación de resolución para materiales densos como Inconel 718. Estos avances respaldan el uso de la tomografía computarizada 3D en el mercado de sistemas de inspección por rayos X de microfoco para programas de inspección aeroespacial y de manufactura aditiva.
Por Industria del Usuario Final: Los Semiconductores y el Empaquetado de Circuitos Integrados Impulsan la Intensidad de Inspección
Los semiconductores y el empaquetado de circuitos integrados representaron el 25,74% de los ingresos en 2025 y se espera que crezcan a una CAGR del 12,19% durante el período de pronóstico, lo que refleja la mayor intensidad de inspección entre los grupos de usuarios finales indicados. Las líneas de empaquetado avanzado operan a tasas de inspección del 100%, requiriendo resolución de defectos submicrónica. Los servicios de fabricación electrónica y el ensamblaje por contrato forman el segundo grupo más grande, cubriendo el análisis de vacíos en BGA, la verificación de unión por hilo y las comprobaciones de juntas de soldadura en módulos de potencia. La demanda de estas instalaciones está vinculada a los requisitos de IPC-J-STD-001J para la cobertura de juntas de soldadura ocultas. Las instalaciones automotrices y de vehículos eléctricos están aumentando, impulsadas por las inspecciones de paquetes de baterías y los controles de calidad de los módulos de potencia SiC e IGBT.
Los vacíos en juntas de soldadura de tan solo 50 micrones pueden provocar fallas tempranas por ciclos térmicos en los inversores de vehículos eléctricos, lo que aumenta la necesidad de una inspección minuciosa. Los sectores aeroespacial y de defensa siguen siendo campos de alto valor y menor volumen donde ASTM E2737 y AS9100D requieren registros de inspección no destructiva para estructuras críticas. Las aplicaciones de energía y potencia incluyen contactos de metalización de células solares, uniones de compuestos en turbinas eólicas y hardware de transmisión de alta tensión. Los fabricantes médicos y farmacéuticos, los institutos de investigación y los laboratorios de pruebas también utilizan estos sistemas, con los usuarios de investigación tomando una participación notable del equipo de tomografía computarizada nanofoco de alta gama para trabajos de caracterización y procesos. Esta gama de aplicaciones distribuye el mercado de sistemas de inspección por rayos X de microfoco entre varios ciclos industriales en lugar de vincularlo a una única categoría de usuario final.
Análisis Geográfico
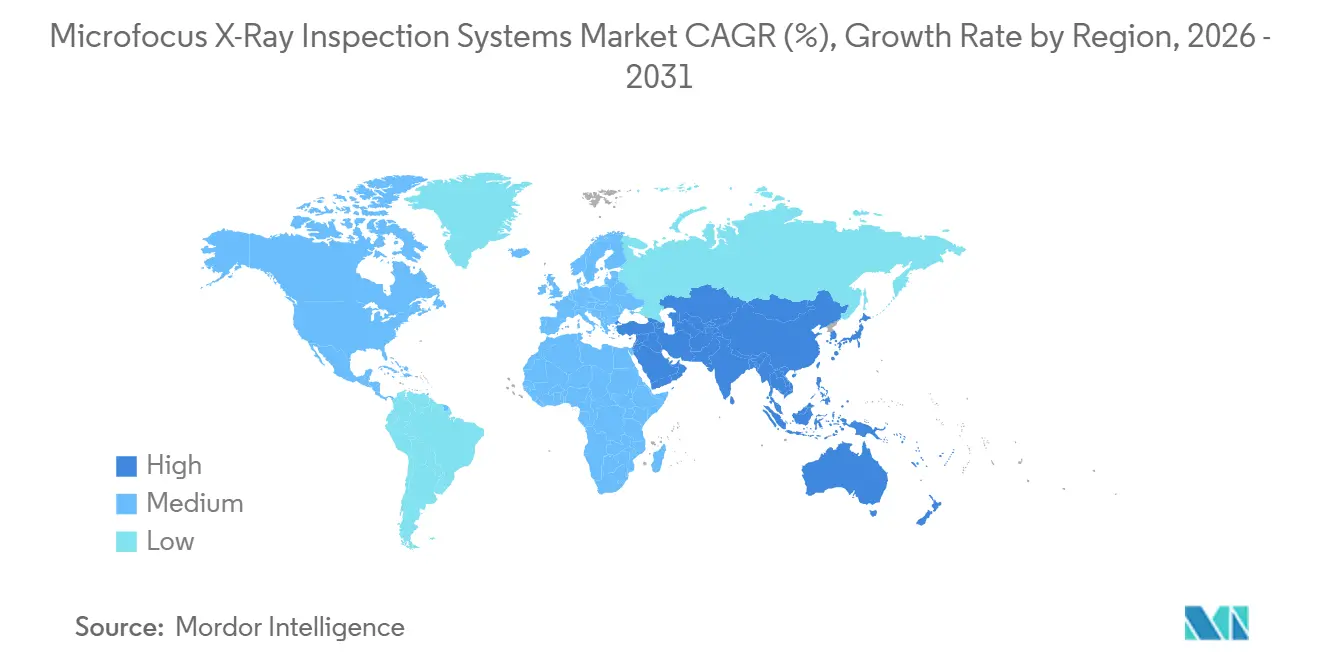
Asia-Pacífico representó el 42,58% de los ingresos regionales en 2025 y se proyecta que se expanda a una CAGR del 11,62% hasta 2031. Corea del Sur, Japón, China y Taiwán albergan una gran parte de la producción de empaquetado avanzado. La construcción de gigafábricas de baterías en China está añadiendo demanda de inspección en línea en las líneas de ensamblaje de celdas y paquetes. Japón es tanto un centro de demanda como un centro de suministro tecnológico para el mercado de sistemas de inspección por rayos X de microfoco. Nikon lanzó el VOXLS 20 C 225 en abril de 2025 para la integración en el piso de producción en aplicaciones de electrónica, manufactura aditiva, aeroespacial, automotriz y dispositivos médicos.[2]
Estos países proporcionan ubicaciones de demanda emergente en el mercado de sistemas de inspección por rayos X de microfoco a medida que se desarrolla la capacidad local de semiconductores. América del Norte es la segunda región más grande, respaldada por la actividad aeroespacial y de defensa, la inversión en empaquetado bajo la Ley CHIPS y Ciencia, y la construcción de gigafábricas de baterías. Hexagon firmó un acuerdo definitivo en abril de 2026 para adquirir Waygate Technologies de Baker Hughes por 1,45 mil millones de USD en efectivo, sujeto a aprobación regulatoria, con la transacción prevista para cerrarse en la segunda mitad de 2026. La transacción planificada combina el software de medición de precisión de Hexagon con las ofertas de tomografía computarizada y radiografía de Waygate en una cartera de gestión de calidad más amplia.
Europa sigue siendo una parte tecnológicamente intensiva del mercado de sistemas de inspección por rayos X de microfoco, con Alemania, el Reino Unido y Francia como los principales centros de demanda. Los proveedores de primer nivel de Airbus y los requisitos de las instalaciones de baterías europeas vinculados a la trazabilidad de los vehículos eléctricos respaldan la demanda de sistemas en línea. América del Sur, Oriente Medio y África son regiones en etapas más tempranas para el mercado de sistemas de inspección por rayos X de microfoco. Los modelos de servicio y los sistemas portátiles son más accesibles en estas regiones porque se alinean con los volúmenes de producción actuales y las condiciones de infraestructura. Se espera que la adopción de hardware fijo aumente a medida que los volúmenes de fabricación alcancen niveles que puedan respaldar la inversión en sistemas en línea.

Panorama Competitivo
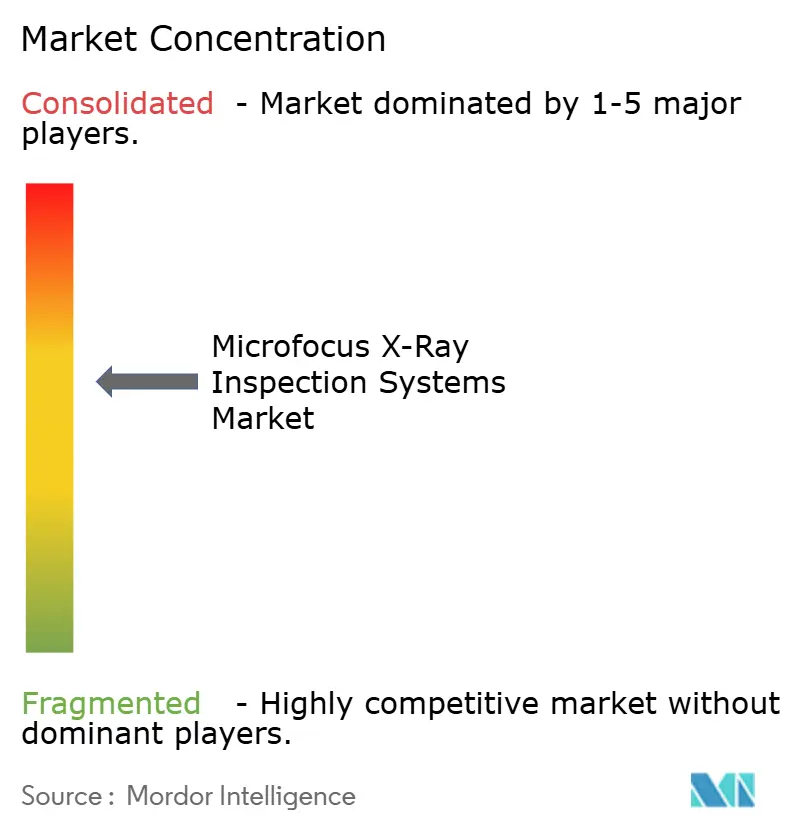
El mercado de sistemas de inspección por rayos X de microfoco está moderadamente concentrado entre los principales proveedores, incluidos Nikon Corporation, Comet Yxlon GmbH, ZEISS, Waygate Technologies y Nordson Corporation. Estas empresas compiten a través del brillo de la fuente, la estabilidad del punto focal y la capacidad integrada de reconocimiento automático de defectos. Sus estrategias se centran en plataformas integrales que integran hardware, software de reconstrucción, detección de defectos basada en inteligencia artificial y conectividad de fábrica inteligente. Este enfoque ayuda a los proveedores del mercado de sistemas de inspección por rayos X de microfoco a atender aplicaciones técnicas donde el rendimiento de la inspección y los datos utilizables son igualmente importantes.
El acuerdo de Hexagon de abril de 2026 para adquirir Waygate Technologies por 1,45 mil millones de USD es una transacción reciente importante en el mercado de sistemas de inspección por rayos X de microfoco. La adquisición planificada incorporaría los ensayos no destructivos a la oferta de inteligencia de calidad de Hexagon y combinaría el hardware de inspección con el software de medición. Comet Yxlon mejoró su CA20 para la inspección a nivel de oblea en Productronica 2025 con un interior de Clase ISO 1 y un cargador EFEM. Nikon añadió un colimador de baja dosis y mejoras relacionadas de hardware y software a su Serie XT V en diciembre de 2025 para dispositivos semiconductores sensibles a la radiación.[3]
Wuxi Unicomp Technology Co., Ltd. y Viscom SE compiten por debajo del nivel superior en el posicionamiento de precio-resolución, lo que ejerce presión sobre los márgenes de hardware de nivel medio. La inspección de paneles grandes y a nivel de oblea sigue siendo una oportunidad en el mercado de sistemas de inspección por rayos X de microfoco, donde los sistemas en línea actuales no siempre cumplen con las velocidades de producción requeridas para el empaquetado fan-out a nivel de oblea y a nivel de panel. Los marcos de análisis centrados en inteligencia artificial pueden reducir el esfuerzo requerido para la evaluación de defectos y desplazar la posición de los proveedores establecidos de reconocimiento de defectos. Un artículo de 2026 en IEEE Transactions on Reliability describió InsightX Agent como un gran modelo multimodal que coordina herramientas de detección de defectos y verificación de evidencias para el análisis de ensayos no destructivos por rayos X. La gestión de dosis bajo JEDEC JESD22-B121 y los requisitos de aceptación bajo IPC-A-610 influyen cada vez más en las adquisiciones, favoreciendo los sistemas con procedimientos de inspección y registros de monitoreo de dosis que pueden ser auditados. La información disponible no proporciona participaciones combinadas para los principales proveedores, por lo que no se puede asignar una puntuación de concentración utilizando la escala basada en participación especificada.
Líderes de la Industria de Sistemas de Inspección por Rayos X de Microfoco
-
Nikon Corporation
-
Comet Yxlon GmbH
-
Nordson Corporation
-
Waygate Technologies
-
North Star Imaging Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Rigaku Corporation lanzó el sistema de tomografía computarizada por rayos X de alta resolución CT Lab HR160, desarrollado en colaboración con Excillum AB utilizando la fuente de rayos X NanoTube N3 y logrando una resolución espacial real de 250 nm a hasta 160 kV. El sistema está orientado a baterías de estado sólido, dispositivos semiconductores, condensadores cerámicos multicapa y electrónica de potencia, estableciendo un nuevo referente en resolución de tomografía computarizada de clase laboratorio para el análisis de materiales avanzados.
- Abril de 2026: Hexagon AB firmó un acuerdo definitivo para adquirir Waygate Technologies de Baker Hughes por 1,45 mil millones de USD en efectivo, con cierre previsto en la segunda mitad de 2026 sujeto a aprobaciones regulatorias. La transacción integra la cartera de tomografía computarizada, radiografía y ultrasonido Krautkrämer de Waygate con el hardware de medición de precisión y el software de gestión de calidad de Hexagon en los mercados de inspección aeroespacial, automotriz y energético a nivel global.
- Abril de 2026: Comet Yxlon introdujo el sistema de rayos X y tomografía computarizada para componentes de gran tamaño UX50 a 450 kV, orientado a la inspección de movilidad eléctrica, incluidos bloques de motores eléctricos, grandes piezas fundidas de acero y ensamblajes pesados de trenes de potencia de vehículos eléctricos. La plataforma extiende la gama de Comet Yxlon desde el microfoco a escala electrónica hacia aplicaciones de inspección industrial más pesada.
- Marzo de 2026: Waygate Technologies y Liminal Insights anunciaron una asociación estratégica para la inspección integrada multimodal de baterías que combina tomografía computarizada, radiografía y ultrasonido EchoStat impulsado por inteligencia artificial para la producción en línea. Las pruebas de concepto en el Centro de Industrialización de Baterías del Reino Unido (UKBIC) demostraron una reducción de costos de más del 10% y una mejora del 12% en la tasa de detección de defectos en comparación con la inspección de modalidad única.


Alcance del Informe del Mercado Global de Sistemas de Inspección por Rayos X de Microfoco
El Mercado de Sistemas de Inspección por Rayos X de Microfoco comprende los ingresos generados por la venta, integración, software, mantenimiento y servicios de inspección asociados con sistemas de rayos X industriales que utilizan un punto focal de rayos X muy pequeño para producir imágenes de alta resolución de características internas y externas en componentes, ensamblajes y materiales. Estos sistemas realizan inspección no destructiva detectando defectos ocultos, verificando la integridad del ensamblaje, midiendo dimensiones y reconstruyendo estructuras tridimensionales sin seccionar físicamente ni dañar el elemento inspeccionado. Las fuentes de microfoco comúnmente utilizan puntos focales inferiores a 100 micrómetros, con sistemas avanzados que logran tamaños de punto sustancialmente más pequeños para mejorar la ampliación y la resolución espacial.
El Informe del Mercado de Sistemas de Inspección por Rayos X de Microfoco está segmentado por Oferta (Hardware, Software y Servicios), Configuración del Sistema (Sistemas en Línea, Sistemas Fuera de Línea, Sistemas de Sobremesa, Sistemas de Gabinete y Sistemas Portátiles y Móviles), Dimensión (Sistemas de Inspección por Rayos X 2D, Sistemas de Inspección por Rayos X 2,5D y Sistemas de Tomografía Computarizada 3D), Industria del Usuario Final (Semiconductores y Empaquetado de Circuitos Integrados, Servicios de Fabricación Electrónica y Ensamblaje por Contrato, Automotriz y Vehículos Eléctricos, Aeroespacial y Defensa, Energía y Potencia, Médico y Farmacéutico, Institutos de Investigación y Laboratorios de Pruebas, y Otras Industrias de Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| Sistemas en Línea |
| Sistemas Fuera de Línea |
| Sistemas de Sobremesa |
| Sistemas de Gabinete |
| Sistemas Portátiles y Móviles |
| Sistemas de Inspección por Rayos X 2D |
| Sistemas de Inspección por Rayos X 2,5D |
| Sistemas de Tomografía Computarizada 3D |
| Semiconductores y Empaquetado de Circuitos Integrados |
| Servicios de Fabricación Electrónica y Ensamblaje por Contrato |
| Automotriz y Vehículos Eléctricos |
| Aeroespacial y Defensa |
| Energía y Potencia |
| Médico y Farmacéutico |
| Institutos de Investigación y Laboratorios de Pruebas |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Oferta | Hardware | ||
| Software | |||
| Servicios | |||
| Por Configuración del Sistema | Sistemas en Línea | ||
| Sistemas Fuera de Línea | |||
| Sistemas de Sobremesa | |||
| Sistemas de Gabinete | |||
| Sistemas Portátiles y Móviles | |||
| Por Dimensión | Sistemas de Inspección por Rayos X 2D | ||
| Sistemas de Inspección por Rayos X 2,5D | |||
| Sistemas de Tomografía Computarizada 3D | |||
| Por Industria del Usuario Final | Semiconductores y Empaquetado de Circuitos Integrados | ||
| Servicios de Fabricación Electrónica y Ensamblaje por Contrato | |||
| Automotriz y Vehículos Eléctricos | |||
| Aeroespacial y Defensa | |||
| Energía y Potencia | |||
| Médico y Farmacéutico | |||
| Institutos de Investigación y Laboratorios de Pruebas | |||
| Otras Industrias de Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de inspección por rayos X de microfoco?
Se proyecta que el tamaño del mercado se expanda desde 95,88 millones de USD en 2026 hasta 158,69 millones de USD en 2031, a una CAGR del 10,61%.
¿Qué impulsa la demanda de sistemas de inspección por rayos X de microfoco?
El empaquetado avanzado de semiconductores, el aseguramiento de la calidad de baterías para vehículos eléctricos, la inspección en línea automatizada y los requisitos de trazabilidad respaldan la demanda.
¿Qué oferta lidera los ingresos del sistema de inspección por rayos X de microfoco?
El hardware mantuvo una participación de ingresos del 68,47% en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 11,21% hasta 2031.
¿Qué configuración de sistema se está expandiendo más rápidamente?
Se proyecta que los sistemas portátiles y móviles se expandan a una CAGR del 11,58% hasta 2031 porque respaldan la inspección en campo.
¿Qué usuario final utiliza estos sistemas de inspección con mayor intensidad?
Los semiconductores y el empaquetado de circuitos integrados mantuvieron una participación de ingresos del 25,74% en 2025 y requieren inspección submicrónica de paquetes avanzados.
¿Qué región lidera la demanda de sistemas de inspección por rayos X de microfoco?
Asia-Pacífico mantuvo una participación de ingresos del 42,58% en 2025 y se proyecta que se expanda a una CAGR del 11,62% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
