
Marktgröße und Marktanteil für Mikrofokus-Röntgeninspektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 95.88 Millionen US-Dollar |
| Marktgröße (2031) | 158.69 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mikrofokus-Röntgeninspektionssysteme von Mordor Intelligence
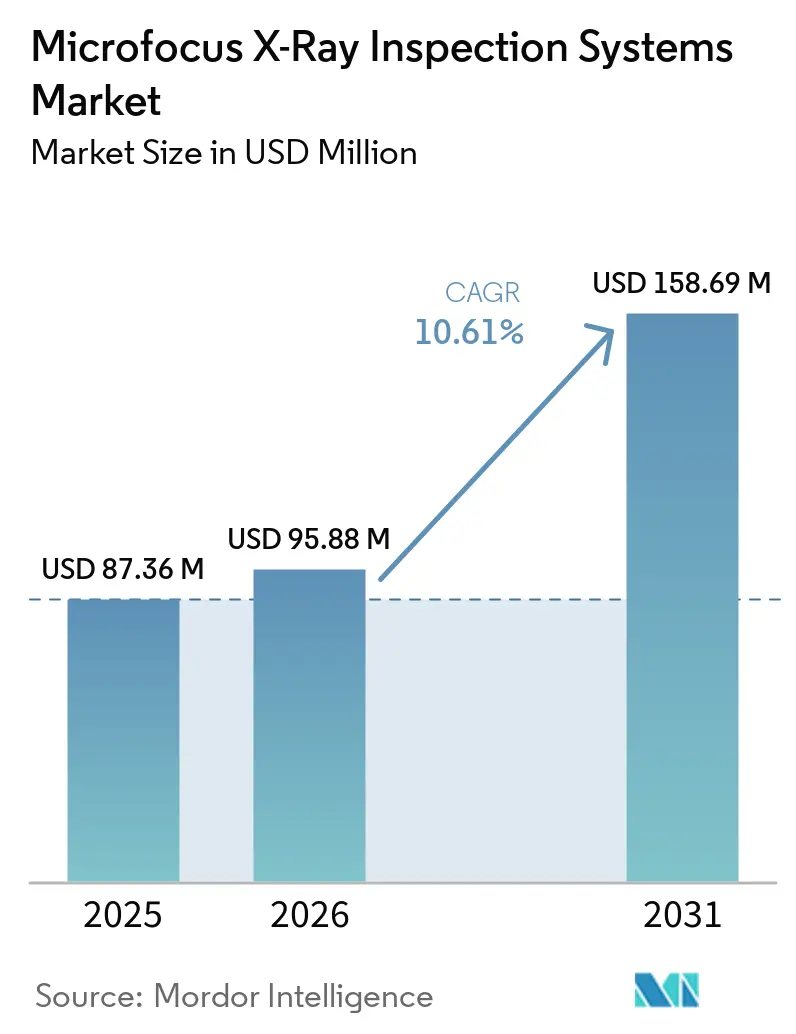
Die Marktgröße für Mikrofokus-Röntgeninspektionssysteme wird voraussichtlich von 87,36 Millionen USD im Jahr 2025 und 95,88 Millionen USD im Jahr 2026 auf 158,69 Millionen USD bis 2031 anwachsen, was einem CAGR von 10,61 % zwischen 2026 und 2031 entspricht. Der Markt für Mikrofokus-Röntgeninspektionssysteme wird durch Bauteildesigns gestützt, die optische und akustische Methoden nicht intern untersuchen können. CoWoS, HBM und Fan-out-Wafer-Level-Packaging platzieren Verbindungselemente unterhalb der Oberfläche, wodurch volumetrische Röntgenbildgebung während der Produktion notwendig wird. Automobil- und Luft- und Raumfahrtlieferanten wenden zudem Null-Fehler-Anforderungen an, da Ausfälle in fortschrittlichen Bauteilen hohe Betriebs- und Garantiekosten verursachen. Diese Bedingungen verlagern die Inspektion von der abschließenden Verifikation hin zu Qualitätsprüfungen in mehreren Montagephasen. Lieferanten reagieren mit helleren Quellen, stabilen Brennflecken, Niedrigdosis-Kollimatoren, Photonenzähldetektoren, Fehlererkennungssoftware und Systemen, die für spezifische Produktionsumgebungen konzipiert sind.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot entfiel im Jahr 2025 ein Umsatzanteil von 68,47 % auf Hardware im Markt für Mikrofokus-Röntgeninspektionssysteme, während Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 11,21 % wachsen werden.
- Nach Systemkonfiguration hielten Inline-Systeme im Jahr 2025 einen Umsatzanteil von 36,82 %, während tragbare und mobile Systeme bis 2031 voraussichtlich mit einem CAGR von 11,58 % wachsen werden.
- Nach Dimension hielten 3D-Computertomographiesysteme im Jahr 2025 einen Umsatzanteil von 48,63 % im Markt für Mikrofokus-Röntgeninspektionssysteme, und das Segment ist die am schnellsten wachsende Kategorie mit einem prognostizierten CAGR von 11,18 %.
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Umsatzanteil von 25,74 % auf Halbleiter- und IC-Verpackung, das am schnellsten wachsende Segment mit einem CAGR von 12,19 % ber den Prognosezeitraum.
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 42,58 % auf den asiatisch-pazifischen Raum, der bis 2031 voraussichtlich mit einem CAGR von 11,62 % wachsen wird.
Wichtigste Erkenntnisse des Berichts
| Segmentierung | Segment | Kennzahl | Jahr | Wert |
|---|---|---|---|---|
| Nach Angebot | Hardware | Marktanteil | 2025 | 68.47% |
| Nach Angebot | Dienstleistungen | CAGR | 2031 | 11.21% |
| Nach Systemkonfiguration | Inline-Systeme | Marktanteil | 2025 | 36.82% |
| Nach Systemkonfiguration | Tragbare und mobile Systeme | CAGR | 2031 | 11.58% |
| Nach Dimension | 3D-Computertomographiesysteme | Marktanteil | 2025 | 48.63% |
| Nach Dimension | 3D-Computertomographiesysteme | CAGR | 2031 | 11.18% |
| Nach Endverbraucherbranche | Halbleiter- und IC-Verpackung | Marktanteil | 2025 | 25.74% |
| Nach Endverbraucherbranche | Halbleiter- und IC-Verpackung | CAGR | 2031 | 12.19% |
| Nach Geografie | Asiatisch-pazifischer Raum | Marktanteil | 2025 | 42.58% |
| Nach Geografie | Asiatisch-pazifischer Raum | CAGR | 2031 | 11.62% |
| Quelle: Mordor Intelligence | ||||
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Mikrofokus-Röntgeninspektionssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inspektion von hochdichten Halbleitern und fortschrittlichen Verpackungen | +3.2% | Global, konzentriert in Ostasien, einschließlich Südkorea, Japan, China und Taiwan, mit Ausstrahlungseffekten auf Süd- und Südostasien | Langfristig (≥ 4 Jahre) |
| Qualitätssicherung für Elektrofahrzeugbatterien und Leistungselektronik | +2.0% | Global, mit hoher Konzentration in China, Deutschland und Südkorea | Mittelfristig (2–4 Jahre) |
| Automatisierte Inline- und 3D-Röntgeninspektion | +1.8% | Global, mit früher Beschleunigung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Null-Fehler-Fertigung und Rückverfolgbarkeitsanforderungen | +1.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Auftragshersteller im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| KI-gestützte Fehlererkennung und geschlossene Prozessregelung | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Inspektion komplexer additiv gefertigter Bauteile | +0.5% | Nordamerika und Europa, konzentriert in der Luft- und Raumfahrt sowie Verteidigung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Inspektion hochdichter Halbleiter und fortschrittlicher Verpackungen
3D-IC-Architekturen, einschließlich HBM3- und HBM4-Stapel, CoWoS-Konfigurationen und Through-Glass-Via-Designs, schaffen Inspektionsaufgaben, die Oberflächenmethoden nicht auflösen können. Mikrovoids in Through-Silicon-Vias, Bump-Versatz, Head-in-Pillow-Defekte und Die-Neigung erfordern volumetrische Röntgenbildgebung mit Sub-Mikron-Auflösung. JEDEC veröffentlichte JEP375 im Dezember 2025 und stellte damit Zuverlässigkeitsrichtlinien für gedünnte Wafer mit Kupfer-Through-Silicon-Vias und Umverdrahtungsschichten bereit. Die Richtlinie erhöht die erwartete Inspektionsfähigkeit für fortschrittliche Verpackungslinien, indem sie die zerstörungsfreie Charakterisierung dieser Strukturen adressiert.[1] Excillum und SFA Engineering Corporation kündigten eine Zusammenarbeit für 2026 an Fab-internen Systemen an, die die NanoTube-N3-Röntgenquelle für Through-Glass-Via-, HBM- und fortschrittliche Verpackungsanwendungen nutzen. Die Zusammenarbeit stellt Quellhelligkeit und Brennfleckstabilität neben der vollständigen Systemintegration als zentrale Überlegungen beim Kauf von Mikrofokus-Röntgeninspektionssystemen in den Vordergrund.
Qualitätssicherung für Elektrofahrzeugbatterien und Leistungselektronik
Die Batteriepackinspektion hat andere Taktzeiten, Bauteilgrößen und Durchsatzanforderungen als die Halbleiterinspektion. Inline-CT-Systeme, die bei Gigafactory-Geschwindigkeiten eingesetzt werden, erfordern Scanzeiten unter 2 Sekunden pro Zelle, was Hochfluss-Quellen-Detektor-Kombinationen erfordert. Fraunhofer EZRT präsentierte auf der ECNDT 2026 einen zweistufigen Arbeitsablauf, der schnelles 2D-Röntgen-Screening mit Hochenergie-CT kombinierte. Die Arbeit untersuchte Elektrodenfehlausrichtung, Schwellung und Separatorschäden in Zellen und Batteriemodulen ohne Demontage. Waygate Technologies und Liminal Insights berichteten, dass Tests am UKBIC die Inspektionskosten um über 10 % senkten und die Fehlererfassung im Vergleich zu einer einzelnen Inspektionsmethode um 12 % verbesserten. Ihre Partnerschaft kombiniert CT, Radiographie und KI-gestützten Ultraschall für die Inline-Produktion und spiegelt den Wert komplementärer Inspektionsmethoden im Batteriebereich im Markt für Mikrofokus-Röntgeninspektionssysteme wider.
Migration hin zu automatisierter Inline- und 3D-Röntgeninspektion
Die Verlagerung von der Offline-Stichprobenprüfung zur 100-%-Inline-Inspektion erhöht die Anzahl der in jedem Produktionszyklus geprüften Einheiten. Ein höherer Liniendurchsatz kann mehr Systeme pro Linie erfordern und kann die Austauschzyklen verkürzen, wenn die Kapazitätsanforderungen steigen. IPC-J-STD-001J schreibt die Röntgeninspektion für verdeckte Lötstellen, einschließlich Ball-Grid-Arrays, für mehrere Produktklassen vor. Diese Anforderung bildet eine Grundlage für die Konformität mit der Nachfrage im Markt für Mikrofokus-Röntgeninspektionssysteme, die nicht ausschließlich von Produktionsvolumina abhängt. Der Inline-Einsatz hat geschlossene Röhrenquellen begünstigt, da diese Ausfallzeiten durch Filamentwechsel vermeiden, obwohl offene Röhrenquellen für Sub-Mikron-Arbeiten eine höhere Helligkeit bieten können. Comet X-ray führte im Juni 2026 seine Quickswap-Einheit mit voreingestelltem Filament ein, die einen Feldaustausch ohne manuelle Abstimmung ermöglicht und den Betriebsunterschied zwischen Quellentypen verringert.
Null-Fehler-Fertigung und Rückverfolgbarkeitsanforderungen
Anforderungen im Zusammenhang mit IATF 16949, AS9100D und Automotive SPICE verlagern die Mikrofokus-Röntgeninspektion früher in den Fertigungsprozess. Lieferanten setzen sie nun für die Eingangsverifikation, Zwischen-Prozess-Bondprüfungen und Die-Attach-Analysen vor der Verkapselung ein. Rückverfolgbarkeitsregeln erfordern einen serialisierten Inspektionsdatensatz, der für jede Einheit durch die Lieferkette nachverfolgt werden kann. Dies verändert die Rolle der Ausrüstung von einem eigenständigen Instrument zu einer Quelle von Qualitätsdaten innerhalb eines umfassenderen Managementsystems. Röntgenaufzeichnungen können auch den Zustand eines Bauteils vor einem Feldausfall dokumentieren und so Garantieprüfungen und die Produkthaftungsverteidigung für EV-Antriebsstränge und Luft- und Raumfahrtaktuierungssysteme unterstützen. ZEISS präsentierte sein CT- und Röntgen-ZfP-Portfolio auf der IMTS 2026 als Teil einer Echtzeit-Qualitätsdatenarchitektur und nicht als isolierte Inspektionshardware.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Lebenszykluskosten für hochauflösende Systeme | -1.8% | Global, stärker ausgeprägt in Südamerika, dem Nahen Osten und Afrika sowie bei kleineren asiatischen Auftragsherstellern | Langfristig (≥ 4 Jahre) |
| Mangel an zertifiziertem Röntgeninspektionspersonal | -1.0% | Global, mit akutem Mangel in Indien, Südostasien und Afrika | Mittelfristig (2–4 Jahre) |
| Strahlungsdosisbeschränkungen für empfindliche Halbleiterbauelemente | -0.5% | Global, am akutesten in halbleiterdichtem Ostasien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Dateninteroperabilitäts- und Cybersicherheitsrisiken in vernetzten Inspektionszellen | -0.3% | Global, mit erhöhter Sensibilität in der Verteidigungs- und regierungsnahen Fertigung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Lebenszykluskosten für hochauflösende Systeme
Offene Mikrofokussysteme mit sehr kleiner Brennfleckleistung erfordern Kapitalaufwendungen, die viele kleinere Auftragshersteller nicht aufbringen können. Die Kosten gehen über das System hinaus, da Installationen strahlungsgeschützte Gehäuse erfordern, die den geltenden Sicherheitsstandards entsprechen. Der Inline-Einsatz erfordert zudem benutzerdefinierte Förderschnittstellen und Verbindungen zur Software für Fertigungsausführungssysteme. Offene Röhrensysteme verursachen wiederkehrende Wartungskosten aufgrund von Filamentwechselzyklen. Leasing, Röntgen-als-Dienstleistung-Vereinbarungen und preisgünstigere Desktop-CT-Plattformen erweitern den Zugang für kleinere Nutzer, beseitigen jedoch nicht die Hürde auf dem Leistungsniveau von Halbleitern und Luft- und Raumfahrt. Der Markt für Mikrofokus-Röntgeninspektionssysteme behält daher eine erhebliche Gruppe von Nutzern, die auf Dienstleister oder gemeinsam genutzte Inspektionseinrichtungen angewiesen sind.
Mangel an zertifiziertem Röntgeninspektionspersonal
Der verfügbare Pool an Technikern, die für die Interpretation industrieller Röntgen- und CT-Ergebnisse qualifiziert sind, hält nicht mit den neuen Halbleiter- und Batterieinspektionseinsätzen Schritt. Die Zertifizierung nach ASNT SNT-TC-1A oder EN ISO 9712 erfordert Felderfahrung und regelmäßige Rezertifizierung. Dieser Prozess dauert mehrere Jahre und kann die Inbetriebnahmepläne von Batterie-Gigafactories oder fortschrittlichen Verpackungsanlagen nicht ohne Weiteres abdecken. Der Mangel ist besonders in Indien, Vietnam, Malaysia und anderen schnell industrialisierenden Standorten spürbar, die OSAT-Einrichtungen und Batterieanlagen aufbauen. Gerätehersteller investieren teilweise in KI-gestützte automatische Fehlererkennung, um die Abhängigkeit von knappem Inspektionspersonal zu verringern. Dies verleiht Softwaremodulen im Markt für Mikrofokus-Röntgeninspektionssysteme eine andere wirtschaftliche Rolle, wo die Pipeline qualifizierten Personals begrenzt bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Hardware führt beim Umsatz, während Dienstleistungen expandieren
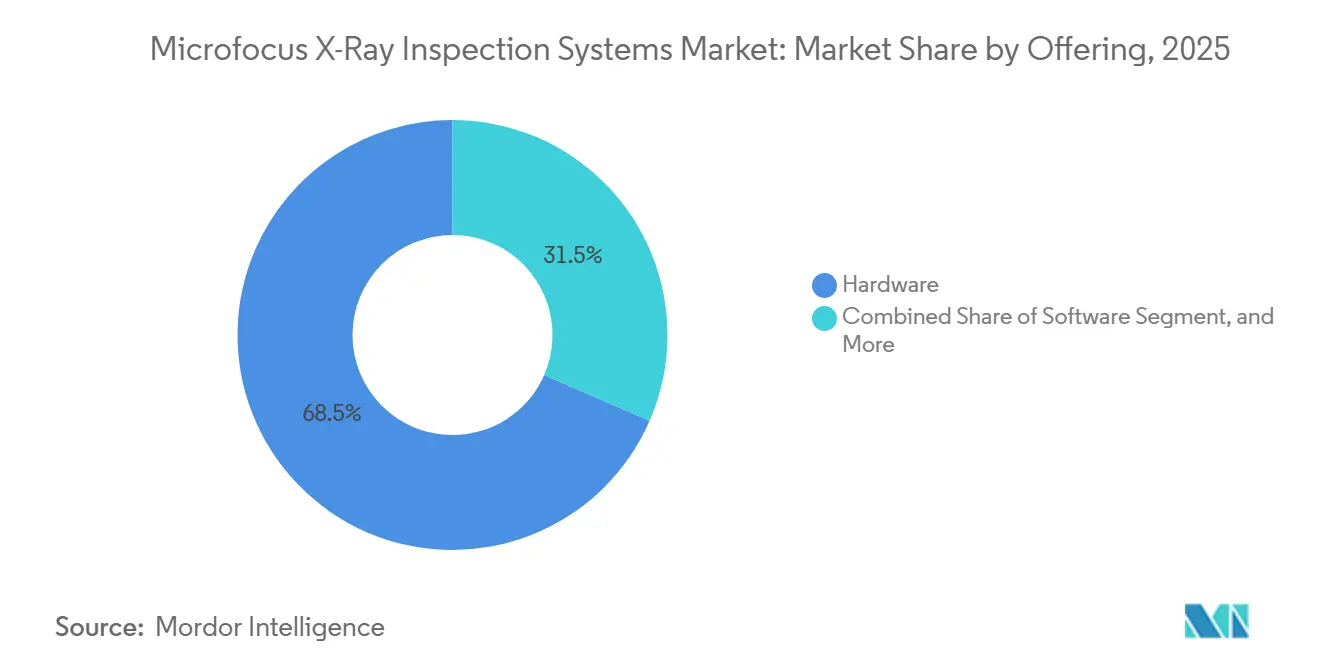
Hardware hielt im Jahr 2025 einen Marktanteil von 68,47 % im Markt für Mikrofokus-Röntgeninspektionssysteme, gestützt durch Kapitalausgaben für neue Produktionslinien in der Halbleiter-, Automobil- und Elektronikindustrie. Fortschrittliche Röntgenröhren, hochauflösende Flachbilddetektoren und präzise Mehrachsen-Bewegungsstufen bleiben die Hauptelemente des Systemumsatzes. Mehrfachsystemverträge für einzelne Einrichtungen konzentrieren auch Hardwarekäufe bei größeren Abnehmern. Die Marktgröße für Mikrofokus-Röntgeninspektionssysteme spiegelt im Bereich Hardware den Kosten- und technischen Umfang wider, der für die Inbetriebnahme einer vollständigen Inspektionslinie erforderlich ist. Software wird zunehmend in Unternehmens-Hardwareverkäufe eingebunden, was den Wert von Paketen erhöht, die automatische Fehlererkennung und Smart-Factory-Schnittstellen umfassen.
Die Bündelung kann die Rolle eigenständiger Softwareumsätze verringern und gleichzeitig integrierte Systeme für große Einrichtungen wertvoller machen. Dienstleistungen werden bis 2031 voraussichtlich mit einem CAGR von 11,21 % wachsen, da Wartungs-, Kalibrierungs- und Bedienerschulungsanforderungen mit der installierten Basis steigen. Kleinere Hersteller nutzen auch Drittanbieter-Inspektionsdienste, wenn sie IPC-7095E-Verpflichtungen für BGA-Baugruppen erfüllen müssen und kein vollständiges System besitzen. Varex Imaging präsentierte seine TrueSpectrum-Dual-Energie-Photonenzählmethode auf der ECNDT 2026 und demonstrierte damit, wie Komponentenlieferanten mehr Intelligenz direkt in die Hardware einbetten. Dies verengt die Grenze zwischen Hardware und Software in der Branche der Mikrofokus-Röntgeninspektionssysteme.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Systemkonfiguration: Inline-Systeme führen, während tragbare Systeme den Zugang erweitern
Inline-Systeme erzielten im Jahr 2025 einen Umsatzanteil von 36,82 %, da Halbleiter- und Elektronikunternehmen eine automatisierte 100-%-Inspektionsabdeckung bei Produktionsgeschwindigkeiten anstreben. Diese Systeme unterstützen kontinuierliche Prüfungen, die Offline-Geräte auf Hochvolumenlinien nicht aufrechterhalten können. Offline-Geräte bleiben wichtig in der Luft- und Raumfahrtwartung, Fehleranalyseeinrichtungen und Forschungslabors, wo Flexibilität wichtiger ist als Durchsatz. Tisch- und Kabinettssysteme bieten eine Zwischenlösung für Qualitätskontrolllabors bei Auftragsherstellern, Komponentenhändlern und akademischen Einrichtungen. Zusammen machen diese etablierten Formate einen Großteil der installierten Basis von Mikrofokus-Röntgeninspektionssystemen aus.
Tragbare und mobile Systeme werden bis 2031 voraussichtlich mit einem CAGR von 11,58 % wachsen, da Nutzer Energieinfrastruktur und im Betrieb befindliche Luft- und Raumfahrtausrüstung außerhalb fester Einrichtungen inspizieren. Ihre Anwendungen umfassen Windturbinenblätter, Rohrleitungsschweißnähte und Flugzeugstrukturen, wo eine dauerhafte Installation unpraktisch ist. Verbesserungen an batteriebetriebenen Mikrofokusgeneratoren haben feldeinsetzbare Systeme mit einem Gewicht unter 15 kg ermöglicht, die ISO 17636-2 für die metallische Schweißnahtinspektion erfüllen. Wartungsbezogene Feldarbeiten können aktiv bleiben, wenn Hersteller Kapitalausgaben verschieben, was Anbietern tragbarer Systeme ein stabileres Nachfragemuster verschafft als Anbietern, die sich ausschließlich auf Inline-Austauschzyklen konzentrieren. Diese Konfiguration erweitert die Branche der Mikrofokus-Röntgeninspektionssysteme auf Inspektionsumgebungen, die konventionelle Festsysteme nicht ohne Weiteres bedienen können.
Nach Dimension: 3D-CT-Systeme führen bei volumetrischen Inspektionsanforderungen
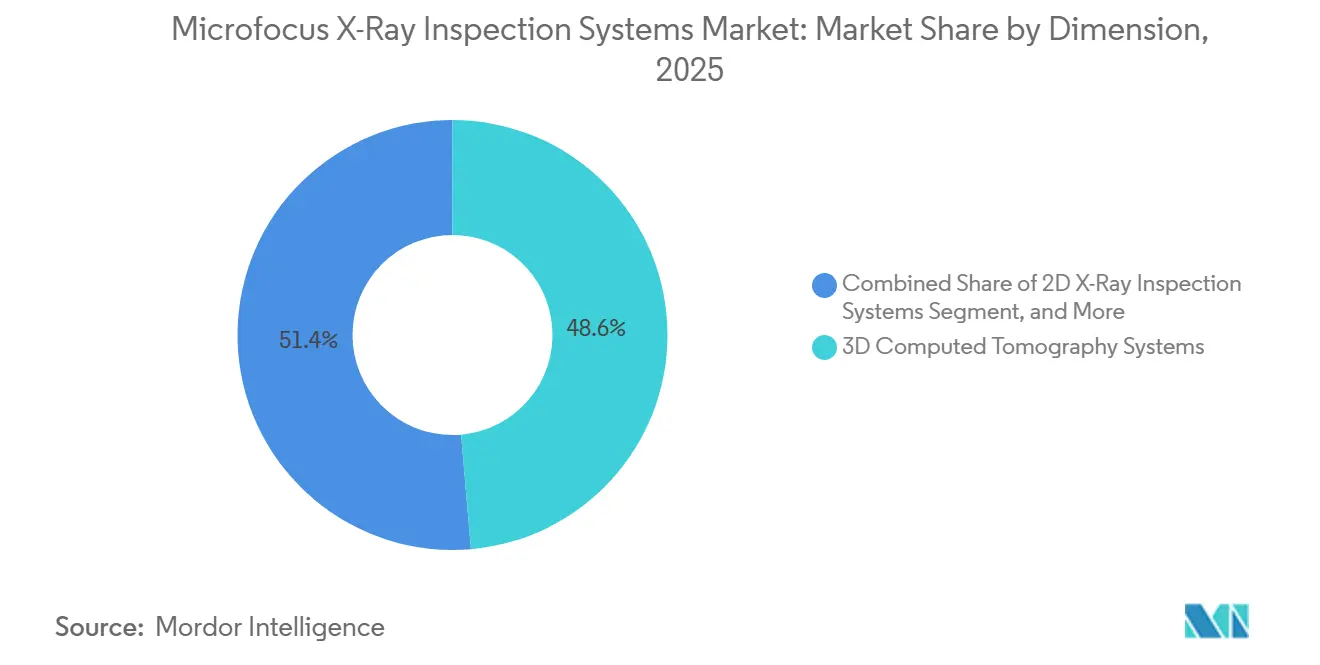
3D-Computertomographiesysteme machten im Jahr 2025 einen Umsatzanteil von 48,63 % aus und werden voraussichtlich einen CAGR von 11,18 % über den Prognosezeitraum erzielen, da sie Fehlertiefe, Morphologie, Orientierung und Größe in Mehrkomponentenbaugruppen rekonstruieren. Diese Fähigkeit löst die Tiefenmehrdeutigkeit auf, die die 2D-Radiographie bei komplexen Bauteilen einschränken kann. Die Marktgröße für Mikrofokus-Röntgeninspektionssysteme im Bereich 3D-CT wird durch Anwendungen gestützt, die einen vollständigen internen Datensatz eines Teils erfordern. 2D-Röntgen bleibt nützlich für die Hochdurchsatz-Lötstellen-Inspektion, Leistungsmodul-Void-Messung und Feldscreening geometrisch einfacher Defekte. Sein niedrigerer Preis trägt dazu bei, seinen Einsatz bei mittelständischen Elektronikfertigungsdienstleistern zu erhalten.
2,5D-Laminographie bedient größere Panels und Wafer-Level-Produkte, die keine 360-Grad-CT-Rotation durchführen können. Ihre Rolle erweitert sich mit dem Panel-Level-Packaging in der Halbleiter-Back-End-Fertigung. Rigaku brachte im September 2026 das CT Lab HR160 mit Excillums NanoTube-N3-Quelle auf den Markt und berichtete von einer echten räumlichen Auflösung von 250 nm für Festkörperbatterien, Halbleiterbauelemente, MLCCs und Leistungselektronik. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass Simurgh, DeepRecon und DeepScout die Scanzeit reduzieren und die Auflösungswiederherstellung für dichte Materialien wie Inconel 718 verbessern können. Diese Fortschritte unterstützen den Einsatz von 3D-CT im Markt für Mikrofokus-Röntgeninspektionssysteme für Luft- und Raumfahrt- und additive Fertigungsinspektionsprogramme.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Halbleiter- und IC-Verpackung treibt die Inspektionsintensität an
Halbleiter- und IC-Verpackung machte im Jahr 2025 einen Umsatzanteil von 25,74 % aus und wird voraussichtlich mit einem CAGR von 12,19 % über den Prognosezeitraum wachsen, was die höchste Inspektionsintensität unter den genannten Endverbrauchergruppen widerspiegelt. Fortschrittliche Verpackungslinien arbeiten mit 100-%-Inspektionsraten und erfordern Sub-Mikron-Fehlerauflösung. Elektronikfertigungsdienstleistungen und Vertragsmontagebetriebe bilden den zweitgrößten Cluster und decken BGA-Void-Analyse, Drahtbondverifikation und Leistungsmodul-Lötstellen-Prüfungen ab. Die Nachfrage nach diesen Einrichtungen ist an die IPC-J-STD-001J-Anforderungen für die Abdeckung verdeckter Lötstellen gebunden. Automobil- und EV-Installationen nehmen zu, angetrieben durch Batteriepackinspektionen und Qualitätsprüfungen von SiC- und IGBT-Leistungsmodulen.
Lötstellen-Voids von nur 50 Mikrometern können zu frühem Thermozyklierungsversagen in EV-Wechselrichtern führen und erhöhen den Bedarf an genauer Inspektion. Luft- und Raumfahrt sowie Verteidigung bleiben hochwertige, geringvolumige Bereiche, in denen ASTM E2737 und AS9100D zerstörungsfreie Inspektionsaufzeichnungen für kritische Strukturen erfordern. Energie- und Stromanwendungen umfassen Solarzellen-Metallisierungskontakte, Windturbinen-Verbundbindungen und Hochspannungsübertragungshardware. Medizin- und Pharmahersteller, Forschungsinstitute und Prüflabors nutzen diese Systeme ebenfalls, wobei Forschungsnutzer einen nennenswerten Anteil an hochwertigem Nanofokus-CT-Equipment für Charakterisierungs- und Prozessarbeiten einnehmen. Diese Bandbreite an Anwendungen verteilt den Markt für Mikrofokus-Röntgeninspektionssysteme über mehrere Industriezyklen, anstatt ihn an eine einzelne Endverbraucherkategorie zu binden.
Geografische Analyse
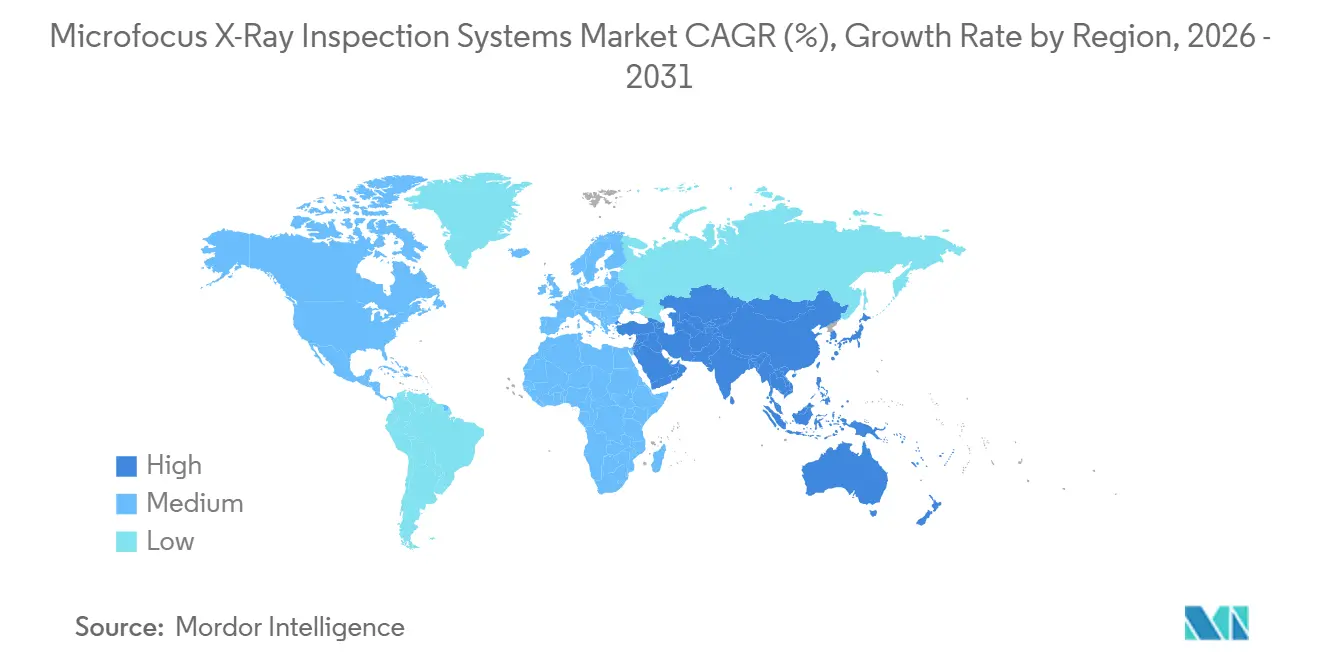
Der asiatisch-pazifische Raum machte im Jahr 2025 einen Anteil von 42,58 % am regionalen Umsatz aus und wird bis 2031 voraussichtlich mit einem CAGR von 11,62 % wachsen. Südkorea, Japan, China und Taiwan beherbergen einen großen Anteil der fortschrittlichen Verpackungsproduktion. Chinas Aufbau von Batterie-Gigafactories schafft zusätzliche Nachfrage nach Inline-Inspektion an Zell- und Packmontagelinen. Japan ist sowohl ein Nachfragezentrum als auch ein Technologielieferzentrum für den Markt für Mikrofokus-Röntgeninspektionssysteme. Nikon brachte im April 2025 das VOXLS 20 C 225 für die Produktionsflächenintegration in den Bereichen Elektronik, additive Fertigung, Luft- und Raumfahrt, Automobil und Medizingeräte auf den Markt.[2]
Diese Länder bieten aufkommende Nachfragestandorte im Markt für Mikrofokus-Röntgeninspektionssysteme, da sich die lokale Halbleiterkapazität entwickelt. Nordamerika ist die zweitgrößte Region, gestützt durch Luft- und Raumfahrt- und Verteidigungsaktivitäten, Verpackungsinvestitionen im Rahmen des CHIPS and Science Act und den Bau von Batterie-Gigafactories. Hexagon unterzeichnete im April 2026 eine endgültige Vereinbarung zur Übernahme von Waygate Technologies von Baker Hughes für 1,45 Milliarden USD in bar, vorbehaltlich der behördlichen Genehmigung, wobei der Abschluss der Transaktion für die zweite Hälfte des Jahres 2026 erwartet wird. Die geplante Transaktion kombiniert Hexagons Präzisionsmesssoftware mit Waygate's CT- und Radiographieangeboten zu einem umfassenderen Qualitätsmanagementsystem-Portfolio.
Europa bleibt ein technologieintensiver Teil des Marktes für Mikrofokus-Röntgeninspektionssysteme, mit Deutschland, dem Vereinigten Königreich und Frankreich als den wichtigsten Nachfragezentren. Airbus-Tier-1-Lieferanten und europäische Batterieanlagenauflagen im Zusammenhang mit der EV-Rückverfolgbarkeit stützen die Nachfrage nach Inline-Systemen. Südamerika, der Nahe Osten und Afrika sind frühere Entwicklungsregionen für den Markt für Mikrofokus-Röntgeninspektionssysteme. Servicemodelle und tragbare Systeme sind in diesen Regionen zugänglicher, da sie mit den aktuellen Produktionsvolumina und Infrastrukturbedingungen übereinstimmen. Die Übernahme fester Hardware wird voraussichtlich zunehmen, wenn die Fertigungsvolumina ein Niveau erreichen, das Inline-Systeminvestitionen unterstützen kann.

Wettbewerbslandschaft
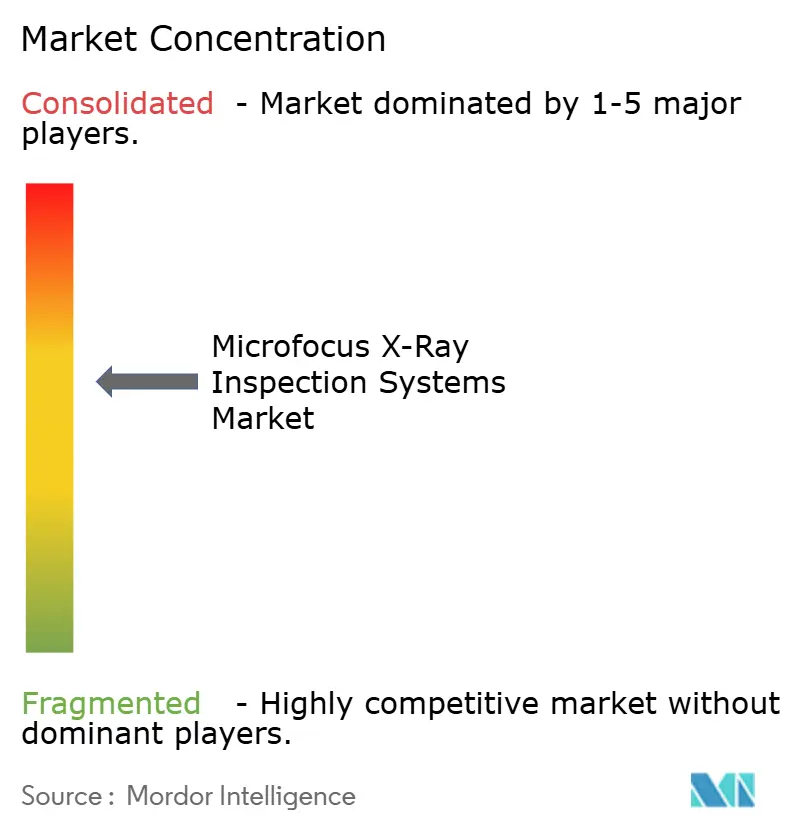
Der Markt für Mikrofokus-Röntgeninspektionssysteme ist mäßig konzentriert unter führenden Lieferanten, darunter Nikon Corporation, Comet Yxlon GmbH, ZEISS, Waygate Technologies und Nordson Corporation. Diese Unternehmen konkurrieren durch Quellhelligkeit, Brennfleckstabilität und integrierte automatische Fehlererkennungsfähigkeit. Ihre Strategien konzentrieren sich auf umfassende Plattformen, die Hardware, Rekonstruktionssoftware, KI-basierte Fehlererkennung und Smart-Factory-Konnektivität integrieren. Dieser Ansatz hilft Lieferanten im Markt für Mikrofokus-Röntgeninspektionssysteme, technische Anwendungen zu bedienen, bei denen Inspektionsleistung und nutzbare Daten gleichermaßen wichtig sind.
Hexagons Vereinbarung vom April 2026 zur Übernahme von Waygate Technologies für 1,45 Milliarden USD ist eine bedeutende jüngste Transaktion im Markt für Mikrofokus-Röntgeninspektionssysteme. Die geplante Übernahme würde zerstörungsfreie Prüfung in Hexagons Qualitätsintelligenzangebot einbringen und Inspektionshardware mit Messsoftware kombinieren. Comet Yxlon verbesserte sein CA20 für die Wafer-Level-Inspektion auf der Productronica 2025 mit einem ISO-Klasse-1-Innenraum und einem EFEM-Lader. Nikon fügte im Dezember 2025 einen Niedrigdosis-Kollimator sowie zugehörige Hardware- und Softwareverbesserungen zu seiner XT-V-Serie für strahlungsempfindliche Halbleiterbauelemente hinzu.[3]
Wuxi Unicomp Technology Co., Ltd. und Viscom SE konkurrieren unterhalb der Spitzenklasse mit einer Preis-Leistungs-Positionierung, die Druck auf die Margen mittlerer Hardware ausübt. Großflächige Panel- und Wafer-Level-Inspektion bleibt eine Chance im Markt für Mikrofokus-Röntgeninspektionssysteme, wo aktuelle Inline-Systeme nicht immer die erforderlichen Produktionsgeschwindigkeiten für Fan-out-Wafer-Level- und Panel-Level-Packaging erfüllen. KI-zentrierte Analyserahmen können den Aufwand für die Fehlerbewertung reduzieren und die Position etablierter Fehlererkennungslieferanten verschieben. Ein IEEE-Transactions-on-Reliability-Artikel aus dem Jahr 2026 beschrieb InsightX Agent als ein großes multimodales Modell, das Fehlererkennungs- und Beweisverifizierungswerkzeuge für die Röntgen-ZfP-Analyse koordiniert. Dosismanagement nach JEDEC JESD22-B121 und Abnahmeanforderungen nach IPC-A-610 beeinflussen zunehmend die Beschaffung und begünstigen Systeme mit Inspektionsverfahren und Dosisüberwachungsaufzeichnungen, die auditiert werden können. Die verfügbaren Informationen liefern keine kombinierten Anteile für die führenden Lieferanten, sodass ein Konzentrationsgrad anhand der festgelegten anteilsbasierten Skala nicht zugewiesen werden kann.
Branchenführer im Markt für Mikrofokus-Röntgeninspektionssysteme
-
Nikon Corporation
-
Comet Yxlon GmbH
-
Nordson Corporation
-
Waygate Technologies
-
North Star Imaging Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Rigaku Corporation brachte das hochauflösende Röntgen-CT-System CT Lab HR160 auf den Markt, das in Zusammenarbeit mit Excillum AB unter Verwendung der NanoTube-N3-Röntgenquelle entwickelt wurde und eine echte räumliche Auflösung von 250 nm bei bis zu 160 kV erreicht. Das System richtet sich an Festkörperbatterien, Halbleiterbauelemente, MLCCs und Leistungselektronik und setzt einen neuen Maßstab in der laborklassigen CT-Auflösung für die Analyse fortschrittlicher Materialien.
- April 2026: Hexagon AB unterzeichnete eine endgültige Vereinbarung zur Übernahme von Waygate Technologies von Baker Hughes für 1,45 Milliarden USD in bar, mit erwartetem Abschluss in der zweiten Hälfte des Jahres 2026 vorbehaltlich der behördlichen Genehmigungen. Die Transaktion integriert Waygate's CT-, Radiographie- und Krautkrämer-Ultraschall-Portfolio mit Hexagons Präzisionsmesshardware und Qualitätsmanagementsoftware in den globalen Luft- und Raumfahrt-, Automobil- und Energieinspektionsmärkten.
- April 2026: Comet Yxlon stellte das UX50-Röntgen- und CT-System für große Bauteile bei 450 kV vor, das auf die E-Mobilitätsinspektion abzielt, einschließlich Elektromotorblöcke, große Stahlgussteile und schwere EV-Antriebsstrangbaugruppen. Die Plattform erweitert Comet Yxlons Spektrum von der elektronikmaßstäblichen Mikrofokustechnik hin zu schwereren industriellen Inspektionsanwendungen.
- März 2026: Waygate Technologies und Liminal Insights kündigten eine strategische Partnerschaft für integrierte multimodale Batterieinspektion an, die CT, Radiographie und KI-gestützten EchoStat-Ultraschall für die Inline-Produktion kombiniert. Proof-of-Concept-Tests am UK Battery Industrialisation Centre (UKBIC) demonstrierten eine Kostensenkung von über 10 % und eine Verbesserung der Fehlererfassungsrate um 12 % gegenüber der Einzelmodalitätsinspektion.


Berichtsumfang des globalen Marktes für Mikrofokus-Röntgeninspektionssysteme
Der Markt für Mikrofokus-Röntgeninspektionssysteme umfasst Umsätze aus dem Verkauf, der Integration, Software, Wartung und Inspektionsdienstleistungen im Zusammenhang mit industriellen Röntgensystemen, die einen sehr kleinen Röntgenbrennfleck verwenden, um hochauflösende Bilder von internen und externen Merkmalen in Bauteilen, Baugruppen und Materialien zu erzeugen. Diese Systeme führen zerstörungsfreie Inspektion durch, indem sie verborgene Defekte erkennen, die Montageintegrität verifizieren, Abmessungen messen und dreidimensionale Strukturen rekonstruieren, ohne das inspizierte Element physisch zu schneiden oder zu beschädigen. Mikrofokusquellen verwenden üblicherweise Brennflecken unter 100 Mikrometern, wobei fortschrittliche Systeme wesentlich kleinere Brennfleckgrößen erreichen, um Vergrößerung und räumliche Auflösung zu verbessern.
Der Bericht über den Markt für Mikrofokus-Röntgeninspektionssysteme ist segmentiert nach Angebot (Hardware, Software und Dienstleistungen), Systemkonfiguration (Inline-Systeme, Offline-Systeme, Tischsysteme, Kabinettssysteme sowie tragbare und mobile Systeme), Dimension (2D-Röntgeninspektionssysteme, 2,5D-Röntgeninspektionssysteme und 3D-Computertomographiesysteme), Endverbraucherbranche (Halbleiter- und IC-Verpackung, Elektronikfertigungsdienstleistungen und Vertragsmontagebetriebe, Automobil und Elektrofahrzeuge, Luft- und Raumfahrt sowie Verteidigung, Energie und Strom, Medizin und Pharma, Forschungsinstitute und Prüflabors sowie sonstige Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Inline-Systeme |
| Offline-Systeme |
| Tischsysteme |
| Kabinettssysteme |
| Tragbare und mobile Systeme |
| 2D-Röntgeninspektionssysteme |
| 2,5D-Röntgeninspektionssysteme |
| 3D-Computertomographiesysteme |
| Halbleiter- und IC-Verpackung |
| Elektronikfertigungsdienstleistungen und Vertragsmontagebetriebe |
| Automobil und Elektrofahrzeuge |
| Luft- und Raumfahrt sowie Verteidigung |
| Energie und Strom |
| Medizin und Pharma |
| Forschungsinstitute und Prüflabors |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Angebot | Hardware | ||
| Software | |||
| Dienstleistungen | |||
| Nach Systemkonfiguration | Inline-Systeme | ||
| Offline-Systeme | |||
| Tischsysteme | |||
| Kabinettssysteme | |||
| Tragbare und mobile Systeme | |||
| Nach Dimension | 2D-Röntgeninspektionssysteme | ||
| 2,5D-Röntgeninspektionssysteme | |||
| 3D-Computertomographiesysteme | |||
| Nach Endverbraucherbranche | Halbleiter- und IC-Verpackung | ||
| Elektronikfertigungsdienstleistungen und Vertragsmontagebetriebe | |||
| Automobil und Elektrofahrzeuge | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Energie und Strom | |||
| Medizin und Pharma | |||
| Forschungsinstitute und Prüflabors | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Mikrofokus-Röntgeninspektionssysteme?
Die Marktgröße wird voraussichtlich von 95,88 Millionen USD im Jahr 2026 auf 158,69 Millionen USD bis 2031 wachsen, bei einem CAGR von 10,61 %.
Was treibt die Nachfrage nach Mikrofokus-Röntgeninspektionssystemen an?
Fortschrittliche Halbleiterverpackung, Qualitätssicherung für EV-Batterien, automatisierte Inline-Inspektion und Rückverfolgbarkeitsanforderungen stützen die Nachfrage.
Welches Angebot führt beim Umsatz mit Mikrofokus-Röntgeninspektionssystemen?
Hardware hielt im Jahr 2025 einen Umsatzanteil von 68,47 %, während Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 11,21 % wachsen werden.
Welche Systemkonfiguration wächst am schnellsten?
Tragbare und mobile Systeme werden bis 2031 voraussichtlich mit einem CAGR von 11,58 % wachsen, da sie die Feldinspektion unterstützen.
Welcher Endverbraucher nutzt diese Inspektionssysteme am intensivsten?
Halbleiter- und IC-Verpackung hielt im Jahr 2025 einen Umsatzanteil von 25,74 % und erfordert Sub-Mikron-Inspektion fortschrittlicher Verpackungen.
Welche Region führt bei der Nachfrage nach Mikrofokus-Röntgeninspektionssystemen?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 42,58 % und wird bis 2031 voraussichtlich mit einem CAGR von 11,62 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
