
マイクロフォーカスX線検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
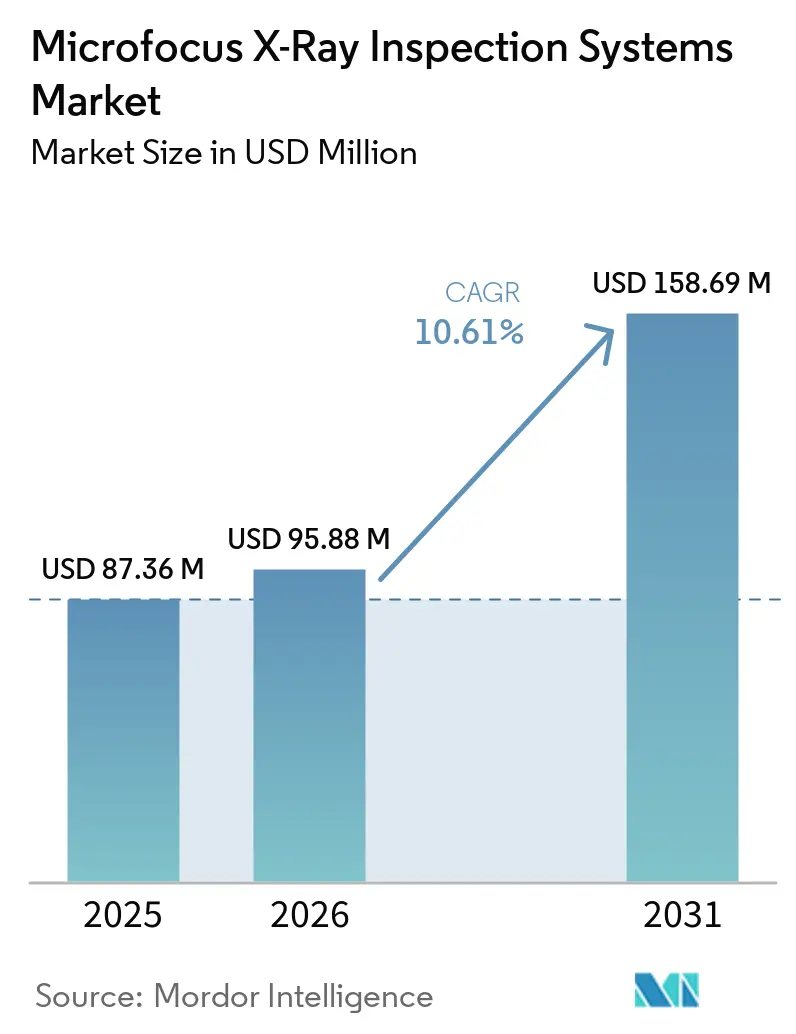
| 市場規模 (2026) | 95.88 百万米ドル |
| 市場規模 (2031) | 158.69 百万米ドル |
| 成長率 (2026 - 2031) | 10.61 % |
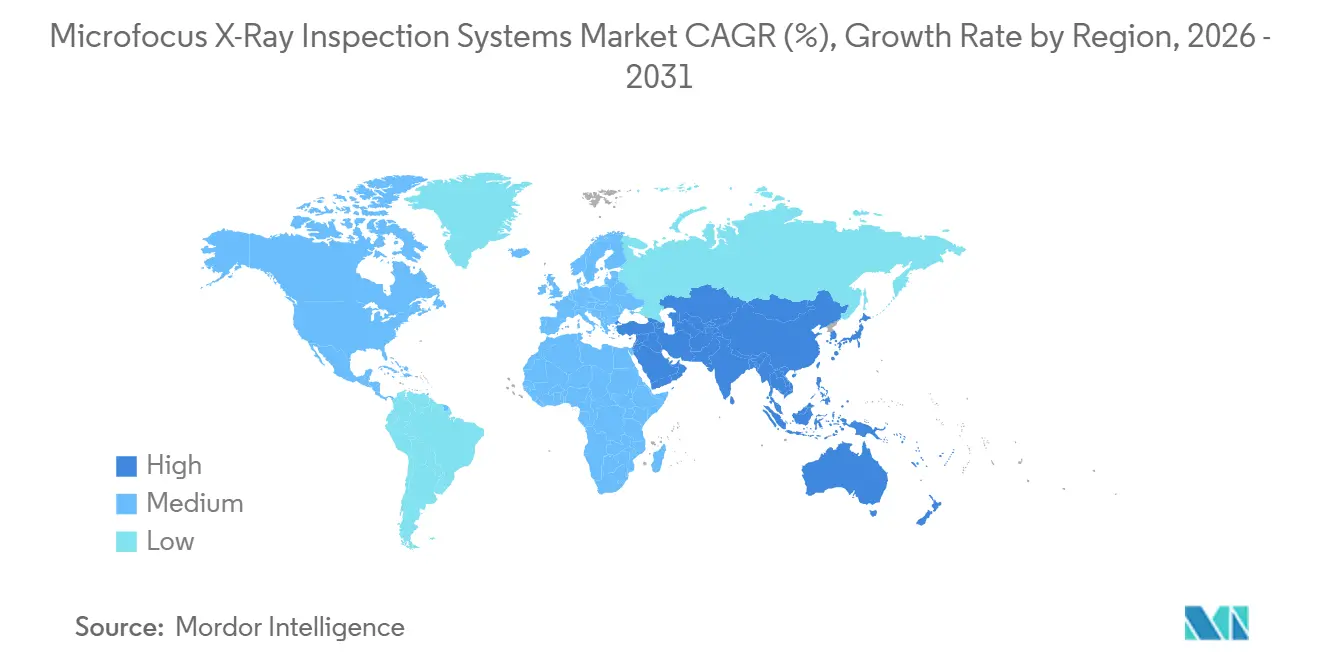
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
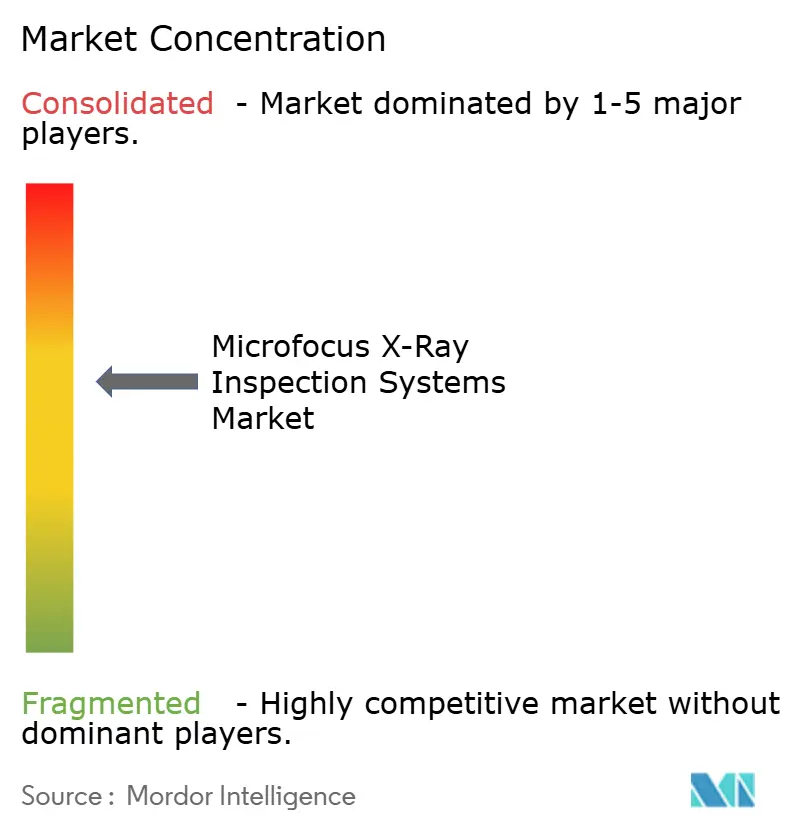
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマイクロフォーカスX線検査システム市場分析
マイクロフォーカスX線検査システムの市場規模は、2025年の87.36 ミリオン 米ドルおよび2026年の95.88 ミリオン 米ドルから、2031年までに158.69 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 10.61%を記録すると予測されます。マイクロフォーカスX線検査システム市場は、光学的・音響的手法では内部を検査できないコンポーネント設計によって支られています。CoWoS、HBM、ファンアウトウェーハレベルパッケージングは相互接続を表面下に配置しており、製造中に体積X線イメージングが必要となります。自動車および航空宇宙のサプライヤーも、先進部品の故障が高い運用コストおよび保証コストをもたらすため、ゼロ欠陥要件を適用しています。こうした状況により、検査は最終検証から複数の組立段階における品質チェックへと移行しています。サプライヤーは、より明るい線源、安定したフォーカルスポット、低線量コリメーター、光子計数検出器、欠陥認識ソフトウェア、および特定の生産環境向けに設計されたシステムを通じて対応しています。
主要レポートのポイント
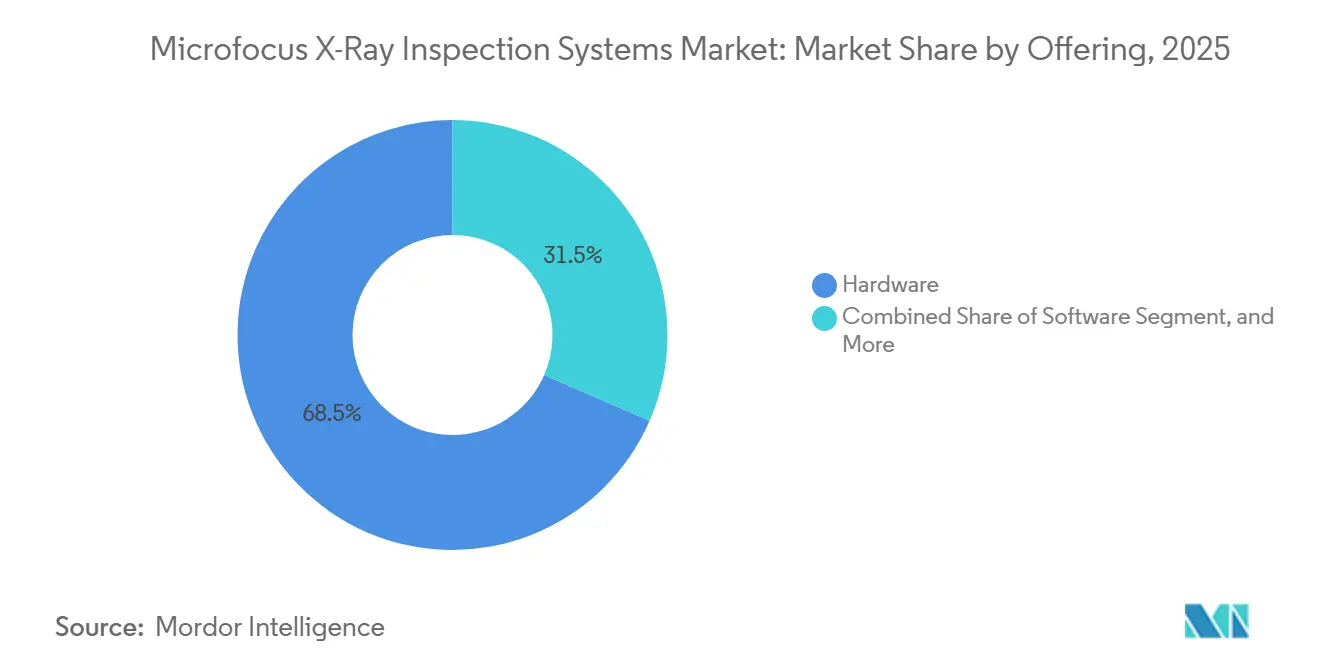
- 提供内容別では、ハードウェアが2025年のマイクロフォーカスX線検査システム市場において収益の68.47%を占め、サービスは2031年までにCAGR 11.21%で拡大する見込みです。
- システム構成別では、インラインシステムが2025年に収益シェアの36.82%を占め、ポータブルおよびモバイルシステムは2031年までにCAGR 11.58%で拡大する見込みです。
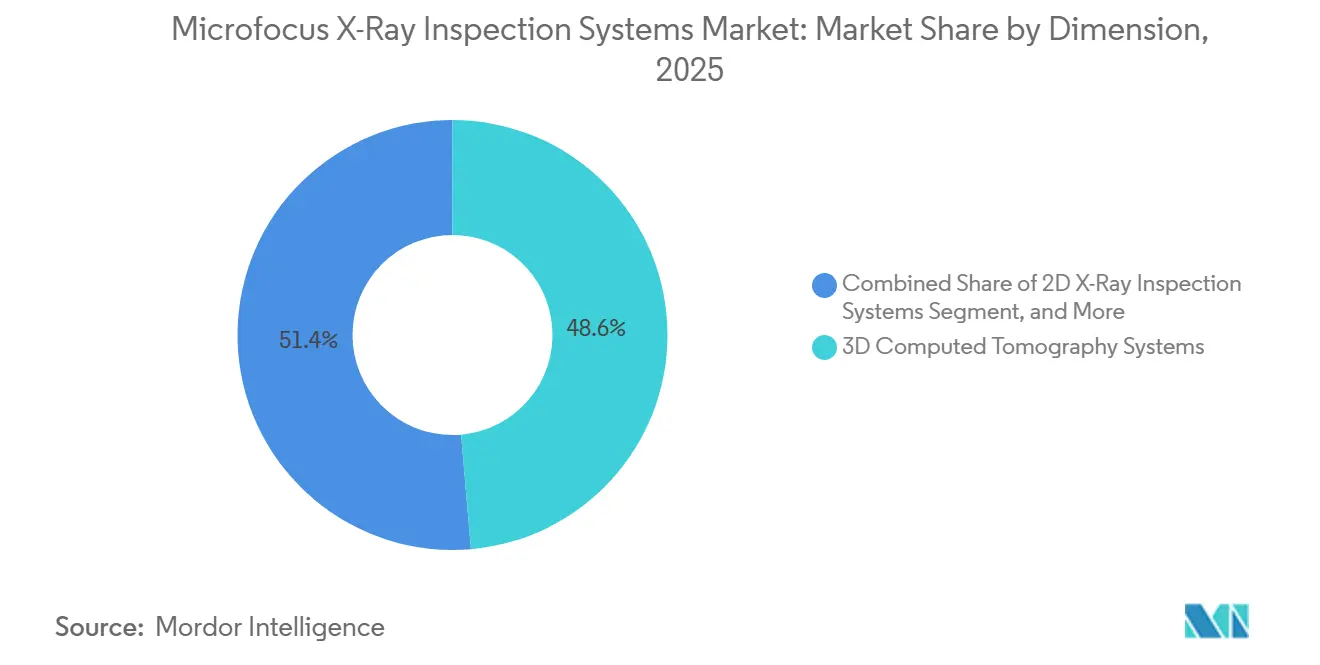
- 次元別では、3Dコンピュータ断層撮影システムが2025年のマイクロフォーカスX線検査システム市場において収益シェアの48.63%を占め、同セグメントは最も成長が速いカテゴリーであり、予測CAGRは11.18%です。
- エンドユーザー産業別では、半導体およびICパッケージングが2025年の収益の25.74%を占め、予測期間においてCAGR 12.19%で最も成長が速いセグメントです。
- 地域別では、アジア太平洋が2025年の収益の42.58%を占め、2031年までにCAGR 11.62%で拡大する見込みです。
主要レポートのポイント
| セグメント区分 | セグメント | 指標 | 年 | 値 |
|---|---|---|---|---|
| 提供内容別 | ハードウェア | 市場シェア | 2025 | 68.47% |
| 提供内容別 | サービス | CAGR | 2031 | 11.21% |
| システム構成別 | インラインシステム | 市場シェア | 2025 | 36.82% |
| システム構成別 | ポータブルおよびモバイルシステム | CAGR | 2031 | 11.58% |
| 次元別 | 3Dコンピュータ断層撮影システム | 市場シェア | 2025 | 48.63% |
| 次元別 | 3Dコンピュータ断層撮影システム | CAGR | 2031 | 11.18% |
| エンドユーザー産業別 | 半導体およびICパッケージング | 市場シェア | 2025 | 25.74% |
| エンドユーザー産業別 | 半導体およびICパッケージング | CAGR | 2031 | 12.19% |
| 域別 | アジア太平洋 | 市場シェア | 2025 | 42.58% |
| 地域別 | アジア太平洋 | CAGR | 2031 | 11.62% |
| 情報源: Mordor Intelligence | ||||
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマイクロフォーカスX線検査システム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高密度半導体および先進パッケージング検査 | +3.2% | 東アジア(韓国、日本、中国、台湾を含む)に集中するグローバル市場、南アジアおよび東南アジアへの波及あり | 長期(4年以上) |
| EVバッテリーおよびパワーエレクトロニクスの品質保証 | +2.0% | 中国、ドイツ、韓国に高度に集中するグローバル市場 | 中期(2〜4年) |
| 自動化インラインおよび3D X線検査 | +1.8% | 北米およびヨーロッパで早期加速するグローバル市場 | 中期(2〜4年) |
| ゼロ欠陥製造とトレーサビリティ要件 | +1.2% | 北米およびヨーロッパ、アジア太平洋の受託製造業者への波及あり | 長期(4年以上) |
| AI対応欠陥認識とクローズドループプロセス制御 | +1.0% | グローバル | 短期(2年以内) |
| 複雑な積層造形部品の検査 | +0.5% | 北米およびヨーロッパ、航空宇宙・防衛に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高密度半導体および先進パッケージング検査に対する需要の増大
HBM3およびHBM4スタック、CoWoS構成、スルーガラスビア設計を含む3D ICアーキテクチャは、表面的手法では解決できない検査課題を生み出しています。スルーシリコンビアのマイクロボイド、バンプシフト、ヘッドインピロー欠陥、ダイチルトは、サブミクロン分解能での体積X線イメージングを必要とします。JEDECは2025年12月にJEP375を発行し、銅スルーシリコンビアおよび再配線層を有する薄化ウェーハの信頼性ガイドラインを提供しました。このガイダンスは、これらの構造の非破壊特性評価に対応することで、先進パッケージングラインに期待される検査能力を高めます。[1] ExcillumとSFA Engineering Corporationは、スルーガラスビア、HBM、および先進パッケージング用途向けにNanoTube N3 X線源を使用するファブ内システムに関する2026年の協業を発表しました。この協業は、マイクロフォーカスX線検査システムの購入における中心的な検討事項として、線源輝度とフォーカルスポット安定性を完全なシステム統合と並列に位置づけています。
電気自動車バッテリーおよびパワーエレクトロニクスの品質保証
バッテリーパック検査は、半導体検査とは異なるサイクル、部品サイズ、スループット要件を持ちます。ギガファクトリー速度で使用されるインラインCTシステムは、セルあたり2秒未満のスキャン時間を必要とし、高フラックスの線源・検出器の組み合わせが求められます。Fraunhofer EZRTはECNDT 2026において、高速2D X線スクリーニングと高エネルギーCTを組み合わせた2ステップワークフローを発表しました。この研究は、分解なしにセルおよびバッテリーモジュールにおける電極の位置ずれ、膨張、セパレーター損傷を検査しました。Waygate TechnologiesとLiminal Insightsは、UKBICでの試験により、単一検査手法と比較して検査コストが10%以上削減され、欠陥検出が12%改善されたと報告しました。両社のパートナーシップは、マイクロフォーカスX線検査システム市場におけるバッテリースケールでの補完的検査手法の価値を反映し、インライン生産向けにCT、ラジオグラフィー、AIによる超音波を組み合わせています。
自動化インラインおよび3D X線検査への移行
オフラインサンプリングから100%インライン検査への移行により、各生産サイクルで検査されるユニット数が増加します。ライン稼働率の向上により、ライン当たりのシステム数が増加し、容量要件の増大に伴い交換サイクルが短縮される可能性があります。IPC-J-STD-001Jは、複数の製品クラスにわたってボールグリッドアレイを含む隠れたはんだ接合部のX線検査を義務付けています。この要件は、生産量のみに依存しないマイクロフォーカスX線検査システム市場の需要に対するコンプライアンスの根拠を提供します。インライン使用では、フィラメント交換によるダウンタイムを回避できる密閉管線源が好まれていますが、開放管線源はサブミクロン作業においてより高い輝度を提供できます。Comet X-rayは2026年6月に事前調整済みフィラメントユニットであるQuickswapを導入し、手動調整なしのフィールド交換を可能にし、線源タイプ間の運用上の差異を縮小しました。
ゼロ欠陥製造とトレーサビリティ要件
IATF 16949、AS9100D、およびAutomotive SPICEに関連する要件により、マイクロフォーカスX線検査が製造の早い段階に移行しています。サプライヤーは現在、受入検証、工程中のボンド検査、封止前のダイアタッチ分析にこれを使用しています。トレーサビリティ規則は、各ユニットについてサプライチェーン全体を通じて追跡可能なシリアル化された検査記録を必要とします。これにより、機器の役割が独立した計測器から、より広い管理システム内の品質データの供給源へと変化します。X線記録は、フィールド故障前の部品の状態を文書化することもでき、EVパワートレインおよび航空宇宙アクチュエーションシステムの保証審査および製造物責任防御を支援します。ZEISSはIMTS 2026において、独立した検査ハードウェアとしてではなく、リアルタイム品質データアーキテクチャの一部としてCTおよびX線非破壊試験ポートフォリオを発表しました。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高解像度システムの高い初期投資およびライフサイクルコスト | -1.8% | 南米、中東・アフリカ、および小規模アジア受託製造業者でより顕著なグローバル市場 | 長期(4年以上) |
| 認定X線検査人材の不足 | -1.0% | インド、東南アジア、アフリカで深刻な不足があるグローバル市場 | 中期(2〜4年) |
| 感度の高い半導体デバイスに対する放射線量制約 | -0.5% | 半導体が集中する東アジアおよび北米で最も深刻なグローバル市場 | 中期(2〜4年) |
| 接続された検査セルにおけるデータ相互運用性とサイバーセキュリティリスク | -0.3% | 防衛および政府関連製造において感度が高まるグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高解像度システムの高い初期投資およびライフサイクルコスト
非常に小さなフォーカルスポット性能を持つ開放管マイクロフォーカスシステムは、多くの小規模受託製造業者が支出できない設備投資を必要とします。コストはシステムにとどまらず、設置には適用される安全基準に準拠した放射線遮蔽エンクロージャーが必要です。インライン展開には、カタムコンベアインターフェースおよび製造実行システムソフトウェアへの接続も必要です。開放管システムは、フィラメント交換サイクルによる定期的なメンテナンスコストが発生します。リース、サービスとしてのX線(X-as-a-service)の取り決め、および低価格のデスクトップCTプラットフォームは、小規模ユーザーのアクセスを広げますが、半導体および航空宇宙の性能レベルにおける障壁を排除するものではありません。したがって、マイクロフォーカスX線検査システム市場には、サービスプロバイダーや共有検査施設に依存するユーザーの相当数のグループが残っています。
認定X線検査人材の不足
産業用X線およびCT結果を解釈する資格を持つ技術者の利用可能なプールは、新たな半導体およびバッテリー検査の展開に追いついていません。ASNT SNT-TC-1AまたはEN ISO 9712に基づく認定は、実地経験と定期的な再認定を必要とします。このプロセスには複数年を要し、バッテリーギガファクトリーや先進パッケージング施設の試運転スケジュールに容易に対応できません。この不足は、OSAT施設やバッテリー工場を追加しているインド、ベトナム、マレーシア、およびその他の急速に工業化が進む地域で特に顕著です。機器ベンダーは、希少な検査オペレーターへの依存を軽減するために、AI支援による自動欠陥認識に投資しています。これにより、資格を持つ人材のパイプラインが限られているマイクロフォーカスX線検査システム市場において、ソフトウェアモジュールが異なる経済的役割を担うことになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:ハードウェアが収益をリードし、サービスが拡大
ハードウェアは2025年のマイクロフォーカスX線検査システム市場シェアの68.47%を占め、半導体、自動車、電子機器製造における新規生産ラインへの設備投資によって支えられています。先進X線管、高解像度フラットパネル検出器、精密多軸モーションステージは、システム収益の主要要素であり続けています。個別施設向けのマルチシステム契約も、ハードウェア購入を大規模バイヤーに集中させています。ハードウェアの観点からのマイクロフォーカスX線検査システムの市場規模は、完全な検査ラインを立ち上げるために必要なコストと技術的範囲を反映しています。ソフトウェアはエンタープライズハードウェア販売にますます含まれるようになっており、自動欠陥認識とスマートファクトリーインターフェースを含むパッケージの価値を高めています。
バンドル化により、スタンドアロンソフトウェア収益の役割が縮小する一方で、統合システムが大規模施設にとってより価値あるものになる可能性があります。サービスは、設置ベースの拡大に伴うメンテナンス、校正、オペレーター研修の要件の増加により、2031年までにCAGR 11.21%で拡大する見込みです。規模製造業者も、BGAアセンブリに対するIPC-7095E義務を満たす必要があり、完全なシステムを持たない場合にサードパーティ検査サービスを利用しています。Varex ImagingはECNDT 2026においてTrueSpectrum二重エネルギー光子計数法を発表し、コンポーネントサプライヤーがより多くのインテリジェンスをハードウェアに直接組み込んでいる様子を示しました。これにより、マイクロフォーカスX線検査システム産業内でのハードウェアとソフトウェアの境界が狭まっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


システム構成別:インラインシステムがリードし、ポータブルシステムがアクセスを拡大
インラインシステムは2025年に収益の36.82%を占めました。これは、半導体および電子機器工場が生産速度での自動化100%検査カバレッジを求めているためです。これらのシステムは、オフライン機器が大量生産ラインで維持できない継続的なチェックをサポートします。オフライン機器は、スループットよりも柔軟性が重要な航空宇宙メンテナンス、故障解析施設、研究所において引き続き重要です。ベンチトップおよびキャビネットシステムは、受託製造業者、部品販売業者、学術機関の品質管理ラボに中間的な選択肢を提供します。これらの確立されたフォーマットは合わせて、マイクロフォーカスX線検査システムの設置ベースの多くを占めています。
ポータブルおよびモバイルシステムは、ユーザーが固定施設外でエネルギーインフラおよび運用中の航空宇宙機器を検査するため、2031年までにCAGR 11.58%で拡大する見込みです。その用途には、恒久的な設置が実用的でない風力タービンブレード、パイプライン溶接、航空機構造が含まれます。バッテリー駆動マイクロフォーカスジェネレーターの改善により、金属溶接検査のISO 17636-2に準拠した15kg未満のフィールド展開可能なシステムが実現しています。メンテナンス関連のフィールド作業は、製造業者が設備投資を延期した場合でも継続できるため、ポータブルシステムサプライヤーにインラインの交換サイクルのみに注力するベンダーよりも安定した需要パターンをもたらします。この構成により、マイクロフォーカスX線検査システム産業は、従来の固定システムでは容易に対応できない検査環境へと拡大します。
次元別:3D CTシステムが体積検査要件をリード
3Dコンピュータ断層撮影システムは2025年に収益の48.63%を占め、予測期間においてCAGR 11.18%を生み出すと予想されています。これは、多材料アセンブリ全体にわたって欠陥の深さ、形態、方向、サイズを再構成できるためです。この能力は、複雑な部品における2Dラジオグラフィーを制限する可能性のある深さの曖昧さを解消します。3D CTのマイクロフォーカスX線検査システムの市場規模は、部品の完全な内部記録を必要とする用途によって支えられています。2D X線は、高スループットのはんだ接合部検査、パワーモジュールボイド測定、幾何学的に単純な欠陥のフィールドスクリーニングに引き続き有用です。そのコストの低さが、中堅電子機器製造サービスプロバイダーでの使用を維持するのに役立っています。
2.5Dラミノグラフィーは、360度CT回転を完了できない大型パネルおよびウェーハレベル製品に対応します。その役割は、半導体バックエンド製造におけるパネルレベルパッケージングとともに拡大しています。Rigakuは2026年9月にExcillumのNanoTube N3線源を搭載したCT Lab HR160を発売し、固体電池、半導体デバイス、MLCC、パワーエレクトロニクスに対して250nmの真の空間分解能を達成したと報告しました。2025年に発表された研究では、Simurgh、DeepRecon、DeepScoutがInconel 718などの高密度材料のスキャン時間を短縮し、分解能回復を改善できることが示されました。これらの進歩は、航空宇宙および積層造形検査プログラムにおけるマイクロフォーカスX線検査システム市場での3D CTの使用を支援します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:半導体およびICパッケージングが検査強度を牽引
半導体およびICパッケージングは2025年に収益の25.74%を占め、予測期間においてCAGR 12.19%で成長すると予想されており、記載されたエンドユーザーグループの中で最も高い検査強度を反映しています。先進パッケージングラインは100%検査率で稼働しており、サブミクロンの欠陥分解能を必要とします。電子機器製造サービスおよび受託組立は第2位のクラスターを形成し、BGAボイド分析、ワイヤーボンド検証、パワーモジュールのはんだ接合部チェックをカバーしています。これらの施設への需要は、隠れたはんだ接合部のカバレッジに関するIPC-J-STD-001J要件に結びついています。自動車およびEVの設置は、バッテリーパック検査およびSiCおよびIGBTパワーモジュールの品質チェックによって増加しています。
50マイクロメートルほどの小さなはんだ接合部ボイドは、EVインバーターの早期熱サイクル故障につながる可能性があり、精密検査の必要性を高めています。航空宇宙および防衛は、ASTM E2737およびAS9100Dが重要構造の非破壊検査記録を要求する高価値・低量の分野であり続けています。エネルギーおよびパワー用途には、太陽電池の金属化コンタクト、風力タービンの複合材ボンド、高電圧送電ハードウェアが含まれます。医療および製薬メーカー、研究機関、試験ラボもこれらのシステムを使用しており、研究ユーザーは特性評価およびプロセス作業向けのハイエンドナノフォーカスCT機器の相当なシェアを占めています。この幅広い用途により、マイクロフォーカスX線検査システム市場は単一のエンドユーザーカテゴリーに縛られることなく、複数の産業サイクルにわたって広がっています。
地域分析
アジア太平洋は2025年の地域収益の42.58%を占め、2031年までにCAGR 11.62%で拡大する見込みです。韓国、日本、中国、台湾は先進パッケージング生産の大きなシェアを占めています。中国のバッテリーギガファクトリーの建設は、セルおよびパックの組立ラインでのインライン検査需要を増加させています。日本は、マイクロフォーカスX線検査システム市場において需要センターと技術供給ハブの両方の役割を担っています。Nikonは2025年4月に、電子機器、積層造形、航空宇宙、自動車、医療機器用途向けの生産フロア統合のためにVOXLS 20 C 225を発売しました。[2]
これらの国々は、現地の半導体能力が発展するにつれて、マイクロフォーカスX線検査システム市場における新興需要地域を提供しています。北米は第2位の地域であり、航空宇宙・防衛活動、CHIPS・科学法に基づくパッケージング投資、バッテリーギガファクトリー建設によって支えられています。Hexagonは2026年4月に、Baker HughesからWaygate Technologiesを14.5億 米ドルの現金で取得する最終合意書に署名し、規制当局の承認を条件として2026年下半期に取引が完了する見込みです。この計画された取引は、Hexagonの精密測定ソフトウェアとWaygateのCTおよびラジオグラフィー製品を、より広範な品質管理ポートフォリオに統合します。
ヨーロッパは、マイクロフォーカスX線検査システム市場において技術集約的な部分であり続けており、ドイツ、英国、フランスが主要な需要センターです。Airbusのティア1サプライヤーおよびEVトレーサビリティに関連する欧州バッテリー施設の要件が、インラインシステムへの需要を支えています。南米、中東、アフリカは、マイクロフォーカスX線検査システム市場において初期段階の地域です。サービスモデルとポータブルシステムは、現在の生産量とインフラ条件に合致しているため、これらの地域でよりアクセスしやすくなっています。固定ハードウェアの採用は、製造量がインラインシステム投資を支えられる水準に達するにつれて増加すると予想されます。

競合環境
マイクロフォーカスX線検査システム市場は、Nikon Corporation、Comet Yxlon GmbH、ZEISS、Waygate Technologies、Nordson Corporationを含む主要サプライヤーの間で適度に集中しています。これらの企業は、線源輝度、フォーカルスポット安定性、統合された自動欠陥認識能力を通じて競争しています。その戦略は、ハードウェア、再構成ソフトウェア、AIベースの欠陥検出、スマートファクトリー接続を統合した包括的なプラットフォームを中心としています。このアプローチは、マイクロフォーカスX線検査システム市場のサプライヤーが、検査性能と使用可能なデータが同等に重要な技術的用途に対応するのに役立っています。
Hexagonの2026年4月のWaygate Technologies買収合意(14.5億 米ドル)は、マイクロフォーカX線検査システム市場における最近の主要取引です。この計画された買収により、非破壊試験がHexagonの品質インテリジェンス製品に組み込まれ、検査ハードウェアと測定ソフトウェアが統合されます。Comet YxlonはProductronica 2025において、ISO Class 1インテリアとEFEMローダーを備えたウェーハレベル検査向けCA20を強化しました。Nikonは2025年12月に、放射線感受性半導体デバイス向けにXT Vシリーズに低線量コリメーターおよび関連するハードウェアとソフトウェアの機能強化を追加しました。[3]
Wuxi Unicomp Technology Co., Ltd.とViscom SEは、価格対分解能のポジショニングでトップ層の下で競争しており、中堅ハードウェアマージンに圧力をかけています。大型パネルおよびウェーハレベル検査は、マイクロフォーカスX線検査システム市場において引き続き機会であり、現在のインラインシステムがファンアウトウェーハレベルおよびパネルレベルパッケージングに必要な生産速度を常に満たしているわけではありません。AIを中心とした分析フレームワークは、欠陥評価に必要な労力を削減し、確立された欠陥認識サプライヤーのポジションを変化させる可能性があります。2026年のIEEE Transactions on Reliabilityの論文では、InsightX Agentが、X線非破壊試験分析のための欠陥検出と証拠検証ツールを調整する大規模マルチモーダルモデルとして説明されています。JEDEC JESD22-B121に基づく線量管理およびIPC-A-610に基づく受入要件は、調達においてますます影響力を持ち、監査可能な検査手順と線量監視記録を持つシステムが有利になっています。入手可能な情報では主要サプライヤーの合計シェアが提供されていないため、指定されたシェアベースのスケールを使用して集中度スコアを割り当てることはできません。
マイクロフォーカスX線検査システム産業のリーダー企業
-
Nikon Corporation
-
Comet Yxlon GmbH
-
Nordson Corporation
-
Waygate Technologies
-
North Star Imaging Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:Rigaku CorporationはExcillum ABとの協業により開発されたCT Lab HR160高解像度X線CTシステムを発売しました。NanoTube N3 X線源を使用し、最大160kVで250nmの真の空間分解能を達成しています。同システムは固体電池、半導体デバイス、MLCC、パワーエレクトロニクスを対象とし、先進材料分析における実験室クラスCT分解能の新たなベンチマークを確立しました。
- 2026年4月:Hexagon ABはBaker HughesからWaygate Technologiesを14.5億 米ドルの現金で取得する最終合意書に署名し、規制当局の承認を条件として2026年下半期に完了する見込みです。この取引により、WaygateのCT、ラジオグラフィー、Krautkrämer超音波ポートフォリオがHexagonの精密測定ハードウェアおよび品質管理ソフトウェアと統合され、世界中の航空宇宙、自動車、エネルギー検査市場にわたります。
- 2026年4月:Comet Yxlonは450kVの大型部品X線・CTシステムUX50を発表し、電気モーターブロック、大型鋼鋳造品、重量EVドライブトレインアセンブリを含むe-モビリティ検査を対象としています。このプラットフォームにより、Comet Yxlonの製品範囲が電子機器スケールのマイクロフォーカスからより重い産業用検査用途へと拡大します。
- 2026年3月:Waygate TechnologiesとLiminal Insightsは、インライン生産向けにCT、ラジオグラフィー、AIによるEchoStat超音波を組み合わせた統合マルチモーダルバッテリー検査の戦略的パートナーシップを発表しました。英国バッテリー産業化センター(UKBIC)での概念実証試験により、単一モダリティ検査と比較してコストが10%以上削減され、欠陥検出率が12%改善されることが実証されました。


グローバルマイクロフォーカスX線検査システム市場レポートの範囲
マイクロフォーカスX線検査システム市場は、部品、アセンブリ、材料の内部および外部の特徴の高解像度画像を生成するために非常に小さなX線フォーカルスポットを使用する産業用X線システムに関連する販売、統合、ソフトウェア、メンテナンス、検査サービスから生み出される収益を含みます。これらのシステムは、隠れた欠陥を検出し、アセンブリの完全性を検証し、寸法を測定し、検査対象物を物理的に切断または損傷することなく三次元構造を再構成することにより、非破壊検査を実施します。マイクロフォーカス線源は一般的に100マイクロメートル未満のフォーカルスポットを使用し、先進システムでは倍率と空間分解能を向上させるために大幅に小さなスポットサイズを達成しています。
マイクロフォーカスX線検査システム市場レポートは、提供内容(ハードウェア、ソフトウェア、サービス)、システム構成(インラインシステム、オフラインシステム、ベンチトップシステム、キャビネットシステム、ポータブルおよびモバイルシステム)、次元(2D X線検査システム、2.5D X線検査システム、3Dコンピュータ断層撮影システム)、エンドユーザー産業(半導体およびICパッケージング、電子機器製造サービス(EMS)および受託組立、自動車および電気自動車、航空宇宙・防衛、エネルギーおよびパワー、医療および製薬、研究機関および試験ラボ、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| インラインシステム |
| オフラインシステム |
| ベンチトップシステム |
| キャビネットシステム |
| ポータブルおよびモバイルシステム |
| 2D X線検査システム |
| 2.5D X線検査システム |
| 3Dコンピュータ断層撮影システム |
| 半導体およびICパッケージング |
| 電子機器製造サービス(EMS)および受託組立 |
| 自動車および電気自動車 |
| 航空宇宙・防衛 |
| エネルギーおよびパワー |
| 医療および製薬 |
| 研究機関および試験ラボ |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 提供内容別 | ハードウェア | ||
| ソフトウェア | |||
| サービス | |||
| シテム構成別 | インラインシステム | ||
| オフラインシステム | |||
| ベンチトップシステム | |||
| キャビネットシステム | |||
| ポータブルおよびモバイルシステム | |||
| 次元別 | 2D X線検査システム | ||
| 2.5D X線検査システム | |||
| 3Dコンピュータ断層撮影システム | |||
| エンドユーザー産業別 | 半導体およびICパッケージング | ||
| 電子機器製造サービス(EMS)および受託組立 | |||
| 自動車および電気自動車 | |||
| 航空宇宙・防衛 | |||
| エネルギーおよびパワー | |||
| 医療および製薬 | |||
| 研究機関および試験ラボ | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
マイクロフォーカスX線検査システムの市場規模はどのくらいですか?
市場規模は2026年の95.88 ミリオン 米ドルから2031年までに158.69 ミリオン 米ドルへと、CAGR 10.61%で拡大する見込みです。
マイクロフォーカスX線検査システムへの需要を牽引しているものは何ですか?
先進半導体パッケージング、EVバッテリーの品質保証、自動化インライン検査、トレーサビリティ要件が需要を支えています。
マイクロフォーカスX線検査システムの収益をリードしている提供内容はどれですか?
ハードウェアは2025年に収益シェアの68.47%を占め、サービスは2031年までにCAGR 11.21%で拡大する見込みです。
最も急速に拡大しているシステム構成はどれですか?
ポータブルおよびモバイルシステムは、フィールド検査をサポートするため、2031年までにCAGR 11.58%で拡大する見込みです。
これらの検査システムを最も集中的に使用しているエンドユーザーはどこですか?
半導体およびICパッケージングは2025年に収益シェアの25.74%を占め、先進パッケージングのサブミクロン検査を必要としています。
マイクロフォーカスX線検査システムへの需要をリードしている地域はどこですか?
アジア太平洋は2025年に収益シェアの42.58%を占め、2031年までにCAGR 11.62%で拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。
