
Taille et Part du Marché des Munitions de Gros Calibre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.26 Milliards de dollars |
| Taille du Marché (2032) | 9.51 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Munitions de Gros Calibre par Mordor Intelligence
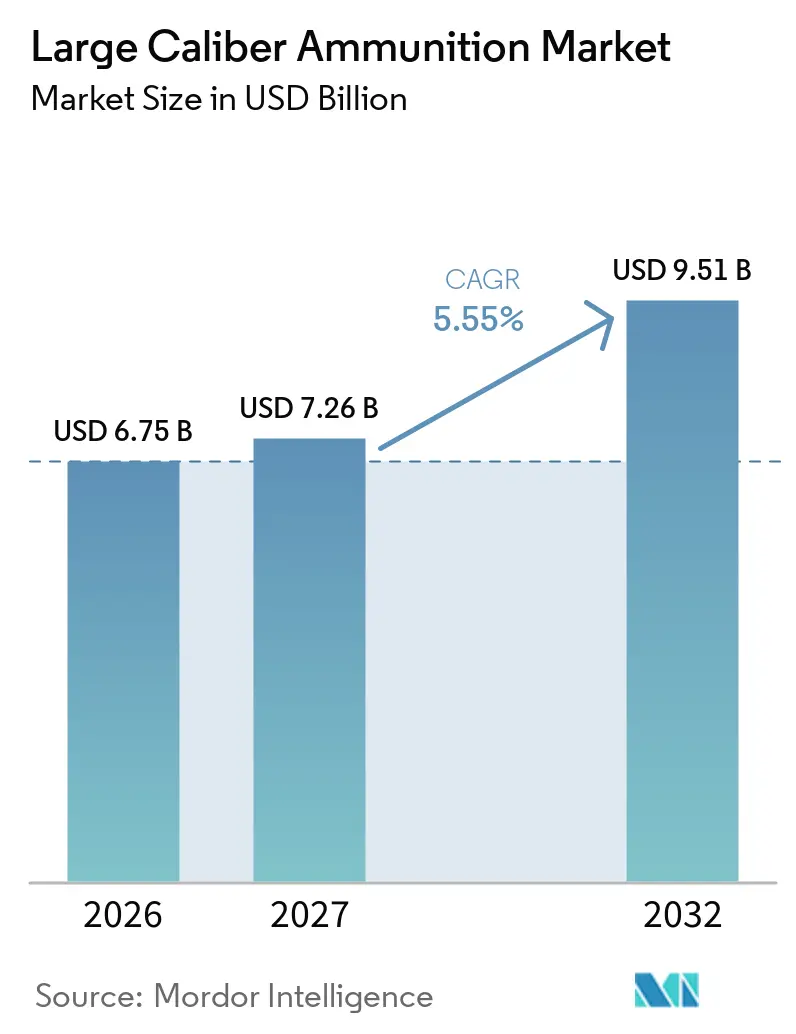
La taille du marché des munitions de gros calibre a été évaluée à 6,75 milliards USD en 2026 et devrait croître de 7,26 milliards USD en 2027 à 9,51 milliards USD d'ici 2032, enregistrant un CAGR de 5,55 % entre 2027 et 2032. La première année de prévision reflète l'effet des contrats de réapprovisionnement passés avant que les capacités de production à long terme ne deviennent disponibles. La demande est soutenue par la révision des exigences de réserves parmi les membres de l'OTAN et les efforts parallèles de préparation opérationnelle parmi les partenaires indo-pacifiques. Les gouvernements passent de cycles d'approvisionnement courts à des accords pluriannuels qui offrent aux producteurs une meilleure visibilité sur la demande. Les acheteurs marginaux les plus importants manquent souvent de chaînes de production domestiques complètes, tandis que les producteurs établis font face à d'importants carnets de commandes. Ce schéma crée des opportunités pour la production localisée, la sécurisation des approvisionnements en intrants et les processus de qualification communs sur les marchés alliés.
Principaux Enseignements du Rapport
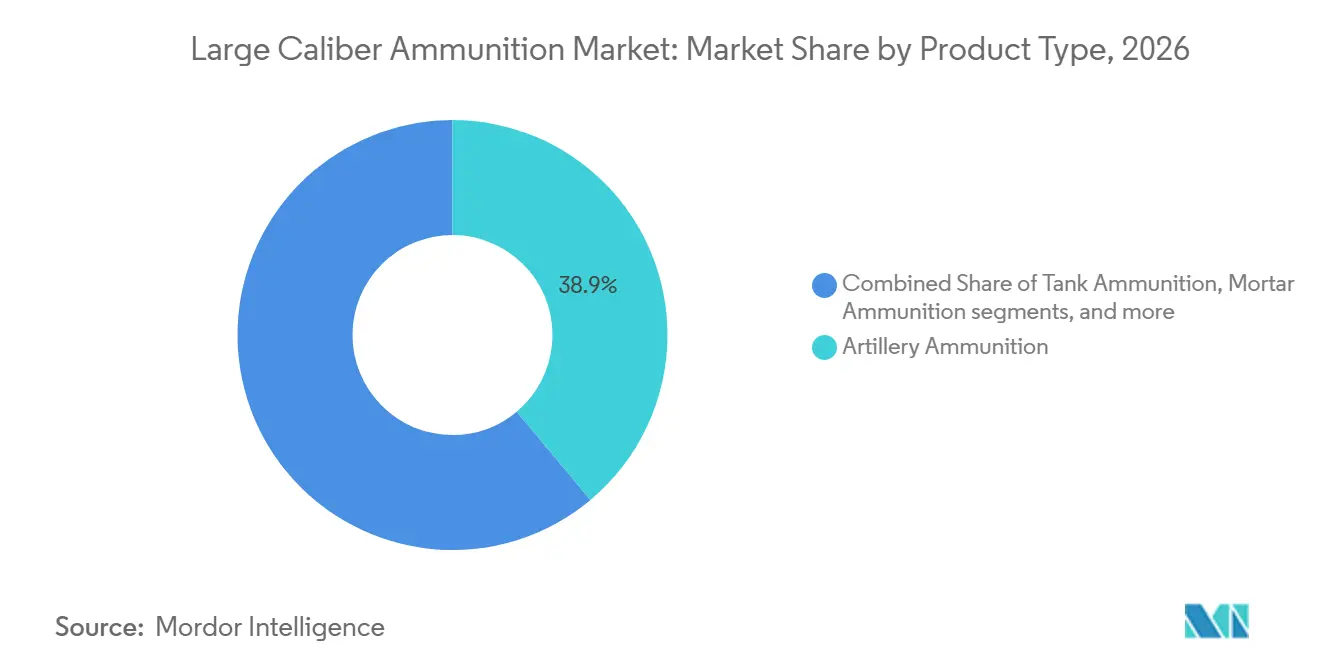
- Par type de produit, les munitions d'artillerie représentaient 38,91 % de la part du marché des munitions de gros calibre en 2026, tandis que les munitions de mortier devraient croître à un CAGR de 7,37 % jusqu'en 2032.
- Par utilisateur final, les achats militaires représentaient 55,27 % de la part du marché des munitions de gros calibre en 2026, tandis que les forces de l'ordre et la sécurité intérieure devraient croître à un CAGR de 8,43 % jusqu'en 2032.
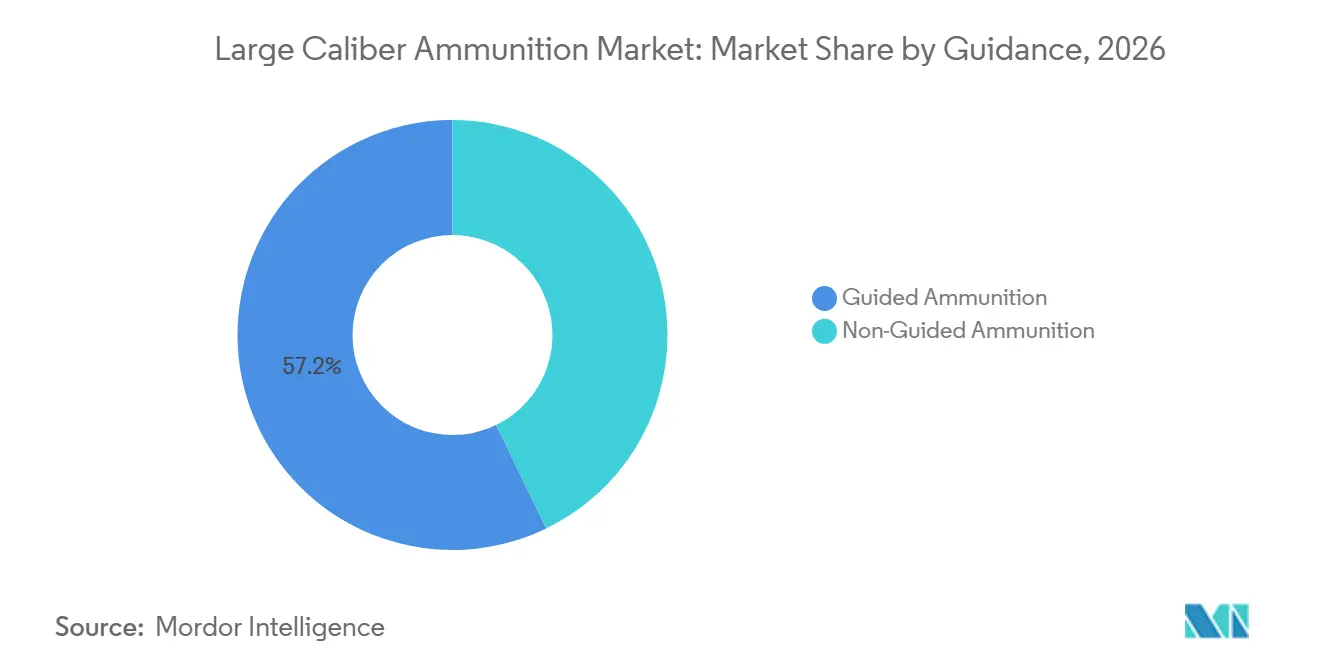
- Par guidage, les munitions guidées détenaient 57,18 % de la part du marché des munitions de gros calibre en 2026, tandis que les munitions non guidées devraient croître à un CAGR de 6,68 % jusqu'en 2032.
- Par composant, les fusées détenaient 39,72 % de la part du marché des munitions de gros calibre en 2026, tandis que les propergols devraient croître à un CAGR de 8,58 % jusqu'en 2032.
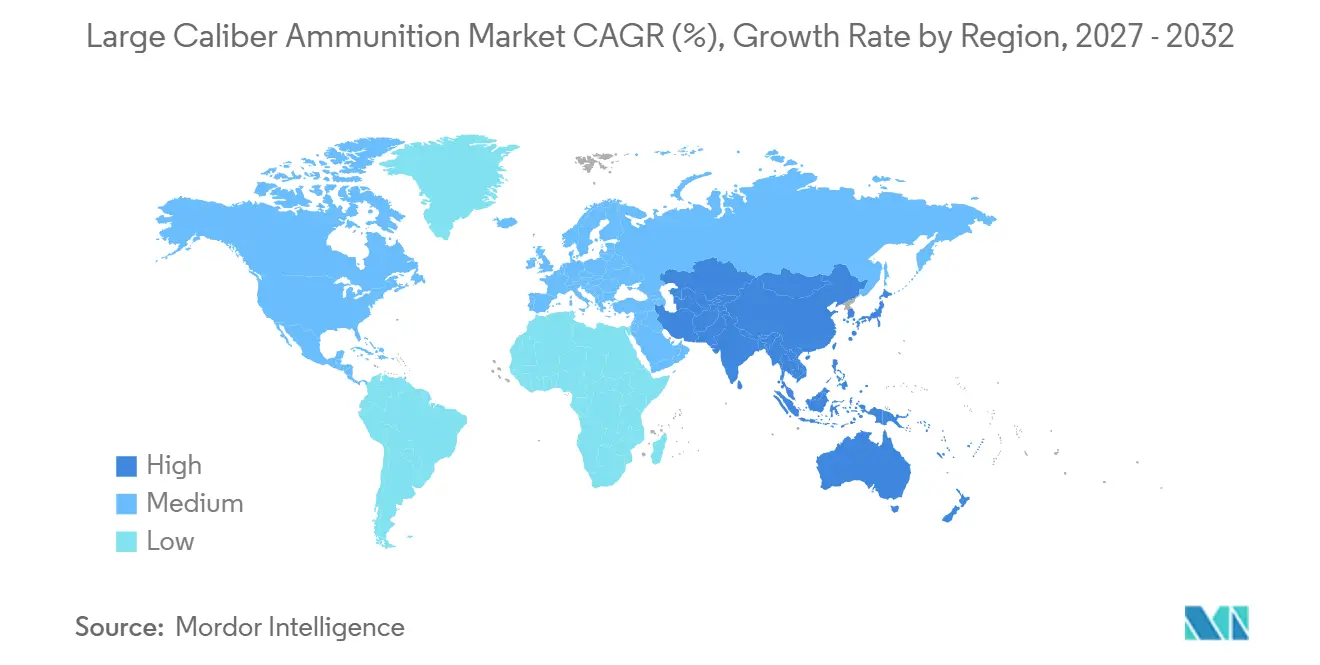
- Par géographie, l'Amérique du Nord détenait 46,72 % de la part du marché des munitions de gros calibre en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Munitions de Gros Calibre
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réapprovisionnement des stocks de défense et approvisionnement pour la préparation opérationnelle | +1.80% | Mondial, OTAN centrale et Europe de l'Est en priorité | Court terme (≤ 2 ans) |
| Modernisation de l'artillerie et investissement dans les feux à longue portée | +1.20% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Incitations à la production nationale et politiques de sécurité des approvisionnements | +0.90% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption de munitions à guidage de précision et à portée étendue | +0.70% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Localisation de la production autour des normes d'interopérabilité des alliances | +0.50% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Programmes de munitions modulaires et d'extension de la durée de vie des plateformes | +0.40% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réapprovisionnement des Stocks de Défense et Approvisionnement pour la Préparation Opérationnelle
Le marché des munitions de gros calibre est soutenu par les efforts visant à reconstituer les réserves après des années d'approvisionnement basé sur la consommation en temps de paix. Le Département de la Défense des États-Unis (DoD) a rapporté que l'Armée avait dépensé 4,5 milliards USD pour l'infrastructure de production de munitions de 155 mm de février 2022 à septembre 2025. La même évaluation a enregistré 36 000 obus de 155 mm chargés, assemblés et conditionnés par mois en mars 2026, contre un objectif de l'Armée de 100 000 obus par mois. Cet écart lie la demande à la fois aux obus finis et aux intrants industriels nécessaires à leur production. Rheinmetall a reçu son premier appel d'offres dans le cadre d'un accord-cadre de l'Agence OTAN de soutien et d'acquisition en février 2026 pour des munitions de char de 120 mm, avec une valeur de commande d'environ 200 millions EUR (236,16 millions USD). Les appels d'offres à long terme peuvent soutenir des calendriers de production plus stables que les commandes d'urgence ponctuelles.
Modernisation de l'Artillerie et Investissement dans les Feux à Longue Portée
Les programmes de feux à longue portée augmentent les exigences techniques imposées aux obus de gros calibre. General Dynamics Ordnance and Tactical Systems a reçu un contrat ERAP de l'Armée américaine en juin 2026 pour son obus guidé à longue portée Vulcano 155 mm.[1] Rheinmetall et General Atomics ont également convenu en juin 2026 d'examiner la coproduction de la munition manœuvrante Vektrex de 155 mm. Ces programmes étendent la demande au-delà des corps de projectiles vers les systèmes de guidage, les fusées et les systèmes de propergols modulaires. Les exigences de charge à haute pression pour les plateformes à 52 calibres augmentent également l'importance de la production chimique spécialisée. Les producteurs capables de valider des systèmes de munitions complets sont mieux positionnés pour servir ces programmes. Le marché des munitions de gros calibre bénéficie donc des dépenses de modernisation, même lorsque les besoins de réapprovisionnement de base commencent à se réduire.
Incitations à la Production Nationale et Politiques de Sécurité des Approvisionnements
Les gouvernements utilisent des marchés pluriannuels, des exigences de contenu local et des programmes de capacité soutenus par l'État pour renforcer l'approvisionnement national. Munitions India Limited a déclaré un chiffre d'affaires pour l'exercice 2025-2026 de 10 954 crore INR (1,3 milliard USD), représentant une croissance de 33,35 % par rapport à l'année précédente. Les résultats de l'entreprise reflètent un rôle renforcé de l'approvisionnement national dans la chaîne d'approvisionnement en munitions de l'Inde. En Allemagne, Rheinmetall a inauguré son installation Werk Niedersachsen à Unterlüß en septembre 2025 après moins de 15 mois de construction. L'installation a été conçue pour produire 140 000 obus de 155 mm en 2026 et 350 000 en 2027. De tels programmes peuvent modifier le classement des fournisseurs, car les capacités sont de plus en plus situées à proximité des pays qui financent la demande.
Adoption de Munitions à Guidage de Précision et à Portée Étendue
Les obus guidés se rapprochent des exigences fondamentales d'approvisionnement pour les missions nécessitant précision et effets flexibles. Northrop Grumman a reçu un contrat pluriannuel de l'Armée américaine en juin 2026 pour produire la munition de char 120 mm M1147 Advanced Multi-Purpose. Le M1147 utilise des réglages programmables pour les fonctions de détonation ponctuelle, de retard et d'éclatement en l'air. Ce type d'obus peut remplacer plusieurs types hérités et réduire la gamme de munitions à transporter et à gérer. La demande de systèmes de guidage et de fusées programmables confère aux spécialistes des composants un rôle plus important dans la valeur de l'obus. Le marché des munitions de gros calibre conserve un besoin distinct à fort volume pour les obus conventionnels, mais les conceptions guidées élargissent la valeur adressable de chaque plateforme.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Goulots d'étranglement des explosifs, propergols et nitrocellulose | -0.70% | Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Délais de qualification et de certification de sécurité | -0.50% | Europe et Mondial | Moyen terme (2-4 ans) |
| Volatilité budgétaire et dépendance aux contrats pluriannuels | -0.50% | Mondial | Moyen terme (2-4 ans) |
| Complexité d'intégration du guidage numérique, des fusées et des matières énergétiques | -0.30% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'Étranglement des Explosifs, Propergols et Nitrocellulose
La disponibilité des propergols et de la nitrocellulose demeure une contrainte matérielle sur le marché des munitions de gros calibre. Rheinmetall a acquis Hagedorn-NC GmbH en avril 2025 pour sécuriser une source nationale de nitrocellulose à usage militaire.[2] Cette action montre que le contrôle des matières énergétiques est devenu une priorité de production, plutôt qu'une activité d'approvisionnement routinière. Une pénurie à ce stade limite la production des usines d'obus et des lignes de remplissage par ailleurs opérationnelles. Elle peut également retarder les livraisons dans le cadre des contrats, même lorsque la capacité d'assemblage final existe. Les producteurs ayant accès à des approvisionnements sécurisés en énergie et en propergols peuvent réduire cette exposition, tandis que les entreprises dépendant de sources externes font face à un risque de livraison plus élevé.
Délais de Qualification et de Certification de Sécurité
Les exigences de qualification peuvent retarder la conversion des capacités nouvellement installées en munitions opérationnelles. Les fournisseurs doivent démontrer que les obus satisfont aux exigences techniques, de sécurité et de performance avant que les forces nationales puissent accepter les livraisons. Ce processus est particulièrement exigeant lorsque les projectiles intègrent de nouvelles fusées, systèmes de guidage ou configurations de propergols. Des approbations séparées dans les différents pays clients peuvent engendrer des coûts supplémentaires et retarder la comptabilisation des revenus. La barrière qui en résulte favorise les producteurs disposant d'antécédents d'essais établis et de contrôles de fabrication reconnus. Le marché des munitions de gros calibre peut donc connaître un délai entre les annonces publiques de production et la production soutenue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Obus d'Artillerie Ancrent la Demande Tandis que les Obus de Mortier Mènent la Croissance de Catégorie
Les munitions d'artillerie représentaient 38,91 % de la part de marché des munitions de gros calibre en 2026, les obus de 155 mm constituant le principal moteur de la demande. Les programmes de réapprovisionnement occidentaux et les extensions d'usines restent fortement axés sur ce calibre. L'armée américaine a indiqué que sa capacité de chargement, d'assemblage et de conditionnement des obus de 155 mm s'élevait à 36 000 obus par mois en mars 2026. L'installation de Rheinmetall AG à Unterlüß est prévue pour ajouter une production substantielle de 155 mm au cours de 2026 et 2027.[3] Les munitions pour chars restent un centre de demande secondaire, l'appel de commande de Rheinmetall AG en février 2026 fournissant une preuve directe des besoins continus en munitions de 120 mm.
Les munitions de mortier devraient enregistrer le CAGR par type de produit le plus rapide, à 7,37 %, d'ici 2032. Leur croissance est liée au soutien d'infanterie décentralisé, dans lequel des systèmes plus légers servis par équipage peuvent offrir des temps de réponse plus courts. La demande en mortiers complète la demande en artillerie, car de nombreuses forces renouvellent simultanément plusieurs catégories d'appui-feu, et des lignes de production flexibles peuvent répondre à la fois aux commandes de 155 mm en grande quantité et aux besoins en calibres plus petits. Les munitions navales et l'artillerie à roquettes restent pertinentes pour la modernisation des plateformes. Le marché des munitions de gros calibre est donc ancré par la production d'artillerie, les obus de mortier contribuant au taux de croissance le plus élevé.

Par Utilisateurs Finaux : L'Approvisionnement Militaire Commande le Volume, les Forces de l'Ordre Accélèrent depuis une Base Faible
L'approvisionnement militaire représentait 55,27 % de la part du marché des munitions de gros calibre en 2026. Les commandes de l'Armée sont centrales car elles incluent les besoins en munitions pour obusiers, chars et mortiers. Le contrat pluriannuel M1147 de Northrop Grumman témoigne d'une demande militaire soutenue pour les munitions de char programmables. Les acheteurs militaires utilisent des cadres pluriannuels pour protéger les capacités de production et soutenir la planification des stocks, comme le montre le cadre d'approvisionnement OTAN de Rheinmetall pour les munitions de char de 120 mm. Ce groupe de clients continue de définir les exigences de volume qui déterminent les investissements dans les capacités de fabrication.
Les forces de l'ordre et la sécurité intérieure devraient être les catégories d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 8,43 % jusqu'en 2032. Le segment part d'une base plus petite que l'approvisionnement militaire. Son expansion reflète l'utilisation de systèmes à gros calibre par les agences de sécurité intérieure et paramilitaires dans certains pays, tout en ajoutant une source alternative de demande lorsque les cycles budgétaires militaires sont irréguliers. Les fournisseurs doivent répondre aux règles d'approvisionnement et aux besoins opérationnels distincts de ces clients. Le marché des munitions de gros calibre dépend des acheteurs militaires pour le volume, tandis que cette catégorie crée un flux de demande plus petit mais à croissance plus rapide.
Par Guidage : Les Obus Guidés Mènent en Revenus Tandis que la Production Non Guidée Augmente sous l'Effet de la Demande de Réapprovisionnement
Les munitions guidées représentaient 57,18 % de la part de marché des munitions de gros calibre en 2026, reflétant la valeur plus élevée des obus intégrant des fonctions de guidage et de fusée programmable. L'obus M1147 de Northrop Grumman illustre comment une munition programmable peut couvrir les exigences de détonation à l'impact, à retardement et en airburst. L'attribution du contrat ERAP de l'armée américaine à GDOTS témoigne en outre de la demande pour des conceptions de 155 mm guidés à longue portée. Ces systèmes peuvent commander une valeur par obus plus élevée et accroître le rôle des fournisseurs de composants spécialisés et des capacités d'essai. Les obus guidés génèrent donc des revenus même lorsque leur production physique est inférieure au volume de la production conventionnelle.
Les munitions non guidées devraient se développer à un CAGR de 6,68 % d'ici 2032. Les gouvernements confrontés à des lacunes dans leurs stocks ont d'abord besoin d'obus standard largement disponibles pouvant être livrés en grande quantité. CSG a déclaré que sa capacité de munitions d'artillerie et de chars de gros calibre dépassait 800 000 obus sur une base annualisée au cours du premier trimestre 2026. Cette échelle soutient le cycle de réapprovisionnement, tandis que la reconstitution des stocks peut orienter les achats vers des améliorations de précision et des capacités à longue portée. Le marché des munitions de gros calibre combine ainsi un segment guidé à haute valeur ajoutée avec un segment non guidé à croissance plus rapide.
Par Composant : Les Fusées Mènent en Valeur, les Propergols s'Accélèrent pour Combler les Lacunes d'Approvisionnement Souverain
Les fusées représentaient 39,72 % de la part de marché des munitions de gros calibre en 2026, soutenues par la valeur des technologies multimode et programmables. Le contrat M1147 illustre le rôle des réglages de fusée dans la création d'un effet de munition flexible pour les forces blindées. Les fusées liées au guidage peuvent augmenter la valeur captée par les spécialistes des composants au sein du projectile fini. Les amorces, les douilles, les corps de projectile et les têtes militaires restent des éléments nécessaires à chaque obus. La sécurité des composants est de plus en plus liée à la capacité à livrer des systèmes de munitions complets.
Les propergols devraient croître à un CAGR de 8,58 % d'ici 2032, reflétant à la fois une production de munitions plus élevée et des investissements dans l'approvisionnement énergétique souverain. L'acquisition de Hagedorn-NC par Rheinmetall AG visait à renforcer son accès à la nitrocellulose pour les applications militaires. La disponibilité des propergols peut limiter la production d'obus finis lorsque les intrants chimiques sont contraints, et constitue un point d'entrée stratégique pour les entreprises au service des politiques de production nationales. Le marché des munitions de gros calibre accorde donc une prime aux intrants sécurisés et à la capacité de charge modulaire.
Analyse Géographique
Segment Forces Terrestres dans le Marché des Munitions de Gros Calibre
L'Amérique du Nord détenait 46,72 % de la part du marché des munitions de gros calibre en 2026, soutenue par les achats de l'Armée américaine, l'infrastructure industrielle établie et les investissements de fabrication régionaux. Le DoD américain a rapporté une capacité mensuelle de chargement, d'assemblage et de conditionnement de 36 000 obus de 155 mm en mars 2026. L'Armée prévoyait 140 000 obus par mois d'ici décembre 2027, sous réserve de la montée en puissance des installations, et CSG a commencé les travaux sur un futur complexe d'artillerie en Iowa en 2026. L'Amérique du Nord reste un centre clé de demande et de production car sa base d'approvisionnement peut soutenir des engagements de capacité de longue durée et la qualification de nouvelles lignes.
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide à 8,11 % jusqu'en 2032. La région combine des initiatives de capacité nationale avec des investissements stratégiques dans les stocks en Corée du Sud, en Inde, au Japon et en Australie. Le chiffre d'affaires de Munitions India Limited pour l'exercice 2025-2026 de 10 954 crore INR (1,3 milliard USD) témoigne de l'ampleur de l'activité d'approvisionnement national en Inde. Les fabricants régionaux gagnent en pertinence à mesure que les gouvernements réduisent leur dépendance à l'approvisionnement étranger et recherchent des capacités pouvant servir à la fois la demande nationale et les opportunités d'exportation régionales. Ce mélange de demande nationale et d'investissement industriel soutient les perspectives de croissance de premier plan de la région.
L'Europe reste centrale sur le marché des munitions de gros calibre alors qu'elle reconstitue ses stocks et développe ses capacités pour répondre à la demande de l'OTAN. L'installation d'Unterlüß de Rheinmetall est prévue pour atteindre 350 000 obus de 155 mm de production annuelle en 2027. L'Allemagne a également soutenu une nouvelle usine de munitions en Lituanie par une initiative de pose de première pierre en novembre 2025. Le Moyen-Orient et l'Afrique restent des zones de demande secondaires. Dans le même temps, l'Amérique du Sud est davantage axée sur les systèmes d'artillerie hérités.
Paysage Concurrentiel
Marché des Munitions de Gros Calibre en Amérique du Nord
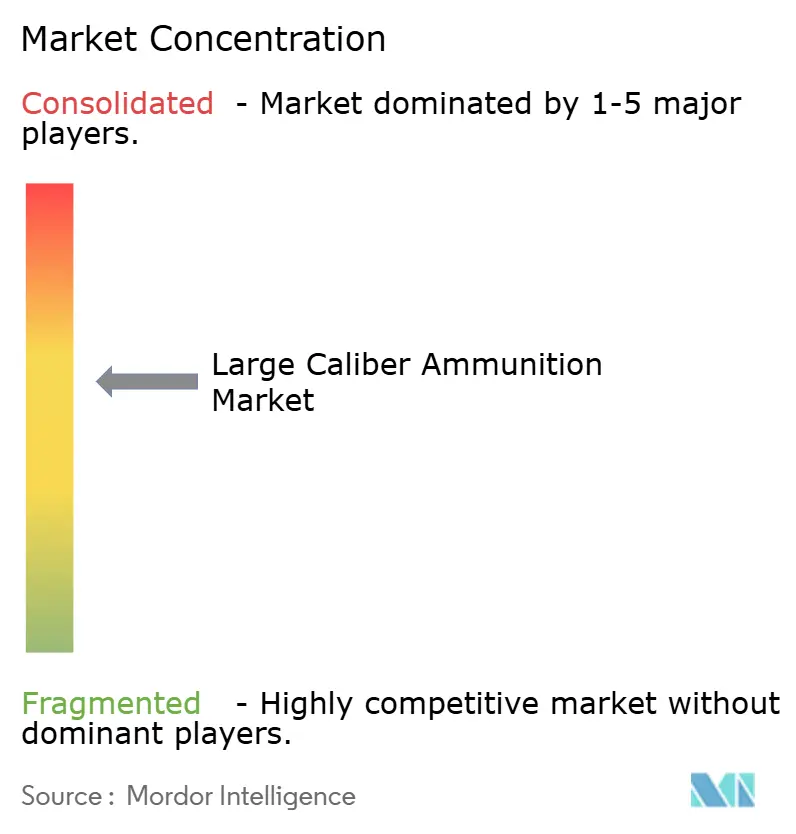
Le marché des munitions de gros calibre est modérément consolidé parmi les fabricants de premier rang, les programmes alignés sur l'OTAN étant menés par Rheinmetall AG, General Dynamics Corporation, BAE Systems plc et Northrop Grumman Corporation. Rheinmetall AG a renforcé son intégration verticale en acquérant Hagedorn-NC GmbH pour sécuriser son approvisionnement en nitrocellulose. Son appel de commande de l'Agence OTAN de soutien et d'acquisition en février 2026 pour des munitions de char de 120 mm, ainsi que l'extension de son usine d'Unterlüß, témoignent d'une stratégie fondée sur des cadres à long terme, le contrôle des matériaux et la capacité de production d'obus finis. Cette approche peut réduire l'exposition aux contraintes d'approvisionnement et renforcer la certitude de livraison pour les clients alliés.
Northrop Grumman se positionne à travers des contrats pluriannuels avec l'armée américaine et des conceptions de munitions avancées. Son contrat M1147 de juin 2026 soutient son rôle dans les munitions de char de 120 mm programmables. General Dynamics Ordnance and Tactical Systems est positionné dans l'artillerie à longue portée grâce à l'attribution du contrat ERAP de juin 2026 pour le Vulcano 155 mm guidé longue portée. CSG exerce une pression concurrentielle grâce à une capacité de munitions d'artillerie et de chars en grande quantité, qui dépassait 800 000 obus annualisés au premier trimestre 2026. La concurrence s'exerce sur la capacité conventionnelle, les intrants sécurisés et les systèmes de guidage à plus haute valeur ajoutée, plutôt que sur un seul indicateur de production.
Au sein du marché des munitions de gros calibre, les opportunités sont concentrées dans la production de propergols, les charges modulaires et les composants de guidage intégrés. Ces domaines répondent à la fois aux goulets d'étranglement de production actuels et aux exigences futures en matière de précision, tandis que les performances démontrées en matière de qualité et de sécurité continuent de favoriser les producteurs établis et les partenaires qualifiés. Les nouveaux entrants peuvent acquérir une pertinence lorsque la politique nationale fournit des financements, une demande à long terme et une voie assurée vers la qualification.
Leaders de l'Industrie des Munitions de Gros Calibre
-
General Dynamics Corporation
-
Rheinmetall AG
-
BAE Systems PLC
-
Nexter Group
-
Northrop Grumman
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
Principales Entreprises du Marché des Munitions de Gros Calibre
Le marché des munitions de gros calibre se caractérise par des contractants de défense établis qui se concentrent sur l'innovation continue dans la technologie des munitions, notamment dans les domaines de la portée étendue, des munitions guidées et de la létalité améliorée. Les entreprises investissent massivement dans la recherche et le développement pour créer des variantes de munitions avancées répondant aux exigences évolutives du champ de bataille, tout en élargissant simultanément leurs capacités de fabrication pour répondre à la demande croissante. Les partenariats stratégiques et les collaborations avec les organisations militaires sont devenus de plus en plus importants pour le développement et les tests de produits. L'expansion géographique à travers des installations de fabrication locales et des accords de transfert de technologie aide à pénétrer de nouveaux marchés. L'agilité opérationnelle se manifeste à travers des capacités de production flexibles pouvant s'adapter à des exigences de calibre variables et aux besoins militaires urgents, soutenues par des systèmes robustes de gestion de la chaîne d'approvisionnement et des processus de contrôle de la qualité.
Marché Consolidé Dominé par des Conglomérats de Défense
La structure du marché est dominée par de grands conglomérats de défense aux portefeuilles de produits diversifiés, notamment des entreprises comme General Dynamics, BAE Systems et Rheinmetall, qui tirent parti de leurs vastes capacités de recherche et de leurs relations établies avec les clients militaires. Ces acteurs majeurs opèrent généralement à travers des divisions de munitions spécialisées tout en maintenant des unités commerciales de défense plus larges, leur permettant d'offrir des solutions complètes de systèmes d'armes. Des spécialistes régionaux comme Nammo et Mesko maintiennent de solides positions sur leurs marchés respectifs grâce à une expertise ciblée et une étroite adéquation avec les exigences nationales de défense.
L'industrie présente une consolidation modérée à élevée, les principaux acteurs contrôlant une part de marché significative grâce à leurs capacités de production établies et à leurs contrats militaires à long terme. Les activités de fusions et acquisitions sont stratégiquement axées sur l'acquisition de technologies de munitions spécialisées ou l'expansion de la présence géographique, notamment sur les marchés émergents aux budgets de défense croissants. Les stratégies d'intégration verticale sont courantes, les fabricants contrôlant divers aspects du processus de production, des propulseurs à l'assemblage final, tout en maintenant des partenariats avec des fournisseurs de composants spécialisés. Le rôle des munitions de défense dans ces stratégies est crucial car il garantit une approche globale pour répondre aux besoins militaires.
L'Innovation et l'Adaptabilité Stimulent le Succès sur le Marché
Le succès sur le marché des munitions de gros calibre dépend de plus en plus de la capacité des fabricants à développer des solutions de munitions de nouvelle génération répondant aux exigences émergentes du champ de bataille tout en maintenant la rentabilité. Les acteurs en place doivent se concentrer sur le maintien du leadership technologique grâce à des investissements soutenus dans la recherche et le développement, tout en élargissant leur présence internationale à travers des partenariats stratégiques et des initiatives de fabrication locale. Établir et maintenir de solides relations avec les clients militaires grâce à des performances de livraison fiables et un support technique réactif reste crucial pour le succès à long terme.
Pour les acteurs émergents et les concurrents du marché, la différenciation à travers des solutions de munitions spécialisées et la concentration sur des segments de marché insuffisamment desservis offrent des opportunités de croissance. La forte concentration d'utilisateurs finaux militaires et les exigences de qualification strictes créent des barrières à l'entrée significatives, tandis que la menace limitée de substitution par des technologies alternatives renforce la stabilité du marché. La conformité réglementaire, notamment en ce qui concerne les contrôles à l'exportation et les normes environnementales, continue de façonner la dynamique du marché et d'influencer les stratégies opérationnelles des fabricants. Le succès sur ce marché nécessite un équilibre délicat entre innovation, efficacité opérationnelle et conformité réglementaire, tout en maintenant de solides relations avec les clients militaires. L'intégration de l'armement militaire et des munitions de défense dans ces stratégies souligne l'importance de s'aligner sur les besoins militaires et les cadres réglementaires.
Opportunités de marché et perspectives d'avenir
La demande de munitions de gros calibre est façonnée par des programmes de capacité soutenus par les gouvernements et par des structures contractuelles de longue durée pour les calibres d'artillerie standard de l'OTAN, en particulier le 155 mm. En juin 2024, Rheinmetall a obtenu un contrat-cadre pour des munitions de 155 mm, et en juin 2026, l'entreprise a annoncé une commande visant à fournir des munitions d'artillerie de 155 mm à l'Ukraine, la production étant en cours en Espagne. Ces commandes pluriannuelles et cette empreinte de production transfrontalière créent des opportunités pour les fournisseurs qualifiés de pièces métalliques, de fusées, de charges propulsives et de services de chargement-assemblage-conditionnement pouvant s'intégrer aux programmes menés par les maîtres d'œuvre tout en respectant les exigences de qualification.
Une deuxième opportunité concerne le développement d'une fabrication souveraine et redondante en Amérique du Nord et en Europe afin de réduire la dépendance à une source unique et de résoudre les goulots d'étranglement de production sur les composants forgés et usinés. En mars 2026, le gouvernement du Canada a annoncé un investissement de 1,4 milliard de CAD dans la production nationale de munitions dans le cadre du programme de résilience de l'industrie de défense canadienne (CDIR), incluant un financement lié à une installation de projectiles de 155 mm et aux matières énergétiques amont (nitrocellulose). Aux États-Unis, l'armée a ouvert une nouvelle installation d'assemblage d'artillerie à Parsons, Kansas (exploitée par Day & Zimmerman) en avril 2026, et a également attribué un contrat IDIQ de cinq ans pour étendre la capacité nationale de forgeage d'obus de 155 mm, ce qui soutient la demande à court terme en automatisation industrielle, en métrologie de contrôle qualité et en approvisionnement en matériaux utilisés pour augmenter les rendements des composants de gros calibre, et non uniquement pour l'assemblage final.
Développements récents du secteur
- Juillet 2026 : Rheinmetall a fait progresser sa production de gros calibre en démarrant la fabrication de munitions sur son site converti de Berlin-Wedding, réaffectant une ancienne installation automobile de Pierburg pour se concentrer sur les enveloppes en acier d'obus de 155 mm. Cette conversion industrielle illustre la manière dont les grands maîtres d'œuvre de défense établis augmentent leur capacité en Europe pour réduire les délais de livraison des composants d'artillerie critiques.
- Juin 2026 : General Dynamics Ordnance and Tactical Systems a annoncé l'attribution d'un contrat pour des projectiles d'artillerie de 155 mm à portée étendue. Cette attribution reflète la demande continue des clients pour des effets de gros calibre à plus longue portée et soutient l'investissement continu dans le débit de fabrication et la qualification des variantes de projectiles avancées.
- Juin 2024 : Rheinmetall a obtenu un contrat-cadre pour des munitions de 155 mm. Cet accord soutient une planification de production récurrente et renforce la demande des fournisseurs pour des composants tels que les douilles, les fusées et les charges propulsives sur des fenêtres de livraison pluriannuelles.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre la valeur des munitions de gros calibre utilisées sur les plateformes militaires, comptabilisées comme des obus finis fournis pour utilisation ou stockage, dans les principales régions, avec la plage de calibres définie de 40 mm à 155 mm.
Exclusions du périmètre : Les armes légères et les obus de calibre moyen inférieurs à 40 mm, ainsi que les armes, lanceurs et services de soutien non liés ne sont pas comptabilisés dans ce dimensionnement.
Aperçu de la Segmentation
- Par Type de Calibre
- 40-60 mm
- 60-90 mm
- Au-dessus de 90 mm
- Par Utilisateur Final
- Forces Navales
- Forces Terrestres (Force Aérienne, Armée de Terre, Forces Spéciales, Sécurité des Frontières, Agences Fédérales, etc.)
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Europe
- Royaume-Uni
- Allemagne
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique Latine
- Brésil
- Reste de l'Amérique Latine
- Moyen-Orient et Afrique
- Émirats Arabes Unis
- Arabie Saoudite
- Israël
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Nous avons d'abord défini les limites du marché et construit des indicateurs de demande en utilisant des références publiques de défense et de commerce qui peuvent être vérifiées et reproduites. Les sources utilisées comprenaient les publications de l'Institut international de recherche sur la paix de Stockholm (SIPRI), les statistiques commerciales de l'ONU Comtrade, les publications de l'OTAN et des ministères nationaux de la défense, et les examens d'approvisionnement du Bureau de la responsabilité gouvernementale des États-Unis (GAO), qui ont aidé à cartographier les cycles d'approvisionnement et les priorités de reconstitution des stocks.
Ensuite, nous avons traduit ces signaux en données d'entrée du modèle pouvant être mises à jour de manière cohérente. Cela comprenait les documents budgétaires nationaux et les notes d'auditions parlementaires, les schémas commerciaux au niveau des douanes et des expéditions pour les catégories pertinentes, et les rapports annuels et présentations aux investisseurs des entreprises pour les commentaires sur les capacités et les commandes. Lorsque les divulgations étaient limitées, nous avons utilisé un abonnement payant pour les données financières des entreprises, les actualités et les recherches de brevets. Les sources documentaires listées ici sont illustratives et non exhaustives, car d'autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification.
Entretiens Primaires et Enquêtes
Pour tester les hypothèses documentaires, nous avons échangé avec des praticiens dans les domaines de l'approvisionnement, de la fabrication et des opérations, notamment des personnes familières avec l'approvisionnement en artillerie et mortiers, la planification des munitions navales, et les sujets de test et de certification. Nous avons collecté des données en Asie-Pacifique, en Europe, Moyen-Orient et Afrique (EMEA) et dans les Amériques, ce qui nous a permis de comparer les délais d'approvisionnement, les comportements de réapprovisionnement et les mouvements de prix, puis d'utiliser ces différences pour affiner le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Directeurs généraux : 12 % | Asie-Pacifique : 51 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 31 % |
| Petits acteurs : 18 % | Managers : 52 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement de base commence par une construction descendante où les dépenses de défense, les lignes d'approvisionnement en munitions et les plans de réapprovisionnement sont traduits en un bassin de demande pour les obus de 40 mm à 155 mm par région. Une fois cette structure établie, nous appliquons des vérifications ascendantes sélectives en utilisant un cumul échantillonné de la capacité d'approvisionnement connue et de la visibilité des commandes, puis effectuons une vérification de cohérence prix de vente moyen multiplié par volume pour les calibres clés.
Pour maintenir le modèle pratique, quelques données d'entrée ont été traitées comme des facteurs principaux, puis mises à jour par des entretiens et des signaux publics. Ces facteurs comprennent la cadence d'approvisionnement en artillerie et mortiers, les objectifs de reconstitution des stocks, le calendrier d'attribution des contrats, les répartitions typiques entre consommation d'entraînement et opérationnelle, et le mouvement du prix de vente moyen par calibre à mesure que les coûts des matériaux et de l'énergie évoluent. Lorsqu'un pays avait une divulgation limitée, les estimations ont été comblées en utilisant des ratios de pays pairs liés à la structure des forces et à la fréquence d'approvisionnement, puis examinées par rapport à l'activité d'appels d'offres observée et aux schémas commerciaux.
Pour les prévisions, une analyse de scénarios a été utilisée afin que les pics d'approvisionnement et les changements brusques de réapprovisionnement puissent être capturés plutôt que lissés. Les scénarios ont été ancrés sur la direction budgétaire attendue, la préparation opérationnelle planifiée des plateformes et le calendrier des contrats pluriannuels de munitions qui ont été régulièrement mis en avant par les personnes interrogées.
Validation des Données et Cycle de Mise à Jour
Nous triangulons les résultats sur plus d'un signal afin qu'un seul point de données ne domine pas le résultat. Les totaux modélisés sont comparés aux annonces d'approvisionnement, aux mouvements commerciaux le cas échéant, et à l'intensité de demande implicite tirée des discussions sur la reconstitution des stocks, et nous examinons tout saut important avant que les chiffres ne soient validés.
Avant la publication, le modèle est examiné par étapes, notamment des vérifications des hypothèses et des vérifications de cohérence des unités, et des démarches de suivi sont déclenchées lorsque les prix, le calendrier des contrats ou la composition par calibre évoluent de manière significative. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des programmes d'approvisionnement majeurs, des conflits ou des changements de politique modifient matériellement la demande. Juste avant la livraison, un analyste effectue une dernière vérification afin que le résultat reflète les informations les plus récentes disponibles.
Comparaison de la Taille du Marché des Munitions de Gros Calibre de Mordor Intelligence avec d'Autres Estimations Publiées
Différentes tailles de marché publiées peuvent sembler très éloignées les unes des autres car le terme gros calibre n'est pas utilisé de la même manière par toutes les études, et parce que certaines études regroupent des familles de produits qui se trouvent côte à côte dans les budgets d'approvisionnement. Le calendrier est également important, car les commandes de défense sont souvent irrégulières, et toutes les estimations ne tiennent pas compte des effets de l'année contractuelle, du calendrier de conversion des devises et de la répartition entre la demande d'entraînement et opérationnelle.
Certaines estimations externes incluent tout ce qui est supérieur à 20 mm et regroupent souvent les obus de canon d'aéronef et les catégories adjacentes dans le même total. Mordor Intelligence ne comptabilise que les munitions de gros calibre de 40 mm à 155 mm et lie les totaux aux signaux d'approvisionnement et de réapprovisionnement par utilisateur final et région, ce qui réduit le chevauchement accidentel avec la demande de calibre moyen.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 335,53 millions USD (2025) | |
| Éditeur du Secteur A | 8,74 milliards USD (2025) | Utilise un point de départ de calibre plus large (20 mm+) et mélange plusieurs familles de munitions de systèmes d'armes, ce qui peut gonfler les totaux en intégrant des catégories en dehors de 40 mm à 155 mm et en appliquant des hypothèses de valeur d'approvisionnement plus larges. |
| Source de Recherche B | 3,37 milliards USD (2025) | Inclut les bandes de calibre petit et moyen (jusqu'à 12,7 mm) et des regroupements de plateformes tels que les armes d'infanterie, ce qui élargit le bassin de demande comptabilisé et modifie la composition de prix implicite par rapport à une vue strictement limitée aux gros calibres. |
Le tableau indique qu'une grande partie de l'écart provient des seuils de calibre et des catégories adjacentes regroupées. En maintenant le bassin de demande lié à des plages de calibres claires, au comportement d'approvisionnement par utilisation finale et à des vérifications répétables sur les signaux de prix et de volume, la valeur finale est plus facile à suivre et à mettre à jour d'année en année.
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande de munitions de gros calibre ?
La demande est soutenue par le réapprovisionnement des stocks épuisés, les exigences de préparation militaire, la modernisation de l'artillerie et les investissements dans les feux à longue portée et les munitions à guidage de précision.
Quelle catégorie de produits de munitions connaît la croissance la plus rapide ?
Les munitions de mortier devraient être la catégorie de produits à la croissance la plus rapide, se développant à un CAGR de 7,37 % jusqu'en 2032, tandis que les munitions d'artillerie restent la plus grande catégorie, représentant 38,91 % du marché en 2026.
Pourquoi les propergols sont-ils importants pour la chaîne d'approvisionnement en munitions de gros calibre ?
Les propergols devraient être la catégorie de composants à la croissance la plus rapide, à un CAGR de 8,58 % jusqu'en 2032, car leur disponibilité peut contraindre la production d'obus finis même lorsque la capacité d'assemblage de munitions est disponible.
Quelle région mène les achats de munitions de gros calibre ?
L'Amérique du Nord a mené le marché avec une part de 46,72 % en 2026, soutenue par les achats de l'Armée américaine, le réapprovisionnement des stocks et les investissements dans la capacité de production nationale de munitions.
Quelle région se développe le plus rapidement jusqu'en 2032 ?
L'Asie-Pacifique devrait se développer à un CAGR de 8,11 % jusqu'en 2032, portée par les investissements dans la capacité de production nationale de munitions, la modernisation militaire et le réapprovisionnement stratégique des stocks.
Les obus guidés ou non guidés croissent-ils plus rapidement ?
Les munitions non guidées devraient croître plus rapidement, à un CAGR de 6,68 % jusqu'en 2032, tandis que les munitions guidées représentaient la part de revenus plus importante de 57,18 % en 2026, reflétant leur valeur plus élevée par obus.
Quelles sont les principales contraintes affectant la production de munitions de gros calibre ?
Les contraintes d'approvisionnement en propergols, explosifs et nitrocellulose, combinées aux délais de qualification, aux exigences de fabrication spécialisée et à la dépendance aux contrats d'approvisionnement pluriannuels, peuvent contraindre l'expansion de la production.
Comment la modernisation des munitions influence-t-elle le marché ?
La modernisation accroît la demande de munitions à guidage de précision, à portée étendue, programmables et polyvalentes, tandis que les conceptions modulaires et l'amélioration des fusées permettent des effets multiples sur les cibles à partir d'un nombre réduit de variantes de munitions.