
Taille et part du marché indonésien des dispositifs de soins du diabète
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
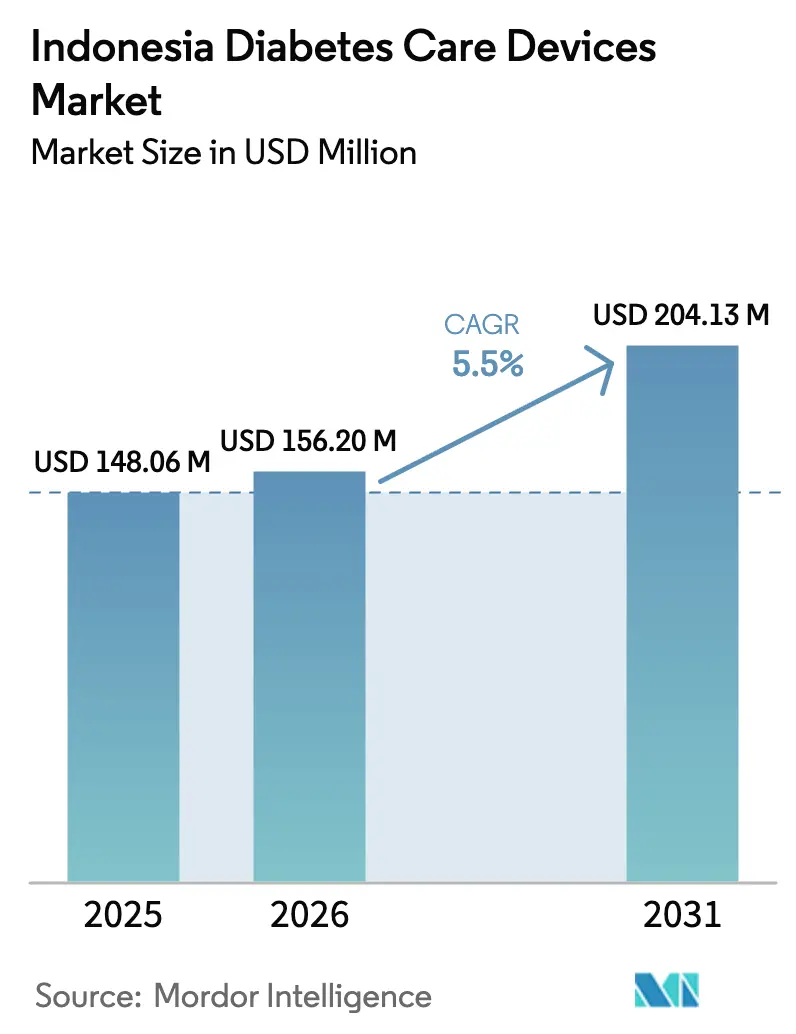
| Taille du marché de l'année de base (2025) | 148.06 Millions de dollars américains |
| Taille du Marché (2026) | 156.2 Millions de dollars américains |
| Taille du Marché (2031) | 204.13 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.50 % |
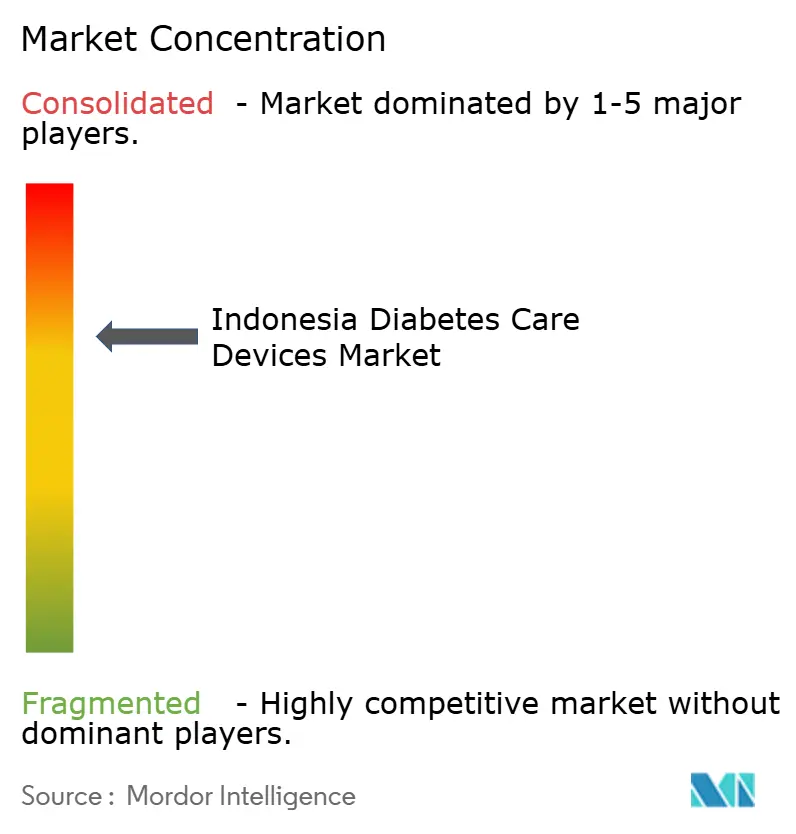
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indonésien des dispositifs de soins du diabète par Mordor Intelligence
La taille du marché indonésien des dispositifs de soins du diabète a été évaluée à 148,06 millions USD en 2025 et devrait croître de 156,2 millions USD en 2026 pour atteindre 204,13 millions USD d'ici 2031, à un TCAC de 5,50 % durant la période de prévision (2026-2031). La demande s'accélère alors que l'Indonésie enregistre 19,5 millions de cas diagnostiqués, un chiffre qui devrait grimper à 28,5 millions d'ici 2045 [1]Source : Ministère de la Santé, "Cegah Dini Ancaman Diabetes," indonesia.go.id. L'augmentation des dépenses de santé du secteur public, l'élargissement du remboursement par la BPJS Kesehatan et les programmes gouvernementaux de dépistage élargissent l'accès des patients aux technologies de surveillance et de gestion. La couverture sanitaire universelle, associée à des obligations de contenu local plus strictes, crée une double voie de substitution des importations et de partenariats multinationaux qui favorisent l'accessibilité financière des dispositifs et la sécurité de l'approvisionnement. Parallèlement, l'intérêt croissant des consommateurs pour le suivi proactif de la santé pousse les technologies de mesure du glucose portables vers les circuits de vente au détail grand public, offrant de nouveaux leviers de croissance aux fabricants capables de s'aligner sur la population indonésienne, sensible aux prix mais très engagée numériquement
Points clés du rapport
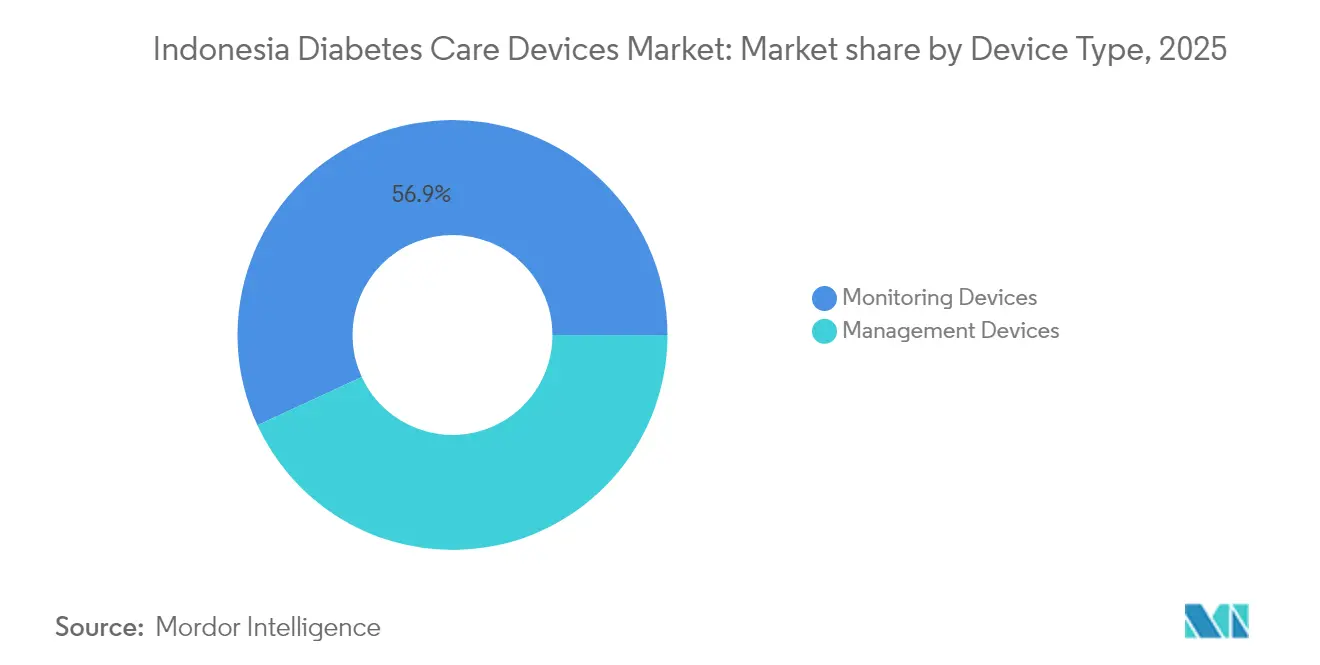
- Par type de dispositif, les dispositifs de surveillance représentaient 56,90 % de la part du marché indonésien des dispositifs de soins du diabète en 2025, tandis que les dispositifs de gestion devraient progresser à un TCAC de 6,02 % jusqu'en 2031.
- Par type de patient, le diabète de type 2 représentait 84,10 % de la part du marché indonésien des dispositifs de soins du diabète en 2025, tandis que le segment de type 1 devrait progresser à un TCAC de 6,95 % jusqu'en 2031.
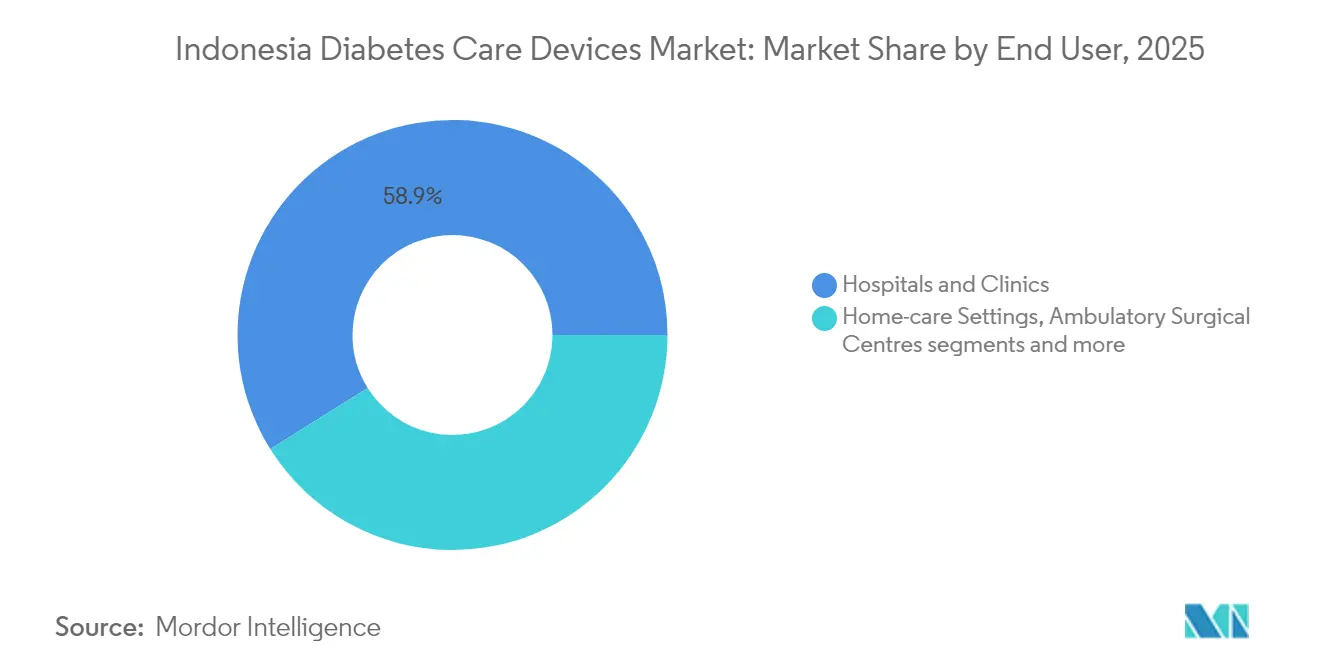
- Par utilisateur final, les hôpitaux et cliniques détenaient une part de 58,90 % de la taille du marché indonésien des dispositifs de soins du diabète en 2025, tandis que les soins à domicile progressent à un TCAC de 6,65 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché indonésien des dispositifs de soins du diabète
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Hausse de la prévalence du diabète et diagnostic précoce | +1.8% | National, concentré à Java et dans les centres urbains | Moyen terme (2 à 4 ans) |
| Expansion de la couverture de l'assurance maladie nationale BPJS | +1.2% | National, avec un impact plus fort dans les zones rurales | Long terme (≥ 4 ans) |
| Adoption croissante des dispositifs d'autosurveillance glycémique via des campagnes de sensibilisation | +0.9% | National, avec un accent sur les villes de niveau 2 et de niveau 3 | Court terme (≤ 2 ans) |
| Passage aux stylos à insuline analogues améliorant l'observance | +0.7% | Centres urbains, s'étendant progressivement aux zones rurales | Moyen terme (2 à 4 ans) |
| Mandats de contenu local (TKDN) stimulant la production nationale | +0.6% | National, avec des pôles industriels à Java | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la prévalence du diabète et diagnostic précoce
L'Indonésie se classe au cinquième rang mondial pour le nombre de cas de diabète. Les données de la FID montrent que 19,5 millions d'Indonésiens vivaient avec le diabète en 2024, mais plus de 70 % des cas n'étaient pas diagnostiqués avant les récentes initiatives de dépistage[2]Source : DetikHealth, "Indonesia Peringkat Ke-5 dengan Kasus Diabetes Terbanyak di Dunia," detik.com . Les programmes de détection précoce dans les provinces densément peuplées de Java stimulent la demande de glucomètres d'entrée de gamme ainsi que de moniteurs de glucose en continu de nouvelle génération. À mesure que le vieillissement démographique s'accélère et que les modes de vie évoluent vers des schémas urbains sédentaires, le marché indonésien des dispositifs de soins du diabète devrait connaître une croissance de base soutenue des volumes de dispositifs.
Expansion de la couverture de l'assurance maladie nationale BPJS
La BPJS Kesehatan compte désormais 98 % des citoyens parmi ses affiliés et inscrit le diabète de type 1 et le diabète de type 2 parmi ses 144 conditions remboursables. L'abolition des distinctions de classe pour les soins hospitaliers en 2025 réduit davantage les coûts à la charge des patients pour les fournitures de test glycémique. Le remboursement fiable favorise une distribution plus large des bandelettes réactives dans les cliniques rurales où le pouvoir d'achat privé reste limité.
Adoption croissante des dispositifs d'autosurveillance glycémique via des campagnes de sensibilisation
Les campagnes gouvernementales de dépistage gratuit dans le cadre du programme « Cek Kesehatan Gratis » mettent l'accent sur le contrôle régulier de la glycémie. Des outils pédagogiques — tels que des modules d'apprentissage ludiques — ont amélioré les scores de connaissance des patients au double et réduit les lectures moyennes de glycémie de près de 73 mg/dL. Des appareils et bandelettes réactives moins chers, assemblés localement, apparaissent dans les e-catalogues, répondant aux contraintes budgétaires tout en s'alignant sur les exigences TKDN.
Passage aux stylos à insuline analogues améliorant l'observance
Des études cliniques identifient la complexité des schémas posologiques et les idées reçues culturelles comme les principaux obstacles à l'utilisation de l'insuline. Les stylos analogues simplifient l'administration, et les partenariats locaux de conditionnement final — Novo Nordisk avec Bio Farma et la gamme Ezelin de PT Kalbe Farma — abaissent les prix de détail en raccourcissant les chaînes d'approvisionnement. L'intégration avec les plateformes de surveillance continue du glucose (SGC) à fonction Bluetooth génère des boucles de rétroaction en temps réel qui maintiennent les gains d'observance et soutiennent la croissance du marché indonésien des dispositifs de soins du diabète
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Coût élevé des dispositifs SGC et des pompes à insuline importés | -1.4% | National, plus prononcé dans les zones rurales et à faible revenu | Moyen terme (2 à 4 ans) |
| Distribution fragmentée et bandelettes contrefaites | -0.8% | National, affectant particulièrement les chaînes d'approvisionnement rurales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des dispositifs SGC et des pompes à insuline importés
Les dépenses moyennes par habitant liées au diabète devraient augmenter de 33 % passant de 323,8 USD en 2021 à 431,7 USD d'ici 2045. Les systèmes de pompe en boucle fermée importés se vendent bien au-dessus des budgets annuels médians des ménages pour les soins de santé, limitant leur adoption aux cohortes urbaines aisées. Bien que la BPJS couvre les dispositifs essentiels, les plafonds de remboursement sont inférieurs aux tarifs internationaux, ce qui limite l'ampleur du déploiement.
Distribution fragmentée et bandelettes contrefaites
La géographie maritime de l'Indonésie complique la chaîne du froid et l'assurance qualité. Le procès intenté par Roche en 2024 a révélé la présence de produits Accu-Chek contrefaits stockés dans plusieurs entrepôts de commerce électronique. La pénurie de pharmaciens — 121 000 praticiens contre les 251 000 nécessaires — réduit la supervision, en particulier en dehors de Java. La certification CDAKB, obligatoire depuis juillet 2024, vise à relever les normes de distribution, mais le contrôle sur le terrain à travers 17 000 îles reste gourmand en ressources.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif : les dispositifs de gestion stimulent l'innovation
Le marché indonésien des dispositifs de soins du diabète continue d'être ancré dans les systèmes d'autosurveillance glycémique, mais les plateformes d'administration d'insuline pilotées par logiciel constituent désormais la ligne à la croissance la plus rapide. Les bandelettes réactives, les lancettes et les appareils de base dominent les volumes unitaires, au service de millions de patients couverts par la BPJS qui s'appuient sur les tests capillaires de routine pour le contrôle glycémique. L'adoption de la surveillance continue du glucose (SGC) progresse à mesure que les assembleurs nationaux font baisser les prix et que l'intégration avec les applications de santé attire les utilisateurs plus jeunes.
Les dispositifs de gestion — notamment les stylos à insuline, les pompes et les injecteurs à jet — sont appelés à une expansion robuste tout au long de la fenêtre de prévision. La capacité locale de conditionnement final réduit les coûts d'atterrissage des cartouches d'insuline analogue, tandis que les partenariats tels que celui entre Abbott et Medtronic mettent sur le marché des algorithmes automatisés basal-bolus. À mesure que les calendriers de remboursement sont périodiquement révisés, des dispositifs plus sophistiqués devraient migrer des cliniques spécialisées privées vers les hôpitaux tertiaires publics, renforçant ainsi le mix de revenus global du marché indonésien des dispositifs de soins du diabète.


Par type de patient : la croissance de type 1 dépasse celle de la prévalence
Les patients de type 2 constituent la plus large base de traitement, portée par les facteurs de risque liés au mode de vie et le vieillissement démographique. La couverture universelle rend les kits d'autosurveillance glycémique largement accessibles, et les campagnes publiques ciblant l'alimentation et l'exercice physique devraient tempérer la croissance des cas incidents sans pour autant réduire significativement le bassin adressable au cours de la prochaine décennie. Les subventions de la BPJS ont également amélioré la gestion du diabète gestationnel, un domaine qui gagne en attention grâce aux programmes élargis de santé maternelle et infantile.
Le diabète de type 1 représente une cohorte plus restreinte, mais affiche les dépenses incrémentielles les plus élevées en dispositifs par habitant. L'amélioration des voies d'orientation pédiatrique et la sensibilisation accrue des cliniciens ont réduit les erreurs de diagnostic en 2024, révélant une base d'utilisateurs latente pour la détection du glucose en temps réel et les pompes intelligentes. Des cliniques dédiées au diabète de type 1 à Jakarta et Surabaya pilotent des études en boucle fermée, dont les résultats pourraient accélérer l'adoption de la gamme premium dans d'autres centres urbains. L'acceptation croissante par les parents de la technologie portable positionne ainsi le marché indonésien des dispositifs de soins du diabète pour une croissance unitaire soutenue à haute valeur ajoutée dans ce segment.
Par utilisateur final : les soins à domicile prennent de l'élan
Les hôpitaux et cliniques restent les principaux points d'achat pour les appareils, bandelettes et fournitures d'insuline. Les centres d'endocrinologie spécialisés à Java favorisent l'adoption précoce des systèmes en boucle fermée et dispensent des modules de formation aux patients garantissant une utilisation sûre des dispositifs. Les stimuli gouvernementaux, notamment les subventions d'infrastructure pour les hôpitaux régionaux, continuent d'élargir la profondeur du marché institutionnel.
Les soins à domicile enregistrent cependant le TCAC le plus rapide, les Indonésiens s'orientant vers des solutions d'autogestion. L'initiative « Cek Kesehatan Gratis » intègre des stations de dépistage dans des lieux communautaires, et les applications de télémédecine dispensent désormais un coaching de suivi aux ménages ruraux. Cette transition numérique s'aligne sur l'expansion des pharmacies de détail, où le financement au point de vente réduit les coûts initiaux des kits de démarrage. L'intégration des données de glycémie avec les dossiers médicaux électroniques nationaux pourrait normaliser davantage les tests et la titration thérapeutique à domicile, élargissant ainsi l'empreinte de distribution du marché indonésien des dispositifs de soins du diabète.
Analyse géographique
Java commande la part prépondérante des ventes nationales grâce à sa forte densité de population, à son solide vivier de cliniciens et à la profondeur de son réseau hospitalier. La concentration des chaînes d'approvisionnement simplifie la distribution, permettant aux fabricants de maintenir des cycles de stocks serrés et des programmes rapides de remplacement des dispositifs. Les consommateurs urbains, habitués aux trackers portables, pilotent l'adoption de la surveillance continue du glucose à un rythme plus rapide que la moyenne nationale.
Sumatra et Kalimantan constituent le prochain niveau d'opportunité. La hausse des revenus des ménages et les nouvelles complémentaires d'assurance provinciale soutiennent la demande de stylos à insuline de marque. Les incitations gouvernementales à uniformiser la répartition des médecins — bourses et primes de service rural — devraient améliorer l'éducation des patients et renforcer l'observance des dispositifs.
L'Indonésie orientale, englobant les Moluques, la Nusa Tenggara et la Papouasie, est sous-pénétrée mais offre un potentiel de croissance à long terme. Les essais de télésanté sur ces îles ont démontré une réduction de la mortalité de 18 % pour les patients atteints de maladies chroniques engageant des plateformes de santé mobile. Au fur et à mesure que la connectivité haut débit se développe et que les nœuds logistiques arrivent à maturité, le marché indonésien des dispositifs de soins du diabète devrait connaître une courbe de diffusion plus accentuée pour les kits de surveillance de base, suivie d'une adoption progressive de dispositifs d'administration plus avancés
Paysage concurrentiel
Le champ concurrentiel est modérément fragmenté et influencé par la politique de localisation. Abbott, Roche et Medtronic proposent des plateformes reconnues mondialement, mais leurs prix à l'importation subissent une pression croissante des règles TKDN qui encouragent les partenariats de sous-assemblage. La gamme de capteurs FreeStyle Libre d'Abbott bénéficie d'une forte notoriété de marque, et son accord d'intégration avec les pompes de Medtronic positionne les deux entreprises pour façonner les segments thérapeutiques haut de gamme.
Les acteurs locaux, notamment PT Kalbe Farma, exploitent leurs avantages en termes de coûts et les préférences d'approvisionnement du secteur public. La gamme d'insuline Ezelin de Kalbe satisfait les seuils de localisation et bénéficie d'une visibilité stable dans les e-catalogues, assurant une portée géographique plus large que celle de nombreuses marques importées. Le partenariat de Bio Farma avec Novo Nordisk témoigne par ailleurs de l'intérêt des étrangers pour les modèles locaux de conditionnement final.
L'intégrité de la distribution demeure un facteur de différenciation. Le contentieux anti-contrefaçon de Roche souligne les enjeux de réputation, incitant les multinationales à renforcer leurs systèmes de traçabilité et à investir dans des grossistes accrédités. À mesure que les écosystèmes de santé numérique arrivent à maturité, les entreprises qui regroupent dispositifs, tableaux de bord de données et modules de téléconsultation pourraient assurer une défensibilité durable sur le marché indonésien des dispositifs de soins du diabète.
Leaders du secteur indonésien des dispositifs de soins du diabète
Medtronic
Roche
Novo Nordisk
Abbott
Dexcom
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes de dépistage à grande échelle et de gestion des maladies chroniques élargissent la population diagnostiquée et suivie, ce qui crée de l'espace pour des kits de surveillance abordables et une demande stable de consommables via les canaux publics. Le programme national « Cek Kesehatan Gratis » (lancé en janvier 2025) et le parcours des maladies chroniques de BPJS Kesehatan (Prolanis) offrent des points de contact répétés pour les contrôles glycémiques de routine. Les données de l'IDF montrant une part élevée de cas non diagnostiqués en 2024 soutiennent une demande continue pour l'initiation de l'autosurveillance glycémique (ASG) et les tests répétés en soins primaires.
Un deuxième axe d'opportunité est la localisation associée à une intégrité de distribution renforcée. Les fabricants qui alignent l'assemblage et l'emballage sur les exigences du TKDN peuvent aussi investir dans des contrôles anti-contrefaçon pour protéger les volumes de bandes, lancettes et capteurs à travers les réseaux de commerce électronique et de grossistes. Avec la certification CDAKB devenue obligatoire pour les distributeurs de dispositifs en juillet 2024, les canaux accrédités deviennent plus centraux pour la captation de volume. En parallèle, la collaboration d'emballage local entre Novo Nordisk et Bio Farma (protocole d'accord signé en juillet 2024) indique une évolution continue vers des capacités locales, l'éligibilité aux marchés publics et la continuité d'approvisionnement pour les écosystèmes de gestion du diabète combinant consommables, dispositifs et soutien aux patients.
Développements récents du secteur
- Juin 2026 : Daewoong Pharmaceutical Indonesia a annoncé le lancement en Indonésie de l'enavogliflozine, un inhibiteur du SGLT-2, lors du PIT PERKENI 2026 à Bandung. Ce développement élargit le paysage du traitement du diabète et pourrait modifier la demande en surveillance et gestion à mesure que les thérapies s'intègrent aux soins des patients. Il soutient également le portefeuille de santé métabolique de Daewoong en Indonésie et élargit l'alignement potentiel avec les écosystèmes de gestion assistés par dispositifs.
- Août 2025 : Sinocare a lancé le dispositif 3en1 GCU M101 à Jakarta, offrant des mesures de glycémie, d'acide urique et de cholestérol total. Cela ajoute des tests multi-paramètres au point de service au marché des dispositifs de soins du diabète et peut soutenir davantage d'offres de surveillance groupées. Cela accroît également les options pour les cliniques et les consommateurs, mettant en évidence une demande potentielle pour des dispositifs connectés et des flux d'analyse.
- Septembre 2024 : LeaderMed Group et Combiphar ont formé une coentreprise pour mener des essais de phase 3 sur le double agoniste LM-008 GLP-1 en Indonésie. Cette initiative indique une R&D active en thérapie locale du diabète et crée une voie vers une entrée potentielle future sur le marché avec une nouvelle option de traitement. Elle s'ajoute aux options de gestion plus larges disponibles en Indonésie et renforce les capacités de R&D locales.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans ce rapport, le marché couvre les dispositifs de soins du diabète vendus et utilisés en Indonésie pour surveiller la glycémie et soutenir la gestion du diabète en milieu clinique et à domicile, mesuré en chiffre d'affaires au niveau des dispositifs et des consommables.
Exclusions de périmètre : les services, les applications mobiles sans dispositif facturable, et les équipements hospitaliers généraux non utilisés spécifiquement pour la surveillance ou l'administration liées au diabète ne sont pas comptabilisés.
Aperçu de la segmentation
- Dispositifs de surveillance
- Dispositifs d'autosurveillance glycémique
- Dispositifs glucomètres
- Bandelettes réactives
- Lancettes
- Surveillance continue de la glycémie
- Capteurs
- Durables
- Dispositifs d'autosurveillance glycémique
- Dispositifs de gestion
- Pompe à insuline
- Dispositif de pompe à insuline
- Réservoir de pompe à insuline
- Set de perfusion
- Seringues à insuline
- Cartouches à insuline
- Stylos jetables
- Pompe à insuline
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les premières limites du marché, puis pour compiler les séries de données pratiques nécessaires à la construction d'hypothèses vérifiables. Nous nous sommes appuyés sur des signaux relatifs à la santé publique et à la charge du diabète provenant de sources telles que le ministère de la Santé indonésien, la Fédération internationale du diabète et l'Organisation mondiale de la santé, ce qui a permis d'ancrer le bassin probable de surveillance et de traitement.
Du côté des dispositifs, nous avons examiné les indicateurs d'importation et de commerce de Statistics Indonesia (BPS) et d'UN Comtrade, ainsi que les listes réglementaires et avis de l'organisme de réglementation des dispositifs médicaux d'Indonésie et des agences de santé associées. Nous avons également utilisé les rapports annuels des entreprises, les présentations aux investisseurs et la presse locale et internationale réputée pour comprendre le mix de portefeuille, l'approche des canaux et l'orientation des prix. Le cas échéant, nous avons complété cela par un abonnement payant pour les données financières et l'intelligence d'entreprise, ainsi qu'une base de données de brevets pour confirmer les évolutions technologiques (par exemple, la transition vers la surveillance par capteurs). Il s'agit d'exemples illustratifs, et de nombreux autres documents et ensembles de données publics ont également été examinés pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des domaines que les sources documentaires ne pouvaient pas clairement montrer en Indonésie, principalement la répartition entre dispositifs de surveillance et de gestion, la fréquence de remplacement des consommables, et les canaux qui génèrent les volumes. Nous avons échangé avec un éventail de parties prenantes telles que des distributeurs, des contacts d'achats hospitaliers, des cliniciens, des éducateurs en diabète et des participants aux canaux de pharmacie et de vente au détail, et avons utilisé leurs retours pour affiner les hypothèses d'adoption, de tarification et de remboursement à travers l'Indonésie.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 27 % | Directions générales : 12 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 33 % |
| Petits acteurs : 19 % | Managers : 55 % |
Dimensionnement et prévisions du marché
Le dimensionnement a débuté par une construction descendante qui reconstitue la demande servie à partir des signaux de prévalence du diabète et de la part diagnostiquée, puis traduit ce bassin en usage de dispositifs. Les principaux intrants comprenaient la répartition attendue des patients utilisant l'autosurveillance, la fréquence de test typique et l'usage des bandes, la pénétration de la surveillance continue de la glycémie, les cycles de réapprovisionnement et de remplacement, et le corridor de prix par canal (hôpital, pharmacie et commerce électronique).
Après avoir établi le chiffre global, nous avons testé la résistance des résultats à l'aide de vérifications ascendantes sélectives, principalement en agrégeant un échantillon de chiffres d'affaires de fournisseurs et de distributeurs, et en utilisant des prix de vente moyens échantillonnés multipliés par des volumes unitaires estimés pour les principales combinaisons dispositif-consommable. Lorsque des écarts sont apparus (par exemple, une visibilité incomplète sur les petits importateurs ou les canaux parallèles), nous avons appliqué des facteurs d'ajustement prudents qui ont été vérifiés lors de discussions de suivi et alignés sur la direction des flux commerciaux observés.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par de courtes exécutions ARIMA sur les séries de valeurs les plus stables, puis aligné les résultats sur les avis d'experts concernant l'accès au remboursement, la préférence des consommateurs pour la surveillance à domicile et l'évolution attendue des prix. La prévision reflète également des contraintes pratiques telles que l'accessibilité financière, le calendrier des marchés publics et le rythme d'adoption des formats de surveillance plus récents dans le pays.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été validés par plusieurs vérifications afin qu'un seul point de données ne détermine pas le chiffre final. Nous avons comparé les dépenses implicites par patient en dispositifs et consommables aux prix observés et aux cycles de remplacement, puis vérifié si les résultats concordaient avec les signaux de canal tels que la direction des échanges commerciaux et les schémas d'approvisionnement.
Avant validation finale, les anomalies ont été signalées et examinées par un autre analyste, et les écarts importants ont déclenché de nouvelles vérifications des hypothèses ainsi qu'une reprise de contact avec certains interviewés. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que des changements de politique, des mouvements marqués de devises ou des changements majeurs dans la disponibilité des dispositifs. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vision la plus actuelle possible.
Taille du marché indonésien des dispositifs de soins du diabète de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour ce marché peuvent sembler différentes car les éléments comptabilisés ne correspondent pas toujours, et parce que chaque éditeur choisit sa propre année de base, sa logique de tarification et sa couverture de canaux. Les variations sont également dues à la manière dont les consommables sont traités, car les bandes et les capteurs peuvent être comptés comme faisant partie du marché ou traités comme un complément séparé.
Les vérifications de direction des importations et des douanes, ainsi que la validation du bassin de patients à partir de sources publiques sur la charge du diabète, sont utilisées pour maintenir l'estimation de Mordor Intelligence liée aux dispositifs réellement vendus en Indonésie via des canaux identifiables, plutôt qu'à de larges indicateurs de dépenses de santé.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 148,06 millions USD (2025) | |
| Cabinet de conseil régional A | 134,00 millions USD (2024) | Utilise une année de base plus ancienne et semble s'appuyer fortement sur les ventes de dispositifs d'ASG sans pleinement prendre en compte la consommation récurrente de bandes et de capteurs à travers les canaux. |
| Revue commerciale B | 140,04 millions USD (2022) | S'appuie sur des hypothèses de tarification et d'adoption plus anciennes, et ne met pas clairement à jour les formats de surveillance plus récents ainsi que les changements récents en matière de remboursement et d'approvisionnement. |
L'écart dans le tableau s'explique principalement par le calendrier de l'année de base et la manière dont les consommables récurrents et les formats de surveillance plus récents sont saisis. En maintenant explicites le bassin de demande, la fréquence d'utilisation et les hypothèses de prix par canal, notre modèle reste facile à auditer et à reproduire lorsque de nouveaux signaux publics ou apports d'entretiens deviennent disponibles.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché indonésien des dispositifs de soins du diabète ?
Le marché est évalué à 156,2 millions USD en 2026 et devrait atteindre 204,13 millions USD d'ici 2031.
À quelle vitesse le marché indonésien des dispositifs de soins du diabète devrait-il croître ?
Le marché devrait afficher un TCAC de 5,50 % sur la période 2026-2031.
Quel segment de patients connaît la croissance la plus rapide ?
Le diabète de type 1 affiche la croissance la plus rapide, progressant à un TCAC de 6,95 % à mesure que les taux de diagnostic précoce s'améliorent.
Pourquoi les dispositifs de soins à domicile prennent-ils de l'élan ?
Les programmes gouvernementaux de dépistage, l'adoption de la télémédecine et le financement au détail rendent les outils d'autogestion plus abordables et pratiques pour les patients.
Comment les règles de contenu local affectent-elles les fabricants étrangers ?
Les exigences TKDN poussent les multinationales à localiser le sous-assemblage ou l'emballage, incitant à des partenariats stratégiques qui équilibrent la conformité avec le transfert de technologie.
Dernière mise à jour de la page le:



