
Taille et part de marché du tourisme médical en Inde
Analyse du marché du tourisme médical en Inde par Mordor Intelligence
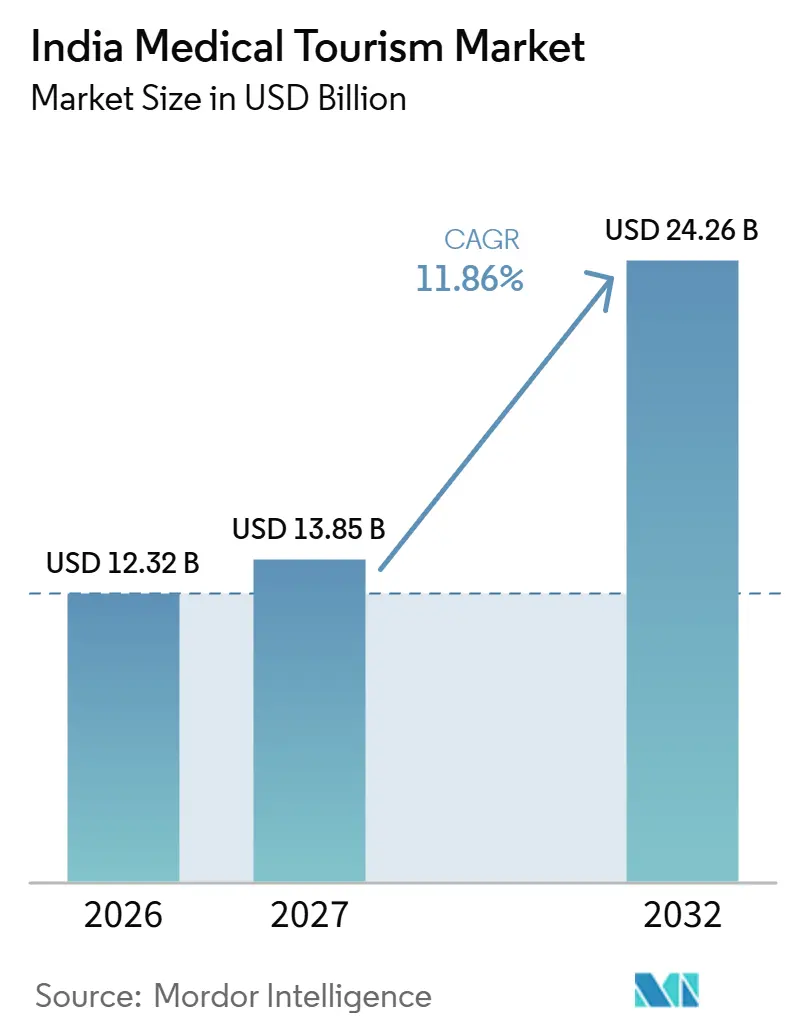
La taille du marché du tourisme médical en Inde devrait augmenter de 12,32 milliards USD en 2026 à 13,85 milliards USD en 2027, pour atteindre 24,26 milliards USD d'ici 2032, avec un TCAC de 11,86 % sur la période 2027-2032.
L'avantage tarifaire de l'Inde peut attirer des patients étrangers lorsque les procédures spécialisées s'accompagnent d'une offre clinique et de voyage viable. L'accréditation et l'accès aux visas peuvent renforcer l'attractivité, tandis que la chirurgie robotique ajoute une dimension de capacité à la concurrence hospitalière. Les perturbations du trafic aérien en Asie de l'Ouest liées au conflit États-Unis–Israël–Iran ont débuté en février 2026, exposant les voyages de traitement non urgents à des interruptions d'accès. Les prestataires disposant de programmes spécialisés robotisés et accrédités sont donc en concurrence sur la base des besoins cliniques urgents, tandis que les services électifs à prix compétitif supportent le risque plus élevé d'annulations de voyages.
Points clés du rapport
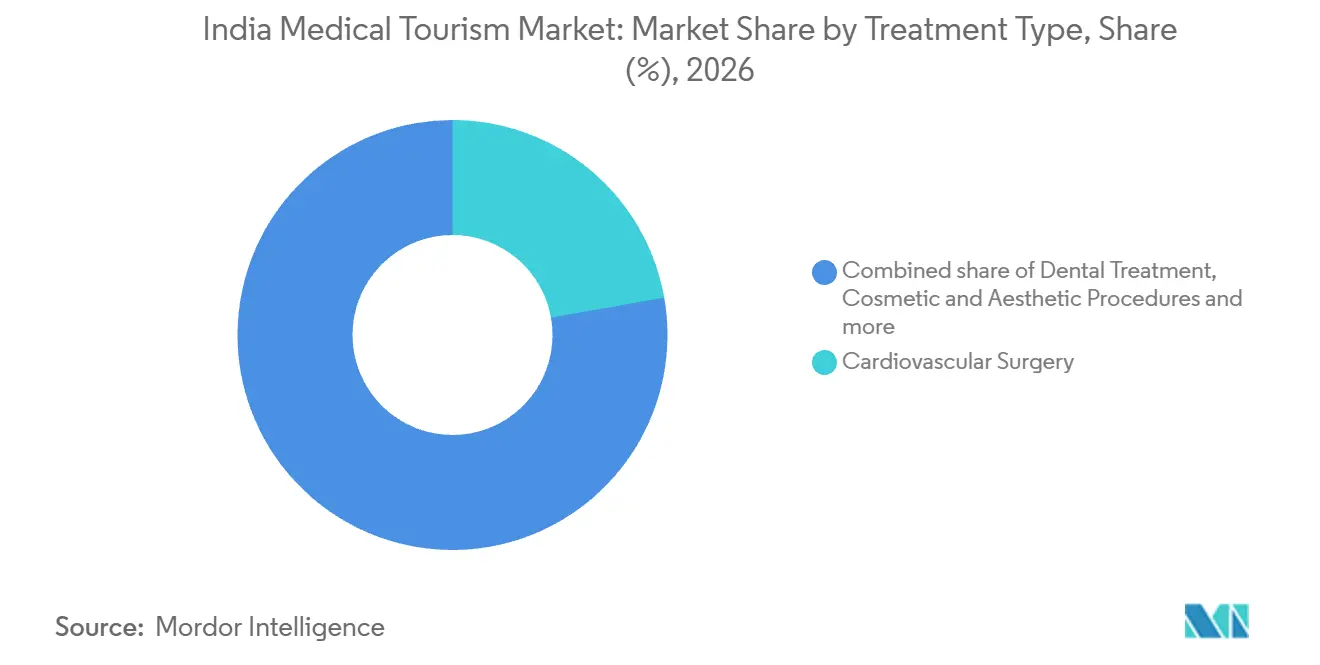
- Par type de traitement, la chirurgie cardiovasculaire a dominé avec une part de marché du tourisme médical en Inde de 22,22 % en 2026, tandis que le traitement oncologique devrait connaître la croissance la plus rapide, avec un TCAC de 15,8 % sur la période 2027-2032.
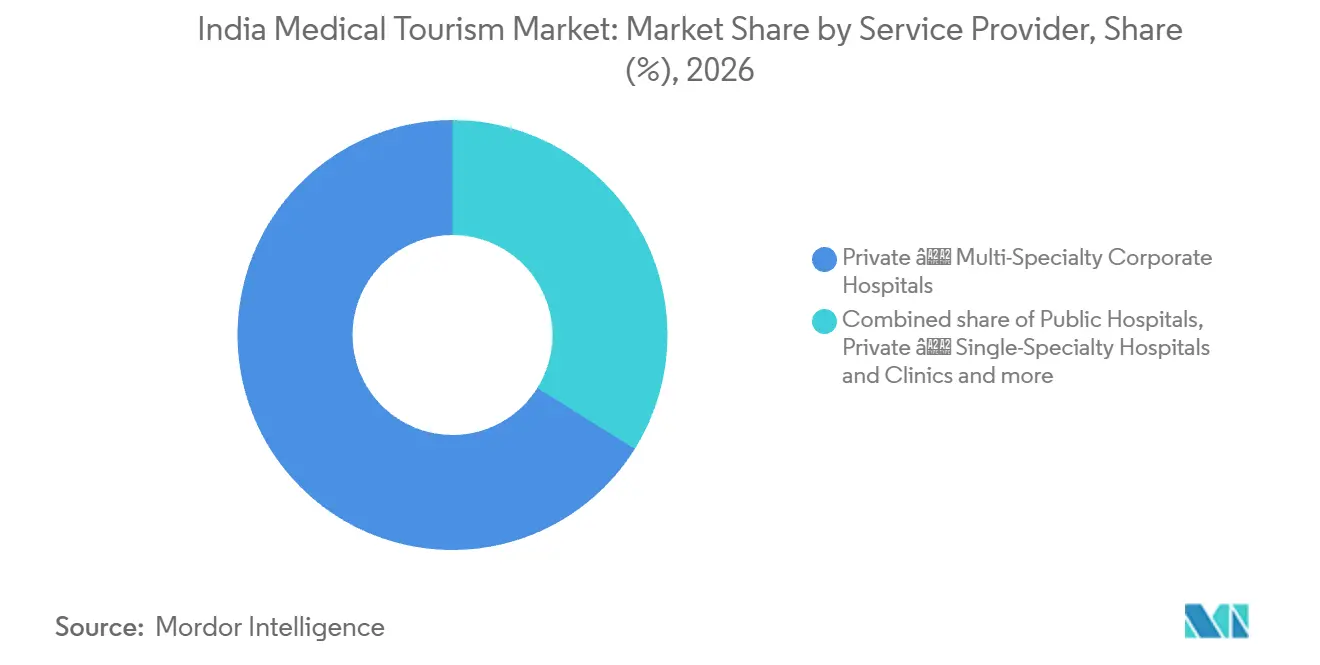
- Parmi les prestataires de services, les hôpitaux privés multispécialités d'entreprise ont détenu une part de 66,11 % de la taille du marché du tourisme médical en Inde en 2026, et les facilitateurs de tourisme médical devraient connaître la croissance la plus rapide, avec un TCAC de 14,7 % sur la période 2027-2032.
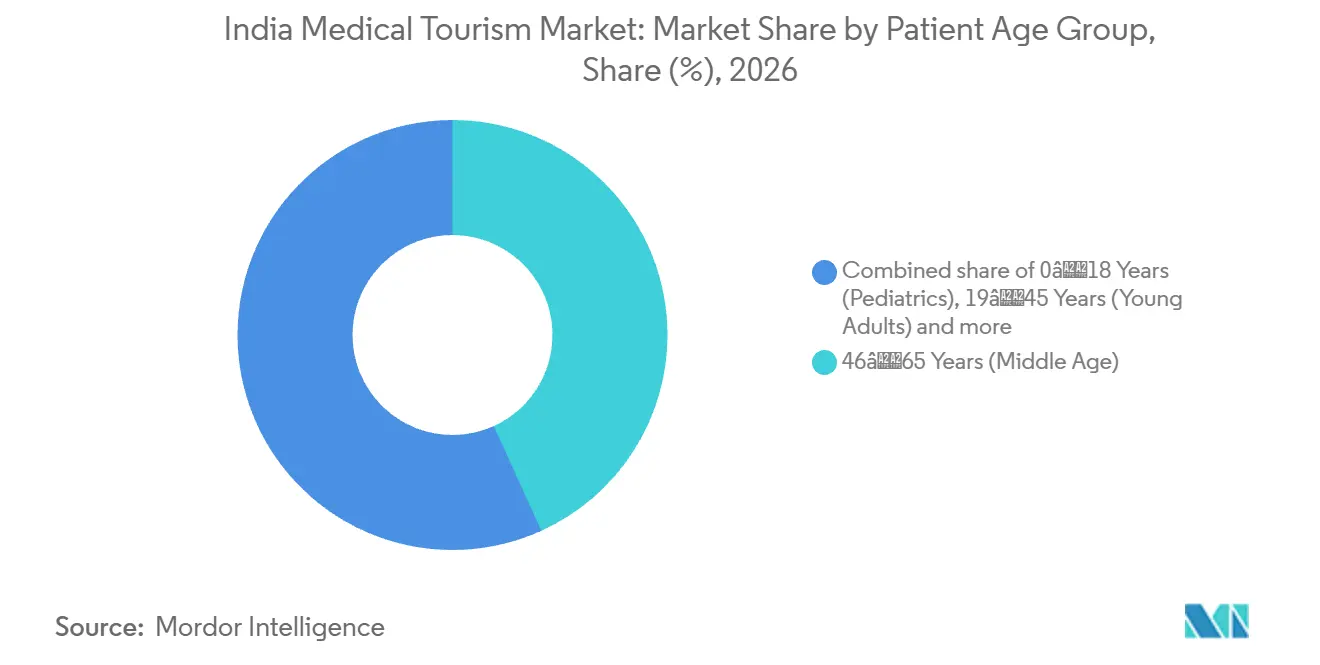
- Les patients âgés de 46 à 65 ans ont dominé la répartition par groupe d'âge avec une part de marché de 43,22 % en 2026, tandis que ceux âgés de 66 ans et plus devraient connaître la croissance la plus rapide, avec un TCAC de 12,8 % sur la période 2027-2032.
- Dans la répartition par sexe des patients, les patients masculins ont détenu la plus grande part de marché, à 55,27 % en 2026, les patientes féminines devant connaître la croissance la plus rapide, avec un TCAC de 13,1 % sur la période 2027-2032.
- À l'échelle des régions indiennes, l'Inde du Sud a dominé avec une part de marché de 33,18 % en 2026, tandis que l'Inde de l'Est et du Nord-Est devrait connaître la croissance la plus rapide, avec un TCAC de 13,7 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Avantage tarifaire des chirurgies complexes par rapport aux pays de l'OCDE | +4.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Expansion du réseau d'hôpitaux accrédités JCI/NABH | +3.1% | À l'échelle nationale, y compris Chennai | Moyen terme (2 à 4 ans) |
| Campagne « Heal In India » et visa électronique médical simplifié | +2.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Adoption de la robotique avancée et de la technologie de transplantation | +2.5% | Chennai et Bengaluru | Long terme (≥ 4 ans) |
| Partenariats avec des assureurs étrangers permettant des traitements sans avance de frais | +1.1% | Mumbai et Kochi | Moyen terme (2 à 4 ans) |
| Modèles de suivi par télémédecine renforçant la confiance des patients | +0.8% | Pune, Inde de l'Ouest | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Avantage tarifaire des chirurgies complexes par rapport aux pays de l'OCDE
Les économies réalisées à l'hôpital peuvent laisser une marge pour financer un voyage de traitement à l'étranger lorsque l'offre correspond aux besoins cliniques du patient. En mai 2026, le gouvernement indien a indiqué que des soins de haute qualité étaient souvent nettement moins coûteux qu'en dans de nombreux pays développés. Un patient britannique a subi un remplacement bilatéral du genou au Max Smart Super Speciality Hospital de Saket, après que son parcours au sein du Service national de santé britannique (NHS) n'avait pas pu lui proposer une intervention simultanée. Dans un rapport d'août 2026, The Medical Travel Company a indiqué que le forfait indien aurait coûté environ 14 000 GBP (18 960 USD), contre une estimation de 40 000 GBP (54 180 USD) pour une intervention au Royaume-Uni. Le forfait indien comprenait apparemment les vols, l'hébergement, les repas, l'assurance et les soins cliniques. Cette étendue de la couverture du forfait est centrale pour l'accessibilité financière, au même titre que le prix du traitement, pour les patients qui comparent le coût d'un voyage avec leur option nationale.
Réseau élargi d'hôpitaux accrédités JCI/NABH
Un patient étranger a besoin d'une base crédible pour évaluer un hôpital avant d'entrer dans un système de santé qui lui est inconnu. En mai 2026, le gouvernement a indiqué que le Conseil national d'accréditation des hôpitaux et des prestataires de soins de santé (NABH) avait accrédité plus de 1 299 hôpitaux indiens en utilisant plus de 600 paramètres de sécurité. Par ailleurs, Kauvery Hospital Vadapalani a reçu l'accréditation de la Commission internationale mixte (JCI) à Chennai le 31 janvier 2025.[1] Une base nationale d'accréditation de cette ampleur et des distinctions JCI individuelles offrent à un patient étranger un contrôle de qualité vérifiable avant de choisir entre des hôpitaux, notamment lorsque les établissements ne peuvent pas être inspectés avant le voyage. Les hôpitaux ne disposant d'aucune de ces accréditations ont plus de difficultés à justifier leur proposition de sécurité auprès de ces patients étrangers.
Campagne « Heal in India » et visa électronique médical simplifié
Un traitement international nécessite un voyage praticable pour le patient et tout accompagnateur. En mai 2026, le gouvernement a décrit Heal in India comme une initiative positionnant l'Inde pour des soins de santé intégrés et holistiques. Il a également annoncé l'extension des facilités de visa électronique médical et de visa électronique médical pour accompagnant aux ressortissants de 172 pays.[2] Couvrir les deux voyageurs peut réduire le décalage administratif entre l'organisation du traitement et celle du soutien personnel indispensable. La promotion de la destination et l'accès aux visas répondent donc à des obstacles différents : la première attire l'attention, le second permet aux familles éligibles d'organiser leur voyage. Le gain pratique est un vivier de référence éligible plus large pour les hôpitaux qui accueillent des patients ayant besoin d'un accompagnateur.
Adoption de la robotique avancée et des technologies de transplantation
L'adoption de la robotique peut élargir les procédures qu'un hôpital indien est équipé pour coordonner, y compris les traitements impliquant un donneur et un receveur. Apollo Hospitals a annoncé avoir réalisé plus de 8 000 chirurgies assistées par robot dans plusieurs spécialités à Chennai avant le 12 février 2026.[3] Un rapport de juillet 2025 a décrit des opérations simultanées de transplantation rénale utilisant des systèmes robotiques distincts au Fortis Hospital Bannerghatta Road, à Bengaluru, impliquant une femme de 35 ans de Bijapur, au Karnataka, et son frère, tous deux en bonne voie de rétablissement en moins d'une semaine. Cette procédure couplée illustre comment l'adoption peut modifier l'organisation d'un épisode de transplantation au-delà de l'ajout d'un simple dispositif chirurgical. Pour une famille étrangère envisageant une procédure similaire, cette capacité pourrait permettre la prise en charge d'un donneur éligible et d'un receveur dans un même hôpital. Proposer des opérations robotiques simultanées nécessite l'accès à des systèmes distincts, ce qui confère aux centres de transplantation équipés une proposition plus spécialisée que la seule chirurgie robotique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Problèmes de perception en matière d'hygiène et de sécurité après la COVID-19 | -1% | Delhi, Inde du Nord | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans les aéroports et les transports terrestres | -0.8% | Pune, Inde de l'Ouest | Court terme (≤ 2 ans) |
| Volatilité de la roupie érodant l'avantage tarifaire | -0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Saturation des capacités en lits dans les spécialités à forte demande | -0.5% | New Delhi, Inde du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Problèmes de perception en matière d'hygiène et de sécurité après la COVID-19
Les préoccupations en matière de sécurité peuvent compromettre une proposition de traitement même lorsque la préoccupation survient en dehors de l'hôpital. Après un incendie survenu en juin 2026 dans un hôtel économique de Delhi fréquenté par des ressortissants étrangers cherchant à se faire soigner, des parties prenantes ont signalé que des patients posaient des questions sur la sécurité des hébergements. Elles ont également anticipé un examen plus attentif des certificats de sécurité et des sorties de secours avant que les familles ne procèdent à des réservations. Cela crée un obstacle décisionnel supplémentaire pour un patient qui compare une offre de traitement avec les conditions pratiques de convalescence à proximité. Le PSRI Hospital a indiqué en juin 2026 qu'il communiquait les coordonnées des établissements d'hébergement disposant de certifications de sécurité valides. Ces informations peuvent aider les familles à évaluer leurs options, mais la vérification des hébergements alourdit l'organisation d'un voyage de traitement abordable.
Goulots d'étranglement dans les aéroports et les transports terrestres
Les perturbations du trafic aérien en Asie de l'Ouest liées au conflit États-Unis–Israël–Iran ont débuté en février 2026, affectant les routes utilisées pour les voyages de traitement vers l'Inde. Ruby Hall Clinic à Pune a signalé une baisse de 20 % à 30 % du flux de patients internationaux au cours des 2 semaines précédant le 19 mars 2026. L'hôpital a signalé davantage d'annulations de procédures électives, tandis que les cas d'urgence et de soins intensifs ont continué avec une perturbation minimale malgré les fermetures d'espaces aériens, les suspensions de vols et la hausse des tarifs. Les traitements électifs sont particulièrement exposés lorsqu'un patient peut reporter son voyage plutôt que d'accepter un trajet moins prévisible. Pour les hôpitaux qui répondent à cette demande, une offre de traitement compétitive ne peut à elle seule résoudre les problèmes d'accès perturbé à la destination. L'incertitude liée aux transports peut donc rendre la capacité élective plus difficile à remplir et contraindre les patients à reprogrammer leur séjour ou à supporter des coûts de voyage plus élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de traitement :
envergure cardiaque et expansion oncologiqueLa chirurgie cardiovasculaire représentait une part de 22,22 % de la taille du marché du tourisme médical en Inde en 2026, ce qui en fait le segment le plus important. Apollo Heart Institute fait état de plus de 250 000 chirurgies cardiaques réalisées dans son réseau en Inde. Cette envergure cumulée offre à un patient étranger comparant des programmes cardiaques un indicateur mesurable de l'expérience chirurgicale. Pour une unité plus récente en concurrence pour les mêmes cas complexes, la constitution d'un bilan comparable ncessite de traiter des patients sur la durée. Les réseaux cardiaques établis peuvent donc se différencier sur la base de leur expérience chirurgicale démontrée, en plus de l'intervention proposée.
Le traitement oncologique devrait être le segment à la croissance la plus rapide, avec un TCAC de 15,8 % sur la période 2027-2032. HealthCare Global Enterprises Limited a annoncé le lancement de son hôpital oncologique au nord de Bengaluru le 19 mai 2026, avec jusqu'à 132 lits. L'établissement a introduit le premier Elekta Unity MR-Linac du Karnataka, une plateforme de radiothérapie de précision. Une capacité spécialisée devient une proposition internationale plus solide lorsqu'un médecin référent peut identifier un cas nécessitant la capacité de radiothérapie de précision de l'établissement. Le lancement a donné à HCG une position précoce au Karnataka pour les références nécessitant une radiothérapie guidée par IRM, rendant la sélection de cas spécifiques à la technologie plus précieuse qu'une promotion indifférenciée.



Par prestataire de services :
envergure des entreprises et facilitation numériqueLes hôpitaux privés multispécialités d'entreprise représentaient une part de marché du tourisme médical en Inde de 66,11 % en 2026, ce qui en fait le segment le plus important. Au 30 juin 2026, Apollo Hospitals disposait de 8 352 lits en exploitation, hors Apollo Health and Lifestyle et lits gérés. Son taux d'occupation global était de 70 %, contre 65 % un an auparavant. Une large base de lits peut accueillir plusieurs équipes de traitement au sein d'une même relation institutionnelle. Avec une proportion plus importante de lits occupés, les admissions supplémentaires de patients étrangers doivent se disputer la capacité restante après la demande des patients existants.
Les facilitateurs de tourisme médical devraient être le segment à la croissance la plus rapide, avec un TCAC de 14,7 % sur la période 2027-2032. En juin 2025, Vaidam a acquis MediJourney, une plateforme numérique aidant les patients internationaux à rechercher des soins en Inde. Cette transaction crée une opportunité de connecter l'activité de services du facilitateur à une interface numérique supplémentaire pour les demandes de patients internationaux. MediJourney a conservé sa marque sous la propriété de Vaidam. Pour Vaidam, la valeur commerciale de l'acquisition dépend en partie de la différenciation des propositions de référence des deux marques et de la limitation des dépenses d'acquisition de patients qui se chevauchent.

Par groupe d'âge des patients :
leadership de la tranche d'âge intermédiaire et croissance des patients plus âgésLes patients âgés de 46 à 65 ans constituaient le segment le plus important, représentant une part de 43,22 % du marché en 2026. En septembre 2025, une femme kényane de 55 ans a subi une transplantation rénale à l'Institut asiatique de néphrologie et d'urologie à Hyderabad. N'ayant pas trouvé de traitement adapté au Kenya, elle s'est rendue en Inde avec sa fille et sa sœur, et la sœur est devenue le donneur vivant après des tests de compatibilité et des évaluations médicales. Cet épisode illustre une décision de traitement motivée par l'accès, dans laquelle une intervention spécialisée réalisable a fourni la raison d'un voyage à l'étranger. Pour les cas impliquant un donneur apparenté, la relation commerciale de l'hôpital s'étend à la fois à l'évaluation du donneur et au traitement du receveur, et non au seul traitement du receveur.
Les patients âgés de 66 ans et plus devraient être le segment à la croissance la plus rapide, avec un TCAC de 12,8 % sur la période 2027-2032. En 2025, Fortis Escorts, Okhla, a traité une femme de 72 ans originaire du Bangladesh avec un pontage cardiaque assisté par robot suivi d'une chirurgie du cancer du sein en une seule session d'environ 11 heures. La patiente a été renvoyée chez elle dans un état stable après 12 jours. Ce cas illustre pourquoi la proposition de traitement d'un voyageur plus âgé peut dépendre de la coordination des soins pour des affections cardiaques et cancéreuses concomitantes. Les hôpitaux capables de coordonner les deux spécialités peuvent donc se positionner pour l'ensemble de l'épisode cardio-oncologique, y compris le séjour de convalescence après une intervention combinée.
Par sexe des patients :
demande masculine établie et croissance féminineLes patients masculins constituaient le segment le plus important, représentant 55,27 % du marché en 2026. Un rapport de mars 2025 a décrit Sakra World Hospital à Bengaluru retirant un grand méningiome d'un patient international de 34 ans originaire du Ghana. L'équipe a géré son anémie postopératoire sans transfusion, conformément à ses convictions religieuses. Ce cas illustre comment la capacité d'un hôpital à prendre en compte une contrainte clinique spécifique peut être au cœur de la proposition de traitement pour un acheteur étranger individuel. L'expertise chirurgicale en conservation du sang peut donc différencier un programme individuel pour les patients étrangers soumis à des restrictions de transfusion.
Les patientes féminines devraient être le segment à la croissance la plus rapide, avec un TCAC de 13,1 % sur la période 2027-2032. Une femme kényane est arrivée à Mumbai le 2 juillet 2025 pour un traitement du cancer du sein à l'hôpital Kokilaben Dhirubhai Ambani, où elle a subi une chirurgie et une chimiothérapie. Elle a terminé une radiothérapie commencée en janvier 2026. Son traitement illustre comment les soins d'un seul patient étranger peuvent s'étendre sur plusieurs étapes au cours de plusieurs mois, prolongeant la relation avec le prestataire au-delà de la première intervention. Pour de tels épisodes, les services oncologiques de suivi peuvent être aussi importants commercialement que l'admission initiale.
Analyse géographique
Marché du Tourisme Médical en Inde du Sud
L'Inde du Sud représentait une part de marché du tourisme médical en Inde de 33,18 % en 2026, ce qui en fait le plus grand segment régional. Le 30 juin 2026, Apollo Hospitals à Chennai a marqué un jalon cumulatif en ayant traité plus de 500 000 patients originaires du Bangladesh. L'expérience acquise auprès d'une population de patients d'un pays source défini peut soutenir une proposition de service plus spécifique qu'une simple affirmation générale de portée internationale, notamment avant qu'un patient ne voyage. Pour les prestataires établis de Chennai, le développement des références axées sur le Bangladesh peut donc s'appuyer sur une expérience de traitement démontrée plutôt que sur la seule promotion de la destination.
Marché du Tourisme Médical en Inde de l'Est et du Nord-Est
L'Inde de l'Est et du Nord-Est devrait être le segment régional à la croissance la plus rapide, avec un TCAC de 13,7 % sur la période 2027-2032. En septembre 2026, R N Tagore Narayana Hospitals à Kolkata a signalé environ 250 patients bangladais visitant quotidiennement son service de consultations externes. L'hôpital a également signalé que la fréquentation des consultations externes bangladaises avait augmenté de plus de 6 % au cours du mois précédent. D'autres hôpitaux de Kolkata, dont Ruby General Hospital et B P Poddar Hospital, ont signalé des baisses des visites de consultations externes bangladaises après l'incendie du 19 août 2026 à l'hôtel Shikha Inn. Un représentant de B P Poddar Hospital a cité le manque d'hébergement abordable comme l'une des raisons pour lesquelles les patients restaient réticents à voyager, de sorte que la disponibilité des logements, et pas seulement l'offre clinique, façonne ce flux transfrontalier.
En Inde du Nord, un rapport de février 2026 a décrit les hôpitaux de la région de Delhi-NCR accueillant des patients internationaux pour des soins oncologiques, des transplantations, des interventions cardiaques et des procédures orthopédiques et neurochirurgicales complexes. En Inde de l'Ouest, l'hôpital Navi Mumbai d'Apollo Hospitals aide les patients internationaux pour la coordination des traitements, les visas médicaux, les voyages, l'hébergement et l'interprétation linguistique. En Inde centrale, Kokilaben Dhirubhai Ambani Hospital à Indore propose des lettres d'invitation pour visa médical aux patients éligibles et à un accompagnateur. Ces exemples répondent à différents points du processus décisionnel d'un patient, depuis la recherche d'une intervention spécialisée jusqu'à l'obtention d'une assistance locale et de documents d'entrée. Les références axées sur la spécialité favorisent l'offre de Delhi-NCR, tandis que les services de Navi Mumbai et d'Indore peuvent séduire les patients éligibles dont les obstacles non résolus concernent le soutien au voyage ou la documentation.
Cadre réglementaire et perspectives
Cette comparaison couvre certaines juridictions du point de vue d'un opérateur hospitalier privé accueillant des patients internationaux. La loi centrale sur les établissements cliniques s'applique là où elle a été adoptée, tandis que le Kerala dispose de son propre cadre en matière d'établissements cliniques. Par ailleurs, une demande de visa électronique médical nécessite une lettre sur papier à en-tête de l'hôpital indien indiquant la date d'admission ou de traitement suggérée, reliant la documentation de voyage aux dispositions cliniques du prestataire.
Tableau réglementaire
| Facteur de décision | Inde | Kerala |
|---|---|---|
| Autorité principale | Ministère de la Santé et du Bien-être familial pour la loi centrale | Conseil d'État du Kerala pour les établissements cliniques et autorités d'enregistrement de district |
| Instruments ou orientations clés | Loi sur les établissements cliniques de 2010, là où elle a été adoptée ; amendements de pénalités spécifiés notifiés le 22 juin 2026 | Loi étatique sur les établissements cliniques et exigences d'enregistrement et de sécurité notifiées par catégorie |
| Effet commercial | Règlement administratif et pénalités graduées pour les entreprises pour les infractions spécifiées en vertu de la loi centrale applicable | Les hôpitaux couverts doivent respecter les normes applicables et afficher les tarifs des services et des forfaits |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Aucun changement |
| Source: Mordor Intelligence | ||
La note de l'Inde équilibre l'application continue avec le passage aux pénalités administratives pour les infractions spécifiées, soutenant une orientation vers l'assouplissement après les amendements de juin 2026. Les obligations d'enregistrement et de sécurité par catégorie du Kerala ajoutent des contraintes opérationnelles, tandis que l'affichage des tarifs peut aider les patients à comparer les offres de traitement. La Haute Cour du Kerala a rejeté les recours contestant la loi du Kerala sur les établissements cliniques de 2018 le 26 novembre 2025, et le Conseil d'État a ensuite publié un avis de rapport de conformité lié à ce jugement. Cet accent mis sur la mise en œuvre des obligations existantes soutient la continuité des exigences commerciales auxquelles font face les hôpitaux couverts.
Étapes de la chaîne de valeur
Cette comparaison suit le parcours du patient international depuis l'évaluation clinique jusqu'à la coordination du voyage, en passant par le traitement et la sortie. Vaidam recueille les antécédents médicaux et les rapports, tandis que les médecins traitants fournissent les avis médicaux et les estimations de coûts utilisés pour choisir les soins. Cette répartition place la décision clinique chez le prestataire et rend un transfert clair indispensable avant qu'un facilitateur n'engage le patient dans des dispositions de voyage.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Évaluation clinique et planification de l'admission | Équipes cliniques hospitalières telles que Medanta | Paiements de services cliniques chez Medanta | Établir une décision de traitement avant le voyage | Examiner les résumés de cas et organiser une téléconsultation si nécessaire |
| Coordination du patient et du voyage | Facilitateurs de tourisme médical tels que Vaidam et Tour2India4Health | Facilitation payée par l'hôpital chez Tour2India4Health | Désalignement entre le plan du médecin sélectionné et les dispositions de voyage | Confirmer la décision clinique avant de coordonner les visas, les transferts et l'hébergement |
| Traitement, convalescence et sortie | Opérateurs hospitaliers tels que Apollo Hospitals | Frais de traitement ; Apollo Multispeciality Hospitals Kolkata demande le paiement intégral à l'admission pour les chirurgies | Aligner la disponibilité clinique avec les dispositions financières d'admission planifiées | Connecter le plan d'admission, les dispositions de paiement et le transfert de convalescence |
| Source: Mordor Intelligence | ||||
Medanta exige des patients internationaux qu'ils versent un acompte après confirmation de leur rendez-vous, liant l'engagement financier à une place identifiée dans le parcours de soins. Cet engagement rend l'exactitude du transfert clinique et de voyage commercialement importante pour le prestataire. Tour2India4Health indique que ses hôpitaux associés lui paient directement la facilitation ; selon ce modèle déclaré, son travail de coordination est donc une voie financée par le prestataire vers une demande de traitement potentielle. Une utilisation plus large de ce modèle connecterait les dépenses d'acquisition de patients plus étroitement à la planification des admissions au niveau hospitalier.
Paysage concurrentiel
Concentration du Marché
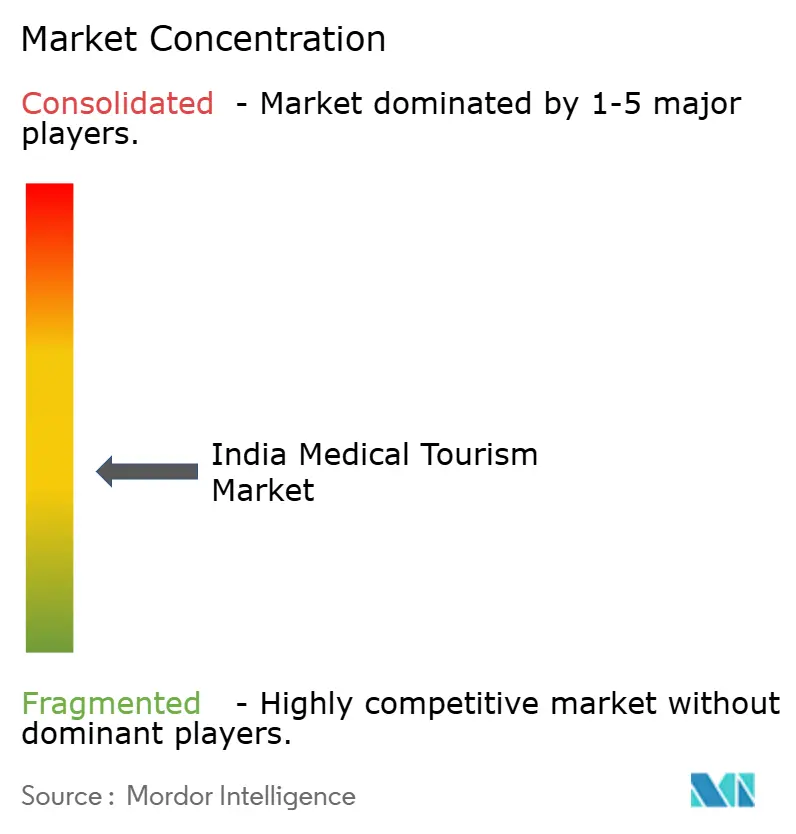
La concurrence hospitalière est dispersée entre des groupes établis, notamment Apollo Hospitals, Fortis Healthcare, Max Healthcare, Narayana Health et Manipal Hospitals. En septembre 2025, la filiale en propriété exclusive de Fortis Healthcare, International Hospital Limited, a conclu un bail de 15 ans avec RR Lifesciences Limited pour un hôpital déjà opérationnel d'environ 200 lits à Greater Noida. Fortis gérait cet établissement multispécialités depuis octobre 2022, faisant du bail un changement de modalités d'exploitation plutôt qu'une nouvelle construction. Un engagement opérationnel à long terme peut soutenir l'investissement dans les services sur ce site, le rendement commercial dépendant de l'utilisation de la capacité existante.
Au 3 octobre 2025, Manipal Hospitals Private Limited, filiale de Manipal Health Enterprises, avait acquis 10 hôpitaux et 1 606 lits agréés dans le cadre de l'acquisition de Sahyadri. Les établissements acquis se trouvaient à Pune, Nashik, Ahilya Nagar et Karad dans le Maharashtra. La concentration des établissements acquis dans une empreinte régionale peut soutenir une offre de traitement coordonnée, à condition que le groupe connecte les responsabilités cliniques et les informations sur les patients dans ses hôpitaux. L'acquisition a donné à Manipal un réseau régional dans 4 villes du Maharashtra, ajoutant plusieurs sites de traitement à sa position concurrentielle dans l'ouest de l'Inde.
L'expérience procédurale constitue une autre base de différenciation en plus du contrôle de la capacité hospitalière. En octobre 2025, Apollo Speciality Hospitals OMR à Chennai a signalé plus de 150 chirurgies robotiques de remplacement total du genou en 150 jours en utilisant le système Mako Smart Robotics de Stryker. Les ajouts de capacité se poursuivent en parallèle, Max Smart Super Speciality Hospital à Saket ayant annoncé une nouvelle tour de 400 lits en avril 2026. Un challenger spécialisé ciblé fait donc face à des groupes développant à la fois la capacité de traitement et l'expérience procédurale robotique documentée. Pour un spécialiste de plus petite taille, la concentration des cas dans un seul service peut être une réponse plus réalisable que de chercher à égaler l'empreinte hospitalière complète d'un groupe.
Leaders du secteur du tourisme médical en Inde
-
Apollo Hospitals
-
Fortis Healthcare
-
Max Healthcare
-
Narayana Health
-
Manipal Hospitals
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Tourisme Médical en Inde Entreprises couvertes dans ce rapport
- ANAVARA
- Apollo Hospitals
- Artemis Hospital
- Aster DM Healthcare (India)
- BLK-Max Super Speciality Hospital
- Forerunners Healthcare
- Fortis Healthcare
- Gleneagles Hospitals
- KIMS Hospitals
- Manipal Hospitals
- Max Healthcare
- Medanta – The Medicity
- MediConnect India
- Mediniq
- Narayana Health
- Sri Ramachandra Medical Centre
- Tour2India4Health
- Vaidam
- Yashoda Hospitals
Opportunités clés pour les acteurs du marché
Les opportunités comparées ici concernent la proposition de l'Inde du 1er février 2026 visant à soutenir les États dans la création de 5 pôles médicaux régionaux avec des partenaires du secteur privé. La proposition envisageait des complexes combinant des établissements médicaux, éducatifs et de recherche avec l'AYUSH, la facilitation du tourisme médical, les diagnostics, les soins post-traitement et la réadaptation. Le 27 août 2026, le ministère de la Santé a annoncé avoir partagé les contributions relatives aux pôles avec le Département pour la promotion de l'industrie et du commerce intérieur. Des personnes-ressources du Conseil indien de la recherche médicale et du Conseil central pour la recherche en sciences ayurvédiques avaient également été identifiées pour les groupes de travail proposés.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Points d'entrée diagnostiques coordonnés | Les diagnostics sont inclus dans les pôles médicaux régionaux proposés en 2026 | Patients étrangers ayant besoin d'une évaluation diagnostique avant le traitement | Aligner les dossiers pré-arrivée avec les rendez-vous diagnostiques hospitaliers | Coordination des exigences cliniques entre les prestataires participants | Prestataires de services diagnostiques et opérateurs hospitaliers |
| Navigation des patients autour de l'infrastructure de traitement planifiée | En août 2026, la YEIDA a réservé 500 acres dans les secteurs 13 et 14 de l'Uttar Pradesh pour un pôle médical planifié | Patients étrangers envisageant des soins dans les futurs hôpitaux participants | Préparer des services de coordination de tourisme médical liés aux hôpitaux | Aligner le lancement d'un service avec le développement hospitalier planifié | Facilitateurs de tourisme médical et futurs opérateurs hospitaliers |
| Parcours de réadaptation post-traitement | Les soins post-traitement et la réadaptation sont inclus dans les pôles proposés en 2026 | Patients étrangers ayant besoin d'un soutien à la convalescence après le traitement | Connecter les plans de sortie avec un transfert de réadaptation convenu | Maintenir la responsabilité clinique lorsque le patient change de prestataire | Prestataires de réadaptation et groupes hospitaliers |
| Source: Mordor Intelligence | |||||
Ces propositions créent une voie d'entrée potentielle pour des entreprises de services spécialisés aux côtés des opérateurs hospitaliers. Une entreprise spécialisée peut préparer un service clinique ou de coordination défini que les futurs hôpitaux participants pourraient adopter. Les engagements majeurs spécifiques à un site dépendraient des emplacements annoncés des pôles et des modalités de passation de marchés, ce qui rend la préparation des services plus réalisable que de traiter la proposition comme un contrat disponible.
Développements industriels récents dans Marché du Tourisme Médical en Inde
- Septembre 2026 : Caritas Hospital & Institute of Health Sciences a inauguré son Centre mondial de soins de santé à Kottayam, au Kerala, afin de rendre ses services plus accessibles aux patients du monde entier.
- Août 2026 : L'Autorité de développement industriel de l'autoroute Yamuna a réservé 500 acres dans les secteurs 13 et 14 de l'Uttar Pradesh pour un pôle médical planifié comprenant des installations de tourisme médical.
- Mai 2026 : HealthCare Global Enterprises Limited a annoncé le lancement de son hôpital oncologique au nord de Bengaluru avec jusqu'à 132 lits et la première plateforme de radiothérapie de précision Elekta Unity MR-Linac du Karnataka.
Marché du Tourisme Médical en Inde Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché du tourisme médical en Inde mesure les dépenses annuelles en Inde par des patients entrants qui s'y rendent principalement pour recevoir un traitement médical, couvrant les procédures cliniques et les services aux patients étroitement liés organisés autour de ces soins. La valeur correspond aux revenus générés par les prestataires de soins indiens et les facilitateurs de tourisme médical auprès de ces patients.
Exclusions du périmètre : les patients nationaux, les Indiens se rendant à l'étranger pour des soins, et les voyages de loisirs non médicaux sont exclus.
Aperçu de la segmentation
- Par type de traitement
- Traitement dentaire
- Procédures cosmétiques et esthétiques
- Chirurgie cardiovasculaire
- Chirurgie orthopédique et rachidienne
- Neurologie et neurochirurgie
- Traitement oncologique
- Transplantation d'organes et de tissus
- Traitement de la fertilité et de la reproduction
- Chirurgie bariatrique et métabolique
- Procédures ophtalmologiques
- Autres
- Par prestataire de services
- Hôpitaux publics
- Privé – Hôpitaux multispécialités de groupe
- Privé – Hôpitaux et cliniques monospécialités
- Facilitateurs de tourisme médical
- Par groupe d'âge des patients
- 0-18 ans (pédiatrie)
- 19-45 ans (jeunes adultes)
- 46-65 ans (âge moyen)
- 66 ans et plus (gériatrie)
- Par sexe des patients
- Masculin
- Féminin
- Autre / Non-binaire
- Par région indienne
- Nord de l'Inde
- Ouest de l'Inde
- Sud de l'Inde
- Est et nord-est de l'Inde
- Centre de l'Inde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche publique s'appuie sur des sources telles que la vue d'ensemble de la politique de tourisme médical et les statistiques d'arrivées du Bureau d'information de la presse, le Compendium de données sur le tourisme en Inde du Ministère du Tourisme pour les voyages entrants par objectif, et les documents du Conseil national d'accréditation des hôpitaux et des prestataires de soins de santé sur les normes et l'accréditation des établissements. Les communications aux investisseurs d'Apollo Hospitals peuvent aider à interpréter la capacité des prestataires et les informations opérationnelles déclarées en parallèle des indicateurs nationaux du tourisme.
Les rapports annuels des entreprises, les présentations aux investisseurs, les dépôts réglementaires et la couverture de presse réputée peuvent clarifier l'expansion des prestataires, les services aux patients et les changements opérationnels que les sources nationales ne capturent pas. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
L'approche de recherche primaire s'appuie sur des responsables de services aux patients internationaux, des directeurs financiers et opérationnels cliniques d'hôpitaux, des responsables de facilitateurs et des coordinateurs de soins à destination travaillant en Inde. Leurs points de vue permettent de tester les estimations secondaires concernant la composition des traitements, les prix, les revenus du parcours patient, la capacité et la répartition régionale. Les analystes rapprochent les réponses contradictoires des documents publics et des communications des prestataires, et reportent les lacunes non résolues dans la triangulation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de plus petite taille : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des revenus annuels provenant des traitements médicaux entrants en Inde, puis vérifie le total par des agrégations sélectives de prestataires et de facilitateurs et des charges de procédures moyennes échantillonnées multipliées par les volumes de cas entrants estimés. Les comptages d'arrivées étrangères à des fins médicales, la composition des cas par traitement et les prix moyens, la capacité et l'utilisation des hôpitaux accrédités, l'activité des facilitateurs, l'accès aux visas et les mouvements de taux de change fournissent des indicateurs pratiques pour estimer les revenus actuels et prévoir leurs composantes. Une fois les données d'arrivées et de traitements alignées sur les patients entrants et les soins dispensés en Inde, l'analyse de scénarios peut tester comment les changements d'accès aux voyages, d'accessibilité financière des traitements et de capacité spécialisée disponible affectent les volumes annuels de patients et les prix réalisés. Les parts de segment sont construites à partir des données de revenus par traitement et prestataire, puis réparties par âge des patients, sexe et lieu de traitement en Inde, les répondants primaires vérifiant le caractère raisonnable des perspectives au niveau des variables et les analystes enregistrant les lacunes qui ne peuvent être réconciliées.
Cycle de validation des données et de mise à jour
Les analystes triangulent les statistiques d'arrivées, les communications des prestataires, les dossiers d'accréditation et les estimations du marché, puis comparent des signaux indépendants tels que les arrivées de patients, la capacité, la composition des traitements et les revenus déclarés pour détecter les incohérences. Ils examinent les valeurs aberrantes et les grandes variances par rapport aux définitions des sources, aux périodes et aux unités, passent en revue le calcul et la piste de preuves en plusieurs étapes, et recontactent un répondant lorsqu'une réponse est en conflit matériel avec une autre source ou une mise à jour ultérieure. Le modèle est actualisé annuellement, réexaminé entre les cycles lorsqu'un événement politique, de voyage, de capacité ou de change important modifie une donnée d'entrée, et fait l'objet d'une révision fraîche des sources et des calculs avant la livraison.
Taille du marché du tourisme médical en Inde selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du tourisme médical en Inde mesure les dépenses annuelles en Inde par des patients entrants qui s'y rendent principalement pour recevoir un traitement médical, couvrant les procédures cliniques et les services aux patients étroitement liés organisés autour de ces soins.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les comptages d'arrivées étrangères à des fins médicales, la composition des cas par traitement et les prix moyens, la capacité et l'utilisation des hôpitaux accrédités, l'activité des facilitateurs, l'accès aux visas et les mouvements de taux de change fournissent des indicateurs pratiques pour estimer les revenus actuels et prévoir leurs composantes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,85 milliards USD (2027) | |
| Note statistique gouvernementale A | 8,7 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 37,2 % à la valeur 2027 de ce rapport de 13,85 milliards USD, 2 ans plus tard. Ses perspectives publiées utilisent un taux de croissance annuel inférieur à celui de ce rapport, ce qui contribue à un niveau antérieur plus bas. |
| Éditeur spécialisé en études de marché A | 9,01 milliards USD (2024) | Sur la base de 2024, cette estimation est inférieure de 34,9 % à la valeur 2027 de ce rapport de 13,85 milliards USD, 3 ans plus tard. L'année de départ plus ancienne et la croissance prévisionnelle déclarée plus faible peuvent tirer l'estimation vers le bas, tandis que l'inclusion des voyages sortants et des thérapies de bien-être élargit l'activité mesurée. |
Les analystes de Mordor Intelligence triangulent les statistiques d'arrivées, les communications des prestataires, les dossiers d'accréditation et les estimations du marché, puis comparent des signaux indépendants tels que les arrivées de patients, la capacité, la composition des traitements et les revenus déclarés pour détecter les incohérences.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du tourisme médical en Inde et ses perspectives de croissance ?
Le marché devrait atteindre 13,85 milliards USD en 2027 et 24,26 milliards USD d'ici 2032, avec un TCAC de 11,86 % sur la période 2027-2032.
Qu'est-ce qui soutient la demande des patients étrangers pour des soins en Inde ?
L'accessibilité financière des traitements et les hôpitaux accrédités peuvent renforcer l'attrait de l'Inde. En mai 2026, le gouvernement a annoncé des facilités de visa électronique médical et de visa électronique médical pour accompagnant pour les ressortissants de 172 pays.
Quel traitement domine le secteur des soins médicaux entrants en Inde ?
La chirurgie cardiovasculaire détenait la plus grande part, à 22,22 % en 2026. Le traitement oncologique devrait connaître la croissance la plus rapide, avec un TCAC de 15,8 % sur la période 2027-2032.
Quels groupes hospitaliers sont les principaux prestataires pour les patients se rendant en Inde ?
Les principaux acteurs sont Apollo Hospitals, Fortis Healthcare, Max Healthcare, Narayana Health et Manipal Hospitals.
Qu'est-ce qui peut perturber les voyages de traitement planifiés vers l'Inde ?
En mars 2026, Ruby Hall Clinic a signalé davantage d'annulations de procédures électives en raison des fermetures d'espaces aériens, des suspensions de vols et de la hausse des tarifs, tandis que les cas d'urgence et de soins intensifs ont continué avec une perturbation minimale.
Quelles régions indiennes dominent le tourisme médical entrant ?
L'Inde du Sud détenait la plus grande part, à 33,18 % en 2026. L'Inde de l'Est et du Nord-Est devrait connaître la croissance la plus rapide, avec un TCAC de 13,7 % sur la période 2027-2032.