
Taille et part du marché des services de soins personnels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 498.67 Milliards de dollars |
| Taille du Marché (2031) | 714.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.47 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de soins personnels par Mordor Intelligence
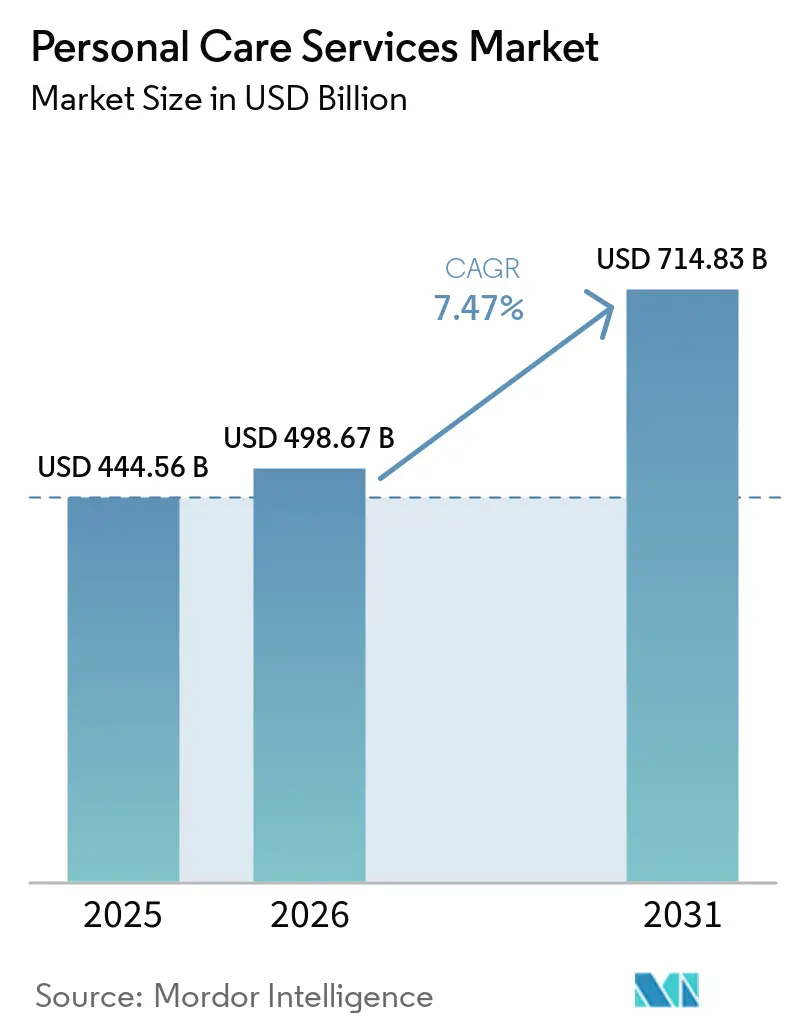
Le marché mondial des services de soins personnels était évalué à 444,56 milliards USD en 2025 et devrait croître de 498,67 milliards USD en 2026 pour atteindre 714,83 milliards USD d'ici 2031, à un CAGR de 7,47 % durant la période de prévision (2026-2031). La croissance est portée par les services professionnels de soins, de bien-être et d'apparence, qui sont de plus en plus considérés comme des dépenses récurrentes des ménages plutôt que comme des achats occasionnels. L'Institut mondial du bien-être a rapporté que l'économie mondiale du bien-être a atteint 6,3 milliards USD en 2023 et devrait atteindre 9,8 milliards USD d'ici 2029, avec les soins personnels et la beauté parmi les segments qui devraient dépasser 1 billion USD d'ici 2029[1]Global Wellness Institute, « L'économie mondiale du bien-être atteint un record de 6,8 billions USD et devrait atteindre 9,8 billions USD d'ici 2029 », Global Wellness Institute, globalwellnessinstitute.org. La demande de traitements spécialisés, d'abonnements récurrents et de services professionnels que les produits à domicile ne remplacent pas entièrement continue de soutenir l'expansion du marché. La croissance reste inégale selon les formats, les modèles basés sur l'abonnement se développant plus rapidement que le marché global, tandis que la disponibilité de la main-d'œuvre et les coûts d'exploitation restent des contraintes actives.
Principaux enseignements du rapport
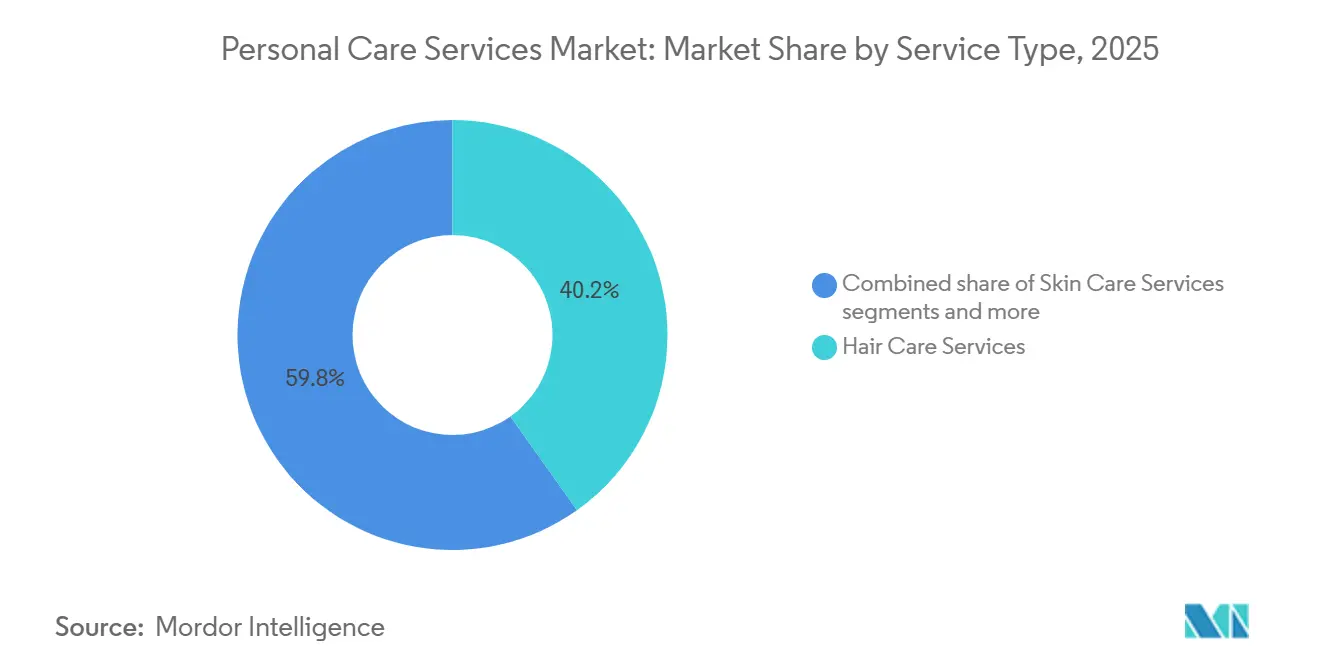
- Par type de service, les soins capillaires représentaient une part de 40,16 % du marché mondial des services de soins personnels en 2025, tandis que les soins des ongles devraient croître au CAGR le plus élevé de 10,10 % d'ici 2031.
- Par utilisateur final, les femmes représentaient une part de 65,45 % du marché mondial des services de soins personnels en 2025, tandis que les hommes devraient croître au CAGR le plus élevé de 9,30 % d'ici 2031.
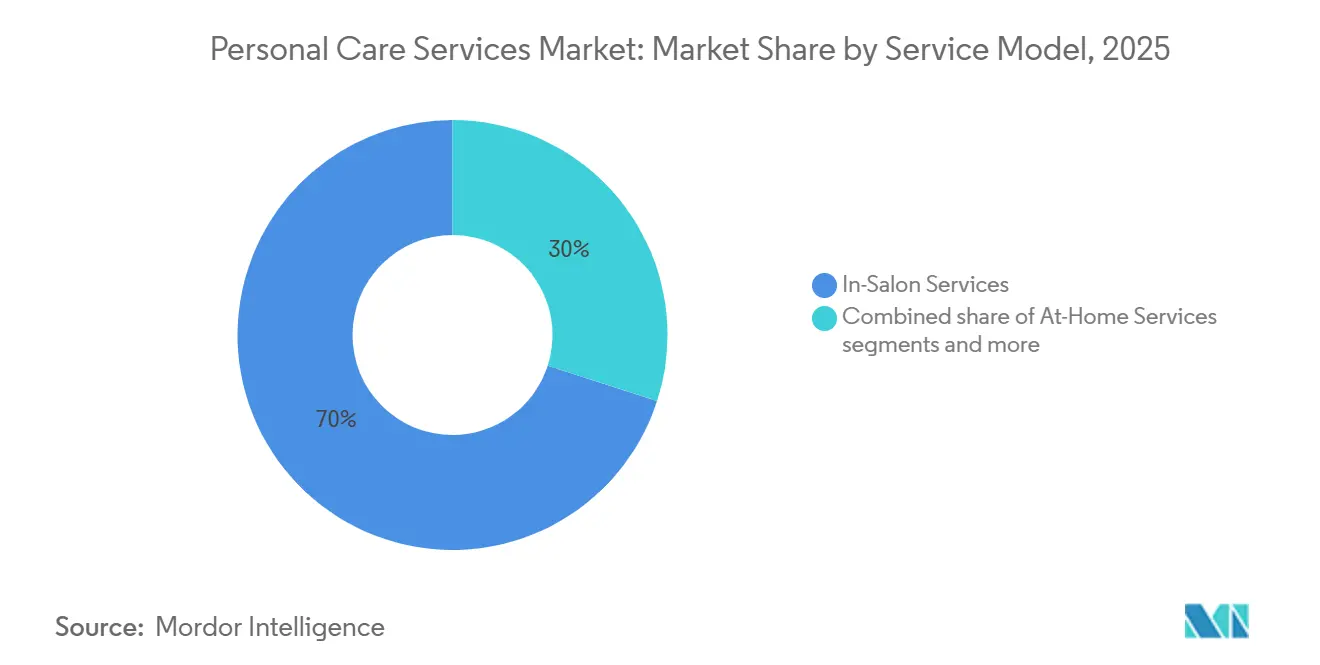
- Par modèle de service, les services en salon représentaient une part de 70,03 % du marché mondial des services de soins personnels en 2026, tandis que les services d'abonnement et d'adhésion devraient croître au CAGR le plus élevé de 12,45 % d'ici 2031.
- Par niveau de prix, les services milieu de gamme représentaient une part de 45,89 % du marché mondial des services de soins personnels en 2025, tandis que le segment premium devrait croître au CAGR le plus élevé de 10,10 % d'ici 2031.
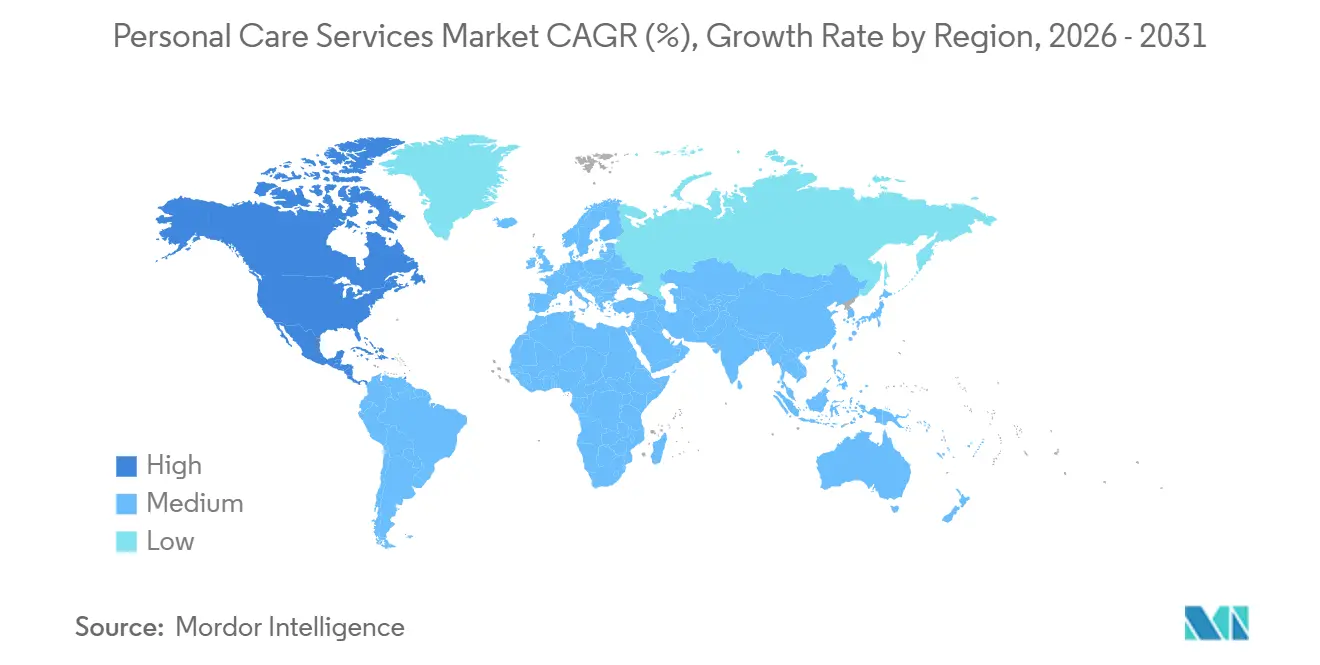
- Par géographie, l'Asie-Pacifique représentait une part de 35,12 % du marché mondial des services de soins personnels en 2025, tandis que l'Amérique du Nord devrait croître au CAGR le plus élevé de 10,17 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des services de soins personnels
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de soins de beauté premium et d'expériences de bien-être personnel | +2.1% | Mondial, avec des concentrations en Amérique du Nord, en Europe occidentale et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des modèles de salon basés sur l'abonnement et l'adhésion | +1.5% | Amérique du Nord, avec des répercussions en Europe occidentale et en Australie | Court terme (≤ 2 ans) |
| Augmentation de la consommation de soins masculins et de services spécialisés | +1.2% | Mondial, avec la dynamique la plus forte en Amérique du Nord, en Europe occidentale et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Numérisation des réservations, des paiements et des programmes de fidélité | +0.9% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique, l'Europe, le Moyen-Orient et l'Afrique en suivant | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Expansion des formats de services multi-unités à franchise | +0.8% | Amérique du Nord, avec l'Asie-Pacifique comme zone de croissance secondaire | Moyen terme (2-4 ans) à long terme (≥ 4 ans) |
| Augmentation des dépenses de soins personnels liées au bien-être | +1.0% | Mondial, avec la plus forte attraction dans les marchés à hauts revenus | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'expériences de soins de beauté premium et de bien-être personnel
Le repositionnement des traitements en tant que routines axées sur les résultats plutôt que comme indulgences ponctuelles augmente les valeurs moyennes des tickets dans le marché mondial des services de soins personnels. L'Institut mondial du bien-être a rapporté que les soins personnels et la beauté constituaient l'un des six secteurs du bien-être, indiquant des dépenses de consommation soutenues pour des services alignés sur les habitudes de bien-être et d'autosoins. Ce changement élargit la demande pour les traitements du cuir chevelu, les soins du visage cliniques et d'autres formats spécialisés qui offrent des résultats visibles et de meilleurs taux de fidélisation. Les dépenses liées au bien-être sont significatives car elles augmentent la volonté de payer pour des services combinant expertise, personnalisation et progrès mesurables. Les opérateurs qui repositionnent leurs offres de services autour de l'efficacité et de la pertinence du bien-être sont mieux placés pour capter une demande à plus haute valeur ajoutée et protéger leurs marges.
Croissance des modèles de salon basés sur l'abonnement et l'adhésion
Les programmes d'abonnement et d'adhésion améliorent la qualité des revenus dans le marché mondial des services de soins personnels en convertissant les visites irrégulières en habitudes de dépenses récurrentes. Zenoti a rapporté une croissance des ventes d'adhésions de 24 % en 2024 dans les salons, les centres d'épilation et les medspas, identifiant les adhésions comme un moteur principal de croissance dans la plupart des catégories suivies[2]Zenoti, « Statistiques du secteur beauté-bien-être 2025, le rapport de référence Zenoti 2025 », Zenoti, zenoti.com. Ce modèle réduit les fluctuations saisonnières, diminue la dépendance au trafic spontané et offre aux opérateurs une base plus stable pour la planification des effectifs et des ventes au détail. Les outils numériques renforcent cette tendance ; en 2025, Great Clips a déclaré que son application mobile avait dépassé 25 millions de téléchargements à la suite de mises à jour ayant élargi la fonctionnalité d'alerte textuelle ReadyNext. Le marché mondial des services de soins personnels évolue vers un modèle dans lequel les réservations, les paiements, la fidélité et les adhésions sont intégrés, améliorant la rétention et générant des revenus mensuels plus prévisibles.
Augmentation de la consommation de soins masculins et de services spécialisés
La demande masculine émerge comme un moteur de croissance significatif pour le marché mondial des services de soins personnels, même si les femmes représentent toujours la plus grande part des dépenses. Ce changement stimule la demande de services de sculpture de barbe, de soins du cuir chevelu, de soins du visage et d'autres traitements spécialisés qui étaient auparavant en dehors des routines masculines standard. Sport Clips a renforcé cette tendance en avril 2026 en lançant son engagement d'expérience client Fans First dans près de 1 800 établissements, indiquant que les grands opérateurs investissent dans des formats de services masculins plus personnalisés et axés sur l'expérience. Les soins masculins dans le marché mondial des services de soins personnels évoluent d'une catégorie étroite axée sur la coupe de cheveux vers une opportunité de services récurrents plus large avec un potentiel de réservation plus fort.
Numérisation des réservations, des paiements et des programmes de fidélité
Les systèmes numériques deviennent une exigence opérationnelle de base dans le marché des services de soins personnels, car ils améliorent le flux des rendez-vous, réduisent le temps d'inactivité des fauteuils et soutiennent l'engagement des clients réguliers. Great Clips a rapporté en 2025 que les mises à niveau de l'application ont contribué à porter le nombre de téléchargements à plus de 25 millions, indiquant que l'enregistrement numérique est devenu une composante de la fidélisation des clients plutôt qu'une simple fonctionnalité de commodité. Ce changement soutient également les programmes de fidélité, les rappels automatisés et une meilleure utilisation de l'historique des clients, permettant aux salons d'adapter les offres et les invitations à la réservation. L'expansion des formats multi-unités à franchise aide les grands opérateurs à standardiser la technologie, la formation et les promotions sur des réseaux de points de vente plus larges. Les opérateurs à grande échelle peuvent utiliser les données, la cohérence de la marque et les systèmes centralisés pour croître plus rapidement dans les marchés urbains denses et les villes secondaires où les formats de salons organisés sont encore en expansion.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénuries de main-d'œuvre et fort taux de rotation du personnel | -1.2% | Mondial, avec la pression la plus forte en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Sensibilité aux cycles de dépenses discrétionnaires | -0.9% | Mondial, avec une exposition plus forte dans les segments de consommateurs à faibles revenus | Court terme (≤ 2 ans) |
| Pression sur les loyers et les coûts d'occupation dans les emplacements de premier choix | -0.7% | Amérique du Nord urbaine, Europe occidentale et villes de premier rang d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Défis de standardisation des services dans les réseaux franchisés | -0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre et fort taux de rotation du personnel
La disponibilité de la main-d'œuvre reste l'un des freins les plus évidents du marché mondial des services de soins personnels, car les revenus des services dépendent directement du personnel qualifié, des taux d'utilisation et de la continuité de la clientèle. Vagaro a rapporté en 2025 que 90 % des professionnels de services dans les secteurs des soins personnels ont connu un stress modéré à élevé, tandis que 40 % ont cité des difficultés d'équilibre entre vie professionnelle et vie privée et 78 % ont pointé la hausse des coûts d'approvisionnement comme des charges financières importantes. Selon le rapport d'avril 2025 de Vagaro, le Bureau of Labor Statistics des États-Unis a prévu que l'emploi pour les barbiers, les coiffeurs et les esthéticiens devrait croître de 7 % d'ici 2033, reflétant une demande soutenue de professionnels qualifiés plutôt qu'un déficit d'embauche à court terme[3]Vagaro, « Le rapport Vagaro Vantage explore pourquoi l'emploi dans les secteurs de la coiffure et de la beauté devrait croître plus vite que la plupart des secteurs », BusinessWire, businesswire.com. Le fort taux de rotation affaiblit le marché non seulement par les coûts de recrutement, mais aussi par la migration des clients, car ceux-ci suivent les coiffeurs individuels plutôt que la marque du salon. Cette pression est plus prononcée dans les systèmes franchisés, où une expansion rapide du réseau peut exposer des standards de service inégaux si la qualité de la formation, la discipline opérationnelle et la rétention du personnel ne suivent pas le rythme.
Sensibilité aux cycles de dépenses discrétionnaires
La pression sur les dépenses des consommateurs est un frein réel pour le marché mondial des services de soins personnels, car les ménages devenant plus prudents peuvent réduire la fréquence des services. Ce risque est le plus prononcé dans les catégories haut de gamme et complémentaires, où les clients peuvent reporter des traitements, réduire le regroupement de services ou opter pour des offres moins chères, tout en maintenant leurs rendez-vous de soins de base. Les coûts de location et d'occupation réduisent également les économies unitaires dans les emplacements de premier choix en ville, en particulier pour les opérateurs indépendants et les formats qui s'appuient sur des surfaces de vente plus importantes. Ces pressions sur les coûts limitent la flexibilité d'expansion et relèvent le seuil de rentabilité pour les nouveaux points de vente. Les opérateurs qui s'appuient sur les adhésions, une planification plus rigoureuse et une productivité plus élevée par fauteuil sont mieux positionnés pour gérer les fluctuations de la demande et l'inflation des coûts fixes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les soins capillaires ancrent les revenus, les soins des ongles dominent le programme de croissance
Les soins capillaires représentaient 40,16 % des revenus du marché mondial des services de soins personnels en 2025, ce qui en fait la plus grande catégorie de services. Cette position reflète la nature essentielle et à haute fréquence des coupes de cheveux, des colorations et des services de traitement dans de larges groupes d'âge et niveaux de revenus. Les soins des ongles devraient croître à un CAGR de 10,10 % jusqu'en 2031, ce qui en fait le type de service à la croissance la plus rapide sur le marché, soutenu par l'intérêt croissant des consommateurs pour l'art des ongles, les extensions en gel et les formats connexes que les clients préfèrent recevoir de techniciens qualifiés.
Les soins de la peau génèrent moins de revenus que les soins capillaires, mais sont de plus en plus stratégiques à mesure que davantage de salons introduisent des soins du visage cliniques, le dermaplaning et les traitements à base de LED. Les services de spa et de bien-être contribuent de manière significative en reliant les services de beauté à des routines de bien-être plus larges et en soutenant des valeurs de transaction moyennes plus élevées. La mise à jour 2025 de l'Institut mondial du bien-être a noté que l'économie du bien-être au sens large continue de se développer, offrant aux soins personnels et à la beauté une base de dépenses à long terme plus solide. Pour les opérateurs du marché, les soins capillaires fournissent un plancher d'utilisation stable, tandis que les services d'ongles et de soins de la peau offrent un potentiel de croissance plus fort et une différenciation de service plus claire, façonnant les décisions d'investissement dans les offres de services.


Par utilisateur final : les femmes dominent en volume, les hommes représentent l'opportunité incrémentale
Les femmes représentaient 65,45 % de la part du marché mondial des services de soins personnels en 2025, ce qui en fait le plus grand segment d'utilisateurs finaux. Cette position reflète à la fois la gamme plus large de services consommés et la fréquence de visite moyenne plus élevée dans les catégories capillaires, cutanées, des ongles et connexes. Les hommes devraient croître à un CAGR de 9,30 % jusqu'en 2031, ce qui en fait le groupe d'utilisateurs finaux à la croissance la plus rapide sur le marché. Ce changement indique que les dépenses masculines vont au-delà des coupes de cheveux de routine vers des services spécialisés à plus haute valeur par visite. Les formats pour enfants et mixtes restent pertinents en tant que catégories de soutien, contribuant au trafic familial récurrent et servant des marchés où les normes de beauté inclusives gagnent du terrain.
La demande masculine s'élargit à mesure que les routines de soins deviennent plus larges et plus spécialisées. Le déploiement en 2026 par Sport Clips de son engagement de service Fans First démontre comment les opérateurs organisés adaptent l'expérience en magasin, la personnalisation et le positionnement de la marque pour fidéliser les clients masculins réguliers. Les hommes entrent par les canaux axés sur la coupe de cheveux, mais s'orientent de plus en plus vers les soins du cuir chevelu, les services de barbe, les soins du visage et les plans de traitement axés sur l'entretien. Une fois acquis, ces clients peuvent renforcer les taux de réservation et d'attachement, en particulier dans les systèmes de franchise construits autour de routines de service claires et d'environnements familiers.
Par modèle de service : la domination des salons masque la disruption structurelle de l'abonnement
Les services en salon représentaient 70,03 % du marché mondial des services de soins personnels en 2026, confirmant que la prestation professionnelle en fauteuil reste le modèle de service central. Cette domination reflète la nature tactile, expérientielle et basée sur la confiance des traitements qui nécessitent une exécution physique, des normes d'hygiène visibles et une consultation directe. Les services d'abonnement et d'adhésion devraient se développer à un CAGR de 12,45 % jusqu'en 2031, ce qui en fait le modèle à la croissance la plus rapide sur le marché. Les services à domicile et mobiles se développent, mais fonctionnent davantage comme des compléments aux salons traditionnels que comme des substituts complets. L'économie du marché évolue vers des relations clients récurrentes et gérées numériquement, tandis que la prestation de services physiques reste centrale.
Les formats basés sur l'adhésion gagnent en importance en améliorant la visibilité sur la demande récurrente et en réduisant la volatilité des revenus. Zenoti a rapporté une croissance des ventes d'adhésions de 24 % en 2024 dans les salons, les centres d'épilation et les medspas, soulignant l'importance croissante des programmes récurrents comme levier de croissance pratique. Great Clips a enregistré une utilisation de l'application dépassant 25 millions de téléchargements en 2025, illustrant comment les systèmes de réservation et de fidélité font partie de l'échelle opérationnelle. Ces outils aident les salons à réserver plus rapidement, à réduire les rendez-vous manqués et à personnaliser la communication avec moins d'effort manuel. Les opérateurs qui combinent une forte exécution de services physiques avec des adhésions activées par la technologie et la gestion de l'historique des clients sont susceptibles de détenir un avantage structurel à long terme.
Par niveau de prix : le milieu de gamme tient le centre, le premium capte la valeur ajoutée
Les services milieu de gamme représentaient 45,89 % des revenus en 2025, maintenant leur domination dans le marché mondial des services de soins personnels. Ce segment équilibre l'accessibilité et la qualité de service, le rendant adapté à une large clientèle recherchant des résultats professionnels sans tarification élevée. Le segment premium devrait croître à un CAGR de 10,10 % jusqu'en 2031, indiquant une création de valeur plus rapide en haut du marché par rapport au milieu de gamme. Cette croissance est soutenue par des traitements spécialisés, une conception d'expérience améliorée et une plus grande volonté des consommateurs de payer pour des résultats visibles ou durables.
Les services économiques restent pertinents, en particulier dans les marchés émergents où l'accessibilité et les coupes de cheveux de routine servent de principal point d'entrée dans les dépenses de soins personnels organisés. Les perspectives 2025 de l'Institut mondial du bien-être notent que les dépenses liées au bien-être s'intègrent de plus en plus dans le comportement de consommation routinier, favorisant les services de niveau supérieur alignés sur le bien-être et le positionnement axé sur les résultats. Les consommateurs soucieux de la valeur continuent de soutenir la demande pour les services milieu de gamme et économiques, en particulier pendant les périodes de budgets ménagers plus serrés. La croissance dans le segment supérieur dépend de la démonstration d'une valeur claire, tandis que la croissance du marché de masse dépend de la cohérence, de la commodité et de la stabilité des prix. Les opérateurs qui différencient clairement la valeur des traitements de niveau supérieur de l'utilité des services de base sont mieux positionnés pour capter à la fois les visites récurrentes et les mises à niveau discrétionnaires.
Analyse géographique
L'Asie-Pacifique détenait 35,12 % du marché mondial des services de soins personnels en 2025, ce qui en fait le plus grand contributeur régional par revenus. L'ampleur de la région est soutenue par l'urbanisation, la hausse des revenus disponibles et l'influence des routines de beauté coréenne et japonaise, qui ont accru la demande de services multi-étapes administrés par des experts. NielsenIQ a rapporté en octobre 2025 que l'Asie-Pacifique menait la croissance mondiale de la beauté à 14,3 %, avec les catégories de soins capillaires et cutanés de la Chine restant solides et Douyin affichant une croissance de 49 % en tant que canal de commerce de la beauté. La découverte numérique de la beauté raccourcit le chemin de la notoriété des produits à la demande de rendez-vous en salon. L'Inde reste également une partie importante du mix régional, car la demande de beauté se répand au-delà des zones métropolitaines et soutient l'expansion des salons organisés dans les villes plus petites.
L'Amérique du Nord est la région à la croissance la plus rapide, avec un CAGR prévu de 10,17 % jusqu'en 2031. L'Institut mondial du bien-être a rapporté en 2025 que les dépenses de bien-être par habitant en Amérique du Nord s'élevaient à 6 029 USD annuellement. La croissance est portée non seulement par l'augmentation du trafic, mais aussi par une meilleure monétisation grâce à la technologie, aux adhésions et aux offres de services en couches.
L'Europe détient une part significative, soutenue par une culture de salon mature en Europe occidentale. L'Amérique du Sud, menée par le Brésil et le Chili, développe une culture de la beauté plus forte, tandis que le Moyen-Orient et l'Afrique attirent davantage d'investissements dans les dépenses d'hospitalité et de style de vie. Dans ces marchés, le succès dépend de l'alignement avec les habitudes de dépenses locales, les préférences de service et la disponibilité de la main-d'œuvre.

Paysage concurrentiel
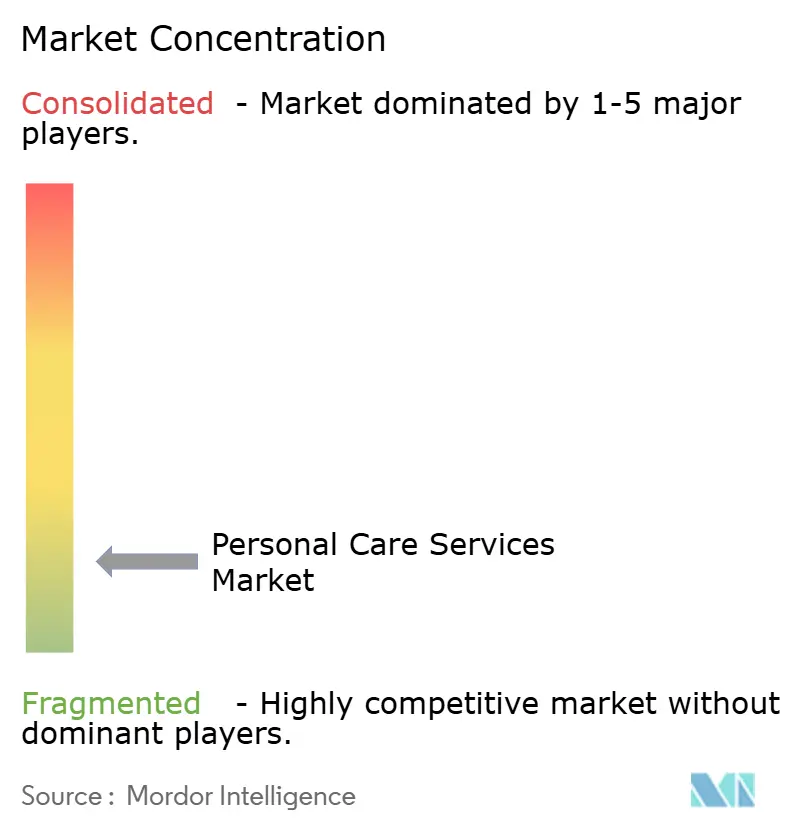
Le marché mondial des services de soins personnels reste très fragmenté, les marques leaders ne représentant qu'une part limitée des revenus globaux, tandis que les salons indépendants, les prestataires de services locaux et les réseaux de franchise régionaux continuent de dominer de nombreux marchés. Cette structure fragmentée reflète la nature relationnelle du secteur, où la fidélité des clients, l'expertise des coiffeurs, les emplacements pratiques et la qualité de service constante influencent souvent les décisions d'achat plus que la taille de la marque seule. Les grands opérateurs tels que Great Clips, Regis Corporation, Sport Clips, Ulta Beauty et Supercuts ont renforcé leurs positions en combinant des marques reconnues avec des modèles opérationnels standardisés, des plateformes de rendez-vous numériques et une gestion disciplinée des franchises.
La concurrence est de plus en plus façonnée par l'adoption de la technologie, l'efficacité opérationnelle et les modèles commerciaux évolutifs plutôt que par la seule expansion du réseau. Les acquisitions récentes et les investissements en capital-investissement démontrent une confiance croissante dans les plateformes de soins personnels basées sur la franchise qui génèrent des revenus récurrents grâce aux adhésions, aux programmes d'abonnement et à la prestation de services standardisée. Ces développements mettent en évidence un changement sectoriel vers des entreprises qui exploitent les outils numériques, les opérations centralisées et les programmes de fidélisation des clients pour améliorer la rentabilité et soutenir l'expansion à long terme.
Le marché présente également des opportunités significatives dans les soins masculins, les services clinico-esthétiques, les concepts de beauté hybrides et la prestation de services mobiles ou à la demande, en particulier dans les marchés suburbains mal desservis et les marchés urbains émergents. Les opérateurs leaders continuent de renforcer l'expérience client grâce à l'innovation de service, l'engagement numérique et l'expansion géographique sélective, tandis que les prestataires indépendants restent compétitifs en offrant des services personnalisés, des traitements spécialisés et de solides relations avec la clientèle locale. Par conséquent, le succès concurrentiel dépend moins de la taille du réseau de salons et davantage de la capacité à combiner qualité de service, rétention de la main-d'œuvre, intégration technologique et accès pratique pour les clients.
Leaders du secteur des services de soins personnels
Great Clips
Regis Corporation
Sport Clips
Ulta Beauty
Supercuts
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : General Atlantic a finalisé le retrait de la cote d'European Wax Center à une valeur d'entreprise de 640 millions USD, annoncé le 10 février 2026, avec une prime de 45 % par rapport au cours de clôture précédent. L'opération a retiré la franchise d'épilation de plus de 1 000 centres des marchés publics, remplaçant les billets existants par 460 millions USD de nouveaux billets de classe A-2 à 6,4 %, reflétant la vision du capital privé de la franchise de soins personnels basée sur l'adhésion comme un actif de flux de trésorerie durable et susceptible d'être mis à effet de levier.
- Avril 2026 : À la suite de l'acquisition de WellBiz Brands par Transom Capital Group auprès de KSL Capital, la société a signé 56 accords de franchise au premier trimestre 2026 pour ses marques Drybar, Elements Massage, Amazing Lash Studio, Fitness Together et Radiant Waxing. La plateforme exploite plus de 700 établissements aux États-Unis, au Canada, en Europe et au Moyen-Orient.
- Avril 2026 : Lors de son National Huddle 2026 à Louisville, Sport Clips a annoncé son cadre d'expérience client « Fans First » dans environ 1 800 établissements. L'initiative se concentre sur une expérience en magasin personnalisée, l'investissement dans les collaborateurs et le développement de partenariats, ciblant le segment de la coiffure masculine face à la concurrence des opérateurs de salons de coiffure activés par la technologie.
- Mars 2026 : Ulta Beauty a publié ses résultats du quatrième trimestre et de l'exercice fiscal complet 2025, prévoyant 50 à 60 nouveaux magasins nets aux États-Unis et 400 à 450 millions USD de dépenses d'investissement pour l'exercice fiscal 2026. La stratégie « Ulta Beauty Unleashed » comprend un nouveau centre de distribution régional dans le Nord-Ouest, l'automatisation de la chaîne d'approvisionnement et l'expansion des services de salon et de bien-être dans son réseau de plus de 1 500 magasins aux États-Unis, ainsi qu'une entrée en franchise internationale au Moyen-Orient.


Portée du rapport mondial sur le marché des services de soins personnels
| Services de soins capillaires |
| Services de soins de la peau |
| Services de soins des ongles |
| Services de spa et de bien-être |
| Autres services de soins personnels |
| Femmes |
| Hommes |
| Enfants |
| Mixte |
| Services en salon |
| Services à domicile |
| Services mobiles |
| Services d'abonnement / d'adhésion |
| Premium |
| Milieu de gamme |
| Économique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Services de soins capillaires | |
| Services de soins de la peau | ||
| Services de soins des ongles | ||
| Services de spa et de bien-être | ||
| Autres services de soins personnels | ||
| Par utilisateur final | Femmes | |
| Hommes | ||
| Enfants | ||
| Mixte | ||
| Par modèle de service | Services en salon | |
| Services à domicile | ||
| Services mobiles | ||
| Services d'abonnement / d'adhésion | ||
| Par niveau de prix | Premium | |
| Milieu de gamme | ||
| Économique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la prévision de valeur pour 2031 du marché mondial des services de soins personnels ?
Le marché devrait atteindre 714,83 milliards USD d'ici 2031, en hausse par rapport à 498,67 milliards USD en 2026, à un CAGR de 7,47 %.
Quelle catégorie de services domine les revenus mondiaux ?
Les soins capillaires ont dominé le marché en 2025 avec une part de revenus de 40,16 %, soutenue par une fréquence de visite élevée et une demande démographique large.
Quelle catégorie de services connaît la croissance la plus rapide jusqu'en 2031 ?
Les soins des ongles sont le type de service à la croissance la plus rapide, avec un CAGR prévu de 10,10 % jusqu'en 2031.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
Les hommes sont le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR prévu de 9,30 % jusqu'en 2031, même si les femmes détiennent toujours la plus grande part.
Quelle région connaît la croissance la plus rapide ?
L'Amérique du Nord devrait afficher la croissance régionale la plus rapide, avec un CAGR de 10,17 % jusqu'en 2031.
Dernière mise à jour de la page le:



