
Marktgröße und Marktanteile für persönliche Pflegedienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 498.67 Milliarden US-Dollar |
| Marktgröße (2031) | 714.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.47 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für persönliche Pflegedienstleistungen von Mordor Intelligence
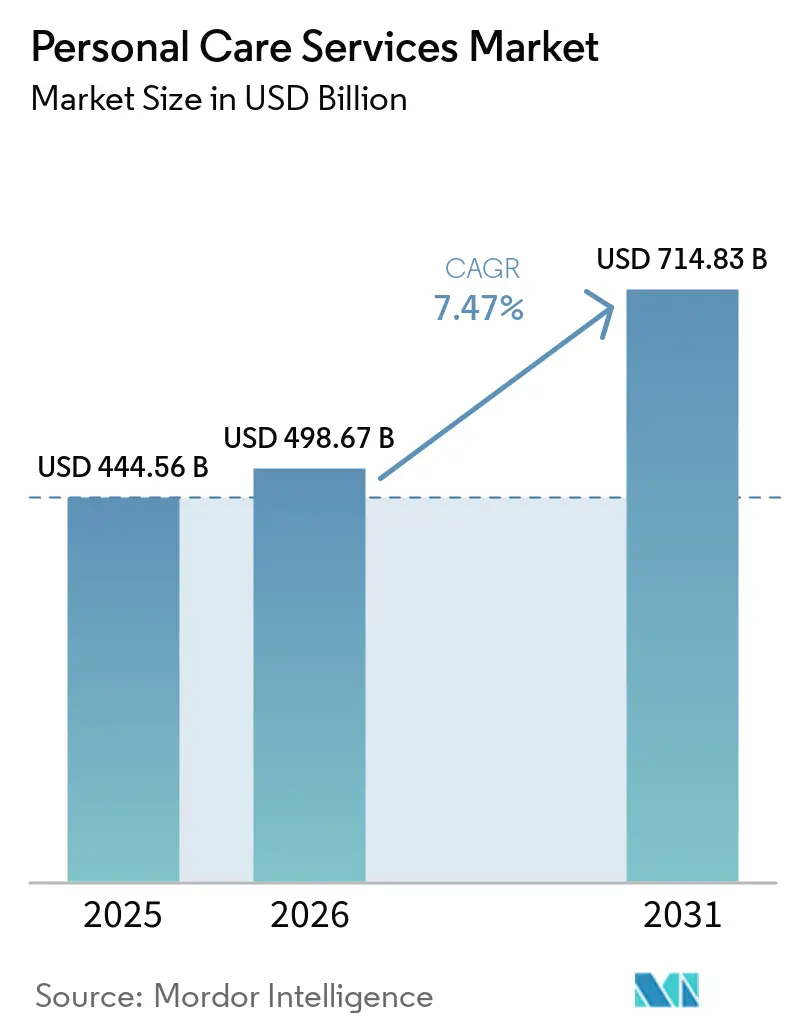
Der globale Markt für persönliche Pflegedienstleistungen wurde im Jahr 2025 auf 444,56 Milliarden USD geschätzt und soll von 498,67 Milliarden USD im Jahr 2026 auf 714,83 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,47 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch professionelle Pflege-, Wellness- und erscheinungsbezogene Dienstleistungen angetrieben, die zunehmend als wiederkehrende Haushaltsausgaben und nicht als gelegentliche Käufe betrachtet werden. Das Global Wellness Institute berichtete, dass die globale Wellnesswirtschaft im Jahr 2023 einen Wert von 6,3 Billionen USD erreichte und bis 2029 voraussichtlich 9,8 Billionen USD erreichen wird, wobei persönliche Pflege und Schönheit zu den Segmenten gehören, die bis 2029 voraussichtlich 1 Billion USD überschreiten werden[1]Global Wellness Institute, "Die globale Wellnesswirtschaft erreicht einen Rekordwert von 6,8 Billionen USD und soll bis 2029 9,8 Billionen USD erreichen," Global Wellness Institute, globalwellnessinstitute.org. Die Nachfrage nach spezialisierten Behandlungen, wiederkehrenden Mitgliedschaften und professionellen Dienstleistungen, die Heimprodukte nicht vollständig ersetzen können, unterstützt weiterhin die Marktexpansion. Das Wachstum bleibt über die Formate hinweg ungleichmäßig, da abonnementbasierte Modelle schneller expandieren als der breitere Markt, während die Verfügbarkeit von Arbeitskräften und die Betriebskosten weiterhin aktive Einschränkungen darstellen.
Wichtigste Erkenntnisse des Berichts
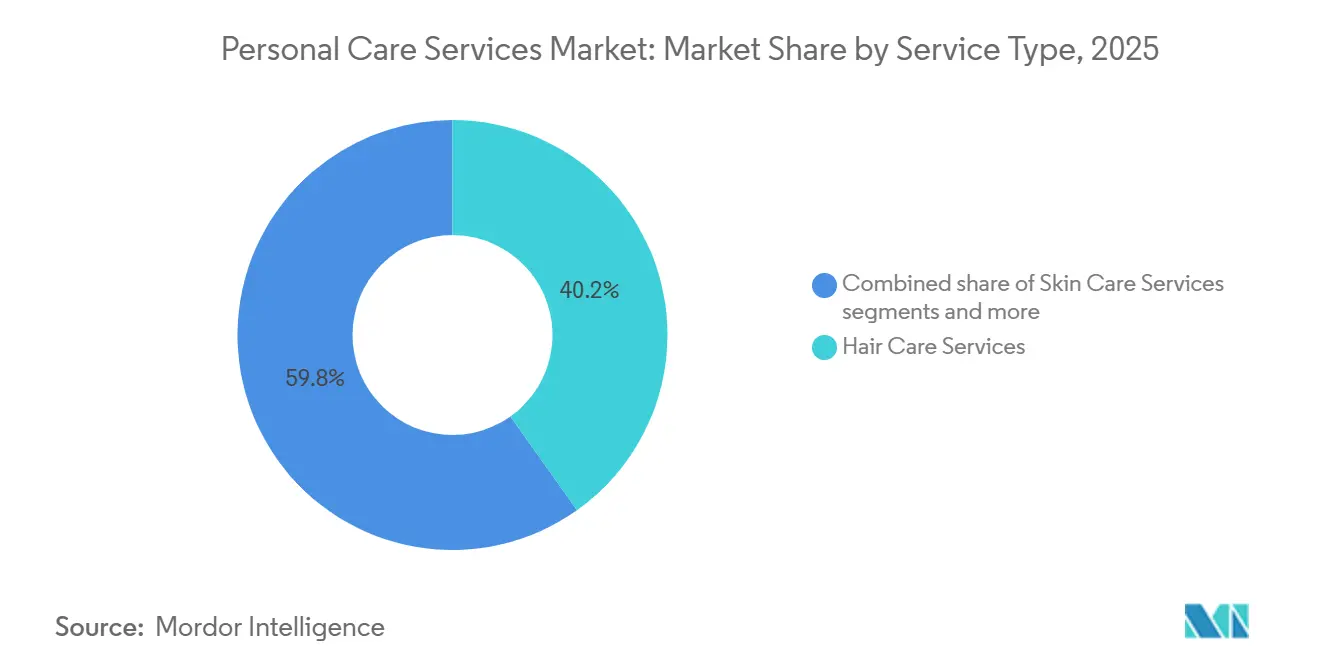
- Nach Dienstleistungsart entfiel im Jahr 2025 ein Anteil von 40,16 % des globalen Marktes für persönliche Pflegedienstleistungen auf die Haarpflege, während die Nagelpflege bis 2031 mit der höchsten CAGR von 10,10 % wachsen soll.
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 65,45 % des globalen Marktes für persönliche Pflegedienstleistungen auf Frauen, während Männer bis 2031 mit der höchsten CAGR von 9,30 % wachsen sollen.
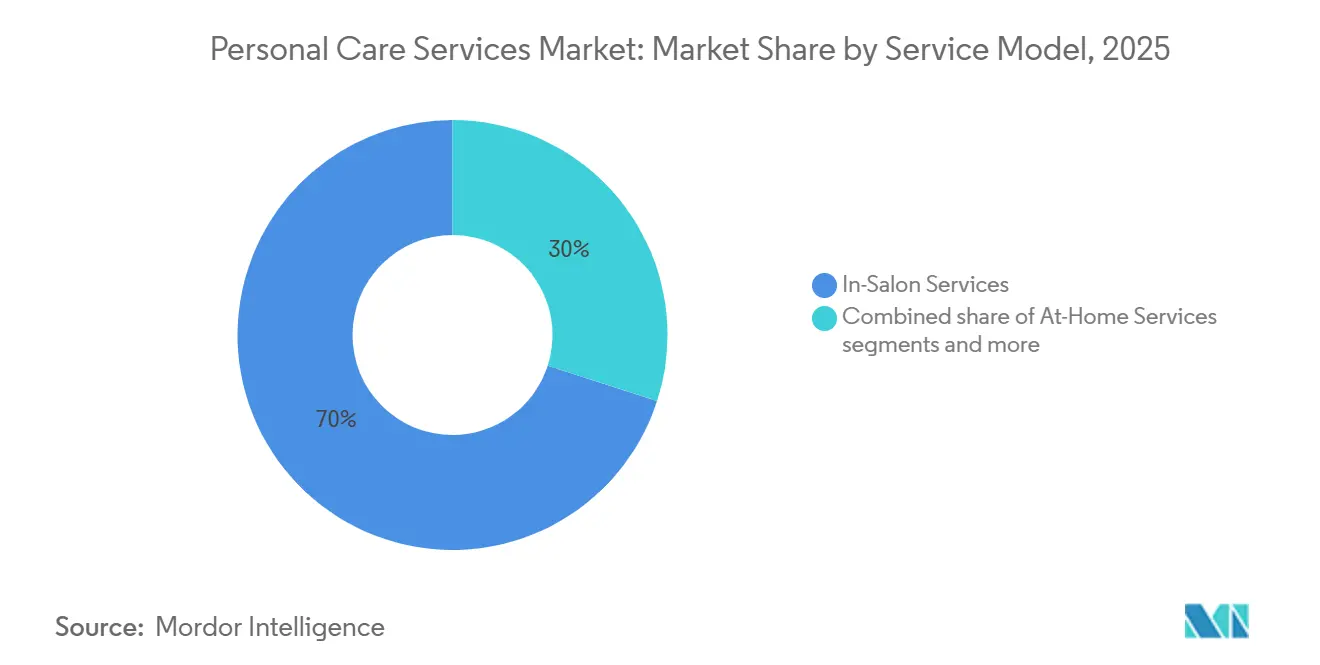
- Nach Dienstleistungsmodell entfiel im Jahr 2026 ein Anteil von 70,03 % des globalen Marktes für persönliche Pflegedienstleistungen auf Salondienstleistungen, während Abonnement- und Mitgliedschaftsdienste bis 2031 mit der höchsten CAGR von 12,45 % wachsen sollen.
- Nach Preissegment entfiel im Jahr 2025 ein Anteil von 45,89 % des globalen Marktes für persönliche Pflegedienstleistungen auf das mittlere Segment, während das Premiumsegment bis 2031 mit der höchsten CAGR von 10,10 % wachsen soll.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 35,12 % des globalen Marktes für persönliche Pflegedienstleistungen auf den Asien-Pazifik-Raum, während Nordamerika bis 2031 mit der höchsten CAGR von 10,17 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des globalen Marktes für persönliche Pflegedienstleistungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Premium-Pflege und Selbstfürsorge | +2.1% | Global, mit Schwerpunkten in Nordamerika, Westeuropa und urbanen Gebieten des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Wachstum abonnement- und mitgliedschaftsbasierter Salonmodelle | +1.5% | Nordamerika, mit Ausstrahlungseffekten auf Westeuropa und Australien | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Konsum von Männerpflege und Spezialdienstleistungen | +1.2% | Global, mit dem stärksten Momentum in Nordamerika, Westeuropa und urbanen Gebieten des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Buchung, Zahlungen und Treueprogrammen | +0.9% | Global, mit Nordamerika und Asien-Pazifik, Europa sowie Nahem Osten und Afrika als Nachfolger | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Expansion franchisegeführter Mehreinheiten-Dienstleistungsformate | +0.8% | Nordamerika, mit dem Asien-Pazifik-Raum als sekundäre Wachstumszone | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Steigende wellnessbezogene Ausgaben für persönliche Pflege | +1.0% | Global, mit dem stärksten Zug in einkommensstarken Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Premium-Pflege und Selbstfürsorge-Erlebnissen
Die Neupositionierung von Behandlungen als ergebnisorientierte Routinen statt als einmalige Verwöhnerlebnisse erhöht die durchschnittlichen Ticketwerte im globalen Markt für persönliche Pflegedienstleistungen. Das Global Wellness Institute berichtete, dass persönliche Pflege und Schönheit einer von sechs Wellnesssektoren sind, was auf anhaltende Verbraucherausgaben für Dienstleistungen hindeutet, die mit Wellness- und Selbstfürsorgegewohnheiten in Einklang stehen. Dieser Wandel verbreitert die Nachfrage nach Kopfhautbehandlungen, klinischen Gesichtsbehandlungen und anderen Spezialformaten, die sichtbare Ergebnisse und stärkere Wiederholungsraten liefern. Wellnessbezogene Ausgaben sind bedeutsam, weil sie die Zahlungsbereitschaft für Dienstleistungen erhöhen, die Fachwissen, Personalisierung und messbare Fortschritte kombinieren. Betreiber, die ihr Dienstleistungsangebot rund um Wirksamkeit und Wellnessrelevanz neu positionieren, sind besser aufgestellt, um hochwertige Nachfrage zu erschließen und Margen zu schützen.
Wachstum abonnement- und mitgliedschaftsbasierter Salonmodelle
Abonnement- und Mitgliedschaftsprogramme verbessern die Umsatzqualität im globalen Markt für persönliche Pflegedienstleistungen, indem sie unregelmäßige Besuche in wiederkehrende Ausgabenmuster umwandeln. Zenoti berichtete von einem Mitgliedschaftsumsatzwachstum von 24 % im Jahr 2024 in Salons, Wachszentren und Medspas und identifizierte Mitgliedschaften als primären Wachstumstreiber in den meisten erfassten Kategorien[2]Zenoti, "Statistiken zur Beauty-Wellness-Branche 2025, Der Zenoti 2025 Benchmark-Bericht," Zenoti, zenoti.com. Dieses Modell reduziert saisonale Schwankungen, verringert die Abhängigkeit vom Laufkundschaft und bietet Betreibern eine stabilere Grundlage für Personalplanung und Einzelhandelsplanung. Digitale Tools verstärken diesen Trend; im Jahr 2025 gab Great Clips an, dass seine mobile App nach Updates, die die ReadyNext-Textalarmfunktion erweiterten, 25 Millionen Downloads überschritten hatte. Der globale Markt für persönliche Pflegedienstleistungen entwickelt sich hin zu einem Modell, bei dem Buchung, Zahlungen, Treue und Mitgliedschaften integriert sind, was die Kundenbindung verbessert und besser vorhersehbare monatliche Einnahmen generiert.
Zunehmender Konsum von Männerpflege und Spezialdienstleistungen
Die männliche Nachfrage entwickelt sich zu einem bedeutenden Wachstumstreiber für den globalen Markt für persönliche Pflegedienstleistungen, obwohl Frauen nach wie vor den größten Ausgabenanteil ausmachen. Dieser Wandel treibt die Dienstleistungsnachfrage nach Bartformung, Kopfhautpflege, Gesichtsbehandlungen und anderen Spezialbehandlungen an, die zuvor außerhalb der üblichen männlichen Routinen lagen. Sport Clips verstärkte diesen Trend im April 2026, als das Unternehmen sein Fans-First-Kundenerlebnisversprechen an nahezu 1.800 Standorten einführte, was darauf hindeutet, dass große Betreiber in personalisiertere, erlebnisorientierte männliche Dienstleistungsformate investieren. Die Männerpflege im globalen Markt für persönliche Pflegedienstleistungen entwickelt sich von einer engen, haarschnittorientierten Kategorie hin zu einer breiteren wiederkehrenden Dienstleistungsmöglichkeit mit stärkerem Wiederbuchungspotenzial.
Digitalisierung von Buchung, Zahlungen und Treueprogrammen
Digitale Systeme werden zu einer grundlegenden Betriebsanforderung im Markt für persönliche Pflegedienstleistungen, da sie den Terminfluss verbessern, Leerlaufzeiten reduzieren und die Kundenbindung unterstützen. Great Clips berichtete im Jahr 2025, dass App-Upgrades dazu beigetragen haben, die Nutzung auf über 25 Millionen Downloads zu steigern, was darauf hindeutet, dass das digitale Einchecken Teil der Kundenbindung und nicht nur ein Komfortmerkmal geworden ist. Dieser Wandel unterstützt auch Treueprogramme, automatisierte Erinnerungen und eine bessere Nutzung der Kundenhistorie, sodass Salons Angebote und Wiederbuchungsaufforderungen anpassen können. Die Expansion franchisegeführter Mehreinheiten-Formate hilft größeren Betreibern, Technologie, Schulungen und Aktionen über breitere Filialnetzwerke zu standardisieren. Großbetreiber können Daten, Markenkonsistenz und zentralisierte Systeme nutzen, um in dichten städtischen Märkten und Sekundärstädten schneller zu wachsen, wo organisierte Salonformate noch expandieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel und hohe Mitarbeiterfluktuation | -1.2% | Global, mit dem stärksten Druck in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Empfindlichkeit gegenüber Konjunkturzyklen bei diskretionären Ausgaben | -0.9% | Global, mit stärkerem Risiko in einkommensschwächeren Verbrauchersegmenten | Kurzfristig (≤ 2 Jahre) |
| Miet- und Flächenkostendruck in Premiumlagen | -0.7% | Städtisches Nordamerika, Westeuropa und Tier-1-Städte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Dienstleistungsstandardisierung in Franchise-Netzwerken | -0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel und hohe Mitarbeiterfluktuation
Die Verfügbarkeit von Arbeitskräften bleibt eines der deutlichsten Hemmnisse für den globalen Markt für persönliche Pflegedienstleistungen, da der Dienstleistungsumsatz direkt von ausgebildetem Personal, Auslastungsraten und Kundenkontinuität abhängt. Vagaro berichtete im Jahr 2025, dass 90 % der Dienstleistungsfachkräfte in der persönlichen Pflegebranche mäßigen bis hohen Stress erlebten, während 40 % Herausforderungen bei der Work-Life-Balance nannten und 78 % auf steigende Lieferkosten als erhebliche finanzielle Belastung hinwiesen. Laut dem Vagaro-Bericht vom April 2025 prognostizierte das Statistikamt der Vereinigten Staaten (Bureau of Labor Statistics), dass die Beschäftigung für Friseure, Hairstylisten und Kosmetikerinnen bis 2033 um 7 % wachsen soll, was eine anhaltende Nachfrage nach ausgebildeten Fachkräften und keine kurzfristige Einstellungslücke widerspiegelt[3]Vagaro, "Vagaro Vantage Report untersucht, warum die Beschäftigung in der Friseur- und Schönheitsbranche voraussichtlich schneller wächst als in den meisten Branchen," BusinessWire, businesswire.com. Hohe Fluktuation schwächt den Markt nicht nur durch Rekrutierungskosten, sondern auch durch Kundenmigration, da Kunden einzelnen Stylisten und nicht der Salonmarke folgen. Dieser Druck ist in Franchise-Systemen ausgeprägter, wo eine schnelle Netzwerkexpansion ungleichmäßige Servicestandards offenlegen kann, wenn Schulungsqualität, betriebliche Disziplin und Mitarbeiterbindung nicht Schritt halten.
Empfindlichkeit gegenüber Konjunkturzyklen bei diskretionären Ausgaben
Der Druck auf die Verbraucherausgaben ist ein reales Hemmnis für den globalen Markt für persönliche Pflegedienstleistungen, da vorsichtiger werdende Haushalte die Dienstleistungsfrequenz reduzieren können. Dieses Risiko ist am ausgeprägtesten in höherwertigen und Zusatzkategorien, wo Kunden Behandlungen aufschieben, die Dienstleistungsbündelung reduzieren oder auf günstigere Angebote umsteigen können, selbst wenn sie grundlegende Pflegetermine beibehalten. Miet- und Flächenkosten engen auch die Stückökonomie in Premiumstadtlagen ein, insbesondere für unabhängige Betreiber und Formate, die auf größere Ladenflächen angewiesen sind. Diese Kostendrücke begrenzen die Expansionsflexibilität und erhöhen die Gewinnschwelle für neue Standorte. Betreiber, die auf Mitgliedschaften, engere Terminplanung und höhere Produktivität pro Stuhl setzen, sind besser positioniert, um Nachfrageschwankungen und Fixkostensteigerungen zu bewältigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Haarpflege verankert den Umsatz, Nagelpflege bestimmt die Wachstumsagenda
Die Haarpflege machte im Jahr 2025 40,16 % des Umsatzes des globalen Marktes für persönliche Pflegedienstleistungen aus und ist damit die größte Dienstleistungskategorie. Diese Position spiegelt den wesentlichen, hochfrequenten Charakter von Haarschnitt-, Farb- und Behandlungsdienstleistungen über breite Altersgruppen und Einkommensniveaus hinweg wider. Die Nagelpflege soll bis 2031 mit einer CAGR von 10,10 % wachsen und ist damit der am schnellsten wachsende Dienstleistungstyp im Markt, unterstützt durch das steigende Verbraucherinteresse an Nagelkunst, Gel-Extensions und verwandten Formaten, die Kunden bevorzugt von ausgebildeten Technikern erhalten möchten.
Die Hautpflege generiert weniger Umsatz als die Haarpflege, wird aber zunehmend strategisch, da mehr Salons klinische Gesichtsbehandlungen, Dermaplaning und LED-basierte Behandlungen einführen. Spa- und Wellnessdienstleistungen tragen bedeutsam bei, indem sie Schönheitsdienstleistungen mit umfassenderen Selbstfürsorgeroutinen verbinden und höhere durchschnittliche Transaktionswerte unterstützen. Das Update des Global Wellness Institute aus dem Jahr 2025 stellte fest, dass die breitere Wellnesswirtschaft weiter expandiert und persönlicher Pflege und Schönheit eine stärkere langfristige Ausgabenbasis bietet. Für Marktbetreiber bietet die Haarpflege einen stabilen Auslastungsboden, während Nagel- und Hautpflegedienstleistungen ein stärkeres Wachstumspotenzial und eine klarere Dienstleistungsdifferenzierung bieten, was Investitionsentscheidungen im gesamten Dienstleistungsangebot prägt.


Nach Endnutzer: Frauen führen beim Volumen, Männer treiben die inkrementelle Chance
Frauen machten im Jahr 2025 65,45 % des Marktanteils des globalen Marktes für persönliche Pflegedienstleistungen aus und sind damit das größte Endnutzersegment. Diese Position spiegelt sowohl das breitere Spektrum der in Anspruch genommenen Dienstleistungen als auch die höhere durchschnittliche Besuchsfrequenz in den Bereichen Haar, Haut, Nägel und verwandten Kategorien wider. Männer sollen bis 2031 mit einer CAGR von 9,30 % wachsen und sind damit die am schnellsten wachsende Endnutzergruppe im Markt. Dieser Wandel zeigt, dass die männlichen Ausgaben über routinemäßige Haarschnitte hinaus in Spezialdienstleistungen mit höherem Wert pro Besuch übergehen. Kinder- und Unisex-Formate bleiben als unterstützende Kategorien relevant und tragen wiederkehrenden Familienverkehr bei und bedienen Märkte, in denen inklusive Schönheitsnormen an Bedeutung gewinnen.
Die männliche Nachfrage expandiert, da Pflegepraktiken breiter und spezialisierter werden. Die Einführung des Fans-First-Serviceversprechens von Sport Clips im Jahr 2026 zeigt, wie organisierte Betreiber das Ladenerlebnis, die Personalisierung und die Markenpositionierung anpassen, um wiederkehrende männliche Kunden zu binden. Männer steigen über haarschnittorientierte Kanäle ein, wechseln aber zunehmend zu Kopfhautpflege, Bartdienstleistungen, Gesichtsbehandlungen und wartungsorientierten Behandlungsplänen. Einmal gewonnen, können diese Kunden die Wiederbuchungs- und Zusatzverkaufsraten stärken, insbesondere in Franchise-Systemen, die auf klaren Dienstleistungsroutinen und vertrauten Umgebungen aufgebaut sind.
Nach Dienstleistungsmodell: Die Dominanz des Salons verdeckt die strukturelle Disruption durch Abonnements
Salondienstleistungen machten im Jahr 2026 70,03 % des globalen Marktes für persönliche Pflegedienstleistungen aus und bestätigen, dass die professionelle Lieferung im Stuhl das Kerndienstleistungsmodell bleibt. Diese Dominanz spiegelt den taktilen, erlebnisorientierten und vertrauensbasierten Charakter von Behandlungen wider, die physische Ausführung, sichtbare Hygienestandards und direkte Beratung erfordern. Abonnement- und Mitgliedschaftsdienste sollen bis 2031 mit einer CAGR von 12,45 % expandieren und sind damit das am schnellsten wachsende Modell im Markt. Heim- und mobile Dienstleistungen wachsen, fungieren aber eher als Ergänzungen zu traditionellen Salons als als vollständige Substitute. Die Marktökonomie verschiebt sich hin zu wiederkehrenden und digital verwalteten Kundenbeziehungen, während die physische Dienstleistungserbringung zentral bleibt.
Mitgliedschaftsbasierte Formate gewinnen an Bedeutung, indem sie die Sichtbarkeit der wiederkehrenden Nachfrage verbessern und die Umsatzvolatilität reduzieren. Zenoti berichtete von einem Mitgliedschaftsumsatzwachstum von 24 % im Jahr 2024 in Salons, Wachszentren und Medspas und hob die wachsende Bedeutung wiederkehrender Programme als praktischen Wachstumshebel hervor. Great Clips verzeichnete im Jahr 2025 eine App-Nutzung von über 25 Millionen Downloads und veranschaulicht, wie Buchungs- und Treueprogramme Teil der Betriebsskala werden. Diese Tools helfen Salons, schneller wieder zu buchen, verpasste Termine zu reduzieren und die Kommunikation mit weniger manuellem Aufwand zu personalisieren. Betreiber, die eine starke physische Dienstleistungserbringung mit technologiegestützten Mitgliedschaften und Kundenhistorienmanagement kombinieren, werden wahrscheinlich langfristig einen strukturellen Vorteil haben.
Nach Preissegment: Das mittlere Segment hält die Mitte, Premium erschließt den Mehrwert
Dienstleistungen im mittleren Segment machten im Jahr 2025 45,89 % des Umsatzes aus und behaupteten ihre Dominanz im globalen Markt für persönliche Pflegedienstleistungen. Dieses Segment balanciert Erschwinglichkeit mit Dienstleistungsqualität und ist damit für eine breite Kundenbasis geeignet, die professionelle Ergebnisse ohne höhere Preise anstrebt. Das obere Segment soll bis 2031 mit einer CAGR von 10,10 % wachsen, was auf eine schnellere Wertschöpfung am oberen Ende des Marktes im Vergleich zum mittleren Segment hindeutet. Dieses Wachstum wird durch Spezialbehandlungen, verbessertes Erlebnisdesign und eine größere Zahlungsbereitschaft der Verbraucher für sichtbare oder dauerhafte Ergebnisse unterstützt.
Günstige Dienstleistungen bleiben relevant, insbesondere in Schwellenmärkten, wo Zugänglichkeit und routinemäßige Haarschnitte als primärer Einstiegspunkt in organisierte persönliche Pflegeausgaben dienen. Der Ausblick des Global Wellness Institute für 2025 stellt fest, dass wellnessbezogene Ausgaben zunehmend in das routinemäßige Verbraucherverhalten eingebettet werden und höherwertige Dienstleistungen begünstigen, die mit Selbstfürsorge und ergebnisorientierter Positionierung in Einklang stehen. Preisbewusste Verbraucher halten die Nachfrage nach Dienstleistungen im mittleren und günstigeren Segment aufrecht, insbesondere in Zeiten engerer Haushaltsbudgets. Das Wachstum am oberen Ende hängt davon ab, einen klaren Mehrwert zu demonstrieren, während das Massenmarktwachstum von Konsistenz, Bequemlichkeit und stabilen Preisen abhängt. Betreiber, die den Mehrwert von Behandlungen im höheren Segment klar von der grundlegenden Dienstleistungsnutzung differenzieren, sind besser positioniert, um sowohl Wiederholungsbesuche als auch diskretionäre Upgrades zu erschließen.
Geografische Analyse
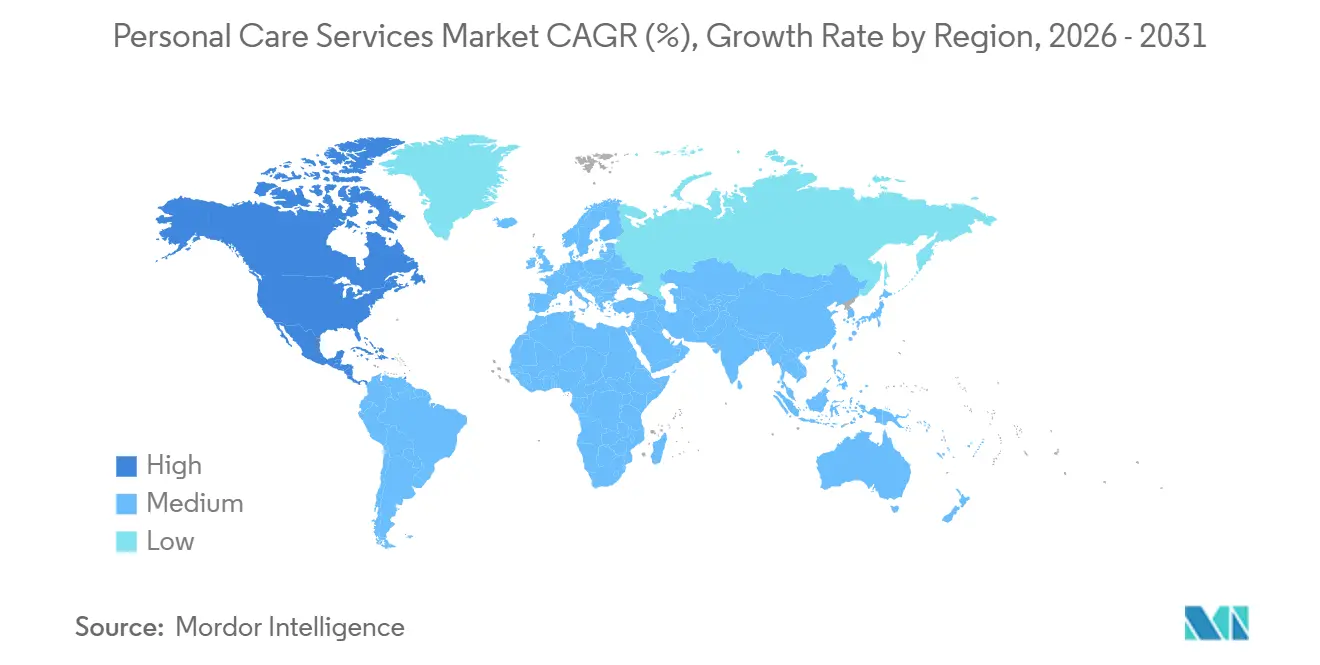
Der Asien-Pazifik-Raum hielt im Jahr 2025 35,12 % des globalen Marktes für persönliche Pflegedienstleistungen und war damit der größte regionale Beitragszahler nach Umsatz. Das Ausmaß der Region wird durch Urbanisierung, steigende verfügbare Einkommen und den Einfluss von K-Beauty- und J-Beauty-Routinen unterstützt, die die Nachfrage nach mehrstufigen, von Experten durchgeführten Dienstleistungen erhöht haben. NielsenIQ berichtete im Oktober 2025, dass der Asien-Pazifik-Raum das globale Schönheitswachstum mit 14,3 % anführte, wobei Chinas Haar- und Hautpflegekategorien stark blieben und Douyin ein Wachstum von 49 % als Beauty-Commerce-Kanal verzeichnete. Die digitale Schönheitsentdeckung verkürzt den Weg von der Produktbekanntheit zur Nachfrage nach Salonterminen. Indien bleibt ebenfalls ein wichtiger Teil des regionalen Mixes, da sich die Schönheitsnachfrage über Metropolregionen hinaus ausbreitet und die organisierte Salonexpansion in kleinere Städte unterstützt.
Nordamerika ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 10,17 % bis 2031. Das Global Wellness Institute berichtete im Jahr 2025, dass die Pro-Kopf-Wellnessausgaben in Nordamerika bei 6.029 USD jährlich lagen. Das Wachstum wird nicht nur durch erhöhten Verkehr, sondern auch durch bessere Monetarisierung durch Technologie, Mitgliedschaften und mehrschichtige Dienstleistungsangebote angetrieben.
Europa hält einen bedeutenden Anteil, unterstützt durch eine ausgereifte Salonkultur in Westeuropa. Südamerika, angeführt von Brasilien und Chile, entwickelt eine stärkere Schönheitskultur, während der Nahe Osten und Afrika mehr Investitionen in Gastgewerbe und Lifestyle-Ausgaben anziehen. In all diesen Märkten hängt der Erfolg davon ab, sich an lokale Ausgabenmuster, Dienstleistungspräferenzen und die Verfügbarkeit von Arbeitskräften anzupassen.

Wettbewerbslandschaft
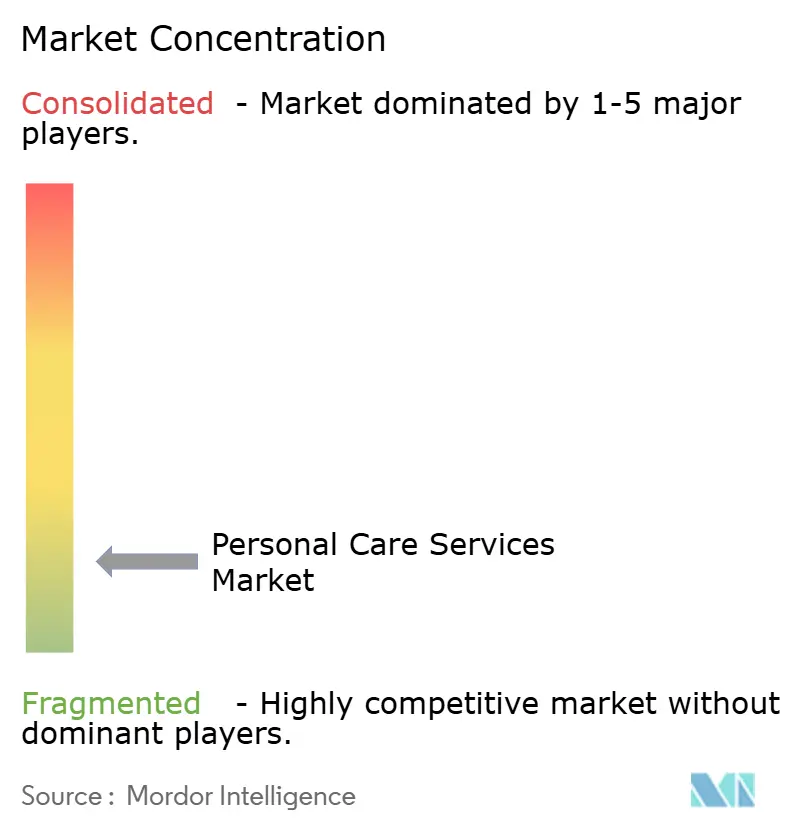
Der globale Markt für persönliche Pflegedienstleistungen bleibt stark fragmentiert, wobei führende Marken nur einen begrenzten Teil des Gesamtumsatzes ausmachen, während unabhängige Salons, lokale Dienstleister und regionale Franchise-Netzwerke viele Märkte weiterhin dominieren. Diese fragmentierte Struktur spiegelt den beziehungsorientierten Charakter der Branche wider, in der Kundentreue, Stylist-Expertise, günstige Standorte und konsistente Dienstleistungsqualität Kaufentscheidungen oft stärker beeinflussen als die Markengröße allein. Große Betreiber wie Great Clips, Regis Corporation, Sport Clips, Ulta Beauty und Supercuts haben ihre Positionen gestärkt, indem sie erkennbare Marken mit standardisierten Betriebsmodellen, digitalen Terminplattformen und diszipliniertem Franchise-Management kombinieren.
Der Wettbewerb wird zunehmend durch Technologieadoption, betriebliche Effizienz und skalierbare Geschäftsmodelle geprägt und nicht allein durch Netzwerkexpansion. Jüngste Übernahmen und Private-Equity-Investitionen zeigen das wachsende Vertrauen in franchisebasierte Plattformen für persönliche Pflegedienstleistungen, die durch Mitgliedschaften, Abonnementprogramme und standardisierte Dienstleistungserbringung wiederkehrende Einnahmen generieren. Diese Entwicklungen unterstreichen einen Branchenwandel hin zu Unternehmen, die digitale Tools, zentralisierte Abläufe und Kundenbindungsprogramme nutzen, um die Rentabilität zu verbessern und eine langfristige Expansion zu unterstützen.
Der Markt bietet auch erhebliche Chancen in den Bereichen Männerpflege, klinisch-ästhetische Dienstleistungen, hybride Schönheitskonzepte sowie mobile oder On-Demand-Dienstleistungserbringung, insbesondere in unterversorgten Vorstadt- und aufstrebenden städtischen Märkten. Führende Betreiber stärken weiterhin das Kundenerlebnis durch Dienstleistungsinnovation, digitales Engagement und selektive geografische Expansion, während unabhängige Anbieter durch personalisierte Dienstleistungen, spezialisierte Behandlungen und starke lokale Kundenbeziehungen wettbewerbsfähig bleiben. Infolgedessen hängt der Wettbewerbserfolg weniger von der Größe des Salonnetzwerks ab als vielmehr von der Fähigkeit, Dienstleistungsqualität, Mitarbeiterbindung, Technologieintegration und bequemen Kundenzugang zu kombinieren.
Marktführer in der Branche für persönliche Pflegedienstleistungen
Great Clips
Regis Corporation
Sport Clips
Ulta Beauty
Supercuts
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: General Atlantic schloss eine Privatisierung von European Wax Center zu einem Unternehmenswert von 640 Millionen USD ab, die am 10. Februar 2026 mit einem Aufschlag von 45 % auf den vorangegangenen Schlusskurs angekündigt wurde. Die Transaktion entfernte das Wachsfranchise mit über 1.000 Standorten von den öffentlichen Märkten und ersetzte bestehende Schuldverschreibungen durch 460 Millionen USD neue 6,4 % Class-A-2-Schuldverschreibungen, was die Sichtweise des privaten Kapitals auf das mitgliedschaftsbasierte Franchise für persönliche Pflegedienstleistungen als dauerhaften, hebelwirksamen Cashflow-Vermögenswert widerspiegelt.
- April 2026: Nach der Übernahme von WellBiz Brands durch die Transom Capital Group von KSL Capital unterzeichnete das Unternehmen im ersten Quartal 2026 56 Franchise-Vereinbarungen für seine Marken Drybar, Elements Massage, Amazing Lash Studio, Fitness Together und Radiant Waxing. Die Plattform betreibt über 700 Standorte in den Vereinigten Staaten, Kanada, Europa und dem Nahen Osten.
- April 2026: Beim National Huddle 2026 in Louisville kündigte Sport Clips sein Rahmenwerk für das Kundenerlebnis „Fans First” an rund 1.800 Standorten an. Die Initiative konzentriert sich auf ein personalisiertes Ladenerlebnis, Mitarbeiterinvestitionen und Partnerschaftsentwicklung und zielt auf das Männer-Haarpflegesegment inmitten des Wettbewerbs durch technologiegestützte Barbershop-Betreiber ab.
- März 2026: Ulta Beauty veröffentlichte die Ergebnisse für das vierte Quartal und das gesamte Geschäftsjahr 2025 und plant 50–60 neue Nettofilialen in den Vereinigten Staaten sowie Investitionsausgaben von 400–450 Millionen USD für das Geschäftsjahr 2026. Die Strategie „Ulta Beauty Unleashed” umfasst ein neues regionales Vertriebszentrum im Nordwesten, Automatisierung der Lieferkette und den Ausbau von Salon- und Wellnessdienstleistungen in seinem Netzwerk von über 1.500 Filialen in den Vereinigten Staaten sowie den internationalen Franchise-Eintritt in den Nahen Osten.


Berichtsumfang des globalen Marktes für persönliche Pflegedienstleistungen
| Haarpflegedienstleistungen |
| Hautpflegedienstleistungen |
| Nagelpflegedienstleistungen |
| Spa- und Wellnessdienstleistungen |
| Sonstige persönliche Pflegedienstleistungen |
| Frauen |
| Männer |
| Kinder |
| Unisex |
| Salondienstleistungen |
| Heimdienstleistungen |
| Mobile Dienstleistungen |
| Abonnement- und Mitgliedschaftsdienste |
| Premium |
| Mittleres Segment |
| Günstig |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Haarpflegedienstleistungen | |
| Hautpflegedienstleistungen | ||
| Nagelpflegedienstleistungen | ||
| Spa- und Wellnessdienstleistungen | ||
| Sonstige persönliche Pflegedienstleistungen | ||
| Nach Endnutzer | Frauen | |
| Männer | ||
| Kinder | ||
| Unisex | ||
| Nach Dienstleistungsmodell | Salondienstleistungen | |
| Heimdienstleistungen | ||
| Mobile Dienstleistungen | ||
| Abonnement- und Mitgliedschaftsdienste | ||
| Nach Preissegment | Premium | |
| Mittleres Segment | ||
| Günstig | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Wertprognose für 2031 für den globalen Markt für persönliche Pflegedienstleistungen?
Der Markt soll bis 2031 einen Wert von 714,83 Milliarden USD erreichen, ausgehend von 498,67 Milliarden USD im Jahr 2026 bei einer CAGR von 7,47 %.
Welche Dienstleistungskategorie führt beim globalen Umsatz?
Die Haarpflege führte den Markt im Jahr 2025 mit einem Umsatzanteil von 40,16 % an, unterstützt durch hohe Besuchsfrequenz und breite demografische Nachfrage.
Welche Dienstleistungskategorie wächst bis 2031 am schnellsten?
Die Nagelpflege ist der am schnellsten wachsende Dienstleistungstyp mit einer prognostizierten CAGR von 10,10 % bis 2031.
Welche Endnutzergruppe expandiert am schnellsten?
Männer sind das am schnellsten wachsende Endnutzersegment mit einer prognostizierten CAGR von 9,30 % bis 2031, obwohl Frauen nach wie vor den größten Anteil halten.
Welche Region wächst am schnellsten?
Nordamerika soll das schnellste regionale Wachstum mit einer CAGR von 10,17 % bis 2031 verzeichnen.
Seite zuletzt aktualisiert am:



