
パーソナルケアサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
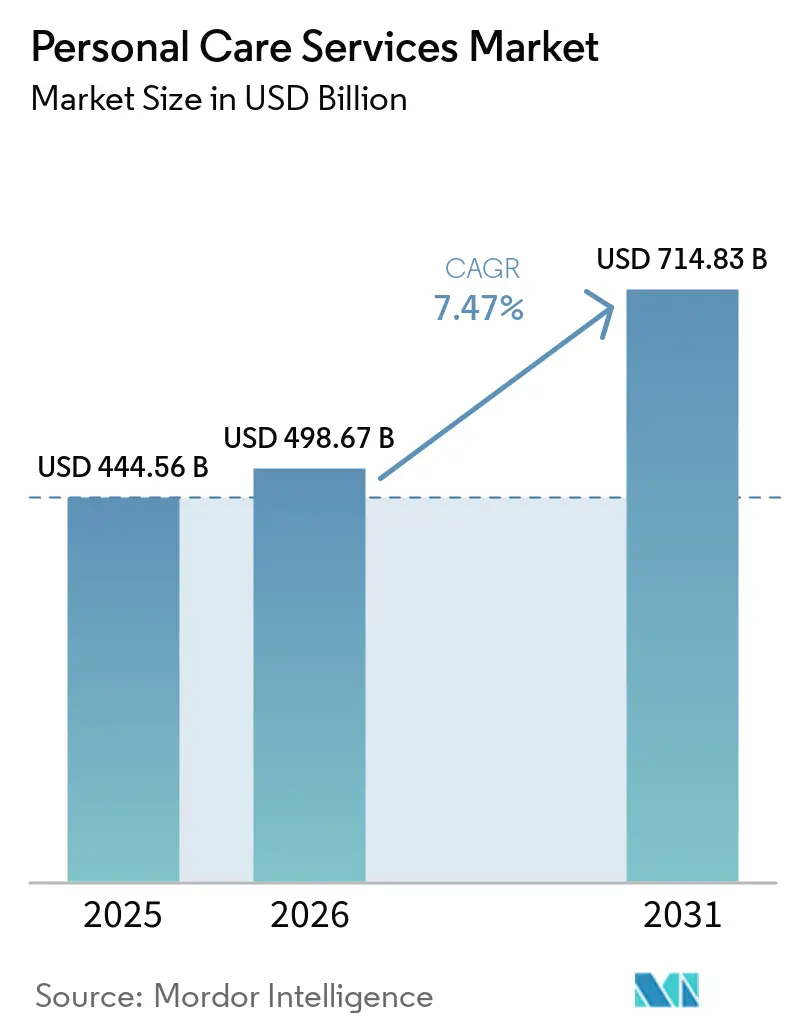
| 市場規模 (2026) | 498.67 十億米ドル |
| 市場規模 (2031) | 714.83 十億米ドル |
| 成長率 (2026 - 2031) | 7.47 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパーソナルケアサービス市場分析
グローバルパーソナルケアサービス市場は2025年に4,445.6億米ドルと評価され、2026年の4,986.7億米ドルから2031年には7,148.3億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは7.47%です。成長は、プロフェッショナルなグルーミング、ウェルネス、および外見関連サービスによって牽引されており、これらはもはや一時的な購入ではなく、定期的な家計支出として扱われるようになっています。グローバルウェルネスインスティテュートは、グローバルウェルネス経済が2023年に6.3トリリオン米ドルに達し、2029年までに9.8トリリオン米ドルに達すると予測されており、パーソナルケアおよびビューティーは2029年までに1トリリオン米ドルを超えると予想されるセグメントの一つであると報告しています[1]グローバルウェルネスインスティテュート、「グローバルウェルネス経済が過去最高の6.8トリリオン米ドルに達し、2029年までに9.8トリリオン米ドルに達すると予測」、グローバルウェルネスインスティテュート、globalwellnessinstitute.org。自宅用製品では完全に代替できない専門的な施術、定期的なメンバーシップ、プロフェッショナルサービスへの需要が引き続き市場拡大を支えています。サブスクリプション主導型モデルが市場全体よりも速いペースで拡大している一方、労働力の確保と運営コストが依然として制約要因となっており、フォーマット間での成長は不均一なままです。
主要レポートのポイント
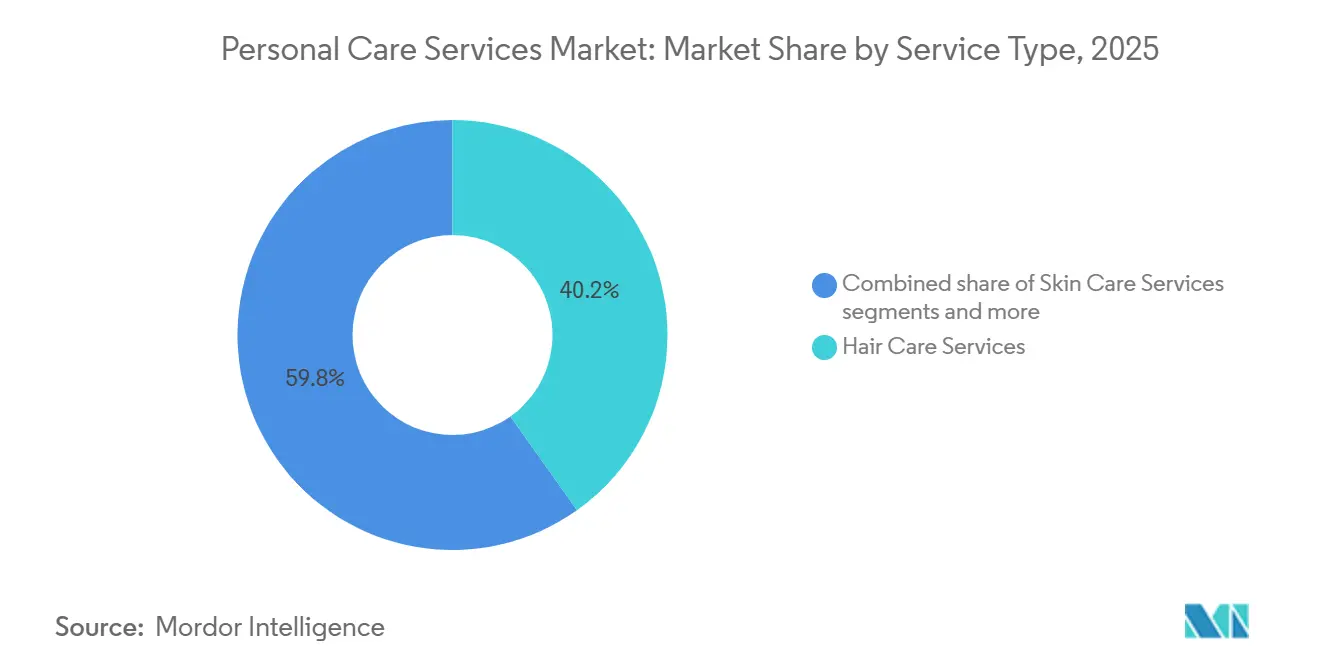
- サービスタイプ別では、ヘアケアが2025年のグローバルパーソナルケアサービス市場において40.16%のシェアを占め、ネイルケアは2031年までに最高のCAGR10.10%で成長すると予測されています。
- エンドユーザー別では、女性が2025年のグローバルパーソナルケアサービス市場において65.45%のシェアを占め、男性は2031年までに最高のCAGR9.30%で成長すると予測されています。
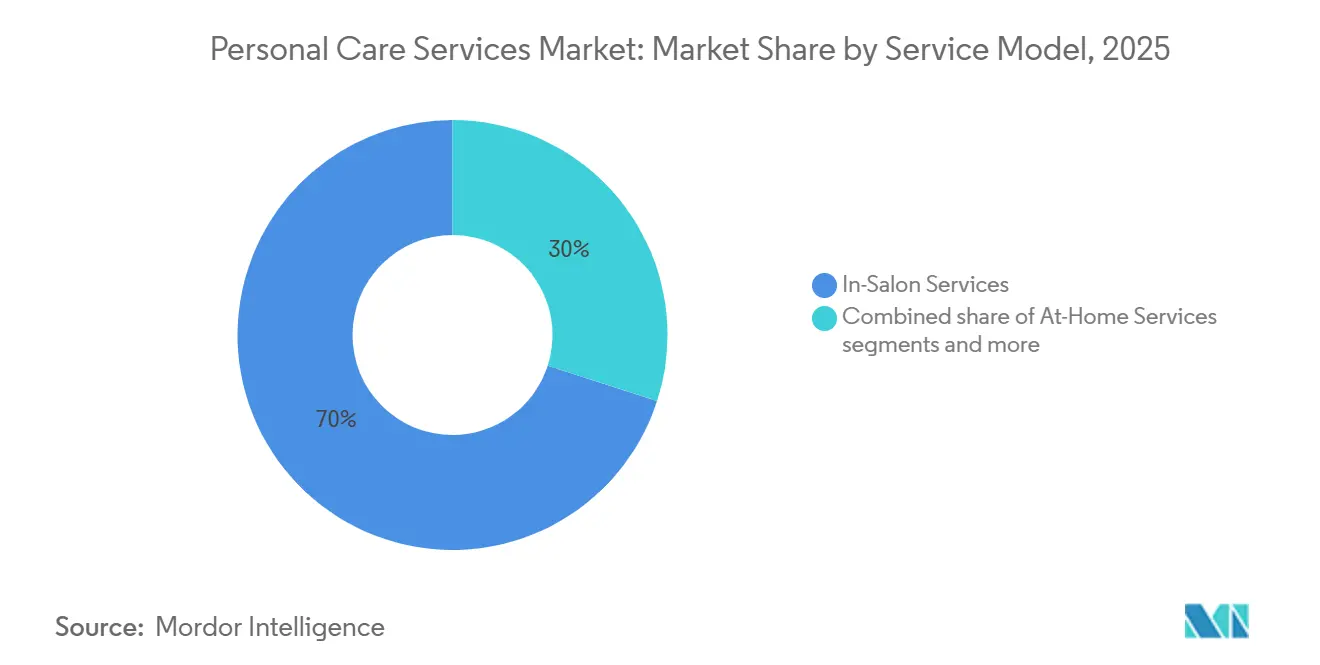
- サービスモデル別では、サロン内サービスが2026年のグローバルパーソナルケアサービス市場において70.03%のシェアを占め、サブスクリプションおよびメンバーシップサービスは2031年までに最高のCAGR12.45%で成長すると予測されています。
- 価格帯別では、ミドルレンジサービスが2025年のグローバルパーソナルケアサービス市場において45.89%のシェアを占め、プレミアム帯は2031年までに最高のCAGR10.10%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のグローバルパーソナルケアサービス市場において35.12%のシェアを占め、北米は2031年までに最高のCAGR10.17%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルパーソナルケアサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムグルーミングおよびセルフケアへの需要増加 | +2.1% | 北米、西欧、アジア太平洋都市部に集中するグローバル | 中期(2〜4年) |
| サブスクリプションおよびメンバーシップ型サロンモデルの成長 | +1.5% | 北米を中心に、西欧およびオーストラリアへの波及 | 短期(2年以内) |
| 男性グルーミングおよびスペシャリティサービス消費の増加 | +1.2% | 北米、西欧、アジア太平洋都市部で最も高い勢いを持つグローバル | 中期(2〜4年) |
| 予約、決済、ロイヤルティプログラムのデジタル化 | +0.9% | 北米およびアジア太平洋、欧州、中東・アフリカが続くグローバル | 短期(2年以内)〜中期(2〜4年) |
| フランチャイズ主導型マチユニットサービスフォーマットの拡大 | +0.8% | 北米を中心に、アジア太平洋が第二の成長ゾーン | 中期(2〜4年)〜長期(4年以上) |
| ウェルネス連動型パーソナルケア支出の増加 | +1.0% | 高所得市場で最も強い牽引力を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムグルーミングおよびセルフケア体験への需要増加
施術を一時的な贅沢ではなく結果重視のルーティンとして再定義することで、グローバルパーソナルケアサービス市場全体の平均客単価が上昇しています。グローバルウェルネスインスティテュートは、パーソナルケアおよびビューティーがウェルネスの6つのセクターの一つであると報告しており、ウェルネスおよびセルフケア習慣に沿ったサービスへの消費者支出が持続していることを示しています。このシフトにより、目に見える成果と高いリピート率をもたらすスカルプトリートメント、クリニカルフェイシャル、その他のスペシャリストフォーマットへの需要が拡大しています。ウェルネス連動型支出は、専門知識、パーソナライゼーション、測定可能な進歩を組み合わせたサービスへ支払い意欲を高めるため、重要な意味を持ちます。サービス提供を有効性とウェルネスの関連性を中心に再定義するオペレーターは、より高い価値の需要を取り込み、マージンを守るうえで有利な立場にあります。
サブスクリプションおよびメンバーシップ型サロンモデルの成長
サブスクリプションおよびメンバーシッププログラムは、不定期な来店を定期的な支出パターンに転換することで、グローバルパーソナルケアサービス市場における収益の質を向上させています。Zenoiは、サロン、ワックスセンター、メッドスパ全体で2024年のメンバーシップ販売が24%成長したと報告し、メンバーシップを追跡対象カテゴリーの大部分における成長の主要な推進力として特定しています[2]Zenoti、「ビューティーウェルネス業界統計2025、Zenoti 2025ベンチマークレポート」、Zenoti、zenoti.com。このモデルは季節的な変動を軽減し、ウォークイン客への依存を低下させ、スタッフィングと小売計画のためのより安定した基盤をオペレーターに提供します。デジタルツールがこのトレンドを強化しており、2025年にGreat ClipsはReadyNextテキストアラート機能を拡張するアップデートに続き、モバイルアプリのダウンロード数が2,500万件を超えたと発表しました。グローバルパーソナルケアサービス市場は、予約、決済、ロイヤルティ、メンバーシップが統合され、リテンションを向上させ、より予測可能な月次収益を生み出すモデルへと移行しています。
男性グルーミングおよびスペシャリティサービス消費の増加
女性が依然として支出の最大シェアを占めているにもかかわらず、男性需要はグローバルパーソナルケアサービス市場の重要な成長ドライバーとして台頭しています。このシフトは、以前は標準的な男性ルーティンの範囲外であったひげの造形、スカルプケア、フェイシャル、その他のスペシャリスト施術へのサービス需要を牽引しています。Sport Clipsは2026年4月に約1,800店舗でFans Firstクライアントエクスペリエンスコミッメントを開始し、大手オペレーターがよりパーソナライズされた体験重視の男性向けサービスフォーマットに投資していること示しました。グローバルパーソナルケアサービス市場における男性グルーミングは、狭いヘアカット主導のカテゴリーから、より強いリブッキングポテンシャルを持つ幅広い定期サービスの機会へと移行しています。
予約、決済、ロイヤルティプログラムのデジタル化
デジタルシステムは、予約フローを改善し、アイドルチェア時間を削減し、リピート顧客エンゲージメントをサポートするため、パーソナルケアサービス市場における基本的な運営要件となっています。Great Clipsは2025年に、アプリのアップグレードによりダウンロード数が2,500万件を超えたと報告し、デジタルチェックインが利便性機能ではなく顧客リテンションの一部となったことを示しました。このシフトはまた、ロイヤルティプログラム、自動リマインダー、顧客履歴のより良い活用をサポートし、サロンがオファーとリブッキングプロンプトをカスタマイズできるようにします。フランチャイズ主導型マルチユニットフォーマットの拡大により、大手オペレーターはより広い店舗ネットワーク全体でテクノロジー、トレーニング、プロモーションを標準化できるようになっています。大規模オペレーターは、データ、ブランドの一貫性、集中管理システムを活用して、組織化されたサロンフォーマットがまだ拡大している密集した都市市場や地方都市でより速く成長することができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 労働力不足と高い離職率 | -1.2% | 北米と西欧で最も強い圧力を受けるグローバル | 短期(2年以内)〜中期(2〜4年) |
| 裁量的支出サイクルへの感応度 | -0.9% | 低所得消費者セグメントでより強いエクスポージャーを持つグローバル | 短期(2年以内) |
| 主要立地における賃料および占有コストの圧力 | -0.7% | 北米都市部、西欧、アジア太平洋ティア1都市 | 中期(2〜4年) |
| フランチャイズネットワーク全体でのサービス標準化の課題 | -0.5% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
労働力不足と高い離職率
労働力の確保は、サービス収益が直接訓練されたスタッフ、稼働率、顧客継続性に依存するため、グローバルパーソナルケアサービス市場における最も明確な制約の一つであり続けています。Vagaroは2025年に、パーソナルケア業界全体のサービス専門家の90%が中程度から高度のストレスを経験し、40%がワークライフバランスの課題を挙げ、78%が上昇するサプライコストを重大な財務的負担として指摘したと報告しました。Vagaroの2025年4月のレポートによると、米国労働統計局は理容師、ヘアスタイリスト、美容師の雇用が2033年までに7%成長すると予測しており、短期的な採用ギャップではなく訓練された専門家への持続的な需要を反映しています[3]Vagaro、「Vagaro Vantageレポートが理容・美容業界の雇用がほとんどの業界よりも速く成長すると予測される理由を探る」、BusinessWire、businesswire.com。高い離職率は、採用コストだけでなく、顧客がサロンブランドではなく個々のスタイリストについていくため、顧客の流出によっても市場を弱体化させます。この圧力は、トレーニングの質、運営規律、スタッフリテンションが拡ペースに追いつかない場合、急速なネットワーク拡大が不均一なサービス基準を露呈させる可能性があるフランチャイズシステムでより顕著です。
裁量的支出サイクルへの感応度
消費者支出の圧力は、家計がより慎重になることでサービス利用頻度が低下する可能性があるため、グローバルパーソナルケアサービス市場における現実の制約です。このリスクは、コアなグルーミング予約を維持しながらも、施術を延期したり、サービスのバンドルを減らしたり、ダウングレードする可能性がある高級品やアドオンカテゴリーで最も顕著です。賃料および占有コストも、特に独立系オペレーターやより大きな店舗面積に依存するフォーマットにとって、主要都市立地のユニットエコノミクスを圧迫しています。これらのコスト圧力は拡大の柔軟性を制限し、新規出店の損益分岐点を引き上げます。メンバーシップ、より厳格なスケジューリング、チェアあたりの生産性向上に依存するオペレーターは、需要の変動と固定費インフレを管理するうえでより有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ヘアケアが収益を牽引し、ネイルケアが成長アジェンダを主導
ヘアケアは2025年のグローバルパーソナルケアサービス市場収益の40.16%を占め、最大のサービスカテゴリーとなっています。この地位は、幅広い年齢層と所得水準にわたるヘアカット、カラー、トリートメントサービスの必須かつ高頻度な性質を反映しています。ネイルケアは2031年までに10.10%のCAGRで成長すると予測されており、訓練された技術者から受けることを好む消費者のネイルアート、ジェルエクステンション、関連フォーマットへの関心の高まりに支えられ、市場で最も成長の速いサービスタイプとなっています。
スキンケアはヘアケアよりも収益が少ないものの、より多くのサロンがクリニカルフェイシャル、ダーマプレーニング、LEDベースの施術を導入するにつれて、戦略的に重要性を増しています。スパおよびウェルネスサービスは、ビューティーサービスをより広いセルフケアルーティンと結びつけ、より高い平均取引額をサポートすることで、有意義な貢献をしています。グローバルウェルネスインスティテュートの2025年アップデートは、より広いウェルネス経済が引き続き拡大しており、パーソナルケアおよびビューティーにより強い長期的な支出基盤を提供していることを指摘しました。市場オペレーターにとって、ヘアケアは安定した稼働率の基盤を提供し、ネイルおよびスキンサービスはより強い成長ポテンシャルと明確なサービス差別化を提供しており、サービス提供全体の投資判断を形成しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:女性が数量をリード、男性が増分機会を牽引
女性は2025年のグローバルパーソナルケアサービス市場シェアの65.45%を占め、最大のエンドユーザーセグメントとなっていま。この地位は、消費されるサービスの幅広さと、ヘア、スキン、ネイル、関連カテゴリー全体での高い平均来店頻度の両方を反映しています。男性は2031年までに9.30%のCAGRで成長すると予測されており、市場で最も成長の速いエンドユーザーグループとなっています。このシフトは、男性の支出が定期的なヘアカットを超えて、来店あたりの価値が高いスペシャリストサービスへと移行していることを示しています。子供およびユニセックスフォーマットは、定期的なファミリートラフィックに貢献し、インクルーシブなビューティー規範が浸透している市場にサービスを提供する補完的なカテゴリーとして引き続き関連性を持っています。
グルーミングルーティンがより幅広く専門化するにつれて、男性需要は拡大しています。Sport Clipsの2026年のFans Firstサービスコミットメントの展開は、組織化されたオペレーターが男性リピート顧客を維持するために店舗体験、パーソナライゼーション、ブランドポジショニングをどのように適応させているかを示しています。男性はヘアカット主導のチャネルを通じて参入していますが、スカルプケア、ひげサービス、フェイシャル、メンテナンス志向のトリートメントプランへと移行しています。一度獲得されると、これらの顧客は特に明確なサービスルーティンと親しみやすい環境を中心に構築されたフランチャイズシステムにおいて、リブッキングとアタッチメント率を強化することができます。
サービスモデル別:サロン内優位性がサブスクリプションの構造的破壊を覆い隠す
サロン内サービスは2026年のグローバルパーソナルケアサービス市場の70.03%を占め、プロフェッショナルなチェア内デリバリーがコアサービスモデルであり続けることを確認しています。この優位性は、物理的な実施、目に見える衛生基準、直接的なコンサルテーションを必要とする施術の触覚的、体験的、信頼ベースの性質を反映しています。サブスクリプションおよびメンバーシップサービスは2031年までに12.45%のCAGRで拡大すると予測されており、市場で最も成長の速いモデルとなっています。自宅およびモバイルサービスは成長していますが、従来のサロンの完全な代替としてではなく、補完的な存在として機能しています。物理的なサービスデリバリーが中心的な位置を維持しながら、市場経済は定期的かつデジタル管理された顧客関係へとシフトしています。
メンバーシップ主導型フォーマットは、リピート需要の可視性を向上させ、収益の変動性を低減することで重要性を増しています。Zenoiは、サロン、ワックスセンター、メッドスパ全体で2024年のメンバーシップ販売が24%成長したと報告し、定期プログラムが実践的な成長レバーとして重要性を増していることを強調しています。Great Clipsは2025年にアプリ使用量が2,500万ダウンロードを超えたと記録し、予約およびロイヤルティシステムが運営規模の一部となっていることを示しています。これらのツールはサロンがより速くリブッキングし、予約の見逃しを減らし、より少ない手作業で顧客とのコミュニケーションをパーソナライズするのに役立ちます。強力な物理的サービス実施とテクノロジー対応のメンバーシップおよび顧客履歴管理を組み合わせるオペレーターは、時間の経過とともに構造的な優位性を持つ可能性が高いです。
注記: 全個セグメントのセグメントシェアはレポート購入時に入手可能
価格帯別:ミドルレンジが中心を維持し、プレミアムが付加価値を獲得
ミドルレンジサービスは2025年の収益の45.89%を占め、グローバルパーソナルケアサービス市場での優位性を維持しています。この帯域は手頃な価格とサービス品質のバランスを取り、より高い価格設定なしにプロフェッショナルな成果を求める幅広い顧客基盤に適しています。上位帯域は2031年までに10.10%のCAGRで成長すると予測されており、ミドルレンジと比較して市場の上位端でより速い付加価値の増加を示しています。この成長は、スペシャリスト施術、改善された体験設計、目に見えるまたは持続的な結果への消費者の支払い意欲の高まりによって支えられています。
エコノミーサービスは、特に組織化されたパーソナルケア支出への主要な入口としてアクセシビリティと定期的なヘアカットが機能する新興市場において引き続き関連性を持っています。グローバルウェルネスインスティテュートの2025年見通しは、ウェルネス連動型支出がルーティンな消費者行動にますます組み込まれており、セルフケアおよび成果重視のポジショニングに沿った上位帯域サービスを優遇していることを指摘しています。価値志向の消費者は、特に家計予算が逼迫している時期に、ミドルレンジおよびエコノミー帯域への需要を維持し続けています。上位端での成長は明確な価値の実証に依存し、マスマーケットの成長は一貫性、利便性、安定した価格設定に依存しています。上位帯域の施術価値を基本的なサービスユーティリティから明確に差別化するオペレーターは、リピート来店と裁量的なアップグレードの両方を獲得するうえでより有利な立場にあります。
地域分析
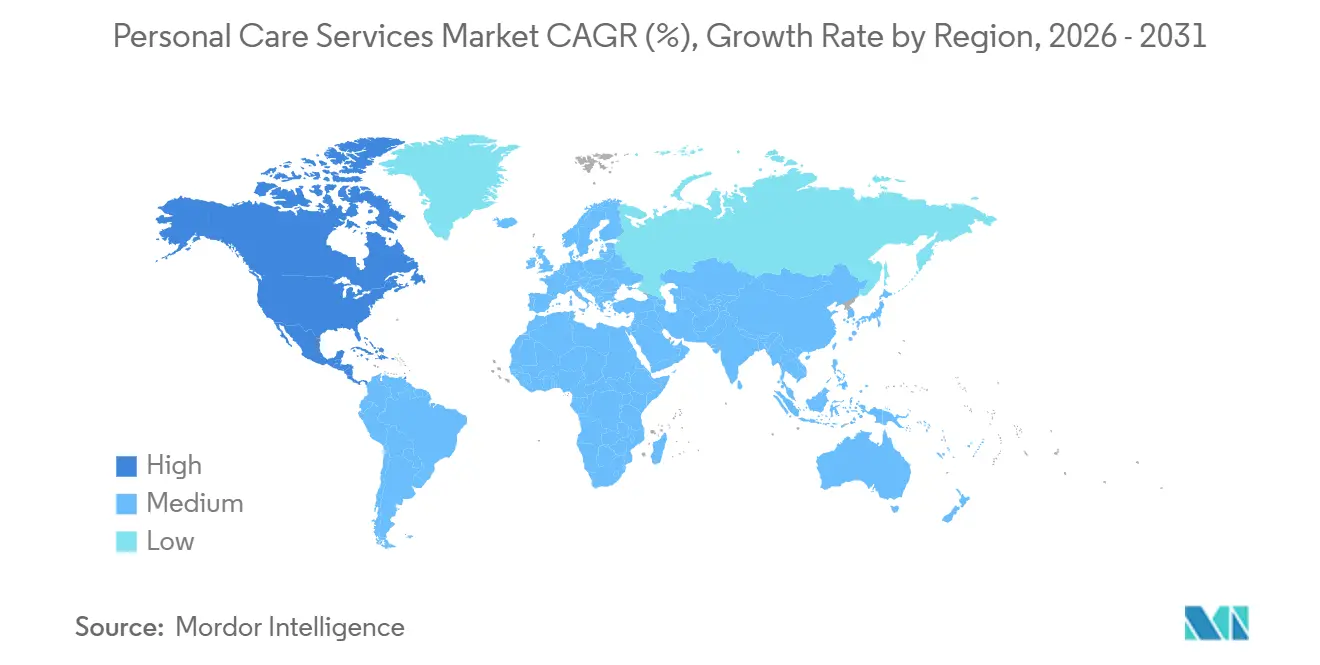
アジア太平洋は2025年のグローバルパーソナルケアサービス市場の35.12%を占め、収益による最大の地域貢献者となっています。この地域の規模は、都市化、可処分所得の増加、Kビューティーおよびジェイビューティールーティンの影響によって支えられており、これらはマルチステップの専門家施術サービスへの需要を高めています。NielsenIQは2025年10月に、アジア太平洋がグローバルビューティー成長を14.3%でリードし、中国のヘアおよびスキンケアカテゴリーが引き続き堅調で、Douyinがビューティーコマースチャネルとして49%成長したと報告しました。デジタルビューティーディスカバリーは、製品認知からサロン予約需要までの経路を短縮しています。インドも、ビューティー需要が大都市圏を超えて広がり、組織化されたサロンの中小都市への拡大を支えているため、地域ミックスの重要な部分であり続けています。
北米は最も成長の速い地域であり、2031年までに10.17%のCAGRが予測されています。グローバルウェルネスインスティテュートは2025年に、北米の一人当たりウェルネス支出が年間6,029米ドルであったと報告しました。成長は、トラフィックの増加だけでなく、テクノロジー、メンバーシップ、階層化されたサービス提供を通じたより良い益化によっても牽引されています。
欧州は、西欧全体の成熟したサロン文化に支えられ、重要なシェアを保持しています。南米はブラジルとチリが主導し、より強いビューティー文化を発展させており、中東・アフリカはホスピタリティおよびライフスタイル支出へのより多くの投資を引き付けています。これらの市場全体で、成功は地域の支出パターン、サービス嗜好、労働力の確保に合わせることに依存しています。

競合環境
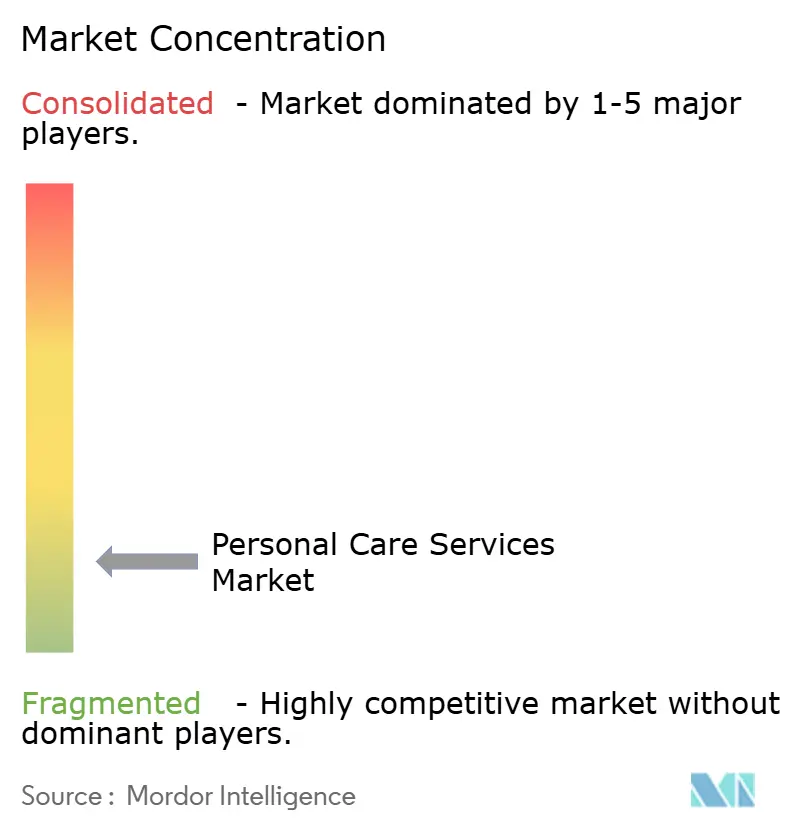
グローバルパーソナルケアサービス市場は依然として高度に分散しており、主要ブランドが全体収益に占める割合は限られており、独立系サロン、地域サービスプロバイダー、地域フランチャイズネットワークが多くの市場を引き続き支配しています。この分散した構造は、顧客ロイヤルティ、スタイリストの専門知識、便利な立地、一貫したサービス品質がブランドの規模だけよりも購買決定に影響を与えることが多い、業界の関係性重視の性質を反映しています。Great Clips、Regis Corporation、Sport Clips、Ulta Beauty、Supercuts などの主要オペレーターは、認知度の高いブランドと標準化された運営モデル、デジタル予約プラットフォーム、規律あるフランチャイズ管理を組み合わせることで地位を強化しています。
競争は、ネットワーク拡大だけでなく、テクノロジーの採用、運営効率、スケーラブルなビジネスモデルによってますます形成されています。最近の買収とプライベートエクイティ投資は、メンバーシップ、サブスクリプションプログラム、標準化されたサービスデリバリーを通じて定期収益を生み出すフランチャイズベースのパーソナルケアプラットフォームへの信頼の高まりを示しています。これらの動向は、デジタルツール、集中管理された運営、顧客リテンションプログラムを活用して収益性を向上させ、長期的な拡大を支援するビジネスへの業界シフトを浮き彫りにしています。
市場はまた、特に未開拓の郊外および新興都市市場において、男性グルーミング、クリニカル・エステティックサービス、ハイブリッドビューティーコンセプト、モバイルまたはオンデマンドサービスデリバリーにわたる重要な機会を提供しています。主要オペレーターはサービスイノベーション、デジタルエンゲージメント、選択的な地理的拡大を通じて顧客体験を強化し続けており、独立系プロバイダーはパーソナライズされたサービス、専門的な施術、強力な地域顧客関係を提供することで競争力を維持しています。その結果、競争上の成功はサロンネットワークの規模よりも、サービス品質、人材リテンション、テクノロジー統合、便利な顧客アクセスを組み合わせる能力に依存しています。
パーソナルケアサービス業界リーダー
Great Clips
Regis Corporation
Sport Clips
Ulta Beauty
Supercuts
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:General Atlanticは、2026年2月10日に発表された企業価値6.4億米ドルでのEuropean Wax Centerの非公開化を完了しました。これは直前の終値に対して45%のプレミアムでした。この取引により、1,000店舗以上のワックスフランチャイズが公開市場から撤退し、既存のノートが6.4%の新しいクラスA-2ノート4.6億米ドルに置き換えられ、メンバーシップベースのパーソナルケアフランチャイズを耐久性のある活用可能なキャッシュフロー資産と見なすプライベートキャピタルの見方を反映しています。
- 2026年4月:KSL CapitaからのWellBiz BrandsのTransom Capital Groupによる買収に続き、同社はDrybar、Elements Massage、Amazing Lash Studio、Fitness Together、Radiant Waxingブランド全体で2026年第1四半期に56件のフランチャイズ契約を締結しました。このプラットフォームは米国、カナダ、欧州、中東全体で700店舗以上を運営しています。
- 2026年4月:ルイビルでの2026年ナショナルハドルにおいて、Sport Clipsは約1,800店舗にわたる「Fans First」クライアントエクスペリエンスフレームワークを発表しました。このイニシアチブは、テクノロジー対応の理容店オペレーターとの競争の中で、男性ヘアケアセグメントをターゲットに、パーソナライズされた店内体験、アソシエイトへの投資、パートナーシップ開発に焦点を当てています。
- 2026年3月:Ulta Beautyは2025年度第4四半期および通期の業績を報告し、2026年度に50〜60店舗の純新規米国店舗と4億〜4.5億米ドルの設備投資を計画しています。「Ulta Beauty Unleashed」戦略には、北西部の新しい地域流通センター、サプライチェーンの自動化、1,500店舗以上の米国店舗ネットワーク全体でのサロンおよびウェルネスサービスの拡大、および中東への国際フランチャイズ参入が含まれています。


グローバルパーソナルケアサービス市場レポートの範囲
| ヘアケアサービス |
| スキンケアサービス |
| ネイルケアサービス |
| スパおよびウェルネスサービス |
| その他のパーソナルケアサービス |
| 女性 |
| 男性 |
| 子供 |
| ユニセックス |
| サロン内サービス |
| 自宅サービス |
| モバイルサービス |
| サブスクリプション/メンバーシップサービス |
| プレミアム |
| ミドルレンジ |
| エコノミー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| サービスタイプ別 | ヘアケアサービス | |
| スキンケアサービス | ||
| ネイルケアサービス | ||
| スパおよびウェルネスサービス | ||
| その他のパーソナルケアサービス | ||
| エンドユーザー別 | 女性 | |
| 男性 | ||
| 子供 | ||
| ユニセックス | ||
| サービスモデル別 | サロン内サービス | |
| 自宅サービス | ||
| モバイルサービス | ||
| サブスクリプション/メンバーシップサービス | ||
| 価格帯別 | プレミアム | |
| ミドルレンジ | ||
| エコノミー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
グローバルパーソナルケアサービス市場の2031年の価値予測は?
市場は2026年の4,986.7億米ドルから7.47%のCAGRで成長し、2031年までに7,148.3億米ドルに達すると予測されています。
グローバル収益をリードするサービスカテゴリーはどれですか?
ヘアケアは2025年に40.16%の収益シェアで市場をリードし、高い来店頻度と幅広い人口統計的需要に支えられています。
2031年まで最も速く成長するサービスカテゴリーはどれですか?
ネイルケアは最も成長の速いサービスタイプであり、2031年までに10.10%のCAGRが予測されています。
最も速く拡大しているエンドユーザーグループはどれですか?
男性は最も成長の速いエンドユーザーセグメントであり、女性が依然として最大のシェアを保持しているにもかかわらず、2031年までに9.30%のCAGRが予測されています。
最も速く成長している地域はどこですか?
北米は2031年までに10.17%のCAGRで最も速い地域成長を記録すると予想されています。
最終更新日:



