
Tamaño y Participación del Mercado de Retiros Corporativos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 25.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 36.72 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Retiros Corporativos por Mordor Intelligence
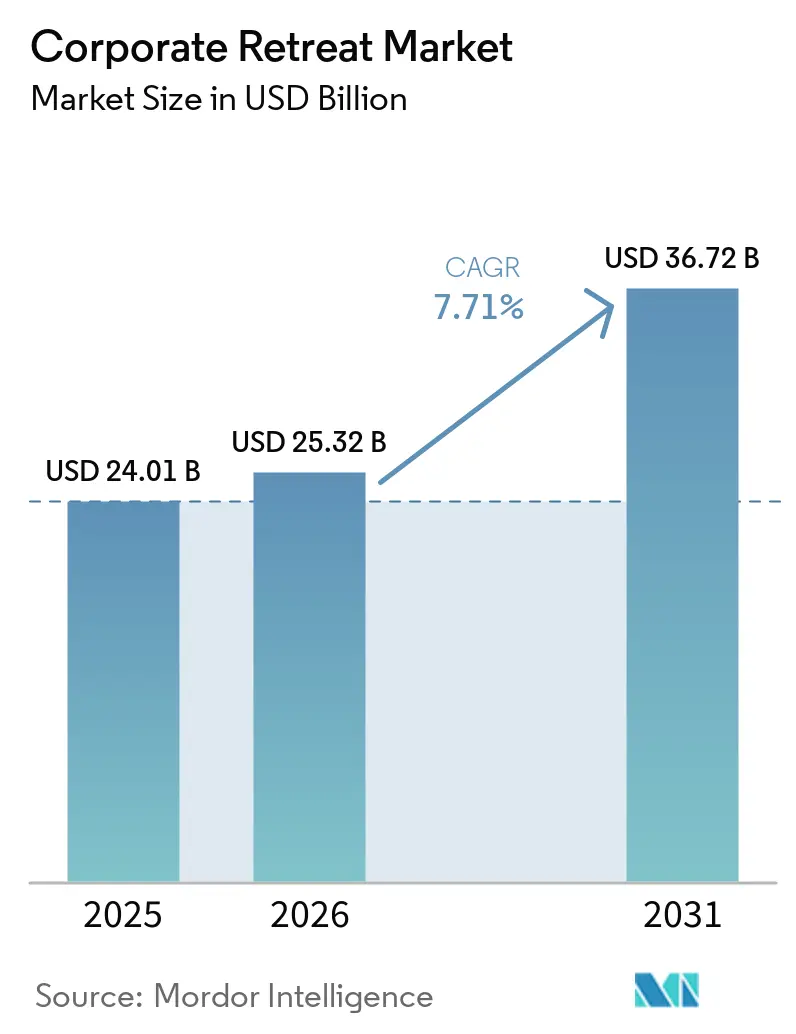
El Mercado Global de Retiros Corporativos fue valorado en 24,01 mil millones de USD en 2025 y se estima que crecerá desde 25,32 mil millones de USD en 2026 hasta alcanzar los 36,72 mil millones de USD en 2031, a una CAGR del 7,71% durante el período de pronóstico (2026–2031). El crecimiento está impulsado por empresas que consideran cada vez más los eventos fuera de la oficina como inversiones estratégicas en personas y rendimiento. Las organizaciones con mayor desempeño promediaron 2,8 eventos fuera de la oficina anuales, en comparación con 2,4 para sus pares de menor rendimiento, lo que refleja un gasto formalizado en retiros. La gestión del agotamiento laboral está ampliando la base de gasto, con presupuestos de bienestar cada vez más vinculados a la planificación de retiros. Datos oficiales indicaron que el 76% de los empleadores planea aumentar las inversiones en salud mental en 2026. Los avances en tecnología de planificación están redefiniendo la competencia, ya que los proveedores que ofrecen soluciones integradas para la búsqueda de sedes, viajes, gestión de asistentes e informes simplifican la ejecución y mejoran las tasas de renovación. A pesar de las presiones de costos, el mercado se beneficia de vínculos más sólidos con la retención de empleados, la cultura organizacional, la colaboración y la alineación ejecutiva en comparación con años anteriores[1].
Conclusiones Clave del Informe
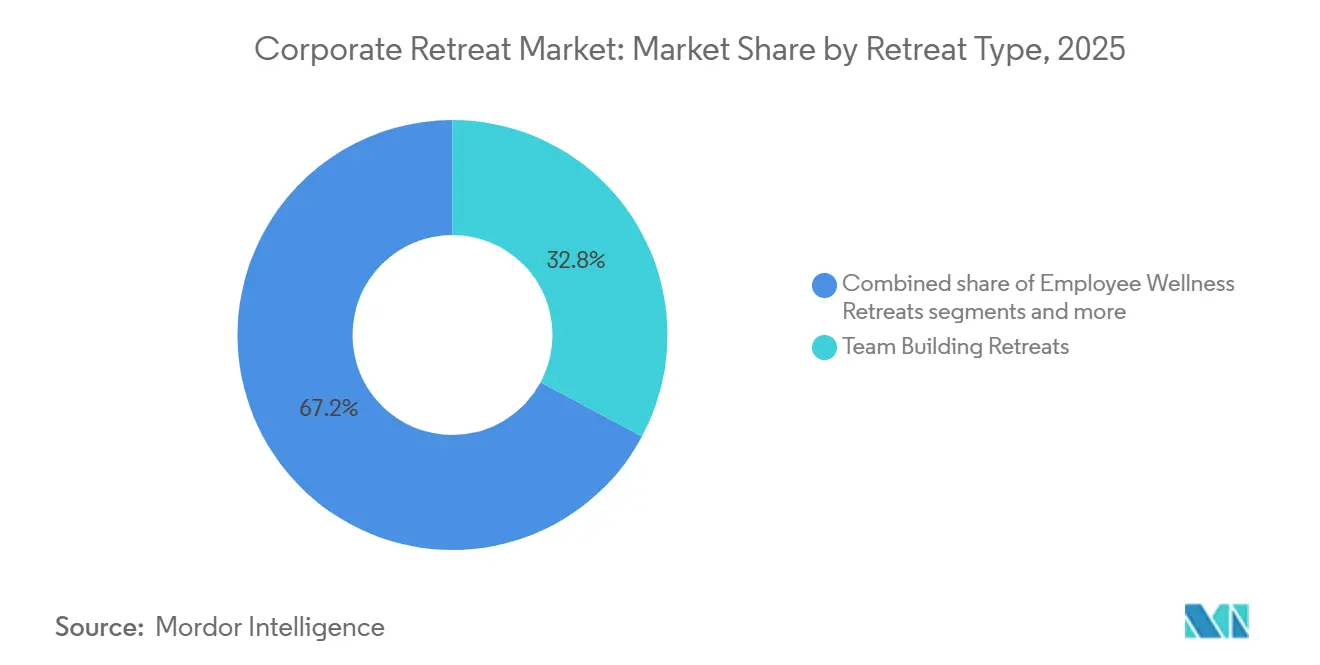
- Por tipo de retiro, los Retiros de Formación de Equipos representaron el 32,82% de la participación del Mercado Global de Retiros Corporativos en 2025, mientras que se proyecta que los Retiros de Bienestar para Empleados crezcan a la CAGR más alta del 8,93% hasta 2031.
- Por tamaño de empresa, las Grandes Empresas representaron el 48,53% de la participación del Mercado Global de Retiros Corporativos en 2025, mientras que se proyecta que las Empresas Medianas crezcan a la CAGR más alta del 8,34% hasta 2031.
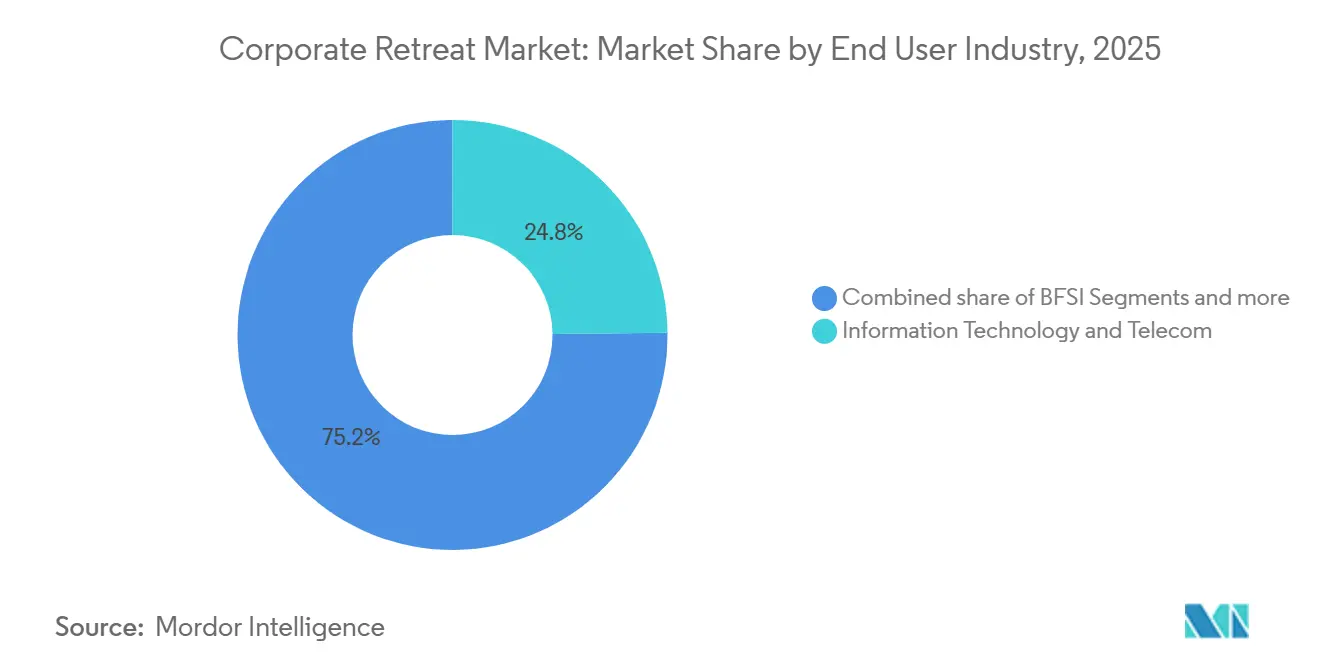
- Por industria del usuario final, Tecnología de la Información y Telecomunicaciones representó el 24,84% del Mercado Global de Retiros Corporativos en 2025, mientras que se proyecta que Salud y Ciencias de la Vida crezcan a la CAGR más alta del 8,58% hasta 2031.
- Por canal de reserva, la Reserva Directa representó el 36,61% de la participación del Mercado Global de Retiros Corporativos en 2025, mientras que se proyecta que la Gestión de Eventos y los Organizadores de Retiros crezcan a la CAGR más alta del 9,12% hasta 2031.
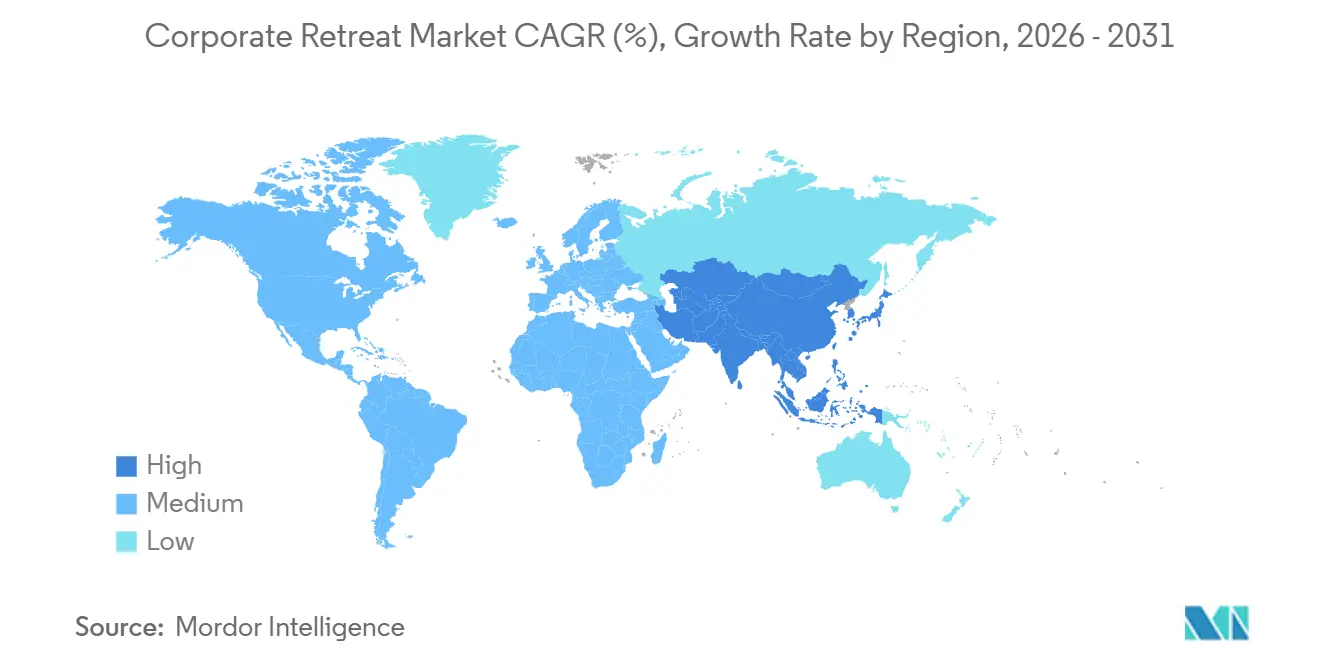
- Por geografía, América del Norte representó el 34,76% de la participación del Mercado Global de Retiros Corporativos en 2025, mientras que se proyecta que Asia-Pacífico crezca a la CAGR más alta del 8,64% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Retiros Corporativos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de programas de alineación de liderazgo fuera de la oficina y reinicio cultural | +1.8% | Global, con la mayor actividad en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Expansión del trabajo híbrido, mayor valor de la colaboración presencial | +1.5% | Global, con la mayor adopción en América del Norte, el Reino Unido, Australia y los centros tecnológicos de India | Corto plazo (≤ 2 años) |
| Presupuestos de bienestar corporativo y reducción del agotamiento laboral que respaldan el gasto en retiros | +1.4% | Global, con mayor actividad en mercados de alto agotamiento laboral, incluidos Estados Unidos, Japón, Corea del Sur y Alemania | Corto plazo (≤ 2 años) |
| Mayor uso de retiros para eventos estratégicos fuera de la oficina, lanzamientos de ventas y sprints de innovación | +1.2% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente preferencia por sedes experienciales premium y formatos de formación de equipos personalizados | +0.9% | América del Norte, Europa y destinos de lujo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de la planificación de eventos con conciencia ESG y búsqueda de retiros de bajo carbono | +0.5% | Europa central, con expansión hacia Estados Unidos y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de programas de alineación de liderazgo fuera de la oficina y reinicio cultural
El Mercado Global de Retiros Corporativos está creciendo a medida que las organizaciones se enfocan en alinear el liderazgo, especialmente en aquellas con equipos distribuidos y operaciones extensas. Las encuestas indican que los eventos fuera de la oficina mejoran las conexiones organizacionales, desplazando su propósito de recompensas para equipos hacia el fomento de la cohesión interna. Los diseños de agenda ahora asignan más tiempo a la programación social y actividades de formación de equipos en comparación con las tareas relacionadas con el trabajo, lo que refleja un enfoque deliberado hacia la construcción de cultura. Los cambios en la demografía de la fuerza laboral, con las generaciones más jóvenes formando una parte significativa de la fuerza laboral global, subrayan la importancia de las experiencias presenciales que fomentan la comunicación y el sentido de pertenencia[2]. Estas tendencias están impulsando la demanda de programas estructurados fuera de la oficina, sesiones en grupos pequeños y calendarios de eventos recurrentes que se alinean con los procesos de planificación organizacional.
Expansión del trabajo híbrido, mayor valor de la colaboración presencial
El trabajo híbrido ha reducido la frecuencia de las reuniones físicas, aumentando la importancia de las interacciones presenciales bien organizadas en el Mercado Global de Retiros Corporativos. La investigación indica un aumento en el número de eventos fuera de la oficina anuales, junto con una disminución en el número de empresas que no realizan ninguno. Los hallazgos también muestran que casi la mitad de los asistentes a eventos fuera de la oficina viajan en clase ejecutiva o superior, y las empresas de alto rendimiento adoptan el turismo de negocios y ocio para mejorar el valor de estos eventos. Además, una parte significativa de los programas de viajes corporativos ahora incluye políticas definidas de turismo de negocios y ocio, con la mejora de la satisfacción de los empleados como factor clave[3]. Para el Mercado Global de Retiros Corporativos, esto refleja un enfoque creciente en evaluar los destinos no solo por la logística de reuniones, sino también por la conveniencia de viaje, la retención de empleados y el atractivo general.
Presupuestos de bienestar corporativo y reducción del agotamiento laboral que respaldan el gasto en retiros
El Mercado Global de Retiros Corporativos está respaldado por la creciente alineación entre los presupuestos de bienestar de la fuerza laboral y el gasto en retiros. Los informes indican que un porcentaje significativo de los empleados de Estados Unidos experimentó agotamiento laboral, lo que generó costos sustanciales de productividad y rotación por empleado afectado. En respuesta, muchos empleadores están aumentando las inversiones en salud mental y esperan que el gasto general en beneficios aumente, creando oportunidades para que los formatos de retiro orientados al bienestar reciban financiamiento de los departamentos de recursos humanos y beneficios. La investigación muestra que los empleados en empresas de alto rendimiento participan en actividades de bienestar durante los eventos fuera de la oficina a una tasa más alta en comparación con los de organizaciones de bajo rendimiento, destacando el valor del contenido de bienestar estructurado. Esta tendencia respalda los programas de retiro que se enfocan en la gestión del estrés, la recuperación guiada, la facilitación del bienestar y el seguimiento medible, en lugar de ofrecer únicamente actividades de ocio.
Mayor uso de retiros para eventos estratégicos fuera de la oficina, lanzamientos de ventas y sprints de innovación
El Mercado Global de Retiros Corporativos está creciendo a medida que las empresas se orientan hacia formatos de retiro centrados en la toma de decisiones en lugar de eventos generales de mejora de la moral. Las empresas de alto rendimiento asignan más tiempo fuera de la oficina a reuniones operativas que las organizaciones de bajo rendimiento, lo que sugiere que los programas efectivos son más estructurados y orientados a objetivos. Las organizaciones líderes evalúan cada vez más los resultados de los eventos fuera de la oficina mediante encuestas de compromiso, métricas de productividad y análisis de redes de colaboración, proporcionando a los equipos financieros una base más clara para las decisiones de renovación. Los retiros de estrategia, los lanzamientos de ventas y las sesiones de innovación tienen más probabilidades de preservarse durante las revisiones presupuestarias cuando están vinculados a hitos de ejecución en lugar de objetivos culturales generales. Esta tendencia está impulsando la demanda de facilitadores, agendas bien definidas, materiales de lectura previa y seguimiento posterior al evento, en lugar de centrarse únicamente en la coordinación de sedes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo total del viaje en alojamiento premium, transporte y honorarios de facilitadores | -1.8% | Global; agudo en América del Norte y Europa Occidental, donde los precios de sedes de ultra lujo aumentaron entre un 15% y un 25% desde 2022 | Corto plazo (≤ 2 años) |
| Políticas de viajes corporativos volátiles y ciclos de aprobación presupuestaria | -1.3% | Global; más pronunciado en grandes empresas y organizaciones vinculadas al gobierno | Mediano plazo (2–4 años) |
| Escasez estacional de sedes en destinos de alta demanda que limita la disponibilidad | -0.8% | Global; más agudo en América del Norte y el Reino Unido, donde la reunión en múltiples ciudades aumenta los costos de viaje por persona | Corto plazo (≤ 2 años) |
| El retorno sobre la inversión medible sigue siendo difícil para muchos programas de retiro | -0.6% | Global, particularmente restrictivo en entornos de disciplina de costos en grandes empresas europeas y norteamericanas | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo total del viaje en alojamiento premium, transporte y honorarios de facilitadores
La inflación de costos sigue siendo un desafío significativo para el Mercado Global de Retiros Corporativos, ya que los gastos de retiro incluyen viajes, alojamiento, alimentación, facilitación y actividades. Los informes indican que los precios de reuniones y eventos han aumentado sustancialmente en comparación con los niveles previos a la pandemia, con presupuestos que a menudo quedan rezagados respecto a los costos de los proveedores. Las tarifas de sedes en Estados Unidos también han aumentado, con un mayor crecimiento esperado, lo que añade presión sobre los programas de destino. Además, muchos asistentes de la Generación Z y Millennials reportan impactos financieros derivados de la participación en eventos fuera de la oficina, lo que genera preocupaciones para los empleadores sobre equidad y reembolso. Estas presiones de costos están impulsando tendencias como duraciones de programa más cortas, selecciones de sedes regionales, listas de asistentes más pequeñas y mayores esfuerzos de negociación por parte de compradores con sistemas centralizados de gestión de viajes o reuniones.
Políticas de viajes corporativos volátiles y ciclos de aprobación presupuestaria
El Mercado Global de Retiros Corporativos enfrenta desafíos debido a los ciclos de aprobación, ya que los presupuestos de retiro requieren alineación entre los equipos de recursos humanos, finanzas, adquisiciones y viajes. La confianza de los planificadores se vio afectada por un prolongado cierre del gobierno y la incertidumbre relacionada con los aranceles, lo que llevó a una asistencia débil en algunos sectores antes de que las condiciones mejoraran. Los gestores de viajes expresan preocupaciones sobre el deber de cuidado, el seguimiento de gastos y la cobertura de seguros cuando las políticas de viaje combinadas interactúan con los programas de la empresa, lo que a menudo retrasa las aprobaciones incluso para propuestas de retiro sólidas. Las inscripciones internacionales en los programas de clientes disminuyeron, impulsadas por mayores tarifas de visado y desafíos logísticos, lo que indica que los riesgos de aprobación no son únicamente internos. Los proveedores que ofrecen contratación flexible, informes mejorados y controles de políticas integrados están mejor posicionados para abordar las incertidumbres del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Retiro: La Demanda de Bienestar se Acelera Más Allá de los Formatos Tradicionales de Formación de Equipos
Los Retiros de Formación de Equipos representaron el 32,82% de la participación del Mercado Global de Retiros Corporativos en 2025, lo que refleja la importancia de fomentar la cohesión, la interacción informal y la vinculación interfuncional a través de programas estructurados fuera de la oficina. Emburse informó que el 44% de las agendas de eventos fuera de la oficina se asignan a programación social y actividades de formación de equipos, mientras que el 36% se enfoca en tareas relacionadas con el trabajo. Este formato sigue siendo la categoría más grande debido a su capacidad para reconectar equipos distribuidos y su versatilidad para la integración de equipos en etapas tempranas, reinicios culturales anuales y reagrupamiento posterior a reorganizaciones. Los retiros de Liderazgo y Estrategia son significativos, pero los retiros de formación de equipos dominan debido a su mayor aplicabilidad en todos los grupos de empleados.
Los Retiros de Bienestar para Empleados son el segmento de más rápido crecimiento en el Mercado Global de Retiros Corporativos, con una CAGR proyectada del 8,93% hasta 2031. Wellable declaró que el 76% de los empleadores planea aumentar las inversiones en salud mental para 2026, ampliando los presupuestos para retiros orientados al bienestar[4]. Maritz encontró que los empleados en empresas de alto rendimiento participaron en actividades de bienestar a una tasa del 46% durante los eventos fuera de la oficina, en comparación con el 26% en empresas de bajo rendimiento. Este crecimiento impulsa la demanda de contenido de bienestar estructurado, incluidas sesiones guiadas, programas de recuperación del estrés y seguimientos medibles, en lugar de experiencias orientadas al spa. Los operadores de retiros con experiencia en programación orientada a la salud y marcos de resultados claros están mejor posicionados para satisfacer esta demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño de Empresa: Las Empresas Medianas Superan a las Grandes
Las Grandes Empresas representaron el 48,53% de la participación del Mercado Global de Retiros Corporativos en 2025, impulsadas por programas de gestión estratégica de reuniones, adquisiciones centralizadas y mayor poder de negociación con socios hoteleros y de viajes. Estas organizaciones se benefician de calendarios de eventos fuera de la oficina recurrentes, marcos de políticas globales y una clara propiedad interna de los gastos en viajes y reuniones. Implementan eficazmente retiros de liderazgo, lanzamientos de ventas y programas culturales en todas las unidades de negocio. A pesar de un mayor escrutinio, siguen siendo un impulsor clave de la demanda porque se alinean con los procesos de gestión anual, los programas de incentivos y las necesidades de comunicación. Su escala respalda asociaciones con empresas globales de gestión de viajes corporativos y grupos hoteleros, garantizando el cumplimiento de políticas, tarifas negociadas e informes a nivel empresarial.
Las Empresas Medianas son el segmento de más rápido crecimiento en el Mercado Global de Retiros Corporativos, con una CAGR proyectada del 8,34% hasta 2031. Emburse informó que el 67% de las empresas con 51 a 100 empleados aumentaron los presupuestos para eventos fuera de la oficina desde 2019, en comparación con el 54% de las grandes empresas. Estas empresas a menudo buscan apoyo externo de planificación para lograr retiros de alta calidad, ya que pueden carecer de equipos de reuniones o procesos de búsqueda de sedes completamente desarrollados. Esto crea oportunidades para planificadores integrales, organizadores digitales y plataformas gestionadas para simplificar la búsqueda de sedes, la coordinación de viajes y la comunicación con los asistentes. Las pequeñas empresas enfrentan desafíos en la penetración del mercado debido a la sensibilidad al costo y la complejidad de la planificación. Sin embargo, se espera que herramientas de reserva más simples y formatos empaquetados mejoren gradualmente el acceso para este segmento.
Por Industria del Usuario Final: El Sector de TI Lidera, el Sector Salud Consolida su Posición
El sector de Tecnología de la Información y Telecomunicaciones representó el 24,84% del Mercado Global de Retiros Corporativos en 2025. Esto refleja la dependencia del sector en equipos distribuidos, colaboración en productos y competencia por el talento. Las empresas de TI y telecomunicaciones requieren alineación presencial periódica después de períodos prolongados de trabajo remoto o híbrido. Priorizan sprints de estrategia, sesiones de innovación y formatos de integración interfuncional que permiten una ejecución ágil. El modelo de retiro se adapta a las organizaciones de software, servicios digitales y telecomunicaciones, donde la cohesión del equipo y el intercambio de conocimientos son tan importantes como la producción directa. Este segmento vertical sigue siendo el mayor grupo de demanda a pesar del mayor escrutinio de los viajes.
Se proyecta que el segmento de Salud y Ciencias de la Vida crezca a una CAGR del 8,58% hasta 2031. El crecimiento está impulsado por iniciativas de resiliencia de la fuerza laboral y desarrollo del liderazgo tras la reestructuración en entornos de investigación y salud. Maritz identificó las ciencias de la vida como un segmento vertical clave de clientes, junto con servicios financieros, automotriz y tecnología. Este segmento respalda formatos interdisciplinarios que unen equipos de investigación, comerciales, médicos y operativos. El sector BFSI sigue siendo un comprador significativo de programas de liderazgo e incentivos. Las empresas de manufactura e industriales utilizan cada vez más los retiros fuera de la oficina para apoyar la transformación y mejorar las capacidades de gestión. Otros sectores de servicios están adoptando formatos combinados que integran formación de equipos, bienestar y planificación estructurada, superando los eventos anuales tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Reserva: La Reserva Directa Domina, las Soluciones Gestionadas Ganan Terreno
La reserva directa representó el 36,61% de la participación del Mercado Global de Retiros Corporativos en 2025, mostrando una dependencia continua de las relaciones establecidas con proveedores, contratos de sedes recurrentes y procesos de adquisición internos. Este segmento sigue siendo sólido entre los compradores con hoteles preferidos, calendarios de eventos fijos o gestores de viajes que manejan negociaciones directas. La búsqueda directa proporciona mayor control sobre los términos, la transparencia de tarifas y la selección de proveedores, especialmente para formatos de retiro estandarizados. Para eventos anuales recurrentes, es un modelo sencillo cuando el destino, los requisitos de habitaciones y la agenda están predeterminados. Sin embargo, su eficiencia disminuye para programas que requieren facilitación compleja, coordinación de viajes de asistentes o informes detallados posteriores al evento.
La gestión de eventos y los organizadores de retiros son el canal de reserva de más rápido crecimiento, con el Mercado Global de Retiros Corporativos para este segmento proyectado a crecer a una CAGR del 9,12% hasta 2031. El crecimiento está impulsado por la demanda de resultados gestionados, incluida la facilitación, la programación de bienestar, el diseño de experiencias y los informes medibles posteriores al evento en un solo contrato. BCD Meetings and Events lanzó The Collective en Alemania en 2025 para mejorar las capacidades estratégicas, creativas y de producción en Europa, atendiendo la necesidad de soporte integral de contenido y experiencia. Navan introdujo Navan Events en junio de 2026, ofreciendo búsqueda integrada de sedes, solicitudes de propuestas hoteleras, registro, gestión de viajes de asistentes y planificación asistida por inteligencia artificial, fortaleciendo las capacidades digitales. Los proveedores que combinan diseño creativo, control de políticas y tecnología de reservas en un flujo de trabajo unificado son cada vez más preferidos en todo el mercado.
Análisis Geográfico
América del Norte representó el 34,76% de la participación del Mercado Global de Retiros Corporativos en 2025, impulsada por una sólida densidad empresarial y un ecosistema maduro de reuniones. Estados Unidos lideró la región, con empresas que promedian 2,6 eventos fuera de la oficina anuales y el 59% aumentando los presupuestos desde 2019. Canadá contribuyó significativamente, con Toronto, Vancouver y Montreal clasificados como principales destinos de incentivos por Maritz, respaldados por ventajas del tipo de cambio para compradores de Estados Unidos. Los destinos de México y el Caribe se beneficiaron de una infraestructura de resorts bien desarrollada y precios todo incluido, lo que ayudó a compensar la inflación de viajes.
Se proyecta que el mercado de Asia-Pacífico crezca a una CAGR del 8,64% hasta 2031, impulsado por la expansión de los sectores corporativos en India, China, Japón y el Sudeste Asiático. El crecimiento refleja el aumento del trabajo del conocimiento, la demanda tecnológica y la actividad empresarial transfronteriza. Maritz identificó un fuerte interés en destinos del Sudeste Asiático como Tailandia y Bali, con Singapur y Tailandia como centros clave de conferencias. En India, la adopción del trabajo híbrido, la contratación tecnológica y los viajes corporativos formalizados están impulsando la demanda de retiros. El crecimiento regional está respaldado por el atractivo de los destinos y los programas estructurados fuera de la oficina.
Europa sigue siendo un mercado importante debido a su infraestructura MICE establecida, operaciones multinacionales y enfoque en la adquisición sostenible de eventos. Los compradores incluyen cada vez más la sostenibilidad en las solicitudes de propuestas, favoreciendo a los proveedores con estándares documentados. Las opciones de destino diversificadas reducen la dependencia de las capitales tradicionales, optimizando los costos y el diseño de programas. Oriente Medio está ganando visibilidad con el desarrollo de destinos y proyectos de hospitalidad orientados al bienestar. América Latina está atrayendo inversiones a medida que las empresas de tecnología de viajes se expanden. La competencia geográfica está determinada por el costo, la accesibilidad, la sostenibilidad y el apoyo a los retiros orientados al trabajo y la experiencia.

Panorama Competitivo
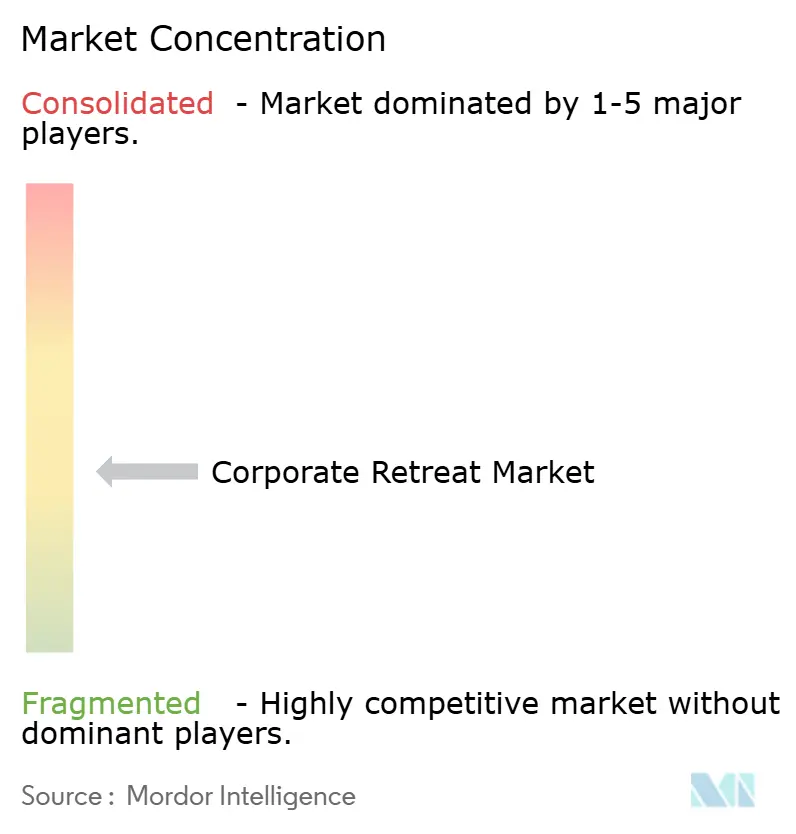
El Mercado Global de Retiros Corporativos está moderadamente fragmentado, con los cinco principales actores —American Express Global Business Travel, BCD Travel, CWT, Maritz y Flight Center Travel Group— representando una parte significativa del gasto gestionado identificable. Ningún proveedor domina todas las categorías de retiros, ya que la demanda se distribuye entre empresas de gestión de viajes corporativos, especialistas en MICE, operadores de sedes y plataformas digitales de eventos. El éxito depende de la amplitud del servicio, la solidez de la red y la fiabilidad de la ejecución más que del tamaño por sí solo. Los grandes compradores prefieren proveedores que gestionen viajes, reuniones, políticas e informes en una sola plataforma, mientras que los compradores más pequeños se inclinan por proveedores digitales o boutique. La competencia está pasando de la búsqueda básica de sedes a ofertas integrales que incluyen planificación, diseño de experiencias, análisis y soporte al viajero.
La consolidación es una tendencia clave en el Mercado Global de Retiros Corporativos. Long Lake Management anunció planes para adquirir American Express Global Business Travel en una transacción en efectivo, con el objetivo de integrar capacidades de inteligencia artificial aplicada. Cvent completó su adquisición de ON24 tras adquirir Goldcast, ampliando su alcance en reuniones presenciales, participación digital y flujos de trabajo habilitados por inteligencia artificial. Navan lanzó Navan Events y acordó adquirir Smartrips en Brasil, lo que refleja una estrategia de expansión de productos y geográfica. Estos desarrollos indican un cambio hacia un mercado impulsado por plataformas, donde los compradores prefieren menos proveedores y mayor control.
La tecnología es un factor crítico en el Mercado Global de Retiros Corporativos, ya que los compradores exigen una búsqueda de sedes más rápida, una alineación de políticas más clara y una mejor visibilidad posterior al evento. Las herramientas de inteligencia artificial de Navan simplifican la coordinación con proveedores. Las inversiones de Cvent y su reconocimiento por su plataforma de software y operaciones de eventos destacan su evolución. BCD Travel está mejorando los flujos de trabajo con integración de pagos y adopción de inteligencia artificial. La ventaja competitiva depende cada vez más de la ejecución integrada, la automatización y las conexiones fluidas entre viajes, diseño de eventos e informes.
Líderes de la Industria de Retiros Corporativos
-
American Express Global Business Travel
-
ATPI Group
-
BCD Travel
-
Flight Centre Travel Group
-
Maritz
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Navan lanzó Navan Events, una plataforma que integra la búsqueda de sedes, solicitudes de propuestas hoteleras, registro de asistentes y gestión de viajes asistida por inteligencia artificial. Disponible en Estados Unidos, el Reino Unido y Europa, este lanzamiento posiciona a Navan como competidor en el mercado de reuniones y eventos corporativos.
- Junio de 2026: Navan firmó un acuerdo para adquirir Smartrips, una empresa brasileña de gestión de viajes corporativos. Esta es su primera adquisición como empresa pública y amplía su presencia en el mercado de viajes corporativos de América Latina.
- Mayo de 2026: Long Lake Management, respaldado por General Catalyst y Alpha Wave, acordó adquirir American Express Global Business Travel por 6,3 mil millones de USD a 9,50 USD por acción. Se espera que el acuerdo se cierre en el segundo semestre de 2026 y convertirá a Amex GBT en una empresa privada. Los accionistas que poseen el 69% de las acciones apoyan la transacción.
- Marzo de 2026: Cvent adquirió ON24, una plataforma empresarial de seminarios web y participación digital, por 400 millones de USD en efectivo, mejorando sus capacidades de eventos digitales impulsadas por inteligencia artificial. Esto sigue a su adquisición de Goldcast en diciembre de 2025, una plataforma de contenido de video impulsada por inteligencia artificial.


Alcance del Informe del Mercado Global de Retiros Corporativos
| Retiros de Formación de Equipos |
| Retiros de Liderazgo y Ejecutivos |
| Retiros de Estrategia y Planificación |
| Retiros de Bienestar para Empleados |
| Retiros de Incentivo y Recompensa |
| Grandes Empresas |
| Empresas Medianas |
| Pequeñas Empresas |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Salud y Ciencias de la Vida |
| Manufactura e Industrial |
| Otras Industrias |
| Reserva Directa |
| Empresas de Gestión de Viajes Corporativos (Empresas de Gestión de Viajes) |
| Gestión de Eventos y Organizadores de Retiros |
| Plataformas de Reserva en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Retiro | Retiros de Formación de Equipos | |
| Retiros de Liderazgo y Ejecutivos | ||
| Retiros de Estrategia y Planificación | ||
| Retiros de Bienestar para Empleados | ||
| Retiros de Incentivo y Recompensa | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Empresas Medianas | ||
| Pequeñas Empresas | ||
| Por Industria del Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Salud y Ciencias de la Vida | ||
| Manufactura e Industrial | ||
| Otras Industrias | ||
| Por Canal de Reserva | Reserva Directa | |
| Empresas de Gestión de Viajes Corporativos (Empresas de Gestión de Viajes) | ||
| Gestión de Eventos y Organizadores de Retiros | ||
| Plataformas de Reserva en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva de tamaño del Mercado Global de Retiros Corporativos hasta 2031?
El Mercado Global de Retiros Corporativos fue valorado en 24,01 mil millones de USD en 2025, aumentó a 25,32 mil millones de USD en 2026 y se prevé que alcance los 36,72 mil millones de USD en 2031 a una CAGR del 7,71%.
¿Qué está impulsando la demanda de retiros corporativos a nivel mundial?
La demanda está respaldada por mayores presupuestos para eventos fuera de la oficina, un mayor uso de los retiros para la alineación del liderazgo, una adopción más amplia del trabajo híbrido y el aumento del gasto de los empleadores en programas de salud mental y bienestar.
¿Qué tipo de retiro lidera en ingresos y cuál está creciendo más rápido?
Los Retiros de Formación de Equipos lideraron con una participación del 32,82% en 2025, mientras que se proyecta que los Retiros de Bienestar para Empleados crezcan más rápido con una CAGR del 8,93% hasta 2031.
¿Qué segmento por tamaño de empresa se está expandiendo más rápido?
Las Grandes Empresas siguieron siendo el segmento más grande con una participación del 48,53% en 2025, pero las Empresas Medianas están creciendo más rápido con una CAGR del 8,34% hasta 2031.
¿Qué región muestra el mayor potencial de crecimiento?
América del Norte lideró con una participación del 34,76% en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 8,64% hasta 2031.
¿Qué tan concentrado está el panorama competitivo?
El espacio sigue fragmentado, con los 5 principales actores representando entre el 35% y el 45% del gasto gestionado identificable, lo que respalda una puntuación de concentración de mercado de 3 sobre 10.


 Sus datos están seguros y nunca se venden ni se comparten.
