
Taille et part du marché des cours d'intelligence artificielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.25 Milliards de dollars |
| Taille du Marché (2031) | 16.57 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cours d'intelligence artificielle par Mordor Intelligence
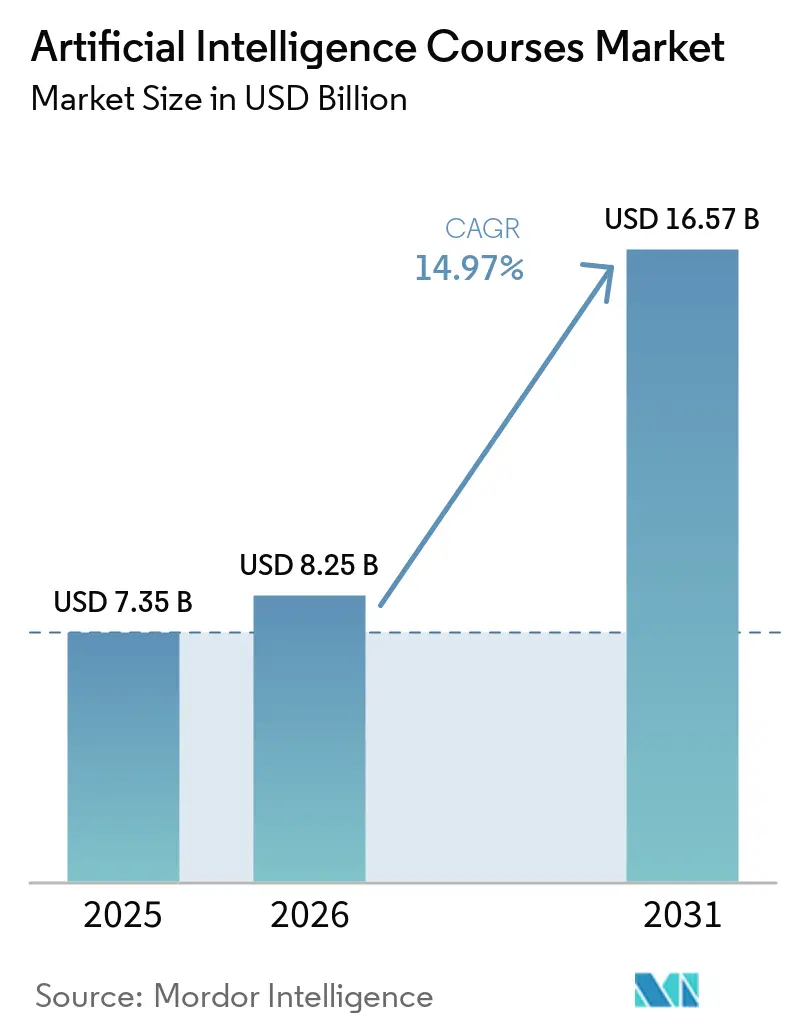
Le marché mondial des cours d'intelligence artificielle devrait croître de 7,35 milliards USD en 2025 à 8,25 milliards USD en 2026 et devrait atteindre 16,57 milliards USD d'ici 2031 à un CAGR de 14,97 % sur la période 2026-2031. La croissance est portée par l'augmentation des investissements des entreprises dans l'IA, la Banque fédérale de réserve d'Atlanta estimant les investissements des entreprises privées dans l'IA à 280 milliards USD en 2026, faisant suite à une hausse des dépenses par employé par rapport aux niveaux de 2025. Les organisations traitent de plus en plus la formation à l'IA comme un besoin opérationnel critique plutôt que comme une activité standard d'apprentissage et de développement[1]. La demande s'étend au-delà des rôles fondamentaux en science des données, soutenant la croissance des revenus dans les parcours d'apprentissage techniques, commerciaux et axés sur la conformité. La concurrence entre fournisseurs se déplace vers des résultats mesurables, des certifications liées aux fournisseurs et des formats de livraison structurés, modifiant la dynamique des prix sur le marché. Cette évolution favorise la croissance de programmes de formation spécialisés, tels que les académies de fournisseurs et les cours axés sur la gouvernance, même si les offres de niveau débutant deviennent plus répandues.
Points clés du rapport
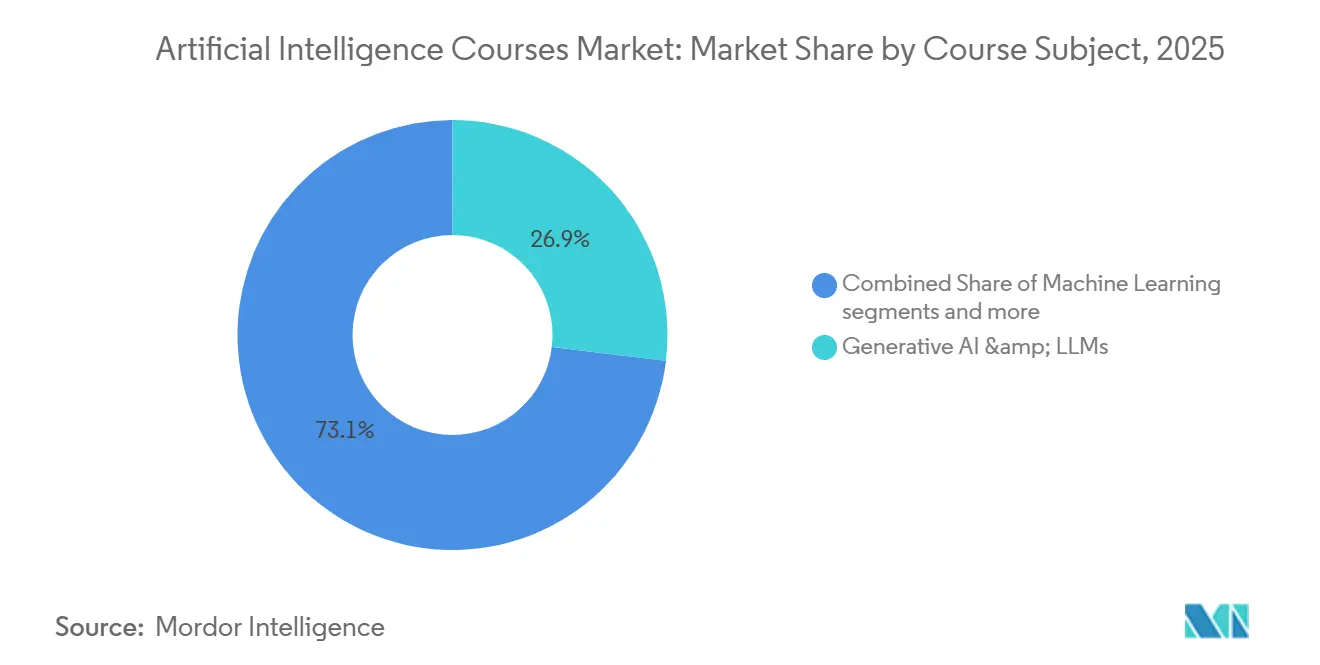
- Par sujet de cours, l'IA générative et les grands modèles de langage détenaient 26,91 % de la part du marché mondial des cours d'intelligence artificielle en 2025, tandis que l'apprentissage par renforcement et l'IA agentique devraient croître à un CAGR de 16,20 % jusqu'en 2031.
- Par mode d'apprentissage, les cours en ligne auto-rythmés représentaient 45,83 % de la taille du marché mondial des cours d'intelligence artificielle en 2025, tandis que les bootcamps en cohorte devraient croître au CAGR le plus rapide de 16,26 % jusqu'en 2031.
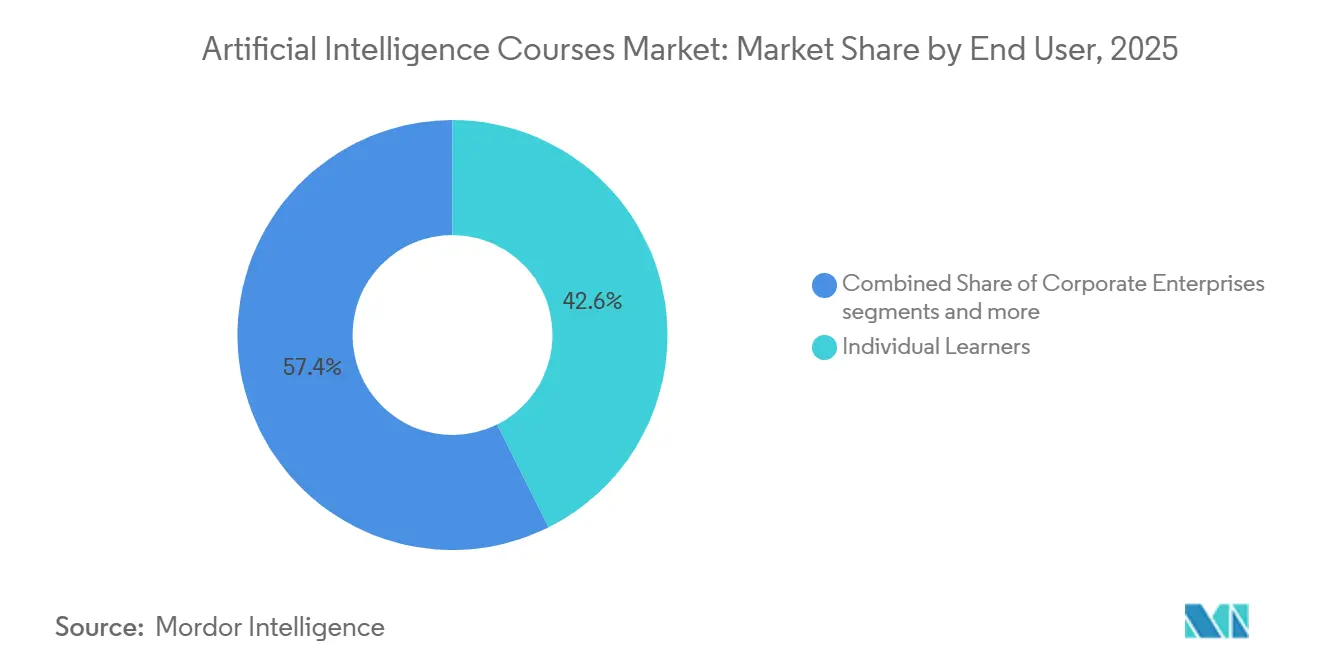
- Par utilisateur final, les apprenants individuels détenaient 42,62 % de la part du marché mondial des cours d'intelligence artificielle en 2025, tandis que les entreprises devraient croître au CAGR le plus rapide de 15,46 % jusqu'en 2031.
- Par type de certification, les certificats professionnels et les spécialisations détenaient 31,94 % de la part du marché mondial des cours d'intelligence artificielle en 2025, tandis que la préparation aux certifications fournisseurs devrait croître au CAGR le plus rapide de 15,06 % jusqu'en 2031.
- Par type de fournisseur, les plateformes MOOC détenaient 34,03 % de la part du marché mondial des cours d'intelligence artificielle en 2025, tandis que les académies de fournisseurs cloud et technologiques devraient croître à un CAGR de 15,39 % jusqu'en 2031.
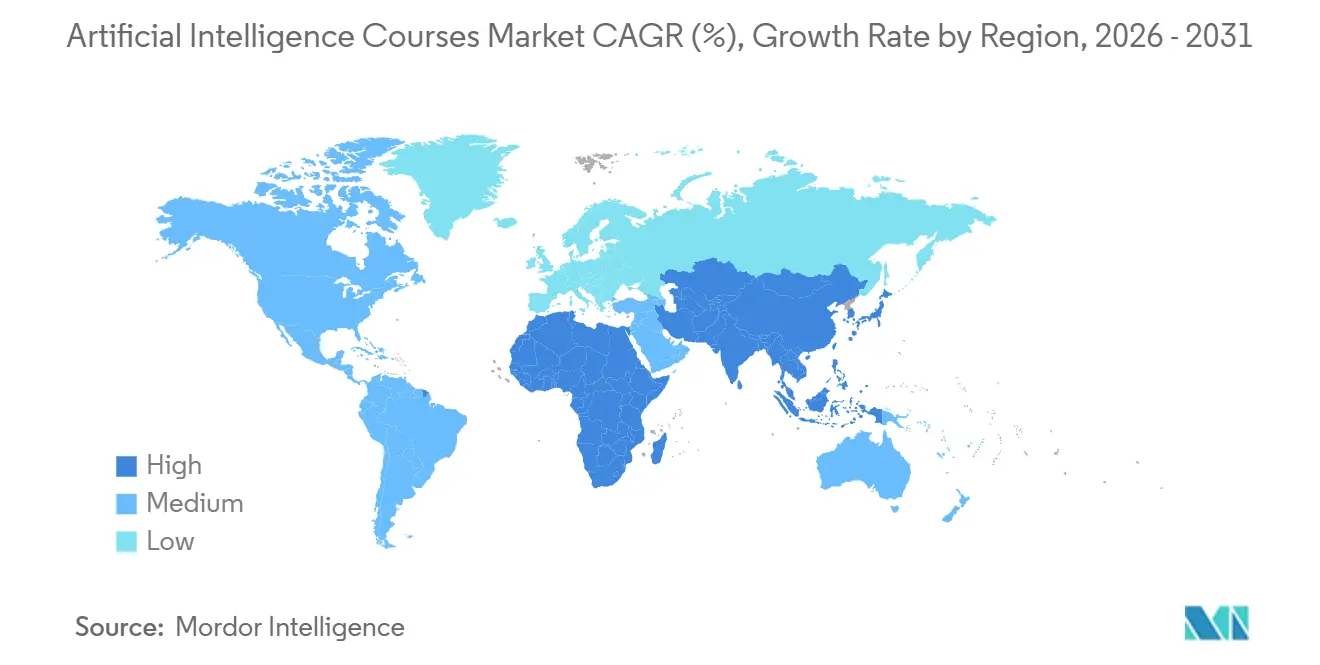
- Par géographie, l'Amérique du Nord détenait 36,42 % de la part du marché mondial des cours d'intelligence artificielle en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide de 15,93 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des cours d'intelligence artificielle
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Budgets de reconversion à l'IA en entreprise | +3.8% | Mondial, porté par l'Amérique du Nord, l'Europe occidentale et le Japon | Court terme (≤ 2 ans) |
| Forte demande de cours sur l'IA générative | +3.2% | Mondial, avec la plus forte intensité en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Certifications soutenues par les fournisseurs et programmes de crédits cloud | +2.1% | Amérique du Nord et Europe, avec une pénétration croissante dans le cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Personnalisation native à l'IA et diagnostics de compétences | +1.5% | Mondial, avec un leadership précoce en Amérique du Nord et des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Laboratoires de simulation de référence utilisant des flux de travail réels d'entreprise | +1.0% | Amérique du Nord et Europe, avec une adoption émergente dans le cœur de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande de formation en gouvernance de l'IA de la part des acheteurs en conformité | +1.8% | Europe en premier lieu, avec des retombées vers l'Amérique du Nord, le Moyen-Orient et l'Afrique, et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Budgets de reconversion à l'IA en entreprise
Le marché des cours d'intelligence artificielle bénéficie d'un changement dans les budgets de formation, désormais étroitement liés à la mise en œuvre de l'IA en entreprise. Des rapports indiquent que les dépenses par employé consacrées à l'IA parmi les entreprises américaines ont augmenté de manière significative, portant les investissements du secteur privé dans l'IA à des niveaux substantiels. Ce changement reflète une tendance croissante où les entreprises intègrent la préparation de la main-d'œuvre dans les stratégies de déploiement plutôt que de la traiter comme une décision distincte des ressources humaines. En Allemagne, la proportion d'entreprises proposant une formation à l'IA a augmenté, avec une hausse notable de l'adoption au cours des dernières années. Un pourcentage significatif d'entreprises utilise déjà l'IA générative dans leurs opérations quotidiennes, soulignant un déficit de formation évident. Ces développements indiquent une demande soutenue de cours d'IA en entreprise, soutenant les achats tout au long de la période de prévision.
Forte demande de cours sur l'IA générative
L'apprentissage de l'IA générative stimule actuellement une demande significative sur le marché des cours d'intelligence artificielle. Coursera a observé une augmentation substantielle des inscriptions aux cours d'IA générative, avec des millions d'apprenants participant à l'échelle mondiale[2]. La demande touche un large public, notamment les développeurs, les managers et les équipes fonctionnelles cherchant des connaissances en IA spécifiques à leur rôle. Des rapports associés à l'AACSB indiquent une forte hausse des inscriptions aux cours d'IA générative dans les écoles de commerce, reflétant un changement d'intérêt au-delà des canaux d'éducation technique traditionnels. Cette demande croissante et diversifiée soutient une croissance régulière du marché tout en créant des opportunités pour des cours intégrant des instructions en direct, des projets pratiques et des résultats alignés sur les besoins de la main-d'œuvre.
Certifications soutenues par les fournisseurs et programmes de crédits cloud
Le marché des cours d'intelligence artificielle bénéficie des écosystèmes de certifications des fournisseurs qui réduisent la sensibilité aux prix pour les apprenants techniques. AWS a élargi son portefeuille de certifications en IA en introduisant la certification AWS Certified Generative AI Developer – Professional. Cet ajout complète un parcours de certification en IA à quatre niveaux, validant l'expertise en modèles de fondation, architectures RAG et déploiement responsable[3]. Google Cloud a également réalisé un investissement significatif pour soutenir le développement de l'IA agentique, incluant des crédits de montée en compétences et une habilitation technique via des parcours de certification. Ces initiatives simplifient le financement de la préparation aux certifications, notamment lorsqu'elles sont combinées à l'adoption de logiciels, à l'habilitation des partenaires et à la formation. Cette approche améliore les conversions pour les cours liés au cloud et établit un flux de revenus régulier pour le marché des cours d'intelligence artificielle, étroitement lié aux écosystèmes des hyperscalers.
Personnalisation native à l'IA et diagnostics de compétences
Le marché des cours d'intelligence artificielle répond aux défis persistants de complétion et de pertinence en adoptant des outils d'IA. Skillsoft a introduit sa plateforme Percipio native à l'IA, dotée d'une cartographie des compétences par rôle, de parcours d'apprentissage adaptatifs et d'un alignement sur les résultats commerciaux, améliorant ainsi les fonctionnalités de la plateforme. Pluralsight a élargi sa plateforme Iris pour inclure des réponses personnalisées basées sur les transcriptions et des traductions pilotées par l'IA, améliorant l'accessibilité dans les environnements d'entreprise multilingues. Cognizant a lancé Skillspring, intégrant un tutorat piloté par des agents IA et la création de contenu pour intégrer l'apprentissage dans les flux de travail quotidiens. Ces innovations font évoluer l'orientation du marché de la complétion ponctuelle de cours vers le développement continu des compétences, permettant aux équipes d'approvisionnement de mieux relier ces compétences à la performance de la main-d'œuvre.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Saturation des certifications et scepticisme des employeurs | -1.2% | Mondial, avec le plus fort impact en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Obsolescence rapide des programmes | -0.8% | Mondial | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Pénurie d'instructeurs praticiens | -1.0% | Mondial, avec une sévérité structurelle en Amérique du Nord, en Inde et au Japon | Moyen terme (2-4 ans) |
| Coûts d'inférence et de calcul en laboratoire pour la livraison pratique | -0.7% | Mondial, avec la plus forte contrainte en Asie du Sud-Est, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) à long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Saturation des certifications et scepticisme des employeurs
Le marché des cours d'intelligence artificielle est confronté à des défis de tarification en raison de la prolifération de certificats facilement accessibles qui complique la différenciation par les employeurs. Les badges de complétion génériques, bien que simples à délivrer, manquent d'efficacité en tant qu'outils de recrutement en raison d'une évaluation indépendante limitée lors de la complétion. Cette tendance pousse le marché vers des examens surveillés, des évaluations basées sur des portfolios et des certifications bénéficiant d'une reconnaissance claire de la part des employeurs. Les parcours soutenus par les fournisseurs d'AWS, Google et Microsoft détiennent un avantage concurrentiel car ils s'alignent sur les piles technologiques largement utilisées dans les environnements de production[4]. Les fournisseurs incapables de valider l'acquisition de compétences risquent une tarification plus faible, des taux de renouvellement inférieurs et une adoption réduite en entreprise.
Obsolescence rapide des programmes
Le marché des cours d'intelligence artificielle doit faire face à un cycle de renouvellement rapide du contenu en raison de l'évolution constante des capacités des modèles, des outils et des pratiques de déploiement. Des sujets tels que l'affinage des LLM, l'architecture RAG, la conception de flux de travail agentiques et la gestion de produits IA nécessitent désormais des mises à jour plus fréquentes par rapport aux sujets logiciels traditionnels. AWS a révisé le contenu de sa certification Generative AI Developer pour inclure des mises à jour telles qu'Amazon Bedrock AgentCore, soulignant la nécessité pour même les contenus contrôlés par les fournisseurs de s'adapter rapidement. Cette dynamique augmente les coûts de production pour les fournisseurs qui s'appuient sur des matériaux développés par des instructeurs et des cycles de catalogue étendus. Les systèmes de contenu modulaire, les mises à jour pilotées par l'IA et les modèles de plateforme deviennent essentiels, permettant des révisions de leçons et de laboratoires sans avoir besoin de reconstruire des cours entiers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par sujet de cours : l'IA agentique déplace l'attention des entreprises au-delà des bases de l'IA générative
L'IA générative et les grands modèles de langage représentaient 26,91 % du marché des cours d'intelligence artificielle en 2025, portés par l'augmentation des inscriptions sur les plateformes et l'adoption de modèles de fondation. L'apprentissage par renforcement et l'IA agentique devraient croître à un CAGR de 16,20 % jusqu'en 2031, reflétant la demande de systèmes capables de flux de travail en plusieurs étapes. upGrad a identifié l'IA agentique comme sa catégorie de cours la plus populaire début 2026, s'alignant sur l'intérêt des entreprises pour l'autonomie opérationnelle. Les MLOps et l'ingénierie de l'IA gagnent en importance à mesure que les entreprises se concentrent sur la fiabilité en production, la gestion des coûts et la gouvernance du déploiement.
L'IA pour les dirigeants d'entreprise et les responsables fonctionnels reçoit davantage d'allocations budgétaires à mesure que les équipes non techniques ont besoin de compétences en IA dans la finance, le marketing, le service client et les opérations. Le NLP reste essentiel pour la recherche, l'automatisation des services et les applications de gestion des connaissances en entreprise. L'apprentissage profond et les réseaux de neurones continuent de servir de sujets fondamentaux, mais sont de plus en plus intégrés dans des parcours d'IA générative et d'ingénierie appliquée plus larges. Le parcours d'ingénierie IA de DataCamp de mars 2026 avec LangChain reflète ce changement en combinant des flux de travail, le développement d'applications et des retours en temps réel. La catégorie Autres, incluant l'IA responsable, la gouvernance de l'IA, la vision par ordinateur et les cas d'usage verticaux, est en croissance à mesure que le marché répond aux besoins de conformité et spécifiques aux domaines.

Par mode d'apprentissage : les cohortes structurées croissent plus vite que l'apprentissage par catalogue
Les cours en ligne auto-rythmés représentaient 45,83 % du segment des modes d'apprentissage en 2025, maintenant la part de revenus la plus élevée sur le marché des cours d'intelligence artificielle. Leur popularité découle de la commodité, de l'accessibilité financière et de l'accessibilité pour les apprenants individuels recherchant des horaires flexibles. Les bootcamps en cohorte devraient croître à un CAGR de 16,26 % jusqu'en 2031, portés par la demande des employeurs pour une progression structurée, une responsabilisation entre pairs et des résultats de complétion clairs. Pluralsight a introduit AI Academy en mars 2026, offrant une solution d'apprentissage en entreprise à trois niveaux pour des cohortes de 500 à 100 000 participants, reflétant l'évolution vers une livraison structurée à grande échelle. Cette tendance oriente le marché vers des contrats axés sur le développement mesurable des compétences plutôt que sur le volume d'inscriptions.
La livraison en ligne avec instructeur reste significative pour les sujets techniques avancés nécessitant une résolution guidée de problèmes et des explications en direct. Les ateliers en présentiel et la formation continue pour cadres abordent des sujets tels que le leadership, la gouvernance et la transformation d'entreprise, qui bénéficient de discussions privées et d'un accès à des experts. Les partenariats de Simplilearn en 2026 avec Oxford Saïd Business School, Virginia Tech et UC Santa Barbara soulignent l'expansion des formats de marque sur le marché des cours d'intelligence artificielle. Les formats hybrides et mixtes gagnent du terrain en Asie-Pacifique, où le soutien local améliore la rétention pour les apprenants ayant des difficultés avec les programmes entièrement numériques. upGrad prévoit d'établir 50 centres de soutien à l'apprentissage hors ligne d'ici l'exercice 2027, démontrant l'accent du marché sur l'intégration de points de contact physiques pour améliorer les taux de complétion dans les modèles axés sur le numérique.
Par utilisateur final : les entreprises deviennent le groupe d'acheteurs à la plus haute valeur
Les apprenants individuels représentaient 42,62 % du segment des utilisateurs finaux en 2025, constituant le plus grand groupe d'acheteurs sur le marché des cours d'intelligence artificielle. Cela reflète le nombre significatif de professionnels cherchant à changer de carrière, à augmenter leurs salaires et à acquérir une formation pratique en IA via des plateformes en ligne. Un rapport de juillet 2025 a révélé que 46,9 millions de travailleurs dans le monde prévoyaient de se perfectionner en IA dans les six mois, soulignant une forte demande des apprenants. Les entreprises devraient croître à un CAGR de 15,46 % jusqu'en 2031 à mesure que les entreprises formalisent la reconversion de leur main-d'œuvre parallèlement à l'adoption de l'IA. Le canal entreprise de Coursera a enregistré une augmentation de 234 % en glissement annuel des inscriptions à l'IA générative en 2025, indiquant une croissance rapide de la demande portée par les employeurs.
Les établissements d'enseignement supérieur augmentent l'adoption des cours d'IA pour le développement du corps enseignant, l'intégration dans les programmes et les certifications cumulables. Le nombre d'établissements américains proposant des licences en IA est passé de 4 en 2020 à 23 en 2024, tandis que les masters en IA sont passés de 19 à 60 au cours de la même période. La demande des gouvernements et du secteur public est en croissance, notamment là où les programmes nationaux de montée en compétences s'alignent sur les besoins du marché du travail et les politiques numériques. Les instituts de formation et les programmes de développement de la main-d'œuvre renforcent la capacité de livraison locale, notamment dans les régions où l'accès aux plateformes, les options en langue anglaise ou les structures d'approvisionnement des employeurs sont limités. Au fil du temps, les contrats institutionnels devraient gagner en importance en raison de leurs volumes de places plus importants, d'une meilleure prévisibilité des renouvellements et de liens plus forts avec des résultats mesurables pour la main-d'œuvre.
Par type de certification : les parcours de préparation aux certifications fournisseurs gagnent du terrain face aux certificats génériques
Les certificats professionnels et les spécialisations représentaient 31,94 % du segment des certifications sur le marché des cours d'intelligence artificielle en 2025, constituant le format le plus important. Leur popularité découle d'une structure multi-cours, d'une progression plus claire et d'une meilleure reconnaissance par les employeurs par rapport aux compléments de cours uniques. La préparation aux certifications fournisseurs devrait croître à un CAGR de 15,06 % jusqu'en 2031, portée par les écosystèmes de certifications des plateformes cloud et la demande des employeurs pour des compétences spécifiques à une pile technologique. AWS a élargi son parcours de certification en 2026, et Google Cloud a introduit sa certification Generative AI Leader en mai 2025, ciblant à la fois les publics techniques et commerciaux. Cette évolution oriente la demande de certifications vers des programmes alignés sur les filtres de recrutement, le déploiement de projets et l'adoption des écosystèmes cloud.
Les certificats de cours uniques perdent leur pouvoir de tarification à mesure que les employeurs privilégient les preuves de compétences pratiques. Les nanodiplômes et les certificats de bootcamp restent pertinents pour les apprenants cherchant des travaux de portfolio, un soutien à la transition de carrière et des formats intensifs. Les certificats de formation continue pour cadres et les programmes liés à des diplômes sont moins affectés par les pressions tarifaires en raison de leur valeur de marque, de leur accès synchrone et de leur signal pour les rôles de leadership et réglementés. Cela crée une structure de certification à plusieurs niveaux dans le secteur des cours d'intelligence artificielle, où les badges génériques répondent à la demande en volume, tandis que les programmes structurés génèrent des revenus plus élevés par apprenant. Le marché évolue vers moins de certifications à faible valeur et davantage de programmes complets intégrant évaluation, projets et image de marque institutionnelle.
Par type de fournisseur : les académies de fournisseurs s'étendent dans un marché dominé par les MOOC
Les plateformes MOOC représentaient 34,03 % du segment des fournisseurs en 2025, dominant le marché des cours d'intelligence artificielle. Leur portée mondiale, leur vaste catalogue de cours et leurs partenariats avec des universités et des entreprises stimulent la demande des particuliers et des institutions. La fusion Coursera-Udemy en mai 2026 a créé une plateforme avec 290 millions d'apprenants et 18 000 clients entreprises. Cependant, le volume seul ne garantit pas la croissance, car les acheteurs privilégient de plus en plus la qualité de livraison, des évaluations rigoureuses et l'alignement avec les outils de travail. Ce changement crée des opportunités pour les fournisseurs qui intègrent l'apprentissage avec le déploiement, la certification et l'application pratique des compétences.
Les académies de fournisseurs cloud et technologiques devraient croître à un CAGR de 15,39 % jusqu'en 2031, portées par la demande des employeurs pour des certifications spécialisées et des parcours d'apprentissage subventionnés. L'investissement de Google Cloud en avril 2026 de 750 millions USD dans le développement de l'IA agentique comprenait des crédits de montée en compétences et une habilitation technique, illustrant comment les écosystèmes de fournisseurs utilisent la formation pour stimuler l'adoption des plateformes. AWS a élargi ses parcours de certification en IA en 2026, renforçant le rôle des académies de fournisseurs dans la formation technique. Dans les marchés APAC à forte croissance comme l'Inde, ce modèle réduit les frictions liées à la formation en combinant la préparation aux certifications, l'exposition aux outils cloud et l'habilitation de la main-d'œuvre dans un seul cycle d'approvisionnement. En conséquence, le marché des cours d'intelligence artificielle devrait évoluer vers des écosystèmes intégrant contenu, certifications et pertinence technologique.
Analyse géographique
L'Amérique du Nord représentait 36,4 % de la part du marché mondial des cours d'intelligence artificielle en 2025, en faisant le plus grand contributeur régional. Les États-Unis génèrent des revenus grâce à une forte concentration d'adopteurs d'IA en entreprise et à un écosystème robuste d'universités, de plateformes MOOC, d'académies cloud et de fournisseurs de formation en IA. Les dépenses des entreprises restent solides, avec 280 milliards USD d'investissements privés dans l'IA projetés pour 2026. Google a élargi son certificat professionnel en IA grâce à des partenariats avec la Chambre de commerce des États-Unis et les Small Business Development Centers, améliorant l'accessibilité. Le Canada et le Mexique contribuent via les licences d'entreprise, les programmes de développement de la main-d'œuvre et une demande croissante dans les secteurs technologiques et des services.
L'Asie-Pacifique devrait croître à un CAGR de 15,93 % jusqu'en 2031, la positionnant comme une région de croissance clé. L'Inde a enregistré 3,6 millions d'inscriptions à l'IA générative en 2025, le chiffre le plus élevé au monde, Simplilearn signalant une augmentation de 470 % en glissement annuel des inscriptions. Le Japon renforce ses cours en IA grâce à des efforts institutionnels et au soutien des politiques publiques, tandis que la Chine se concentre sur l'apprentissage des adultes et la formation professionnelle pour soutenir la formation en IA en entreprise. La Corée du Sud, l'Australie et l'Asie du Sud-Est stimulent la croissance grâce à l'approvisionnement en entreprise et aux modèles d'apprentissage axés sur le mobile.
L'Europe affiche une demande portée par la conformité à mesure que la maîtrise de l'IA et la gouvernance deviennent des priorités opérationnelles. En Allemagne, la participation des entreprises à la formation en IA est passée de 12 % en 2024 à 27 % en 2026, avec 56 % utilisant l'IA générative dans leurs opérations quotidiennes. Le Royaume-Uni a renforcé sa présence avec Multiverse levant 70 millions USD en financement primaire en mai 2026 à une valorisation de 2,1 milliards USD, suite à son acquisition de StackFuel plus tôt cette année-l. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des marchés émergents, avec le Brésil, les Émirats arabes unis, l'Arabie saoudite, le Nigéria et l'Afrique du Sud progressant grâce à la formation en entreprise et à la livraison de cours sur mobile.
Paysage concurrentiel
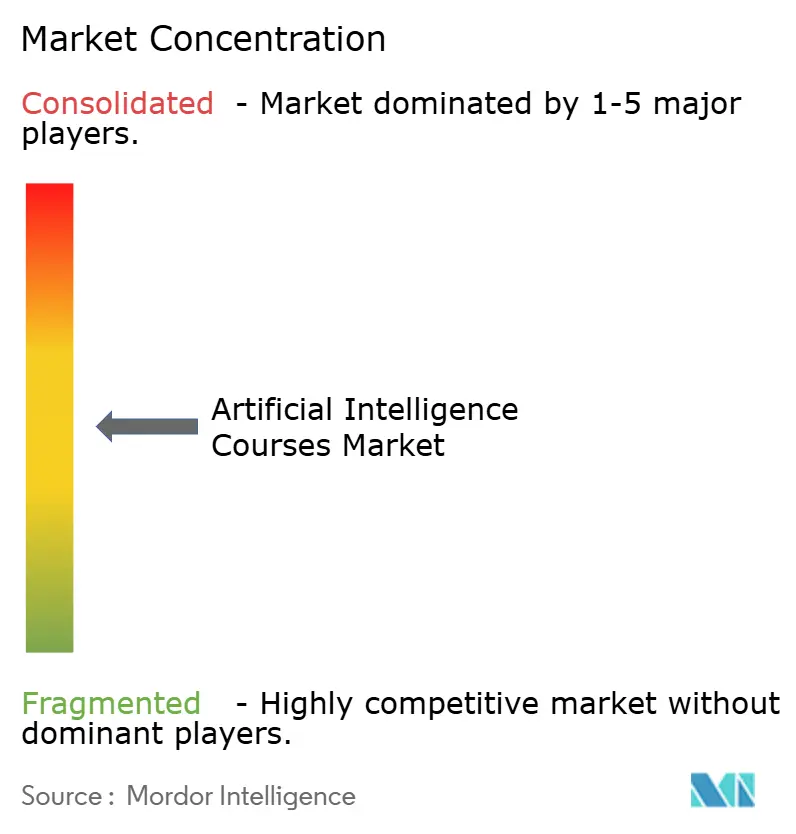
Le marché mondial des cours d'intelligence artificielle est modérément fragmenté, avec une part significative détenue par les principaux fournisseurs. Coursera a renforcé sa position en fusionnant avec Udemy en 2026, créant une plateforme avec une vaste base d'apprenants, de nombreux clients entreprises et des revenus combinés substantiels. Cette fusion renforce la compétitivité en permettant des investissements plus larges dans les programmes, une meilleure utilisation des données sur les compétences et une expansion des ventes aux entreprises. LinkedIn Learning reste compétitif grâce à son intégration avec les outils de travail Microsoft, simplifiant la distribution au sein des comptes entreprises. Les employeurs privilégient désormais des évaluations rigoureuses, un apprentissage pratique et des parcours de formation alignés sur les résultats des flux de travail plutôt que sur la variété des cours.
Les académies de fournisseurs modifient la dynamique des prix en se concentrant sur l'adoption des écosystèmes plutôt que sur les revenus de formation. Des plateformes telles que Google Cloud Skills Boost, AWS Skill Builder et Microsoft Learn subventionnent les coûts de préparation, augmentant la pression sur les fournisseurs indépendants dans les domaines de certification technique où le contenu chevauche les exigences des examens des fournisseurs. Cependant, les fournisseurs spécialisés maintiennent leur pertinence en proposant des microcertifications vérifiées par les employeurs, des programmes spécifiques à l'industrie et des modèles de livraison hybrides combinant soutien en direct et développement de portfolio. Simplilearn collabore avec des institutions pour proposer des programmes d'IA structurés, illustrant comment les marques indépendantes s'adaptent aux exigences du marché.
Les stratégies concurrentielles évoluent vers des plateformes reliant la formation aux compétences avec l'application pratique et la pertinence pour le recrutement. Pluralsight a introduit AI Academy et AI Sandbox en 2026, mettant l'accent sur l'apprentissage structuré en entreprise avec des laboratoires guidés et des sessions animées par des experts. L'investissement de Google Cloud dans les partenaires a stimulé la demande de certifications grâce à un modèle d'écosystème intégrant l'habilitation, l'accès aux environnements sandbox et des incitations. upGrad a renforcé sa position sur le marché en s'intégrant avec OpenAI et en acquérant Internshala, reliant le développement des compétences aux parcours de recrutement. Ces développements indiquent que les avantages concurrentiels dépendent de plus en plus du positionnement dans l'écosystème, de la validation des compétences et des capacités de distribution plutôt que des offres de cours à faible coût.
Leaders du secteur des cours d'intelligence artificielle
-
Dale Carnegie & Associates
-
FranklinCovey
-
Korn Ferry
-
Center for Creative Leadership
-
Skillsoft
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Coursera a fusionné avec Udemy dans le cadre d'un accord entièrement en actions d'une valeur de 2,5 milliards USD, formant une plateforme de compétences avec 290 millions d'apprenants et 18 000 clients entreprises. Annoncée en décembre 2025 et approuvée en avril 2026, la fusion vise 115 millions USD d'économies de coûts et renforce l'intelligence des compétences pilotée par l'IA.
- Mai 2026 : Multiverse a obtenu 70 millions USD de financement à une valorisation de 2,1 milliards USD, dirigé par Schroders Capital avec la participation de General Catalyst, Lightspeed Venture Partners et D1 Capital Partners. Suite à son acquisition de StackFuel en janvier 2026, elle prévoit de s'étendre en Europe et de former 100 000 travailleurs allemands aux compétences en IA.
- Avril 2026 : Google Cloud s'est engagé à hauteur de 750 millions USD pour faire avancer le développement de l'IA agentique des partenaires grâce à des crédits de montée en compétences, au développement de pratiques Gemini Enterprise et à des environnements sandbox. Le programme intègre des incitations à la formation en IA dans les parcours de certification des partenaires, stimulant une demande significative de certifications Google Cloud Skills Boost via l'écosystème partenaire.
- Avril 2026 : Pluralsight a introduit son AI Sandbox avec un apprentissage guidé amélioré et des intégrations avec Workday, Cornerstone, SuccessFactors et Edcast. Il a également élargi la formation avec instructeur via la série AI Builder et la formation virtuelle AWS Authorized Training, soutenant les entreprises ayant besoin d'une assistance experte pour le développement urgent de compétences en IA au-delà de l'apprentissage auto-rythmé.
Portée du rapport mondial sur le marché des cours d'intelligence artificielle
| IA générative et grands modèles de langage |
| Apprentissage automatique |
| Apprentissage profond et réseaux de neurones |
| Traitement du langage naturel |
| Apprentissage par renforcement et IA agentique |
| MLOps et ingénierie de l'IA |
| IA pour les dirigeants d'entreprise et les responsables fonctionnels |
| Autres (vision par ordinateur, IA responsable et gouvernance de l'IA, applications d'IA spécifiques à l'industrie) |
| En ligne auto-rythmé |
| En ligne avec instructeur |
| Bootcamps en cohorte |
| Hybride / mixte |
| Ateliers en présentiel et formation continue pour cadres |
| Apprenants individuels |
| Entreprises |
| Établissements d'enseignement supérieur |
| Gouvernement et secteur public |
| Instituts de formation et programmes de développement de la main-d'œuvre |
| Certificats de cours uniques |
| Certificats professionnels et spécialisations |
| Nanodiplômes et certificats de bootcamp |
| Certificats de formation continue pour cadres |
| Programmes liés à des diplômes et crédits académiques |
| Préparation aux certifications fournisseurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par sujet de cours | IA générative et grands modèles de langage | |
| Apprentissage automatique | ||
| Apprentissage profond et réseaux de neurones | ||
| Traitement du langage naturel | ||
| Apprentissage par renforcement et IA agentique | ||
| MLOps et ingénierie de l'IA | ||
| IA pour les dirigeants d'entreprise et les responsables fonctionnels | ||
| Autres (vision par ordinateur, IA responsable et gouvernance de l'IA, applications d'IA spécifiques à l'industrie) | ||
| Par mode d'apprentissage | En ligne auto-rythmé | |
| En ligne avec instructeur | ||
| Bootcamps en cohorte | ||
| Hybride / mixte | ||
| Ateliers en présentiel et formation continue pour cadres | ||
| Par utilisateur final | Apprenants individuels | |
| Entreprises | ||
| Établissements d'enseignement supérieur | ||
| Gouvernement et secteur public | ||
| Instituts de formation et programmes de développement de la main-d'œuvre | ||
| Par type de certification | Certificats de cours uniques | |
| Certificats professionnels et spécialisations | ||
| Nanodiplômes et certificats de bootcamp | ||
| Certificats de formation continue pour cadres | ||
| Programmes liés à des diplômes et crédits académiques | ||
| Préparation aux certifications fournisseurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des cours d'intelligence artificielle ?
Le marché des cours d'intelligence artificielle était évalué à 7,35 milliards USD en 2025 et devrait atteindre 8,25 milliards USD en 2026 avant d'atteindre 16,57 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de cours en IA à l'échelle mondiale ?
Les budgets de reconversion en entreprise, la forte demande d'apprentissage de l'IA générative et les écosystèmes de certifications soutenus par les fournisseurs sont les principaux facteurs de croissance soutenant le marché des cours d'intelligence artificielle.
Quel sujet de cours génère le plus de revenus en 2025 ?
L'IA générative et les grands modèles de langage ont dominé le mix de sujets avec une part de 26,91 % en 2025, tandis que l'apprentissage par renforcement et l'IA agentique devraient croître le plus rapidement à un CAGR de 16,26 % jusqu'en 2031.
Quel format d'apprentissage se développe le plus rapidement ?
L'apprentissage auto-rythmé reste le format le plus important, mais les bootcamps en cohorte croissent le plus rapidement à un CAGR de 16,26 % car les employeurs préfèrent une progression structurée et des résultats de complétion plus clairs.
Quelle région connaît la croissance la plus rapide en matière de demande d'apprentissage de l'IA ?
L'Asie-Pacifique devrait afficher la croissance la plus rapide à un CAGR de 15,93 % jusqu'en 2031, soutenue par une forte dynamique d'inscription en Inde et une demande plus large de montée en compétences de la main-d'œuvre dans toute la région.
Quelle est la concentration de la concurrence parmi les fournisseurs de cours ?
La concurrence est modérée plutôt que très consolidée. Les 5 premiers fournisseurs détenaient 52 % du marché en 2025, et la combinaison Coursera-Udemy a accru l'échelle au sommet sans supprimer la place pour les fournisseurs spécialisés.