
Marktgröße und Marktanteil für Kurse zur künstlichen Intelligenz
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
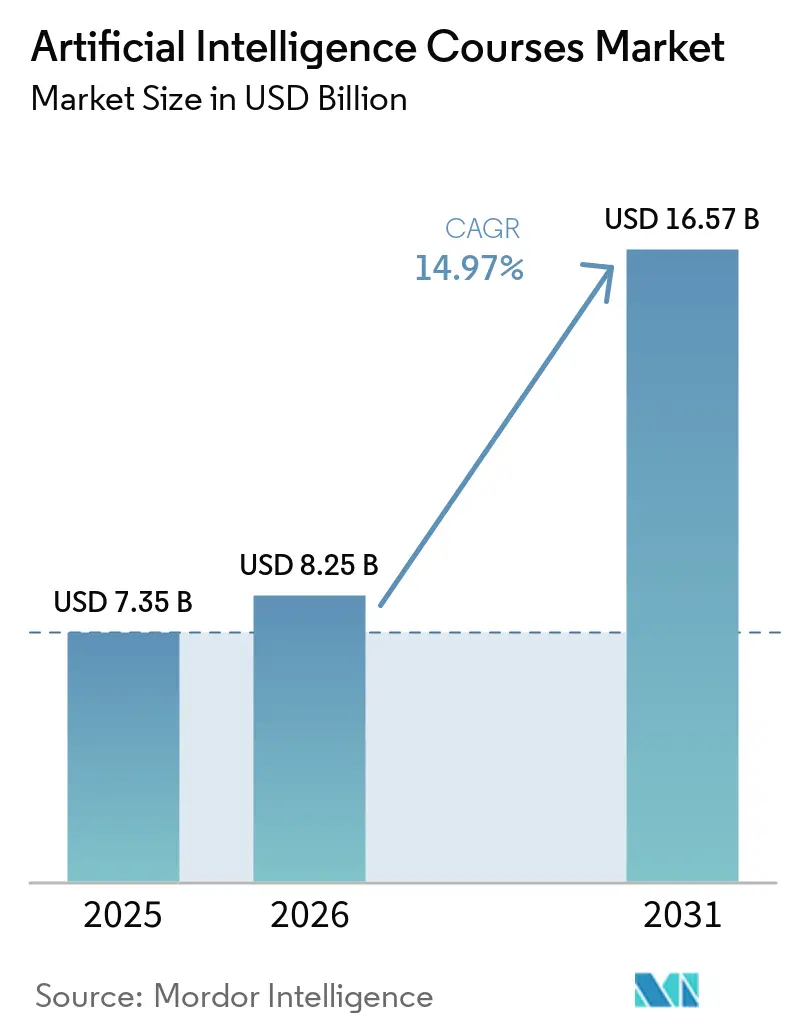
| Marktgröße (2026) | 8.25 Milliarden US-Dollar |
| Marktgröße (2031) | 16.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.97 % |
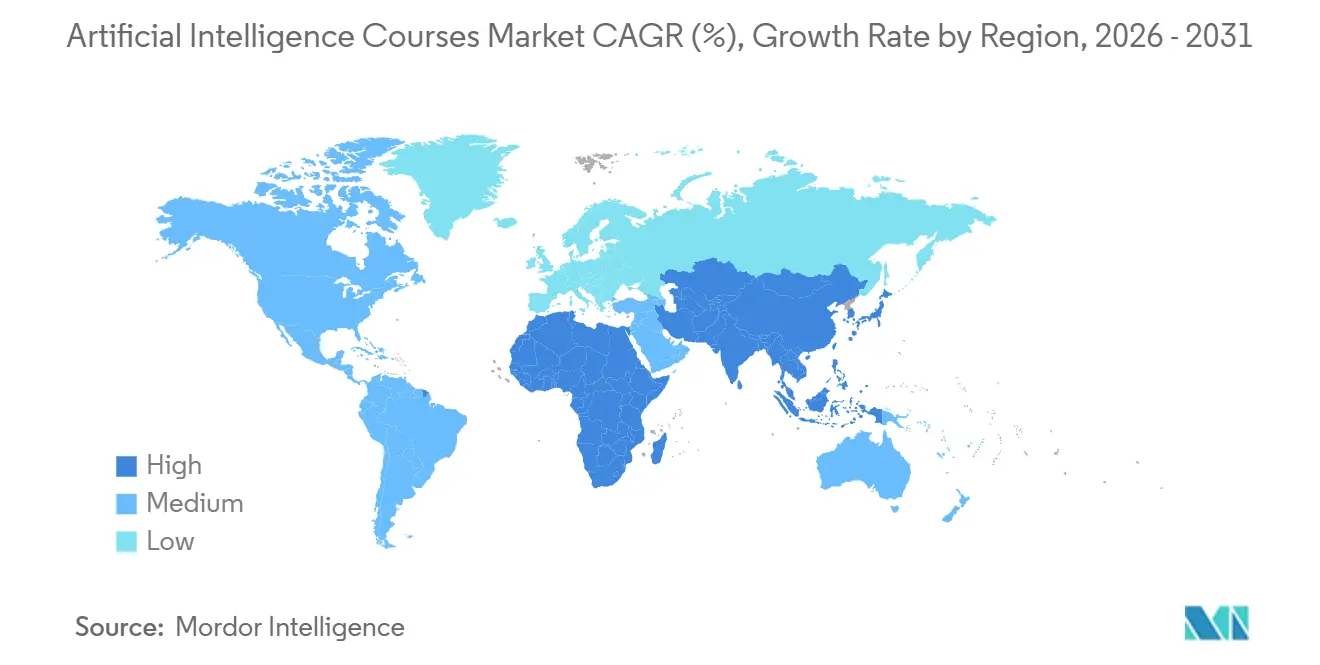
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
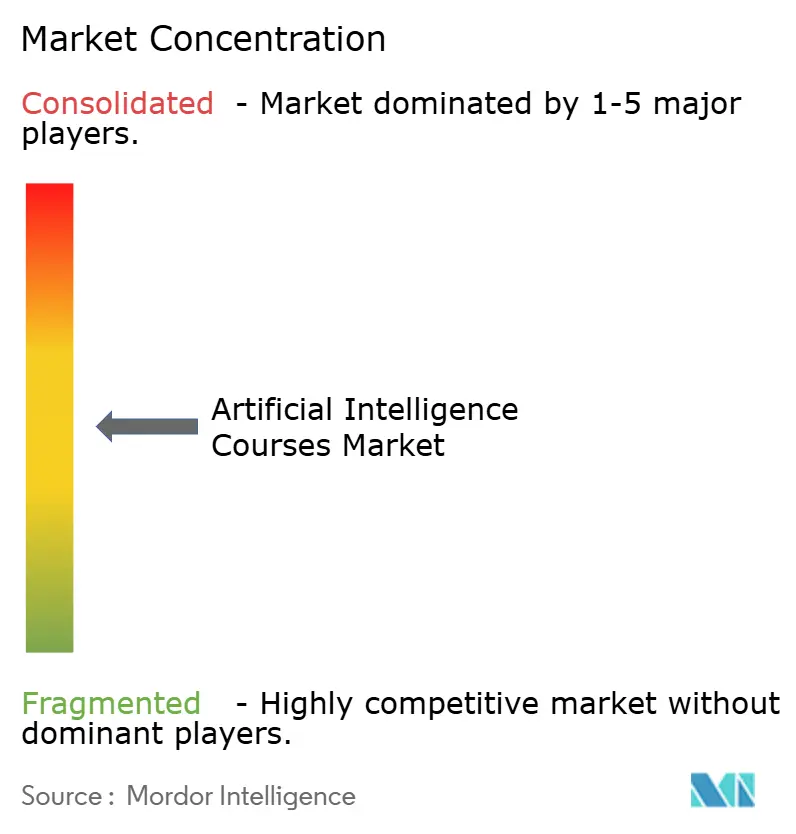
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kurse zur künstlichen Intelligenz von Mordor Intelligence
Der globale Markt für Kurse zur künstlichen Intelligenz wird voraussichtlich von 7,35 Milliarden USD im Jahr 2025 auf 8,25 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 14,97 % über den Zeitraum 2026–2031 voraussichtlich 16,57 Milliarden USD erreichen. Das Wachstum wird durch steigende KI-Investitionen von Unternehmen angetrieben, wobei die Federal Reserve Bank of Atlanta die privaten KI-Investitionen für 2026 auf 280 Milliarden USD schätzt, nach einem Anstieg der Ausgaben pro Mitarbeiter gegenüber dem Niveau von 2025. Organisationen behandeln KI-Schulungen zunehmend als kritischen operativen Bedarf und nicht als standardmäßige Lern- und Entwicklungsaktivität[1]. Die Nachfrage wächst über die Kernbereiche der Datenwissenschaft hinaus und unterstützt das Umsatzwachstum in technischen, geschäftlichen und compliance-orientierten Lernpfaden. Der Wettbewerb unter Anbietern verlagert sich hin zu messbaren Ergebnissen, anbieterbezogenen Zertifizierungen und strukturierten Lieferformaten, was die Preisdynamik im Markt verändert. Diese Verlagerung fördert das Wachstum spezialisierter Schulungsprogramme, wie Anbieter-Akademien und Governance-orientierte Kurse, auch wenn Einstiegsangebote immer häufiger werden.
Wichtigste Erkenntnisse des Berichts
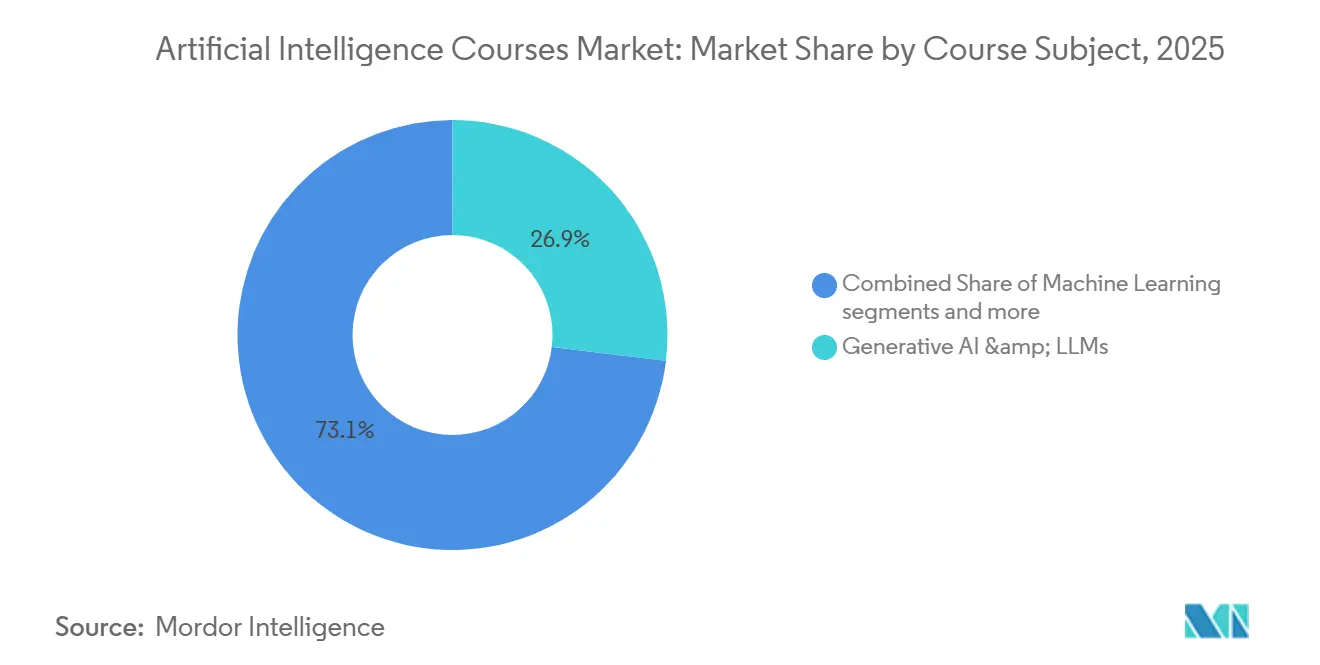
- Nach Kursthema hielt Generative KI und Large Language Models im Jahr 2025 einen Anteil von 26,91 % am globalen Markt für Kurse zur künstlichen Intelligenz, während Reinforcement Learning und Agentische KI bis 2031 voraussichtlich mit einer CAGR von 16,20 % wachsen werden.
- Nach Lernmodus machten selbstgesteuerte Online-Kurse im Jahr 2025 45,83 % der globalen Marktgröße für Kurse zur künstlichen Intelligenz aus, während kohortenbasierte Bootcamps bis 2031 voraussichtlich mit der schnellsten CAGR von 16,26 % wachsen werden.
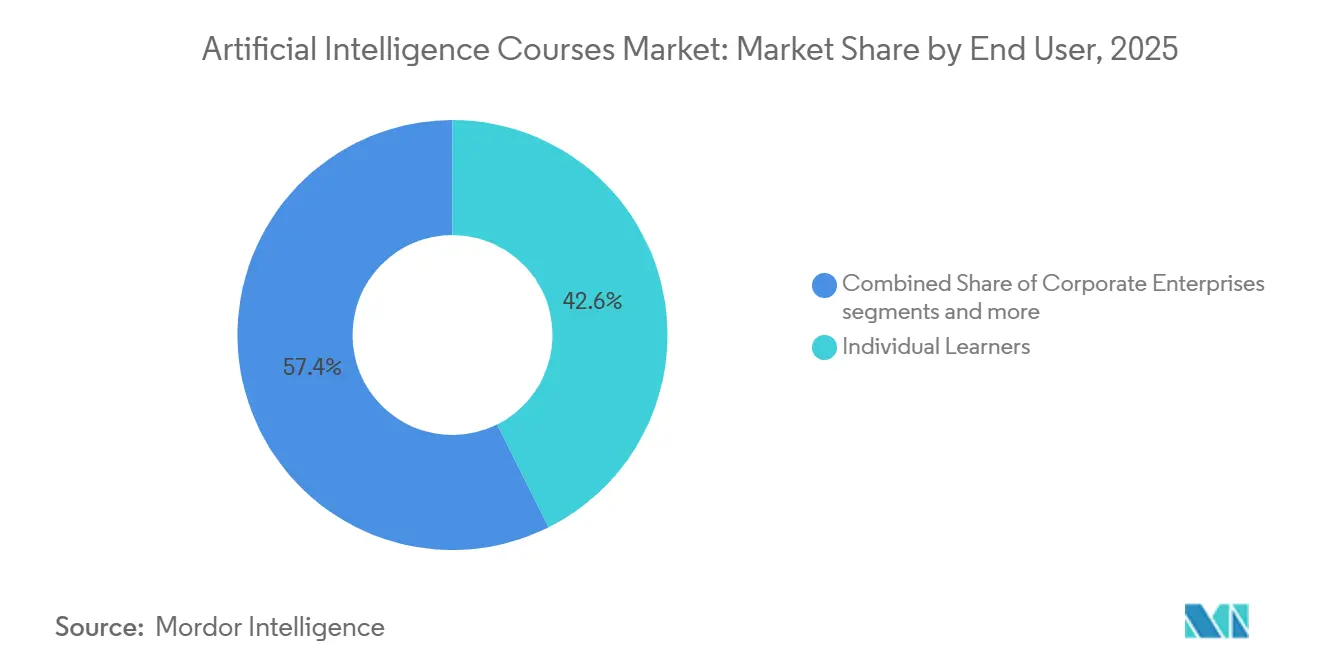
- Nach Endnutzer hielten individuelle Lernende im Jahr 2025 einen Anteil von 42,62 % am globalen Markt für Kurse zur künstlichen Intelligenz, während Unternehmenskunden bis 2031 voraussichtlich mit der schnellsten CAGR von 15,46 % wachsen werden.
- Nach Zertifizierungstyp hielten professionelle Zertifikate und Spezialisierungen im Jahr 2025 einen Anteil von 31,94 % am globalen Markt für Kurse zur künstlichen Intelligenz, während die Vorbereitung auf Anbieterzertifizierungen bis 2031 voraussichtlich mit der schnellsten CAGR von 15,06 % wachsen wird.
- Nach Anbietertyp hielten MOOC-Plattformen im Jahr 2025 einen Anteil von 34,03 % am globalen Markt für Kurse zur künstlichen Intelligenz, während Cloud- und Technologieanbieter-Akademien bis 2031 voraussichtlich mit einer CAGR von 15,39 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,42 % am globalen Markt für Kurse zur künstlichen Intelligenz, während Asien-Pazifik bis 2031 voraussichtlich mit der schnellsten CAGR von 15,93 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Kurse zur künstlichen Intelligenz
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Budgets für KI-Umschulung in Unternehmen | +3.8% | Global, angeführt von Nordamerika, Westeuropa und Japan | Kurzfristig (≤ 2 Jahre) |
| Nachfrageschub für Generative-KI-Kurse | +3.2% | Global, mit höchster Intensität in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anbieterbezogene Zertifizierungen und Cloud-Gutschriftprogramme | +2.1% | Nordamerika und Europa, mit wachsender Durchdringung im Kernbereich Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-native Personalisierung und Kompetenzdiagnostik | +1.5% | Global, mit früher Führungsrolle in Nordamerika und Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Benchmark-Replay-Labs mit realen Unternehmensworkflows | +1.0% | Nordamerika und Europa, mit aufkommendem Einsatz im Kernbereich Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage nach KI-Governance-Schulungen von Compliance-Käufern | +1.8% | Europa als Hauptmarkt, mit Ausstrahlungseffekten auf Nordamerika, Naher Osten und Afrika sowie Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Budgets für KI-Umschulung in Unternehmen
Der Markt für Kurse zur künstlichen Intelligenz profitiert von einer Verlagerung der Schulungsbudgets, die nun eng mit der KI-Implementierung in Unternehmen verknüpft sind. Berichte zeigen, dass die KI-Ausgaben pro Mitarbeiter bei US-amerikanischen Unternehmen erheblich gestiegen sind, was die KI-Investitionen des Privatsektors auf ein beträchtliches Niveau getrieben hat. Diese Verlagerung spiegelt einen wachsenden Trend wider, bei dem Unternehmen die Arbeitskräftevorbereitung in ihre Einsatzstrategien integrieren, anstatt sie als separate Personalentscheidung zu behandeln. In Deutschland ist der Anteil der Unternehmen, die KI-Schulungen anbieten, gestiegen, mit einem deutlichen Anstieg der Akzeptanz in den letzten Jahren. Ein erheblicher Prozentsatz der Unternehmen nutzt bereits generative KI im täglichen Betrieb, was eine klare Schulungslücke unterstreicht. Diese Entwicklungen deuten auf eine anhaltende Nachfrage nach KI-Kursen für Unternehmen hin und unterstützen die Beschaffung während des gesamten Prognosezeitraums.
Nachfrageschub für Generative-KI-Kurse
Generatives KI-Lernen treibt derzeit eine erhebliche Nachfrage im Markt für Kurse zur künstlichen Intelligenz an. Coursera hat einen erheblichen Anstieg der Einschreibungen für GenAI-Kurse beobachtet, an denen weltweit Millionen von Lernenden teilnehmen[2]. Die Nachfrage erstreckt sich auf ein breites Publikum, darunter Entwickler, Manager und Funktionsteams, die rollenspezifisches KI-Wissen suchen. Mit der AACSB verbundene Berichte weisen auf einen starken Anstieg der GenAI-Kurseinschreibungen an Wirtschaftsschulen hin, was eine Verlagerung des Interesses über traditionelle technische Bildungskanäle hinaus widerspiegelt. Diese wachsende und vielfältige Nachfrage unterstützt ein konsistentes Wachstum im Markt und schafft Möglichkeiten für Kurse, die Live-Unterricht, praktische Projekte und auf den Arbeitskräftebedarf ausgerichtete Ergebnisse integrieren.
Anbieterbezogene Zertifizierungen und Cloud-Gutschriftprogramme
Der Markt für Kurse zur künstlichen Intelligenz profitiert von Anbieter-Zertifizierungs-Ökosystemen, die die Preissensitivität für technische Lernende reduzieren. AWS erweiterte sein KI-Zertifizierungsportfolio durch die Einführung der Zertifizierung AWS Certified Generative AI Developer – Professional. Diese Ergänzung vervollständigt einen vierstufigen KI-Zertifizierungspfad, der Expertise in Foundation-Modellen, RAG-Architekturen und verantwortungsvollem Einsatz validiert[3]. Google Cloud tätigte ebenfalls eine erhebliche Investition zur Unterstützung der agentischen KI-Entwicklung, einschließlich Upskilling-Gutschriften und technischer Befähigung durch Zertifizierungspfade. Diese Initiativen vereinfachen die Finanzierung der Zertifizierungsvorbereitung, insbesondere in Kombination mit Software-Adoption, Partner-Befähigung und Schulung. Dieser Ansatz verbessert die Konversionsraten für Cloud-bezogene Kurse und schafft einen stetigen Umsatzstrom für den Markt für Kurse zur künstlichen Intelligenz, der eng mit Hyperscaler-Ökosystemen verknüpft ist.
KI-native Personalisierung und Kompetenzdiagnostik
Der Markt für Kurse zur künstlichen Intelligenz begegnet langjährigen Herausforderungen bei Abschlussquoten und Relevanz durch den Einsatz von KI-Tools. Skillsoft führte seine KI-native Percipio-Plattform ein, die rollenbasiertes Kompetenz-Mapping, adaptive Lernpfade und die Ausrichtung auf Geschäftsergebnisse umfasst, was die Funktionalität der Plattform verbessert. Pluralsight erweiterte seine Iris-Plattform um personalisierte transkriptbasierte Antworten und KI-gesteuerte Übersetzungen, was die Zugänglichkeit in mehrsprachigen Unternehmensumgebungen verbessert. Cognizant startete Skillspring, das KI-agenten-gestütztes Tutoring und Content-Erstellung integriert, um das Lernen in tägliche Arbeitsabläufe zu integrieren. Diese Innovationen verlagern den Fokus des Marktes von einmaligen Kursabschlüssen hin zur kontinuierlichen Kompetenzentwicklung, was Beschaffungsteams ermöglicht, diese Kompetenzen besser mit der Belegschaftsleistung zu verknüpfen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zertifizierungssättigung und Skepsis der Arbeitgeber | -1.2% | Global, mit höchster Auswirkung in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Schnelle Veralterung des Lehrplans | -0.8% | Global | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Mangel an praktizierenden Lehrbeauftragten | -1.0% | Global, mit struktureller Schwere in Nordamerika, Indien und Japan | Mittelfristig (2–4 Jahre) |
| Inferenz- und Lab-Rechenkosten für praxisnahe Lieferung | -0.7% | Global, mit höchster Einschränkung in Südostasien, Afrika und Südamerika | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zertifizierungssättigung und Skepsis der Arbeitgeber
Der Markt für Kurse zur künstlichen Intelligenz steht vor Preisherausforderungen, da die Verbreitung leicht zugänglicher Zertifikate die Differenzierung durch Arbeitgeber erschwert. Generische Abschlussabzeichen sind zwar einfach auszustellen, eignen sich jedoch aufgrund der begrenzten unabhängigen Bewertung während des Abschlusses nur bedingt als Einstellungsinstrument. Dieser Trend treibt den Markt hin zu beaufsichtigten Prüfungen, portfoliobasierten Bewertungen und Zertifizierungen mit klarer Arbeitgeberanerkennung. Anbietergestützte Pfade von AWS, Google und Microsoft haben einen Wettbewerbsvorteil, da sie mit weit verbreiteten Technologie-Stacks in Produktionsumgebungen übereinstimmen[4]. Anbieter, die keine Kompetenznachweise erbringen können, riskieren schwächere Preisgestaltung, niedrigere Verlängerungsraten und geringere Unternehmensadoption.
Schnelle Veralterung des Lehrplans
Der Markt für Kurse zur künstlichen Intelligenz muss aufgrund der ständigen Weiterentwicklung von Modellfähigkeiten, Tools und Einsatzpraktiken einen schnellen Inhaltsaktualisierungszyklus bewältigen. Themen wie LLM-Feinabstimmung, RAG-Architektur, agentisches Workflow-Design und KI-Produktmanagement erfordern nun häufigere Aktualisierungen im Vergleich zu traditionellen Software-Themen. AWS überarbeitete den Inhalt seiner Generative AI Developer-Zertifizierung, um Aktualisierungen wie Amazon Bedrock AgentCore einzubeziehen, was die Notwendigkeit unterstreicht, dass selbst anbieterkontrollierte Inhalte sich schnell anpassen müssen. Diese Dynamik erhöht die Produktionskosten für Anbieter, die auf von Lehrbeauftragten entwickelte Materialien und erweiterte Katalogzyklen angewiesen sind. Modulare Inhaltssysteme, KI-gesteuerte Aktualisierungen und Plattformmodelle werden unverzichtbar und ermöglichen Lektions- und Lab-Überarbeitungen, ohne dass gesamte Kurse neu erstellt werden müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kursthema: Agentische KI verlagert die Unternehmensaufmerksamkeit über die Grundlagen der Generativen KI hinaus
Generative KI und Large Language Models machten im Jahr 2025 26,91 % des Marktes für Kurse zur künstlichen Intelligenz aus, angetrieben durch erhöhte Plattformeinschreibungen und die Adoption von Foundation-Modellen. Reinforcement Learning und Agentische KI werden bis 2031 voraussichtlich mit einer CAGR von 16,20 % wachsen, was die Nachfrage nach Systemen widerspiegelt, die mehrstufige Workflows bewältigen können. upGrad identifizierte Agentische KI Anfang 2026 als seine beliebteste Kurskategorie, was mit dem Unternehmensinteresse an operativer Autonomie übereinstimmt. MLOps und KI-Engineering gewinnen an Bedeutung, da Unternehmen sich auf Produktionszuverlässigkeit, Kostenmanagement und Einsatz-Governance konzentrieren.
KI für Unternehmens- und Funktionsführungskräfte erhält mehr Budgetzuweisungen, da nicht-technische Teams KI-Kompetenzen in den Bereichen Finanzen, Marketing, Kundensupport und Betrieb benötigen. NLP bleibt unverzichtbar für Suche, Serviceautomatisierung und Unternehmens-Wissensanwendungen. Deep Learning und Neuronale Netze dienen weiterhin als grundlegende Themen, werden jedoch zunehmend in breitere GenAI- und angewandte Engineering-Tracks integriert. DataCamps KI-Engineering-Track mit LangChain vom März 2026 spiegelt diese Verlagerung wider, indem er Workflows, Anwendungsentwicklung und Echtzeit-Feedback kombiniert. Die Kategorie Sonstiges, einschließlich Verantwortungsvoller KI, KI-Governance, Computer Vision und vertikaler Anwendungsfälle, wächst, da der Markt Compliance- und domänenspezifische Bedürfnisse adressiert.


Nach Lernmodus: Strukturierte Kohorten wachsen schneller als Kataloglernformate
Selbstgesteuerte Online-Kurse machten im Jahr 2025 45,83 % des Lernmodus-Segments aus und behielten den höchsten Umsatzanteil im Markt für Kurse zur künstlichen Intelligenz. Ihre Beliebtheit beruht auf Bequemlichkeit, Erschwinglichkeit und Zugänglichkeit für individuelle Lernende, die flexible Zeitpläne suchen. Kohortenbasierte Bootcamps werden bis 2031 voraussichtlich mit einer CAGR von 16,26 % wachsen, angetrieben durch die Nachfrage der Arbeitgeber nach strukturiertem Fortschritt, gegenseitiger Verantwortlichkeit und klaren Abschlussergebnissen. Pluralsight führte im März 2026 die KI-Akademie ein und bietet eine dreistufige Unternehmens-Lernlösung für Kohorten von 500 bis 100.000 Teilnehmern an, was die Verlagerung hin zu strukturierter, großangelegter Lieferung widerspiegelt. Dieser Trend lenkt den Markt hin zu Verträgen, die sich auf messbare Kompetenzentwicklung statt auf Einschreibungsvolumen konzentrieren.
Lehrergeführte Online-Lieferung bleibt für fortgeschrittene technische Themen bedeutsam, die geführtes Problemlösen und Live-Erklärungen erfordern. Präsenz-Workshops und Executive-Education-Programme adressieren Themen wie Führung, Governance und Unternehmenstransformation, die von privaten Diskussionen und Expertenzugang profitieren. Simplilearns Partnerschaften 2026 mit der Oxford Saïd Business School, Virginia Tech und UC Santa Barbara unterstreichen die Expansion von Markenformaten im Markt für Kurse zur künstlichen Intelligenz. Hybride und gemischte Formate gewinnen in Asien-Pazifik an Bedeutung, wo lokale Unterstützung die Bindung für Lernende verbessert, die mit vollständig digitalen Programmen Schwierigkeiten haben. upGrad plant, bis zum Geschäftsjahr 2027 50 Offline-Lernunterstützungszentren einzurichten, was den Fokus des Marktes auf die Integration physischer Kontaktpunkte zur Verbesserung der Abschlussquoten in Online-First-Modellen demonstriert.
Nach Endnutzer: Unternehmenskunden werden zur wertvollsten Käufergruppe
Individuelle Lernende machten im Jahr 2025 42,62 % des Endnutzer-Segments aus und sind damit die größte Käufergruppe im Markt für Kurse zur künstlichen Intelligenz. Dies spiegelt die erhebliche Anzahl von Fachleuten wider, die über Online-Plattformen Karrierewechsel, Lohnwachstum und praktische KI-Schulungen anstreben. Ein Bericht vom Juli 2025 ergab, dass 46,9 Millionen Arbeitnehmer weltweit planten, innerhalb von sechs Monaten KI-Kompetenzen zu erwerben, was eine starke Lernernachfrage unterstreicht. Unternehmenskunden werden bis 2031 voraussichtlich mit einer CAGR von 15,46 % wachsen, da Unternehmen die Umschulung der Belegschaft parallel zur KI-Adoption formalisieren. Courseras Unternehmenskanal verzeichnete 2025 einen Anstieg der GenAI-Einschreibungen um 234 % im Jahresvergleich, was auf ein schnelles Wachstum der arbeitgebergesteuerten Nachfrage hinweist.
Hochschuleinrichtungen erhöhen die Adoption von KI-Kursen für die Fakultätsentwicklung, Lehrplanintegration und stapelbare Zertifizierungen. Die Anzahl der US-amerikanischen Einrichtungen, die KI-Bachelorstudiengänge anbieten, stieg von 4 im Jahr 2020 auf 23 im Jahr 2024, während KI-Masterstudiengänge im gleichen Zeitraum von 19 auf 60 zunahmen. Die Nachfrage aus dem öffentlichen Sektor wächst, insbesondere dort, wo nationale Upskilling-Programme mit den Bedürfnissen des Arbeitsmarktes und der digitalen Politik übereinstimmen. Ausbildungseinrichtungen und Arbeitskräfteprogramme stärken die lokale Lieferkapazität, insbesondere in Regionen mit begrenztem Plattformzugang, englischsprachigen Optionen oder Arbeitgeber-Beschaffungsstrukturen. Im Laufe der Zeit werden institutionelle Verträge voraussichtlich an Bedeutung gewinnen, da sie größere Sitzvolumina, bessere Verlängerungsvorhersagbarkeit und stärkere Verbindungen zu messbaren Belegschaftsergebnissen aufweisen.
Nach Zertifizierungstyp: Anbieter-Vorbereitungspfade gewinnen gegenüber generischen Zertifikaten an Boden
Professionelle Zertifikate und Spezialisierungen machten im Jahr 2025 31,94 % des Zertifizierungssegments im Markt für Kurse zur künstlichen Intelligenz aus und sind damit das größte Format. Ihre Beliebtheit beruht auf einer mehrkursigen Struktur, klarerer Progression und stärkerer Arbeitgeberanerkennung im Vergleich zu Einzelkursabschlüssen. Die Vorbereitung auf Anbieterzertifizierungen wird bis 2031 voraussichtlich mit einer CAGR von 15,06 % wachsen, angetrieben durch Cloud-Plattform-Zertifizierungs-Ökosysteme und die Nachfrage der Arbeitgeber nach stack-spezifischen Kompetenzen. AWS erweiterte seinen Zertifizierungspfad im Jahr 2026, und Google Cloud führte im Mai 2025 seine Generative AI Leader-Zertifizierung ein, die sich sowohl an technische als auch an geschäftliche Zielgruppen richtet. Diese Verlagerung lenkt die Zertifizierungsnachfrage hin zu Programmen, die mit Einstellungsfiltern, Projekteinsatz und Cloud-Ökosystem-Adoption übereinstimmen.
Einzelkurs-Zertifikate verlieren an Preismacht, da Arbeitgeber den Nachweis praktischer Kompetenzen priorisieren. Nanodegrees und Bootcamp-Zertifikate bleiben für Lernende relevant, die Portfolio-Arbeit, Unterstützung beim Karrierewechsel und intensive Formate suchen. Executive-Education-Zertifikate und studiengangsgebundene Programme sind weniger von Preisdruck betroffen, da sie Markenwert, synchronen Zugang und Signalwirkung für Führungs- und regulierte Rollen bieten. Dies schafft eine geschichtete Zertifizierungsstruktur in der Branche für Kurse zur künstlichen Intelligenz, bei der generische Abzeichen die Volumenachfrage bedienen, während strukturierte Programme höhere Einnahmen pro Lernenden generieren. Der Markt bewegt sich hin zu weniger minderwertigen Zertifizierungen und umfassenderen Programmen, die Bewertung, Projekte und institutionelles Branding integrieren.
Nach Anbietertyp: Anbieter-Akademien expandieren innerhalb eines MOOC-geführten Marktes
MOOC-Plattformen machten im Jahr 2025 34,03 % des Anbieter-Segments aus und dominierten den Markt für Kurse zur künstlichen Intelligenz. Ihre globale Reichweite, umfangreiche Kurskataloge und Partnerschaften mit Universitäten und Unternehmen treiben die Nachfrage von Einzelpersonen und Institutionen an. Die Fusion von Coursera und Udemy im Mai 2026 schuf eine Plattform mit 290 Millionen Lernenden und 18.000 Unternehmenskunden. Volumen allein sichert jedoch kein Wachstum, da Käufer zunehmend Lieferqualität, strenge Bewertungen und die Ausrichtung auf Arbeitsplatz-Tools priorisieren. Diese Verlagerung schafft Möglichkeiten für Anbieter, die Lernen mit Einsatz, Zertifizierung und praktischer Kompetenzanwendung integrieren.
Cloud- und Technologieanbieter-Akademien werden bis 2031 voraussichtlich mit einer CAGR von 15,39 % wachsen, angetrieben durch die Nachfrage der Arbeitgeber nach spezialisierten Zertifizierungen und subventionierten Lernpfaden. Google Clouds Investition von 750 Millionen USD im April 2026 in die agentische KI-Entwicklung umfasste Upskilling-Gutschriften und technische Befähigung und zeigt, wie Anbieter-Ökosysteme Schulungen nutzen, um die Plattformadoption voranzutreiben. AWS erweiterte seine KI-Zertifizierungspfade im Jahr 2026 und stärkte damit die Rolle der Anbieter-Akademien in der technischen Schulung. In wachstumsstarken APAC-Märkten wie Indien reduziert dieses Modell die Schulungsreibung, indem es Zertifizierungsvorbereitung, Cloud-Tool-Exposition und Arbeitskräftebefähigung in einem einzigen Beschaffungszyklus kombiniert. Infolgedessen wird erwartet, dass sich der Markt für Kurse zur künstlichen Intelligenz hin zu Ökosystemen verlagert, die Inhalte, Zertifizierungen und technologische Relevanz integrieren.
Geografische Analyse
Nordamerika machte im Jahr 2025 36,4 % des globalen Marktanteils für Kurse zur künstlichen Intelligenz aus und ist damit der größte regionale Beitragszahler. Die Vereinigten Staaten treiben den Umsatz mit einer hohen Konzentration von Unternehmens-KI-Anwendern und einem robusten Ökosystem aus Universitäten, MOOC-Plattformen, Cloud-Akademien und KI-Schulungsanbietern an. Die Unternehmensausgaben bleiben stark, mit 280 Milliarden USD an privaten KI-Investitionen, die für 2026 prognostiziert werden. Google erweiterte sein KI-Berufszertifikat durch Partnerschaften mit der US-amerikanischen Handelskammerstiftung und den Small Business Development Centers und verbesserte so die Zugänglichkeit. Kanada und Mexiko tragen durch Unternehmenslizenzen, Arbeitskräfteprogramme und wachsende Nachfrage in den Technologie- und Dienstleistungssektoren bei.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 15,93 % wachsen und sich als wichtige Wachstumsregion positionieren. Indien verzeichnete 2025 3,6 Millionen GenAI-Einschreibungen, die weltweit höchste Zahl, wobei Simplilearn einen Anstieg der Einschreibungen um 470 % im Jahresvergleich meldete. Japan verbessert KI-Kursangebote durch institutionelle Bemühungen und politische Unterstützung, während China sich auf Erwachsenen- und Berufsbildung konzentriert, um die KI-Schulung in Unternehmen zu unterstützen. Südkorea, Australien und Südostasien treiben das Wachstum durch Unternehmensbeschaffung und mobile-first-Lernmodelle an.
Europa zeigt compliance-getriebene Nachfrage, da KI-Kompetenz und Governance zu operativen Prioritäten werden. In Deutschland stieg die KI-Schulungsbeteiligung unter Unternehmen von 12 % im Jahr 2024 auf 27 % im Jahr 2026, wobei 56 % generative KI im täglichen Betrieb nutzen. Das Vereinigte Königreich stärkte seine Präsenz, als Multiverse im Mai 2026 70 Millionen USD in einer Primärfinanzierungsrunde bei einer Bewertung von 2,1 Milliarden USD aufbrachte, nach der Übernahme von StackFuel Anfang desselben Jahres. Südamerika, der Nahe Osten und Afrika sind aufstrebende Märkte, wobei Brasilien, die Vereinigten Arabischen Emirate, Saudi-Arabien, Nigeria und Südafrika durch Unternehmensschulungen und mobile Kurslieferung Fortschritte erzielen.

Wettbewerbslandschaft
Der globale Markt für Kurse zur künstlichen Intelligenz ist mäßig fragmentiert, wobei ein erheblicher Anteil von den führenden Anbietern gehalten wird. Coursera stärkte seine Position durch die Fusion mit Udemy im Jahr 2026 und schuf eine Plattform mit einer riesigen Lernerbasis, zahlreichen Unternehmenskunden und erheblichem kombiniertem Umsatz. Diese Fusion verbessert die Wettbewerbsfähigkeit durch breitere Lehrplaninvestitionen, verbesserte Nutzung von Kompetenzdaten und erweiterten Unternehmensvertrieb. LinkedIn Learning bleibt durch seine Integration mit Microsoft-Arbeitsplatz-Tools wettbewerbsfähig und vereinfacht die Distribution innerhalb von Unternehmenskonten. Arbeitgeber priorisieren nun strenge Bewertungen, praxisnahes Lernen und auf Workflow-Ergebnisse ausgerichtete Schulungspfade gegenüber Kursvielfalt.
Anbieter-Akademien verändern die Preisdynamik, indem sie sich auf Ökosystem-Adoption statt auf Schulungseinnahmen konzentrieren. Plattformen wie Google Cloud Skills Boost, AWS Skill Builder und Microsoft Learn subventionieren Vorbereitungskosten und erhöhen den Druck auf unabhängige Anbieter in technischen Zertifizierungsbereichen, wo Inhalte mit Anbieter-Prüfungsanforderungen überlappen. Spezialisierte Anbieter behalten jedoch ihre Relevanz, indem sie arbeitgeberverifizierte Mikrozertifizierungen, branchenspezifische Programme und hybride Liefermodelle anbieten, die Live-Support mit Portfolio-Entwicklung kombinieren. Simplilearn arbeitet mit Institutionen zusammen, um strukturierte KI-Programme anzubieten, und zeigt, wie unabhängige Marken sich an Marktanforderungen anpassen.
Wettbewerbsstrategien verlagern sich hin zu Plattformen, die Kompetenzschulung mit praktischer Anwendung und Einstellungsrelevanz verbinden. Pluralsight führte 2026 die KI-Akademie und KI-Sandbox ein und betonte strukturiertes Unternehmenslernen mit geführten Labs und expertengeführten Sitzungen. Google Clouds Partnerinvestition steigerte die Zertifizierungsnachfrage durch ein Ökosystemmodell, das Befähigung, Sandbox-Zugang und Anreize integriert. upGrad stärkte seine Marktposition durch die Integration mit OpenAI und die Übernahme von Internshala, wodurch Kompetenzentwicklung mit Einstellungspfaden verknüpft wird. Diese Entwicklungen zeigen, dass Wettbewerbsvorteile zunehmend von Ökosystem-Positionierung, Kompetenzvalidierung und Distributionsfähigkeiten abhängen und nicht von kostengünstigen Kursangeboten.
Branchenführer im Bereich Kurse zur künstlichen Intelligenz
-
Dale Carnegie & Associates
-
FranklinCovey
-
Korn Ferry
-
Center for Creative Leadership
-
Skillsoft
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Coursera fusionierte mit Udemy in einem reinen Aktientausch im Wert von 2,5 Milliarden USD und bildete eine Kompetenzplattform mit 290 Millionen Lernenden und 18.000 Unternehmenskunden. Die im Dezember 2025 angekündigte und im April 2026 genehmigte Fusion zielt auf 115 Millionen USD an Kostensynergien ab und verbessert die KI-gesteuerte Kompetenzintelligenz.
- Mai 2026: Multiverse sicherte sich 70 Millionen USD in einer Finanzierungsrunde bei einer Bewertung von 2,1 Milliarden USD, angeführt von Schroders Capital mit Beteiligung von General Catalyst, Lightspeed Venture Partners und D1 Capital Partners. Nach der Übernahme von StackFuel im Januar 2026 plant das Unternehmen, in Europa zu expandieren und 100.000 deutsche Arbeitnehmer in KI-Kompetenzen zu schulen.
- April 2026: Google Cloud hat sich verpflichtet, 750 Millionen USD zu investieren, um die agentische KI-Entwicklung von Partnern durch Upskilling-Gutschriften, den Aufbau von Gemini Enterprise-Praxis und Sandbox-Umgebungen voranzutreiben. Das Programm integriert KI-Schulungsanreize in Partner-Zertifizierungspfade und treibt eine erhebliche Nachfrage nach Google Cloud Skills Boost-Zertifizierungen über das Partner-Ökosystem an.
- April 2026: Pluralsight führte seine KI-Sandbox mit verbessertem geführtem Lernen und Integrationen mit Workday, Cornerstone, SuccessFactors und Edcast ein. Das Unternehmen erweiterte auch den lehrergeführten Unterricht durch die KI-Builder-Serie und virtuelles AWS Authorized Training und unterstützt damit Unternehmen, die Expertenunterstützung für dringende KI-Kompetenzentwicklung über selbstgesteuertes Lernen hinaus benötigen.


Berichtsumfang des globalen Marktes für Kurse zur künstlichen Intelligenz
| Generative KI und Large Language Models |
| Maschinelles Lernen |
| Deep Learning und Neuronale Netze |
| Verarbeitung natürlicher Sprache |
| Reinforcement Learning und Agentische KI |
| MLOps und KI-Engineering |
| KI für Unternehmens- und Funktionsführungskräfte |
| Sonstiges (Computer Vision, Verantwortungsvolle KI und KI-Governance, branchenspezifische KI-Anwendungen) |
| Selbstgesteuertes Online-Lernen |
| Lehrergeführtes Online-Lernen |
| Kohortenbasierte Bootcamps |
| Hybrid / Gemischt |
| Präsenz-Workshops und Executive-Education-Programme |
| Individuelle Lernende |
| Unternehmenskunden |
| Hochschuleinrichtungen |
| Regierung und öffentlicher Sektor |
| Ausbildungseinrichtungen und Arbeitskräfteprogramme |
| Einzelkurs-Zertifikate |
| Professionelle Zertifikate und Spezialisierungen |
| Nanodegrees und Bootcamp-Zertifikate |
| Executive-Education-Zertifikate |
| Studiengangsgebundene Programme und akademische Credits |
| Vorbereitung auf Anbieterzertifizierungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Rest von Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Kursthema | Generative KI und Large Language Models | |
| Maschinelles Lernen | ||
| Deep Learning und Neuronale Netze | ||
| Verarbeitung natürlicher Sprache | ||
| Reinforcement Learning und Agentische KI | ||
| MLOps und KI-Engineering | ||
| KI für Unternehmens- und Funktionsführungskräfte | ||
| Sonstiges (Computer Vision, Verantwortungsvolle KI und KI-Governance, branchenspezifische KI-Anwendungen) | ||
| Nach Lernmodus | Selbstgesteuertes Online-Lernen | |
| Lehrergeführtes Online-Lernen | ||
| Kohortenbasierte Bootcamps | ||
| Hybrid / Gemischt | ||
| Präsenz-Workshops und Executive-Education-Programme | ||
| Nach Endnutzer | Individuelle Lernende | |
| Unternehmenskunden | ||
| Hochschuleinrichtungen | ||
| Regierung und öffentlicher Sektor | ||
| Ausbildungseinrichtungen und Arbeitskräfteprogramme | ||
| Nach Zertifizierungstyp | Einzelkurs-Zertifikate | |
| Professionelle Zertifikate und Spezialisierungen | ||
| Nanodegrees und Bootcamp-Zertifikate | ||
| Executive-Education-Zertifikate | ||
| Studiengangsgebundene Programme und akademische Credits | ||
| Vorbereitung auf Anbieterzertifizierungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Rest von Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Kurse zur künstlichen Intelligenz?
Der Markt für Kurse zur künstlichen Intelligenz wurde im Jahr 2025 auf 7,35 Milliarden USD geschätzt und wird voraussichtlich im Jahr 2026 8,25 Milliarden USD erreichen, bevor er bis 2031 auf 16,57 Milliarden USD ansteigt.
Was treibt die globale Nachfrage nach KI-Kursen an?
Budgets für die Umschulung in Unternehmen, eine starke Nachfrage nach generativem KI-Lernen und anbieterbezogene Zertifizierungs-Ökosysteme sind die wichtigsten Wachstumsfaktoren, die den Markt für Kurse zur künstlichen Intelligenz unterstützen.
Welches Kursthema führt den Umsatz im Jahr 2025 an?
Generative KI und Large Language Models führten den Themenmix mit einem Anteil von 26,91 % im Jahr 2025 an, während Reinforcement Learning und Agentische KI bis 2031 voraussichtlich am schnellsten mit einer CAGR von 16,26 % wachsen werden.
Welches Lernformat wächst am schnellsten?
Selbstgesteuertes Lernen bleibt das größte Format, aber kohortenbasierte Bootcamps wachsen am schnellsten mit einer CAGR von 16,26 %, da Arbeitgeber strukturierten Fortschritt und klarere Abschlussergebnisse bevorzugen.
Welche Region verzeichnet das schnellste Wachstum bei der KI-Lernnachfrage?
Asien-Pazifik wird voraussichtlich das schnellste Wachstum mit einer CAGR von 15,93 % bis 2031 verzeichnen, unterstützt durch hohe Einschreibungsmomentum in Indien und eine breitere Nachfrage nach Arbeitskräftequalifizierung in der gesamten Region.
Wie konzentriert ist der Wettbewerb unter den Kursanbietern?
Der Wettbewerb ist eher moderat als stark konsolidiert. Die fünf führenden Anbieter hielten im Jahr 2025 52 % des Marktes, und die Kombination aus Coursera und Udemy hat die Skalierung an der Spitze erhöht, ohne den Raum für spezialisierte Anbieter zu verringern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
