
Taille et part du marché des cours de certification en intelligence artificielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.72 Milliards de dollars |
| Taille du Marché (2031) | 12.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 21.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cours de certification en intelligence artificielle par Mordor Intelligence
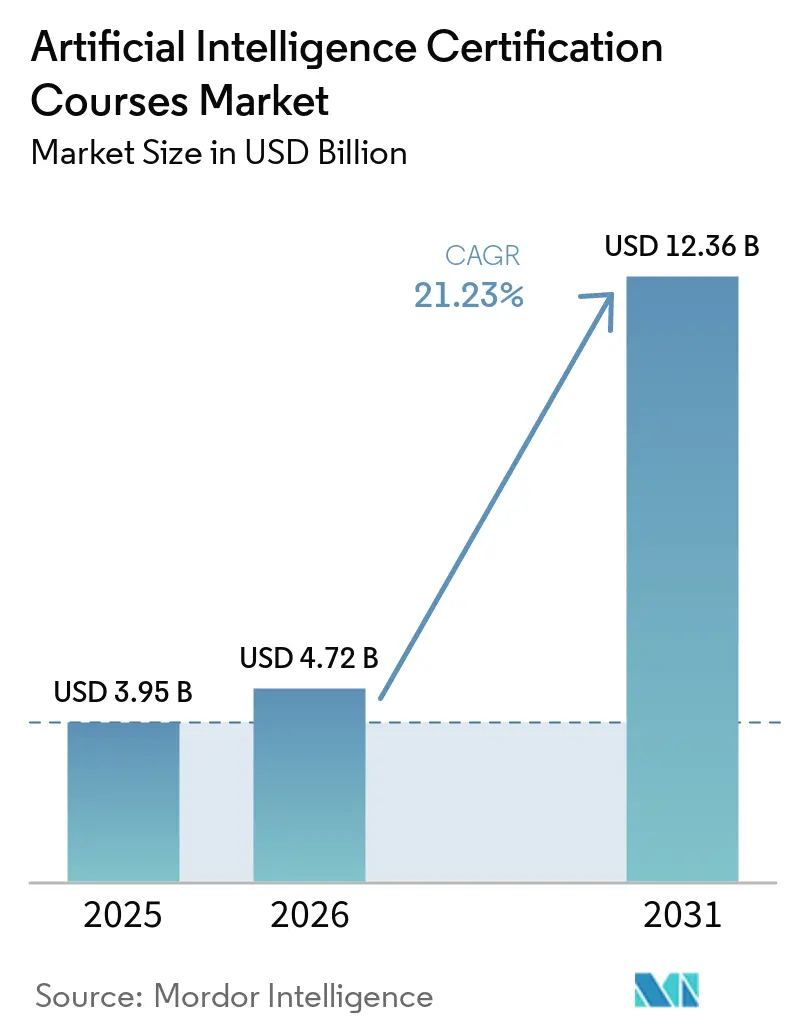
La taille du marché des cours de certification en intelligence artificielle devrait passer de 3,95 milliards USD en 2025 à 4,72 milliards USD en 2026 et atteindre 12,36 milliards USD d'ici 2031 à un CAGR de 21,23 % sur la période 2026-2031.
Le marché des cours de certification en intelligence artificielle est en expansion parce que le déploiement de l'IA en entreprise a dépassé la préparation des effectifs, faisant passer la certification d'un apprentissage facultatif à une exigence opérationnelle. En 2025, environ 25 % de la main-d'œuvre satisfaisait à un niveau de base en matière de compétences en IA, tandis que près de 50 % des entreprises avaient intégré des politiques d'utilisation de l'IA, creusant l'écart entre l'adoption des logiciels et les compétences utilisables. Le marché des cours de certification en intelligence artificielle est également reconfiguré par des fournisseurs hyperscale tels que Google, Microsoft et AWS, qui utilisent désormais les certifications dans le cadre d'un engagement d'entreprise plus large plutôt que comme des produits de formation autonomes. La Linux Foundation a indiqué en 2025 que 68 % des organisations privilégiaient la montée en compétences par rapport au recrutement externe, contre 52 % en 2024, et que 71 % considéraient les certifications comme importantes dans le recrutement, ce qui soutient la demande continue de titres reconnus par les employeurs. L'évolution vers des modèles de certification prêts pour l'audit et liés à l'emploi devrait favoriser les prestataires capables de démontrer la validation des compétences, l'intégration en entreprise et des cycles réguliers d'actualisation des programmes.
Points clés du rapport
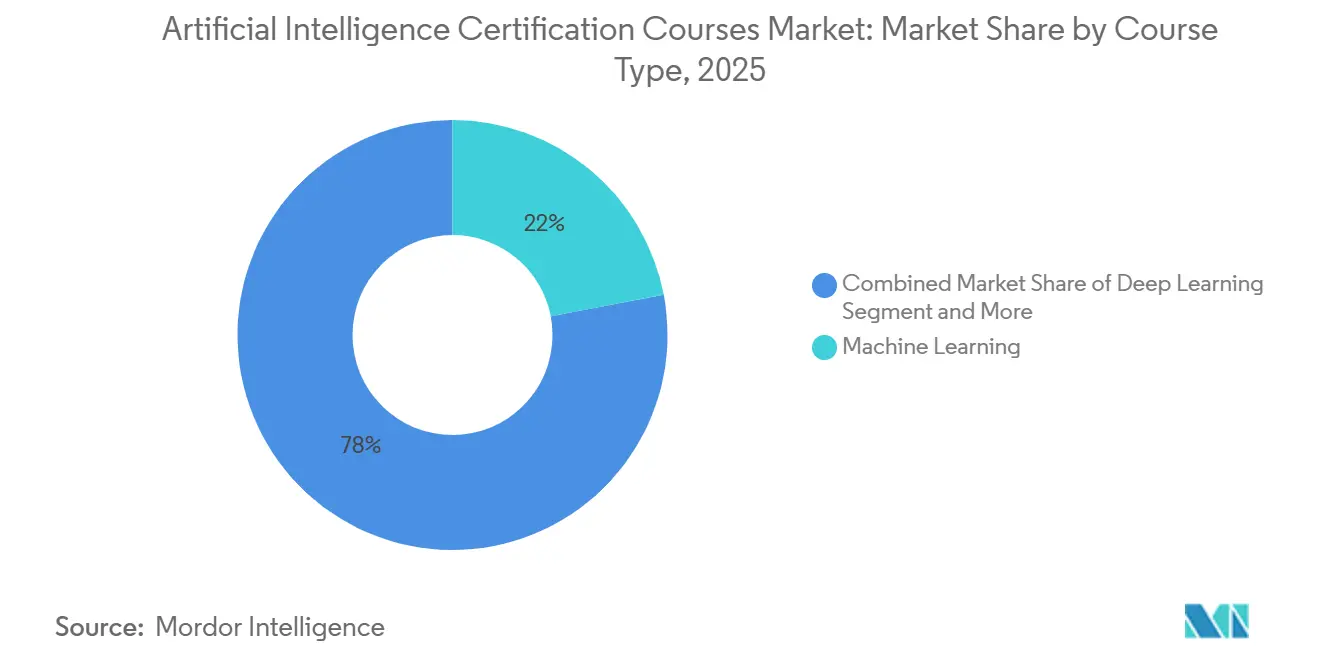
- Par type de cours, l'apprentissage automatique détenait 22,0 % de la taille du marché des cours de certification en intelligence artificielle en 2025, tandis que l'IA générative devrait croître à un CAGR de 33,10 % jusqu'en 2031.
- Par niveau de certification, le niveau débutant représentait 48,0 % de la part du marché des cours de certification en intelligence artificielle en 2025 et constitue également le niveau à la croissance la plus rapide avec un CAGR de 23,5 % jusqu'en 2031.
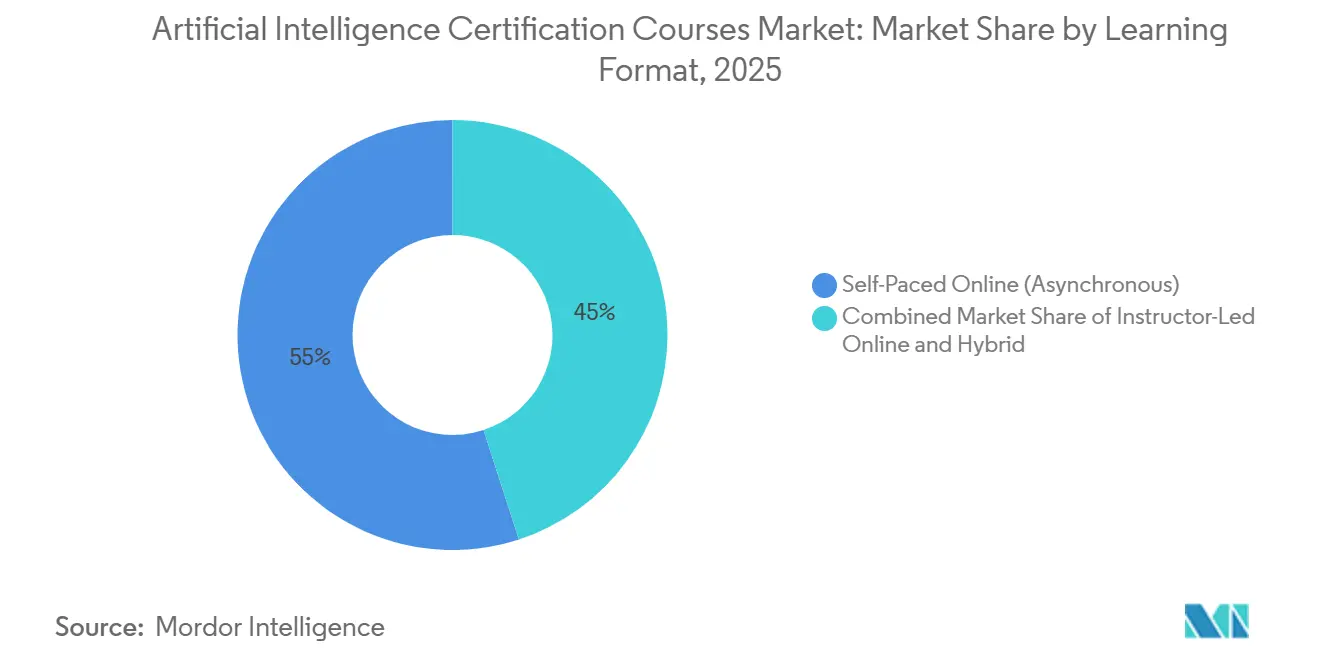
- Par format d'apprentissage, l'autoformation en ligne a capté 55,0 % de la taille du marché des cours de certification en intelligence artificielle en 2025, tandis que la formation en ligne dirigée par un instructeur devrait se développer à un CAGR de 24,3 % jusqu'en 2031.
- Par utilisation finale, les apprenants individuels représentaient 44,8 % de la part du marché des cours de certification en intelligence artificielle en 2025, tandis que le secteur gouvernemental et public devrait croître à un CAGR de 26,20 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec une part de 32,4 % en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 30,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des cours de certification en intelligence artificielle
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de montée en compétences en IA en entreprise | +5.2% | Mondiale, concentrée en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Besoin croissant de certification en IA basée sur les rôles | +3.8% | Mondiale, gains précoces en Amérique du Nord et dans le cœur de l'APAC, extension vers le MEA | Moyen terme (2-4 ans) |
| Adoption rapide des parcours de certification en IA générative | +4.5% | Mondiale, Asie du Sud-Est, Inde et UE stimulant la demande incrémentale | Court terme (≤ 2 ans) |
| Expansion des modèles d'apprentissage hybrides et de micro-certifications | +2.1% | APAC, Amérique latine, extension vers le MEA | Moyen terme (2-4 ans) |
| Demande croissante de formation en gouvernance de l'IA et en IA responsable | +2.5% | UE, Royaume-Uni, Singapour, avec extension vers l'Amérique du Nord | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Programmes d'alphabétisation à l'IA dans le secteur public et l'enseignement supérieur | +1.8% | Programmes nationaux aux États-Unis, au Royaume-Uni, en Inde, à Singapour et aux Émirats arabes unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de montée en compétences en IA en entreprise
Le marché des cours de certification en intelligence artificielle bénéficie d'un glissement clair des budgets de formation des entreprises vers le développement des capacités internes. La Linux Foundation a déclaré en 2025 que 72 % des organisations privilégiaient la montée en compétences des effectifs existants par rapport au recrutement externe, contre 48 % en 2024, et que les programmes de formation technique étaient jugés 91 % plus efficaces pour améliorer la rétention. Cette demande n'est pas uniforme : les grandes entreprises s'orientent vers des relations pluriannuelles avec des plateformes, tandis que les petites entreprises optent pour des certifications plus courtes et plus modulaires. Cette division crée des opportunités de volume dans les programmes de niveau débutant et de meilleures conditions tarifaires pour les certifications liées à des résultats professionnels directs. Les prestataires capables de relier les certifications à une préparation mesurable à l'emploi sont en meilleure position que les fournisseurs qui ne se concurrencent que sur l'étendue du catalogue.
Besoin croissant de certification en IA basée sur les rôles
Le marché des cours de certification en intelligence artificielle est également en expansion parce que les acheteurs souhaitent de plus en plus des certifications correspondant à des fonctions professionnelles spécifiques plutôt qu'à une sensibilisation générale à l'IA. Google Cloud a lancé la certification Generative AI Leader en 2025 en tant que certification basée sur les rôles pour les dirigeants d'entreprise, démontrant que les décideurs non techniques sont devenus une cohorte de formation reconnue. AWS a ajouté un parcours Certified Generative AI Developer axé sur les modèles de fondation, les architectures RAG, les bases de données vectorielles et le déploiement responsable, reflétant le même mouvement vers la validation liée à l'emploi. Cette tendance soutient les stratégies des prestataires construites autour d'échelles de compétences plus claires pour les ingénieurs, les analystes, les managers et les équipes de gouvernance. Elle facilite également les achats en entreprise parce que les employeurs peuvent aligner les dépenses de formation sur les définitions de rôles internes et les priorités de déploiement.
Adoption rapide des parcours de certification en IA générative
Le marché des cours de certification en intelligence artificielle connaît une demande inhabituellement rapide pour les parcours de formation en IA générative. Coursera a indiqué en 2025 que les apprenants s'inscrivaient aux cours d'IA générative à raison de 12 inscriptions par minute, contre 8 par minute en 2024, dans 700 programmes dédiés. Google Cloud, AWS et d'autres fournisseurs de plateformes ont répondu en lançant de nouvelles certifications axées sur la stratégie, le développement, le déploiement et les cas d'usage pratiques dans les environnements de production. La rapidité d'adoption est importante parce que la demande de formation est désormais portée par des déploiements logiciels réels, et non par le seul intérêt. Les prestataires capables de mettre à jour le contenu des cours plus fréquemment sont plus susceptibles de retenir l'attention des apprenants et de fidéliser les comptes d'entreprise.
Expansion des modèles d'apprentissage hybrides et de micro-certifications
Le marché des cours de certification en intelligence artificielle s'élargit grâce à des modèles de prestation qui combinent un accès flexible avec des preuves plus claires d'acquisition de compétences. Une étude Springer de 2025 sur la formation hybride flexible en IA a révélé que la prestation mixte améliorait les résultats en matière de compétences en IA chez les apprenants issus de différents milieux éducatifs. La Lumina Foundation a indiqué en 2025 que 96 % des employeurs estimaient que les micro-certifications renforcent la candidature d'un postulant, soutenant l'intérêt des employeurs pour des unités d'apprentissage plus courtes et empilables. Les lancements 2026 de Simplilearn avec Virginia Tech et d'autres institutions mondiales ont également montré comment les prestataires haut de gamme combinent enseignement en direct, projets structurés et conception modulaire des cours au sein d'une même offre. Ce modèle aide les prestataires à servir à la fois les apprenants sensibles aux prix qui souhaitent de la flexibilité et les acheteurs en entreprise qui ont encore besoin de signaux d'achèvement plus solides.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Absence de standardisation des certifications entre les prestataires | -1.4% | Mondiale, plus aiguë en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Obsolescence rapide des programmes due à l'évolution rapide des chaînes d'outils IA | -1.2% | Mondiale, concentrée dans les segments IA pour le cloud, MLOps et IA générative | Court terme (≤ 2 ans) |
| Faible retour sur investissement immédiat pour les apprenants sensibles aux prix | -0.8% | Amérique du Sud, MEA et villes de rang 2 et rang 3 en APAC | Moyen terme (2-4 ans) |
| Scepticisme des employeurs envers les certificats en ligne de faible rigueur | -1.1% | Amérique du Nord et Europe, concentré dans le segment B2C | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Absence de standardisation des certifications entre les prestataires
Le marché des cours de certification en intelligence artificielle se heurte encore à des frictions parce que les employeurs doivent comparer des certifications construites sur des programmes, des méthodes d'évaluation et des cycles de renouvellement très différents. Google Cloud, AWS, les programmes universitaires et les prestataires spécialisés utilisent tous des définitions de rôles et des structures d'examen différentes, ce qui rend l'équivalence directe difficile pour les acheteurs en entreprise. Cela crée davantage d'efforts dans les achats et ralentit l'adoption des certifications comme signal d'embauche universel. Le problème est plus visible dans les catégories à forte croissance telles que la gouvernance et l'IA générative, où les nouvelles offres sont encore en train de définir leurs seuils de qualité. Jusqu'à ce qu'un niveau de qualité de référence plus clair émerge à l'échelle du marché, les prestataires bénéficiant d'une plus grande confiance dans leur marque auront un avantage sur les fournisseurs généralistes plus petits.
Obsolescence rapide des programmes due à l'évolution rapide des chaînes d'outils IA
Le marché des cours de certification en intelligence artificielle est contraint par le rythme rapide des changements dans les outils d'IA, les piles de modèles et les méthodes de déploiement. AWS a élargi son portefeuille de certifications en IA entre fin 2025 et 2026, tout en mettant à jour le contenu pour inclure de nouveaux services tels qu'AgentCore, démontrant à quelle vitesse les prestataires doivent réviser leurs programmes. L'incursion de Google Cloud dans les certifications pour dirigeants d'entreprise et le cours 2026 de DeepLearning.AI avec Red Hat sur l'optimisation de l'inférence des grands modèles de langage soulignent le même problème : de nouvelles couches applicatives émergent plus vite que les cycles traditionnels de révision des cours. Ce rythme augmente les coûts de développement pour les prestataires et crée un risque de pertinence pour les apprenants qui attendent un contenu actuel. Il favorise également les plateformes capables d'actualiser rapidement les modules par rapport aux institutions utilisant des cycles d'approbation et d'accréditation plus longs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de cours : l'apprentissage automatique ancre la demande des entreprises tandis que l'IA générative redéfinit les priorités de croissance
L'apprentissage automatique détenait la plus grande part de segment à 22,0 % en 2025, reflétant le besoin continu de modélisation prédictive, de conception de pipelines de données et de déploiement en production dans les cas d'usage des entreprises. L'IA générative est le type de cours à la croissance la plus rapide, avec un CAGR projeté de 33,10 % pour 2026-2031, soulignant à quelle vitesse le marché des cours de certification en intelligence artificielle répond à l'adoption des grands modèles de langage dans les piles de logiciels d'entreprise. AWS a ouvert l'inscription en version bêta pour sa certification Certified Generative AI Developer en novembre 2025 et a lancé l'examen standard en mars 2026, couvrant les modèles de fondation, RAG, l'IA responsable et les bases de données vectorielles. Google Cloud a introduit la certification Generative AI Leader en 2025 pour valider les capacités de stratégie IA non techniques, élargissant ainsi la base d'apprenants adressables au-delà des ingénieurs. Cette combinaison montre que la demande des entreprises valorise toujours les compétences techniques établies tout en ajoutant rapidement de nouveaux parcours d'apprentissage autour de l'IA générative appliquée.
L'apprentissage profond continue de jouer un rôle spécialisé et à haute valeur ajoutée dans le marché des cours de certification en intelligence artificielle parce qu'il sert les praticiens avancés travaillant sur des architectures de modèles personnalisées et des tâches d'optimisation plus complexes. L'IA pour le cloud et MLOps reste plus modeste en termes de volume d'inscriptions, mais présente un profil de revenus plus élevé parce que les employeurs ont besoin de compétences de niveau production en déploiement, mise à l'échelle et gestion du cycle de vie. Le cours de juin 2026 de DeepLearning.AI avec Red Hat sur l'inférence rapide et efficace des grands modèles de langage a montré comment même les sujets de performance avancés sont packagés pour un apprentissage professionnel plus large. L'IA pour les entreprises et la stratégie ainsi que l'éthique de l'IA et la gouvernance sont en expansion à mesure que les professionnels non techniques entrent dans les parcours de certification via des programmes basés sur les rôles et liés aux normes. Les cours fondamentaux et d'introduction restent le principal point d'entrée pour le volume, mais ils font face à la pression tarifaire la plus forte à mesure que les options publiques et institutionnelles augmentent.


Par niveau de certification : le segment débutant domine le volume et la croissance tandis que les certifications avancées génèrent des revenus asymétriques
Les certifications de niveau débutant ont capté 48,0 % du marché en 2025 et devraient se développer à un CAGR de 23,5 % jusqu'en 2031, indiquant que l'adoption pour la première fois définit encore le stade actuel du marché des cours de certification en intelligence artificielle. Le cours GenAI 101 de l'Université d'Indiana a enregistré plus de 114 000 inscriptions après son lancement en août 2025, avant d'être ouvert plus largement, signalant une très forte demande de niveau débutant pour l'alphabétisation structurée à l'IA. La demande de niveau débutant est également soutenue par des efforts d'alphabétisation menés par les gouvernements aux États-Unis, au Royaume-Uni et en Inde, où des programmes nationaux élargissent l'accès à l'apprentissage de l'IA en phase initiale. Ce schéma explique pourquoi les certifications de niveau débutant produisent à la fois la plus grande base installée et la plus forte expansion future. Il indique également que de nombreuses organisations sont encore en train de développer la sensibilisation à l'IA à grande échelle avant de faire évoluer les équipes vers des spécialisations plus étroites.
Les certifications intermédiaires deviennent de plus en plus importantes à mesure que les entreprises passent de programmes d'alphabétisation générale à un développement des capacités plus structuré et basé sur les rôles au sein des départements et des fonctions métier. La taille du marché des cours de certification en intelligence artificielle pour ce niveau bénéficie lorsque les employeurs conçoivent des parcours progressifs qui font évoluer les apprenants des connaissances fondamentales vers une validation spécifique à la fonction. Les certifications avancées restent le plus petit segment en termes d'inscriptions, mais elles génèrent des revenus par certification plus élevés parce qu'elles ciblent les ingénieurs MLOps, les architectes de solutions et les responsables de gouvernance travaillant sur des problèmes d'implémentation plus complexes. La Lumina Foundation a indiqué que 96 % des employeurs estiment que les micro-certifications renforcent la candidature d'un postulant, soutenant la valeur des modèles de progression en plusieurs étapes plutôt que des achèvements autonomes. Au fil du temps, cette structure devrait aider les prestataires à maintenir leurs marges dans les niveaux supérieurs même si l'apprentissage de niveau débutant devient plus accessible et plus concurrentiel sur les prix.[1]
Par format d'apprentissage : les plateformes d'autoformation dominent le volume tandis que les modèles dirigés par un instructeur améliorent les résultats en entreprise
Les formats d'autoformation en ligne représentaient 55,0 % des revenus en 2025, ce qui reflète la diffusion mondiale des professionnels en activité qui ont besoin d'horaires flexibles et d'un accès à moindre coût. La formation en ligne dirigée par un instructeur est le format à la croissance la plus rapide, avec un CAGR de 24,3 % jusqu'en 2031, indiquant que le marché des cours de certification en intelligence artificielle accorde une plus grande valeur à la prestation guidée et à des taux d'achèvement plus élevés. LinkedIn Learning a indiqué en 2025 que les organisations disposant de programmes avancés de développement de carrière étaient 32 % plus susceptibles de proposer une formation en IA, suggérant un intérêt croissant pour les formats qui soutiennent des résultats plus mesurables. L'autoformation restera probablement le format le plus important parce qu'il se déploie bien à travers les géographies et les budgets des apprenants. Néanmoins, les acheteurs en entreprise favorisent de plus en plus les formats guidés lorsque l'objectif est une application professionnelle plutôt qu'une simple participation.
Les formats hybrides et mixtes gagnent du terrain parce qu'ils combinent la commodité des modules asynchrones avec la responsabilisation des sessions en direct et des travaux pratiques. Une étude Springer de 2025 a révélé que la formation hybride flexible en IA améliorait les résultats en matière de compétences, en particulier pour les apprenants issus de milieux éducatifs variés. Le programme Applied Agentic AI 2026 de Simplilearn avec Virginia Tech et son partenariat avec Oxford montrent tous deux comment les prestataires haut de gamme packagent l'enseignement en direct, la marque institutionnelle et la conception modulaire dans le même niveau de produit. C'est là que le secteur des cours de certification en intelligence artificielle construit un segment premium plus solide parce que les acheteurs paient pour le mentorat, les retours en direct et des signaux plus forts. Le modèle est particulièrement pertinent pour la formation technique avancée et les programmes de leadership où le travail sur projet et l'interaction avec l'instructeur comptent davantage.
Par utilisation finale : les apprenants B2C dominent le volume tandis que les acheteurs gouvernementaux et institutionnels apportent de la stabilité
Les apprenants individuels ont capté 44,8 % des revenus des utilisateurs finaux en 2025, confirmant que la mobilité professionnelle personnelle continue de représenter une large part de la demande. La taille du marché des cours de certification en intelligence artificielle reste fortement soutenue par la demande B2C parce que les professionnels continuent de rechercher des preuves reconnaissables de leurs compétences en IA même en dehors des parcours formels parrainés par l'employeur. Les acheteurs en entreprise et les entreprises constituent la prochaine cohorte majeure, et l'agent d'apprentissage de Coursera au sein de Microsoft 365 Copilot montre comment les prestataires tentent d'intégrer l'apprentissage certifié dans les flux de travail quotidiens plutôt qu'en dehors de ceux-ci. Le secteur gouvernemental et public est le segment d'utilisation finale à la croissance la plus rapide, avec un CAGR de 26,20 % jusqu'en 2031, à mesure que les initiatives nationales d'alphabétisation à l'IA se institutionnalisent davantage. Ce glissement donne au marché un ensemble plus large de moteurs de demande et rend la croissance moins dépendante des seules dépenses discrétionnaires des consommateurs.
Les établissements d'enseignement restent un groupe d'utilisation finale durable parce que les universités utilisent les certifications en IA à la fois comme certifications autonomes et comme compléments aux parcours de diplôme. Les programmes publics et soutenus par les universités créent également une pression sur les offres commerciales de base, en particulier lorsque le contenu fondamental est fourni gratuitement ou à des prix subventionnés. Cela met davantage l'accent sur les résultats, la notoriété de la marque et la validation par les employeurs dans la partie premium du marché des cours de certification en intelligence artificielle. La Lumina Foundation a constaté que plus de 8 employeurs sur 10 dans le monde étaient au moins modérément familiers avec les micro-certifications, ce qui soutient l'acceptation croissante des modèles de formation modulaires basés sur les compétences. Sur la période de prévision, les prestataires capables de servir à la fois les apprenants individuels et les acheteurs institutionnels avec des offres différenciées devraient rester mieux positionnés.[2]
Analyse géographique
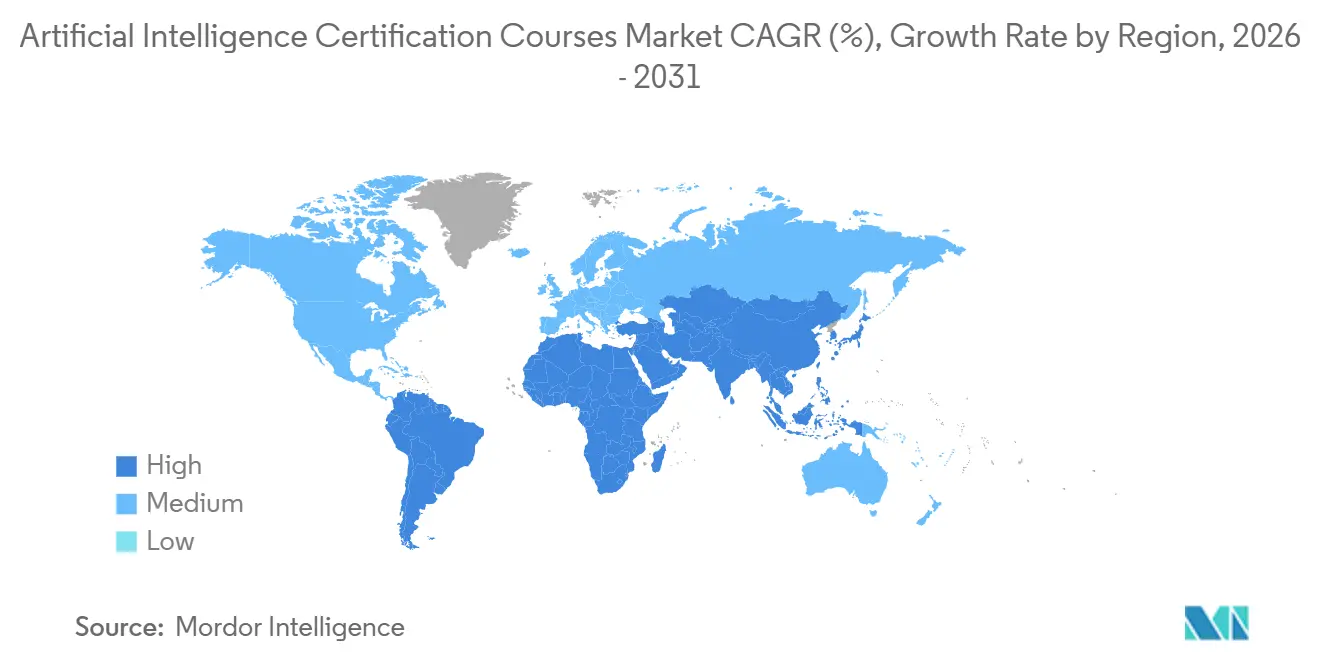
L'Amérique du Nord détenait une part de 32,4 % en 2025, ce qui en fait le plus grand contributeur régional au marché des cours de certification en intelligence artificielle. La région reste ancrée par les États-Unis, où les dépenses technologiques des entreprises, l'adoption des plateformes cloud et la distribution mature des technologies éducatives soutiennent une forte demande de certifications en IA reconnues. La combinaison Coursera et Udemy finalisée en mai 2026 a créé une plateforme avec plus de 1,8 milliard USD de revenus combinés en 2025, 290 millions d'apprenants et 18 000 clients d'entreprise, ce qui renforce le rôle de l'Amérique du Nord comme principal centre commercial pour la concurrence des plateformes à grande échelle. La politique publique soutient également l'élan régional, car le décret exécutif de la Maison Blanche de 2025 a formalisé le soutien fédéral aux partenariats en matière d'éducation à l'IA. Le Canada et le Mexique ajoutent de la demande grâce à l'expansion du secteur technologique et à la mise à niveau des effectifs, mais les États-Unis restent la principale source régionale de développement de produits et de grands contrats d'entreprise.
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR projeté de 30,5 % pour 2026-2031, donnant à la région le profil de croissance prospective le plus fort du marché des cours de certification en intelligence artificielle. L'Inde se distingue parce que des programmes publics à grande échelle et des partenariats avec des plateformes privées élargissent rapidement la base d'apprenants, notamment le cours YUVA AI for ALL hébergé via la Mission IndiaAI sur la plateforme de Simplilearn. Le Japon démontre également un environnement de certification plus institutionnalisé grâce à des tests actifs menés par des associations et à une adoption croissante de certifications formelles en IA. Les économies d'Asie du Sud-Est continuent de se développer à partir de bases plus modestes à mesure que les gouvernements et les entreprises répondent aux pénuries de compétences par des parcours de formation structurés. Cette combinaison régionale donne à l'Asie-Pacifique à la fois un fort potentiel de volume de niveau débutant et une demande croissante de certifications spécifiques aux rôles et axées sur la gouvernance.
L'Europe est la troisième région en importance, et la gouvernance, la conformité et les normes professionnelles façonnent de plus en plus sa position dans le marché des cours de certification en intelligence artificielle. Le programme TechFirst du gouvernement britannique, soutenu par 187 millions GBP et des partenariats avec de grandes entreprises technologiques, montre que le financement public devient un moteur de demande visible dans la région. Les offres liées aux normes d'EXIN et de l'IEEE sont également pertinentes en Europe, car les entreprises accordent une plus grande valeur aux pratiques d'IA documentées et fiables. Le Moyen-Orient et l'Afrique restent un ensemble d'opportunités émergentes, où la demande institutionnelle et les agendas de transformation numérique élargissent le besoin de développement des capacités en IA. L'Amérique du Sud est encore à des stades plus précoces de développement, mais les travaux de l'UNESCO IESALC sur un cadre régional de qualité des micro-certifications pourraient progressivement réduire la fragmentation et soutenir une adoption plus large des certifications.[3]

Paysage concurrentiel
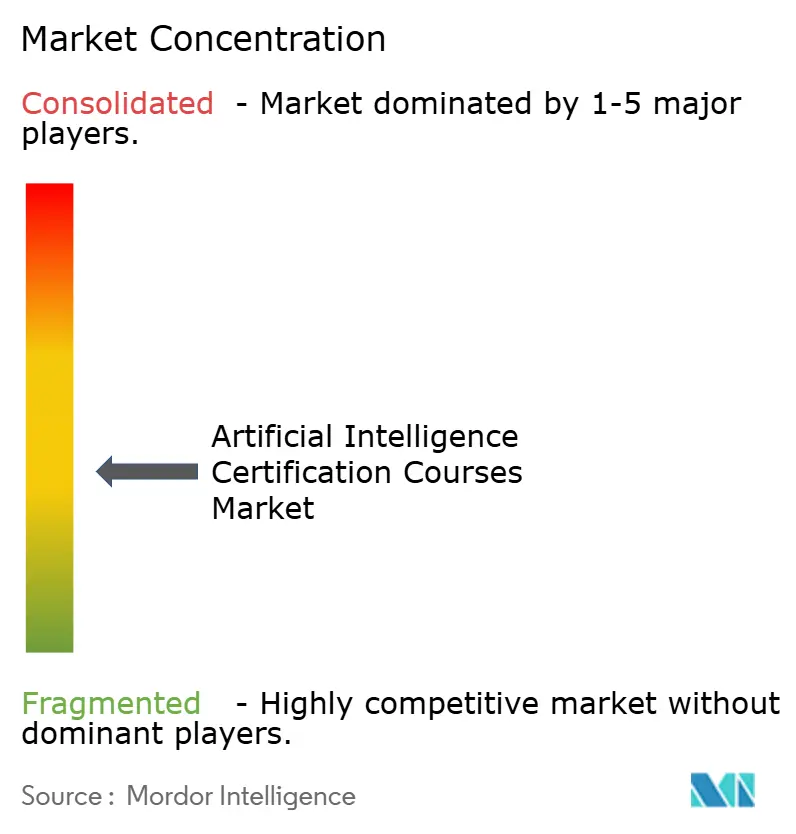
Le marché des cours de certification en intelligence artificielle reste modérément fragmenté dans l'ensemble, mais la taille devient plus importante dans les contrats d'entreprise. Les fournisseurs hyperscale tels que Google, AWS et Microsoft en bénéficient parce que leurs certifications s'alignent étroitement sur les outils que les entreprises utilisent déjà en production, faisant de la formation une partie de la relation logicielle. Du côté des plateformes, la fusion Coursera et Udemy a créé un challenger beaucoup plus grand avec 290 millions d'apprenants et 18 000 clients d'entreprise, signalant que la taille compte désormais davantage pour la portée commerciale et la couverture des comptes. Cela modifie la base de la concurrence, qui passe de la seule étendue du catalogue à l'intégration en entreprise, à l'équité de marque reconnue et à la capacité à servir différents types d'acheteurs avec une prestation cohérente. En conséquence, les prestataires de formation purs ont besoin soit de partenariats plus solides, soit d'une spécialisation plus claire pour défendre leur position.
Les programmes basés sur les rôles et liés aux normes deviennent une base de concurrence plus nette dans le marché des cours de certification en intelligence artificielle. La certification Generative AI Leader de Google Cloud et le parcours Certified Generative AI Developer d'AWS sont des exemples de prestataires se déplaçant rapidement pour servir à la fois les catégories d'emplois stratégiques et techniques. EXIN et IEEE occupent des positions différentes mais importantes parce qu'ils répondent aux besoins de gouvernance et d'IA fiable que les plateformes générales ont été plus lentes à formaliser. Cela donne au marché une structure concurrentielle en couches, avec les hyperscalers forts dans les compétences liées aux outils, les plateformes fortes dans la distribution et les organismes spécialisés forts dans la crédibilité de conformité. Les prestataires qui ne peuvent pas démontrer ni l'échelle de la plateforme ni une expertise claire sont plus exposés à la pression sur les marges.
Les partenariats premium et l'intégration dans les flux de travail resteront probablement les principales voies de différenciation au cours des prochaines années. Simplilearn a élargi son portefeuille premium en 2026 grâce à des partenariats avec Virginia Tech et Oxford, ce qui a renforcé sa position dans les programmes en direct et orientés vers les cadres dirigeants. L'agent d'apprentissage de Coursera au sein de Microsoft 365 Copilot reflète un autre mouvement stratégique, car il place la formation dans l'environnement de travail quotidien de l'utilisateur plutôt que dans une destination d'apprentissage séparée. La collaboration élargie d'IBM avec NVIDIA en 2026 pointe également vers des liens plus étroits entre l'infrastructure, le déploiement de l'IA en entreprise et les services de formation. La concurrence évolue donc vers des écosystèmes intégrés où le contenu, l'accès à la plateforme, les logiciels d'entreprise et le déploiement des effectifs se renforcent mutuellement de plus en plus.
Leaders du secteur des cours de certification en intelligence artificielle
-
Coursera, Inc.
-
Udemy, Inc.
-
Microsoft Corporation
-
Google LLC
-
Amazon Web Services, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Coursera a finalisé sa combinaison avec Udemy pour créer la plus grande plateforme de compétences au monde, avec 1,5 milliard USD de revenus combinés en 2025, 290 millions d'apprenants et 18 000 clients d'entreprise.
- Avril 2026 : Simplilearn a lancé le programme Applied Agentic AI Systems, Design and Impact en partenariat avec Virginia Tech Continuing and Professional Education, ciblant les chefs de produit et les responsables technologiques seniors dans la conception et l'orchestration de systèmes d'IA multi-agents.
- Mars 2026 : Simplilearn s'est associé à la Saïd Business School de l'Université d'Oxford pour lancer 3 programmes exécutifs axés sur l'IA couvrant l'IA et l'analyse commerciale, l'analyse stratégique et la prise de décision avec l'IA, et la transformation numérique cyber-résiliente.
- Mars 2026 : IBM a annoncé une collaboration élargie avec NVIDIA, incluant des plans pour proposer des GPU NVIDIA Blackwell Ultra sur IBM Cloud début T2 2026 pour la formation à grande échelle en IA et l'inférence à haut débit.


Portée du rapport mondial sur le marché des cours de certification en intelligence artificielle
| IA fondamentale et introductive |
| Apprentissage automatique |
| Apprentissage profond |
| IA générative |
| IA pour les entreprises et la stratégie |
| Éthique de l'IA et gouvernance |
| IA pour le cloud et MLOps |
| Débutant |
| Intermédiaire |
| Avancé |
| Autoformation en ligne (asynchrone) |
| Formation en ligne dirigée par un instructeur (synchrone) |
| Apprentissage hybride / mixte |
| Apprenants individuels (B2C) |
| Entreprises / Sociétés (B2B) |
| Établissements d'enseignement |
| Gouvernement et secteur public |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de cours | IA fondamentale et introductive | |
| Apprentissage automatique | ||
| Apprentissage profond | ||
| IA générative | ||
| IA pour les entreprises et la stratégie | ||
| Éthique de l'IA et gouvernance | ||
| IA pour le cloud et MLOps | ||
| Par niveau de certification | Débutant | |
| Intermédiaire | ||
| Avancé | ||
| Par format d'apprentissage | Autoformation en ligne (asynchrone) | |
| Formation en ligne dirigée par un instructeur (synchrone) | ||
| Apprentissage hybride / mixte | ||
| Par utilisation finale | Apprenants individuels (B2C) | |
| Entreprises / Sociétés (B2B) | ||
| Établissements d'enseignement | ||
| Gouvernement et secteur public | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle des cours de certification en intelligence artificielle dans le monde ?
Le secteur était évalué à 3,95 milliards USD en 2025 et s'établit à 4,72 milliards USD en 2026, avec des prévisions atteignant 12,36 milliards USD d'ici 2031.
À quelle vitesse la demande devrait-elle croître jusqu'en 2031 ?
La croissance est projetée à un CAGR de 21,23 % sur 2026-2031, soutenue par la montée en compétences des entreprises, les programmes publics d'alphabétisation à l'IA et la demande croissante de certifications basées sur les rôles.
Quelle catégorie de cours est en tête aujourd'hui, et laquelle connaît la croissance la plus rapide ?
L'apprentissage automatique détenait la plus grande part à 22,0 % en 2025, tandis que l'IA générative devrait se développer le plus rapidement à un CAGR de 33,10 % jusqu'en 2031.
Quel format d'apprentissage est le plus utilisé par les professionnels ?
L'autoformation en ligne représentait 55,0 % des revenus en 2025, bien que la formation en ligne dirigée par un instructeur croisse plus rapidement à 24,3 % à mesure que les employeurs recherchent de meilleurs taux d'achèvement et des résultats d'application professionnelle.
Quel groupe d'acheteurs crée la plus forte opportunité de croissance ?
Le gouvernement et le secteur public est le segment d'utilisation finale à la croissance la plus rapide avec un CAGR de 26,20 %, tandis que les apprenants individuels restaient les plus importants à 44,8 % en 2025.
Quelle région offre le plus fort potentiel d'expansion à long terme ?
L'Asie-Pacifique présente les meilleures perspectives de croissance avec un CAGR de 30,5 % jusqu'en 2031, soutenu par des initiatives nationales d'alphabétisation à l'IA et de larges besoins en développement des talents, notamment en Inde.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
