
Taille et part du marché de la formation aux langages de programmation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 19.80 Milliards de dollars |
| Taille du Marché (2031) | 32.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la formation aux langages de programmation par Mordor Intelligence
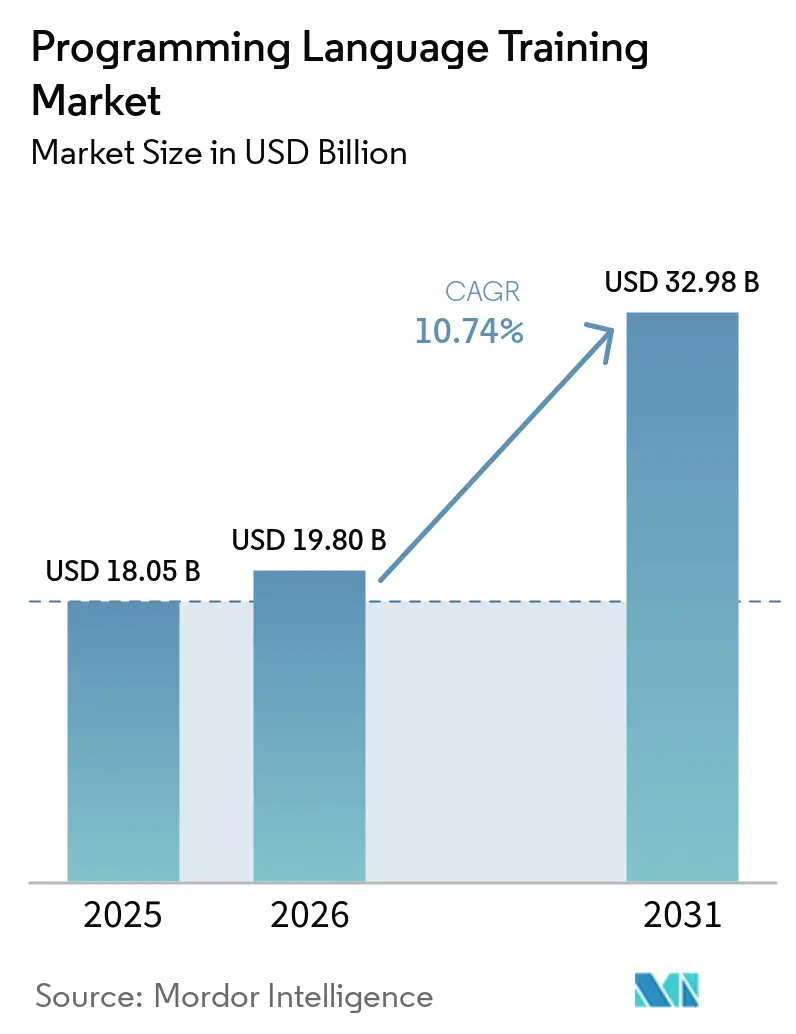
Le marché mondial de la formation aux langages de programmation était évalué à 18,05 milliards USD en 2025 et devrait croître de 19,80 milliards USD en 2026 pour atteindre 32,98 milliards USD d'ici 2031, à un CAGR de 10,74 % durant la période de prévision (2026-2031). Cette croissance est portée par le passage de l'enseignement technique d'un achat de certification ponctuel à un besoin commercial récurrent. L'enquête officielle de données a indiqué que 69 % des développeurs ont consacré l'année précédente à l'apprentissage de nouvelles techniques ou langages de codage, intégrant cet apprentissage dans leur travail quotidien. En 2026, la Fondation Linux a noté que 94 % des organisations ont priorisé le perfectionnement des compétences, les entreprises étant 3,5 fois plus susceptibles de former les talents existants que de recruter en externe, soutenant ainsi la demande des entreprises[1]. Des facteurs tels que le rôle de Python dans l'IA, la préférence croissante des employeurs pour les certifications et les contrats d'entreprise structurés soutiennent la croissance du marché. Cependant, les changements rapides dans la popularité des langages obligent les fournisseurs à mettre à jour fréquemment leur contenu.
Points clés du rapport
- Par mode d'apprentissage, la formation dirigée par un instructeur détenait 28,0 % de part du marché mondial de la formation aux langages de programmation en 2025, tandis que les programmes de formation en entreprise devraient enregistrer le CAGR le plus élevé à 15,50 % d'ici 2031.
- Par langage de programmation, Python représentait 26,0 % de part du marché mondial de la formation aux langages de programmation en 2025, tandis que les langages de données et d'analytique (SQL et R) devraient croître au CAGR le plus rapide de 14,30 % d'ici 2031.
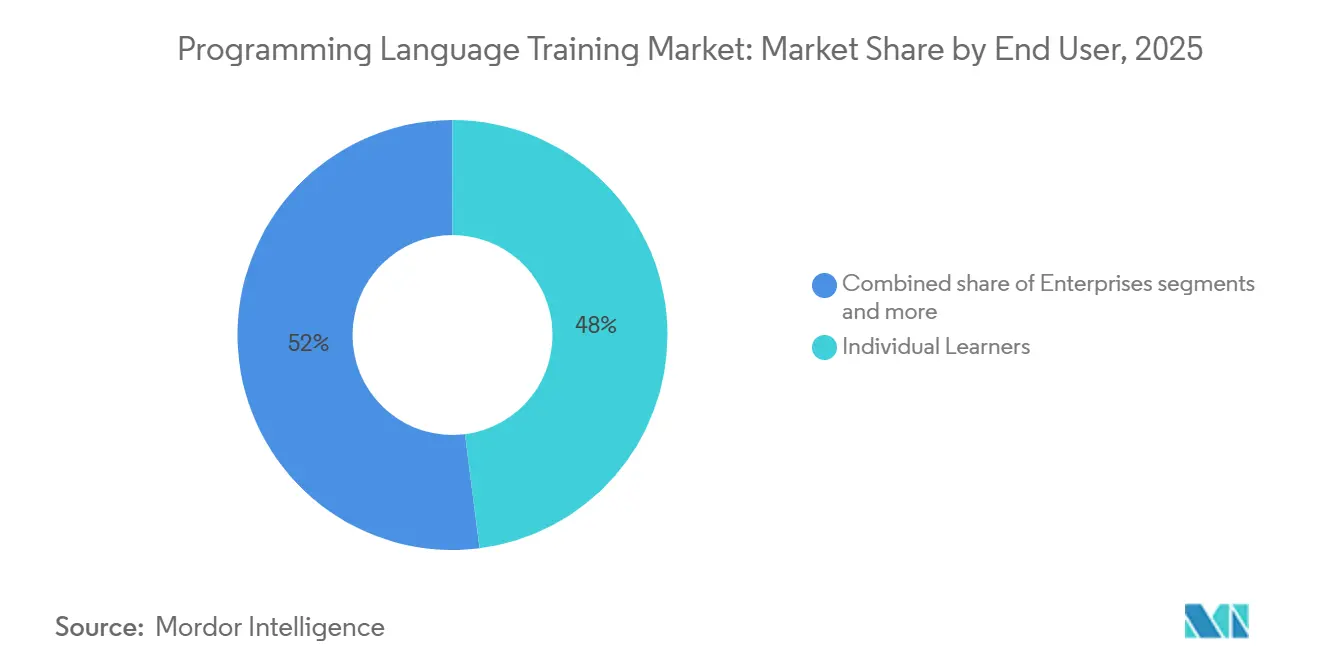
- Par utilisateur final, les apprenants individuels détenaient 48,0 % de part du marché mondial de la formation aux langages de programmation en 2025, tandis que les entreprises devraient progresser au CAGR le plus rapide de 14,90 % d'ici 2031.
- Par géographie, l'Amérique du Nord détenait 35,0 % de part du marché mondial de la formation aux langages de programmation en 2025, tandis que l'Asie-Pacifique devrait se développer au CAGR le plus rapide de 15,20 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la formation aux langages de programmation
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion des budgets de perfectionnement des compétences en entreprise | +2.5% | Mondial, avec une concentration en Amérique du Nord, en Europe et dans les pays clés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption continue de nouveaux cadres et bibliothèques de programmation | +1.3% | Mondial, plus fort dans les écosystèmes de développeurs d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante de programmes de certification de développeurs prêts à l'emploi | +1.5% | Mondial, avec des gains précoces en Inde, en Asie du Sud-Est et en Amérique du Nord | Moyen terme (2-4 ans) |
| Normalisation de l'apprentissage à distance et hybride pour la formation technique à son propre rythme | +1.1% | Mondial, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Adoption croissante des compétences en programmation au-delà des rôles informatiques traditionnels | +1.2% | Mondial, plus fort en Amérique du Nord, en Europe et en Inde | Moyen terme (2-4 ans) |
| Adoption croissante des technologies cloud, de données et d'IA dans les entreprises | +2.0% | Mondial, porté par l'Amérique du Nord, l'Europe et les pays clés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des budgets de perfectionnement des compétences en entreprise
Le marché mondial de la formation aux langages de programmation bénéficie d'un soutien constant des budgets de formation en entreprise, la formation technique s'intégrant dans la planification des effectifs. Les organisations ont de plus en plus mis l'accent sur le perfectionnement des compétences, beaucoup privilégiant le développement des talents internes plutôt que le recrutement externe. Ce changement positionne la formation structurée comme un investissement récurrent plutôt qu'une dépense ponctuelle. Les contrats récurrents sur ce marché sont généralement plus importants, plus faciles à renouveler et mieux alignés sur des objectifs de compétences mesurables. L'adoption de modèles de travail à distance et hybrides accélère davantage cette tendance en permettant un apprentissage technique à son propre rythme et mixte au sein d'équipes distribuées, quelle que soit leur localisation. Les fournisseurs qui alignent leurs cours sur les cadres de rôles internes et les normes d'approvisionnement sont bien positionnés pour obtenir des contrats multi-équipes sur ce marché en évolution.
Demande croissante de programmes de certification de développeurs prêts à l'emploi
Le marché mondial de la formation aux langages de programmation connaît un intérêt croissant pour les certifications, les employeurs cherchant des preuves claires de compétences techniques. Les rapports indiquent que les professionnels poursuivent de plus en plus des certifications supplémentaires, avec une hausse notable de la demande de certifications liées à l'IA ces dernières années[2]. Des recherches de la Fondation Linux soulignent que les responsables du recrutement privilégient souvent les certifications par rapport aux diplômes universitaires formels lors de l'évaluation de l'expertise technique. Cette tendance reflète un changement dans les pratiques d'embauche, mettant l'accent sur des compétences pratiques et vérifiables. En réponse, des fournisseurs comme O'Reilly ont introduit des certifications avec auditabilité et cartographie des compétences, couvrant des domaines tels que Python, Power BI, Java et Kubernetes. Ces avancées renforcent l'attrait des certifications en se concentrant sur des compétences prêtes à l'emploi plutôt que sur les badges traditionnels de fin de cours. Le marché bénéficie de ce changement, car les certifications alignées sur les besoins du marché du travail attirent les employeurs, les programmes gouvernementaux et les apprenants cherchant une reconnaissance de carrière plus rapide.
Adoption croissante des compétences en programmation au-delà des rôles informatiques traditionnels
Le marché mondial de la formation aux langages de programmation est en croissance, car les compétences en programmation et en données deviennent essentielles dans un large éventail de fonctions professionnelles, et pas seulement dans les équipes de développement logiciel. Une enquête officielle a mis en évidence l'adoption et l'apprentissage généralisés de Python et SQL, reflétant l'utilisation croissante de l'interrogation de données et de l'automatisation dans des rôles diversifiés. L'initiative de DataCamp visant à fournir une formation gratuite en IA et en données à un million d'enseignants et d'étudiants dans le monde entier démontre les efforts pour élargir la demande au-delà des développeurs traditionnels[3]. Cette tendance remodèle le marché, les équipes en finance, opérations, marketing et gestion de produits s'appuyant de plus en plus sur Python, SQL et les compétences en tableaux de bord pour leurs tâches quotidiennes. L'Inde joue un rôle crucial dans cette transformation grâce à son large vivier de talents numériques, ses pratiques d'embauche axées sur les certifications et la demande croissante des entreprises pour des compétences techniques appliquées, qui font progresser l'enseignement de la programmation vers des segments plus larges de la main-d'œuvre.
Adoption croissante des technologies cloud, de données et d'IA dans les entreprises
Le marché mondial de la formation aux langages de programmation bénéficie de l'adoption croissante des technologies cloud, de données et d'IA dans les opérations des entreprises. Des recherches de la Fondation Linux ont indiqué que les organisations prévoient de plus en plus d'intégrer l'IA dans leurs processus, beaucoup s'attendant à une valeur significative dans le développement logiciel. Les données officielles montrent que Python est un langage dominant pour les nouveaux dépôts d'IA, reflétant son importance dans le déploiement de l'IA et la demande de formation en programmation et en outils de données qui en résulte. L'évolution continue des cadres et bibliothèques de programmation stimule le besoin de cycles d'apprentissage plus rapides, permettant aux développeurs de rester à jour avec les technologies en mutation. Cette tendance alimente la croissance du marché, attirant à la fois de nouveaux apprenants et des professionnels cherchant à actualiser leurs compétences plus fréquemment que les années précédentes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Obsolescence rapide du contenu des cours | -1.2% | Mondial, plus aigu en Amérique du Nord et en Asie-Pacifique où les changements de langages sont les plus rapides | Court terme (≤ 2 ans) |
| Taux d'abandon élevé des apprenants dans les cours techniques de longue durée | -0.9% | Mondial, avec un effet plus fort sur les apprenants individuels dans toutes les régions | Court terme (≤ 2 ans) |
| Sensibilité aux prix dans les segments des apprenants individuels et des PME | -0.8% | Amérique du Sud, Afrique, Moyen-Orient et segments PME en Europe | Moyen terme (2-4 ans) |
| Qualité fragmentée et reconnaissance des certifications entre les fournisseurs | -0.7% | Mondial, plus fort dans les marchés sans cadres d'accréditation clairs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Obsolescence rapide du contenu des cours
Le marché mondial de la formation aux langages de programmation est sous pression, car les supports de cours deviennent moins pertinents plus rapidement qu'auparavant. Les données officielles ont indiqué que TypeScript est devenu le langage le plus utilisé par les contributeurs mensuels en 2025, dépassant Python et JavaScript. Les scripts shell ont également connu une croissance significative dans les dépôts générés par l'IA durant la même période. Ces tendances indiquent que les bibliothèques de cours développées une année peuvent paraître obsolètes l'année suivante. La sortie en 2026 par Skillsoft de sa plateforme Percipio pilotée par l'IA met en évidence l'accent mis par le secteur sur les mises à jour de contenu assistées par l'IA, la cartographie des rôles et des cycles de rafraîchissement plus rapides pour répondre aux demandes en évolution[4]. Les petits fournisseurs font face à des défis plus importants, devant financer des mises à jour fréquentes tout en garantissant que la qualité, l'accréditation et la confiance des apprenants restent intactes.
Taux d'abandon élevé des apprenants dans les cours techniques de longue durée
Le marché mondial de la formation aux langages de programmation fait face à des défis, car les cours techniques de longue durée ne parviennent souvent pas à retenir les apprenants jusqu'à l'acquisition des compétences souhaitées. Ce problème est particulièrement évident dans les formats à son propre rythme, où l'accès flexible stimule les inscriptions mais réduit la responsabilisation pour de nombreux participants. La sensibilité aux prix parmi les apprenants individuels et les petites entreprises complique davantage la situation. Si les abonnements à faible coût attirent des inscriptions, ils ne garantissent pas un engagement soutenu. De plus, la qualité inégale et les niveaux variables de reconnaissance des certifications entre les fournisseurs freinent le marché. Les employeurs ne valorisent pas également tous les certificats, ce qui diminue les avantages de suivre des cours longs pour certains apprenants. En conséquence, les modèles basés sur des cohortes, la formation dirigée par un instructeur et les programmes parrainés par les entreprises gagnent du terrain. Ces formats améliorent la structure, favorisent la discipline d'achèvement des cours et renforcent la confiance des employeurs dans les certifications obtenues.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode d'apprentissage : les formats en entreprise s'accélèrent tandis que l'apprentissage à son propre rythme se développe
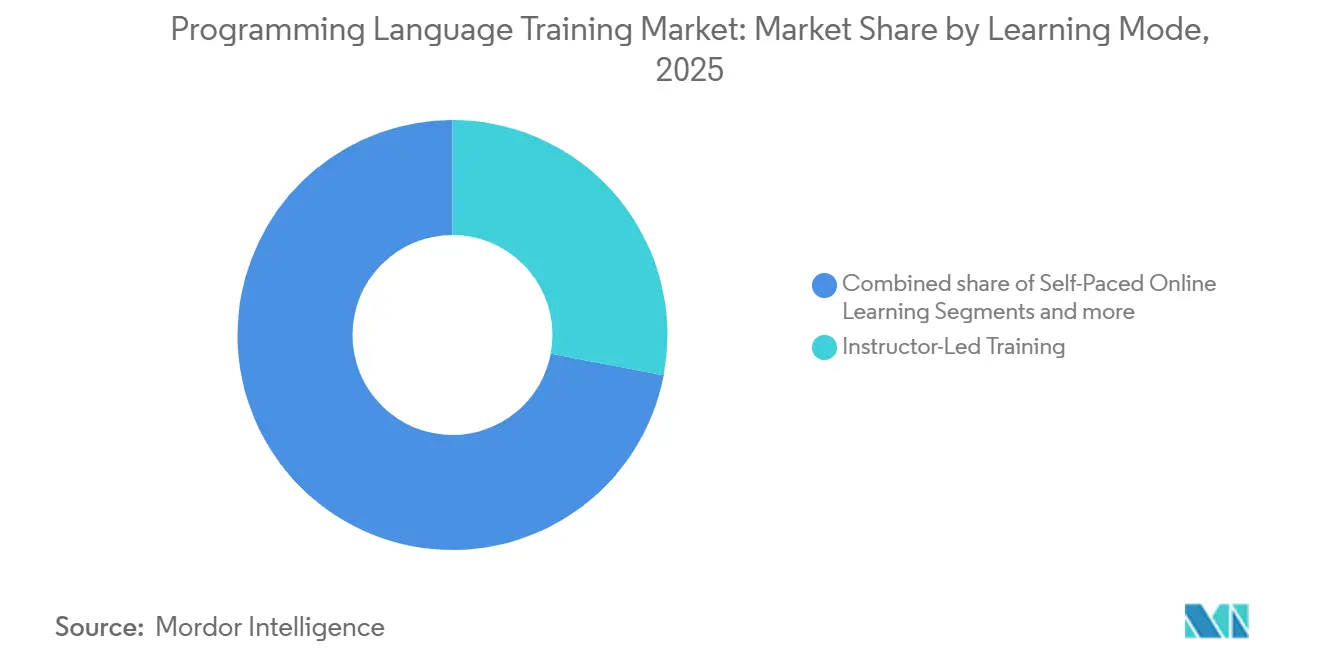
La formation dirigée par un instructeur représentait 28,0 % de la part du marché mondial de la formation aux langages de programmation en 2025, ce qui en fait le mode d'apprentissage le plus important par valeur. Cela reflète la préférence des employeurs pour les formats en direct en raison d'une responsabilisation plus claire, d'un meilleur soutien aux apprenants et d'une mesure plus facile de la qualité d'achèvement. Les entreprises continuent de valoriser les modèles dirigés par un instructeur pour leur association avec des taux d'abandon plus faibles et une meilleure vérification des compétences. Les programmes de formation en entreprise croissent à un CAGR de 15,50 % jusqu'en 2031, portés par un passage des achats de cours individuels à des contrats plus larges liés aux résultats des équipes et des entreprises. En Inde, les grands employeurs demandent de plus en plus une livraison évolutive, un contenu basé sur les rôles et des rapports plus clairs pour les équipes techniques distribuées.
L'apprentissage en ligne à son propre rythme détient une part significative du volume d'inscriptions sur le marché mondial de la formation aux langages de programmation. Ses vastes catalogues, son accès facile et sa tarification axée sur les remises attirent les utilisateurs individuels. Bien qu'efficace pour l'exploration initiale et les essais rentables, il génère un revenu moyen par apprenant plus faible en raison des promotions fréquentes et des taux d'achèvement incohérents. Les bootcamps et les modèles basés sur des cohortes sont considérés comme efficaces pour les transitions de carrière et des résultats appliqués plus rapides. La fusion de Coursera et Udemy en mai 2026 a renforcé la profondeur du catalogue et la portée de distribution dans le segment de l'apprentissage à son propre rythme, augmentant potentiellement la pression sur les prix des fournisseurs de niveau intermédiaire à échelle limitée. Pendant ce temps, les formats de formation en entreprise devraient croître à mesure que les acheteurs institutionnels préfèrent de plus en plus une livraison gérée à un accès ouvert au contenu.

Par langage de programmation : Python domine mais les langages de données s'accélèrent
Python représentait 26,0 % du marché mondial de la formation aux langages de programmation en 2025, ce qui en fait le plus grand segment de langage par valeur. Les données officielles ont indiqué que l'utilisation de Python atteignait 57,9 % parmi tous les répondants en 2025, une augmentation de 7 points de pourcentage par rapport à 2024, et 71,8 % parmi les développeurs apprenant à coder. Les données de GitHub ont montré que près de la moitié de tous les nouveaux dépôts d'IA en 2025 ont été construits en Python. Sa demande s'étend au-delà des débutants, portée par des applications en IA, automatisation, analytique et ingénierie des données. En Inde, Python joue un rôle clé dans les cours d'entrée de gamme, les certifications et les programmes de reconversion en entreprise.
Les langages de données et d'analytique, principalement SQL et R, devraient croître à un CAGR de 14,30 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide dans le secteur de la formation aux langages de programmation. L'utilisation de SQL a atteint 58,6 % en 2025, reflétant son importance croissante en tant que compétence de base dans les rôles numériques. Java, JavaScript, TypeScript et C/C++ maintiennent une demande stable en raison de leurs rôles dans les applications d'entreprise, le développement web, les écosystèmes Android et la programmation système. La montée en puissance de TypeScript au rang de premier contributeur sur GitHub en août 2025 devrait stimuler la demande de formation en développement web et full-stack. Le déploiement par O'Reilly en janvier 2026 de compétences vérifiables en Python, Java, Power BI et Kubernetes met en évidence les domaines clés de la demande des entreprises sur le marché mondial de la formation aux langages de programmation.
Par utilisateur final : les apprenants individuels mènent par volume, les entreprises stimulent la croissance des revenus
Les apprenants individuels représentaient 48,0 % du marché mondial de la formation aux langages de programmation en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux par volume et dépenses. Ce segment comprend les personnes en reconversion professionnelle, les jeunes diplômés et les professionnels en activité qui utilisent des cours en ligne pour améliorer leur employabilité et leur potentiel de revenus. Le marché dépend fortement de ce groupe, en particulier dans des pays comme l'Inde, où l'apprentissage numérique autofinancé est une voie clé vers les emplois technologiques. Cependant, la sensibilité aux prix reste élevée en raison des options gratuites et à faible coût proposées par les plateformes éducatives et celles des fournisseurs, ce qui réduit le revenu moyen par apprenant. Les fournisseurs offrent souvent un accès gratuit, des remises et des programmes à court terme pour attirer les individus avant de les faire passer à des abonnements ou des certifications à plus haute valeur.
Les entreprises devraient croître à un CAGR de 14,90 % jusqu'en 2031, devenant le segment d'utilisateurs finaux à la croissance la plus rapide. Les données officielles ont indiqué que 50 % des organisations ont priorisé le perfectionnement des compétences de la main-d'œuvre en IA, reflétant l'allocation croissante des budgets d'entreprise à la formation en programmation. Simplilearn a rapporté en juillet 2025 que son Learning Hub+ avait atteint 25 000 licences d'entreprise au cours de sa première année et visait à perfectionner plus de 50 000 apprenants via des clients entreprises en 2025. Les établissements académiques restent un canal important, tandis que la demande du secteur gouvernemental et public est en hausse en raison des programmes de modernisation des effectifs. Ce passage des inscriptions portées par les consommateurs aux achats institutionnels améliore la stabilité des revenus pour les fournisseurs dotés de solides capacités de vente aux entreprises.
Analyse géographique
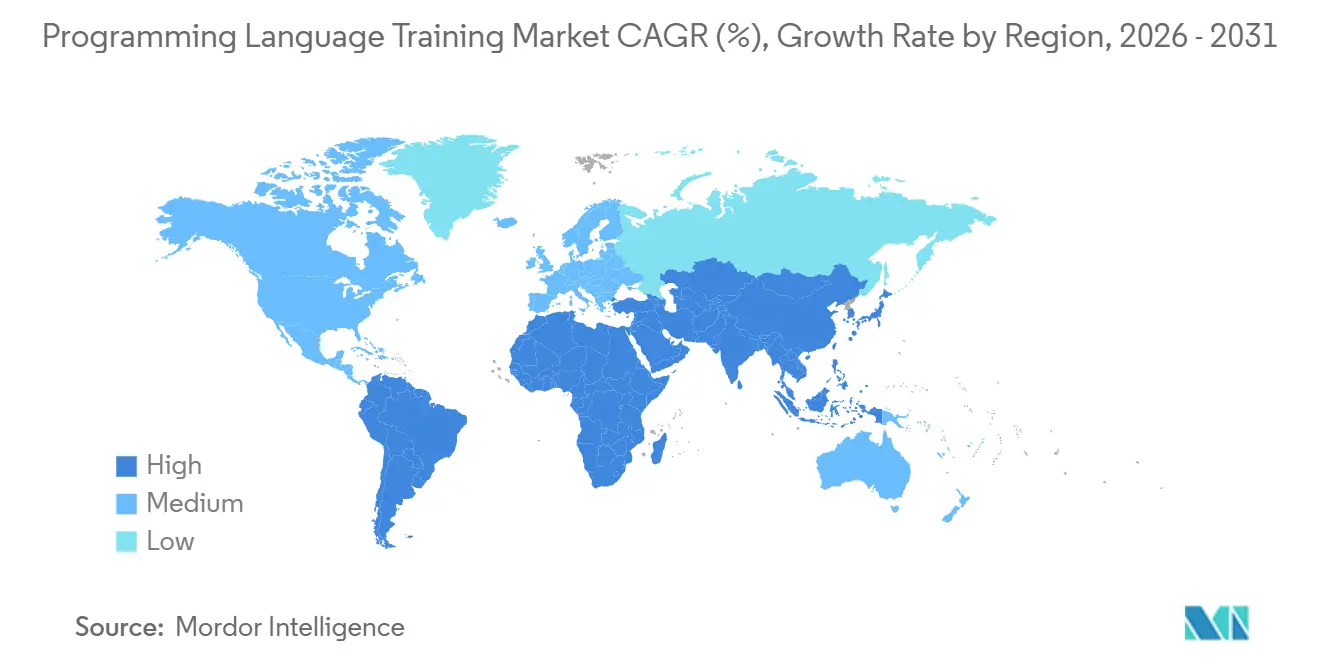
L'Amérique du Nord représentait 35,0 % de la part du marché mondial de la formation aux langages de programmation en 2025, ce qui en fait le plus grand contributeur régional. La région bénéficie de systèmes de formation en entreprise matures, d'une large base d'employeurs dans le secteur logiciel et d'un fort accent sur le perfectionnement professionnel. Pluralsight a rapporté que le perfectionnement d'un employé informatique aux États-Unis coûtait en moyenne 5 770 USD en 2025, contre 14 170 USD pour un recrutement externe, ce qui incite les employeurs à investir dans la formation technique structurée. L'Amérique du Nord devrait croître à un CAGR de 8,20 % jusqu'en 2031, plus lentement que l'Asie-Pacifique en raison d'une pénétration plus élevée et d'une concurrence intense. La fusion de Coursera et Udemy en mai 2026 accroît la pression sur les plateformes plus petites en permettant des économies de coûts dans le contenu, le marketing et les ventes.
L'Asie-Pacifique est la région à la croissance la plus rapide sur le marché mondial de la formation aux langages de programmation, avec un CAGR projeté de 15,20 % jusqu'en 2031. L'Inde stimule la croissance avec son large vivier de talents techniques, son accent sur les certifications et sa rapide numérisation des entreprises. Le rapport sur les lacunes de compétences en Inde de NIIT de mars 2026 a identifié les compétences numériques, en données et en cybersécurité comme des lacunes critiques dans la main-d'œuvre, soutenant la demande de formation structurée. La numérisation des entreprises en Chine et la dynamique de développement des compétences en Asie du Sud-Est contribuent également à la croissance, tandis que le Japon, l'Australie et la Corée du Sud fournissent une demande stable pour la formation en logiciels et les programmes d'apprentissage professionnel.
L'Europe devrait croître à un CAGR de 8,50 % jusqu'en 2031, soutenue par les budgets de formation en entreprise et la demande de compétences en logiciels, données et cloud. Le Royaume-Uni, l'Allemagne et la France sont des marchés clés, tandis que les pays nordiques et le Benelux affichent de solides budgets de formation. Les acquisitions par NIIT au cours de l'exercice 2026 de MST Group en Allemagne et de SweetRush aux États-Unis reflètent la consolidation sur le marché de la formation en entreprise. L'Amérique du Sud, le Moyen-Orient et l'Afrique devraient croître respectivement à des CAGR de 10,10 %, 10,80 % et 11,40 %, portés par les communautés de développeurs, l'apprentissage axé sur le mobile et la demande de compétences numériques, malgré des défis en matière de tarification et de reconnaissance des certifications.
Paysage concurrentiel
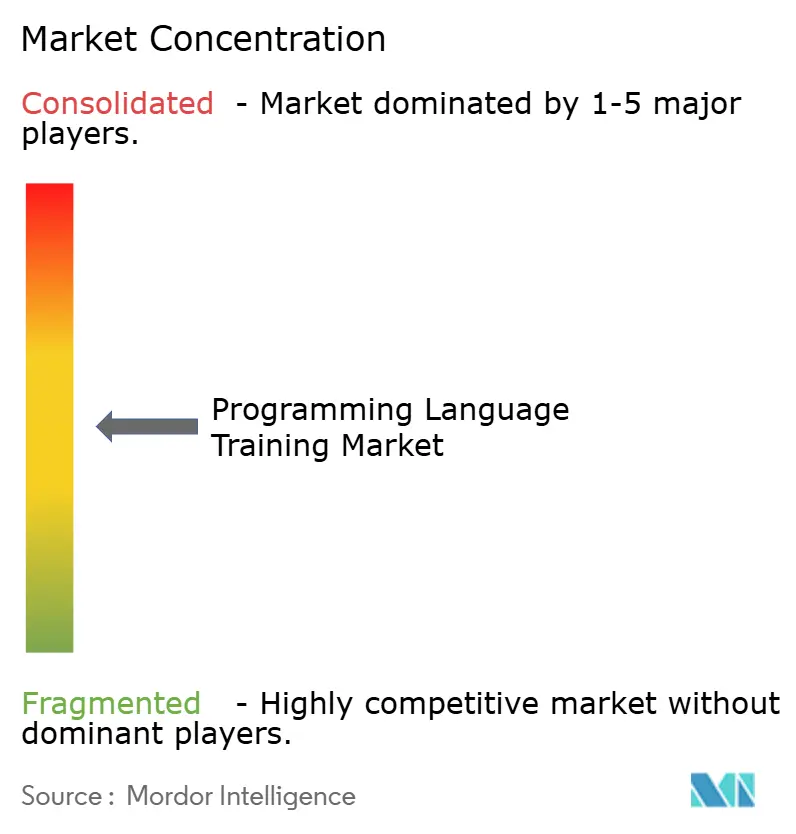
Le marché mondial de la formation aux langages de programmation est modérément fragmenté, aucun fournisseur ne dominant. Des marques telles que Coursera, Udemy, Pluralsight, edX, O'Reilly, Skillsoft, DataCamp, Simplilearn et NIIT sont en concurrence aux côtés des écosystèmes portés par les fournisseurs d'IBM, Google, Microsoft, Oracle et AWS. Cet environnement concurrentiel met l'accent sur l'étendue du catalogue, la distribution en entreprise, la tarification et la fraîcheur du contenu. La fusion de Coursera et Udemy a créé une plateforme de compétences plus grande, intensifiant la concurrence et mettant au défi les petites entreprises d'égaler l'échelle du contenu, les budgets d'acquisition et la portée commerciale.
Les stratégies concurrentielles se concentrent désormais sur la pertinence pour les entreprises, la livraison pilotée par l'IA et des résultats de compétences mesurables. O'Reilly a introduit des compétences vérifiables en Python, Power BI, Java et Kubernetes, renforçant la valeur des certifications dans les processus de recrutement et d'évaluation des talents. Skillsoft a lancé sa plateforme Percipio mise à jour avec des outils d'IA tels que LXStudio et CAISY, reflétant l'importance de l'apprentissage adaptatif et des mises à jour rapides du contenu. DataCamp a élargi ses offres par des acquisitions et lancé la filière d'ingénierie IA avec LangChain, privilégiant la profondeur technique à la taille du catalogue. Ces développements mettent en évidence un passage du volume générique de cours à l'alignement des produits d'apprentissage sur les besoins des employeurs.
Les plateformes portées par les fournisseurs restent influentes en proposant du contenu fondamental à faible coût ou gratuit lié à leurs écosystèmes. Cela exerce une pression sur les fournisseurs indépendants dans le segment des apprenants individuels, où les remises et les faibles coûts de changement sont courants. Les clients entreprises préfèrent les fournisseurs qui relient la formation à la planification des effectifs et à des résultats mesurables. Des entreprises comme NIIT, Simplilearn et DataCamp développent leurs capacités par des partenariats, des lancements de produits et des consolidations. Le succès sur ce marché dépend de la combinaison d'un contenu technique actuel, de certifications crédibles et d'une livraison de qualité entreprise avec la capacité de mettre à jour les cours en continu.
Leaders du secteur de la formation aux langages de programmation
-
Coursera, Inc.
-
Udemy, Inc.
-
Pluralsight LLC
-
Codecademy, Inc.
-
O'Reilly Media, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : IBM a lancé le défi AI Builders via IBM SkillsBuild lors de son sommet sur l'avenir de l'IA dans l'enseignement supérieur à New York. Cette initiative offre des expériences de développement en IA à des étudiants de 20 000 établissements d'enseignement supérieur dans le monde, renforçant le rôle d'IBM dans l'enseignement de la programmation.
- Mai 2026 : Coursera a fusionné avec Udemy dans le cadre d'une transaction entièrement en actions le 11 mai 2026, formant une plateforme de compétences complète. Les actionnaires de Coursera détiennent environ 59 %, tandis que les anciens actionnaires d'Udemy détiennent environ 41 % de l'entité combinée.
- Mai 2026 : edX (2U) a introduit une application dans ChatGPT, permettant à plus de 800 millions d'utilisateurs de rechercher, comparer et s'inscrire à des programmes universitaires, contournant les méthodes d'acquisition traditionnelles basées sur la recherche.
- Mai 2026 : edX, en collaboration avec Tuition.io, propose des réductions de frais de scolarité sur environ 70 programmes de diplômes de 25 universités à but non lucratif prestigieuses, telles que UC Berkeley et Howard University. Cette initiative vise à intégrer de manière transparente les certifications d'enseignement supérieur dans les plateformes d'avantages sociaux des employeurs.
Portée du rapport mondial sur le marché de la formation aux langages de programmation
| Formation dirigée par un instructeur |
| Apprentissage en ligne à son propre rythme |
| Bootcamps et apprentissage basé sur des cohortes |
| Programmes de formation en entreprise |
| Python |
| Java |
| JavaScript et TypeScript |
| C et C++ |
| Langages de données et d'analytique (SQL et R) |
| Autres langages de programmation |
| Apprenants individuels |
| Établissements académiques |
| Entreprises |
| Gouvernement et secteur public |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par mode d'apprentissage | Formation dirigée par un instructeur | |
| Apprentissage en ligne à son propre rythme | ||
| Bootcamps et apprentissage basé sur des cohortes | ||
| Programmes de formation en entreprise | ||
| Par langage de programmation | Python | |
| Java | ||
| JavaScript et TypeScript | ||
| C et C++ | ||
| Langages de données et d'analytique (SQL et R) | ||
| Autres langages de programmation | ||
| Par utilisateur final | Apprenants individuels | |
| Établissements académiques | ||
| Entreprises | ||
| Gouvernement et secteur public | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur attendue du marché de la formation aux langages de programmation d'ici 2031 ?
Le marché mondial de la formation aux langages de programmation devrait atteindre 32,98 milliards USD d'ici 2031, contre 19,80 milliards USD en 2026, avec un CAGR de 10,74 % sur la période 2026 à 2031.
Pourquoi les entreprises deviennent-elles des acheteurs plus importants de cours de programmation ?
La demande des entreprises est en hausse car les employeurs préfèrent de plus en plus le perfectionnement des compétences au recrutement externe. La Fondation Linux a rapporté que les organisations étaient 3,5 fois plus susceptibles de perfectionner les talents existants que de recruter en externe en 2026.
Quel mode d'apprentissage est en tête et lequel connaît la croissance la plus rapide ?
La formation dirigée par un instructeur était en tête avec une part de 28,0 % en 2025, tandis que les programmes de formation en entreprise devraient connaître la croissance la plus rapide à un CAGR de 15,50 % jusqu'en 2031.
Quel segment de langage de programmation mène la demande actuelle ?
Python était en tête avec une part de 26,0 % en 2025, soutenu par une forte adoption dans les flux de travail en IA et en données et une forte demande d'apprentissage parmi les développeurs et les nouveaux apprenants.
Pourquoi l'Asie-Pacifique est-elle le groupe régional à la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 15,20 % jusqu'en 2031 en raison de la forte croissance des développeurs, de la numérisation des entreprises et d'une demande de développement des compétences à grande échelle, l'Inde jouant un rôle central dans l'expansion régionale.
Quel est le principal risque concurrentiel pour les fournisseurs ?
L'obsolescence rapide du contenu est le principal risque. Les priorités en matière de langages et de cadres évoluent rapidement, ce qui oblige les fournisseurs à mettre à jour les cours techniques plus souvent pour rester pertinents.