
人工知能コース市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
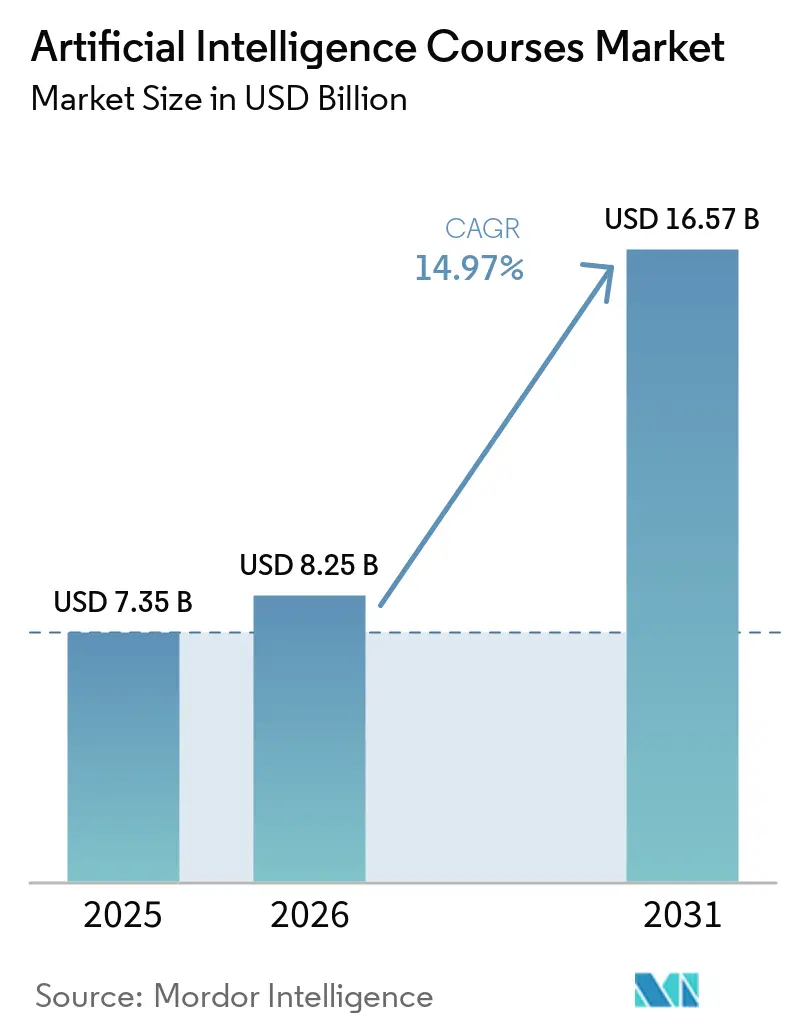
| 市場規模 (2026) | 8.25 十億米ドル |
| 市場規模 (2031) | 16.57 十億米ドル |
| 成長率 (2026 - 2031) | 14.97 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる人工知能コース市場分析
グローバル人工知能コース市場は、2025年の73.5億米ドルから2026年には82.5億米ドルに成長し、2026年から2031年にかけてCAGR 14.97%で2031年までに165.7億米ドルに達すると予測されています。成長は企業のAI投資の増加によって牽引されており、アトランタ連邦準備銀行は2026年の民間企業のAI投資を2,800億米ドルと推計しており、2025年水準からの従業員一人当たり支出の増加を受けたものです。組織はAI研修を標準的な学習・能力開発活動ではなく、重要な業務上のニーズとして扱うようになっています[1]。需要はコアデータサイエンス職を超えて拡大しており、技術系・ビジネス系・コンプライアンス重視の学習パスにわたる収益成長を支えています。プロバイダー間の競争は、測定可能な成果、ベンダー連携資格、構造化された提供形式へとシフトしており、市場の価格ダイナミクスを変化させています。このシフトは、ベンダーアカデミーやガバナンス重視のコースなど、専門的な研修プログラムの成長を促進しており、エントリーレベルの提供が普及する中でも同様の傾向が見られます。
主要レポートのポイント
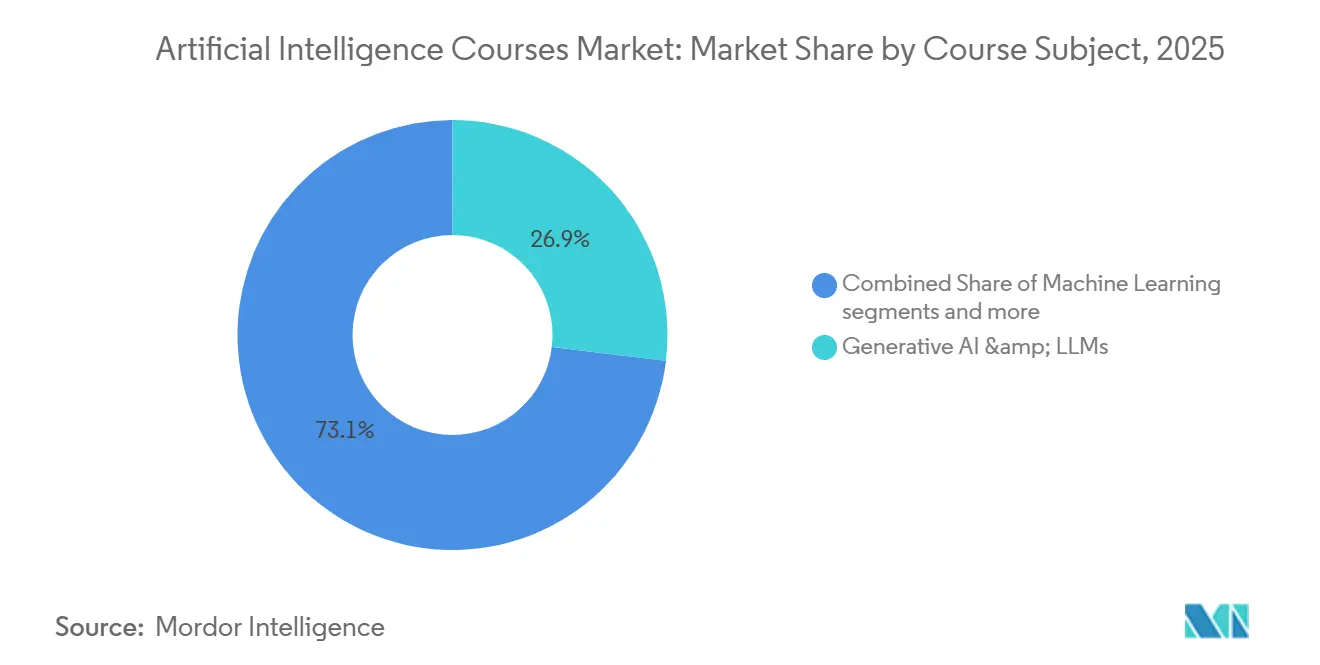
- コース科目別では、生成AIおよび大規模言語モデルが2025年のグローバル人工知能コース市場シェアの26.91%を占め、強化学習およびエージェンティックAIは2031年までにCAGR 16.20%で成長すると予測されています。
- 学習モード別では、自己ペースのオンラインコースが2025年のグローバル人工知能コース市場規模の45.83%を占め、コホート型ブートキャンプは2031年までに最も高いCAGR 16.26%で成長すると予測されています。
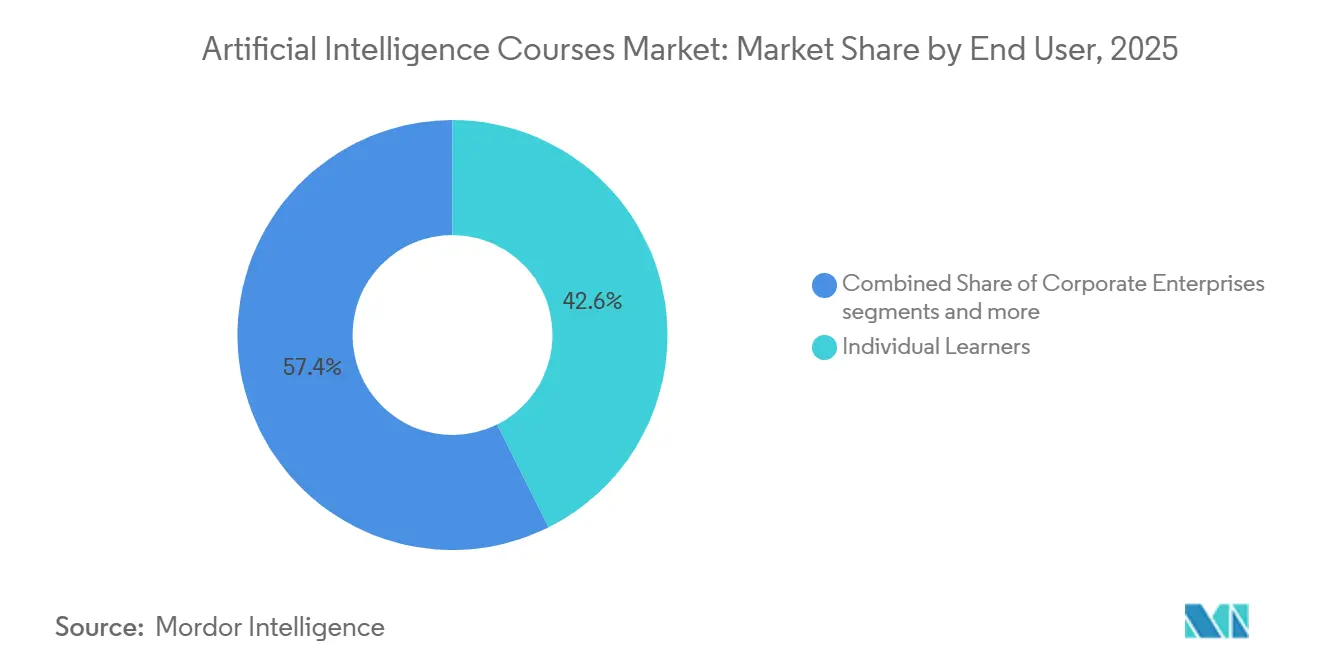
- エンドユーザー別では、個人学習者が2025年のグローバル人工知能コース市場の42.62%のシェアを占め、法人企業は2031年までに最も高いCAGR 15.46%で成長すると予されています。
- 資格タイプ別では、プロフェッショナル認定証および専門資格が2025年のグローバル人工知能コース市場の31.94%のシェアを占め、ベンダー認定試験対策は2031年までに最も高いCAGR 15.06%で成長すると予測されています。
- プロバイダータイプ別では、MOOCプラットフォームが2025年のグローバル人工知能コース市場の34.03%のシェアを占め、クラウドおよびテクノロジーベンダーアカデミーは2031年までにCAGR 15.39%で成長すると予測されています。
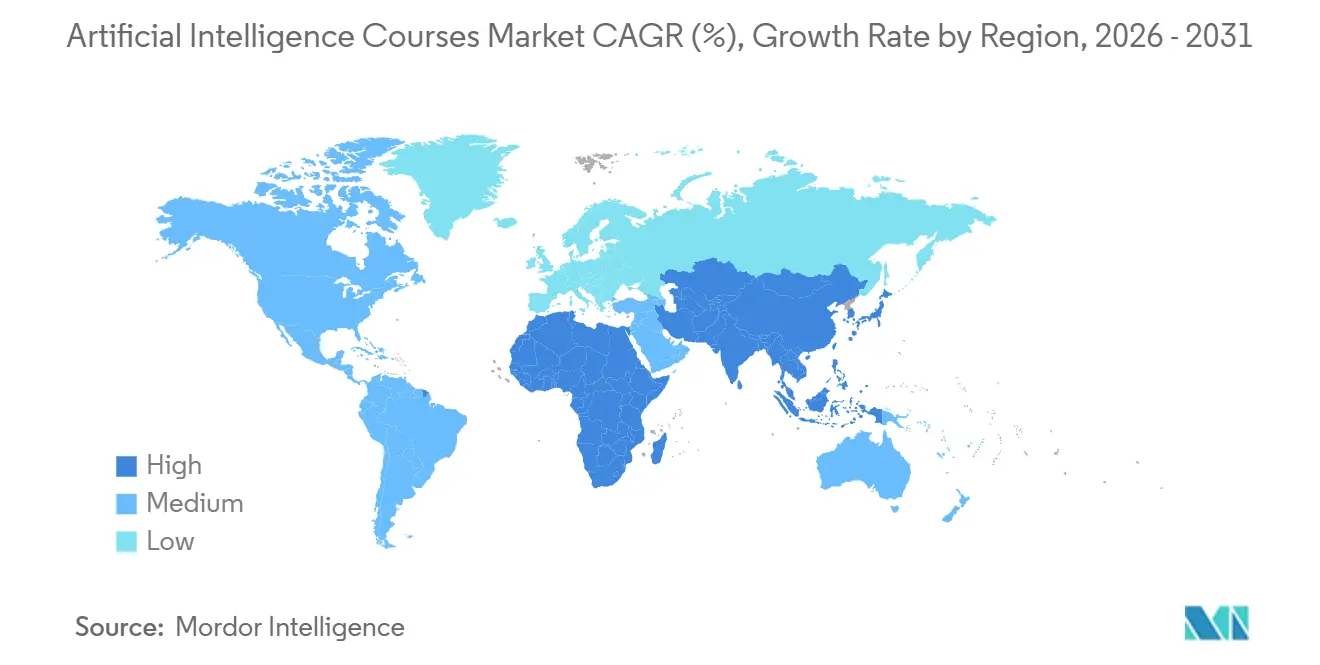
- 地域別では、北米が2025年のグローバル人工知能コース市場シェアの36.42%を占め、アジア太平洋は2031年までに最も高いCAGR 15.93%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル人工知能コース市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業のAIリスキリング予算 | +3.8% | 北米、西欧、日本が主導するグローバル | 短期(2年以内) |
| 生成AIコース需要の急増 | +3.2% | アジア太平洋、北米で最も高い強度を持つグローバル | 短期(2年以内) |
| ンダー支援認定とクラウドクレジットプログラム | +2.1% | 北米および欧州、アジア太平洋コアへの浸透が拡大 | 中期(2〜4年) |
| AI ネイティブなパーソナライゼーションとスキル診断 | +1.5% | 北米で早期リーダーシップを持ち、アジア太平洋への波及効果があるグローバル | 中期(2〜4年) |
| 実際の企業ワークフローを使用したベンチマーク再現ラボ | +1.0% | 北米および欧州、アジア太平洋コアでの新興的な普及 | 長期(4年以上) |
| コンプライアンス購買者からのAIガバナンス研修需要 | +1.8% | 欧州が主要、北米・中東・アフリカ・アジア太平洋への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
企業のAIリスキリング予算
人工知能コース市場は、企業のAI導入と密接に結びついた研修予算のシフトから恩恵を受けています。報告書によると、米国企業における従業員一人当たりのAI支出は大幅に増加しており、民間部門のAI投資を相当な水準に押し上げています。このシフトは、企業が人事部門の独立した意思決定としてではなく、展開戦略に労働力の準備を組み込む成長トレンドを反映しています。ドイツでは、AI研修を提供する企業の割合が増加しており、近年の採用率に顕著な上昇が見られます。すでに日常業務で生成AIを使用している企業の割合が相当数に上り、明確な研修ギャップが浮き彫りになっています。これらの動向は、企業向けAIコースへの持続的な需要を示しており、予測期間を通じた調達を支えています。
生成AIコース需要の急増
生成AI学習は現在、人工知能コース市場において大きな需要を牽引しています。Courseraは、世界中で数百万人の学習者が参加するGenAIコースの登録者数の大幅な増加を観察しています[2]。需要は、役割固有のAI知識を求める開発者、マネージャー、機能チームを含む幅広い層に及んでいます。AACSBに関連するレポートは、ビジネススクールにおけるGenAIコース登録者数の急増を示しており、従来の技術教育チャネルを超えた関心のシフトを反映しています。この拡大する多様な需要は、市場の一貫した成長を支えながら、ライブ指導、実践的なプロジェクト、労働力ニーズに沿った成果を組み込んだコースの機会を創出しています。
ベンダー支援認定とクラウドクレジットプログラム
人工知能コース市場は、技術系学習者の価格感度を低下させるベンダー資格エコシステムから恩恵を受けています。AWSは、AWS認定生成AIデベロッパー – プロフェッショナル資格を導入することでAI認定ポートフォリオを拡充しました。この追加により、基盤モデル、RAGアーキテクチャ、責任ある展開における専門知識を検証する4段階のAI認定パスウェイが完成しました[3]。Google CloudもエージェンティックなアI開発を支援するために多額の投資を行い、認定パスウェイを通じたアップスキリングクレジットと技術的な有効化を含んでいます。これらの取り組みは、特にソフトウェア採用、パートナー有効化、研修と組み合わせた場合に、資格取得準備のための資金調達を簡素化します。このアプローチはクラウド関連コースのコンバージョンを高め、ハイパースケーラーエコシステムと密接に結びついた人工知能コース市場の安定した収益源を確立します。
AIネイティブなパーソナライゼーションとスキル診断
人工知能コース市場は、AIツールを採用することで修了率と関連性に関する長年の課題に対処しています。Skillsoftは、役割ベースのスキルマッピング、適応型学習パス、ビジネス成果との整合を特徴とするAIネイティブのPercipioプラットフォームを導入し、プラットフォームの機能を強化しました。Pluralsightは、パーソナライズされたトランスクリプトベースの回答とAI駆動の翻訳を含むようにIrisプラットフォームを拡張し、多言語企業環境でのアクセシビリティを向上させました。CognizantはSkillspringを立ち上げ、AIエージェント駆動のチュータリングとコンテンツ作成を組み込み、学習を日常のワークフローに統合しました。これらのイノベーションは、市場の焦点を一度限りのコース修了から継続的なスキル開発へとシフトさせており、調達チームがこれらのスキルを労働力のパフォーマンスにより効果的に結びつけることを可能にしています。
制約の影響分析*
| 制約 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資格の飽和と雇用主の懐疑論 | -1.2% | 北米と西欧で最も高い影響を持つグローバル | 短期(2年以内) |
| カリキュラムの急速な陳腐化 | -0.8% | グローバル | 短期(2年以内)から中期(2〜4年) |
| 実務家インストラクターの不足 | -1.0% | 北米、インド、日本で構造的な深刻さを持つグローバル | 中期(2〜4年) |
| ハンズオン提供のための推論およびラボコンピューティングコスト | -0.7% | 東南アジア、アフリカ、南米で最も高い制約を持つグローバル | 中期(2〜4年)から長期(4年以上) |
| 情報源: Mordor Intelligence | |||
資格の飽和と雇用主の懐疑論
人工知能コース市場は、容易にアクセスできる認定証の急増が雇用主の差別化を複雑にするため、価格設定の課題に直面しています。汎用的な修了バッジは発行が簡単である一方、修了時の独立した評価が限られているため、採用ツールとしての有効性に欠けます。このトレンドは、市場を監督付き試験、ポートフォリオベースの評価、明確な雇用主認知を持つ資格へと向かわせています。AWS、Google、Microsoftからのベンダー支援パスウェイは、本番環境で広く使用されているテクノロジースタックと整合しているため、競争上の優位性を持っています[4]。スキル習得を検証できないプロバイダーは、価格設定の弱体化、更新率の低下、企業採用の減少のリスクにさらされます。
カリキュラムの急速な陳腐化
人工知能コース市場は、モデル能力、ツール、展開慣行の絶え間ない進化により、急速なコンテンツ更新サイクルに対処しなければなりません。LLMファインチューニング、RAGアーキテクチャ、エージェンティックワークフロー設計、AI製品管理などのトピックは、従来のソフトウェア科目と比較して、より頻繁な更新を必要とするようになっています。AWSは、Amazon Bedrock AgentCoreなどの更新を含むように生成AIデベロッパー認定コンテンツを改訂し、ベンダー管理のコンテンツでさえ迅速に適応する必要性を浮き彫りにしました。このダイナミクスは、インストラクター開発の教材と長期的なカタログサイクルに依存するプロバイダーの制作コストを増加させます。モジュール型コンテンツシステム、AI駆動の更新、プラットフォームモデルが不可欠になりつつあり、コース全体を再構築することなくレッスンとラボの改訂を可能にしています
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コース科目別:エージェンティックAIが生成AIの基礎を超えて企業の注目を集めている
生成AIおよび大規模言語モデルは、プラットフォーム登録者数の増加と基盤モデルの採用に牽引され、2025年の人工知能コース市場の26.91%を占めました。強化学習およびエージェンティックAIは、マルチステップワークフローが可能なシステムへの需要を反映し、2031年までにCAGR 16.20%で成長すると予測されています。upGradは2026年初頭にエージェンティックAIを最も人気のあるコースカテゴリーとして特定し、業務上の自律性に対する企業の関心と一致しています。MLOpsおよびAIエンジニアリングは、企業が本番環境の信頼性、コスト管理、展開ガバナンスに注力するにつれて注目を集めています。
ビジネスおよび機能リーダー向けAIは、非技術系チームが財務、マーケティング、カスタマーサポート、業務においてAIスキルを必要とするにつれて、より多くの予算配分を受けています。NLPは検索、サービス自動化、企業ナレッジアプリケーションに不可欠であり続けています。ディープラーニンおよびニューラルネットワークは引き続き基礎的なトピックとして機能していますが、より広範な生成AIおよび応用エンジニアリングトラックに統合されるケースが増えています。DataCampの2026年3月のLangChainを使用したAIエンジニアリングトラックは、ワークフロー、アプリケーション開発、リアルタイムフィードバックを組み合わせることでこのシフトを反映しています。責任あるAI、AIガバナンス、コンピュータビジョン、垂直ユースケースを含むその他のカテゴリーは、市場がコンプライアンスとドメイン固有のニーズに対応するにつれて成長しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
学習モード別:構化コホートがカタログ学習より速く成長している
自己ペースのオンラインコースは2025年の学習モードセグメントの45.83%を占め、人工知能コース市場で最高の収益シェアを維持しています。その人気は、柔軟なスケジュールを求める個人学習者にとっての利便性、手頃な価格、アクセシビリティに起因しています。コホート型ブートキャンプは、構造化された進行、ピアアカウンタビリティ、明確な修了成果に対する雇用主の需要に牽引され、2031年までにCAGR 16.26%で成長すると予測されています。Pluralsightは2026年3月にAIアカデミーを導入し、500人から100,000人の参加者のコホートに対応する3段階の企業学習ソリューションを提供し、構造化された大規模提供へのシフトを反映しています。このトレンドは、市場を登録者数ではなく測定可能なスキル開発に焦点を当てた契約へと向かわせています。
インストラクター主導のオンライン提供は、ガイド付き問題解決とライブ説明を必要とする高度な技術科目において引き続き重要です。対面ワークショップとエグゼクティブ教育は、非公開の議論と専門家へのアクセスから恩恵を受けるリーダーシップ、ガバナンス、企業変革などのトピックに対応しています。Simplilearn の2026年のオックスフォード・サイードビジネススクール、バージニア工科大学、カリフォルニア大学サンタバーバラ校とのパートナーシップは、人工知能コース市場におけるブランド化されたフォーマットの拡大を示しています。ハイブリッドおよびブレンド型フォーマットは、完全デジタルプログラムに苦労する学習者の定着率を向上させるローカルサポートが有効なアジア太平洋で注目を集めています。upGradは2027年度までに50か所のオフライン学習サポートセンターを設立する計画であり、オンラインファーストモデルにおける修了率を向上させるための物理的なタッチポイントの統合に対する市場の注力を示しています。
エンドユーザー別:法人企業が最高価値の購買グループになりつつある
個人学習者は2025年のエンドユーザーセグメントの42.62%を占め、人工知能コース市場で最大の購買グループとなっています。これは、オンラインプラットフォームを通じてキャリアチェンジ、賃金上昇、実践的なAI研修を求める専門家の多さを反映しています。2025年7月のレポートでは、世界中で4,690万人の労働者が6か月以内にAIのアップスキリングを計画していることが明らかになり、強い学習者需要が浮き彫りになりました。法人企業は、企業がAI採用と並行して労働力のリスキリングを正式化するにつれて、2031年までにCAGR 15.46%で成長すると予測されています。Courseraの企業チャネルは、2025年に生成AI登録者数が前年比234%増加したと報告しており、雇用主主導の需要の急速な成長を示しています。
高等教育機関は、教員開発、カリキュラム統合、積み上げ可能な資格のためのAIコース採用を増やしています。AIの学士号を提供する米国の機関数は2020年の4校から2024年には23校に増加し、AIの修士プログラムは同期間に19から60に増加しました。政府および公共部門の需要は、特に国家アップスキリングプログラムが労働市場のニーズとデジタル政策に沿っている場合に成長しています。研修機関および労働力プログラムは、プラットフォームアクセス、英語オプション、または雇用主調達構造が限られている地域において、特にローカル提供能力を強化しています。時間の経過とともに、機関契約はより大きな座席数、より良い更新予測可能性、測定可能な労働力成果へのより強いリンクにより、重要性を増すと予想されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
資格タイプ別:ベンダー対策トラックが汎用認定証に対して存在感を高めている
プロフェッショナル認定証および専門資格は、2025年の人工知能コース市場の資格セグメントの31.94%を占め、最大のフォーマットとなっています。その人気は、マルチコース構造、より明確な進行、単一コース修了と比較した雇用主からのより強い認知に起因しています。ベンダー認定試験対策は、クラウドプラットフォームの資格エコシステムとスタック固有のスキルに対する雇用主の需要に牽引され、2031年までにCAGR 15.06%で成長すると予測されています。AWSは2026年に認定パスを拡充し、Google Cloudは2025年5月に技術系および非技術系の両方の層を対象とした生成AIリーダー認定を導入しました。このシフトは、採用フィルター、プロジェクト展開、クラウドエコシステム採用に沿ったプログラムへの資格需要を向かわせています。
単一コース認定証は、雇用主が実践的なスキルの証拠を優先するにつれて価格決定力を失っています。ナノディグリーおよびブートキャンプ認定証は、ポートフォリオ業、キャリアトランジションサポート、集中的なフォーマットを求める学習者にとって引き続き関連性があります。エグゼクティブ教育認定証および学位連携プログラムは、そのブランド価値、同期的なアクセス、リーダーシップおよび規制された役割へのシグナリングにより、価格圧力の影響を受けにくいです。これにより、人工知能コース産業において階層化された資格構造が生まれ、汎用バッジが大量需要に対応する一方、構造化されたプログラムが学習者一人当たりより高い収益を生み出します。市場は低価値の資格を減らし、評価、プロジェクト、機関ブランディングを統合したより包括的なプログラムへと移行しています。
プロバイダータイプ別:ベンダーアカデミーがMOOC主導の市場内で拡大している
MOOCプラットフォームは2025年のプロバイダーセグメントの34.03%を占め、人工知能コース市場を支配しています。そのグローバルなリーチ、広範なコースカタログ、大学および企業とのパートナーシップが、個人および機関からの需要を牽引しています。2026年5月のCoursera・Udemy合併により、2億9,000万人の学習者と18,000の企業クライアントを持つプラットフォームが誕生しました。しかし、購買者が提供品質、厳格な評価、職場ツールとの整合性をますます優先するにつれて、規模だけでは成長を保証しません。このシフトは、学習を展開、認定、実践的なスキル応用と統合するプロバイダーに機会を創出します。
クラウドおよびテクノロジーベンダーアカデミーは、専門資格と補助された学習パスに対する雇用主の需要に牽引され、2031年までにCAGR 15.39%で成長すると予測されています。Google Cloudの2026年4月のエージェンティックAI開発への7億5,000万米ドルの投資には、アップスキリングクレジットと技術的な有効化が含まれており、ベンダーエコシステムがプラットフォーム採用を促進するために研修を活用する方法を示しています。AWSは2026年にAI認定パスウェイを拡充し、技術研修におけるベンダーアカデミーの役割を強化しました。インドなどの高成長APACマーケットでは、このモデルは認定取得準備、クラウドツールへの露出、労働力の有効化を単一の調達サイクルに組み合わせることで研修摩擦を軽減します。その結果、人工知能コース市場はコンテンツ、資格、テクノロジーの関連性を統合するエコシステムへとシフトすると予想されます。
地域分析
北米は2025年のグローバル人工知能コース市場シェアの36.4%を占め、最大の地域貢献者となっています。米国は、企業AI採用者の高い集中度と、大学、MOOCプラットフォーム、クラウドアカデミー、AI研修ベンダーの強固なエコシステムにより収益を牽引しています。企業支出は引き続き堅調であり、2026年には民間企業のAI投資が2,800億米ドルに達すると予測されています。GoogleはAIプロフェッショナル認定証を米国商工会議所財団および中小企業開発センターとのパートナーシップを通じて拡大し、アクセシビリティを向上させました。カナダとメキシコは、企業ライセンス、労働力プログラム、テクノロジーおよびサービスセクターでの需要の増加を通じて貢献しています。
アジア太平洋は2031年までにCAGR 15.93%で成長すると予測されており、主要な成長地域として位置づけられています。インドは2025年に360万件の生成AI登録者数を記録し、世界最高となり、Simplilearnは登録者数が前年比470%増加したと報告しています。日本は機関的な取り組みと政策支援を通じてAIコースワークを強化しており、中国は企業AI研修を支援するために成人・職業学習に注力しています。韓国、オーストラリア、東南アジアは、企業調達とモバイルファーストの学習モデルを通じて成長を牽引しています。
欧州では、AIリテラシーとガバナンスが業務上の優先事項となるにつれて、コンプライアンス主導の需要が見られます。ドイツでは、企業のAI研修参加率が2024年の12%から2026年には27%に上昇し、56%が日常業務で生成AIを使用しています。英国は、Multiverseが2026年5月に21億米ドルの評価額で7,000万米ドルの主要資金調達を確保し、同年初頭のStackFuel買収に続いて存在感を拡大しました。南米、中東、アフリカは新興市場であり、ブラジル、アラブ首長国連邦、サウジアラビア、ナイジェリア、南アフリカが企業研修とモバイルコース提供を通じて前進しています。
競合環境
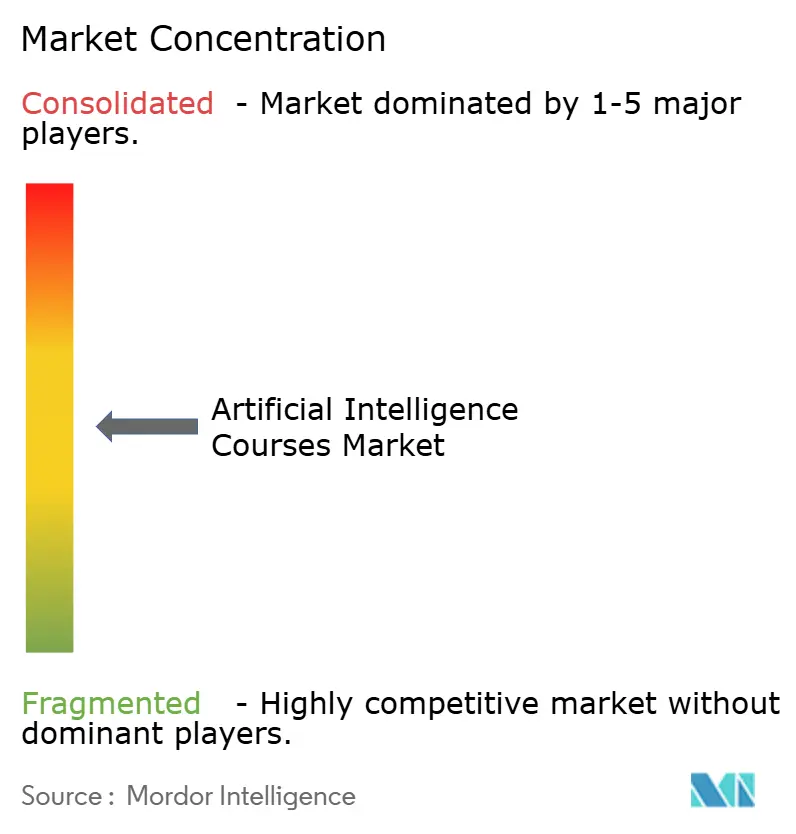
グローバル人工知能コース市場は中程度に分散しており、上位プロバイダーが相当なシェアを保有しています。Courseraは2026年にUdemyと合併することで地位を強化し、広大な学習者基盤、多数の企業クライアント、相当な合算収益を持つプラットフォームを創出しました。この合併は、より広範なカリキュラム投資、改善されたスキルデータ活用、拡大された企業販売を可能にすることで競争力を高めます。LinkedIn Learningは、Microsoft職場ツールとの統合を通じて競争力を維持し、企業アカウント内での配布を簡素化しています。雇用主は現在、コースの多様性よりも厳格な評価、ハンズオン学習、ワークフロー成果に沿った研修パスウェイを優先しています。
ベンダーアカデミーは、研修収益ではなくエコシステム採用に注力することで価格ダイナミクスをえています。Google Cloud Skills Boost、AWS Skill Builder、Microsoft Learnなどのプラットフォームは準備コストを補助し、コンテンツがベンダー試験要件と重複する技術認定分野において独立系プロバイダーへの圧力を高めています。しかし、専門プロバイダーは、雇用主検証済みのマイクロクレデンシャル、業界固有のプログラム、ライブサポートとポートフォリオ開発を組み合わせたハイブリッド提供モデルを提供することで関連性を維持しています。Simplilearnは機関と協力して構造化されたAIプログラムを提供し、独立系ブランドが市場の需要に適応する方法を示しています。
競争戦略は、スキル研修を実践的な応用と採用関連性に結びつけるプラットフォームへとシフトしています。Pluralsightは2026年にAIアカデミーとAIサンドボックスを導入し、ガイド付きラボと専門家主導のセッションによる構造化された企業学習を強調しました。Google Cloudのパートナー投資は、有効化、サンドボックスアクセス、インセンティブを統合したエコシステムモデルを通じて認定需要を高めました。upGradはOpenAIとの統合とInternshalaの買収によって市場ポジションを強化し、スキル開発を採用パスウェイに結びつけました。これらの動向は、競争上の優位性が低コストのコース提供よりもエコシステムポジショニング、スキル検証、配布能力にますます依存していることを示しています。
人工知能コース産業のリーダー企業
-
Dale Carnegie & Associates
-
FranklinCovey
-
Korn Ferry
-
Center for Creative Leadership
-
Skillsoft
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Courseraは全株式取引でUdemyと合併し、25億米ドル相当のスキルプラットフォームを形成しました。2億9,000万人の学習者と18,000の企業クライアントを擁するこの合併は、2025年12月に発表され、2026年4月に承認され、1億1,500万米ドルのコスト相乗効果を目標とし、AI駆動のスキルインテリジェンスを強化します。
- 2026年5月:MultiverseはSchroders Capitalが主導し、General Catalyst、Lightspeed Venture Partners、D1 Capital Partnersが参加する形で、21億米ルの評価額で7,000万米ドルの資金調達を確保しました。2026年1月のStackFuel買収に続き、欧州での拡大と10万人のドイツ人労働者へのAIスキル研修を計画しています。
- 2026年4月:Google Cloudは、アップスキリングクレジット、Gemini Enterpriseプラクティス構築、サンドボックス環境を通じて、パートナーのエージェンティックAI開発を促進するために7億5,000万米ドルを投資することを約束しました。このプログラムはAI研修インセンティブをパートナー認定パスウェイに統合し、パートナーエコシステムを通じてGoogle Cloud Skills Boostの認定需要を大幅に促進します。
- 2026年4月:PluralightはWorkday、Cornerstone、SuccessFactors、Edcastとの強化されたガイド付き学習と統合を備えたAIサンドボックスを導入しました。また、AIビルダーシリーズと仮想AWSオーソライズドトレーニングを通じてインストラクター主導のトレーニングを拡充し、自己ペース学習を超えた緊急のAIスキル開発に専門家の支援を必要とする企業をサポートしています。
グローバル人工知能コース市場レポートの範囲
| 生成AIおよび大規模言語モデル |
| 機械学習 |
| ディープラーニングおよびニューラルネットワーク |
| 自然言語処理 |
| 強化学習およびエージェンティックAI |
| MLOpsおよびAIエンジニアリング |
| ビネスおよび機能リーダー向けAI |
| その他(コンピュータビジョン、責任あるAI・AIガバナンス、業界固有のAIアプリケーション) |
| 自己ペースオンライン |
| インストラクター主導オンライン |
| コホート型ブートキャンプ |
| ハイブリッド・ブレンド型 |
| 対面ワークショップおよびエグゼクティブ教育 |
| 個人学習者 |
| 法人企業 |
| 高等教育機関 |
| 政府および公共部門 |
| 研修機関および労働力プログラム |
| 単一コース認定証 |
| プロフェッショナル認定証および専門資格 |
| ナノディグリーおよびブートキャンプ認定証 |
| エグゼクティブ教育認定証 |
| 学位連携プログラムおよびアカデミッククレジット |
| ベンダー認定試験対策 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| コース科目別 | 生成AIおよび大規模言語モデル | |
| 機械学習 | ||
| ディープラーニングおよびニューラルネットワーク | ||
| 自然言語処理 | ||
| 強化学習およびエージェンティックAI | ||
| MLOpsおよびAIエンジニアリング | ||
| ビネスおよび機能リーダー向けAI | ||
| その他(コンピュータビジョン、責任あるAI・AIガバナンス、業界固有のAIアプリケーション) | ||
| 学習モード別 | 自己ペースオンライン | |
| インストラクター主導オンライン | ||
| コホート型ブートキャンプ | ||
| ハイブリッド・ブレンド型 | ||
| 対面ワークショップおよびエグゼクティブ教育 | ||
| エンドユーザー別 | 個人学習者 | |
| 法人企業 | ||
| 高等教育機関 | ||
| 政府および公共部門 | ||
| 研修機関および労働力プログラム | ||
| 資格タイプ別 | 単一コース認定証 | |
| プロフェッショナル認定証および専門資格 | ||
| ナノディグリーおよびブートキャンプ認定証 | ||
| エグゼクティブ教育認定証 | ||
| 学位連携プログラムおよびアカデミッククレジット | ||
| ベンダー認定試験対策 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
人工知能コース市場の現在の規模はどのくらいですか?
人工知能コース市場は2025年に73.5億米ドルと評価され、2026年には82.5億米ドルに達し、2031年までに165.7億米ドルに上昇すると予測されています。
AI コースへの需要をグローバルに牽引しているものは何ですか?
企業のリスキリング予算、生成AI学習への強い需要、ベンダー支援の認定エコシステムが、人工知能コース市場を支える主な成長要因です。
2025年に収益をリードするコース科目はどれですか?
生成AIおよび大規模言語モデルが2025年に26.91%のシェアで科目構成をリードし、強化学習およびエージェンティックAIは2031年までにCAGR 16.26%で最も速く成長すると予測されています。
最も速く拡大している学習フォーマットはどれですか?
自己ペース学習は引き続き最大のフォーマットですが、コホート型ブートキャンプは雇用主が構造化された進行と明確な修了成果を好むため、CAGR 16.26%で最も速く成長しています。
AI学習需要において最も速く成長している地域はどこですか?
アジア太平洋は2031年までにCAGR 15.93%で最も速い成長を示すと予測されており、インドでの高い登録勢いと地域全体での広範な労働力スキリング需要に支えられています。
コースプロバイダー間の競争はどの程度集中していますか?
競争は高度に集中しているというよりも中程度です。上位5社のプロバイダーが2025年に市場の52%を保有しており、Coursera・Udemy合併によりトップでの規模が拡大しましたが、専門プロバイダーの余地は残されています。