
Taille et part du marché des grands appareils électroménagers du CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
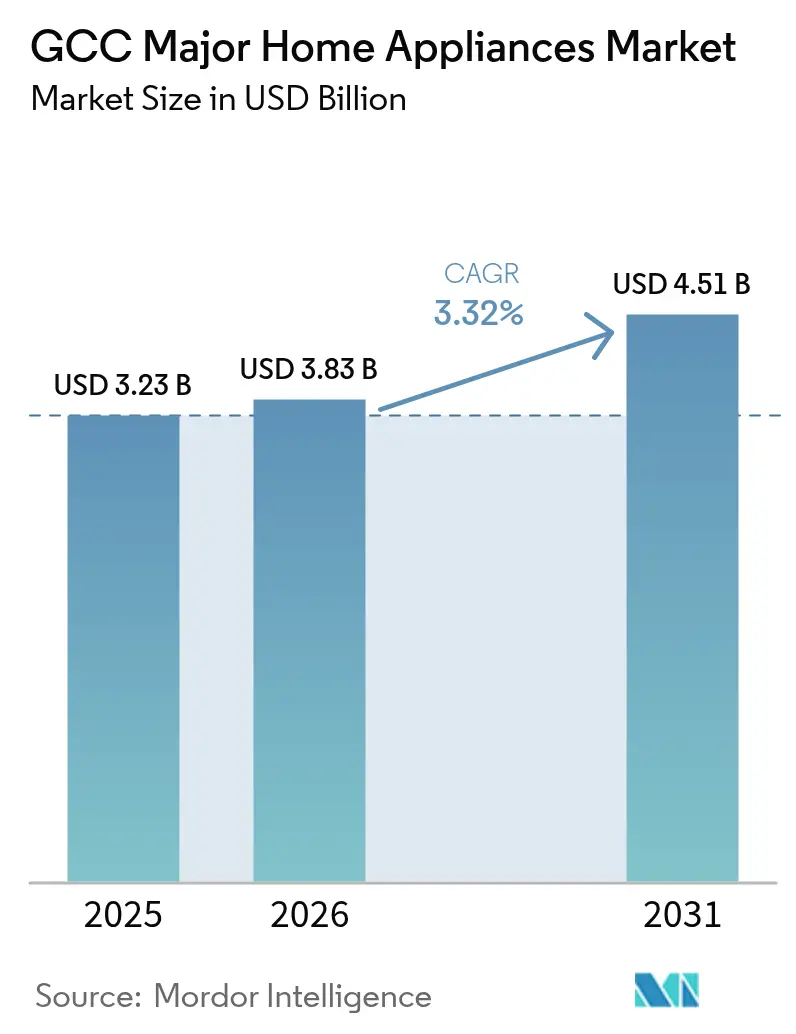
| Taille du marché de l'année de base (2025) | 3.23 Milliards de dollars |
| Taille du Marché (2026) | 3.83 Milliards de dollars |
| Taille du Marché (2031) | 4.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.32 % |
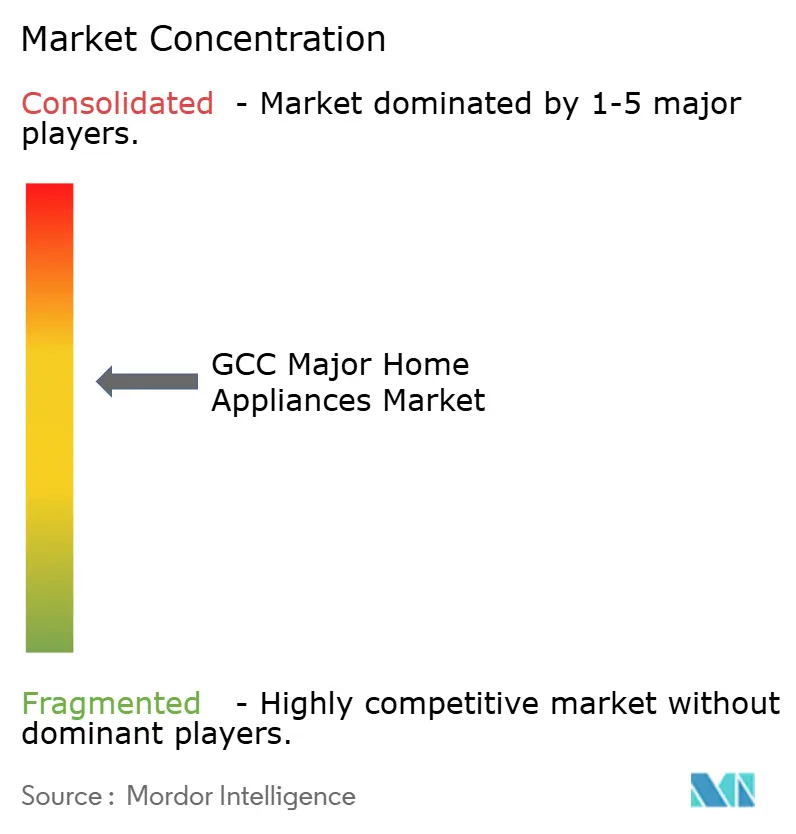
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des grands appareils électroménagers du CCG par Mordor Intelligence
La taille du marché des grands appareils électroménagers du CCG a atteint 3,23 milliards USD en 2025, s'établit à 3,83 milliards USD en 2026 et devrait atteindre 4,51 milliards USD d'ici 2031 à un TCAC de 3,32 %. Le marché des grands appareils électroménagers du CCG bénéficie des mandats d'efficacité énergétique en cours qui orientent les ménages et les acheteurs commerciaux vers les plateformes à onduleur et les conceptions haute-ambiante conformes aux conditions climatiques T3, élevant ainsi les seuils de spécification et soutenant la tarification premium. L'adoption des fonctionnalités connectées intelligentes s'étend aux gammes de produits de milieu de gamme, les fabricants intégrant la maintenance prédictive, les diagnostics à distance et les interfaces de réponse à la demande, positionnant ces éléments comme une valeur de service plutôt que de simples gadgets. Les améliorations logistiques et du dernier kilomètre en Arabie Saoudite et aux Émirats Arabes Unis raccourcissent le délai entre la commande en ligne et l'installation, ce qui soutient la durabilité de la croissance du commerce électronique même dans les catégories volumineuses comme les réfrigérateurs et les climatiseurs sur le marché des grands appareils électroménagers du CCG. Les calendriers d'élimination progressive des réfrigérants dans le cadre de l'Amendement de Kigali et les nouvelles réglementations techniques en Arabie Saoudite et aux Émirats Arabes Unis continuent de remodeler les feuilles de route des produits et les cycles de renouvellement, favorisant les compresseurs efficaces et les réfrigérants à faible potentiel de réchauffement climatique.
Principaux enseignements du rapport
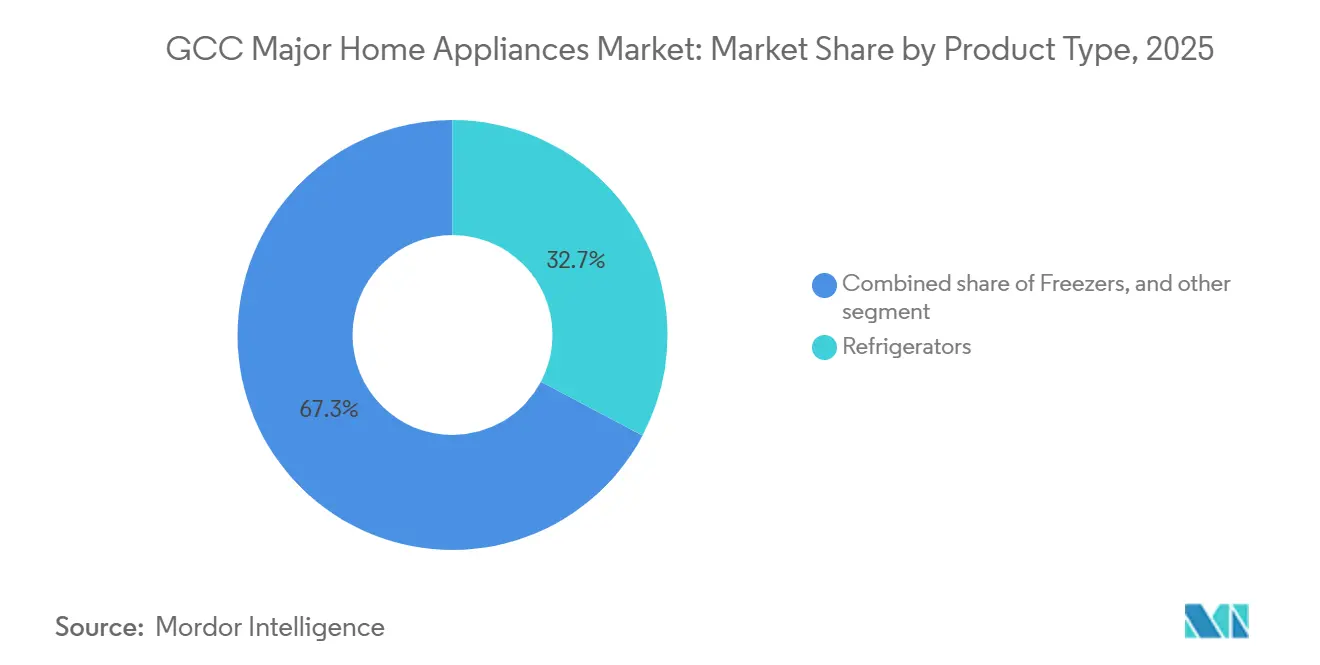
- Par type de produit, les réfrigérateurs ont dominé avec une part de revenus de 32,74 % en 2025, tandis que les climatiseurs devraient se développer à un TCAC de 3,72 % jusqu'en 2031.
- Par canal de distribution, les magasins multi-marques ont détenu 48,62 % en 2025, tandis que les canaux en ligne devraient croître à un TCAC de 4,31 % jusqu'en 2031.
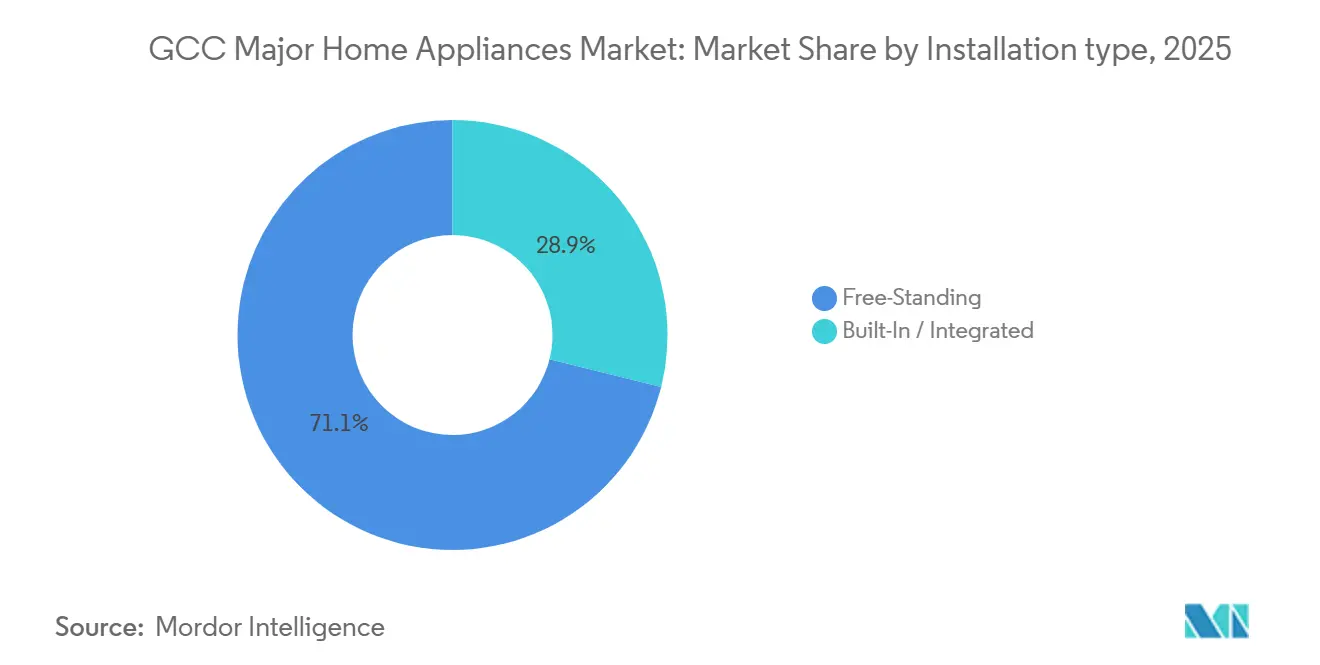
- Par type d'installation, les appareils posés librement ont commandé une part de 71,12 % en 2025, tandis que les appareils encastrés devraient croître à un TCAC de 4,12 %.
- Par technologie, les appareils conventionnels ont capturé 84,45 % en 2025, tandis que les modèles connectés intelligents progressent à un TCAC de 4,65 % jusqu'en 2031.
- Par géographie, les Émirats Arabes Unis ont détenu 36,78 % en 2025, tandis que l'Arabie Saoudite devrait afficher un TCAC de 3,98 % jusqu'en 2031.
- Par paysage concurrentiel, LG, Samsung, Whirlpool, BSH, Haier et Midea ont collectivement détenu une part combinée de 55 à 65 % dans les principales catégories en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des grands appareils électroménagers du CCG
Analyse de l'impact des moteurs*
| Moteur / Frein (selon le cas, en majuscules initiales) | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Développement du logement et de l'hôtellerie | +0.8% | Arabie Saoudite, Émirats Arabes Unis, Qatar (zones de mégaprojets) | Moyen terme (2 à 4 ans) |
| Renforcement des normes d'efficacité énergétique | +1.1% | À l'échelle du CCG, plus fort aux Émirats Arabes Unis et en Arabie Saoudite | Court terme (≤ 2 ans) |
| Expansion omnicanale et du dernier kilomètre | +0.5% | Émirats Arabes Unis en tête, expansion vers l'Arabie Saoudite et le Qatar | Moyen terme (2 à 4 ans) |
| Hausse des revenus et formation de ménages urbains | +0.7% | Mondial, avec des retombées sur les centres urbains du CCG | Long terme (≥ 4 ans) |
| Transitions des réfrigérants dans le cadre de Kigali | +0.6% | À l'échelle du CCG, pays du Groupe 2 de l'Article 5 | Court terme (≤ 2 ans) |
| Conceptions haute-ambiante T3 et à onduleur | +0.5% | Arabie Saoudite, Koweït, zones côtières des Émirats Arabes Unis | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Le développement du logement et de l'hôtellerie stimule la demande clé en main
Le pipeline de logements Vision 2030 de l'Arabie Saoudite a livré plus de 800 000 contrats Sakani d'ici 2024 et vise 115 000 mises en chantier résidentielles annuelles tout au long de la décennie, tandis que NEOM, Qiddiya et le Projet de la mer Rouge sont prévus pour ajouter 320 000 chambres d'hôtel d'ici 2030, chacune nécessitant une procurement coordonnée en matière de réfrigération, de blanchisserie et de climatisation. Aux Émirats Arabes Unis, les promoteurs d'Expo City et de l'île Yas d'Abou Dhabi spécifient des suites encastrées pour les villas de luxe, ce qui soutient un TCAC de 4,12 % pour les installations intégrées par rapport à une part dominante de 71,12 % pour les appareils posés librement en 2025. Les opérateurs hôteliers concluent des accords de service pluriannuels qui compriment les coûts du cycle de vie par unité, incitant les fournisseurs à élargir leur couverture B2B puis à convertir les placements menés par les projets en attraction de marque B2C. Les préparatifs pour les Jeux Asiatiques 2030 et les projets patrimoniaux de la Coupe du Monde au Qatar maintiennent un pipeline régulier d'appartements de milieu de gamme, suscitant une demande de lave-linge efficaces et de réfrigérateurs à portes françaises qui équilibrent les prix des services publics avec les besoins de confort. Les fournisseurs de climatisation signalent une croissance liée à la participation aux mégaprojets et aux exportations, renforçant la façon dont les cycles de construction se traduisent en volumes d'appareils électroménagers sur le marché des grands appareils électroménagers du CCG.
Le renforcement des normes d'efficacité énergétique accélère les remplacements
La norme SASO 2663 de l'Arabie Saoudite a introduit l'étiquetage du ratio d'efficacité énergétique saisonnière et a disqualifié les climatiseurs à vitesse fixe à compter d'avril 2022, ce qui a poussé les détaillants à écouler les stocks hérités et a incité les fabricants à orienter les nouveaux stocks vers des systèmes à onduleur qui représentaient 70 % des nouveaux modèles fin 2024[1]Organisation saoudienne des normes, de la métrologie et de la qualité, « Cadre d'efficacité énergétique et SEER de la SASO », SASO, saso.gov.sa. Le programme Estbdal du Centre saoudien d'efficacité énergétique ajoute une remise de 1 000 SAR avec livraison gratuite pour les climatiseurs split conformes et a retiré plus de 50 000 unités de fenêtre non conformes des rayons, renforçant le rythme de remplacement qui valorise la valeur par rapport au volume. La résolution du Cabinet des Émirats Arabes Unis n° 157 de 2025, en vigueur le 4 novembre 2025, applique les normes UAE.S 5010-1:2025 et UAE.S 5010-5:2025 pour les climatiseurs de faible et grande capacité avec une fenêtre de conformité de 365 jours, ce qui raccourcit les cycles de renouvellement des produits tout en alignant les choix de réfrigérants sur le R-32 et le R-600a. Les étiquettes cinq étoiles pour les réfrigérateurs aux Émirats Arabes Unis consomment beaucoup moins d'électricité que les unités une étoile, ce qui se traduit par des économies mesurables pour les ménages et renforce l'argument en faveur des mises à niveau dans les segments sensibles aux prix. Les orientations régionales d'Eurovent Moyen-Orient et les présentations de produits des principales entreprises de CVC apportent une clarté technique, aidant le marché des grands appareils électroménagers du CCG à passer aux références à faible potentiel de réchauffement climatique et à haute efficacité sans sacrifier les performances haute-ambiante.
Expansion omnicanale avec mise à l'échelle du commerce électronique sur le dernier kilomètre
Le corridor logistique de l'Arabie Saoudite et les investissements privés dans les centres de livraison ont réduit le délai entre la confirmation de commande et l'installation, permettant aux plateformes en ligne de croître à un TCAC de 4,31 % tandis que les magasins multi-marques continuent de dominer la part à 48,62 % en 2025. L'installation directe sur site, le financement intégré et les interfaces en arabe soutiennent l'acceptation croissante en ligne pour les climatiseurs à prix élevé, comme en témoigne le modèle national de commerce électronique de Zamil AC. Aux Émirats Arabes Unis, l'adoption numérique et la découverte de produits assistée par la voix redirigent les parcours de recherche et d'achat vers les applications mobiles, aidées par la logistique de réexportation qui raccourcit les délais de fret maritime et soutient la distribution régionale en franchise de droits. Les modèles de vente au détail hybrides qui combinent les salles d'exposition avec le retrait en magasin renforcent la prise de décision des ménages dans des catégories comme les lave-linge grande capacité et les réfrigérateurs premium. Les programmes de reprise et le recyclage certifié pour les nouveaux modèles dotés d'intelligence artificielle accélèrent davantage la conversion numérique sur le marché des grands appareils électroménagers du CCG, les consommateurs bénéficiant à la fois d'avantages environnementaux et financiers[2]Samsung Newsroom, « Appareils Bespoke AI et mises à jour SmartThings », Samsung, news.samsung.com.
Hausse des revenus disponibles et formation de ménages urbains
La croissance hors pétrole en Arabie Saoudite et la participation croissante des femmes au marché du travail élargissent les ménages à double revenu qui allouent davantage de budget aux systèmes domestiques premium avec un coût total de possession plus faible. La population majoritairement expatriée des Émirats Arabes Unis recherche des marques mondiales avec un support en langue arabe et des fonctionnalités localisées, ce qui renforce les catégories premium dans les cuisines encastrées et les produits climatiques intelligents. Le revenu par habitant élevé du Qatar et l'expansion du solaire distribué encouragent l'adoption de thermostats intelligents et de systèmes de gestion de l'énergie qui intègrent les appareils dans les tableaux de bord énergétiques domestiques. Les politiques de localisation en Arabie Saoudite stimulent également la capacité de fabrication nationale qui réduit l'exposition aux droits de douane tout en comprimant les délais de livraison pour les références haute-ambiante. Les partenariats de vente au détail et le placement prioritaire en rayon pour les marques à forte croissance signalent un mix de canaux concurrentiel qui élargit le choix des consommateurs sur le marché des grands appareils électroménagers du CCG.
Analyse de l'impact des freins*
| Moteur / Frein (selon le cas, en majuscules initiales) | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Répercussion des coûts liée à la TVA et aux politiques | -0.4% | À l'échelle du CCG, affectant particulièrement les segments de milieu de gamme | Court terme (≤ 2 ans) |
| Fragmentation des marques et marques distributeurs | -0.3% | À l'échelle du CCG, impact le plus fort aux Émirats Arabes Unis et en Arabie Saoudite | Moyen terme (2 à 4 ans) |
| Stress hydrique et coût total d'utilisation | -0.3% | Qatar et Émirats Arabes Unis principalement, impact secondaire sur Oman et Bahreïn | Long terme (≥ 4 ans) |
| Coûts de conformité liés aux normes minimales de performance énergétique, étiquettes et tests mis à jour | -0.2% | À l'échelle du CCG, plus élevé pour les petites marques et les importateurs | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Répercussion des coûts liée à la TVA et aux politiques sur les prix de détail
Les régimes de TVA aux Émirats Arabes Unis et en Arabie Saoudite, ainsi que les politiques douanières et tarifaires, augmentent les coûts à l'atterrissage et se répercutent sur les prix de détail des appareils électroménagers, les plus sensibles étant les segments de milieu de gamme[3]Autorité fédérale des impôts, « Taxe sur la valeur ajoutée (TVA) aux Émirats Arabes Unis », FTA, tax.gov.ae. Les changements liés aux droits sur les articles électriques et les incitations à l'assemblage local modifient les schémas d'approvisionnement, les fabricants pesant des partenariats plus approfondis dans le pays pour stabiliser les marges[4]Autorité de la Zakat, des impôts et des douanes, « Cadre fiscal et douanier en Arabie Saoudite », ZATCA, zatca.gov.sa. Bien que des prix plus élevés puissent différer les achats, les programmes de logement gouvernementaux, les allocations des employeurs et les plans de versements sans intérêt contribuent à modérer l'impact net sur les cycles de remplacement. Les mises à jour réglementaires à l'échelle régionale influencent également les délais de certification et les stratégies de stockage, ce qui peut ajouter de la complexité à la planification des assortiments. Il en résulte un frein gérable sur la croissance à court terme du marché des grands appareils électroménagers du CCG, partiellement compensé par l'innovation en matière de financement et les achats groupés menés par les promoteurs.
Paysage de marques très fragmenté et marques distributeurs des détaillants
L'environnement de vente au détail du CCG comprend un large éventail de marques mondiales, régionales et de distributeurs qui intensifient la concurrence par les prix et compriment les marges dans les catégories principales comme les réfrigérateurs, les lave-linge et les climatiseurs. Les groupes électroniques régionaux utilisent des réseaux de distributeurs à l'échelle du CCG et l'ingénierie de valeur pour sous-coter les prix de vente conseillés des produits importés tout en respectant les seuils d'étiquetage énergétique de l'Organisation du Golfe pour la normalisation et les normes nationales. La pénétration des marques distributeurs s'étend via les plateformes en ligne qui testent les références sous marque propre à moindre coût marketing, ce qui déplace le pouvoir de négociation promotionnel vers les détaillants. La consolidation dans les grandes chaînes améliore la couverture nationale mais peut davantage faire pencher le levier de négociation au détriment des fabricants sur les budgets de coopération et la priorité en rayon. Cette dynamique freine le pouvoir de fixation des prix pour les marques premium sur le marché des grands appareils électroménagers du CCG, même si les références haut de gamme défendent leur valeur grâce aux garanties, aux classements énergétiques et aux fonctionnalités de connectivité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les climatiseurs dépassent les leaders traditionnels
Les réfrigérateurs ont capturé 32,74 % de la part de marché des grands appareils électroménagers du CCG en 2025, ancrés par un besoin universel dans les ménages et l'hôtellerie, tandis que les fournisseurs poursuivent des conceptions conformes alignées sur les normes d'efficacité énergétique mises à jour pour stabiliser l'économie unitaire. Les climatiseurs devraient se développer à un TCAC de 3,72 % jusqu'en 2031, le marché des grands appareils électroménagers du CCG s'alignant sur l'étiquetage SEER, les spécifications de performance T3 et les transitions vers des réfrigérants à faible potentiel de réchauffement climatique qui favorisent les compresseurs à onduleur. Les lave-linge constituent le deuxième sous-segment en importance mais font face à une pénétration plus lente dans les villes soumises au stress hydrique, ce qui pousse les fabricants à ajouter des programmes d'économie d'eau et des capteurs qui optimisent chaque cycle. Les lave-vaisselle gagnent du terrain dans les foyers premium sous les mandats d'étiquetage saoudiens qui orientent les acheteurs vers des références efficaces malgré les habitudes de lavage à la main persistantes dans certains ménages. Les solutions de cuisson encastrées évoluent avec les packages de spécifications de luxe dans les nouvelles tours et villas, ce qui augmente les prix de vente moyens même lorsque les volumes unitaires restent stables.
Les congélateurs et les appareils de cuisson de niche complètent le mix de produits et servent les cuisines d'hôtels et les rénovations de villas qui nécessitent des empreintes spécifiques et des étiquettes énergétiques désormais harmonisées dans le cadre des normes de l'Organisation du Golfe pour la normalisation. L'innovation en matière de climatisation continue de se concentrer autour du contrôle par onduleur, de l'optimisation assistée par intelligence artificielle et des réfrigérants R-32 ou R-600a, tous réglés pour une fiabilité haute-ambiante. L'expansion de la capacité de test locale pour les refroidisseurs et les laboratoires de performance réduit les cycles de certification et diminue la dépendance à l'étranger pour les équipements de grande capacité. Le renforcement réglementaire dans toute la région pénalise les stocks hérités et récompense les fabricants avec des gammes pré-certifiées prêtes pour une inscription immédiate, ce qui canalise la croissance vers les climatiseurs et les réfrigérateurs intelligents sur le marché des grands appareils électroménagers du CCG. Le glissement global maintient les réfrigérateurs comme ancres de volume tandis que les climatiseurs fournissent une croissance incrémentale qui remodèle l'équilibre des catégories de 2026 à 2031.


Par canal de distribution : la domination des multi-marques face à l'accélération numérique
Les magasins multi-marques ont détenu 48,62 % des ventes en 2025 grâce à la force des démonstrations tactiles, de l'installation groupée et du retrait omnicanal, qui reste central aux décisions de catégorie comme la puissance des climatiseurs et la capacité des lave-linge sur le marché des grands appareils électroménagers du CCG. Les alliances phares dans les centres commerciaux et les chaînes nationales associent la publicité coopérative à des références exclusives pour générer du trafic et vendre des garanties ou des packages maison intelligente en complément. Les hypermarchés se concentrent sur les références d'entrée de gamme et les promotions saisonnières, tandis que les marques européennes premium continuent de s'appuyer sur des points de vente spécialisés et des vitrines directes aux consommateurs. Les canaux en ligne devraient croître à un TCAC de 4,31 % jusqu'en 2031, l'installation de bout en bout, le financement et une logistique plus rapide supprimant les frictions du commerce électronique à prix élevé. Les programmes de reprise pour les appareils dotés d'intelligence artificielle, ainsi que les plateformes régionales de réexportation, améliorent la mutualisation des stocks et l'efficacité de l'expédition régionale à grande échelle.
Les offres groupées de services directs aux consommateurs et par abonnement émergent dans certaines catégories, offrant commodité et maintenance prévisible pour les locataires mobiles et les acheteurs de projets. La croissance historique des canaux a été régulière jusqu'en 2025, avec une dynamique récente penchant vers le numérique à mesure que les réseaux du dernier kilomètre arrivent à maturité et que les structures fiscales remodèlent les stratégies de tarification. Les fabricants calibrent leur présence par pays, les climatiseurs étant encore orientés vers les ventes consultatives en magasin en Arabie Saoudite et les réfrigérateurs ou lave-linge étant de plus en plus achetés en ligne aux Émirats Arabes Unis. Les marques régionales tirent parti des certifications de l'Organisation du Golfe pour la normalisation et des fonctionnalités localisées pour sécuriser des emplacements en rayon et des placements en ligne à des prix de vente conseillés compétitifs, ce qui maintient le choix sur le marché des grands appareils électroménagers du CCG. À mesure que l'adoption omnicanale augmente, la préparation du dernier kilomètre et les services après-achat deviennent les différenciateurs décisifs pour les achats répétés.
Par type d'installation : les appareils posés librement prédominent, les appareils encastrés gagnent du terrain premium
Les appareils posés librement représentaient 71,12 % des ventes en 2025 et restent la norme pour les locations meublées et les rénovations de villas qui privilégient la flexibilité et la rapidité de préparation pour les locataires sur le marché des grands appareils électroménagers du CCG. Les formats encastrés représentaient 28,88 % en 2025 et devraient croître à un TCAC de 4,12 % à mesure que les projets premium spécifient des cuisines intégrées avec des unités prêtes pour les panneaux qui offrent une esthétique sans couture. Les fours encastrés premium, les plaques à induction et les systèmes à café apportent des coûts d'installation et d'aménagement plus élevés mais signalent la qualité et l'alignement du design dans les tours et villas de luxe. Les programmes hôteliers standardisent souvent les formats encastrés pour simplifier la maintenance et le remplacement, ce qui s'aligne sur les structures d'achat groupé. Ces choix poussent un mix premium régulier sans déplacer la base des appareils posés librement qui ancre le volume.
De 2026 à 2031, la qualité de construction croissante et les codes de construction verte soutiennent le glissement vers l'intégration, tandis que les schémas d'étiquetage mis à jour s'appliquent également aux deux types pour concentrer la concurrence sur les fonctionnalités et l'énergie. Les fabricants mettent l'accent sur les empreintes compactes, la flexibilité bi-énergie et la parité de connectivité avec les appareils posés librement pour protéger la valeur dans les gammes encastrées. Les options encastrées modulaires et la blanchisserie prête pour les panneaux élargissent les cas d'utilisation dans les villas où la menuiserie peut dissimuler les appareils sans sacrifier les performances. Le marché des grands appareils électroménagers du CCG conservera probablement une majorité d'appareils posés librement tandis que les solutions intégrées se développent dans les projets et les rénovations premium. Cet équilibre préserve l'accessibilité pour les segments de masse et élève les marges là où le design intégré est une priorité.
Par technologie : base conventionnelle, la montée en puissance du connecté intelligent remodèle le mix
Les appareils conventionnels représentaient 84,45 % des expéditions en 2025, compte tenu des prix de vente conseillés plus bas, de la portée des hypermarchés et de la familiarité des acheteurs dans les villes de niveau 2 et les districts ruraux du marché des grands appareils électroménagers du CCG. Les modèles connectés intelligents devraient croître à un TCAC de 4,65 % jusqu'en 2031, la gamme Bespoke AI de Samsung et l'intégration Copilot de LG normalisant la maintenance prédictive, les diagnostics à distance et l'optimisation énergétique parmi les références de milieu de gamme. La couverture Internet élevée et la forte disponibilité de la 5G aident la connectivité des appareils à se développer au-delà des premiers adoptants, notamment en Arabie Saoudite et aux Émirats Arabes Unis. L'interopérabilité via des alliances ouvertes permet le contrôle inter-marques et permet aux incitations de réponse à la demande des services publics d'atteindre davantage de ménages. Ces fonctionnalités complètent les étiquettes mises à jour et soutiennent des classements en étoiles plus élevés qui renforcent la logique de mise à niveau.
De 2026 à 2031, les fabricants migrent les gammes de milieu de gamme vers une connectivité de base sans grandes primes de prix, ce qui réduit l'écart entre les appareils conventionnels et intelligents. Les réfrigérateurs intelligents ajoutent des caméras d'inventaire et des tableaux de bord énergétiques tandis que les lave-linge améliorent le dosage et la personnalisation des cycles, ce qui augmente la valeur perçue pour des empreintes similaires. Les climatiseurs déploient des capteurs d'occupation et une logique d'onduleur adaptative qui se synchronise avec les programmes des bâtiments ou des services publics pour le contrôle de la charge de pointe. Les cadres d'étiquetage n'imposent pas la connectivité, mais les appareils connectés dépassent souvent les seuils d'efficacité minimaux grâce à l'optimisation en temps réel. Le marché des grands appareils électroménagers du CCG est en bonne voie pour évoluer vers un mix de 75 % conventionnel et 25 % intelligent d'ici la fin de la décennie, la connectivité devenant standard dans les gammes d'entrée de gamme supérieure et de milieu de gamme.
Analyse géographique
Les Émirats Arabes Unis ont détenu 36,78 % de la part de marché des grands appareils électroménagers du CCG en 2025, soutenus par les zones de réexportation en franchise de droits, la logistique rapide et l'adoption élevée des appareils connectés. La résolution du Cabinet n° 157 de 2025 est entrée en vigueur le 4 novembre 2025 et accorde une fenêtre de conformité de 365 jours pour les réglementations techniques des climatiseurs, ce qui accélère les transitions de réfrigérants et la pénétration des onduleurs. Le marché des grands appareils électroménagers du CCG bénéficie de la force de distribution régionale des Émirats Arabes Unis, la nouvelle infrastructure logistique en Égypte raccourcissant davantage les délais de fret vers les entrepôts du Golfe. L'adoption des appareils encastrés premium reste concentrée dans les nouveaux développements autour de Dubaï et d'Abou Dhabi, où les cuisines intégrées sont standard dans les unités haut de gamme. Le mix continue de pencher vers une efficacité plus élevée tout au long de 2026, les délais d'application et les spécifications des promoteurs récompensant les stocks conformes.
L'Arabie Saoudite devrait croître à un TCAC de 3,98 % jusqu'en 2031, les mises en chantier dans le cadre de Vision 2030 et les mégaprojets ajoutant une demande soutenue en réfrigération, blanchisserie et climatisation. La remise Estbdal de 1 000 SAR pour les climatiseurs split efficaces a retiré des dizaines de milliers d'unités de fenêtre non conformes, ce qui raccourcit les cycles de remplacement et augmente les parts d'onduleurs. Les régions occidentales liées aux grands projets touristiques et hôteliers soutiennent la croissance, tandis que la fabrication nationale et la capacité de test renforcent l'approvisionnement local et les délais de certification. Les réfrigérateurs et les climatiseurs dominent le volume de remplacement en Arabie Saoudite, les normes minimales de performance énergétique et l'étiquetage SEER déplaçant les modèles hérités à vitesse fixe. Le marché des grands appareils électroménagers du CCG suit ces politiques et effets de projets jusqu'en 2031 avec des gains de parts réguliers pour les références conformes et premiumisées.
Les livraisons au Qatar sont soutenues par les préparatifs des Jeux Asiatiques et les logements patrimoniaux de la Coupe du Monde qui favorisent les lave-linge efficaces et la réfrigération premium malgré une adoption plus faible des lave-vaisselle dans le contexte du stress hydrique. La dynamique du Koweït reflète les obstacles à la nationalisation de la main-d'œuvre qui limitent la croissance du milieu de gamme, tandis que les appareils encastrés premium et intelligents maintiennent les marges parmi les acheteurs aisés. Oman privilégie les importations écoénergétiques et la localisation ciblée, notamment les gammes de climatiseurs conçues pour des performances haute-ambiante avec une filtration avancée. Bahreïn bénéficie des retombées logistiques des Émirats Arabes Unis et des premiers pilotes de références T3 à onduleur qui se déploient à l'échelle régionale après validation. Ces tendances au niveau des pays maintiennent le marché des grands appareils électroménagers du CCG sur une trajectoire régulière où l'Arabie Saoudite mène la croissance et les Émirats Arabes Unis ancrent la distribution et l'adoption premium.
Paysage réglementaire
Les principaux appareils électroménagers vendus dans l'ensemble du CCG sont régis par les réglementations techniques de l'Organisation de normalisation du Golfe (GSO) relatives aux équipements et appareils électriques basse tension (BD-142004-01). Celles-ci exigent la marque de conformité du Golfe (G-Mark) pour l'accès au marché dans les États membres, en plus des exigences de sécurité généralement alignées sur la série IEC 60335. Au-delà de cette base régionale, les voies de conformité nationales ajoutent des documents et des étapes de dédouanement spécifiques à chaque pays, ce qui a une incidence sur les délais, la planification des gammes de produits et les coûts de conformité des importateurs.
L'Arabie saoudite superpose l'enregistrement et la certification basés sur SABER pour les appareils réglementés via les programmes SASO, renforçant le contrôle des expéditions et augmentant la valeur des gammes précertifiées. Aux Émirats arabes unis, le ministère de l'Industrie et de la Technologie avancée (MoIAT) administre les voies de certification de conformité (ECAS/EQM) et les réglementations techniques nationales qui façonnent l'accès au marché pour les catégories à fort volume telles que les climatiseurs. Par exemple, la résolution du Cabinet n° 157 de 2025 est entrée en vigueur le 4 novembre 2025, avec une fenêtre de conformité de 365 jours pour les exigences mises à jour relatives aux climatiseurs, accélérant les cycles de renouvellement des produits et de documentation pour les importateurs et les marques.
Analyse de la chaîne de valeur
La chaîne de valeur des principaux appareils électroménagers du CCG s'appuie sur la fabrication offshore de composants et de produits finis, suivie de l'importation vers des hubs de consolidation régionaux où l'entreposage, la documentation de conformité et la redistribution sont gérés avant la vente au détail et l'installation. Les Émirats arabes unis fonctionnent comme un nœud clé de réexportation et de distribution grâce à leur écosystème logistique en zone franche, tandis que l'Arabie saoudite combine les flux d'importation avec une capacité locale croissante d'assemblage et de tests pour les catégories liées au climat, en particulier la climatisation, afin de réduire les délais de certification et de livraison.
En aval, les détaillants multimarques et les distributeurs nationaux transforment les assortiments des fabricants en offres adaptées à chaque pays en regroupant la livraison, l'installation, la garantie et le service après-vente, ce qui est particulièrement important pour les catégories volumineuses. Des partenariats illustrent comment les marques exploitent des capacités établies de mise sur le marché, par exemple Panasonic Marketing Middle East & Africa désignant Al Essa Industries comme distributeur des gros appareils électroménagers en Arabie saoudite (mai 2025). Les modèles de fabrication localisée et de coentreprise dans la climatisation intègrent également les économies amont et aval, des acteurs tels que Shaker Group combinant des capacités de fabrication et de distribution en Arabie saoudite. Dans ce contexte, les processus de conformité nationaux (G-Mark ainsi que les voies SABER/MoIAT) influencent la sélection des références et le positionnement des stocks.
Paysage concurrentiel
Le marché des grands appareils électroménagers du CCG est modérément concentré, LG, Samsung, Whirlpool, BSH, Haier et Midea détenant ensemble une part estimée de 55 à 65 % dans les principales catégories en 2025, tandis que les marques régionales, les spécialistes de la climatisation et les marques distributeurs maintiennent une longue traîne. Le portefeuille Bespoke AI 2025 de Samsung et les appareils dotés de Copilot de LG renforcent les positions premium et étendent les fonctionnalités d'intelligence artificielle aux gammes de milieu de gamme pour défendre les parts. Les marques chinoises se développent grâce aux alliances de vente au détail dans le CCG et aux empreintes de fabrication régionales qui réduisent les coûts à l'atterrissage et accélèrent les inscriptions. Trois leviers stratégiques se distinguent parmi les leaders : l'alignement sur la production ou l'assemblage local, la connectivité en écosystème ouvert et la pré-conformité aux nouvelles normes d'efficacité et de réfrigérants. La blanchisserie économe en eau, les offres groupées de maintenance directe aux consommateurs et les packages encastrés pour les projets de promoteurs sont des opportunités notables jusqu'en 2031.
La différenciation technologique est claire dans les diagnostics par intelligence artificielle, l'optimisation énergétique et l'interopérabilité qui soutiennent les programmes de bâtiments et de services publics dans les marchés haute-ambiante. BSH étend les appareils compatibles Matter et les fonctionnalités d'efficacité avancées qui se synchronisent avec les objectifs de durabilité du CCG et les designs de cuisines premium. Les acquisitions stratégiques et la consolidation de la distribution continuent de remodeler la couverture et les empreintes de service dans la région. L'engagement des groupes industriels en matière de normes fournit des contributions techniques qui éclairent les orientations d'application nationales et l'éducation du marché. La durée de garantie, les classements en étoiles des étiquettes et la pile de connectivité font souvent pencher les décisions de catégorie lorsque les prix convergent.
L'intensité concurrentielle atteint son pic dans la fenêtre de remplacement de l'Arabie Saoudite sous Estbdal et dans le cycle de rénovation des Émirats Arabes Unis pour les cuisines intégrées, où les marques européennes maintiennent une prime significative. Le volume reste ancré dans les appareils conventionnels posés librement vendus via des magasins multi-marques, tandis que les marges se concentrent dans les niches intelligentes et encastrées soutenues par des services omnicanaux. Les fonctionnalités localisées telles que les interfaces en arabe et les traitements anti-corrosion soutiennent les performances de garantie dans les conditions salines et désertiques. À mesure que l'infrastructure de test se localise et que les politiques convergent, la vitesse de renouvellement des produits et l'exécution des canaux définiront la surperformance sur le marché des grands appareils électroménagers du CCG.
Leaders du secteur des grands appareils électroménagers du CCG
LG Electronics Inc.
Samsung Electronics Co. Ltd.
BSH Hausgeräte GmbH
Haier Smart Home
Midea Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les ensembles intégrés et intelligents gagnent un espace pratique dans les appartements haut de gamme, les villas et les communautés menées par des promoteurs du CCG, où les cuisines intégrées et les systèmes de vie connectés sont spécifiés en amont, plutôt que vendus comme des appareils autonomes. Un catalyseur de la demande est le partenariat du programme de logement Sheikh Zayed avec e& (annoncé en juillet 2026), qui vise à intégrer l'automatisation domestique intelligente et les appareils connectés, y compris le système de détection d'incendie Hassantuk, dans les communautés résidentielles des Émirats arabes unis, créant un canal d'entrée pour les marques d'appareils capables d'interopérer avec des plateformes domestiques plus larges.
Le renouvellement des produits axé sur l'énergie et la conformité crée également de la place pour des références différenciées combinant des performances en haute température ambiante avec des améliorations mesurables de l'efficacité et une consommation en veille réduite. Sur le plan des normes, la GSO a publié des normes mises à jour pour les principales catégories de biens blancs, notamment la GSO 2769:2024 pour les réfrigérateurs et congélateurs domestiques (jusqu'à 1 500 litres) et la GSO 2738:2024 pour les lave-linge électriques (jusqu'à 25 kg), ce qui soutient une base plus harmonisée pour l'échelle à travers les marchés du CCG. En Arabie saoudite, les mises à jour de la SASO concernant les produits intelligents introduisent des obstacles techniques supplémentaires qui peuvent constituer des facteurs de différenciation pour les fournisseurs plus importants disposant d'équipes de logiciels embarqués et de conformité, notamment une norme SASO IEC 62301:2026 révisée axée sur la puissance en veille et l'étiquetage, ainsi qu'une exigence d'identifiant numérique SASO liée aux flux de travail SABER pour les produits intelligents. Ces exigences poussent les fournisseurs vers une traçabilité plus stricte au niveau du micrologiciel et une préparation plus formalisée à la certification des appareils intelligents.
Développements récents du secteur
- Juin 2026 : LG Electronics a lancé le climatiseur DUALCOOL AI aux Émirats arabes unis, à Oman et sur certains marchés voisins sélectionnés, en mettant l'accent sur la gestion de l'énergie basée sur ThinQ et les contrôles de confort intelligents adaptés à une utilisation en haute température ambiante. Ce déploiement renforce le cycle de remplacement haut de gamme, piloté par onduleur, façonné par le durcissement des règles d'efficacité et l'accent mis par les détaillants sur des références plus haut de gamme.
- Mai 2026 : LG Electronics s'est associé à Al Yousuf Electronics pour ouvrir un showroom LG AI Home sur Sheikh Zayed Road à Dubaï, avec une zone d'expérience AI Home dédiée développée avec Schneider Electric. Ce partenariat dynamise la vente au détail expérientielle pour les gros appareils électroménagers et favorise la transformation des fonctionnalités connectées, passant d'une simple spécification à un argument de vente basé sur la démonstration, dans un marché où les magasins multimarques dominent encore le volume.
- Août 2025 : Panasonic Marketing Middle East & Africa a élargi sa présence commerciale à Oman avec OMASCO grâce au lancement du climatiseur de la série EU adapté aux conditions locales, combinant la technologie Adaptive Inverter avec la purification d'air nanoe X. Cette localisation de produit renforce le fait que la demande du CCG récompense de plus en plus les performances en haute température ambiante ainsi que les caractéristiques de qualité de l'air, en particulier dans les catégories où la capacité d'installation et de service après-vente influence le choix de la marque.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché est défini comme la valeur des principaux appareils électroménagers vendus pour un usage domestique dans les pays du CCG, comptabilisée au point de vente et exprimée en USD pour la période d'étude.
Exclusions du champ d'étude : nous excluons les petits appareils électroménagers, les pièces détachées et les services autonomes de réparation et de maintenance des totaux du marché.
Aperçu de la segmentation
- Par type de produit
- Réfrigérateurs
- Congélateurs
- Machines à laver
- Lave-vaisselle
- Tables de cuisson et cuisinières
- Fours à micro-ondes
- Climatiseurs
- Autres (plaques électriques)
- Par canal de distribution
- Magasins multi-marques et points de vente exclusifs de marque
- Hypermarchés et supermarchés
- Plateformes en ligne et de commerce électronique
- Modèles directs aux consommateurs et par abonnement
- Par type d'installation
- Posé librement
- Encastré / Intégré
- Par technologie
- Appareils conventionnels
- Appareils intelligents / connectés
- Par géographie
- Arabie Saoudite
- Émirats Arabes Unis
- Koweït
- Qatar
- Oman
- Bahreïn
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à établir la structure de départ du modèle et à l'aligner sur les catégories et canaux d'appareils électroménagers couramment suivis dans le CCG. Nous avons consulté des sources publiques telles que les offices nationaux de statistiques et les autorités douanières des pays du CCG, UN Comtrade pour les orientations commerciales, ainsi que les publications de l'Agence internationale de l'énergie pour comprendre les schémas de consommation électrique qui influencent le remplacement des appareils. Pour le contexte des produits et de l'efficacité, nous avons également utilisé des ressources telles que les pages des programmes SASO et ESMA et des notes de politique publiées concernant les réfrigérants et les normes minimales de performance énergétique.
Pour garder les données pratiques, nous avons combiné ces signaux publics avec les rapports annuels des entreprises, les présentations aux investisseurs, les déclarations des détaillants et des actualités économiques régionales fiables concernant les évolutions de prix et de canaux. Le cas échéant, nous avons utilisé des abonnements payants pour les données financières et de renseignement des entreprises, et nous avons effectué des vérifications d'importations et d'exportations au niveau des expéditions pour tester la cohérence des volumes par famille de produits. Ces sources ont soutenu le dimensionnement, la validation et l'établissement des hypothèses, et la liste présentée ici est illustrative plutôt qu'exhaustive.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour valider ce qui se vend réellement dans l'ensemble du CCG et comment les prix et les promotions évoluent selon le type d'appareil et le canal. Nous avons échangé avec des fabricants, des distributeurs, des grands détaillants, des vendeurs axés sur le numérique et des acteurs de l'écosystème de services, puis avons recoupé les données entre l'Arabie saoudite, les Émirats arabes unis et les marchés plus petits du CCG afin d'éviter un biais lié à un seul pays. Ces discussions ont clarifié les hypothèses d'adoption pour les modèles connectés intelligents, ont aidé à répartir le mix hors ligne/en ligne, et ont permis de tester la robustesse de la demande de remplacement par rapport à la formation de nouveaux foyers.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 39 % | Cadres dirigeants : 19 % |
| Rang intermédiaire : 41 % | Responsables fonctionnels/d'unité : 23 % |
| Petits acteurs : 20 % | Managers : 58 % |
Dimensionnement et prévision du marché
Le dimensionnement a commencé par une approche descendante, où la demande du CCG a été reconstituée en combinant les répartitions par catégorie d'appareils avec les signaux de consommation au niveau national et la disponibilité commerciale, puis en les cartographiant selon les principaux canaux de distribution. Les totaux ont été corroborés par des vérifications ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par des volumes unitaires implicites pour les catégories clés, ainsi que des vérifications de canal sur la part en ligne et la profondeur des promotions.
Les données les plus importantes comprenaient les cycles de remplacement des climatiseurs et des lave-linge, les achèvements de logements et les indicateurs de formation des ménages, les jalons réglementaires en matière d'efficacité qui déclenchent des achats de mise à niveau, la saisonnalité liée à la demande de climatisation estivale, et les schémas d'importation au niveau national qui signalent la disponibilité des produits. Les prix ont été modélisés à partir des fourchettes de prix observées auprès des détaillants et des retours des distributeurs, puis normalisés pour tenir compte des évolutions de mix vers des produits intelligents ou à onduleur.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par un lissage de tendance simple sur la croissance des catégories, et nous avons ajusté les hypothèses en utilisant le consensus d'experts sur la dynamique du logement, le calendrier réglementaire et les changements attendus du mix des canaux. Lorsque des lacunes apparaissaient dans les approximations ascendantes, nous les avons comblées avec des fourchettes prudentes dérivées de pays voisins du CCG présentant une pénétration d'appareils similaire, puis revalidées par des appels de suivi.
Validation des données et cycle de mise à jour
Les totaux ont été vérifiés par triangulation entre les répartitions par catégorie, les agrégations par pays et les parts de canaux, afin que la valeur finale soit cohérente avec plusieurs signaux indépendants. Les valeurs aberrantes, les hausses soudaines ou les mouvements de prix inhabituels ont été signalés, examinés par un second analyste, puis revérifiés auprès d'un contact primaire supplémentaire lorsque l'écart restait significatif. Avant la validation finale, nous avons également comparé les résultats du modèle à des indicateurs pratiques tels que les hausses soudaines d'importations, les expansions de détaillants rapportées et les changements majeurs de politique affectant les réfrigérants ou l'efficacité.
Les rapports sont actualisés selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient sensiblement la demande, les prix ou les flux commerciaux. Juste avant la livraison, nous effectuons une dernière passe de mise à jour afin que les clients reçoivent la vision la plus actuelle possible, retraçable jusqu'à des données d'entrée et des étapes de vérification claires.
Comparaison de la taille du marché des principaux appareils électroménagers du CCG selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les principaux appareils électroménagers du CCG peuvent sembler très éloignées, car les analystes ne comptabilisent pas toujours les mêmes produits, les mêmes canaux de vente ou le même point de la chaîne de valeur. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur les importations, tandis qu'une autre s'appuie davantage sur des indicateurs de dépenses des consommateurs, et les deux ne se réconcilient pas facilement.
Les petits appareils tels que les micro-ondes et les fers à repasser sont souvent regroupés dans des totaux plus larges d'appareils électroménagers, et cet élément se situe hors du champ d'étude de Mordor Intelligence pour ce rapport, qui se limite aux principales catégories d'appareils électroménagers du CCG. Certains chiffres publiés appliquent également une croissance des prix agressive à toutes les catégories, même si l'évolution des prix des climatiseurs et des grands équipements de réfrigération peut être modérée par les promotions, les normes d'efficacité et les évolutions de mix. Enfin, la cadence d'actualisation compte, car un modèle qui n'est pas revérifié par rapport au mix de canaux récent et au calendrier des devises peut s'éloigner de ce que constatent les détaillants et les distributeurs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,23 milliards USD (2025) | |
| Cabinet de conseil régional A | 5,80 milliards USD (2024) | Utilise un panier plus large qui mélange probablement les grands et les petits appareils électroménagers, et semble utiliser une année de référence et des hypothèses d'inflation différentes, ce qui peut augmenter le total lors de la conversion en USD. |
| Éditeur de rapports sectoriels B | 3,90 milliards USD (2025) | Inclut probablement des catégories connexes et utilise une trajectoire de croissance plus élevée pour la période de prévision, avec des vérifications moins transparentes sur le mix des canaux et la tarification au niveau des catégories dans les marchés du CCG. |
Entre les trois chiffres, l'écart s'explique mieux par le périmètre des produits et la manière dont la tarification et le mix des catégories sont traités d'une année à l'autre, plutôt que par un facteur de demande unique. En maintenant les catégories comptabilisées précises, puis en recoupant les totaux à l'aide de signaux commerciaux, de retours de canaux et de fourchettes de prix pratiques, la valeur finale reste plus facile à reproduire et à expliquer lorsque les hypothèses doivent être mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives du marché des grands appareils électroménagers du CCG ?
La taille du marché des grands appareils électroménagers du CCG est de 3,83 milliards USD en 2026 et devrait atteindre 4,51 milliards USD d'ici 2031 à un TCAC de 3,32 %.
Quelles catégories de produits mènent la croissance sur le marché des grands appareils électroménagers du CCG ?
Les réfrigérateurs ont dominé avec une part de 32,74 % en 2025, tandis que les climatiseurs sont la catégorie à la croissance la plus rapide avec un TCAC de 3,72 % jusqu'en 2031.
Comment les réglementations façonnent-elles le marché des grands appareils électroménagers du CCG jusqu'en 2031 ?
Les règles SEER saoudiennes, la résolution du Cabinet des Émirats Arabes Unis n° 157 de 2025 et les calendriers de réfrigérants de Kigali accélèrent l'adoption des onduleurs et les transitions vers le R-32 ou le R-600a.
Quels canaux de vente se développent le plus rapidement pour les appareils électroménagers du CCG ?
Les canaux en ligne se développent à un TCAC de 4,31 % à mesure que la logistique, les programmes de reprise et les services d'installation suppriment les frictions du commerce électronique à prix élevé.
Quels sont les principaux marchés nationaux au sein du CCG pour les grands appareils électroménagers ?
Les Émirats Arabes Unis ont détenu une part de 36,78 % en 2025, et l'Arabie Saoudite devrait afficher un TCAC de 3,98 % jusqu'en 2031 grâce à la demande liée au logement et aux mégaprojets.
Quelles technologies différencient les appareils électroménagers premium dans le CCG ?
Les diagnostics par intelligence artificielle, les compresseurs à onduleur et la connectivité en écosystème ouvert sont des différenciateurs clés, les modèles intelligents croissant à un TCAC de 4,65 % jusqu'en 2031.
Dernière mise à jour de la page le:



