
Taille et part du marché des meubles d'intérieur CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
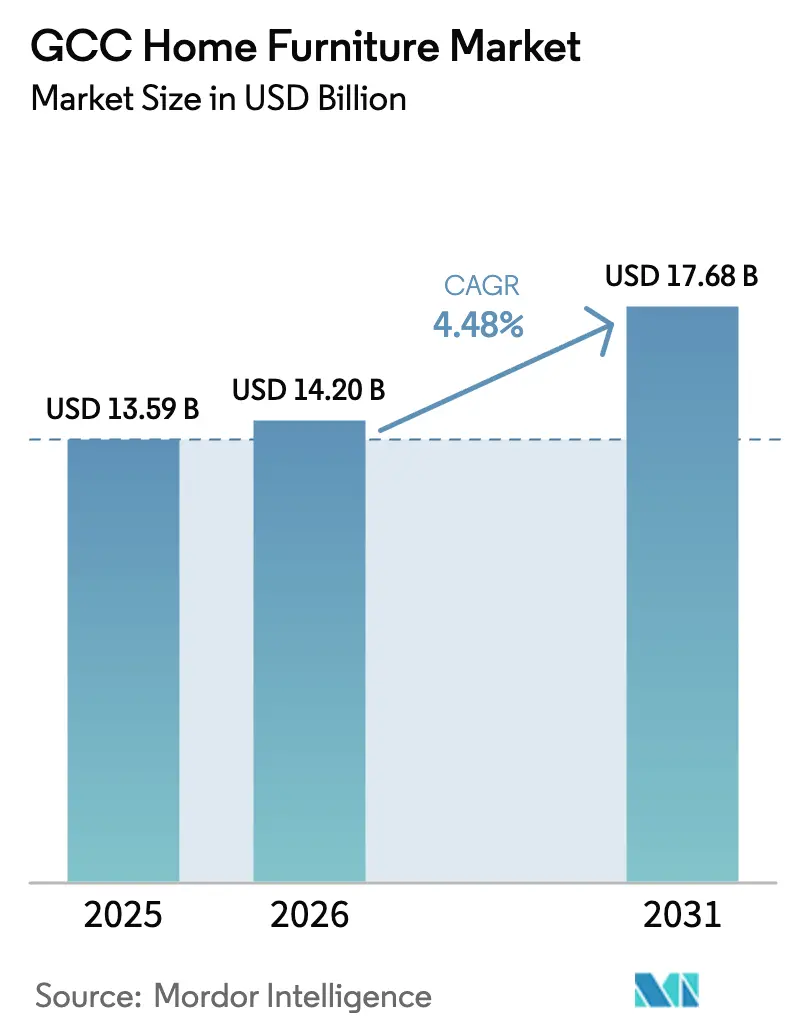
| Taille du marché de l'année de base (2025) | 13.59 Milliards de dollars |
| Taille du Marché (2026) | 14.20 Milliards de dollars |
| Taille du Marché (2031) | 17.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.48 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meubles d'intérieur CCG par Mordor Intelligence
La taille du marché des meubles d'intérieur CCG devrait passer de 13,59 milliards USD en 2025 à 14,20 milliards USD en 2026, pour atteindre 17,68 milliards USD d'ici 2031, avec un TCAC de 4,48 % sur la période 2026-2031. Cette expansion s'aligne sur les pipelines de livraison résidentielle soutenus aux Émirats arabes unis et en Arabie saoudite, les programmes d'investissement continus dans les secteurs non pétroliers, et les évolutions visibles des canaux qui favorisent les modèles de vente au détail omnicanaux intégrant la facturation numérique et la livraison du dernier kilomètre. Le marché des meubles d'intérieur CCG est également influencé par la dynamique des prix, les Émirats arabes unis ayant enregistré une baisse de 1,8 % en glissement annuel des prix des meubles et articles ménagers au premier trimestre 2025, signalant une intensité promotionnelle et une compression des marges dans certaines parties de la base de vente au détail. La numérisation est appelée à s'approfondir, les Émirats arabes unis rendant obligatoire la facturation électronique pour les transactions B2B et B2G à partir de juillet 2026, ce qui permettra une visibilité en temps réel et transfrontalière des commandes et des stocks pour les vendeurs de meubles et leurs partenaires logistiques. La composition des produits continue de s'orienter vers des catégories fonctionnelles telles que le bureau à domicile et la vie en plein air, tandis que l'innovation en matière de polymères et de systèmes de bois composite, soutenue par des fournisseurs chimiques régionaux, redéfinit les profils de durabilité et d'entretien pour les conditions côtières humides.
Principaux enseignements du rapport
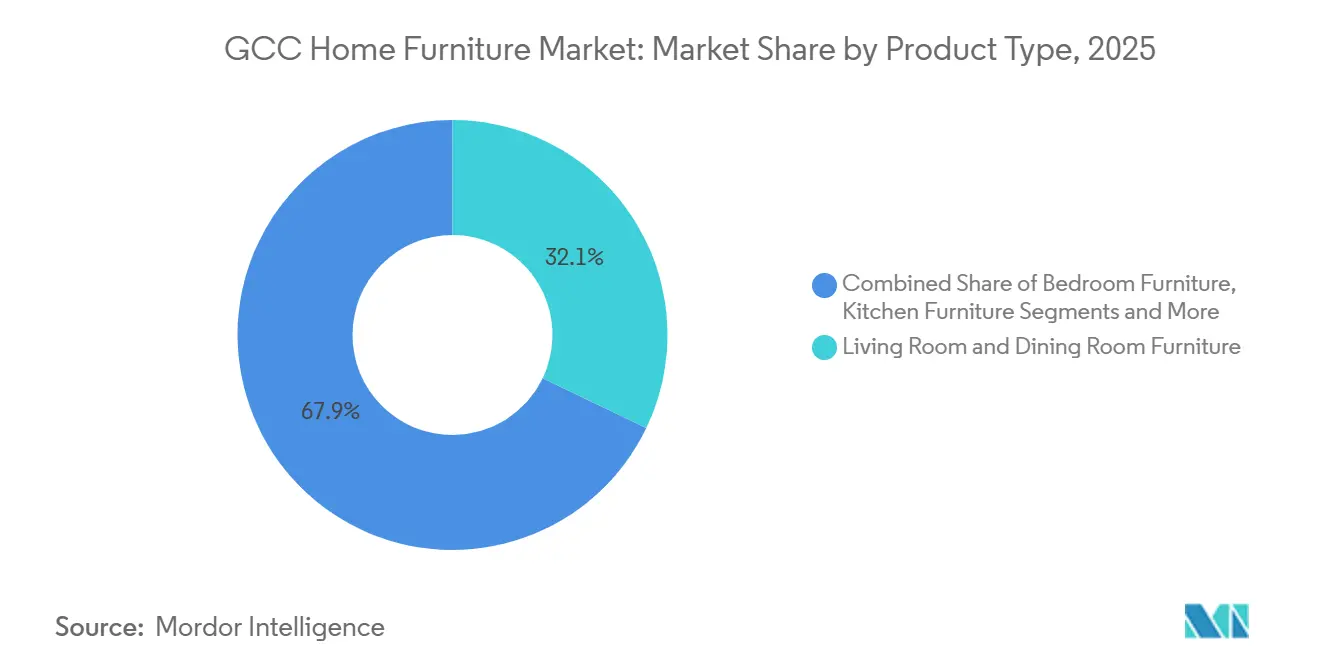
- Par type de produit, les meubles de salon et de salle à manger ont dominé avec 32,12 % de la part du marché des meubles d'intérieur CCG en 2025. La taille du marché des meubles d'intérieur CCG pour les meubles de bureau à domicile devrait se développer à un TCAC de 5,97 % jusqu'en 2031.
- Par matériau, le bois a représenté 57,23 % de la part du marché des meubles d'intérieur CCG en 2025. La taille du marché des meubles d'intérieur CCG pour le plastique et le polymère devrait croître à un TCAC de 5,56 % jusqu'en 2031.
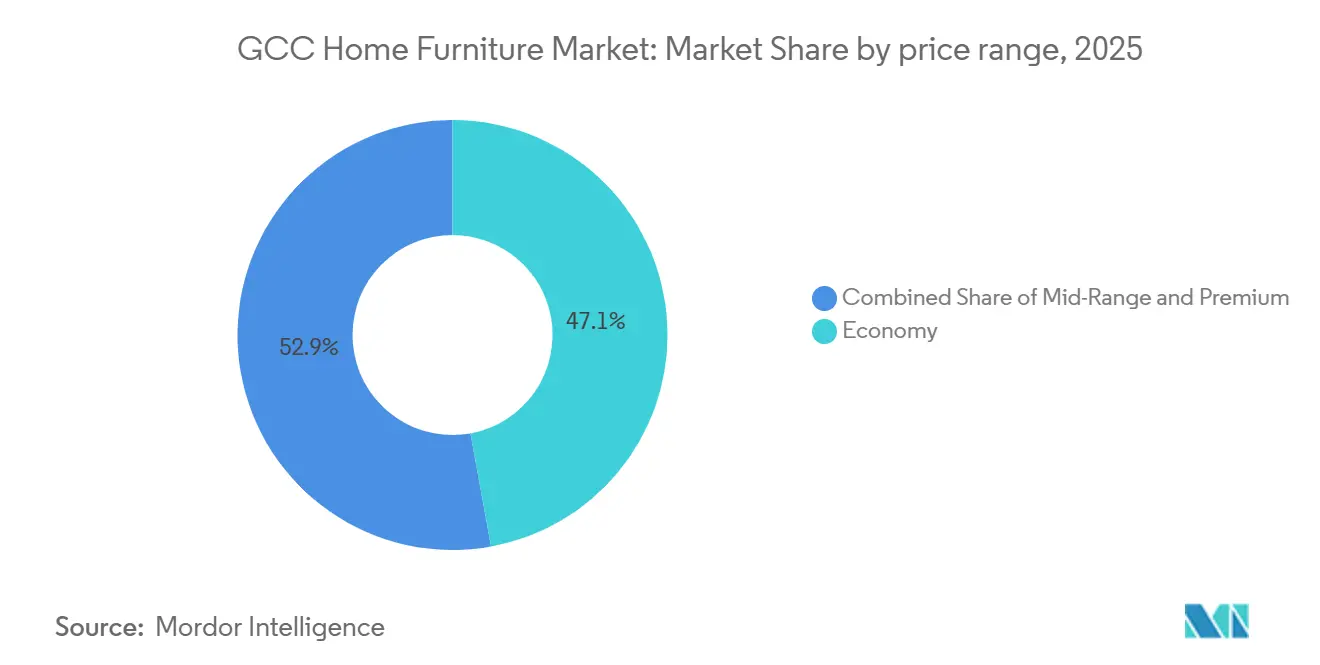
- Par gamme de prix, le segment économique a représenté 47,13 % de la part du marché des meubles d'intérieur CCG en 2025. La taille du marché des meubles d'intérieur CCG pour le segment premium devrait se développer à un TCAC de 5,87 % jusqu'en 2031.
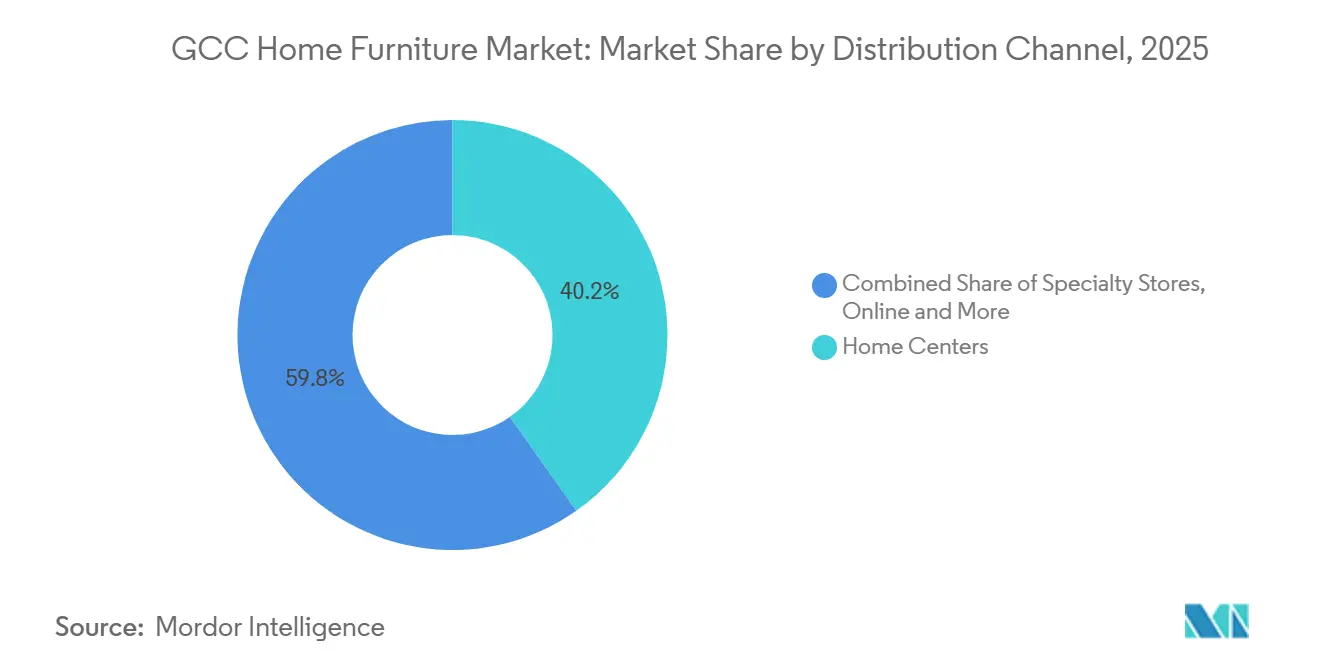
- Par canal de distribution, les centres d'ameublement ont capté 40,23 % de la part du marché des meubles d'intérieur CCG en 2025. La taille du marché des meubles d'intérieur CCG pour les canaux en ligne devrait croître à un TCAC de 6,75 % jusqu'en 2031.
- Par géographie, les Émirats arabes unis ont représenté 48,23 % de la part du marché des meubles d'intérieur CCG en 2025. La taille du marché des meubles d'intérieur CCG pour l'Arabie saoudite devrait progresser à un TCAC de 5,74 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des meubles d'intérieur CCG
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pipeline robuste de construction résidentielle et hôtelière | +1.8% | Émirats arabes unis en tête, Arabie saoudite, retombées vers le Qatar, Oman, Koweït, Bahreïn | Moyen terme (2-4 ans) |
| Hausse des revenus disponibles et démographie jeune | +0.9% | Ensemble du CCG, plus marqué en Arabie saoudite et aux Émirats arabes unis | Long terme (≥ 4 ans) |
| Accélération du commerce électronique et de la vente au détail omnicanale | +1.1% | Arabie saoudite et Émirats arabes unis en tête, autres en rattrapage | Court terme (≤ 2 ans) |
| Programmes de villes intelligentes stimulant l'adoption de meubles connectés | +0.6% | Arabie saoudite, Émirats arabes unis, Qatar | Long terme (≥ 4 ans) |
| Afflux de titulaires du visa doré stimulant la demande d'ameublement des expatriés | +0.5% | Émirats arabes unis dominant, Arabie saoudite avec des incitations émergentes pour les sièges régionaux | Moyen terme (2-4 ans) |
| Incitations liées aux zones économiques spéciales pour la fabrication locale de meubles | +0.4% | Arabie saoudite, zones franches des Émirats arabes unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accélération du commerce électronique et de la vente au détail omnicanale
La facturation électronique aux Émirats arabes unis deviendra obligatoire pour les transactions B2B et B2G à partir de juillet 2026, ce qui devrait rationaliser les processus de commande à encaissement pour les détaillants de meubles et permettre une intégration plus étroite des vitrines en ligne avec les stocks des entrepôts et des magasins. Les opérateurs du marché des meubles d'intérieur CCG combinent les parcours physiques et numériques, comme en témoigne le déploiement par IKEA de points de vente de petit format à Abou Dhabi et Fujairah qui alimentent l'exécution omnicanale et les comportements de retrait en magasin. Les détaillants adoptent la réalité augmentée pour permettre aux consommateurs de placer des canapés, des ensembles de salle à manger et des unités de rangement dans des visualisations à l'échelle d'une pièce sur des appareils mobiles, une étape qui contribue à réduire les retours et améliore la confiance des consommateurs pour les articles à prix élevé.[1]https://stylishadvanceddecor.ae/what-are-the-latest-innovations-in-furniture-manufacturing-technology-and-automation/ La prochaine plateforme commerciale Bharat Mart dans la zone franche de Jebel Ali à Dubaï élargira l'assortiment disponible pour les acheteurs du CCG en améliorant l'accès aux PME indiennes, y compris les exportateurs de meubles ciblant les gammes de prix économiques et intermédiaires. À mesure que la pénétration en ligne augmente, le dernier kilomètre pour les livraisons volumineuses reste coûteux par rapport aux petits colis, ce qui encourage les détaillants à optimiser la planification des itinéraires et à utiliser des modèles mixtes combinant des showrooms pour l'évaluation tactile avec la commande numérique pour l'exécution. Le marché des meubles d'intérieur CCG est bien positionné pour capter une croissance soutenue de la demande numérique à mesure que les infrastructures de paiement et les normes de facturation arrivent à maturité dans la région et que les détaillants standardisent les services de livraison et d'installation pour améliorer la satisfaction des clients.
Programmes de villes intelligentes stimulant l'adoption de meubles connectés
Les investissements dans les télécommunications et les plateformes créent l'épine dorsale numérique pour les environnements connectés en Arabie saoudite et aux Émirats arabes unis, ce qui soutient à son tour les meubles prêts pour le connecté qui s'intègrent aux systèmes de gestion des bâtiments et aux écosystèmes résidentiels IoT. La filiale IoT du groupe Saudi Telecom Company (stc) a déclaré un chiffre d'affaires de 80,20 millions USD (301 millions SAR) en 2024 et a élargi son réseau de partenaires à plus de 120 entités, reflétant la montée en puissance rapide des déploiements qui incluent des programmes de réhabilitation du patrimoine intelligent et de réaménagement urbain[2]https://mordorintelligence1-my.sharepoint.com/personal/sarika_singh_mordorintelligence_com/Documents/Work 2025/RD's/GCC Home Furniture Market/STC.COM. Les opérateurs ont déployé des centaines de milliers de compteurs intelligents, de dispositifs de sécurité et de véhicules connectés, illustrant comment les systèmes urbains génèrent désormais des flux de données en temps réel que les meubles dans les environnements commerciaux et résidentiels haut de gamme peuvent exploiter pour la détection d'occupation et les fonctionnalités de confort. La base adressable à court terme est concentrée dans les bâtiments haut de gamme, l'hôtellerie et les projets du secteur public où les normes d'approvisionnement incluent la gestion de l'énergie et les services connectés, plutôt que dans les segments de vente au détail de masse. Étant donné que les cadres d'interopérabilité et de confidentialité des données sont encore en évolution, l'adoption précoce se concentre sur des développements vitrines capables d'imposer des normes à l'ensemble des fournisseurs, tandis que l'adoption grand public suivra une fois que les protocoles de communication entre appareils seront codifiés. Le marché des meubles d'intérieur CCG devrait connaître une activité pilote soutenue et une pénétration progressive du segment premium en premier lieu, suivie d'une diffusion sélective sur le marché de masse à mesure que les coûts diminuent et que les kits d'intégration deviennent plus simples à déployer.
Afflux de titulaires du visa doré stimulant la demande d'ameublement des expatriés
La politique du visa doré des Émirats arabes unis accorde une résidence de longue durée aux investisseurs immobiliers qualifiés et est devenue un catalyseur visible pour les achats d'ameublement à prix élevé, les ménages passant à des villas et planifiant des aménagements intérieurs multi-pièces. Au premier trimestre 2025, les transactions de villas ont progressé plus rapidement que les transactions d'appartements, une tendance qui stimule généralement les dépenses en meubles par ménage, car les villas nécessitent davantage de pièces à meubler et comprennent souvent des espaces extérieurs. La politique de siège régional de l'Arabie saoudite a apporté une couche de demande d'entreprise favorable, les expatriés de haut rang se déplaçant avec leurs familles, ajoutant une demande de meubles premium et sur mesure liée aux logements d'entreprise et aux baux à long terme. Le cycle d'achat pour les acheteurs immobiliers expatriés implique généralement une période de location pendant la sélection et l'acquisition d'un logement, puis un délai entre la signature du contrat et la livraison pour les achats sur plan, ce qui retarde la réalisation de la demande de meubles. À mesure que ces programmes se développent, les détaillants qui segmentent leurs assortiments pour des plans d'étage plus grands, des finitions personnalisables et des meubles d'extérieur seront les mieux positionnés pour capter une part croissante des paniers à valeur élevée. Le marché des meubles d'intérieur CCG continuera de bénéficier des cadres politiques qui approfondissent la durée de résidence, ce qui stabilise les cycles d'ameublement et augmente le ticket moyen parmi les ménages expatriés à long séjour.
Incitations liées aux zones économiques spéciales pour la fabrication locale de meubles
Les politiques d'investissement et industrielles de l'Arabie saoudite réduisent les obstacles à la fabrication et à l'assemblage locaux, soutenues par des cadres législatifs d'investissement mis à jour et des programmes d'incitation conçus pour attirer des capitaux et des capacités de production avancées. Le Programme d'incitations standard a alloué 2,66 milliards USD (10 milliards SAR) en janvier 2025 pour renforcer la fabrication locale et cibler des secteurs incluant les meubles, ce qui encourage la substitution des importations et la création de valeur ajoutée au sein du Royaume[3]https://investmentpolicy.unctad.org/investment-policy-monitor/190/saudi-arabia. Les chaînes d'approvisionnement s'adaptent à mesure que les exportateurs chinois augmentent leurs expéditions de panneaux de bois semi-transformés vers le Golfe, permettant aux usines régionales de couper, chanter et assembler des produits tout en bénéficiant des incitations disponibles liées à la création de valeur locale. Les projets situés dans des zones franches et des zones économiques spéciales peuvent bénéficier d'avantages douaniers et fiscaux, bien que les marchandises vendues sur le marché intérieur soient soumises à la TVA et à d'autres règles nationales que les fabricants doivent intégrer dans leur tarification. À terme, un modèle hybride est susceptible de s'approfondir, avec des intrants semi-finis alimentant les lignes d'assemblage du CCG qui adaptent les designs aux goûts locaux et aux conditions climatiques tout en raccourcissant les délais de livraison. Le marché des meubles d'intérieur CCG devrait voir davantage de références produites localement dans les catégories à plat et modulaires à mesure que les usines standardisent leurs processus et développent des programmes de qualification des fournisseurs autour des pôles régionaux.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières importées (bois, métal) | -0.7% | Ensemble du CCG, aiguë aux Émirats arabes unis et en Arabie saoudite | Court terme (≤ 2 ans) |
| Dépendance aux importations exposée aux chocs de la chaîne d'approvisionnement mondiale | -0.5% | Tous les marchés du CCG | Moyen terme (2-4 ans) |
| TVA et nouveaux régimes d'imposition des sociétés comprimant les marges des détaillants | -0.4% | Émirats arabes unis, Arabie saoudite, Bahreïn, Oman | Court terme (≤ 2 ans) |
| Pénurie d'artisans qualifiés pour la personnalisation haut de gamme | -0.2% | Segments premium des Émirats arabes unis et d'Arabie saoudite | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières importées
Les indices des coûts des matériaux de construction en Arabie saoudite ont augmenté en 2024, ce qui a alourdi les coûts de transport et de traitement pour les fabricants de meubles dépendant de la logistique et des machines alimentées au diesel, ajoutant une pression sur les marges dans un contexte de forte concurrence dans le commerce de détail[4]https://publications.aecom.com/MEH/update/mena-economic-review-2025. Aux Émirats arabes unis, le cuivre et l'aluminium ont affiché des hausses en glissement annuel en janvier 2025, ce qui affecte directement la quincaillerie, les cadres et les accessoires utilisés dans toutes les catégories de meubles. Malgré la hausse des coûts des intrants, les prix à la consommation des meubles et articles ménagers aux Émirats arabes unis ont chuté de 1,8 % en glissement annuel au premier trimestre 2025, signalant des stratégies de volume axées sur les remises et une volonté des détaillants d'absorber les chocs de coûts pour maintenir le débit. Les acteurs de grande envergure ont également apporté un soulagement supplémentaire sur les prix, les actions de l'exercice fiscal 2024 d'IKEA ayant réduit les prix de gros pour protéger l'accessibilité et stimuler la demande dans les segments sensibles aux prix. Les tendances d'importation de bois en Arabie saoudite soulignent le stress du fonds de roulement et le rééquilibrage des stocks chez les distributeurs, ce qui influence la disponibilité et les délais de livraison pour les références à base de bois dans tout le Royaume. Le marché des meubles d'intérieur CCG doit maintenir la couverture et la diversification des sources d'approvisionnement au cœur des achats pour protéger les niveaux de prix et maintenir l'économie unitaire lorsque les cycles des matières premières se resserrent.
Dépendance aux importations exposée aux chocs de la chaîne d'approvisionnement mondiale
Les expéditions de contreplaqué chinois vers les Émirats arabes unis et l'Arabie saoudite ont augmenté en 2024, et les importations de panneaux de particules ont également progressé, renforçant la dépendance de la région à une seule origine d'approvisionnement dominante pour les intrants semi-transformés clés. Toute perturbation de la production ou des ports dans les principaux pays fournisseurs se répercuterait en cascade sur les stocks du CCG, compte tenu du temps nécessaire pour qualifier des fournisseurs alternatifs et retravailler les contrats logistiques. Les régimes tarifaires du CCG sont généralement faibles, mais certaines catégories et politiques nationales imposent des taux plus élevés sur les marchandises concurrençant les industries nationales, et ces variations peuvent compliquer les stratégies de réapprovisionnement rapide en réponse aux chocs. Pour les marchandises acheminées depuis des zones franches vers des marchés intérieurs tels que le continent des Émirats arabes unis, la TVA et les exigences documentaires connexes ajoutent des étapes administratives qui doivent être intégrées dans les délais d'exécution. La dépendance excessive à un ensemble restreint de fournisseurs en amont élève le risque de stock et oblige à des approvisionnements conservateurs, ce qui augmente le fonds de roulement et peut réduire l'étendue de l'assortiment en haute saison. La résilience du marché des meubles d'intérieur CCG dépendra de la diversification des fournisseurs, des stratégies de stock tampon pour les intrants critiques et d'une collaboration plus étroite avec les partenaires logistiques sur les itinéraires et les risques de transit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les meubles de bureau à domicile dépassent la demande traditionnelle de salon
Les meubles de salon et de salle à manger ont représenté 32,12 % en 2025, confirmant la catégorie comme la plus importante en termes de part sur le marché des meubles d'intérieur CCG. Les opérateurs du marché des meubles d'intérieur CCG voient la demande ancrée par les espaces de rassemblement social et les cycles de renouvellement fréquents dans les quartiers à forte proportion de locataires qui privilégient des espaces communs présentables. Le renouvellement des produits dans les canapés et les ensembles de salle à manger est soutenu par des calendriers promotionnels et des événements de vente au détail saisonniers, qui contribuent à maintenir les volumes unitaires dans la plus grande catégorie. La catégorie bureau à domicile est la plus en croissance, et son essor est lié à l'adoption du travail hybride et à la disponibilité de designs ergonomiques et modulaires adaptés aux pièces de rechange ou aux espaces en mezzanine. Le marché des meubles d'intérieur CCG continue de bénéficier de nouveaux magasins de format et d'outils de navigation en ligne qui réduisent les frictions dans la sélection de bureaux, de sièges réglables et de kits de gestion des câbles qui s'intègrent proprement dans les aménagements de villas.
La taille du marché des meubles d'intérieur CCG pour les meubles de bureau à domicile devrait se développer à un TCAC de 5,97 % jusqu'en 2031, soutenue par des achats à valeur plus élevée dans des villas nécessitant des configurations multi-pièces avec des finitions coordonnées. Les détaillants standardisent des solutions à plat avec un assemblage rapide qui réduisent les délais du dernier kilomètre et améliorent le débit pour les partenaires logistiques. L'adoption de la visualisation par réalité augmentée soutient des achats confiants et contribue à réduire les retours, ce qui préserve les marges dans les articles volumineux. La plus grande catégorie reste compétitive, mais des poches de croissance existent dans les ensembles modulaires riches en rangements et les designs gain de place qui répondent aux contraintes des appartements sans sacrifier la capacité d'assise. La participation au marché des meubles d'intérieur CCG est susceptible de s'élargir à mesure que davantage de marques alignent leurs designs sur les intérieurs contemporains privilégiés par les jeunes ménages et les expatriés à long séjour.


Par matériau : les alternatives en plastique et polymère gagnent du terrain face à la dominance du bois
Le bois a maintenu 57,23 % de la composition des matériaux en 2025, soulignant les préférences durables des consommateurs pour les finitions naturelles dans les chambres à coucher, les ensembles de salle à manger et les sièges majlis qui communiquent qualité et chaleur dans les intérieurs premium. Les vendeurs du marché des meubles d'intérieur CCG s'appuient également sur le métal pour la résistance structurelle dans les rangements, les sièges de bureau et les cadres extérieurs qui équilibrent durabilité et poids. Les alternatives en polymère gagnent des parts dans les villes côtières où l'humidité met à l'épreuve les matériaux naturels et où les locataires apprécient la simplicité d'entretien et les designs légers. L'empreinte des systèmes polyuréthane de Huntsman à Dammam et Dubaï fournit des liants et des systèmes de rembourrage qui font progresser les objectifs de faible teneur en COV et d'efficacité des processus pour la production de panneaux et le confort des sièges. Les bois composites en provenance d'Asie complètent ces évolutions, les fournisseurs proposant des panneaux semi-transformés que les usines régionales peuvent formater selon les goûts locaux tout en bénéficiant des incitations liées à la création de valeur nationale.
La taille du marché des meubles d'intérieur CCG pour le plastique et le polymère devrait se développer à un TCAC de 5,56 % jusqu'en 2031, reflétant les avancées en matière de fidélité de surface et de résistance au gauchissement ou à la corrosion dans les environnements à forte humidité. La demande pour les esthétiques d'inspiration scandinave encourage les bois aux tons plus clairs et les surfaces ingéniées, ce qui est visible dans les notes des importateurs et distributeurs sur les préférences d'essences et les cycles de stocks en Arabie saoudite. L'innovation en matière de polymères réduit également le poids, ce qui peut réduire les coûts de livraison et de manutention du dernier kilomètre dans les immeubles de grande hauteur et les communautés fermées. À mesure que les zones franches et les zones économiques spéciales approfondissent les capacités d'assemblage, les usines du Golfe augmenteront la part des composants découpés sur mesure et chantés qui captent la valeur locale tout en répondant aux exigences régionales de durabilité. Le marché des meubles d'intérieur CCG devrait maintenir la prédominance du bois tandis que l'adoption des polymères et des composites augmente dans les gammes extérieures, de cuisine et de chambre pour jeunes.
Par gamme de prix : la croissance du segment premium dépasse celle de l'économique malgré une base plus large
Le segment économique a représenté 47,13 % en 2025, porté par les ménages à revenus intermédiaires et les locataires qui valorisent l'accessibilité, la portabilité et la commodité du prêt-à-assembler. Les participants au marché des meubles d'intérieur CCG dans les gammes économiques ont misé sur les promotions de prix et les offres groupées, ce qui a contribué à maintenir les volumes même lorsque les prix des intrants ont augmenté dans les métaux et les dérivés pétrochimiques. Les prix des meubles et articles ménagers aux Émirats arabes unis ont chuté de 1,8 % en glissement annuel au premier trimestre 2025, indiquant une intensité des remises et une absorption des coûts par les détaillants pour défendre le trafic et la part. Les acteurs de grande envergure ont également réduit les prix de gros en 2024, renforçant l'accessibilité comme pilier central tout en optimisant la logistique et le débit. La base économique restera importante, bien que des marges plus riches et une différenciation de marque s'accumulent dans les niveaux intermédiaires et premium.
La taille du marché des meubles d'intérieur CCG pour le segment premium devrait croître à un TCAC de 5,87 % jusqu'en 2031, aidée par les acheteurs de villas titulaires du visa doré aux Émirats arabes unis et les relocalisations d'entreprises en Arabie saoudite liées aux incitations pour les sièges régionaux. Les assortiments premium combinent la personnalisation du catalogue en tissus et finitions avec des niveaux de service élevés couvrant la consultation en design et la planification de l'installation. Les détaillants de ce niveau sont à l'abri des remises les plus profondes observées dans les canaux économiques, ce qui stabilise la réalisation des prix et soutient les expansions sélectives dans les gammes extérieures et de bureau à domicile. Les vents favorables des politiques d'entreprise et gouvernementales qui augmentent la durée de résidence des ménages dans tout le Golfe continuent de favoriser les conversions à prix élevé et les mises à niveau répétées sur des horizons pluriannuels. Le marché des meubles d'intérieur CCG est donc divisé entre des offres d'accessibilité axées sur l'échelle et des formats premium qui tirent parti de la différenciation par le design et le service.
Par canal de distribution : la croissance en ligne s'accélère tandis que les centres d'ameublement maintiennent une part dominante
Les centres d'ameublement ont représenté 40,23 % de la distribution en 2025, reflétant la portée et les avantages d'assortiment des chaînes régionales avec des meubles, de la décoration et du linge de maison intégrés. Les leaders du marché des meubles d'intérieur CCG ont investi dans des technologies omnicanales telles que les étiquettes produits avec QR code, les points de retrait en magasin et la visibilité des stocks entre magasins pour rendre les réseaux de magasins centraux aux achats hybrides. Le canal en ligne devrait croître à un TCAC de 6,75 % jusqu'en 2031, alimenté par la numérisation réglementaire et les investissements dans les plateformes qui renforcent la confiance des consommateurs et réduisent les frictions administratives. En juillet 2026, la facturation électronique sera obligatoire pour les transactions B2B et B2G aux Émirats arabes unis, ce qui harmonisera le cycle de commande à encaissement et simplifiera la réconciliation pour les opérations transfrontalières. L'effet combiné est un modèle où les magasins servent de pôles d'expérience et de retrait tandis que les plateformes en ligne étendent l'assortiment et la flexibilité de planification pour la livraison de grands articles.
La taille du marché des meubles d'intérieur CCG pour la distribution en ligne s'élargira à mesure que les détaillants adoptent la réalité augmentée pour la visualisation des produits et rationalisent les retours pour protéger les marges dans les catégories volumineuses. Les opérateurs de commerce électronique pur testent des concepts hybrides avec des showrooms temporaires dans des emplacements à fort trafic pour fournir une validation tactile avant le passage en caisse. Le lancement de Bharat Mart dans la JAFZA de Dubaï offrira aux PME indiennes une passerelle régionale subventionnée, ce qui peut élargir davantage les assortiments en ligne et en gros aux niveaux de prix d'entrée et intermédiaires. Les centres d'ameublement continuent de défendre leur part en associant l'inspiration en magasin à des offres compétitives de livraison, d'assemblage et de garantie qui réduisent le risque perçu des achats à prix élevé. Le marché des meubles d'intérieur CCG conservera probablement son noyau de centres d'ameublement tandis que le canal en ligne représentera progressivement une part plus importante du total des transactions à mesure que la logistique et les expériences numériques s'améliorent.
Analyse géographique
Les Émirats arabes unis ont représenté 48,23 % du marché des meubles d'intérieur CCG en 2025, soutenus par une forte activité résidentielle et des afflux soutenus d'expatriés à long séjour dans le cadre de programmes de résidence et d'investissement. Les prix des meubles et articles ménagers aux Émirats arabes unis ont chuté de 1,8 % en glissement annuel au premier trimestre 2025, indiquant des stratégies axées sur les remises et des rotations de stocks qui maintiennent les assortiments frais tout au long des cycles saisonniers. L'économie non hydrocarbures devrait croître de 4,5 % par an en 2025 et 2026, ce qui soutient l'emploi et la formation des ménages liés à la location et aux achats résidentiels. Les mandats de facturation électronique entrant en vigueur en juillet 2026 numériseront les flux interentreprises de commandes et de retours de meubles, permettant une réconciliation plus rapide et de meilleures prévisions transfrontalières. La transparence commerciale et douanière via la Carte du commerce international des Émirats arabes unis soutient également le suivi granulaire des flux du chapitre 94 du SH, ce qui aide les importateurs de meubles à calibrer l'approvisionnement et la tarification.
L'Arabie saoudite devrait croître à un TCAC de 5,74 % de 2026 à 2031, ce qui en fait le marché des meubles d'intérieur CCG à la croissance la plus rapide sur la fenêtre de prévision. L'environnement politique continue de catalyser l'expansion industrielle et commerciale, avec des cadres d'investissement mis à jour et des processus d'octroi de licences visant à réduire les frictions administratives pour les nouveaux entrants et les fabricants. Les zones économiques spéciales et les programmes connexes encouragent l'assemblage local et la production de composants, ce qui peut raccourcir les délais de livraison et soutenir la personnalisation des produits pour le marché intérieur. Les investissements dans les télécommunications et les infrastructures numériques, y compris les plateformes IoT et les déploiements intelligents, élargissent le potentiel des intérieurs connectés et des ameublements commerciaux haut de gamme. La combinaison des pipelines de livraison, des incitations à l'investissement et de la maturité numérique croissante sous-tend la trajectoire de croissance de la demande de meubles du Royaume dans les environnements résidentiels, hôteliers et d'entreprise.
Le Qatar, le Koweït, Oman et Bahreïn représentent collectivement le solde du marché des meubles d'intérieur CCG et partagent des caractéristiques communes qui lient étroitement la demande aux cycles du secteur public et aux retombées des infrastructures sur la finition résidentielle. Les empreintes de vente au détail dans ces marchés sont plus petites qu'aux Émirats arabes unis et en Arabie saoudite, ce qui encourage de nombreux consommateurs à faire leurs achats via des plateformes en ligne basées aux Émirats arabes unis qui offrent des assortiments plus larges et des promotions fréquentes. Lorsque le réapprovisionnement devient nécessaire, les cadres tarifaires et d'importation peuvent différer selon le produit et le pays, nécessitant une planification minutieuse lors du changement de fournisseurs dominants pour les panneaux de bois et les accessoires. À moyen terme, la facturation numérique, les améliorations logistiques et la facilitation des échanges devraient améliorer l'exécution transfrontalière, en particulier pour les articles standardisés qui s'expédient efficacement et s'assemblent rapidement. Les marchés plus petits du Golfe continueront de bénéficier des marques de vente au détail pan-CCG et des plateformes commerciales qui augmentent la profondeur des assortiments sans nécessiter d'importants stocks locaux, ce qui maintient la proposition de valeur pour le consommateur compétitive.
Analyse de la chaîne de valeur
La chaîne de valeur du mobilier domestique dans le CCG est centrée sur l'importation, avec une dépendance en amont envers le bois, les panneaux de bois, les métaux, la quincaillerie et certains intrants spécialisés externes, qui alimentent un ensemble mêlant fabrication nationale, assemblage régional et menuiserie sur contrat. Les panneaux et composants semi-transformés sont de plus en plus acheminés vers des usines basées dans le CCG pour la découpe, le placage de chants, le rembourrage et la finition, afin de réduire les délais et d'adapter les produits aux goûts locaux et aux exigences du climat côtier, mais la volatilité des coûts des intrants et la concentration géographique des fournisseurs maintiennent des risques élevés d'approvisionnement et de stock.
L'activité intermédiaire couvre les fabricants, les transformateurs de rembourrage et de mousse, ainsi que les entreprises d'aménagement qui répondent à la fois à la demande de détail et aux commandes liées à des projets résidentiels et hôteliers. En aval, les grandes surfaces d'ameublement, les magasins spécialisés et les canaux en ligne à forte croissance dominent la demande et dépendent de la logistique tierce pour la livraison d'articles volumineux, l'installation et la gestion des retours. La spécification et l'approvisionnement pilotés par plateforme deviennent plus visibles dans le mobilier de projet, soutenus par l'acquisition en février 2026 par IFZA de l'entité dubaïote IF HUB, qui relie plus étroitement la conception d'intérieur et la spécification multi-marques du mobilier aux flux d'exécution des promoteurs et des entrepreneurs.
Paysage concurrentiel
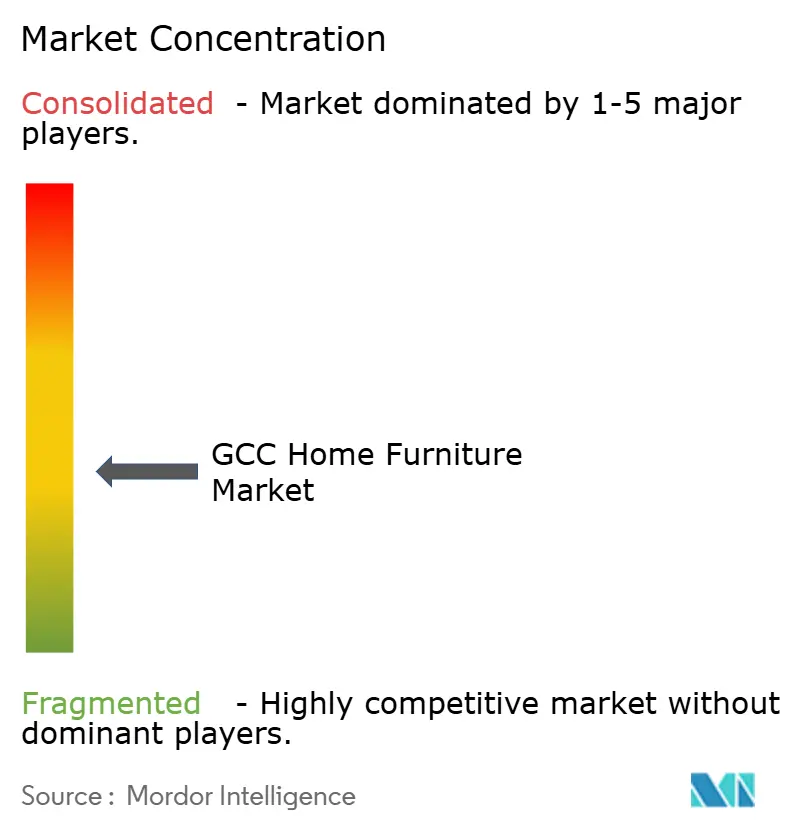
Le marché des meubles d'intérieur CCG est fragmenté, avec des chaînes leaders et des marques internationales opérant via des franchisés régionaux et des centres d'ameublement, tandis qu'une longue traîne de magasins spécialisés et d'indépendants sert la demande axée sur le design et sur mesure. Les acteurs de grande envergure ont développé des infrastructures omnicanales qui combinent l'inspiration en magasin avec la sélection et la planification numériques, soutenues par des catalogues liés à des QR codes et des vues d'inventaire intégrées. Les détaillants avec les plus larges empreintes ont utilisé des investissements dans les prix et des assortiments sélectionnés pour défendre leur part, y compris des groupes mondiaux qui ont réduit les prix de gros en 2024 pour renforcer l'accessibilité. L'innovation de format a inclus l'ouverture de magasins plus petits dans les villes secondaires pour améliorer l'accessibilité et fonctionner comme des nœuds de retrait pour les commandes en ligne, ce qui réduit également les coûts du dernier kilomètre. Le marché des meubles d'intérieur CCG récompense de plus en plus les détaillants capables d'exploiter des magasins intégrés et des écosystèmes numériques et d'offrir des services cohérents de livraison, d'assemblage et d'après-vente.
L'infrastructure numérique devient un facteur de différenciation concurrentielle à mesure que la numérisation des factures, les paiements électroniques et l'adoption de l'IoT remodèlent les bases opérationnelles pour l'exécution et l'expérience client. Les mandats de facturation électronique aux Émirats arabes unis standardiseront les flux documentaires et encourageront l'automatisation des processus, réduisant les erreurs et les délais de cycle dans les transactions de gros et de détail. Les programmes IoT du groupe stc et l'expansion du réseau de partenaires indiquent des espaces plus connectés dans les environnements commerciaux et résidentiels haut de gamme, créant à leur tour des niches pour les gammes de meubles prêts pour le connecté. Le déploiement d'appareils et de compteurs intelligents par les entités soutient des cas d'utilisation énergétiques et de sécurité que les designers peuvent intégrer dans les intérieurs pour les projets haut de gamme. Les initiatives de facilitation des échanges telles que Bharat Mart ajouteront une pression concurrentielle dans les catégories d'entrée et intermédiaires en élargissant l'accès des fournisseurs au Golfe et en comprimant les délais de mise en rayon pour les nouvelles gammes.
La conformité et la durabilité montent à l'ordre du jour des dirigeants à mesure que les attentes en matière de fiscalité, de main-d'œuvre et de chaîne d'approvisionnement évoluent. Le régime d'imposition des sociétés des Émirats arabes unis et les cadres fiscaux saoudiens nécessitent une gouvernance mise à jour, ce qui peut ajouter des coûts d'exploitation mais encourage également la formalisation et le contrôle des processus dans les grands réseaux de vente au détail. Les initiatives de recrutement responsable et de bien-être des travailleurs gagnent du terrain, avec des programmes impliquant l'Organisation internationale pour les migrations et des partenaires régionaux conçus pour améliorer les conditions dans toute la chaîne d'approvisionnement du Golfe. Les structures tarifaires et les préférences en matière de contenu local continuent de façonner les choix d'approvisionnement et l'implantation des usines, en particulier sur les projets liés au gouvernement où des engagements de participation économique s'appliquent. Les cadres d'investissement et les programmes d'incitation devraient soutenir davantage d'assemblage localisé et de traitement de panneaux à proximité des principaux marchés de consommation pour réduire les délais de livraison et permettre la personnalisation. Le marché des meubles d'intérieur CCG évolue vers un modèle qui équilibre accessibilité, différenciation par le design, approvisionnement éthique et discipline opérationnelle dans le cadre de règles d'engagement de plus en plus numériques.
Leaders du secteur des meubles d'intérieur CCG
Al Huzaifa
IKEA
Home Center
Danube Home
Midas Furniture
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La localisation et les nœuds logistiques nationaux constituent un espace vacant pratique dans l'ensemble du CCG, alors que les détaillants et fournisseurs gèrent leur exposition aux intrants importés et des attentes de livraison plus strictes pour les articles volumineux. En Arabie saoudite, les capacités de fabrication et de distribution locales se construisent autour des infrastructures des zones industrielles et des exigences d'approvisionnement, Vision Furniture & Decoration Factory (filiale d'Emirates Stallions Group) ayant signé en mai 2025 un accord d'usufruit de 16 ans avec MODON pour 13 000 m² d'espace d'entrepôt dont la mise en service est prévue au T3 2025. Cela facilite un réapprovisionnement plus rapide, la préparation de projets et le service après-vente à l'intérieur du Royaume.
Les propositions numériques et compatibles avec les objets connectés constituent un autre domaine d'opportunité, alors que la région passe de la consultation de catalogues à une vente technologique et à une compatibilité avec la maison connectée. Les opérations omnicanales pilotées par les Émirats arabes unis adoptent l'IA et un contenu numérique plus riche pour améliorer la découverte des produits et réduire les retours coûteux sur les articles volumineux. Le développement du mobilier intelligent s'inscrit également dans les initiatives alignées sur Vision 2030, notamment la localisation par le saoudien Emaar de technologies allemandes pour le mobilier et les portes intelligents. Ces évolutions ouvrent la voie à des marques de mobilier proposant l'installation, la compatibilité avec les appareils connectés et des forfaits de service, tandis que les fournisseurs alignent leurs assortiments sur l'automatisation des processus induite par la facturation électronique et des cycles de commande-encaissement plus rapides, y compris le mandat de facturation électronique B2B et B2G des Émirats arabes unis prévu en juillet 2026.
Développements récents du secteur
- Juin 2026 : IKEA UAE a agrandi le New Market Hall de Dubai Festival City de 1 000 m² pour atteindre un total de 6 100 m² et a introduit un outil en magasin alimenté par l'IA appelé Ask IKEA. Cette mise à niveau soutient la conversion en magasin tout en renforçant l'exécution omnicanale grâce à un assortiment élargi et une découverte guidée des produits.
- Novembre 2025 : IKEA UAE a ouvert un nouveau magasin de 8 200 m² au JIMI Mall à Al Ain. Cette surface supplémentaire étend la couverture au-delà des zones métropolitaines centrales et augmente la capacité de livraison du dernier kilomètre et de retrait en magasin dans un bassin résidentiel en forte croissance.
- Novembre 2024 : Landmark Group a annoncé un plan triennal d'investissement de 1 milliard USD pour ouvrir 400 nouveaux magasins de détail dans le Golfe, en Inde et en Asie du Sud-Est, visant une expansion de 20 % de son empreinte d'ici 2028. Ce plan d'expansion intensifie la concurrence dans le commerce de détail de mobilier en magasin, en élargissant la portée physique et en renforçant le pouvoir de négociation dans les achats et la logistique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché est comptabilisé comme la valeur du mobilier domestique vendu à usage résidentiel dans les pays du CCG. Il inclut les achats effectués via les canaux de vente au détail hors ligne et en ligne, et il est mesuré en USD courants.
Exclusions du périmètre : Nous excluons le mobilier acheté principalement pour des projets de bureaux, d'hôtellerie et autres projets non résidentiels, ainsi que les articles purement décoratifs et les petits accessoires domestiques qui ne constituent pas du mobilier.
Aperçu de la segmentation
- Par produit
- Meubles de salon et de salle à manger
- Meubles de chambre à coucher
- Meubles de cuisine
- Meubles de bureau à domicile
- Meubles de salle de bain
- Meubles d'extérieur
- Autres meubles
- Par matériau
- Bois
- Métal
- Plastique et polymère
- Autres
- Par gamme de prix
- Économique
- Milieu de gamme
- Premium
- Par canal de distribution
- Centres d'ameublement
- Magasins spécialisés en meubles
- En ligne
- Autres canaux de distribution
- Par géographie
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Koweït
- Oman
- Bahreïn
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par le cadrage du bassin de demande du CCG et des signaux qui l'influencent, puis nous relions ces signaux à la consommation de mobilier domestique. Nous utilisons des sources publiques telles que les agences nationales de statistiques des pays du CCG, les portails de statistiques douanières et commerciales, les publications des banques centrales et macroéconomiques, ainsi que les mises à jour sur le logement et la construction émanant d'organismes officiels, afin d'établir un contexte de demande réaliste. Nous consultons également les sites d'associations professionnelles et les publications de presse fiables pour suivre les évolutions des canaux, l'intensité promotionnelle et la dépendance aux importations dans la région.
Pour transformer ces signaux en un modèle exploitable, nous examinons les rapports annuels d'entreprises, les présentations aux investisseurs et les catalogues de produits afin de comprendre les échelles de prix et les évolutions d'assortiment, puis nous harmonisons les définitions entre les pays. Lorsque cela est utile, nous recourons à des abonnements payants pour les données financières d'entreprises et l'actualité, à des bases de données de brevets pour suivre l'activité en matière de matériaux et de design, et à une base de données de niveau expédition import-export pour vérifier la cohérence des mouvements commerciaux liés au commerce. Les sources documentaires citées ici ne sont pas exhaustives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver nos hypothèses sur ce qui constitue le mobilier domestique, sur l'évolution des prix par groupe de produits, et sur la répartition de la demande par pays et par canal. Nous avons échangé avec des détaillants, distributeurs, fabricants, acteurs de la logistique et parties prenantes de la conception d'intérieur dans l'ensemble du CCG, et nous avons révisé nos intrants lorsque des écarts importants apparaissaient entre les signaux commerciaux, le sentiment au niveau des magasins et le rythme de livraison des logements.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier niveau : 38% | Direction générale (CXOs) : 13% |
| Niveau intermédiaire : 46% | Responsables fonctionnels/d'unité : 33% |
| Petits acteurs : 16% | Managers : 54% |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une logique descendante et ascendante. Nous utilisons d'abord la formation des ménages et les pipelines de livraison de logements pour reconstituer le bassin de demande, puis nous appliquons une intensité de dépense pour obtenir une valeur totale. Les totaux par pays sont corroborés par des vérifications ascendantes sélectives, notamment des échantillons de prix de vente moyens par catégorie, des contrôles de mix de canaux, et des vérifications de cohérence utilisant la disponibilité liée aux importations pour les articles à forte composante mobilier.
Plusieurs intrants pratiques permettent d'ancrer le modèle dans la réalité, notamment les achèvements de nouveaux logements résidentiels, l'activité de rénovation et d'amélioration de l'habitat, la pénétration en ligne dans le commerce de mobilier, les schémas de remises promotionnelles affectant les prix réalisés, et la répartition entre mobilier importé et assemblé localement. Cette répartition évolue en fonction des coûts logistiques et des délais. Pour les prévisions, nous menons une analyse de scénarios étayée par un consensus d'experts sur le calendrier de livraison des logements, l'orientation des dépenses des consommateurs et les plans d'expansion des canaux, puis nous lissons la trajectoire année par année lorsque des chocs ponctuels risqueraient sinon de fausser la tendance. Lorsque les données ascendantes sont limitées pour les pays plus petits ou les catégories de niche, les écarts sont traités à l'aide de proxys calibrés de dépense par foyer, puis validés par des entretiens avant finalisation.
Validation des données et cycle de mise à jour
La validation s'effectue par triangulation entre des signaux indépendants, et nous menons des contrôles d'écart pour vérifier si les totaux par pays s'alignent simultanément sur les livraisons de logements, l'orientation des importations et le sentiment du commerce de détail. Les valeurs aberrantes sont signalées, les hypothèses sont révisées, et les chiffres sont examinés en plusieurs étapes avant validation finale, afin que la logique reste cohérente sur l'ensemble des marchés du CCG.
Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des fluctuations de prix soudaines, des changements majeurs de politique affectant le commerce, ou des variations importantes dans les calendriers de livraison de logements. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente, avec les mêmes définitions et des étapes reproductibles appliquées.
Taille du marché du mobilier domestique du CCG selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour le mobilier domestique du CCG diffèrent souvent car chaque éditeur comptabilise un ensemble légèrement différent d'articles de mobilier, utilise ses propres hypothèses sur la couverture des canaux, et retient des périodes de référence et des conversions de devises différentes. Des écarts apparaissent également lorsque les éditeurs traitent le prix comme un prix catalogue plutôt qu'un prix de vente réalisé, ce qui a de l'importance dans une région où les promotions peuvent être fréquentes.
Les principaux facteurs d'écart sur ce marché sont les différences de périmètre entre le mobilier strictement résidentiel et des paniers de mobilier plus larges, la manière dont les importations et réexportations sont traitées, et la rapidité à laquelle les ventes en ligne et les remises de prix sont supposées évoluer sur la période de prévision. Certaines estimations sont également plus basses lorsqu'elles ancrent les dépenses sur des budgets de ménages conservateurs plutôt que de relier la demande aux livraisons de logements et à des vérifications de prix au niveau des catégories.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,59 milliards USD (2025) | |
| Cabinet de conseil mondial A | 3,15 milliards USD (2024) | Utilise une définition plus étroite qui intègre également des catégories de mobilier non domestique dans sa segmentation, ce qui peut réduire le total strictement résidentiel lorsqu'il est comparé sur une base équivalente, et il ancre la série sur une année de référence antérieure. |
| Cabinet de conseil régional B | 3,20 milliards USD (2024) | S'appuie fortement sur des proxys de dépenses des ménages et une couverture limitée des catégories, et peut sous-estimer la valeur lorsque les prix réalisés, l'expansion des canaux en ligne et le calendrier de livraison des logements par pays ne sont pas systématiquement revérifiés. |
Entre les trois chiffres, l'écart s'explique principalement par le périmètre strictement résidentiel et par la manière dont les prix sont actualisés en fonction du rythme de livraison des logements et des prix réalisés portés par les promotions, ce qui pousse la valeur modélisée à la hausse pour Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché des meubles d'intérieur CCG ?
La taille du marché des meubles d'intérieur CCG est de 14,20 milliards USD en 2026 et devrait atteindre 17,68 milliards USD d'ici 2031 à un TCAC de 4,48 % sur la période 2026-2031.
Quelles catégories de produits dominent la demande sur le marché des meubles d'intérieur CCG ?
Les meubles de salon et de salle à manger constituent la plus grande catégorie avec 32,12 % en 2025, tandis que les meubles de bureau à domicile affichent la croissance la plus rapide avec un TCAC de 5,97 % jusqu'en 2031.
Comment le marché des meubles d'intérieur CCG s'adapte-t-il au commerce de détail numérique ?
Les mandats de facturation électronique aux Émirats arabes unis à partir de juillet 2026 et les investissements omnicanaux des principaux détaillants standardisent le cycle numérique de commande à encaissement et permettent la livraison liée aux magasins et le retrait en magasin.
Quels matériaux gagnent des parts sur le marché des meubles d'intérieur CCG ?
Le bois reste dominant à 57,23 %, tandis que les alternatives en plastique et polymère croissent à un TCAC de 5,56 % jusqu'en 2031 en raison de leur résistance à l'humidité et de leur facilité d'entretien.
Dernière mise à jour de la page le:



