
Taille et part du marché des parquets en bois ingéniéré
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
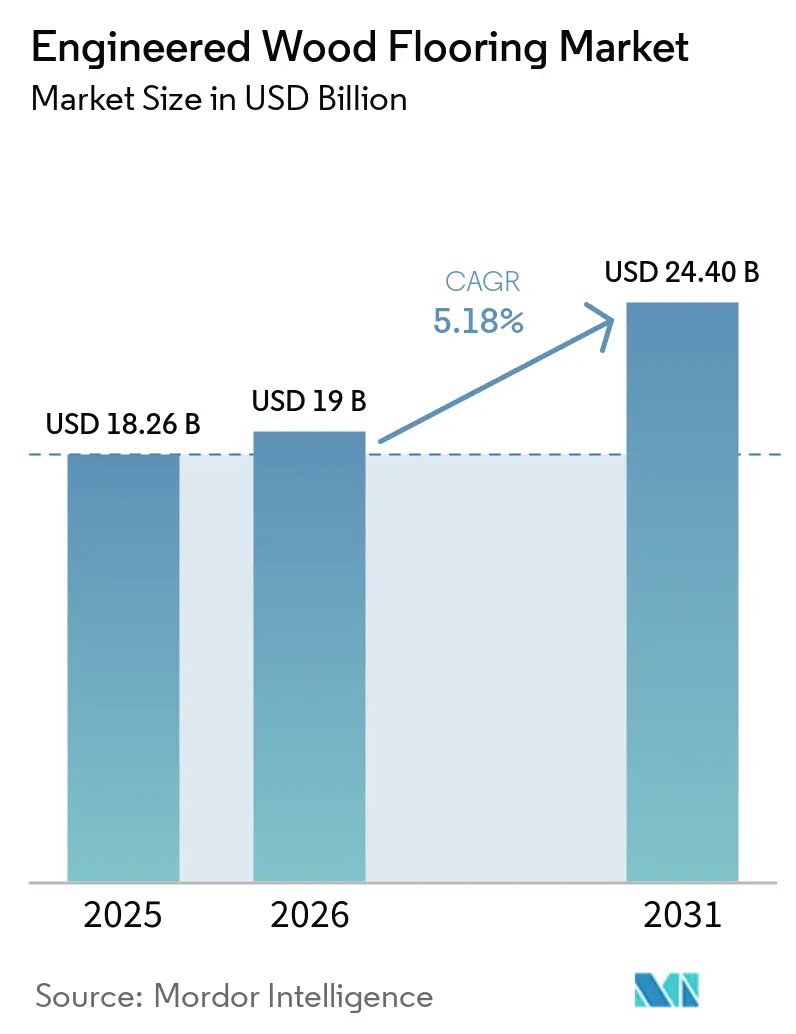
| Taille du Marché (2026) | 19 Milliards de dollars |
| Taille du Marché (2031) | 24.40 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
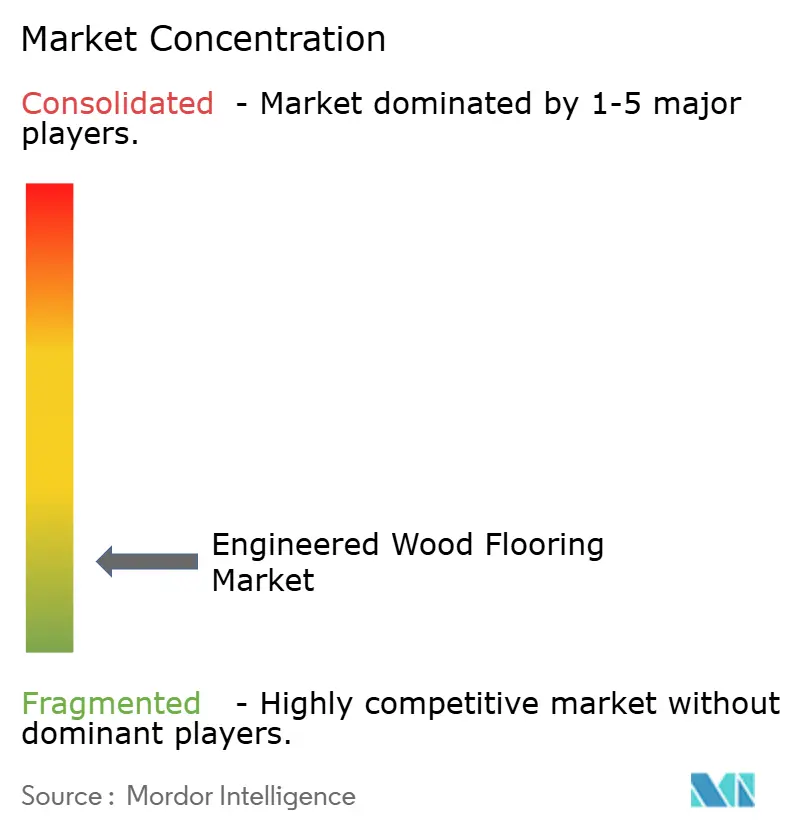
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des parquets en bois ingéniéré par Mordor Intelligence
Le marché des parquets en bois ingéniéré était évalué à 18,26 milliards USD en 2025, est estimé à 19,00 milliards USD en 2026, et devrait atteindre 24,40 milliards USD d'ici 2031, avec une croissance à un CAGR de 5,13 % sur la période 2026–2031. La demande est soutenue par des propriétaires qui restent dans leur logement actuel et orientent leurs dépenses vers des rénovations de sols, notamment lorsque déménager est moins attractif qu'améliorer un bien déjà possédé. Les lames préfinies réduisent les perturbations lors des travaux de rénovation, car les acheteurs reçoivent une surface finie sans le long processus de ponçage, de séchage et de finition associé aux planches massives. Les fournisseurs répondent avec des produits hybrides résistants à l'humidité, des systèmes clic-clac, une traçabilité documentée du bois, des largeurs de lames variées et des traitements de surface destinés aux pièces à fort trafic [1]Forest Stewardship Council, « Certification FSC », Forest Stewardship Council, fsc.org.. Ces caractéristiques aident les fabricants à concurrencer les produits résilients à moindre coût tout en soutenant des spécifications haut de gamme dans les projets de rénovation, d'hôtellerie, de bureaux, d'éducation et d'autres projets commerciaux. La capacité de conformité devient un facteur de différenciation important pour les fournisseurs desservant l'Europe, car les exigences de traçabilité du bois engendrent des coûts supplémentaires, accroissent la rigueur des achats et peuvent influencer les sources de placage qu'un fabricant est en mesure d'utiliser.
Principaux enseignements du rapport
- Par type de produit, les parquets en bois ingéniéré multicouche représentaient 58,1 % de la part du marché des parquets en bois ingéniéré en 2025, tandis que les parquets ingéniérés hybrides à âme rigide devraient croître à un CAGR de 6,2 % sur la période 2026–2031.
- Par essence de bois, les feuillus détenaient 85,5 % de la part du marché des parquets en bois ingéniéré en 2025, tandis que les placages de résineux devraient progresser à un taux de 5,7 % sur la période 2026–2031.
- Par méthode d'installation, les méthodes clouées et agrafées détenaient 45,7 % de la part du marché des parquets en bois ingéniéré en 2025, tandis que les systèmes flottants clic-clac devraient croître à un CAGR de 6,1 % sur la période 2026–2031.
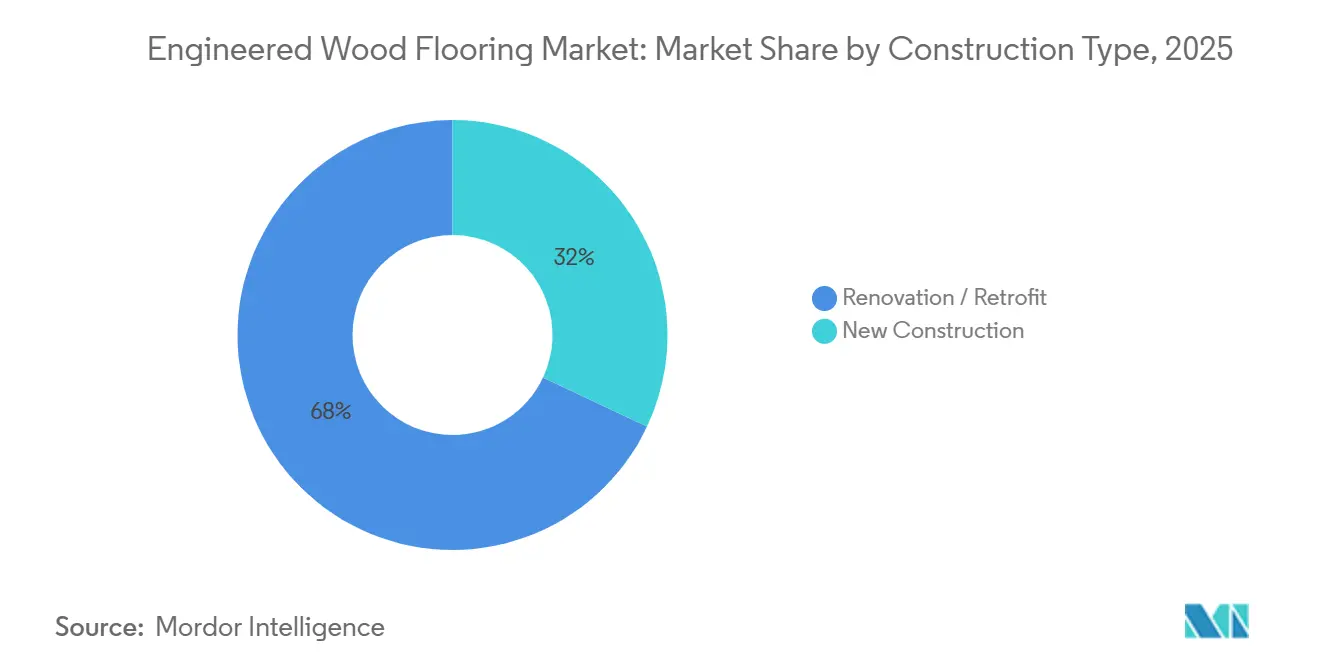
- Par type de construction, les projets de rénovation et de réhabilitation représentaient 68,1 % de la part du marché des parquets en bois ingéniéré en 2025, tandis que la nouvelle construction devrait progresser à un CAGR de 5,9 % sur la période 2026–2031.
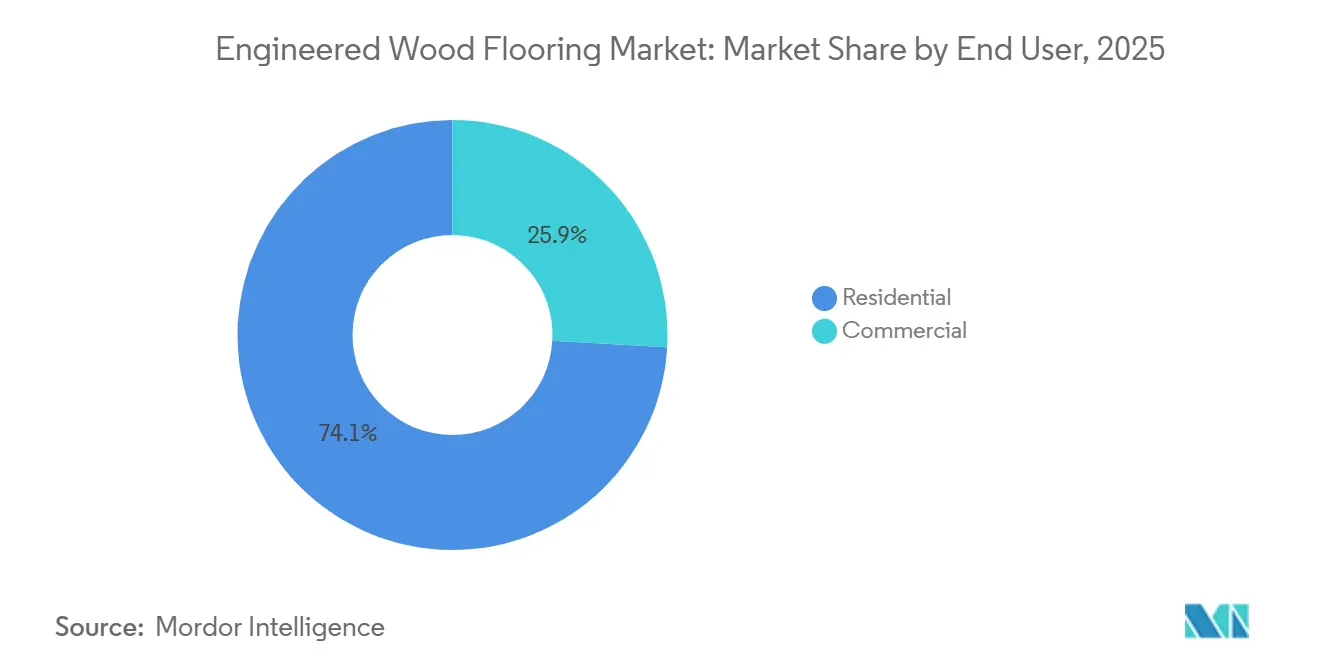
- Par utilisateur final, les utilisateurs résidentiels détenaient 74,1 % de la part du marché des parquets en bois ingéniéré en 2025 et devraient croître à un taux de 5,6 % sur la période 2026–2031.
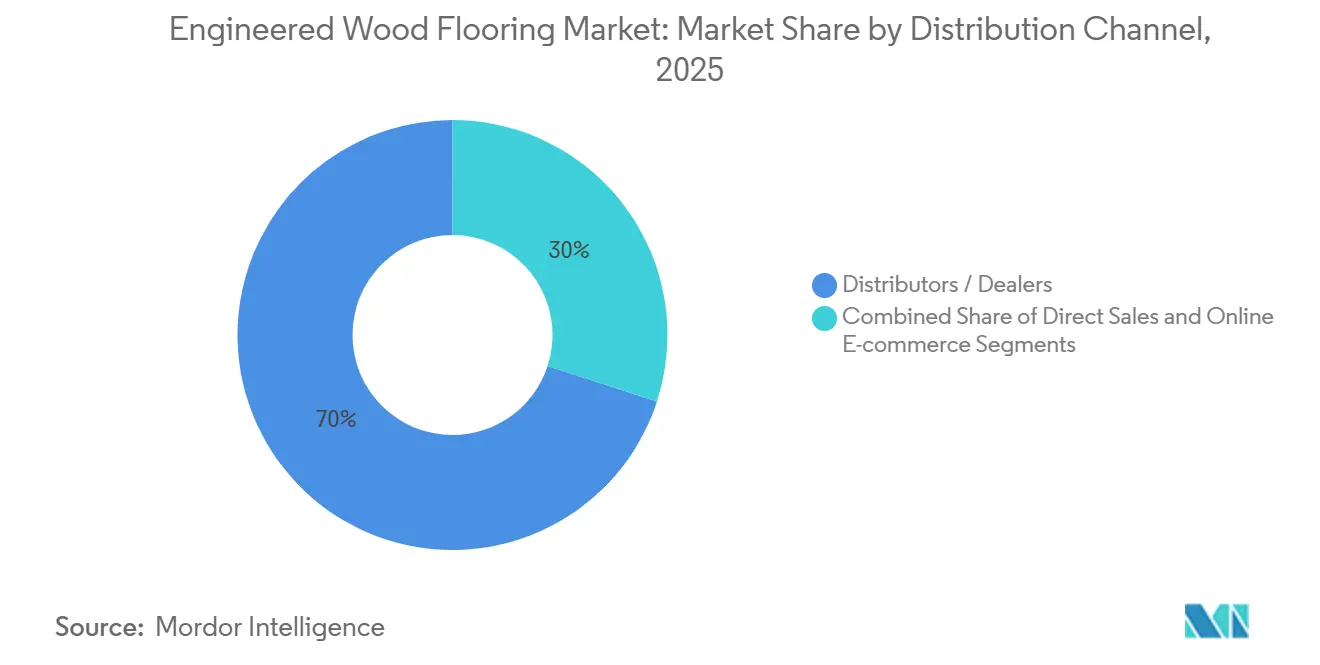
- Par canal de distribution, les canaux B2C et de vente au détail détenaient 70,3 % de la part du marché des parquets en bois ingéniéré en 2025, tandis que les entrepreneurs et constructeurs B2B devraient progresser à un taux de 6 % sur la période 2026–2031.
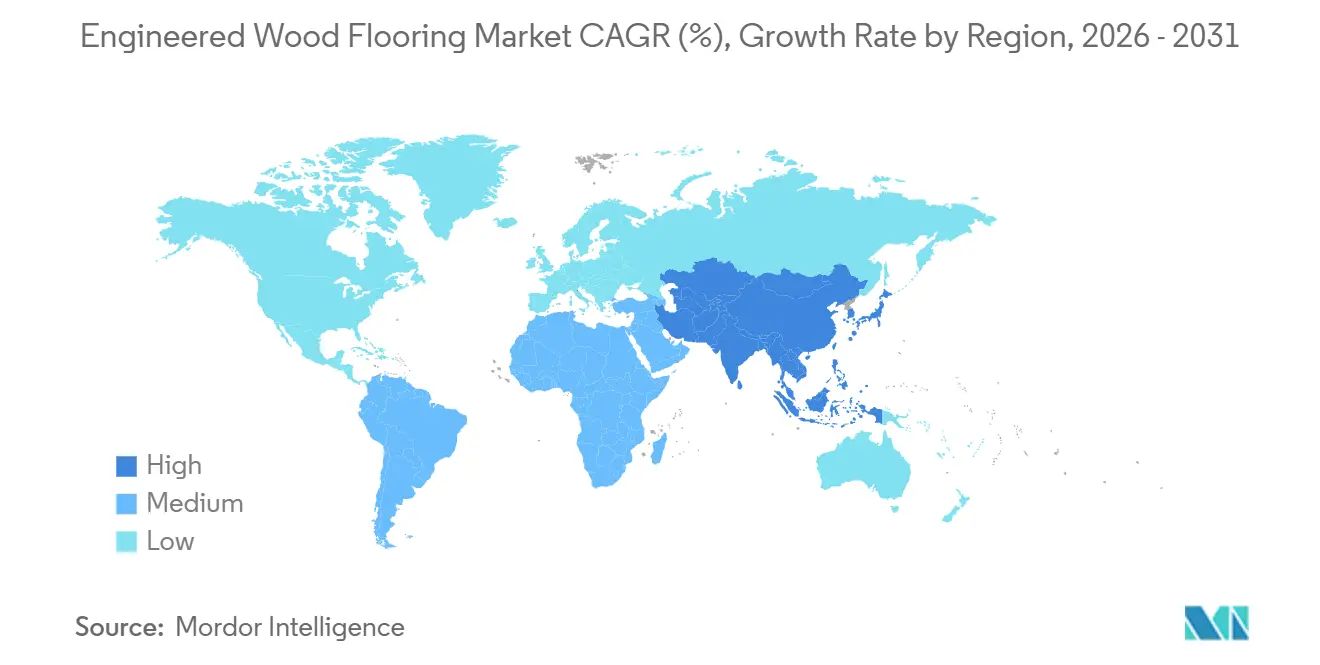
- Par géographie, l'Europe détenait 33,21 % de la part du marché des parquets en bois ingéniéré en 2025, tandis que l'Asie-Pacifique devrait progresser à un taux de 6,5 % sur la période 2026–2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des parquets en bois ingéniéré
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cycle de remplacement résidentiel et intensité de la rénovation domiciliaire | +1.8% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Gains de parts du bois ingéniéré sur le bois massif | +1.4% | Mondial, avec une adoption accélérée en Asie-Pacifique | Long terme (≥ 4 ans) |
| Construction et formation de ménages en Asie-Pacifique soutenant la demande | +1.1% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Compatibilité avec le chauffage par le sol et stabilité dimensionnelle | +0.4% | Europe et Amérique du Nord, émergent dans le segment premium Asie-Pacifique | Long terme (≥ 4 ans) |
| Prime de traçabilité et de certification liée au règlement EUDR | +0.2% | Les exportateurs mondiaux à destination de l'Union européenne supportent des coûts de conformité répartis sur plusieurs niveaux. | Court terme (≤ 2 ans) |
| Croissance de niche des parquets ingéniérés hybrides (placage sur âme rigide) | +0.1% | L'Amérique du Nord et l'Europe occidentale sont les premiers adoptants | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Cycle de remplacement résidentiel et intensité de la rénovation domiciliaire
Les coûts d'emprunt élevés maintiennent les acheteurs souhaitant changer de logement à leur domicile actuel, ce qui oriente les dépenses vers des projets de rénovation qui rafraîchissent les sols usés et augmentent la valeur perçue du bien dans les scénarios de revente. Une plus-value associée aux sols en bois encourage les mises à niveau discrétionnaires vers des lames ingéniérées, qui offrent durabilité, surfaces préfinies et délais de projet plus courts par rapport aux alternatives finies sur site [2]Derwenthorpe Flooring, « Conseils sur l'impact sur la valeur et le chauffage par le sol », Derwenthorpe Flooring, derwenthorpeflooring.co.uk . En Europe, la demande portée par la rénovation a contribué à stabiliser la consommation de parquet en 2025 après une forte baisse en 2023, soulignant comment les cycles de remplacement amortissent les volumes de revêtements de sol lors des cycles de construction plus faibles. Les ménages identifient l'apparence, la durabilité et l'entretien comme principaux déclencheurs de remplacement, ce qui favorise les constructions ingéniérées qui acceptent les finitions en usine et résistent mieux aux mouvements saisonniers que le bois massif dans les logements occupés. La compatibilité avec le chauffage rayonnant et les barrières à l'humidité soutient une pénétration plus profonde dans les cuisines et les sous-sols sans les perturbations post-installation liées au ponçage ou à l'application de revêtements. À mesure que les maisons construites de la fin des années 1980 au début des années 2000 atteignent leur période de rénovation optimale, une intention de remplacement soutenue renforce une trajectoire pluriannuelle pour le marché des parquets en bois ingéniéré.
Gains de parts du bois ingéniéré sur le bois massif
Le bois ingéniéré détenait 71,98 % de la catégorie des parquets en bois franc en 2025 et devrait croître à un CAGR de 6,05 % jusqu'en 2031, surpassant les formats massifs à mesure que les poseurs et les constructeurs standardisent les lames préfinies qui réduisent les rappels. Les âmes multicouches et les systèmes clic-clac réduisent le temps d'installation et diminuent les dépendances aux compétences, ce qui permet une rotation plus rapide des pièces dans la nouvelle construction et une réalisation plus rapide dans les rénovations en logements occupés. La stabilité dimensionnelle permet une pose directe sur des dalles en béton et assure la compatibilité avec les systèmes de chauffage par le sol hydroniques ou électriques, élargissant les applications au-delà de celles disponibles avec les formats massifs cloués. Les designs grand format soutiennent la demande dans les segments premium où des lames plus plates et des bords raffinés soutiennent une esthétique aux lignes épurées sans risque d'écartement saisonnier. Les constructeurs utilisent des finitions appliquées en usine qui éliminent le ponçage et l'application de revêtements sur site, resserrant les calendriers de projet et améliorant la qualité sur plusieurs chantiers. À mesure que l'innovation produit se développe autour des profils de verrouillage et de la densification de surface, le marché des parquets en bois ingéniéré continue de gagner des parts sur les lignes de bois massif traditionnel.
Construction et formation de ménages en Asie-Pacifique soutenant la demande
L'Asie-Pacifique devrait mener la croissance jusqu'en 2031, la construction d'appartements urbains, la hausse des revenus disponibles et la formation régulière de ménages soutenant les mises à niveau des sols stratifiés vers des sols à placage en bois véritable. Les projets denses de logements collectifs dépendent d'installations rapides et d'assemblages stables sur des sous-planchers en béton, ce qui s'aligne avec les systèmes clic et la construction préfinie du bois ingéniéré. À mesure que les ménages de la classe moyenne se concentrent sur des esthétiques perçues comme haut de gamme mais restant pratiques à entretenir, les formats ingéniérés commencent à supplanter les stratifiés d'entrée de gamme dans les pièces prioritaires. Les rénovations hôtelières et de bureaux dans les grandes villes asiatiques ajoutent du volume, notamment lorsque des sous-couches acoustiques et des finitions à faible teneur en COV sont spécifiées pour répondre aux critères de bien-être et de durabilité des bâtiments. Les voies de certification incluant FSC et PEFC renforcent la confiance des acheteurs institutionnels et des marques internationales, améliorant ainsi le mix premium dans les chantiers commerciaux. Le pipeline régional soutient une croissance continue des parquets en bois ingéniéré à mesure que les livraisons de logements se normalisent et que les cycles de rénovation s'approfondissent dans le parc de logements urbains anciens.
Compatibilité avec le chauffage par le sol et stabilité dimensionnelle
La construction en couches des lames ingéniérées favorise un transfert de chaleur plus stable et une expansion contrôlée, ce qui en fait un choix privilégié pour les systèmes de chauffage par le sol hydroniques et électriques. Les poseurs respectent des plafonds de température et des contrôles d'humidité qui préservent l'intégrité des lames, tandis que les âmes contre-collées accommodent les variations dimensionnelles dans des tolérances étroites. Les méthodes de collage et de pose flottante sur systèmes rayonnants réduisent les pertes d'énergie et permettent une chaleur uniforme, ce qui soutient les rénovations énergétiques modernes associées aux pompes à chaleur. Les détaillants décrivent le bois ingéniéré comme l'option privilégiée pour le chauffage par le sol dans les climats à fortes variations de température, car il gère l'exposition à l'humidité et à la chaleur de manière plus prévisible que le bois massif. Ces attributs s'étendent aux designs à larges lames qui restent plus plates en service, ce qui soutient la demande dans les rénovations premium où le confort, la performance énergétique et la continuité visuelle comptent tous. À mesure que les rénovations de chauffage se développent en Europe et dans les constructions haut de gamme en Amérique du Nord, les designs compatibles avec le chauffage par le sol apportent un avantage durable et fonctionnel qui soutient le marché des parquets en bois ingéniéré.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Alternatives résilientes (LVT/SPC) cannibalisant le bois d'entrée de gamme | -1.2% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Risques de défaillances liées à l'humidité et risques sur chantier par rapport aux âmes rigides imperméables | -0.5% | Amérique du Nord, Europe ; impact moindre dans les constructions Asie-Pacifique à climat contrôlé | Moyen terme (2 à 4 ans) |
| Coûts de conformité au règlement EUDR et risque de réorientation des approvisionnements (2025) | -0.2% | Importations de l'Union européenne, coût indirect pour les fournisseurs hors Union européenne | Court terme (≤ 2 ans) |
| Risque de concentration de l'approvisionnement en chêne accentuant l'exposition | -0.1% | Europe (dépendance au chêne à 83 %), Amérique du Nord et marchés du chêne blanc | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Alternatives résilientes (LVT/SPC) cannibalisant le bois d'entrée de gamme
Les lames résilientes reproduisent l'aspect du bois franc à des prix inférieurs, avec des surfaces imperméables et résistantes aux rayures qui détournent les acheteurs soucieux de leur budget du bois ingéniéré d'entrée de gamme. Des empreintes de production plus importantes et des cycles d'installation courts rendent les catégories résilientes attractives pour les promoteurs et les gestionnaires immobiliers qui gèrent la rotation des unités et les coûts de maintenance. L'équation de valeur dans de nombreux projets de gamme standard favorise les produits résilients par rapport aux références de bois ingéniéré à placage mince, ce qui comprime les volumes à l'extrémité basse du bois. Les segments ingéniérés premium avec des placages plus épais conservent leur valeur grâce au potentiel de ponçage et à la texture authentique, mais ils ne compensent pas l'érosion de l'entrée de gamme dans l'ensemble. À mesure que les fabricants de produits résilients améliorent le réalisme du design et la précision du verrouillage, la pression de substitution persiste dans les rénovations de maisons individuelles et les parties communes des logements collectifs. Ce glissement oblige les fournisseurs de bois à affiner leur différenciation par la rapidité du clic, la possibilité de ponçage et les surfaces antimicrobiennes ou protectrices pour protéger leur part dans le marché des parquets en bois ingéniéré.
Risques de défaillances liées à l'humidité et risques sur chantier par rapport aux âmes rigides imperméables
Le bois ingéniéré gère mieux les variations d'humidité que le bois massif, mais il reste vulnérable à l'eau stagnante et à une acclimatation incorrecte, ce qui peut provoquer un gondolage ou des problèmes de placage. Les conditions d'humidité du sous-plancher et les pratiques d'acclimatation nécessitent une gestion rigoureuse pour préserver les garanties et les performances installées, ce qui élève le niveau d'exigence pour la discipline des entrepreneurs [3]Frankly Flooring, « Meilleures pratiques pour les tests d'humidité et l'acclimatation », Frankly Flooring, franklyflooring.co.uk . Les alternatives à âme rigide imperméable réduisent les risques dans les sous-sols et les cuisines, où les déversements et l'humidité sont courants, les rendant attractives dans les environnements à spécifications strictes. Les gammes de bois répondent avec des joints de bords, des garanties de résistance à l'eau et des mécanismes de verrouillage plus serrés, mais les déclarations d'imperméabilité permanente restent concentrées dans les catégories à âme rigide. Des guides d'installation améliorés et des sous-couches pare-vapeur réduisent les défaillances sur le terrain, mais la relative simplicité des options à âme rigide maintient la pression sur le marché des parquets en bois ingéniéré.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les hybrides à âme rigide redéfinissent les références de performance
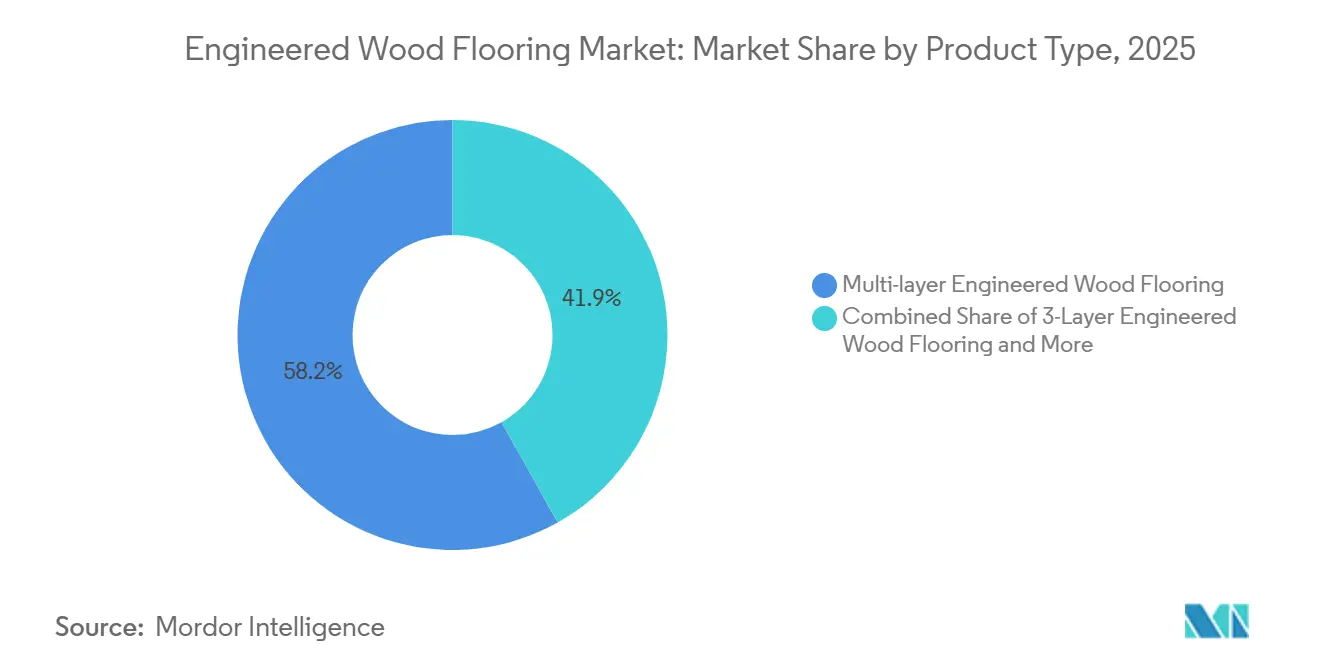
Les parquets ingéniérés multicouches détenaient 58,1 % de la part du marché des parquets en bois ingéniéré en 2025. Trois à cinq plis contre-collés confèrent à ces produits la stabilité nécessaire pour les rénovations résidentielles et les travaux hôteliers. L'âme en couches peut accepter des finitions appliquées en usine et supporter une utilisation avec le chauffage rayonnant. Les produits multicouches sont largement utilisés lorsque les acheteurs ont besoin de surfaces en bois authentique avec moins de perturbations lors de l'installation. Leur construction supporte également les larges lames et les finitions premium sans recourir à une planche massive. Cela fait de ce format un produit central du marché des parquets en bois ingéniéré.
Les parquets ingéniérés hybrides à âme rigide devraient croître à un CAGR de 6,2 % jusqu'en 2031. Ils combinent un placage en bois franc véritable avec une base en composite pierre-plastique ou en composite bois-polymère. Cette conception répond à l'exposition à l'humidité tout en conservant le caractère de surface du bois naturel. Le TecWood Enhanced de Mohawk associe un placage en chêne blanc au verrouillage Uniclic et à la résistance aux déversements WetProtect. La gamme Nuage de Provenza utilise une couche d'usure en stratifié haute pression pour une durabilité commerciale. Les certifications telles que GreenGuard Gold et FloorScore sont de plus en plus pertinentes pour les acheteurs recherchant des matériaux à faibles émissions [4]UL Solutions, « Certification GREENGUARD », UL Solutions, ul.com.. Les designs hybrides offrent également aux fournisseurs un moyen pratique de répondre aux préoccupations concernant les bosses, les déversements et le temps d'installation sans sacrifier le placage en bois qui différencie la catégorie des produits vinyliques. Leurs arguments de performance comptent le plus dans les cuisines, les entrées, les logements locatifs et les intérieurs commerciaux où les produits en bois traditionnels ont fait face à des questions de performance. Cet équilibre entre authenticité visuelle et stabilité améliorée de l'âme est au cœur du développement produit dans le marché des parquets en bois ingéniéré.


Par essence de bois : les résineux gagnent du terrain face aux pressions sur les coûts du chêne
Les essences de feuillus détenaient 85,5 % de la part du marché des parquets en bois ingéniéré en 2025. Le chêne blanc européen est resté le choix de référence pour le parquet européen, grâce à sa dureté, son grain et sa polyvalence en matière de teinture. Le chêne rouge et le caryer d'Amérique du Nord servent également un large éventail d'applications résidentielles. Les options en feuillus sont privilégiées dans les projets où la profondeur visuelle et le potentiel de ponçage à long terme sont importants. Les essences exotiques telles que le noyer et le chêne brésilien restent concentrées sur les maisons de luxe et les projets hôteliers de charme. Le secteur des parquets en bois ingéniéré s'appuie sur ces essences pour proposer ses produits premium.
Les placages de résineux devraient croître à un CAGR de 5,7 % jusqu'en 2031. Weyerhaeuser a annoncé une installation TimberStrand de 500 millions USD en Arkansas utilisant du pin jaune du Sud. La modification thermique et la teinture contribuent à améliorer l'apparence des essences plus tendres pour une utilisation intérieure. Les fournisseurs des régions nordiques et nord-américaines pourraient également en bénéficier, car les données de sourcing sont plus facilement disponibles pour la documentation de l'Union européenne. Le choix des essences est désormais influencé par l'esthétique, le coût, les performances physiques et la capacité à fournir des informations d'origine crédibles. Cette exigence d'approvisionnement supplémentaire peut encourager les fabricants à qualifier un plus large éventail de sources de fibres. Elle peut également renforcer la demande pour les fournisseurs capables de relier les intrants de placage à des emplacements forestiers documentés.
Par méthode d'installation : l'élan du clic-clac accélère l'adoption par les canaux
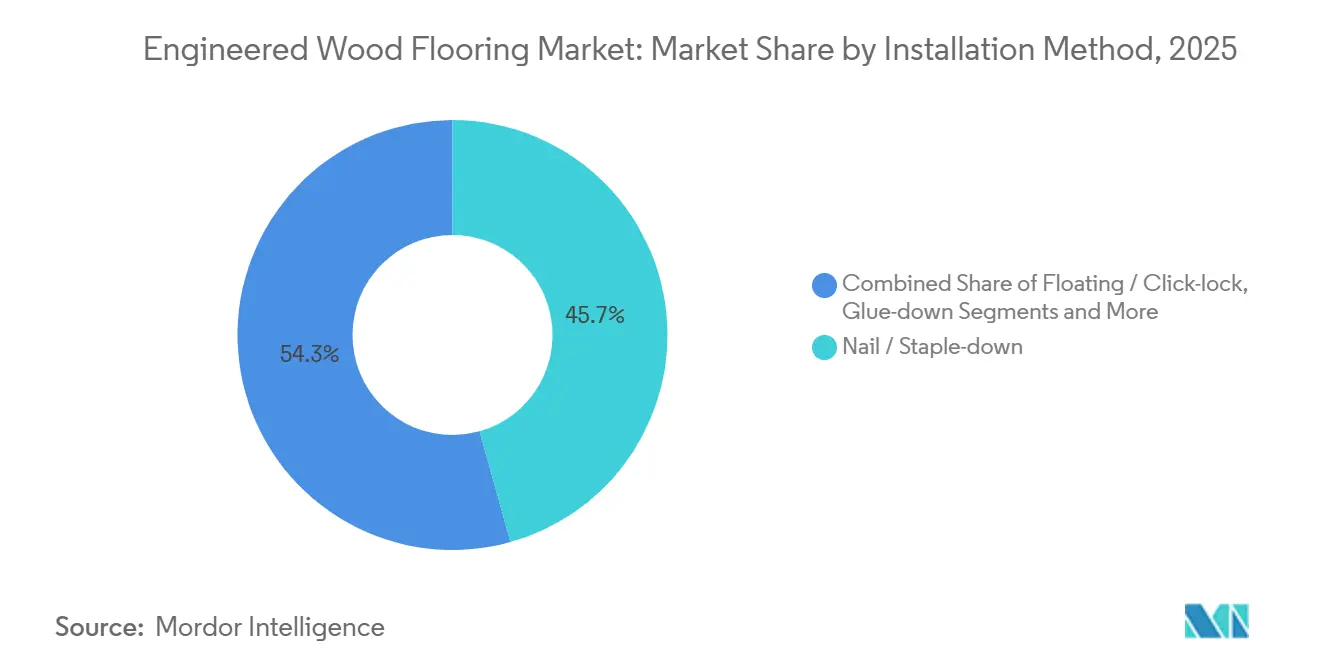
Les méthodes de clouage et d'agrafage représentaient 45,7 % de la part du marché des parquets en bois ingéniéré en 2025. Ces méthodes restent courantes dans la nouvelle construction, où les sous-traitants utilisent une fixation permanente sur des sous-planchers en bois ou en béton. Elles sont particulièrement pertinentes pour les larges lames premium qui nécessitent une fixation stable au sous-plancher. L'installation permanente peut améliorer la stabilité à long terme dans les projets de haute valeur. Les méthodes de clouage et d'agrafage conservent également une place familière dans les flux de travail des entrepreneurs. Leur large part reflète la demande continue pour l'installation conventionnelle dans le marché des parquets en bois ingéniéré.
Les systèmes flottants clic-clac devraient croître à un CAGR de 6,1 % jusqu'en 2031. Ils conviennent aux projets de bricolage, aux propriétés locatives et aux rénovations où la réversibilité est utile. Les mécanismes Välinge, I4F et 5G réduisent le temps de main-d'œuvre nécessaire pour assembler les lames. Les équipes peuvent installer une pièce de 37 mètres carrés en 4 à 8 heures avec des produits clic-clac. Les exigences de planéité et les joints de dilatation en périphérie restent importants, car une mauvaise préparation du sous-plancher peut compromettre les performances. Les formats collés et à pose libre servent des contextes commerciaux et de réhabilitation plus restreints. Les entrepreneurs évaluent toujours l'humidité du site, l'état du sous-plancher, les dimensions de la pièce et les systèmes de chauffage avant de choisir une méthode d'installation. Ces vérifications pratiques peuvent déterminer si les économies de main-d'œuvre des produits clic-clac se traduisent par des coûts totaux de projet inférieurs. Les choix d'installation façonnent donc la disponibilité des produits, les préférences des entrepreneurs et la satisfaction des clients dans l'ensemble du marché des parquets en bois ingéniéré.
Par type de construction : la domination de la rénovation se prolonge jusqu'en 2031
Les projets de rénovation et de réhabilitation représentaient 68,1 % de la taille du marché des parquets en bois ingéniéré en 2025. Le parc de logements anciens et les capitaux propres des propriétaires ont soutenu la demande de remplacement de sols aux États-Unis. Les lames clic-clac préfinies peuvent être installées sans le long processus de ponçage et de finition requis pour les sols en bois brut. Cela réduit les perturbations pour les ménages restant dans des logements occupés. L'activité de rénovation européenne a également modéré l'effet d'une nouvelle construction plus faible sur la consommation de parquet. La rénovation constitue donc la base de volume principale du marché des parquets en bois ingéniéré.
La nouvelle construction devrait croître à un CAGR de 5,9 % jusqu'en 2031. Les pipelines de nouveaux logements fournissent une demande basée sur les projets même lorsque les conditions de financement restent difficiles. Les constructeurs utilisent des produits ingéniérés préfinis de 9,5 mm dans les développements de logements collectifs où le coût et l'apparence doivent être équilibrés. La nouvelle construction en Asie-Pacifique peut ajouter du volume grâce au développement d'appartements urbains. Les projets commerciaux de nouvelle construction peuvent également spécifier des parquets ingéniérés certifiés pour les espaces hôteliers, éducatifs et de soins de santé. Ces applications élargissent la demande au-delà des cycles de remplacement des ménages. Les nouveaux projets permettent aux fabricants de sécuriser les spécifications plus tôt dans le processus de construction et de fournir des gammes de produits reproductibles sur plusieurs unités. Le rythme de cette demande dépend des conditions de financement, des permis et de la capacité des constructeurs à contrôler les coûts des matériaux. Il reste une source secondaire importante de volume aux côtés des achats portés par la rénovation.
Par utilisateur final : la concentration résidentielle laisse le commercial comme opportunité de marge
Les utilisateurs résidentiels représentaient 74,1 % de la part du marché des parquets en bois ingéniéré en 2025. Ils devraient également croître à un CAGR de 5,6 % jusqu'en 2031. Les salons, chambres, cuisines et sous-sols sont les principales applications résidentielles. Les acheteurs choisissent les lames ingéniérées pour leur apparence, la qualité des matériaux et leurs performances dans les pièces où le bois massif peut être moins adapté. La large part résidentielle rend la catégorie sensible aux budgets de rénovation et à la confiance des consommateurs. Elle crée également de la place pour des finitions différenciées, des tailles de lames et des systèmes d'installation.
Les utilisateurs commerciaux représentaient 25,9 % de la demande en 2025. Les rénovations hôtelières, les bureaux et les établissements d'enseignement utilisent des revêtements de sol certifiés à faibles émissions dans des projets avec des spécifications de matériaux formelles. La vacance des bureaux et les dépenses d'investissement prudentes ont limité l'expansion commerciale par rapport à la demande résidentielle. Certains projets commerciaux nécessitent des couches d'usure plus épaisses, des finitions antimicrobiennes et des sous-couches acoustiques. Ces exigences peuvent soutenir des valeurs de produits plus élevées lorsque les fournisseurs répondent aux normes de spécification. Les établissements de soins de santé et de résidences pour personnes âgées restent une opportunité plus restreinte pour les matériaux combinant des surfaces naturelles avec des exigences de faibles émissions. Les acheteurs commerciaux évaluent couramment la maintenance sur le cycle de vie, les performances acoustiques, la documentation sur les émissions et la fiabilité du réseau d'installation local. Ces facteurs peuvent rendre un projet plus exigeant qu'un achat résidentiel, mais ils peuvent également soutenir des spécifications de plus grande valeur. Le segment commercial offre aux fournisseurs un moyen de se diversifier au-delà des cycles de rénovation résidentielle dans le marché des parquets en bois ingéniéré.
Par canal de distribution : les entrepreneurs stimulent les volumes tandis que les canaux B2C se fragmentent
Les canaux B2C et de vente au détail détenaient 70,3 % de la part du marché des parquets en bois ingéniéré en 2025. Ces canaux comprennent les grandes surfaces de bricolage, les magasins spécialisés, les plateformes en ligne et les quincailleries locales. Ils servent les propriétaires qui souhaitent des échantillons, des conseils en design et un soutien à l'installation. Les détaillants spécialisés ont augmenté leur part des ventes de parquet en bois franc à 40 % en 2024. Leur rôle est le plus fort dans les projets de rénovation où la consultation peut soutenir des sélections premium. La vente au détail reste importante même si la découverte de produits en ligne devient plus courante.
Les entrepreneurs et constructeurs B2B devraient croître à un CAGR de 6 % jusqu'en 2031. Les entrepreneurs apprécient les délais de livraison fiables, le support technique, la livraison en flux tendu et les prix au volume. Les projets de logements collectifs, la rénovation hôtelière et les travaux institutionnels soutiennent ce canal. Les programmes en ligne connectent de plus en plus les stocks des revendeurs aux catalogues de produits nationaux et à l'installation professionnelle. Les programmes Edge Aligned Stores et Omnify de Mohawk illustrent cette approche. Les marques en vente directe aux consommateurs utilisent également des programmes d'échantillons et de visualisation numérique pour atteindre les propriétaires soucieux des prix. Ce mélange d'échantillons physiques, de recherche en ligne, de stocks chez les revendeurs et d'installation professionnelle reflète un parcours d'achat plus fragmenté qu'une vente traditionnelle en magasin uniquement. Les fournisseurs qui coordonnent ces points de contact peuvent réduire les délais entre la sélection, la livraison et l'installation. L'évolution des canaux modifie la façon dont les fabricants atteignent à la fois les petits clients de rénovation et les acheteurs basés sur des projets.
Analyse géographique
L'Europe détenait 33,2 % de la part du marché des parquets en bois ingéniéré en 2025, ce qui en fait le plus grand marché régional. L'Allemagne, la France, l'Italie et les pays nordiques disposent de marchés de rénovation établis, d'une large familiarité avec le parquet et de pratiques d'approvisionnement qui valorisent les produits certifiés FSC et PEFC. La Fédération européenne du parquet (FEP) a indiqué que les lames multicouches représentaient 83 % de la production régionale de parquet, soulignant l'importance de la construction ingéniérée dans le mix de produits européen. La croissance est restée modérée en raison des taux d'intérêt élevés, de l'incertitude politique et d'un pouvoir d'achat plus faible, qui ont affecté l'activité de construction et la consommation discrétionnaire. La consommation européenne de parquet a fortement chuté en 2023, légèrement diminué en 2024 et est restée stable en 2025, suggérant une stabilisation plutôt qu'une forte reprise.
L'Amérique du Nord représentait 31 % du marché des parquets en bois ingéniéré en 2025. Les capitaux propres élevés des propriétaires, la commodité des produits préfinis et le soutien de la vente au détail spécialisée soutiennent la base de demande régionale. Les taux hypothécaires ont limité les mises en chantier de maisons individuelles en 2024 et 2025, mais les besoins de rénovation des logements vieillissants ont continué à générer une demande significative de remplacement de sols. Les produits ingéniérés représentaient 75 % de la demande américaine de parquet en bois en 2025, reflétant une préférence pour la stabilité dimensionnelle et une installation efficace. Le Canada favorise les produits ingéniérés stables dans les climats froids, tandis que le Mexique bénéficie de la croissance résidentielle dans les grandes zones urbaines et des mises à niveau depuis le carrelage en céramique. American Hardwood Assured soutient les exportateurs américains avec des données de géolocalisation au niveau du comté pour 33 États, contribuant à réduire les frictions documentaires dans les ventes à destination de l'Union européenne.
L'Asie-Pacifique devrait croître à un CAGR de 6,5 % jusqu'en 2031, le taux régional le plus rapide. La Chine, l'Inde, le Vietnam, l'Indonésie, le Japon et la Corée du Sud soutiennent chacun la demande par l'activité de construction de logements, la rénovation, l'aménagement commercial et les projets d'intérieur premium. Le Vietnam a fourni 47 % des exportations ingéniérées d'Asie du Sud-Est vers l'Union européenne et l'Amérique du Nord en 2024, aidé par son approvisionnement établi en contreplaqué et sa capacité de fabrication pour l'exportation. Le Japon et la Corée du Sud favorisent les produits axés sur le design adaptés aux intérieurs traditionnels et au chauffage par le sol, tandis que l'Australie et la Nouvelle-Zélande mettent l'accent sur l'approvisionnement certifié et les finitions durables. Au Moyen-Orient et en Afrique, la demande est liée au développement commercial et à l'activité de logements abordables à plus long terme, bien que ces marchés restent plus petits que les grandes régions.

Paysage concurrentiel
Le marché des parquets en bois ingéniéré reste très fragmenté, les fabricants régionaux d'Europe, d'Amérique du Nord et d'Asie se partageant le marché, de sorte que même les leaders de catégorie ne détiennent pas de positions mondiales disproportionnées. Les acteurs du secteur continuent d'ajuster leurs portefeuilles vers des références de performance et de durabilité tout en protégeant les points de prix dans des conditions macroéconomiques plus lentes. Les entreprises mettent l'accent sur la rapidité du clic-clac, les finitions antimicrobiennes et à faible teneur en COV, ainsi que sur les fonctionnalités de traçabilité qui soutiennent la conformité aux exigences commerciales de l'Union européenne et les projets institutionnels.
Les actions stratégiques comprennent des acquisitions ciblées et un réalignement des capacités qui renforcent les compétences de base et les catégories adjacentes. Tarkett Sports a acquis cinq entreprises de construction américaines pour renforcer les compétences en conception et construction dans les installations sportives, approfondissant l'intégration verticale et la portée des services. Boise Cascade a étendu et modernisé ses opérations de placage à Oakdale, en Louisiane, pour augmenter la capacité en matières premières pour le bois ingéniéré, soutenant la disponibilité des produits en aval pour les applications de revêtement de sol et structurelles. MSI Surfaces a mis en avant une collection de lames en bois franc véritable multicouche avec une technologie résistante à l'eau et des finitions à faible teneur en COV, ce qui souligne comment les arguments produits mêlent performance et respect de l'environnement.
Les événements réglementaires influencent le positionnement concurrentiel et les stratégies d'approvisionnement en Europe et au-delà. La Commission européenne a imposé des mesures antidumping définitives sur les importations de parquets en bois multicouches en provenance de Chine en 2025, ce qui a temporairement profité aux producteurs de l'Union européenne tandis que les acheteurs surveillaient les prix provenant de sources alternatives. À mesure que l'application du règlement EUDR se met en place, les associations professionnelles et les agences publiques s'associent à des fournisseurs de technologie pour permettre la cartographie par géolocalisation et le reporting automatisé de conformité. Les fournisseurs qui institutionnalisent la traçabilité et la preuve de légalité se positionnent pour conserver l'accès au marché de l'Union européenne et capter des primes liées à la conformité, renforçant la valeur de la documentation numérique comme différenciateur commercial dans le marché des parquets en bois ingéniéré.
Leaders du secteur des parquets en bois ingéniéré
Mohawk Industries
AHF Products
Shaw Industries Group
Bauwerk Group
Kährs Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2025 : La Commission européenne a imposé des mesures antidumping définitives sur les importations de parquets en bois multicouches en provenance de Chine, offrant un soulagement aux producteurs européens de parquet. Cependant, l'efficacité s'affaiblit en raison de la baisse des prix d'importation chinois (en dessous des niveaux antérieurs à l'enquête) et de l'augmentation des expéditions de parquet en provenance de pays alternatifs qui fournissaient auparavant de faibles volumes à l'Union européenne.
- Mars 2025 : Tarkett Sports a annoncé l'acquisition de cinq entreprises de construction basées aux États-Unis (Deluxe Athletics, PCC Sports, Benchmark Contracting, Mid-Atlantic Sports Construction, Anchor Management Group) pour renforcer les capacités de conception et de construction. Les entreprises opéreront sous le nom de Tarkett Sports Construction ou conserveront leurs noms, soutenant plus de 80 000 installations dans le monde. Tarkett Sports a lancé Ampere, une nouvelle marque pour les services de conception architecturale et la planification directrice dans les installations sportives.


Périmètre du rapport mondial sur le marché des parquets en bois ingéniéré
Le parquet en bois ingéniéré est défini comme un produit de revêtement de sol durable et multicouche composé d'une couche supérieure en placage de bois véritable collée sur une âme en contreplaqué ou en bois franc de haute qualité. Il est spécifiquement conçu pour offrir une stabilité accrue, résistant efficacement à l'humidité et aux variations de température par rapport au bois massif. Ce type de revêtement de sol est largement utilisé dans les sous-sols, sur les systèmes de chauffage par le sol et pour les installations clic-clac en bricolage.
Le rapport sur le marché des parquets en bois ingéniéré est segmenté par type de produit (parquet en bois ingéniéré multicouche, parquet en bois ingéniéré 3 couches, parquet en bois ingéniéré 2 couches, parquet en bois ingéniéré hybride à âme rigide et autres/formats personnalisés), essence de bois (essences de résineux, essences de feuillus et essences composites mixtes/ingéniérées), méthode d'installation (flottant/clic-clac, collé, cloué/agrafé et pose libre), type de construction (nouvelle construction et rénovation/réhabilitation), utilisateur final (résidentiel et commercial), canal de distribution (B2C et B2B) et géographie. Les prévisions du marché sont fournies en termes de valeur (USD).
| Parquet en bois ingéniéré multicouche |
| Parquet en bois ingéniéré 3 couches |
| Parquet en bois ingéniéré 2 couches |
| Parquet en bois ingéniéré hybride à âme rigide |
| Autres / Formats personnalisés |
| Essences de résineux |
| Essences de feuillus |
| Essences composites mixtes/ingéniérées |
| Flottant / Clic-clac |
| Collé |
| Cloué / Agrafé |
| Pose libre |
| Nouvelle construction |
| Rénovation / Réhabilitation |
| Résidentiel |
| Commercial |
| B2C / Vente au détail | Grandes surfaces de bricolage |
| Magasins spécialisés en revêtements de sol | |
| En ligne | |
| Quincailleries locales (marché non organisé) | |
| Autres canaux de distribution | |
| B2B / Entrepreneurs / Constructeurs |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Parquet en bois ingéniéré multicouche | |
| Parquet en bois ingéniéré 3 couches | ||
| Parquet en bois ingéniéré 2 couches | ||
| Parquet en bois ingéniéré hybride à âme rigide | ||
| Autres / Formats personnalisés | ||
| Par essence de bois | Essences de résineux | |
| Essences de feuillus | ||
| Essences composites mixtes/ingéniérées | ||
| Par méthode d'installation | Flottant / Clic-clac | |
| Collé | ||
| Cloué / Agrafé | ||
| Pose libre | ||
| Par type de construction | Nouvelle construction | |
| Rénovation / Réhabilitation | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | B2C / Vente au détail | Grandes surfaces de bricolage |
| Magasins spécialisés en revêtements de sol | ||
| En ligne | ||
| Quincailleries locales (marché non organisé) | ||
| Autres canaux de distribution | ||
| B2B / Entrepreneurs / Constructeurs | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les parquets en bois ingéniéré jusqu'en 2031 ?
Il devrait croître à un CAGR de 5,1 % de 2026 à 2031, pour atteindre 24,4 milliards USD d'ici 2031.
Pourquoi les propriétaires choisissent-ils des parquets en bois ingéniéré ?
Ils offrent un aspect en bois véritable, une stabilité dimensionnelle et une installation préfinie plus simple pour les projets de rénovation.
Quel produit de parquet ingéniéré connaît la croissance la plus rapide ?
Le parquet ingéniéré hybride à âme rigide devrait croître à un CAGR de 6,2 % jusqu'en 2031, combinant un placage véritable avec une résistance à l'humidité.
Quelles régions génèrent la demande la plus forte pour les parquets en bois ingéniéré ?
L'Europe était en tête avec une part de 33,2 % en 2025, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 6,5 %.
Comment le règlement de l'Union européenne sur la déforestation affecte-t-il les fournisseurs de revêtements de sol en bois ?
Il exige la traçabilité du bois et la diligence raisonnable, favorisant les fournisseurs disposant de systèmes d'approvisionnement documentés.
Comment les produits clic-clac affectent-ils l'installation des revêtements de sol ?
Ils permettent une installation plus rapide et réversible et devraient croître à un CAGR de 6,1 % jusqu'en 2031.
Dernière mise à jour de la page le:



