
Marktgröße und Marktanteil für Engineered Wood Flooring
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
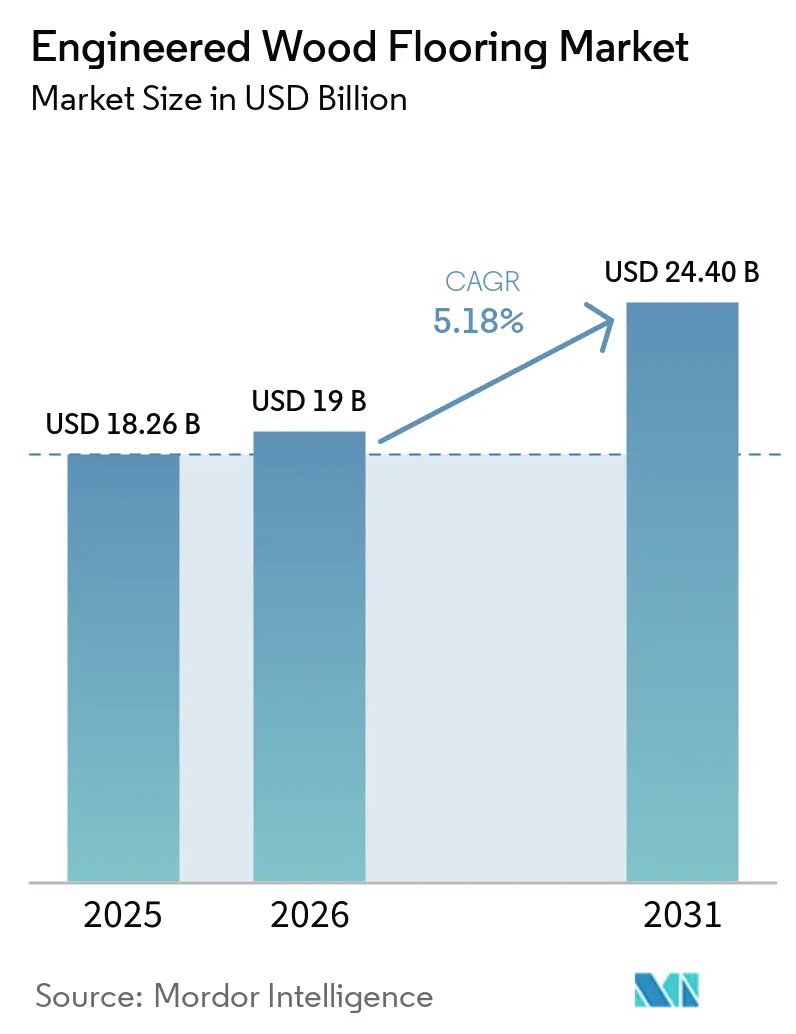
| Marktgröße (2026) | 19 Milliarden US-Dollar |
| Marktgröße (2031) | 24.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
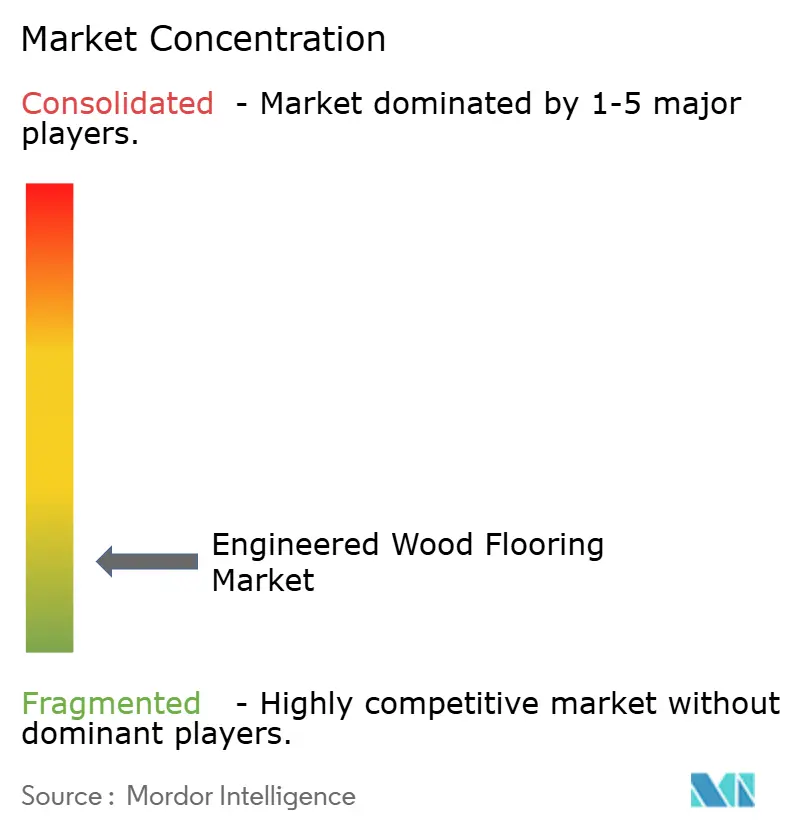
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Engineered Wood Flooring Marktanalyse von Mordor Intelligence
Der Engineered Wood Flooring Markt wurde im Jahr 2025 auf 18,26 Milliarden USD geschätzt, wird für 2026 auf 19,00 Milliarden USD veranschlagt und soll bis 2031 auf 24,40 Milliarden USD anwachsen, was einem CAGR von 5,13 % im Zeitraum 2026–2031 entspricht. Die Nachfrage wird von Eigenheimbesitzern gestützt, die in ihren bestehenden Häusern verbleiben und Ausgaben in Bodenbelagsmodernisierungen lenken, insbesondere dort, wo ein Umzug weniger attraktiv ist als die Aufwertung einer bereits im Besitz befindlichen Immobilie. Vorfertigungsdielen reduzieren Störungen bei Renovierungsarbeiten, da Käufer eine fertige Oberfläche erhalten, ohne den aufwendigen Schleif-, Trocknungs- und Veredelungsprozess, der mit Massivholzdielen verbunden ist. Lieferanten reagieren mit feuchtigkeitsbeständigen Hybridprodukten, Click-Lock-Systemen, dokumentierter Holzherkunft, variierenden Dielenbreiten und Oberflächenbehandlungen für stark beanspruchte Räume [1]Forest Stewardship Council, "FSC-Zertifizierung," Forest Stewardship Council, fsc.org.. Diese Merkmale helfen Herstellern, mit kostengünstigeren elastischen Produkten zu konkurrieren und gleichzeitig Premiumspezifikationen in Renovierungs-, Gastronomie-, Arbeitsplatz-, Bildungs- und anderen gewerblichen Projekten zu unterstützen. Die Einhaltung von Vorschriften wird für Lieferanten, die Europa beliefern, zu einem wichtigen Differenzierungsmerkmal, da Anforderungen an die Holznachverfolgbarkeit Kosten verursachen, die Beschaffungsprüfung verschärfen und beeinflussen können, welche Furnierherkünfte ein Hersteller verwenden kann.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfiel auf mehrschichtiges Engineered Wood Flooring im Jahr 2025 ein Marktanteil von 58,1 %, während für Hartkernsockel-Hybridboden ein CAGR von 6,2 % im Zeitraum 2026–2031 prognostiziert wird.
- Nach Holzart hielt Hartholz im Jahr 2025 einen Marktanteil von 85,5 %, während für Weichholzfurniere ein Wachstum von 5,7 % im Zeitraum 2026–2031 prognostiziert wird.
- Nach Verlegemethode entfielen auf Nagel- und Klammermethoden im Jahr 2025 45,7 % des Marktanteils, während für schwimmende Click-Lock-Systeme ein CAGR von 6,1 % im Zeitraum 2026–2031 prognostiziert wird.
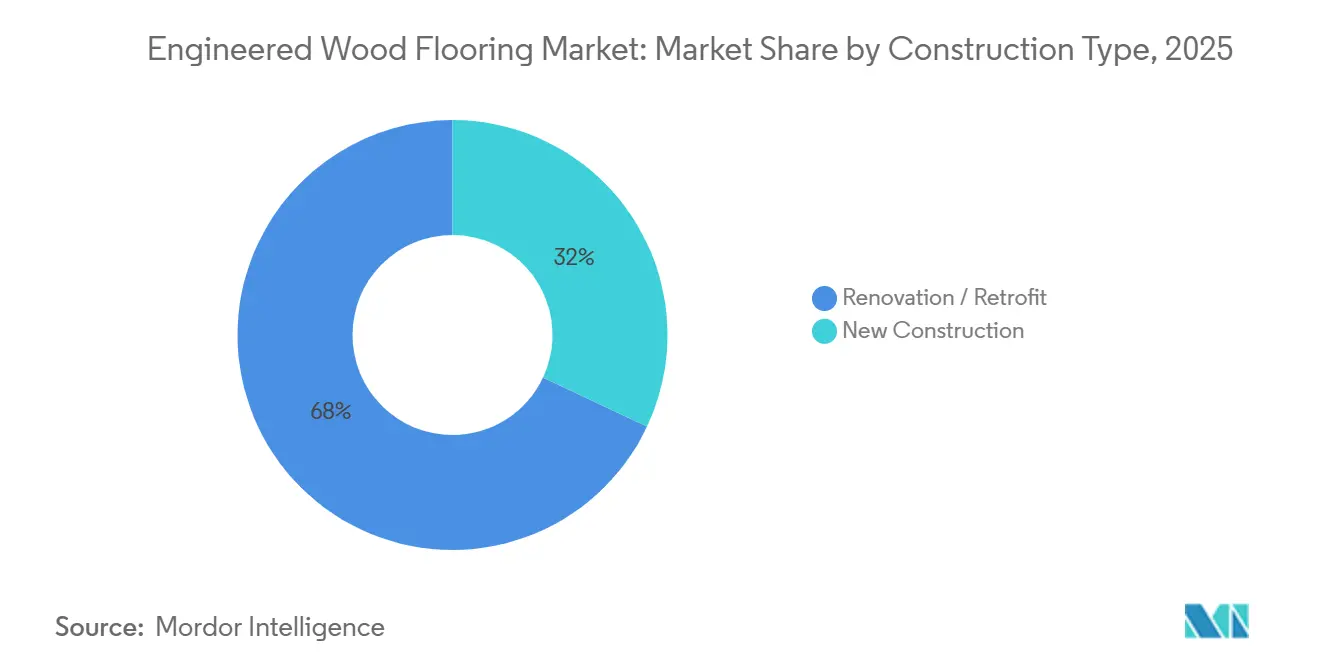
- Nach Bautyp entfielen auf Renovierungs- und Nachrüstprojekte im Jahr 2025 68,1 % des Marktanteils, während für den Neubau ein CAGR von 5,9 % im Zeitraum 2026–2031 prognostiziert wird.
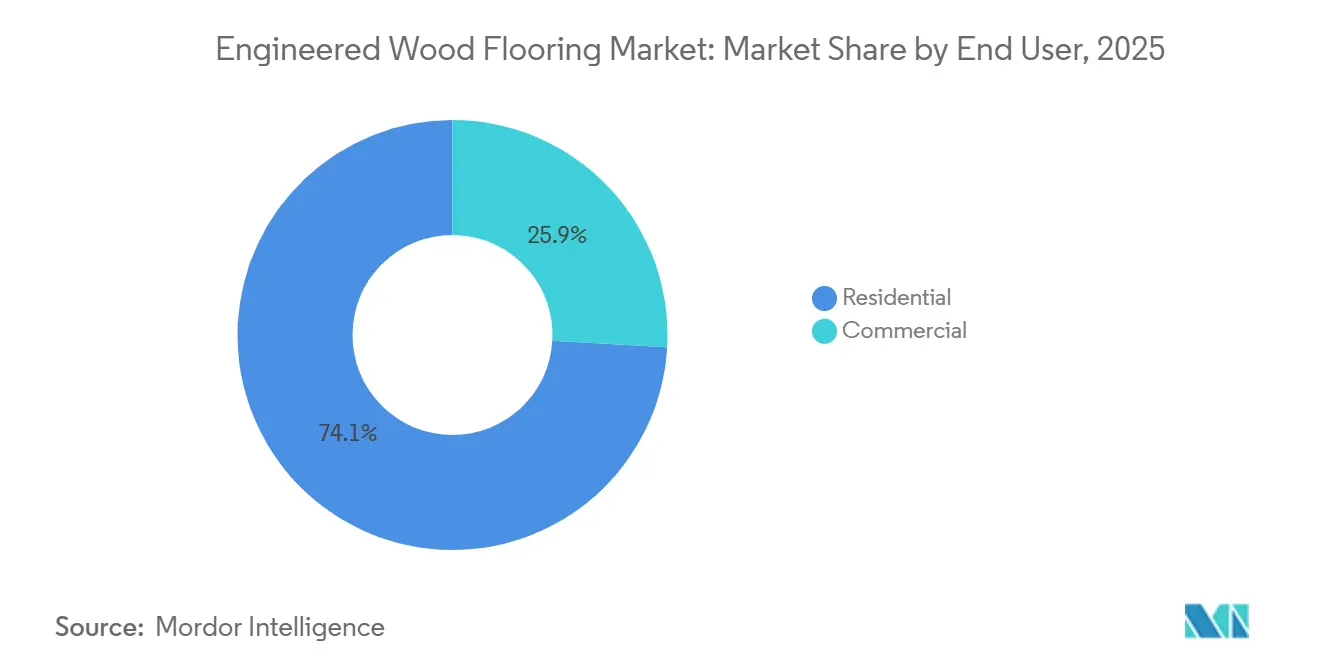
- Nach Endnutzer hielten Wohnnutzer im Jahr 2025 einen Marktanteil von 74,1 % und es wird ein Wachstum von 5,6 % im Zeitraum 2026–2031 prognostiziert.
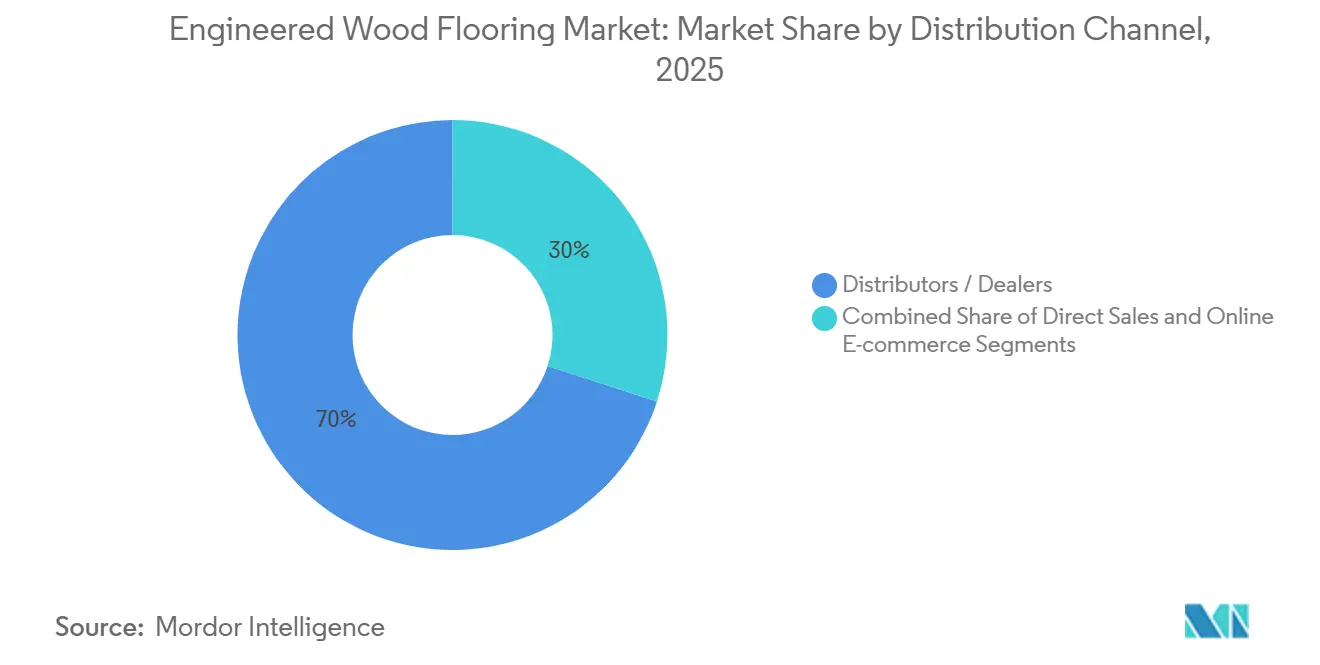
- Nach Vertriebskanal hielten B2C- und Einzelhandelskanäle im Jahr 2025 einen Marktanteil von 70,3 %, während für B2B-Handwerker und Bauunternehmer ein Wachstum von 6 % im Zeitraum 2026–2031 prognostiziert wird.
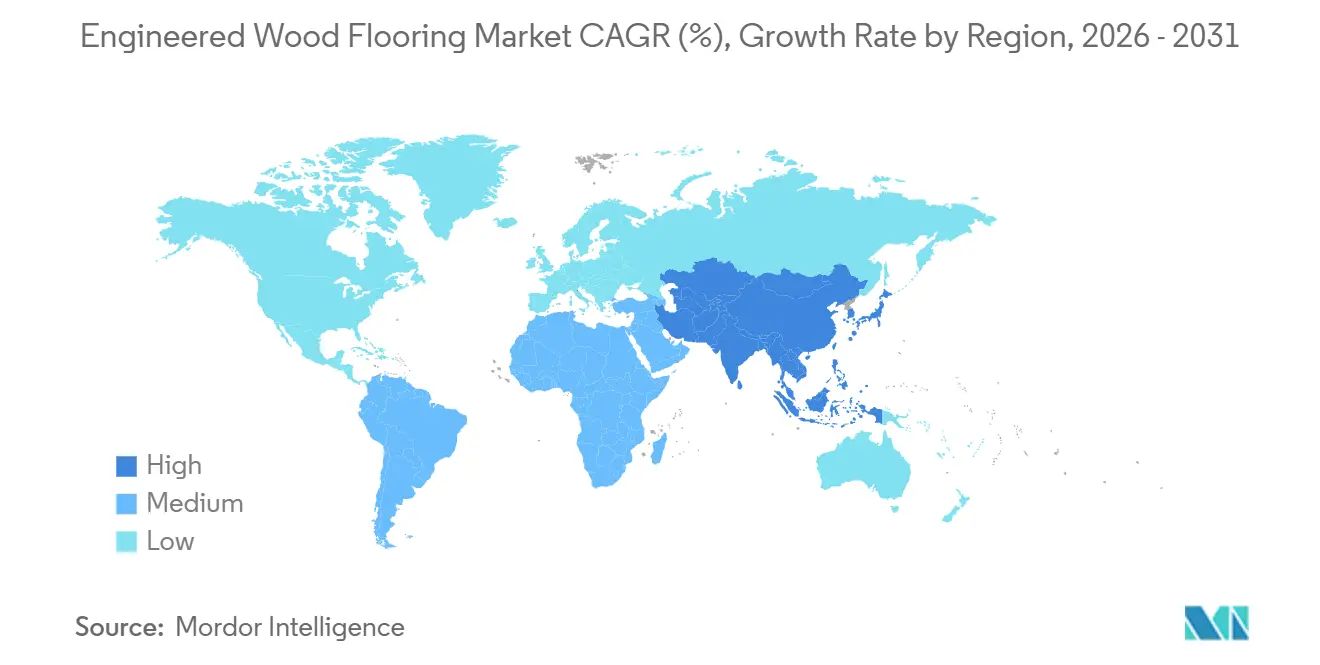
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 33,21 %, während für den asiatisch-pazifischen Raum ein Wachstum von 6,5 % im Zeitraum 2026–2031 prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Engineered Wood Flooring Markt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wohnimmobilien-Ersatzzyklus und Renovierungsintensität | +1.8% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Marktanteilsgewinne von Engineered Wood gegenüber Massivholzparkett | +1.4% | Global, mit beschleunigter Akzeptanz im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Bau- und Wohnungsbildung im asiatisch-pazifischen Raum als Nachfragegrundlage | +1.1% | Kernmarkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kompatibilität mit Fußbodenheizung und Dimensionsstabilität | +0.4% | Europa und Nordamerika, aufkommend im Premiumsegment des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| EUDR-getriebene Rückverfolgbarkeit und Zertifizierungsprämie | +0.2% | Globale Exporteure in die Europäische Union tragen Compliance-Kosten, die über alle Ebenen verteilt sind. | Kurzfristig (≤ 2 Jahre) |
| Nischenwachstum bei Hybrid-Engineered-Böden (Furnier auf Hartkern) | +0.1% | Nordamerika und Westeuropa sind frühe Anwender | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wohnimmobilien-Ersatzzyklus und Renovierungsintensität
Hohe Kreditkosten halten Aufsteigerkäufer an Ort und Stelle, was Ausgaben in Renovierungsprojekte lenkt, die abgenutzte Böden auffrischen und den wahrgenommenen Immobilienwert in Wiederverkaufsszenarien steigern. Eine mit Holzböden verbundene Wertsteigerung fördert diskretionäre Upgrades auf Engineered-Dielen, die im Vergleich zu vor Ort veredelten Alternativen Langlebigkeit, vorgefertigte Oberflächen und kürzere Projektlaufzeiten bieten [2]Derwenthorpe Flooring, "Wertauswirkung und Beratung zur Fußbodenheizung," Derwenthorpe Flooring, derwenthorpeflooring.co.uk . In Europa half die renovierungsgetriebene Nachfrage dabei, den Parkettverzehr im Jahr 2025 nach einem starken Rückgang im Jahr 2023 zu stabilisieren, was unterstreicht, wie Ersatzzyklen Bodenbelagsvolumina in schwächeren Bauzyklen abfedern. Haushalte nennen Erscheinungsbild, Langlebigkeit und Wartung als primäre Auslöser für Ersatzkäufe, was Engineered-Konstruktionen begünstigt, die Werksfinishes akzeptieren und saisonale Bewegungen in bewohnten Häusern besser widerstehen als Massivholz. Die Kompatibilität mit Strahlungsheizung und Feuchtigkeitssperren unterstützt eine tiefere Durchdringung in Küchen und Kellern ohne die nach der Installation anfallenden Störungen durch Schleifen oder Beschichten. Da Häuser aus den späten 1980er bis frühen 2000er Jahren in ihre besten Renovierungsjahre kommen, stärkt eine stetige Ersatzabsicht eine mehrjährige Wachstumsbahn für den Engineered Wood Flooring Markt.
Marktanteilsgewinne von Engineered Wood gegenüber Massivholzparkett
Engineered Wood hielt im Jahr 2025 71,98 % der Hartholzbodenbelagskategorie und soll bis 2031 mit einem CAGR von 6,05 % wachsen, was Massivformate übertrifft, da Verleger und Bauunternehmer auf vorgefertigte Dielen standardisieren, die Rückrufe reduzieren. Mehrschichtige Kerne und Click-Lock-Systeme verkürzen die Installationszeit und reduzieren Qualifikationsabhängigkeiten, was einen schnelleren Raumwechsel im Neubau und eine schnellere Fertigstellung bei bewohnten Renovierungen ermöglicht. Dimensionsstabilität ermöglicht die direkte Verlegung auf Betonplatten und unterstützt die Kompatibilität mit Warmwasser- oder elektrischen Fußbodenheizungssystemen, wodurch Anwendungen über die bei Massivnagelbefestigung verfügbaren hinaus erweitert werden. Breitformatige Designs halten die Nachfrage in Premiumsegmenten aufrecht, wo flachere Dielen und verfeinerte Kanten saubere Linienästhetik ohne saisonale Spaltbedenken unterstützen. Bauunternehmer verwenden werkseitig aufgetragene Finishes, die das Schleifen und Beschichten vor Ort überflüssig machen, was Projektzeitpläne strafft und die Qualität über mehrere Aufträge hinweg verbessert. Da sich Produktinnovationen rund um Verriegelungsprofile und Oberflächenverdichtung häufen, gewinnt der Engineered Wood Flooring Markt weiterhin Marktanteile von traditionellen Massivholzlinien.
Bau- und Wohnungsbildung im asiatisch-pazifischen Raum als Nachfragegrundlage
Der asiatisch-pazifische Raum soll bis 2031 das Wachstum anführen, da der Bau städtischer Wohnungen, steigende verfügbare Einkommen und eine stetige Haushaltsbildung Upgrades von Laminat auf Böden mit echtem Holzfurnier unterstützen. Dichte Mehrfamilienprojekte sind auf schnelle Installationen und stabile Aufbauten auf Betonuntergründen angewiesen, was mit den Click-Systemen und der vorgefertigten Konstruktion von Engineered Wood übereinstimmt. Da sich Mittelklassehaushalte auf Ästhetik konzentrieren, die als hochwertig gilt, aber wartungsfreundlich bleibt, beginnen Engineered-Formate, Einstiegslaminat in Prioritätsräumen zu verdrängen. Gastronomie- und Büronachrüstungen in großen asiatischen Städten erhöhen das Volumen, insbesondere dort, wo akustische Unterlagen und emissionsarme Finishes für Gebäude-Wellness- und Nachhaltigkeitskriterien vorgeschrieben sind. Zertifizierungswege, die FSC und PEFC einschließen, stärken das Vertrauen bei institutionellen Käufern und internationalen Marken und verbessern dadurch den Premiummix bei gewerblichen Aufträgen. Die regionale Pipeline unterstützt weiteres Wachstum im Engineered Wood Flooring Markt, da sich Wohnungsfertigstellungen normalisieren und Renovierungszyklen in älterem städtischen Wohnungsbestand vertiefen.
Kompatibilität mit Fußbodenheizung und Dimensionsstabilität
Die Schichtkonstruktion von Engineered-Dielen unterstützt eine stabilere Wärmeübertragung und kontrollierte Ausdehnung, was sie zur bevorzugten Wahl für Warmwasser- und elektrische Fußbodenheizungssysteme macht. Verleger halten Temperaturgrenzen und Feuchtigkeitskontrollen ein, die die Dielenintegrität erhalten, während kreuzverleimte Kerne Dimensionsänderungen innerhalb enger Toleranzen aufnehmen. Klebeverfahren und schwimmende Verlegung über Strahlungssystemen reduzieren Energieverluste und ermöglichen gleichmäßige Wärme, was moderne Energienachrüstungen in Verbindung mit Wärmepumpen unterstützt. Händler beschreiben Engineered Wood als die bevorzugte Option für Fußbodenheizung in Klimazonen mit Temperaturschwankungen, da es Feuchtigkeits- und Wärmebelastung vorhersehbarer handhabt als Massivholz. Diese Eigenschaften erstrecken sich auf Breitdielendesigns, die im Betrieb flacher bleiben, was die Nachfrage in Premiumrenovierungen aufrechthält, wo Komfort, Energieleistung und visuelle Kontinuität alle eine Rolle spielen. Da Heizungsnachrüstungen in Europa und hochwertigen nordamerikanischen Bauten zunehmen, verleihen unterbodenkompatible Designs einen dauerhaften, funktionalen Vorteil, der den Engineered Wood Flooring Markt stützt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elastische Alternativen (LVT/SPC) kannibalisieren Holz im Einstiegssegment | -1.2% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Feuchtigkeitsschäden und Baustellen-Risiko gegenüber wasserdichtem Hartkern | -0.5% | Nordamerika, Europa; geringere Auswirkungen in klimatisierten Bauten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| EUDR-Compliance-Kosten und Risiko der Neuausrichtung von Lieferketten (2025) | -0.2% | Importe in die Europäische Union, indirekte Kosten für Nicht-EU-Lieferanten | Kurzfristig (≤ 2 Jahre) |
| Konzentration des Eichenholzangebots erhöht das Risiko | -0.1% | Europa (83 % Eichenholzabhängigkeit), Nordamerika und die Weißeichenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elastische Alternativen (LVT/SPC) kannibalisieren Holz im Einstiegssegment
Elastische Dielen replizieren Hartholzoptik zu niedrigeren Preisen mit wasserdichten, kratzfesten Oberflächen, die preisbewusste Käufer von Engineered Wood im Einstiegssegment abziehen. Größere Produktionsflächen und kurze Installationszyklen machen elastische Kategorien für Entwickler und Immobilienverwalter attraktiv, die Einheitenwechsel und Wartungskosten steuern. Die Wertgleichung in vielen Standardprojekten begünstigt elastische Produkte gegenüber Engineered-Artikeln mit dünnem Furnier, was Volumen aus dem unteren Ende des Holzsegments verdrängt. Premiumsegmente mit dickeren Furnieren behalten ihren Wert aufgrund des Nachschleifpotenzials und der authentischen Textur, gleichen jedoch die Erosion im Einstiegssegment insgesamt nicht aus. Da elastische Hersteller Designrealismus und Verriegelungspräzision skalieren, bleibt der Substitutionsdruck bei Renovierungen von Einfamilienhäusern und Gemeinschaftsbereichen von Mehrfamilienhäusern bestehen. Diese Verschiebung zwingt Holzlieferanten, die Differenzierung durch Click-Geschwindigkeit, Nachschleifbarkeit sowie antimikrobielle oder schützende Oberflächen zu schärfen, um ihren Anteil im Engineered Wood Flooring Markt zu schützen.
Feuchtigkeitsschäden und Baustellen-Risiko gegenüber wasserdichtem Hartkern
Engineered Wood bewältigt Feuchtigkeitsschwankungen besser als Massivholz, bleibt jedoch anfällig für stehendes Wasser und unsachgemäße Akklimatisierung, was zu Wölbungen oder Furnierproblemen führen kann. Feuchtigkeitsbedingungen des Unterbodens und Akklimatisierungspraktiken erfordern sorgfältiges Management, um Garantien und die installierte Leistung zu erhalten, was die Anforderungen an die Disziplin der Handwerker erhöht [3]Frankly Flooring, "Feuchtigkeitstests und bewährte Akklimatisierungspraktiken," Frankly Flooring, franklyflooring.co.uk . Wasserdichte Hartkernalternativen reduzieren das Risiko in Kellern und Küchen, wo Verschüttungen und Feuchtigkeit häufig sind, was sie in spezifikationsgetriebenen Umgebungen attraktiv macht. Holzlinien reagieren mit Kantenversiegelung, Wasserbeständigkeitsgarantien und engeren Verriegelungsmechanismen, doch dauerhafte wasserdichte Ansprüche bleiben auf Hartkernkategorien konzentriert. Verbesserte Installationsanleitungen und Feuchtigkeitssperrunterlagen reduzieren Feldausfälle, aber die relative Einfachheit von Hartkernoptionen hlt den Druck auf den Engineered Wood Flooring Markt aufrecht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Hartkernhybride definieren Leistungsmaßstäbe neu
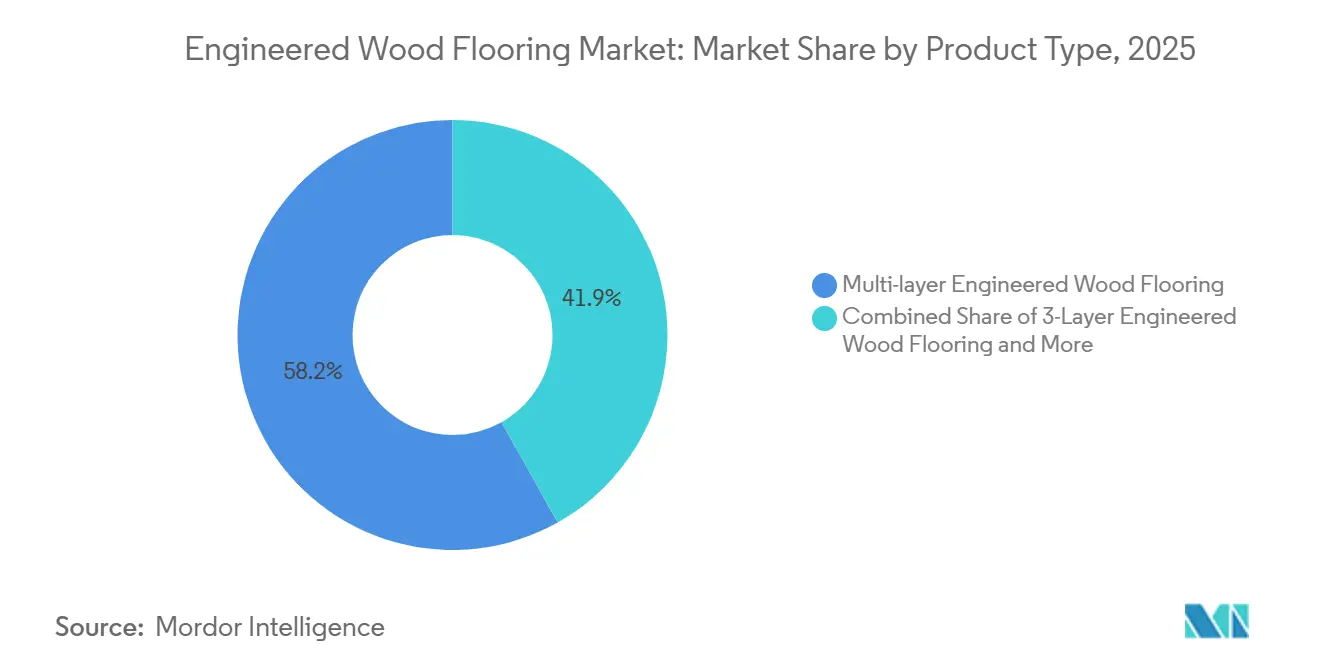
Mehrschichtiger Engineered-Bodenbelag hielt im Jahr 2025 einen Marktanteil von 58,1 % im Engineered Wood Flooring Markt. Drei bis fünf kreuzverleimte Lagen verleihen diesen Produkten die Stabilität, die für Wohnrenovierungen und Gastronomiearbeiten erforderlich ist. Der Schichtkern kann werkseitig aufgetragene Finishes aufnehmen und die Verwendung mit Fußbodenheizung unterstützen. Mehrschichtige Produkte werden häufig dort eingesetzt, wo Käufer authentische Holzoberflächen mit geringerer Installationsstörung benötigen. Ihre Konstruktion unterstützt auch breite Dielen und Premiumfinishes, ohne auf ein Massivholzbrett angewiesen zu sein. Dies macht das Format zu einem Kernprodukt im Engineered Wood Flooring Markt.
Hartkern-Hybridboden soll bis 2031 mit einem CAGR von 6,2 % wachsen. Er kombiniert ein echtes Hartholzfurnier mit einer Stein-Kunststoff-Verbundstoff- oder Holz-Polymer-Verbundstoffbasis. Dieses Design adressiert Feuchtigkeitsbelastung und behält dabei den Oberflächencharakter von Naturholz. Mohawks TecWood Enhanced kombiniert Weißeichenfurnier mit Uniclic-Verriegelung und WetProtect-Verschüttungsschutz. Provenzas Nuage-Linie verwendet eine Hochdrucklaminat-Verschleißschicht für gewerbliche Langlebigkeit. Zertifizierungen wie GreenGuard Gold und FloorScore sind für Käufer, die emissionsarme Materialien suchen, zunehmend relevant [4]UL Solutions, "GREENGUARD-Zertifizierung," UL Solutions, ul.com.. Hybriddesigns bieten Lieferanten auch eine praktische Möglichkeit, Bedenken hinsichtlich Dellen, Verschüttungen und Installationszeit zu begegnen, ohne das Holzfurnier zu opfern, das die Kategorie von Vinylprodukten unterscheidet. Ihre Leistungsansprüche sind am wichtigsten in Küchen, Eingangsbereichen, Mietwohnungen und gewerblichen Innenräumen, wo traditionelle Holzprodukte mit Leistungsfragen konfrontiert waren. Diese Balance aus visueller Authentizität und verbesserter Kernstabilität ist zentral für die Produktentwicklung im Engineered Wood Flooring Markt.


Nach Holzart: Weichholz gewinnt angesichts des Kostendrucks bei Eichenholz an Boden
Hartholzarten hielten im Jahr 2025 einen Marktanteil von 85,5 % im Engineered Wood Flooring Markt. Europäische Weißeiche blieb die führende Wahl für europäisches Parkett dank ihrer Härte, Maserung und Vielseitigkeit beim Beizen. Nordamerikanische Roteiche und Hickory bedienen ebenfalls ein breites Spektrum an Wohnanwendungen. Hartholzoptionen werden in Projekten bevorzugt, bei denen visuelle Tiefe und langfristiges Nachschleifpotenzial wichtig sind. Exotische Arten wie Walnuss und brasilianische Eiche bleiben auf Luxushäuser und Boutique-Gastronomie-Projekte fokussiert. Die Engineered Wood Flooring Branche verlässt sich auf diese Arten, um ihre Premiumprodukte anzubieten.
Weichholzfurniere sollen bis 2031 mit einem CAGR von 5,7 % wachsen. Weyerhaeuser kündigte eine TimberStrand-Anlage im Wert von 500 Millionen USD in Arkansas an, die südliche Gelbkiefer verwendet. Thermische Modifikation und Beizen helfen, das Erscheinungsbild weicherer Arten für den Innenbereich zu verbessern. Lieferanten in den nordischen und nordamerikanischen Regionen können ebenfalls profitieren, da Herkunftsdaten für die EU-Dokumentation leichter verfügbar sind. Die Artenauswahl wird nun von Ästhetik, Kosten, physischer Leistung und der Fähigkeit beeinflusst, glaubwürdige Herkunftsinformationen bereitzustellen. Diese zusätzliche Beschaffungsanforderung kann Hersteller dazu veranlassen, eine breitere Palette von Faserquellen zu qualifizieren. Sie kann auch die Nachfrage nach Lieferanten stärken, die Furniereingangsprodukte mit dokumentierten Waldstandorten verknüpfen können.
Nach Verlegemethode: Click-Lock-Dynamik beschleunigt die Kanaladoption
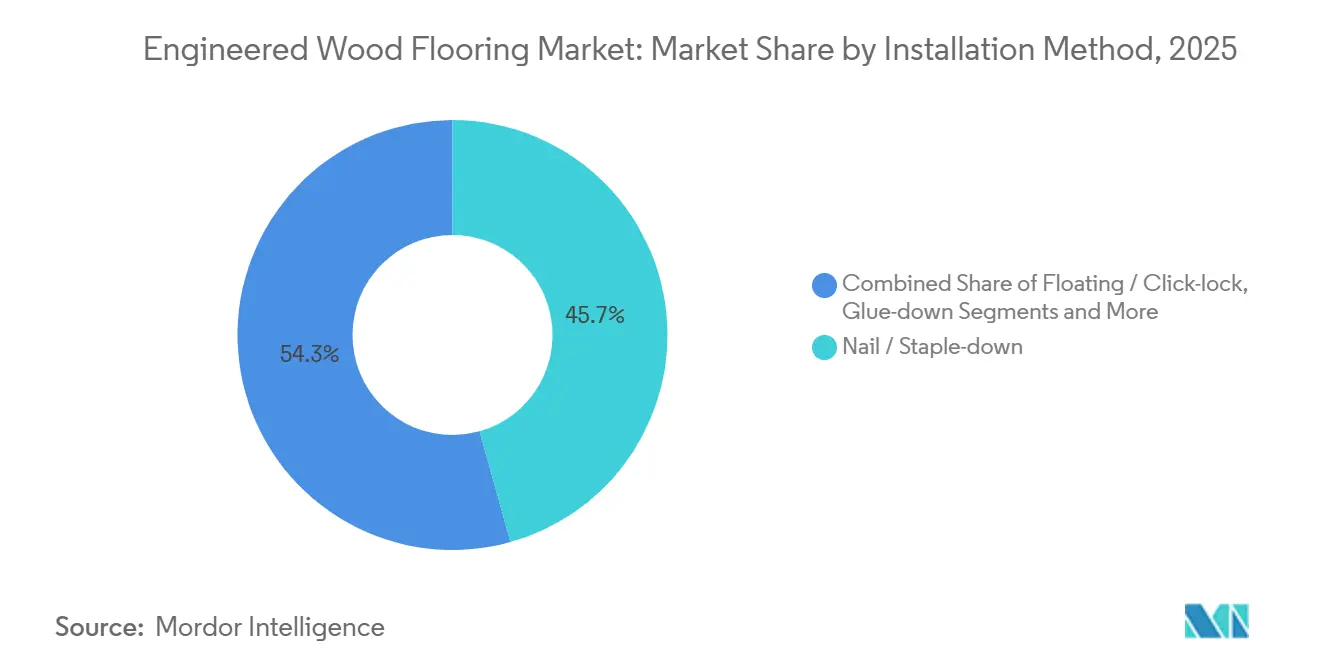
Nagel- und Klammermethoden entfielen im Jahr 2025 auf 45,7 % des Marktanteils im Engineered Wood Flooring Markt. Diese Methoden bleiben im Neubau verbreitet, wo Subunternehmer permanente Befestigung für Holz- oder Betonuntergründe verwenden. Sie sind besonders relevant für breite Premiumdielen, die eine stabile Unterbodenbefestigung erfordern. Permanente Verlegung kann die langfristige Stabilität bei hochwertigen Projekten verbessern. Nagel- und Klammermethoden behalten auch einen vertrauten Platz in den Arbeitsabläufen von Handwerkern. Ihr großer Anteil spiegelt die anhaltende Nachfrage nach konventioneller Verlegung im Engineered Wood Flooring Markt wider.
Schwimmende Click-Lock-Systeme sollen bis 2031 mit einem CAGR von 6,1 % wachsen. Sie eignen sich für Heimwerkerprojekte, Mietobjekte und Renovierungen, bei denen Reversibilität nützlich ist. Välinge-, I4F- und 5G-Mechanismen reduzieren die Arbeitszeit, die zum Verbinden von Dielen benötigt wird. Crews können einen 37 Quadratmeter großen Raum in 4 bis 8 Stunden mit Click-Lock-Produkten verlegen. Ebenheitsanforderungen und Randausdehnungsfugen bleiben wichtig, da eine schlechte Unterbodenvorbereitung die Leistung beeinträchtigen kann. Klebeverfahren und Loselageverfahren dienen engeren gewerblichen und Nachrüstungsumgebungen. Handwerker beurteilen weiterhin Baustellenfeuchtigkeit, Unterbodenzustand, Raumabmessungen und Heizsysteme, bevor sie eine Verlegemethode auswählen. Diese praktischen Prüfungen können bestimmen, ob die Arbeitseinsparungen durch Click-Lock-Produkte in niedrigere Gesamtprojektkosten umgewandelt werden. Verlegungsentscheidungen prägen daher Produktverfügbarkeit, Handwerkerpräferenz und Kundenzufriedenheit im gesamten Engineered Wood Flooring Markt.
Nach Bautyp: Renovierungsdominanz setzt sich bis 2031 fort
Renovierungs- und Nachrüstprojekte entfielen im Jahr 2025 auf 68,1 % der Marktgröße im Engineered Wood Flooring Markt. Älterer Wohnungsbestand und Eigenkapital der Hausbesitzer stützten die Nachfrage nach Bodenerneuerung in den Vereinigten Staaten. Vorgefertigte Click-Lock-Dielen können ohne den aufwendigen Schleif- und Veredelungsprozess verlegt werden, der für unfertige Holzböden erforderlich ist. Dies reduziert Störungen für Haushalte, die in bewohnten Häusern verbleiben. Europäische Renovierungsaktivitäten milderten auch die Auswirkungen schwächerer Neubauten auf den Parkettverzehr. Renovierung ist daher die wichtigste Volumenbasis für den Engineered Wood Flooring Markt.
Neubau soll bis 2031 mit einem CAGR von 5,9 % wachsen. Neue Wohnungsbaupipelines bieten projektbasierte Nachfrage, auch wenn die Finanzierungsbedingungen schwierig bleiben. Bauunternehmer verwenden vorgefertigte 3/8-Zoll-Engineered-Produkte in Mehrfamilienentwicklungen, wo Kosten und Erscheinungsbild ausgewogen sein müssen. Neubau im asiatisch-pazifischen Raum kann durch städtische Wohnungsentwicklung Volumen hinzufügen. Gewerbliche Neubauprojekte können auch zertifizierten Engineered-Bodenbelag für Gastronomie-, Bildungs- und Gesundheitsräume vorschreiben. Diese Anwendungen erweitern die Nachfrage über Haushaltsersatzzyklen hinaus. Neue Projekte ermöglichen es Herstellern, Spezifikationen früher im Bauprozess zu sichern und wiederholbare Produktsortimente über mehrere Einheiten hinweg zu liefern. Das Tempo dieser Nachfrage hängt von Finanzierungsbedingungen, Genehmigungen und der Fähigkeit der Bauunternehmer ab, Materialkosten zu kontrollieren. Es bleibt eine wichtige sekundäre Volumensquelle neben renovierungsgetriebenen Käufen.
Nach Endnutzer: Wohnbereichskonzentration lässt Gewerbe als Margenopportunität erscheinen
Wohnnutzer entfielen im Jahr 2025 auf 74,1 % des Marktanteils im Engineered Wood Flooring Markt. Sie sollen auch bis 2031 mit einem CAGR von 5,6 % wachsen. Wohnzimmer, Schlafzimmer, Küchen und Keller sind die wichtigsten Wohnanwendungen. Käufer wählen Engineered-Dielen für ihr Erscheinungsbild, ihre Materialqualität und ihre Leistung in Räumen, in denen Massivholz weniger geeignet sein kann. Der große Wohnanteil macht die Kategorie empfindlich gegenüber Renovierungsbudgets und dem Verbrauchervertrauen. Er schafft auch Raum für differenzierte Finishes, Dielengrößen und Verlegesysteme.
Gewerbliche Nutzer repräsentierten im Jahr 2025 25,9 % der Nachfrage. Gastronomierenovierungen, Arbeitsplätze und Bildungseinrichtungen verwenden zertifizierten, emissionsarmen Bodenbelag in Projekten mit formalen Materialspezifikationen. Büroleerstand und vorsichtige Kapitalausgaben begrenzten die gewerbliche Expansion im Vergleich zur Wohnnachfrage. Einige gewerbliche Projekte erfordern dickere Verschleißschichten, antimikrobielle Finishes und akustische Unterlagen. Diese Anforderungen können höhere Produktwerte unterstützen, wenn Lieferanten Spezifikationsstandards erfüllen. Gesundheits- und Seniorenwohneinrichtungen bleiben eine kleinere Chance für Materialien, die natürliche Oberflächen mit emissionsarmen Anforderungen kombinieren. Gewerbliche Käufer bewerten üblicherweise Lebenszykluswartung, akustische Leistung, Emissionsdokumentation und die Zuverlässigkeit des lokalen Installationsnetzwerks. Diese Faktoren können ein Projekt anspruchsvoller als einen Haushaltskauf machen, können aber auch höherwertige Spezifikationen unterstützen. Das gewerbliche Segment bietet Lieferanten einen Weg zur Diversifizierung über Wohnrenovierungszyklen hinaus im Engineered Wood Flooring Markt.
Nach Vertriebskanal: Handwerker treiben das Volumen an, während B2C-Kanäle fragmentieren
B2C- und Einzelhandelskanäle hielten im Jahr 2025 einen Marktanteil von 70,3 % im Engineered Wood Flooring Markt. Diese Kanäle umfassen Baumärkte, Fachgeschäfte, Online-Plattformen und lokale Eisenwarenhändler. Sie bedienen Hausbesitzer, die Muster, Designberatung und Installationsunterstützung wünschen. Fachhändler erhöhten ihren Anteil am Hartholzverkauf im Jahr 2024 auf 40 %. Ihre Rolle ist am stärksten bei Renovierungsprojekten, bei denen Beratung Premiumauswahlen unterstützen kann. Der Einzelhandel bleibt wichtig, auch wenn die digitale Produktentdeckung immer häufiger wird.
B2B-Handwerker und Bauunternehmer sollen bis 2031 mit einem CAGR von 6 % wachsen. Handwerker schätzen zuverlässige Lieferzeiten, technischen Support, Just-in-time-Lieferung und Mengenpreise. Mehrfamilienprojekte, Gastronomierenovierungen und institutionelle Arbeiten unterstützen diesen Kanal. Online-Programme verbinden zunehmend Händlerbestände mit nationalen Produktkatalogen und professioneller Installation. Mohawks Edge Aligned Stores und Omnify-Programme veranschaulichen diesen Ansatz. Direktverbrauchermarken nutzen auch Musterprogramme und digitale Visualisierung, um preisbewusste Hausbesitzer zu erreichen. Diese Mischung aus physischen Mustern, Online-Recherche, Händlerbestand und professioneller Installation spiegelt eine stärker fragmentierte Kaufreise als ein traditioneller Nur-Laden-Verkauf wider. Lieferanten, die diese Berührungspunkte koordinieren, können Verzögerungen zwischen Auswahl, Lieferung und Installation reduzieren. Die Kanalverschiebung verändert, wie Hersteller sowohl kleine Renovierungskunden als auch projektbasierte Käufer erreichen.
Geografische Analyse
Europa hielt im Jahr 2025 einen Marktanteil von 33,2 % im Engineered Wood Flooring Markt und ist damit der größte regionale Markt. Deutschland, Frankreich, Italien und die nordischen Länder verfügen über etablierte Renovierungsmärkte, weit verbreitete Vertrautheit mit Parkett und Beschaffungspraktiken, die FSC- und PEFC-zertifizierte Produkte schätzen. FEP berichtete, dass mehrschichtige Dielen 83 % der regionalen Parketproduktion ausmachten, was die Bedeutung der Engineered-Konstruktion im europäischen Produktmix unterstreicht. Das Wachstum blieb moderat aufgrund hoher Zinssätze, politischer Unsicherheit und schwächerer Kaufkraft, die die Bautätigkeit und den diskretionären Konsum beeinträchtigten. Der europäische Parkettverzehr fiel 2023 stark, ging 2024 marginal zurück und blieb 2025 flach, was auf eine Stabilisierung und keine starke Erholung hindeutet.
Nordamerika entfiel im Jahr 2025 auf 31 % des Engineered Wood Flooring Marktes. Hohes Eigenkapital der Hausbesitzer, die Bequemlichkeit vorgefertigter Produkte und der Fachhandel stützen die regionale Nachfragebasis. Hypothekenzinsen begrenzten Einfamilienhausstarts in 2024 und 2025, doch der Renovierungsbedarf aus alternden Häusern trieb weiterhin eine erhebliche Nachfrage nach Ersatzbodenbelag. Engineered-Produkte entfielen im Jahr 2025 auf 75 % der US-amerikanischen Holzbodenbelagsnachfrage, was eine Präferenz für Dimensionsstabilität und effiziente Verlegung widerspiegelt. Kanada bevorzugt stabile Engineered-Produkte in kalten Klimazonen, während Mexiko von Wohnungswachstum in großen Städten und Upgrades von Keramikfliesen profitiert. American Hardwood Assured unterstützt US-amerikanische Exporteure mit Geolokalisierungsdaten auf Kreisebene für 33 Bundesstaaten und hilft dabei, Dokumentationsreibung bei EU-orientierten Verkäufen zu reduzieren.
Der asiatisch-pazifische Raum soll bis 2031 mit einem CAGR von 6,5 % wachsen, der schnellsten regionalen Rate. China, Indien, Vietnam, Indonesien, Japan und Südkorea unterstützen jeweils die Nachfrage durch Wohnungsaktivität, Renovierung, gewerbliche Ausstattung und Premiuminnenprojekte. Vietnam lieferte 2024 47 % der südostasiatischen Engineered-Exporte in die EU und nach Nordamerika, unterstützt durch seine etablierte Sperrholzversorgung und Exportfertigungskapazität. Japan und Südkorea bevorzugen designorientierte Produkte, die zu traditionellen Innenräumen und Fußbodenheizung passen, während Australien und Neuseeland zertifizierte Beschaffung und langlebige Finishes betonen. Im Nahen Osten und Afrika ist die Nachfrage mit gewerblicher Entwicklung und längerfristiger Aktivität im Bereich erschwinglicher Wohnungen verbunden, obwohl diese Märkte kleiner als die großen Regionen bleiben.

Wettbewerbslandschaft
Der Engineered Wood Flooring Markt bleibt stark fragmentiert, wobei regionale Hersteller in Europa, Nordamerika und Asien den Markt teilen, sodass selbst Kategorieführer keine übergroßen globalen Positionen innehaben. Branchenteilnehmer kalibrieren ihre Portfolios weiterhin auf Leistungs- und Nachhaltigkeitsnachweise, während sie Preispunkte in langsameren makroökonomischen Bedingungen schützen. Unternehmen betonen Click-Lock-Geschwindigkeit, antimikrobielle und emissionsarme Finishes sowie Rückverfolgbarkeitsfunktionen, die die Einhaltung von EU-Handelsanforderungen und institutionellen Projekten unterstützen.
Strategische Maßnahmen umfassen gezielte Akquisitionen und Kapazitätsanpassungen, die Kernkompetenzen und angrenzende Kategorien stärken. Tarkett Sports erwarb fünf US-amerikanische Bauunternehmen, um Design-und-Bau-Kompetenzen in Sportanlagen zu stärken, was die vertikale Integration und die Serviceleistung vertieft. Boise Cascade erweiterte und modernisierte seine Furnierbetriebe in Oakdale, Louisiana, um die Kapazität für Engineered-Wood-Rohstoffe zu erhöhen und die nachgelagerte Produktverfügbarkeit für Bodenbelag- und Strukturanwendungen zu unterstützen. MSI Surfaces hob eine mehrschichtige echte Hartholzdielenkollektion mit wasserbeständiger Technologie und emissionsarmen Finishes hervor, was unterstreicht, wie Produktnarrative Leistung und Umweltverantwortung verbinden.
Regulatorische Ereignisse beeinflussen die Wettbewerbspositionierung und Beschaffungsstrategien in Europa und darüber hinaus. Die Europäische Kommission verhängte 2025 endgültige Antidumpingmaßnahmen auf Importe von mehrschichtigem Holzbodenbelag aus China, was EU-Produzenten vorübergehend stärkte, während Käufer die Preisgestaltung aus alternativen Quellen beobachteten. Da die EUDR-Durchsetzung schrittweise eingeführt wird, arbeiten Branchenverbände und öffentliche Stellen mit Technologieanbietern zusammen, um Geolokalisierungskartierung und automatisierte Compliance-Berichterstattung zu ermöglichen. Lieferanten, die Rückverfolgbarkeit und Legalitätsnachweise institutionalisieren, positionieren sich, um den EU-Marktzugang zu erhalten und compliance-getriebene Prämien zu erzielen, was den Wert digitaler Dokumentation als kommerziellen Differenziator im Engineered Wood Flooring Markt stärkt.
Marktführer in der Engineered Wood Flooring Branche
-
Mohawk Industries
-
AHF Products
-
Shaw Industries Group
-
Bauwerk Group
-
Kährs Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2025: Die Europäische Kommission verhängte endgültige Antidumpingmaßnahmen auf Importe von mehrschichtigem Holzbodenbelag aus China und verschaffte damit europäischen Parketproduzenten Erleichterung. Die Wirksamkeit nimmt jedoch aufgrund niedrigerer chinesischer Importpreise (unter dem Niveau vor der Untersuchung) und erhöhter Parketsendungen aus alternativen Ländern, die zuvor geringe EU-Volumina lieferten, ab.
- März 2025: Tarkett Sports gab die Übernahme von fünf US-amerikanischen Bauunternehmen (Deluxe Athletics, PCC Sports, Benchmark Contracting, Mid-Atlantic Sports Construction, Anchor Management Group) bekannt, um Design- und Baukapazitäten zu stärken. Die Unternehmen werden als Tarkett Sports Construction firmieren oder ihre Namen behalten und weltweit über 80.000 Installationen unterstützen. Tarkett Sports lancierte Ampere, eine neue Marke für Architekturdesigndienstleistungen und Masterplanung in Sportanlagen.


Globaler Engineered Wood Flooring Markt – Berichtsumfang
Engineered Wood Flooring ist definiert als ein langlebiges, mehrschichtiges Bodenbelagsprodukt, das aus einer echten Holzfurnierdeckschicht besteht, die auf einen hochwertigen Sperrholz- oder Hartholzkern aufgeklebt ist. Es ist speziell darauf ausgelegt, eine verbesserte Stabilität zu bieten und Feuchtigkeits- und Temperaturschwankungen im Vergleich zu Massivholz effektiv zu widerstehen. Diese Art von Bodenbelag wird häufig in Kellern, über Fußbodenheizungssystemen und für DIY-Click-Lock-Verlegungen verwendet.
Der Marktbericht für Engineered Wood Flooring ist segmentiert nach Produkttyp (mehrschichtiger Engineered Wood Flooring, 3-schichtiger Engineered Wood Flooring, 2-schichtiger Engineered Wood Flooring, Hartkern-Hybrid-Engineered-Wood-Flooring und Sonstige/Sonderformate), Holzart (Weichholzarten, Hartholzarten und gemischte/technisch hergestellte Verbundarten), Verlegemethode (Schwimmend/Click-Lock, Klebeverfahren, Nagel-/Klammerbefestigung und Loselageverfahren), Bautyp (Neubau und Renovierung/Nachrüstung), Endnutzer (Wohnbereich und Gewerbe), Vertriebskanal (B2C und B2B) und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Mehrschichtiger Engineered Wood Flooring |
| 3-schichtiger Engineered Wood Flooring |
| 2-schichtiger Engineered Wood Flooring |
| Hartkern-Hybrid-Engineered-Wood-Flooring |
| Sonstige/Sonderformate |
| Weichholzarten |
| Hartholzarten |
| Gemischte/technisch hergestellte Verbundarten |
| Schwimmend/Click-Lock |
| Klebeverfahren |
| Nagel-/Klammerbefestigung |
| Loselageverfahren |
| Neubau |
| Renovierung/Nachrüstung |
| Wohnbereich |
| Gewerbe |
| B2C/Einzelhandel | Baumärkte |
| Fachbodenbelagsgeschäfte | |
| Online | |
| Lokale Eisenwarenhändler (unorganisierter Markt) | |
| Sonstige Vertriebskanäle | |
| B2B/Handwerker/Bauunternehmer |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Mehrschichtiger Engineered Wood Flooring | |
| 3-schichtiger Engineered Wood Flooring | ||
| 2-schichtiger Engineered Wood Flooring | ||
| Hartkern-Hybrid-Engineered-Wood-Flooring | ||
| Sonstige/Sonderformate | ||
| Nach Holzart | Weichholzarten | |
| Hartholzarten | ||
| Gemischte/technisch hergestellte Verbundarten | ||
| Nach Verlegemethode | Schwimmend/Click-Lock | |
| Klebeverfahren | ||
| Nagel-/Klammerbefestigung | ||
| Loselageverfahren | ||
| Nach Bautyp | Neubau | |
| Renovierung/Nachrüstung | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C/Einzelhandel | Baumärkte |
| Fachbodenbelagsgeschäfte | ||
| Online | ||
| Lokale Eisenwarenhändler (unorganisierter Markt) | ||
| Sonstige Vertriebskanäle | ||
| B2B/Handwerker/Bauunternehmer | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Engineered Wood Flooring bis 2031?
Es wird ein CAGR von 5,1 % von 2026 bis 2031 prognostiziert, mit einem Erreichen von 24,4 Milliarden USD bis 2031.
Warum wählen Hausbesitzer Engineered-Holzböden?
Sie bieten echtes Holzerscheinungsbild, Dimensionsstabilität und eine einfachere vorgefertigte Verlegung für Renovierungsprojekte.
Welches Engineered-Bodenbelagsprodukt wächst am schnellsten?
Hartkern-Hybrid-Engineered-Bodenbelag soll bis 2031 mit einem CAGR von 6,2 % wachsen und kombiniert echtes Furnier mit Feuchtigkeitsbeständigkeit.
Welche Regionen erzeugen die stärkste Nachfrage nach Engineered Wood Flooring?
Europa führte mit einem Anteil von 33,2 % im Jahr 2025, während der asiatisch-pazifische Raum mit einem CAGR von 6,5 % am schnellsten wachsen soll.
Wie wirkt sich die EU-Entwaldungsverordnung auf Holzbodenbelagslieferanten aus?
Sie erfordert Holzrückverfolgbarkeit und Sorgfaltspflicht und begünstigt Lieferanten mit dokumentierten Beschaffungssystemen.
Wie wirken sich Click-Lock-Produkte auf die Bodenbelagsverlegung aus?
Sie ermöglichen eine schnellere, reversible Verlegung und sollen bis 2031 mit einem CAGR von 6,1 % wachsen.
Seite zuletzt aktualisiert am:



