
Tamaño y Participación del Mercado de Pisos de Madera Ingeniería
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
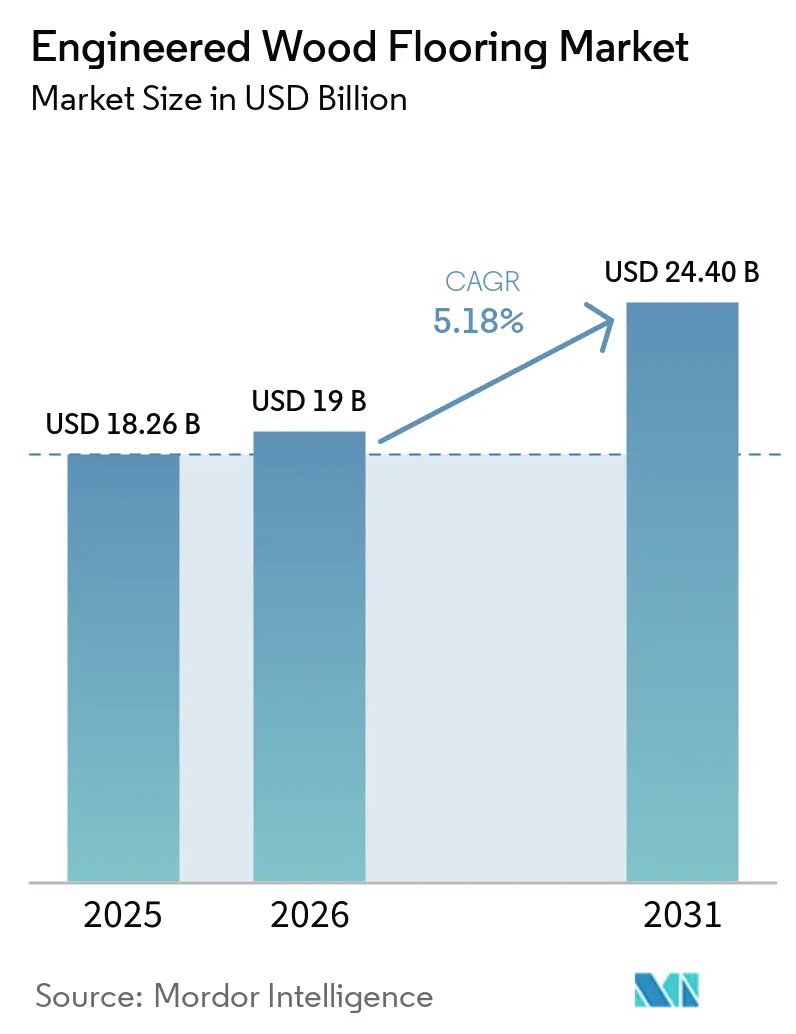
| Tamaño del Mercado (2026) | 19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 24.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
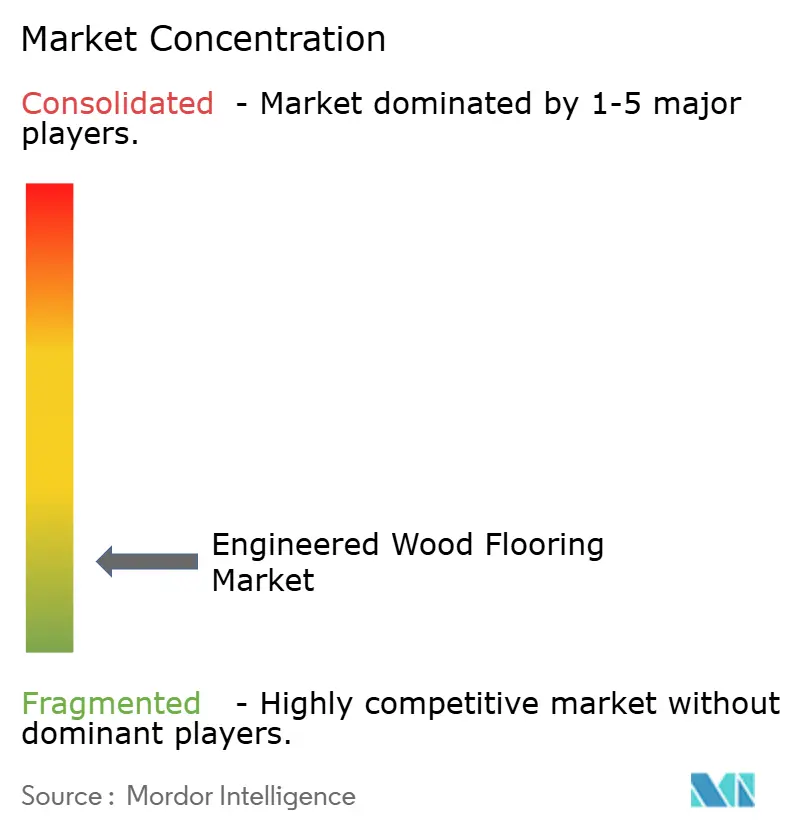
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Pisos de Madera Ingeniería por Mordor Intelligence
El mercado de pisos de madera ingeniería fue valorado en 18,26 mil millones de USD en 2025, se estima en 19,00 mil millones de USD en 2026 y se prevé que alcance los 24,40 mil millones de USD en 2031, con un crecimiento a una CAGR del 5,13% durante 2026–2031. La demanda está respaldada por propietarios que permanecen en sus hogares actuales y dirigen el gasto hacia mejoras de pisos, especialmente cuando mudarse resulta menos atractivo que mejorar una propiedad ya adquirida. Los tablones preterminados reducen las interrupciones durante las obras de renovación, ya que los compradores reciben una superficie acabada sin el prolongado proceso de lijado, secado y acabado asociado a los tablones macizos. Los proveedores responden con productos híbridos resistentes a la humedad, sistemas de clic-encaje, documentación del origen de la madera, anchos de tablón variados y tratamientos superficiales destinados a habitaciones de uso intensivo [1]Forest Stewardship Council, "Certificación FSC," Forest Stewardship Council, fsc.org.. Estas características ayudan a los fabricantes a competir con productos resilientes de menor costo, al tiempo que respaldan especificaciones premium en proyectos de renovación, hostelería, espacios de trabajo, educación y otros proyectos comerciales. La capacidad de cumplimiento normativo se está convirtiendo en un diferenciador importante para los proveedores que atienden a Europa, ya que los requisitos de trazabilidad de la madera añaden costos, aumentan el escrutinio en la adquisición y pueden influir en las fuentes de chapa que un fabricante puede utilizar.
Conclusiones Clave del Informe
- Por tipo de producto, los pisos de madera ingeniería multicapa representaron el 58,1% de la participación del mercado de pisos de madera ingeniería en 2025, mientras que se prevé que los pisos de ingeniería híbridos de núcleo rígido crezcan a una CAGR del 6,2% durante 2026–2031.
- Por especie de madera, la madera dura representó el 85,5% de la participación del mercado de pisos de madera ingeniería en 2025, mientras que se prevé que las chapas de madera blanda se expandan a un 5,7% durante 2026–2031.
- Por método de instalación, los métodos de clavado y grapado representaron el 45,7% de la participación del mercado de pisos de madera ingeniería en 2025, mientras que se prevé que los sistemas flotantes de clic-encaje crezcan a una CAGR del 6,1% durante 2026–2031.
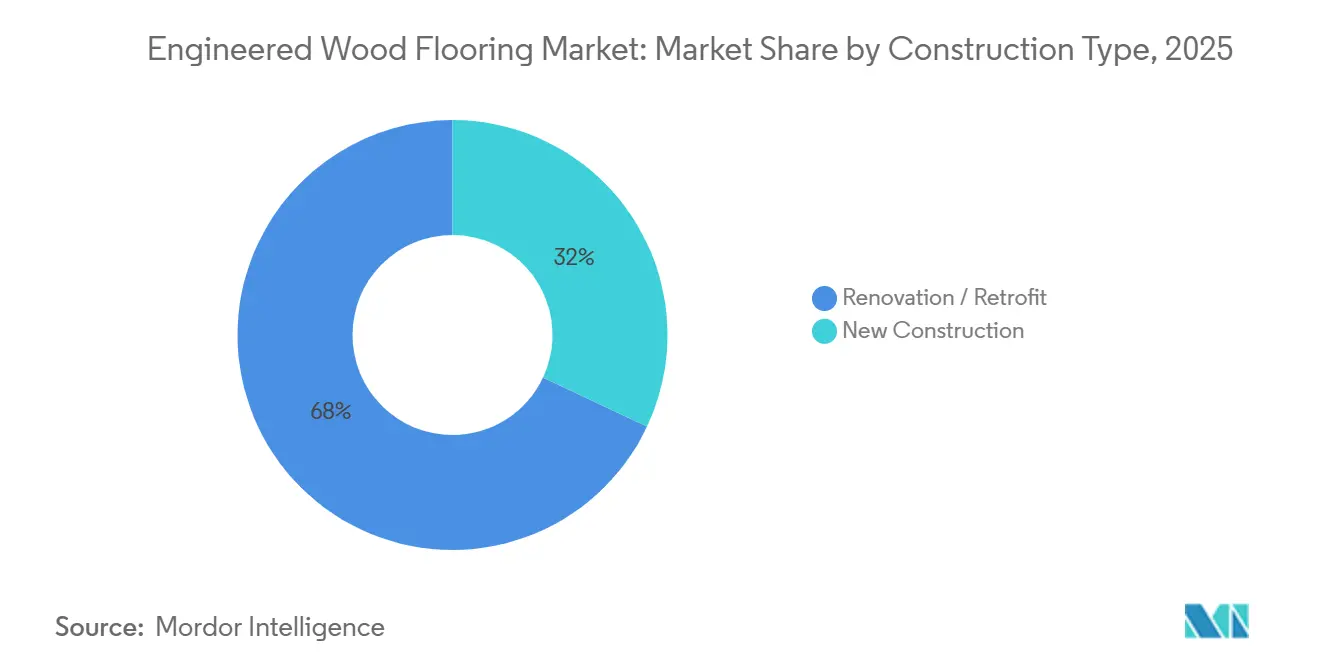
- Por tipo de construcción, los proyectos de renovación y rehabilitación representaron el 68,1% de la participación del mercado de pisos de madera ingeniería en 2025, mientras que se prevé que la nueva construcción se expanda a una CAGR del 5,9% durante 2026–2031.
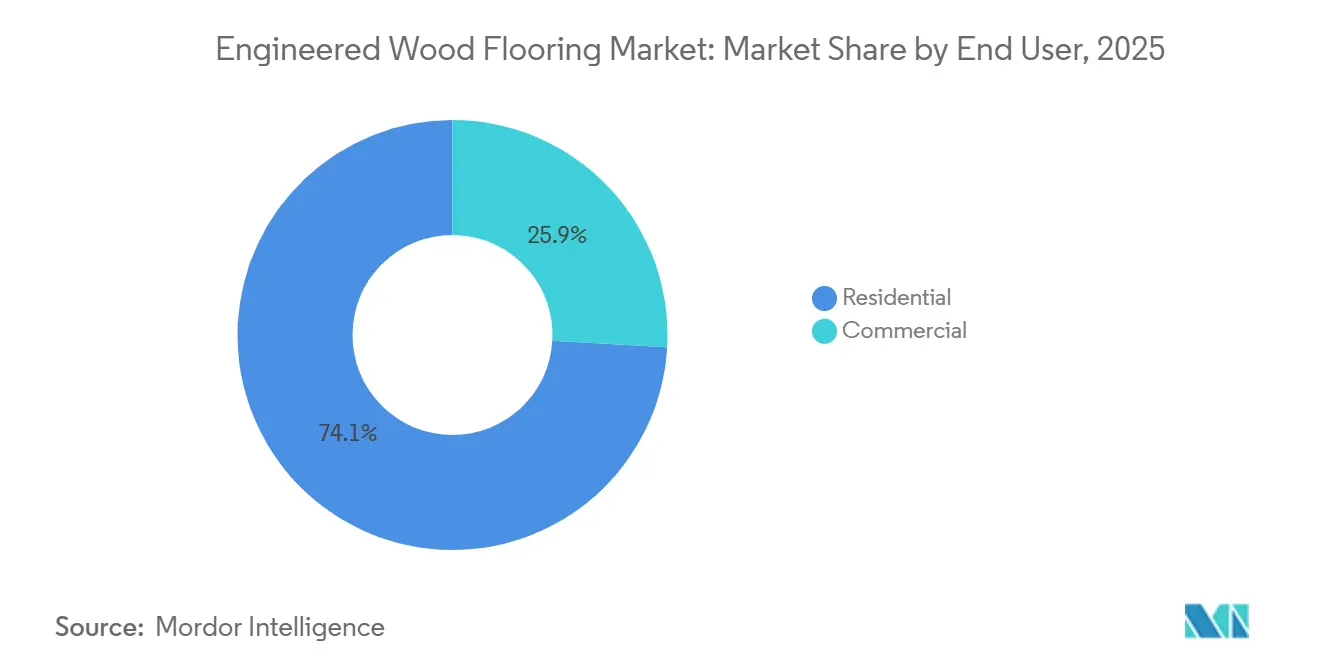
- Por usuario final, los usuarios residenciales representaron el 74,1% de la participación del mercado de pisos de madera ingeniería en 2025 y se prevé que crezcan a un 5,6% durante 2026–2031.
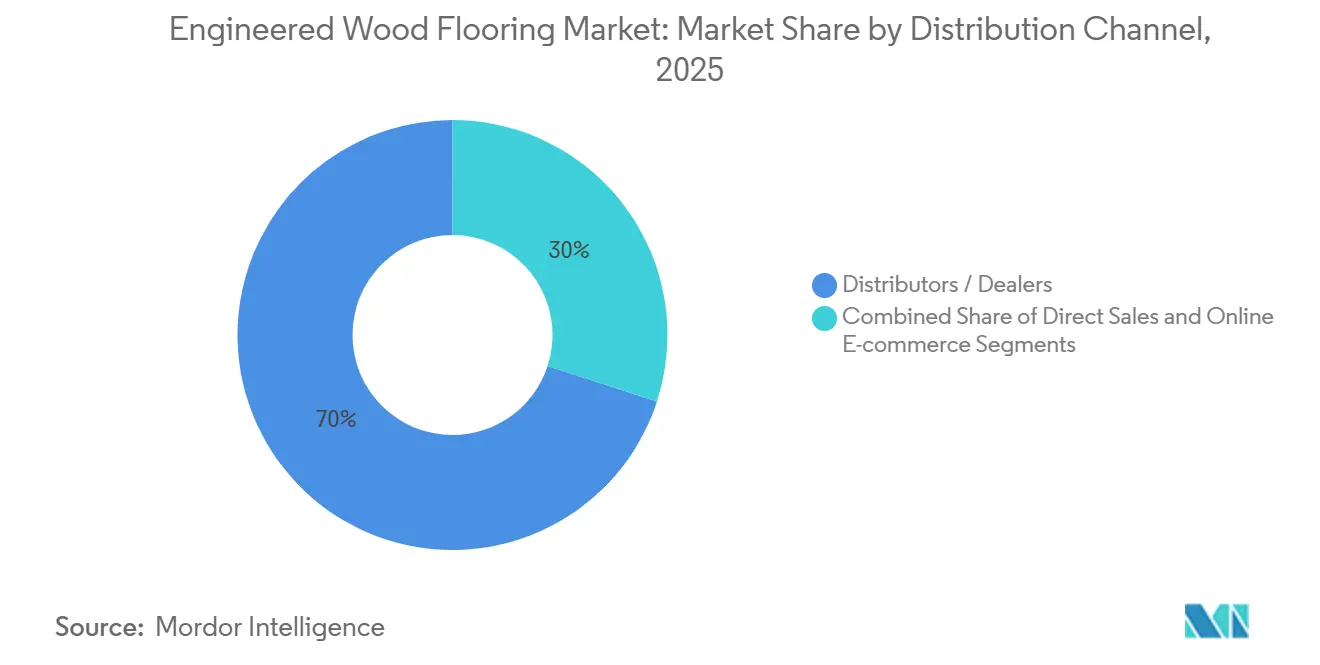
- Por canal de distribución, los canales B2C y minoristas representaron el 70,3% de la participación del mercado de pisos de madera ingeniería en 2025, mientras que se prevé que los contratistas y constructores B2B se expandan a un 6% durante 2026–2031.
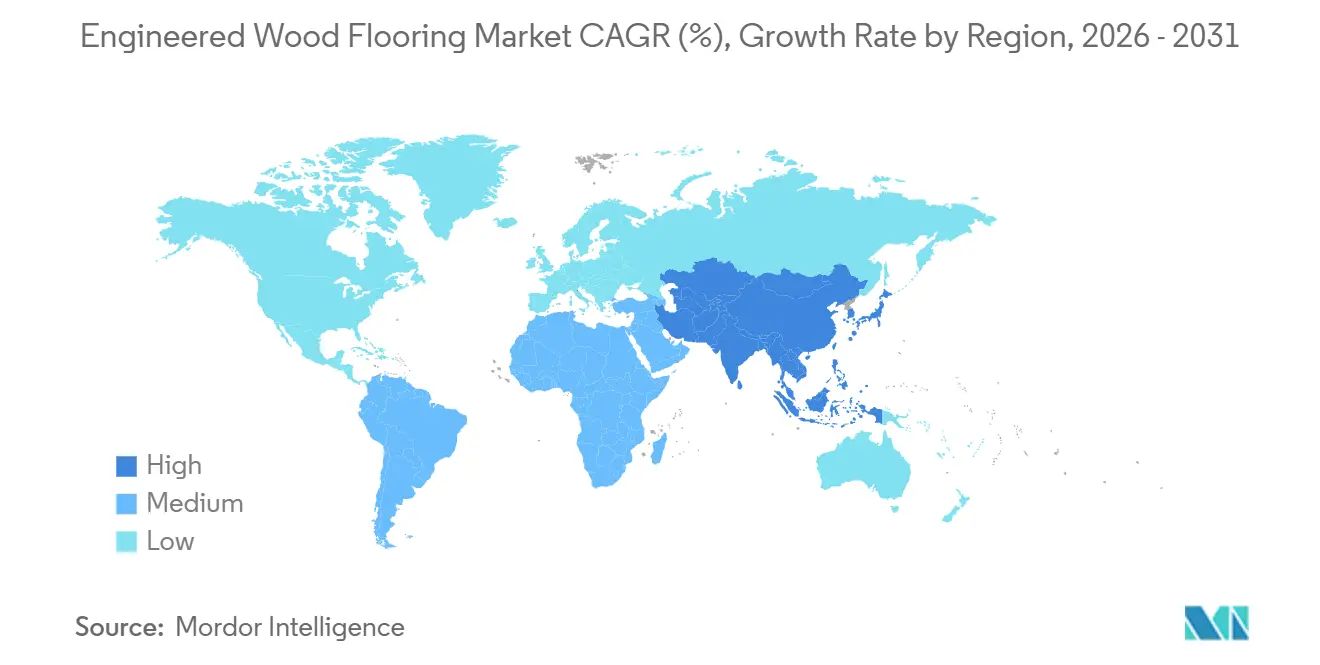
- Por geografía, Europa representó el 33,21% de la participación del mercado de pisos de madera ingeniería en 2025, mientras que se prevé que Asia-Pacífico se expanda a un 6,5% durante 2026–2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Pisos de Madera Ingeniería
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclo de reemplazo residencial e intensidad de la renovación del hogar | +1.8% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Ganancias de participación de la madera ingeniería sobre la madera dura maciza | +1.4% | Global, con adopción acelerada en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Construcción y formación de viviendas en Asia-Pacífico como sustento de la demanda | +1.1% | Núcleo en Asia-Pacífico, con efecto secundario en Oriente Medio y África | Mediano plazo (2-4 años) |
| Compatibilidad con calefacción por suelo radiante y estabilidad dimensional | +0.4% | Europa y América del Norte, emergente en el segmento premium de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Prima de trazabilidad y certificación impulsada por el Reglamento de la UE sobre Deforestación | +0.2% | Los exportadores globales con destino a la Unión Europea tienen costos de cumplimiento distribuidos entre niveles. | Corto plazo (≤ 2 años) |
| Crecimiento de nicho en pisos de ingeniería híbridos (chapa sobre núcleo rígido) | +0.1% | América del Norte y Europa Occidental son los primeros en adoptarlos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclo de Reemplazo Residencial e Intensidad de la Renovación del Hogar
Los altos costos de endeudamiento mantienen a los compradores de viviendas de mayor valor en sus hogares actuales, lo que canaliza el gasto hacia proyectos de renovación que renuevan los pisos desgastados y aumentan el valor percibido del hogar en escenarios de reventa. La revalorización asociada a los pisos de madera fomenta las mejoras discrecionales hacia tablones de madera ingeniería, que ofrecen durabilidad, superficies preterminadas y plazos de proyecto más cortos en comparación con las alternativas acabadas en obra [2]Derwenthorpe Flooring, "Impacto en el Valor y Asesoramiento sobre Calefacción por Suelo Radiante," Derwenthorpe Flooring, derwenthorpeflooring.co.uk . En Europa, la demanda impulsada por la renovación ayudó a estabilizar el consumo de parqué en 2025 tras una fuerte caída en 2023, lo que subraya cómo los ciclos de reemplazo amortiguan los volúmenes de pisos durante los ciclos de construcción más débiles. Los hogares identifican la apariencia, la durabilidad y el mantenimiento como los principales factores desencadenantes de los reemplazos, lo que favorece las construcciones de madera ingeniería que aceptan acabados de fábrica y resisten mejor el movimiento estacional que la madera maciza en hogares habitados. La compatibilidad con la calefacción radiante y las barreras de humedad favorece una mayor penetración en cocinas y sótanos sin las interrupciones posteriores a la instalación del lijado o el revestimiento. A medida que las viviendas construidas desde finales de la década de 1980 hasta principios de la de 2000 alcanzan los años de remodelación óptimos, la intención constante de reemplazo refuerza una trayectoria de varios años para el mercado de pisos de madera ingeniería.
Ganancias de Participación de la Madera Ingeniería sobre la Madera Dura Maciza
La madera ingeniería representó el 71,98% de la categoría de pisos de madera dura en 2025 y se proyecta que crezca a una CAGR del 6,05% hasta 2031, superando a los formatos macizos a medida que los instaladores y constructores estandarizan los tablones preterminados que reducen las reclamaciones posventa. Los núcleos multicapa y los sistemas de clic-encaje comprimen el tiempo de instalación y reducen las dependencias de habilidades, lo que permite una rotación más rápida de habitaciones en nueva construcción y una finalización más ágil en renovaciones de espacios habitados. La estabilidad dimensional permite la instalación directa sobre losas de hormigón y respalda la compatibilidad con sistemas de calefacción por suelo radiante hidrónico o eléctrico, ampliando las aplicaciones más allá de las disponibles con los formatos macizos de clavado. Los diseños de gran formato sostienen la demanda en segmentos premium donde los tablones más planos y los bordes refinados favorecen estéticas de líneas limpias sin preocupaciones por separaciones estacionales. Los constructores utilizan acabados aplicados en fábrica que eliminan el lijado y el revestimiento en obra, ajustando los calendarios de los proyectos y mejorando la calidad en múltiples trabajos. A medida que la innovación de productos se acumula en torno a los perfiles de encaje y la densificación superficial, el mercado de pisos de madera ingeniería continúa ganando participación frente a las líneas tradicionales de madera dura maciza.
Construcción y Formación de Viviendas en Asia-Pacífico como Sustento de la Demanda
Se proyecta que Asia-Pacífico lidere el crecimiento hasta 2031, ya que la construcción de apartamentos urbanos, el aumento de los ingresos disponibles y la formación constante de hogares respaldan las mejoras desde laminados hasta pisos con chapa de madera real. Los proyectos densos de viviendas multifamiliares dependen de instalaciones rápidas y ensamblajes estables sobre subsuelos de hormigón, lo que se alinea con los sistemas de clic y la construcción preterminada de la madera ingeniería. A medida que los hogares de clase media se centran en estéticas que transmiten lujo pero siguen siendo prácticas para el mantenimiento, los formatos de madera ingeniería están comenzando a desplazar a los laminados de gama de entrada en las habitaciones prioritarias. Las reformas de hostelería y oficinas en las principales ciudades asiáticas añaden volumen, especialmente donde se especifican revestimientos acústicos y acabados con bajo contenido de compuestos orgánicos volátiles para cumplir con los criterios de bienestar y sostenibilidad de los edificios. Las vías de certificación que incluyen FSC y PEFC fortalecen la confianza entre los compradores institucionales y las marcas internacionales, mejorando así la combinación premium en trabajos comerciales. El pipeline regional respalda el crecimiento continuo en pisos de madera ingeniería a medida que las terminaciones de viviendas se normalizan y los ciclos de renovación se profundizan en el parque de viviendas urbanas más antiguas.
Compatibilidad con Calefacción por Suelo Radiante y Estabilidad Dimensional
La construcción en capas de los tablones de madera ingeniería favorece una transferencia de calor más estable y una expansión controlada, lo que los convierte en la opción preferida para los sistemas de calefacción por suelo radiante hidrónico y eléctrico. Los instaladores siguen límites de temperatura y controles de humedad que mantienen la integridad del tablón, mientras que los núcleos de laminado cruzado acomodan los cambios dimensionales dentro de tolerancias estrechas. Los métodos de pegado y flotante sobre sistemas radiantes reducen la pérdida de energía y permiten una calidez uniforme, lo que respalda las reformas energéticas modernas combinadas con bombas de calor. Los minoristas describen la madera ingeniería como la opción preferida para la calefacción por suelo radiante en climas con variaciones de temperatura, ya que gestiona la exposición a la humedad y al calor de manera más predecible que la madera maciza. Estos atributos se extienden a los diseños de tablón ancho que permanecen más planos en servicio, lo que sostiene la demanda en renovaciones premium donde el confort, el rendimiento energético y la continuidad visual son importantes. A medida que las reformas de calefacción se amplían en Europa y las construcciones de alta gama en América del Norte, los diseños compatibles con suelo radiante añaden una ventaja funcional y duradera que respalda el mercado de pisos de madera ingeniería.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alternativas resilientes (LVT/SPC) que canibalizan la madera de gama de entrada | -1.2% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fallos por humedad y riesgo en obra frente al núcleo rígido impermeable | -0.5% | América del Norte, Europa; menor impacto en construcciones de Asia-Pacífico con clima controlado | Mediano plazo (2-4 años) |
| Costos de cumplimiento del Reglamento de la UE sobre Deforestación y riesgo de reorientación del suministro (2025) | -0.2% | Importaciones de la Unión Europea, costo indirecto para proveedores no pertenecientes a la Unión Europea | Corto plazo (≤ 2 años) |
| El riesgo de concentración del suministro de roble aumenta la exposición | -0.1% | Europa (83% de dependencia del roble), América del Norte y los mercados de roble blanco | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alternativas Resilientes (LVT/SPC) que Canibalizan la Madera de Gama de Entrada
Los tablones resilientes replican los aspectos visuales de la madera dura a precios más bajos, con superficies impermeables y resistentes a los arañazos que alejan a los compradores con presupuesto ajustado de la madera ingeniería de gama de entrada. Las mayores capacidades de producción y los cortos ciclos de instalación hacen que las categorías resilientes sean atractivas para los promotores y administradores de propiedades que gestionan la rotación de unidades y los costos de mantenimiento. La ecuación de valor en muchos proyectos de gama estándar favorece los productos resilientes sobre los artículos de madera ingeniería de chapa delgada, lo que presiona el volumen en el extremo inferior de la madera. Los segmentos premium de madera ingeniería con chapas más gruesas retienen valor gracias al potencial de reparación y la textura auténtica, pero no compensan la erosión de la gama de entrada en conjunto. A medida que los fabricantes de productos resilientes escalan el realismo del diseño y la precisión del encaje, la presión de sustitución persiste en las renovaciones unifamiliares y las áreas comunes multifamiliares. Este cambio obliga a los proveedores de madera a agudizar la diferenciación a través de la velocidad de clic, la posibilidad de reparación y las superficies antimicrobianas o protectoras para proteger su participación en el mercado de pisos de madera ingeniería.
Fallos por Humedad y Riesgo en Obra frente al Núcleo Rígido Impermeable
La madera ingeniería gestiona mejor las variaciones de humedad que la madera maciza, aunque sigue siendo vulnerable al agua estancada y a una aclimatación inadecuada, lo que puede causar alabeo o problemas en la chapa. Las condiciones de humedad del subsuelo y las prácticas de aclimatación requieren una gestión cuidadosa para preservar las garantías y el rendimiento instalado, lo que eleva el nivel de exigencia para la disciplina del contratista [3]Frankly Flooring, "Mejores Prácticas de Pruebas de Humedad y Aclimatación," Frankly Flooring, franklyflooring.co.uk . Las alternativas de núcleo rígido impermeable reducen el riesgo en sótanos y cocinas, donde los derrames y la humedad son comunes, lo que las hace atractivas en entornos con especificaciones técnicas. Las líneas de madera responden con sellado de bordes, garantías de resistencia al agua y mecanismos de encaje más ajustados, aunque las declaraciones de impermeabilidad permanente siguen concentradas en las categorías de núcleo rígido. La orientación mejorada para la instalación y los revestimientos de barrera de humedad reducen los fallos en campo, pero la relativa simplicidad de las opciones de núcleo rígido mantiene la presión sobre el mercado de pisos de madera ingeniería.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Híbridos de Núcleo Rígido Redefinen los Estándares de Rendimiento
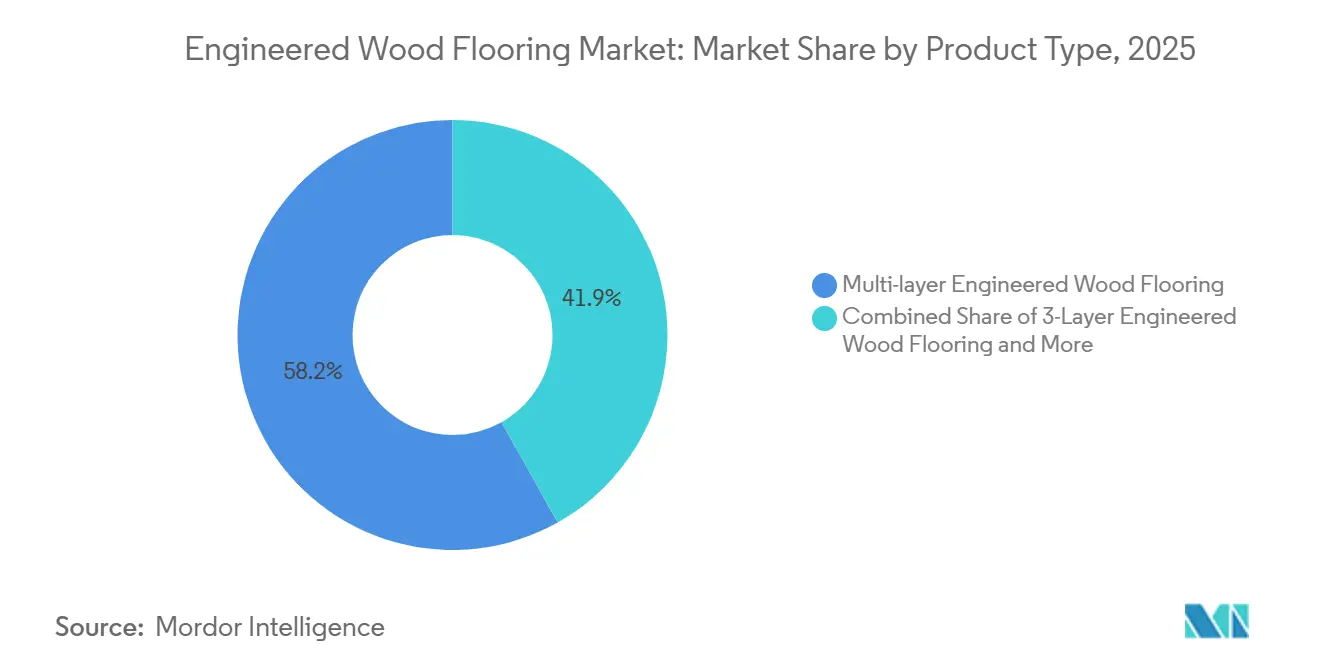
Los pisos de madera ingeniería multicapa representaron el 58,1% de la participación del mercado de pisos de madera ingeniería en 2025. De tres a cinco capas de laminado cruzado otorgan a estos productos la estabilidad necesaria para la renovación residencial y los trabajos de hostelería. El núcleo en capas puede aceptar acabados aplicados en fábrica y soportar el uso con calefacción radiante. Los productos multicapa se utilizan ampliamente donde los compradores necesitan superficies de madera auténtica con menor interrupción durante la instalación. Su construcción también admite tablones anchos y acabados premium sin depender de un tablón macizo. Esto convierte al formato en un producto central en el mercado de pisos de madera ingeniería.
Se proyecta que los pisos de ingeniería de núcleo rígido híbrido crezcan a una CAGR del 6,2% hasta 2031. Combinan una chapa de madera dura real con una base de compuesto de piedra y plástico o compuesto de madera y polímero. Este diseño aborda la exposición a la humedad al tiempo que conserva el carácter superficial de la madera natural. El TecWood Enhanced de Mohawk combina chapa de roble blanco con encaje Uniclic y resistencia a derrames WetProtect. La línea Nuage de Provenza utiliza una capa de desgaste de laminado de alta presión para durabilidad comercial. Las certificaciones como GreenGuard Gold y FloorScore son cada vez más relevantes para los compradores que buscan materiales de bajas emisiones [4]UL Solutions, "Certificación GREENGUARD," UL Solutions, ul.com.. Los diseños híbridos también ofrecen a los proveedores una forma práctica de abordar las preocupaciones sobre abolladuras, derrames y tiempo de instalación sin sacrificar la chapa de madera que diferencia la categoría de los productos de vinilo. Sus declaraciones de rendimiento son más importantes en cocinas, entradas, viviendas de alquiler e interiores comerciales donde los productos de madera tradicionales han enfrentado cuestionamientos de rendimiento. Este equilibrio entre autenticidad visual y mayor estabilidad del núcleo es central para el desarrollo de productos en el mercado de pisos de madera ingeniería.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Especie de Madera: La Madera Blanda Gana Terreno ante las Presiones de Costo del Roble
Las especies de madera dura representaron el 85,5% de la participación del mercado de pisos de madera ingeniería en 2025. El roble blanco europeo se mantuvo como la opción líder para el parqué europeo, gracias a su dureza, veta y versatilidad para el tintado. El roble rojo norteamericano y el nogal americano también sirven a una amplia gama de aplicaciones residenciales. Las opciones de madera dura son preferidas en proyectos donde la profundidad visual y el potencial de reparación a largo plazo son importantes. Las especies exóticas como el nogal y el roble brasileño siguen orientadas a viviendas de lujo y proyectos de hostelería boutique. La industria de pisos de madera ingeniería depende de estas especies para ofrecer sus productos premium.
Se prevé que las chapas de madera blanda crezcan a una CAGR del 5,7% hasta 2031. Weyerhaeuser anunció una instalación TimberStrand de 500 millones de USD en Arkansas que utiliza pino amarillo del sur. La modificación térmica y el tintado ayudan a mejorar la apariencia de las especies más blandas para uso interior. Los proveedores en las regiones nórdicas y norteamericanas también pueden beneficiarse, ya que los datos de abastecimiento están más fácilmente disponibles para la documentación de la UE. La selección de especies ahora está influenciada por la estética, el costo, el rendimiento físico y la capacidad de proporcionar información de origen creíble. Ese requisito adicional de adquisición puede alentar a los fabricantes a calificar una gama más amplia de fuentes de fibra. También puede reforzar la demanda de proveedores que puedan vincular los insumos de chapa a ubicaciones forestales documentadas.
Por Método de Instalación: El Impulso del Clic-Encaje Acelera la Adopción en el Canal
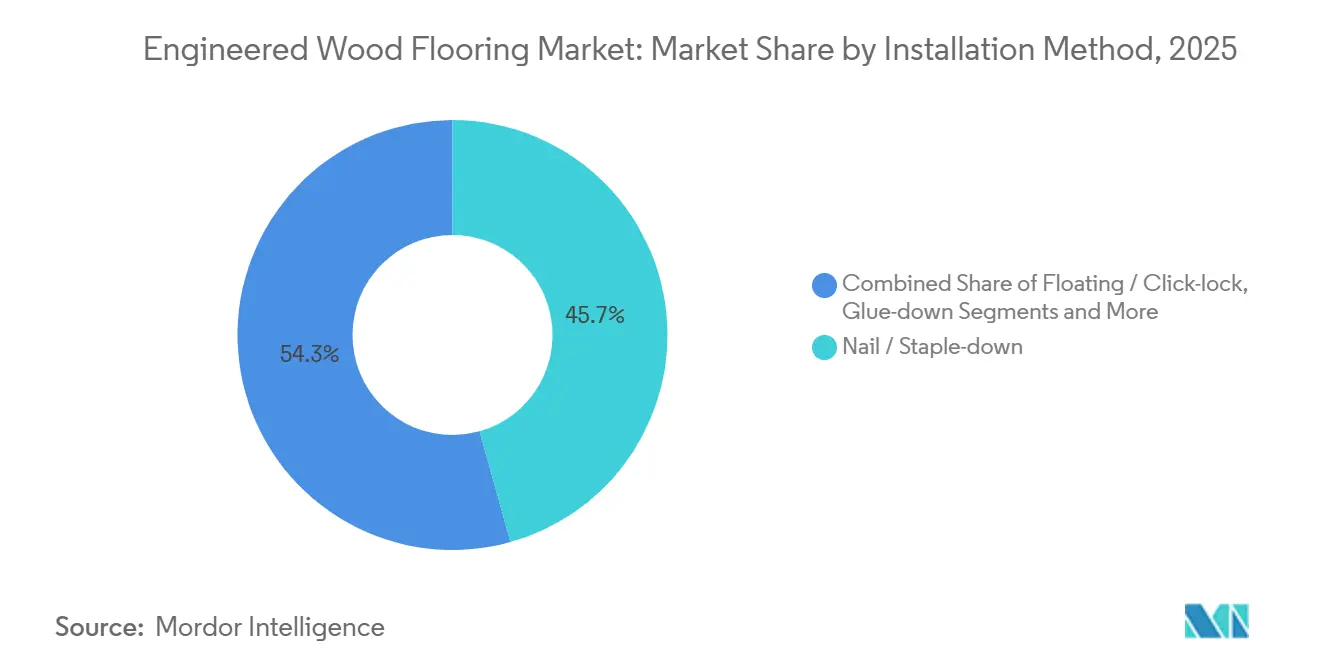
Los métodos de clavado y grapado representaron el 45,7% de la participación del mercado de pisos de madera ingeniería en 2025. Estos métodos siguen siendo comunes en la nueva construcción, donde los subcontratistas utilizan la fijación permanente para subsuelos de madera o hormigón. Son particularmente relevantes para tablones premium de gran anchura que requieren una fijación estable al subsuelo. La instalación permanente puede mejorar la estabilidad a largo plazo en proyectos de alto valor. Los métodos de clavado y grapado también conservan un lugar familiar dentro de los flujos de trabajo de los contratistas. Su gran participación refleja la demanda continua de instalación convencional en el mercado de pisos de madera ingeniería.
Se proyecta que los sistemas flotantes de clic-encaje crezcan a una CAGR del 6,1% hasta 2031. Son adecuados para proyectos de bricolaje, propiedades de alquiler y renovaciones donde la reversibilidad es útil. Los mecanismos Välinge, I4F y 5G reducen el tiempo de mano de obra necesario para conectar los tablones. Los equipos pueden instalar una habitación de 37 metros cuadrados en 4 a 8 horas utilizando productos de clic-encaje. Los requisitos de planitud y las juntas de expansión perimetral siguen siendo importantes, ya que una preparación deficiente del subsuelo puede comprometer el rendimiento. Los formatos de pegado y colocación libre sirven a entornos comerciales y de rehabilitación más reducidos. Los contratistas aún evalúan la humedad del sitio, la condición del subsuelo, las dimensiones de la habitación y los sistemas de calefacción antes de seleccionar un método de instalación. Esas comprobaciones prácticas pueden determinar si el ahorro de mano de obra de los productos de clic-encaje se traduce en menores costos totales del proyecto. Las opciones de instalación, por lo tanto, determinan la disponibilidad del producto, la preferencia del contratista y la satisfacción del cliente en todo el mercado de pisos de madera ingeniería.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción: El Dominio de la Renovación se Extiende hasta 2031
Los proyectos de renovación y rehabilitación representaron el 68,1% del tamaño del mercado de pisos de madera ingeniería en 2025. El parque de viviendas antiguas y el patrimonio neto de los propietarios respaldaron la demanda de reemplazo de pisos en los Estados Unidos. Los tablones de clic-encaje preterminados pueden instalarse sin el extenso proceso de lijado y acabado requerido para los pisos de madera sin terminar. Esto reduce las interrupciones para los hogares que permanecen en viviendas habitadas. La actividad de renovación europea también moderó el efecto de la debilidad de la nueva construcción sobre el consumo de parqué. La renovación es, por lo tanto, la base de volumen principal para el mercado de pisos de madera ingeniería.
Se prevé que la nueva construcción crezca a una CAGR del 5,9% hasta 2031. Los nuevos proyectos de vivienda proporcionan demanda basada en proyectos incluso cuando las condiciones de financiación siguen siendo difíciles. Los constructores utilizan productos de madera ingeniería preterminados de 3/8 de pulgada en desarrollos multifamiliares donde el costo y la apariencia deben equilibrarse. La nueva construcción en la región de Asia-Pacífico puede añadir volumen a través del desarrollo de apartamentos urbanos. Los proyectos comerciales de nueva construcción también pueden especificar pisos de madera ingeniería certificados para espacios de hostelería, educación y atención médica. Estas aplicaciones amplían la demanda más allá de los ciclos de reemplazo doméstico. Los nuevos proyectos permiten a los fabricantes asegurar especificaciones en una etapa más temprana del proceso de construcción y suministrar gamas de productos repetibles en múltiples unidades. El ritmo de esta demanda depende de las condiciones de financiación, los permisos y la capacidad de los constructores para controlar los costos de materiales. Sigue siendo una fuente secundaria importante de volumen junto con las compras impulsadas por la renovación.
Por Usuario Final: La Concentración Residencial Deja al Sector Comercial como la Oportunidad de Margen
Los usuarios residenciales representaron el 74,1% de la participación del mercado de pisos de madera ingeniería en 2025. También se prevé que crezcan a una CAGR del 5,6% hasta 2031. Las salas de estar, dormitorios, cocinas y sótanos son las principales aplicaciones residenciales. Los compradores eligen tablones de madera ingeniería por su apariencia, calidad del material y rendimiento en habitaciones donde la madera maciza puede ser menos adecuada. La gran participación residencial hace que la categoría sea sensible a los presupuestos de renovación y la confianza del consumidor. También crea espacio para acabados diferenciados, tamaños de tablón y sistemas de instalación.
Los usuarios comerciales representaron el 25,9% de la demanda en 2025. Las renovaciones de hostelería, los espacios de trabajo y las instalaciones educativas utilizan pisos certificados de bajas emisiones en proyectos con especificaciones formales de materiales. La vacancia de oficinas y el gasto de capital cauteloso limitaron la expansión comercial en relación con la demanda residencial. Algunos proyectos comerciales requieren capas de desgaste más gruesas, acabados antimicrobianos y respaldo acústico. Estos requisitos pueden respaldar valores de producto más altos donde los proveedores cumplen con los estándares de especificación. Las instalaciones de atención médica y residencias para personas mayores siguen siendo una oportunidad menor para materiales que combinan superficies naturales con requisitos de bajas emisiones. Los compradores comerciales comúnmente evalúan el mantenimiento del ciclo de vida, el rendimiento acústico, la documentación de emisiones y la fiabilidad de la red de instalación local. Estos factores pueden hacer que un proyecto sea más exigente que una compra doméstica, pero también pueden respaldar especificaciones de mayor valor. El segmento comercial ofrece a los proveedores una vía para diversificarse más allá de los ciclos de renovación residencial en el mercado de pisos de madera ingeniería.
Por Canal de Distribución: Los Contratistas Impulsan el Volumen mientras los Canales B2C se Fragmentan
Los canales B2C y minoristas representaron el 70,3% de la participación del mercado de pisos de madera ingeniería en 2025. Estos canales incluyen grandes superficies de bricolaje, tiendas especializadas, plataformas en línea y ferreterías locales. Atienden a propietarios que desean muestras, asesoramiento de diseño y apoyo para la instalación. Los minoristas especializados aumentaron su participación en las ventas de madera dura al 40% en 2024. Su papel es más fuerte en los proyectos de renovación donde la consultoría puede respaldar selecciones premium. El comercio minorista sigue siendo importante incluso cuando el descubrimiento digital de productos se vuelve más común.
Se prevé que los contratistas y constructores B2B crezcan a una CAGR del 6% hasta 2031. Los contratistas valoran los plazos de entrega fiables, el soporte técnico, la entrega justo a tiempo y los precios por volumen. Los proyectos multifamiliares, la reforma de hostelería y los trabajos institucionales respaldan este canal. Los programas en línea conectan cada vez más el inventario de distribuidores con catálogos de productos nacionales e instalación profesional. Los programas Edge Aligned Stores y Omnify de Mohawk ilustran este enfoque. Las marcas de venta directa al consumidor también utilizan programas de muestras y visualización digital para llegar a propietarios conscientes del precio. Esta combinación de muestras físicas, investigación en línea, stock de distribuidores e instalación profesional refleja un proceso de compra más fragmentado que una venta tradicional solo en tienda. Los proveedores que coordinan estos puntos de contacto pueden reducir los retrasos entre la selección, la entrega y la instalación. El cambio de canal está transformando la forma en que los fabricantes llegan tanto a los pequeños clientes de renovación como a los compradores basados en proyectos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Europa representó el 33,2% de la participación del mercado de pisos de madera ingeniería en 2025, convirtiéndose en el mayor mercado regional. Alemania, Francia, Italia y los países nórdicos cuentan con mercados de renovación consolidados, amplia familiaridad con el parqué y prácticas de adquisición que valoran los productos certificados por FSC y PEFC. La Federación Europea del Parqué informó que los tablones multicapa representaron el 83% de la producción regional de parqué, lo que subraya la importancia de la construcción de madera ingeniería en la combinación de productos europea. El crecimiento se mantuvo moderado debido a los altos tipos de interés, la incertidumbre política y el menor poder adquisitivo, lo que afectó a la actividad constructora y al consumo discrecional. El consumo europeo de parqué cayó bruscamente en 2023, disminuyó marginalmente en 2024 y se mantuvo estable en 2025, lo que sugiere una estabilización más que una fuerte recuperación.
América del Norte representó el 31% del mercado de pisos de madera ingeniería en 2025. El alto patrimonio neto de los propietarios, la comodidad de los productos preterminados y el comercio minorista especializado respaldan la base de demanda regional. Los tipos hipotecarios limitaron los inicios de viviendas unifamiliares en 2024 y 2025, aunque las necesidades de renovación de las viviendas envejecidas continuaron impulsando una demanda significativa de pisos de reemplazo. Los productos de madera ingeniería representaron el 75% de la demanda de pisos de madera en los Estados Unidos en 2025, lo que refleja una preferencia por la estabilidad dimensional y la instalación eficiente. Canadá favorece los productos estables de madera ingeniería en climas fríos, mientras que México se beneficia del crecimiento residencial en las principales áreas urbanas y de las mejoras desde los azulejos cerámicos. American Hardwood Assured apoya a los exportadores de los Estados Unidos con datos de geolocalización a nivel de condado para 33 estados, lo que ayuda a reducir la fricción documental en las ventas dirigidas a la UE.
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,5% hasta 2031, la tasa regional más rápida. China, India, Vietnam, Indonesia, Japón y Corea del Sur respaldan cada uno la demanda a través de la actividad inmobiliaria, la renovación, la habilitación comercial y los proyectos de interiores premium. Vietnam suministró el 47% de las exportaciones de madera ingeniería del Sudeste Asiático a la UE y América del Norte en 2024, impulsado por su establecida cadena de suministro de madera contrachapada y su capacidad de fabricación para exportación. Japón y Corea del Sur favorecen los productos orientados al diseño que se adaptan a los interiores tradicionales y a la calefacción por suelo radiante, mientras que Australia y Nueva Zelanda enfatizan el abastecimiento certificado y los acabados duraderos. En Oriente Medio y África, la demanda está vinculada al desarrollo comercial y a la actividad de vivienda asequible a largo plazo, aunque estos mercados siguen siendo más pequeños que las principales regiones.

Panorama Competitivo
El mercado de pisos de madera ingeniería sigue siendo muy fragmentado, con fabricantes regionales en Europa, América del Norte y Asia compartiendo el mercado, de modo que incluso los líderes de categoría no ostentan posiciones globales desproporcionadas. Los participantes de la industria continúan calibrando sus carteras hacia credenciales de rendimiento y sostenibilidad, al tiempo que protegen los puntos de precio en condiciones macroeconómicas más lentas. Las empresas enfatizan la velocidad del clic-encaje, los acabados antimicrobianos y de bajo contenido de compuestos orgánicos volátiles, y las características de trazabilidad que respaldan el cumplimiento de los requisitos comerciales de la Unión Europea y los proyectos institucionales.
Las acciones estratégicas incluyen adquisiciones específicas y reajuste de capacidad que fortalecen las capacidades principales y las categorías adyacentes. Tarkett Sports adquirió cinco empresas de construcción de los Estados Unidos para reforzar las competencias de diseño y construcción en instalaciones deportivas, profundizando la integración vertical y el alcance de los servicios. Boise Cascade amplió y modernizó sus operaciones de chapa en Oakdale, Luisiana, para aumentar la capacidad de materia prima de madera ingeniería, respaldando la disponibilidad de productos intermedios para aplicaciones de pisos y estructurales. MSI Surfaces destacó una colección de tablones multicapa de madera dura genuina con tecnología resistente al agua y acabados de bajo contenido de compuestos orgánicos volátiles, lo que subraya cómo las narrativas de productos combinan rendimiento y cuidado ambiental.
Los eventos regulatorios influyen en el posicionamiento competitivo y las estrategias de abastecimiento en Europa y más allá. La Comisión Europea impuso medidas antidumping definitivas sobre las importaciones de pisos de madera multicapa procedentes de China en 2025, lo que impulsó temporalmente a los productores de la Unión Europea mientras los compradores monitoreaban los precios de fuentes alternativas. A medida que la aplicación del Reglamento de la UE sobre Deforestación avanza por fases, las asociaciones industriales y los organismos públicos se asocian con proveedores de tecnología para habilitar la cartografía de geolocalización y la presentación automatizada de informes de cumplimiento. Los proveedores que institucionalizan la trazabilidad y la prueba de legalidad se posicionan para mantener el acceso al mercado de la Unión Europea y capturar las primas impulsadas por el cumplimiento, reforzando el valor de la documentación digital como diferenciador comercial en el mercado de pisos de madera ingeniería.
Líderes de la Industria de Pisos de Madera Ingeniería
-
Mohawk Industries
-
AHF Products
-
Shaw Industries Group
-
Bauwerk Group
-
Kährs Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2025: La Comisión Europea impuso medidas antidumping definitivas sobre las importaciones de pisos de madera multicapa procedentes de China, proporcionando alivio a los productores europeos de parqué. Sin embargo, la efectividad se está debilitando debido a los menores precios de importación chinos (por debajo de los niveles previos a la investigación) y al aumento de los envíos de parqué desde países alternativos que anteriormente suministraban pequeños volúmenes a la Unión Europea.
- Marzo de 2025: Tarkett Sports anunció la adquisición de cinco empresas de construcción con sede en los Estados Unidos (Deluxe Athletics, PCC Sports, Benchmark Contracting, Mid-Atlantic Sports Construction, Anchor Management Group) para fortalecer las capacidades de diseño y construcción. Las empresas operarán como Tarkett Sports Construction o conservarán sus nombres, respaldando más de 80.000 instalaciones a nivel mundial. Tarkett Sports lanzó Ampere, una nueva marca para servicios de diseño arquitectónico y planificación maestra en instalaciones deportivas.


Alcance del Informe Global del Mercado de Pisos de Madera Ingeniería
Los pisos de madera ingeniería se definen como un producto de pisos duradero y multicapa que consiste en una capa superior de chapa de madera real unida a un núcleo de alta calidad de madera contrachapada o madera dura. Está específicamente diseñado para ofrecer mayor estabilidad, resistiendo eficazmente las fluctuaciones de humedad y temperatura en comparación con la madera maciza. Este tipo de piso se utiliza ampliamente en sótanos, sobre sistemas de calefacción por suelo radiante y para instalaciones de clic-encaje de bricolaje.
El informe del mercado de pisos de madera ingeniería está segmentado por tipo de producto (pisos de madera ingeniería multicapa, pisos de madera ingeniería de 3 capas, pisos de madera ingeniería de 2 capas, pisos de madera ingeniería de núcleo rígido híbrido y otros/formatos personalizados), especie de madera (especies de madera blanda, especies de madera dura y especies compuestas mixtas/de ingeniería), método de instalación (flotante/clic-encaje, pegado, clavado/grapado y colocación libre), tipo de construcción (nueva construcción y renovación/rehabilitación), usuario final (residencial y comercial), canal de distribución (B2C y B2B) y geografía. Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Pisos de Madera Ingeniería Multicapa |
| Pisos de Madera Ingeniería de 3 Capas |
| Pisos de Madera Ingeniería de 2 Capas |
| Pisos de Madera Ingeniería de Núcleo Rígido Híbrido |
| Otros / Formatos Personalizados |
| Especies de Madera Blanda |
| Especies de Madera Dura |
| Especies Compuestas Mixtas/de Ingeniería |
| Flotante / Clic-encaje |
| Pegado |
| Clavado / Grapado |
| Colocación Libre |
| Nueva Construcción |
| Renovación/Rehabilitación |
| Residencial |
| Comercial |
| B2C/Minorista | Grandes Superficies de Bricolaje |
| Tiendas Especializadas en Pisos | |
| En Línea | |
| Ferreterías Locales (mercado no organizado) | |
| Otros Canales de Distribución | |
| B2B/Contratistas/Constructores |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Pisos de Madera Ingeniería Multicapa | |
| Pisos de Madera Ingeniería de 3 Capas | ||
| Pisos de Madera Ingeniería de 2 Capas | ||
| Pisos de Madera Ingeniería de Núcleo Rígido Híbrido | ||
| Otros / Formatos Personalizados | ||
| Por Especie de Madera | Especies de Madera Blanda | |
| Especies de Madera Dura | ||
| Especies Compuestas Mixtas/de Ingeniería | ||
| Por Método de Instalación | Flotante / Clic-encaje | |
| Pegado | ||
| Clavado / Grapado | ||
| Colocación Libre | ||
| Por Tipo de Construcción | Nueva Construcción | |
| Renovación/Rehabilitación | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | B2C/Minorista | Grandes Superficies de Bricolaje |
| Tiendas Especializadas en Pisos | ||
| En Línea | ||
| Ferreterías Locales (mercado no organizado) | ||
| Otros Canales de Distribución | ||
| B2B/Contratistas/Constructores | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los pisos de madera ingeniería hasta 2031?
Se prevé que crezca a una CAGR del 5,1% de 2026 a 2031, alcanzando 24,4 mil millones de USD en 2031.
¿Por qué los propietarios eligen pisos de madera ingeniería?
Ofrecen apariencia de madera real, estabilidad dimensional e instalación preterminada más sencilla para proyectos de renovación.
¿Qué producto de pisos de madera ingeniería crece más rápido?
Se proyecta que los pisos de madera ingeniería de núcleo rígido híbrido crezcan a una CAGR del 6,2% hasta 2031, combinando chapa real con resistencia a la humedad.
¿Qué regiones generan la mayor demanda de pisos de madera ingeniería?
Europa lideró con una participación del 33,2% en 2025, mientras que se prevé que Asia-Pacífico crezca más rápido a una CAGR del 6,5%.
¿Cómo afecta el Reglamento de la UE sobre Deforestación a los proveedores de pisos de madera?
Exige trazabilidad de la madera y diligencia debida, favoreciendo a los proveedores con sistemas de abastecimiento documentados.
¿Cómo afectan los productos de clic-encaje a la instalación de pisos?
Permiten una instalación más rápida y reversible y se prevé que crezcan a una CAGR del 6,1% hasta 2031.
Última actualización de la página el:



