
Taille et part du marché de l'analyse du trafic chiffré
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.34 Milliards de dollars |
| Taille du Marché (2032) | 2.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.13 % |
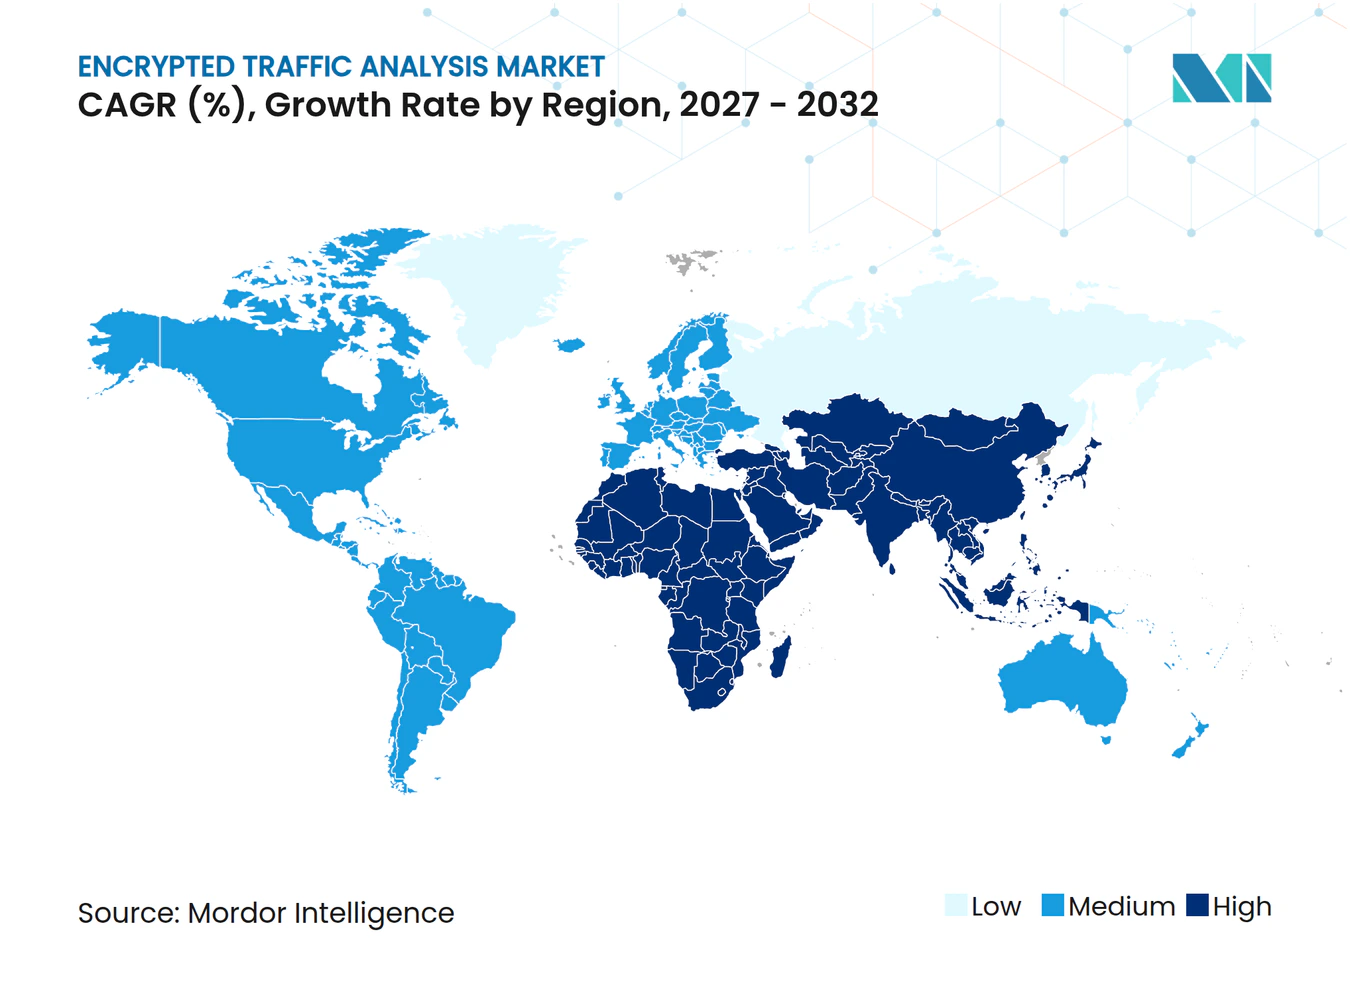
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'analyse du trafic chiffré par Mordor Intelligence
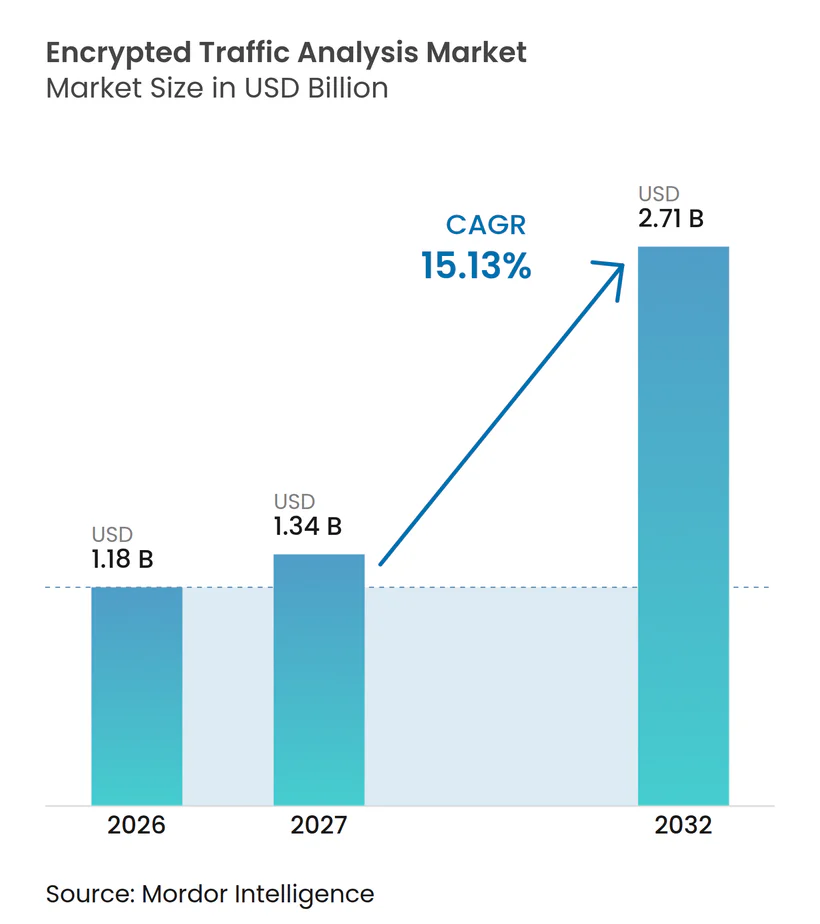
La taille du marché de l'analyse du trafic chiffré est projetée à 1,18 milliard USD en 2026, 1,34 milliard USD en 2027, et devrait atteindre 2,71 milliards USD d'ici 2032, avec un CAGR de 15,13 % de 2027 à 2032. Le marché de l'analyse du trafic chiffré est façonné par la nécessité d'identifier les menaces dans les flux réseau chiffrés sans en exposer systématiquement le contenu. Le marché de l'analyse du trafic chiffré bénéficie également du mouvement vers l'accès zéro confiance et la sécurité fournie dans le cloud, qui rapproche l'inspection réseau des utilisateurs distants et des applications. Les exigences en matière de confidentialité et les règles de résidence des données limitent le déchiffrement dans certains contextes, rendant l'analyse des métadonnées et des comportements plus importante. Le marché de l'analyse du trafic chiffré offre aux fournisseurs la possibilité d'intégrer la détection des menaces, la classification du trafic et la visibilité cryptographique dans des plateformes de sécurité plus larges. La concurrence est de plus en plus déterminée par la qualité de la détection, l'intégration avec les flux de travail opérationnels et la prise en charge des environnements cloud et sur site.
Principaux enseignements du rapport
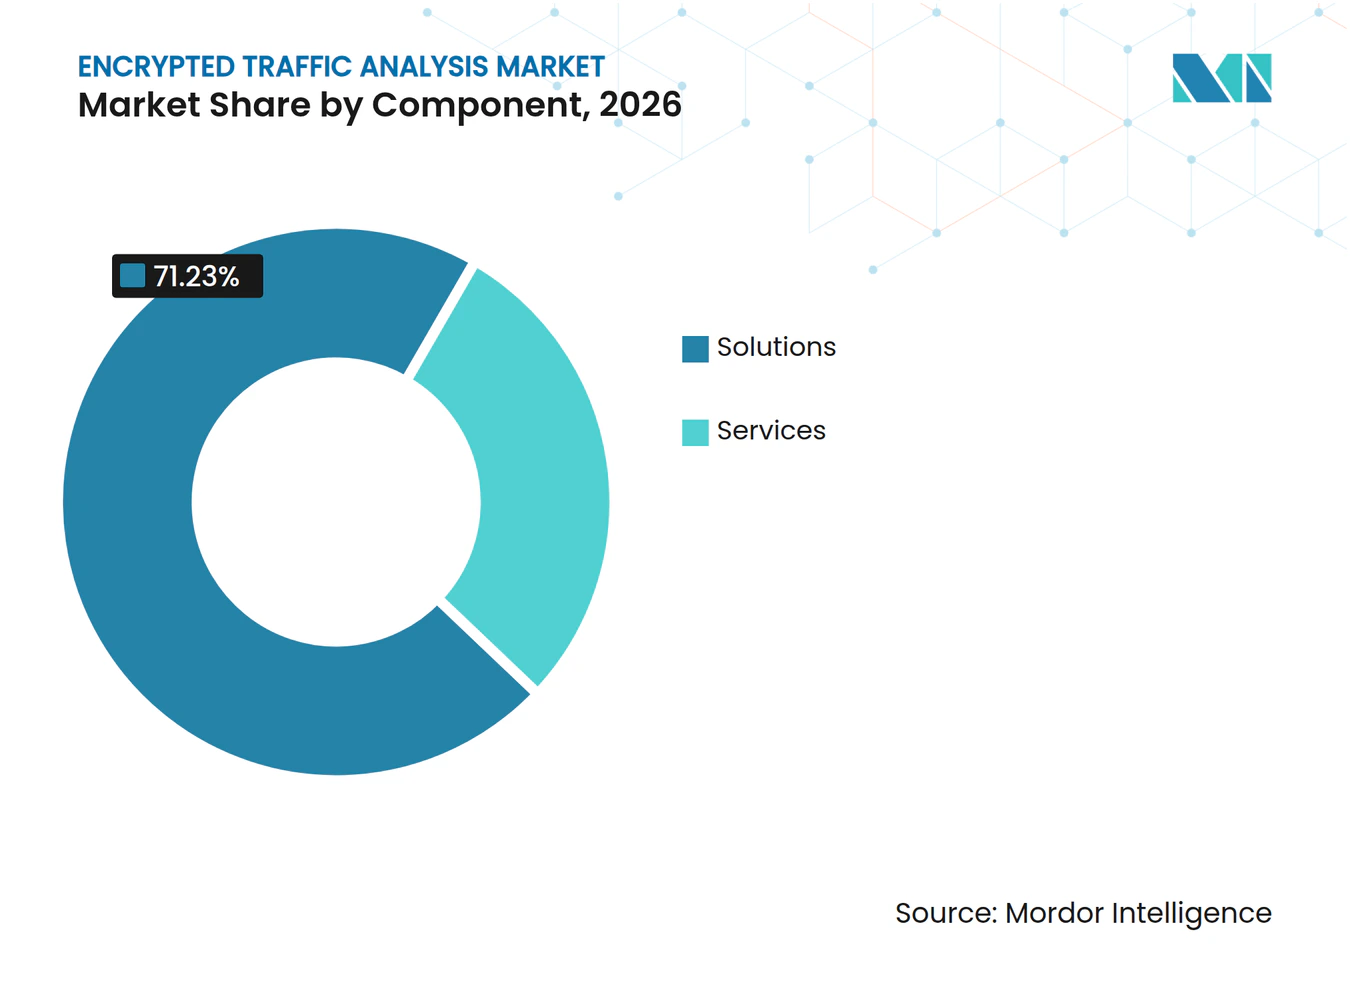
- Par composant, les solutions détenaient 71,23 % de la part du marché de l'analyse du trafic chiffré en 2026, tandis que les services devraient progresser à un CAGR de 19,06 % jusqu'en 2032.
- Par mode de déploiement, le cloud représentait 68,93 % de la taille du marché de l'analyse du trafic chiffré en 2026 et devrait progresser à un CAGR de 17,62 % jusqu'en 2032.
- Par application, la détection des menaces et la sécurité réseau représentaient 34,61 % de la part du marché de l'analyse du trafic chiffré en 2026, tandis que la détection d'exfiltration de données chiffrées devrait progresser à un CAGR de 18,29 % jusqu'en 2032.
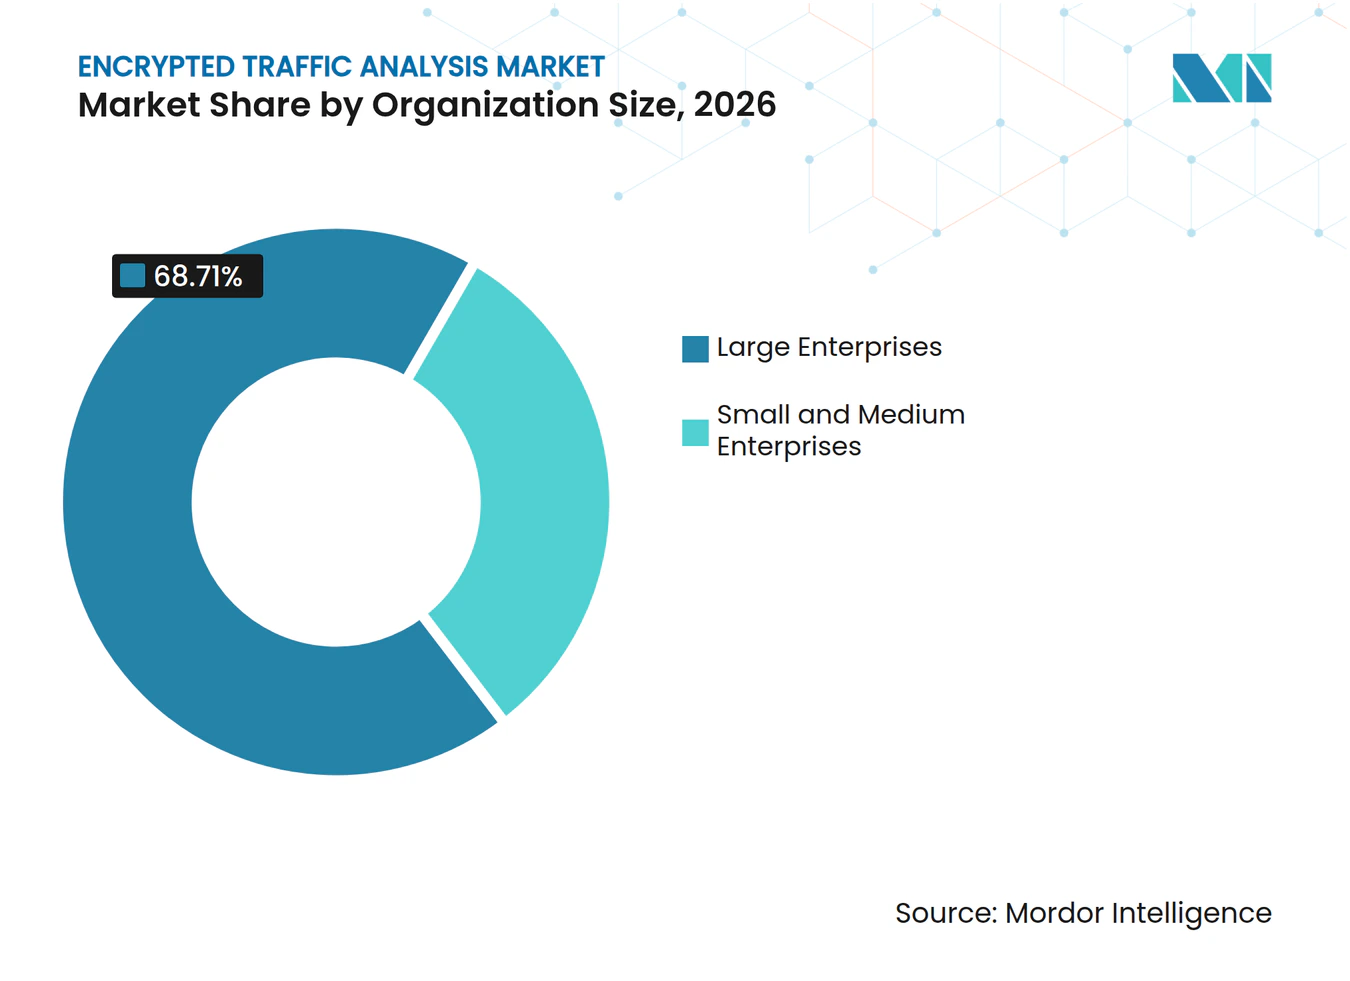
- Par taille d'organisation, les grandes entreprises représentaient 68,71 % du marché en 2026, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 17,29 % jusqu'en 2032.
- Par utilisateur final, le secteur BFSI détenait 29,84 % du marché en 2026, tandis que la santé et les sciences de la vie devraient progresser à un CAGR de 19,37 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 38,66 % du marché en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 18,22 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de l'analyse du trafic chiffré
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Hausse des volumes de trafic chiffré sur les réseaux hybrides | +3.0% | Mondial | Court terme (≤ 2 ans) |
| Expansion des architectures zéro confiance et SASE | +2.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Escalade des activités de logiciels malveillants et de commande et contrôle via TLS | +2.2% | Mondial | Court terme (≤ 2 ans) |
| Demande réglementaire en matière de visibilité continue de la sécurité | +1.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance du trafic cloud, 5G, IoT et est-ouest | +1.4% | Cœur Asie-Pacifique, avec débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Détection comportementale basée sur l'IA pour une sécurité sans accès à la charge utile | +1.0% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes de trafic chiffré sur les réseaux hybrides
Le marché de l'analyse du trafic chiffré répond à un déficit de visibilité croissant à mesure que le chiffrement couvre davantage de trafic web et réseau interne. Les environnements hybrides utilisent désormais le chiffrement non seulement pour l'accès à Internet, mais aussi pour les connexions est-ouest entre microservices, points de terminaison d'IA et clusters de bases de données. Gigamon a rapporté qu'1 responsable de la sécurité et des technologies de l'information sur 3 interrogés a constaté que le trafic réseau avait plus que doublé au cours des 2 années précédentes en raison des charges de travail liées à l'IA. La même enquête a révélé que 55 % des répondants estimaient que leurs outils actuels peinaient à détecter les menaces évolutives au sein du trafic chiffré. Les outils de sécurité axés sur les journaux ne fournissent pas la même vue au niveau réseau lorsque l'inspection de la charge utile est indisponible. Cela soutient l'investissement dans des outils dédiés sur le marché de l'analyse du trafic chiffré, capables d'examiner le timing des flux, les caractéristiques des échanges de connexion et d'autres signaux hors charge utile.
Expansion des architectures zéro confiance et SASE
Les architectures zéro confiance et de périmètre de service d'accès sécurisé créent une voie pratique pour déployer l'analyse du trafic chiffré avec des contrôles d'accès. Ces architectures acheminent le trafic des utilisateurs et des applications via des points d'application fournis dans le cloud, où le trafic peut être évalué sans s'appuyer sur un périmètre réseau traditionnel. Le marché de l'analyse du trafic chiffré bénéficie lorsque les analyses sont intégrées dans une plateforme de sécurité plus large plutôt qu'achetées comme produit séparé. La consolidation peut réduire l'espace adressable pour les produits ponctuels isolés, mais elle accroît la portée des fournisseurs disposant de portefeuilles SASE et de périmètre de service de sécurité intégrés. La télémétrie du trafic chiffré peut également identifier l'utilisation de l'IA fantôme, les problèmes d'application et les éventuelles violations de souveraineté des données. Cette valeur opérationnelle plus large soutient l'adoption de la plateforme au-delà du cas d'usage initial de détection des menaces.
Escalade des activités de logiciels malveillants et de commande et contrôle via TLS
Les attaquants continuent d'utiliser des canaux chiffrés pour dissimuler la livraison, les activités de commande et contrôle et les mouvements latéraux. Le marché de l'analyse du trafic chiffré dépend donc de méthodes comportementales capables d'identifier des schémas suspects sans nécessiter l'accès au contenu de la charge utile. Un avis conjoint de la CISA, de la NSA, du FBI et de partenaires internationaux a documenté l'utilisation de canaux couverts chiffrés par Salt Typhoon pour des mouvements latéraux au sein des organisations affectées.[1] L'avis a montré pourquoi les métadonnées réseau restent pertinentes lorsque les signatures ou l'inspection de la charge utile ne permettent pas de détecter une attaque. Les fournisseurs qui relient les schémas de flux aux flux de travail d'investigation peuvent fournir un contrôle utile aux équipes de sécurité confrontées à cette situation.
Demande réglementaire en matière de visibilité continue de la sécurité
Les exigences réglementaires font de la surveillance réseau chiffrée un besoin d'approvisionnement plus clairement défini pour les acteurs de la santé, du gouvernement et d'autres secteurs réglementés. Le Département américain de la Santé et des Services sociaux a proposé des mises à jour de la règle de sécurité HIPAA en janvier 2025, qui rendraient le chiffrement des informations de santé électroniques protégées en transit une spécification obligatoire.[2] La CISA indique également dans ses orientations TIC 3.0 SASE que l'interruption et l'inspection TLS n'est pas universellement recommandée et évoque l'analyse basée sur l'IA comme alternative pour le trafic chiffré. Ces positions renforcent l'utilisation d'une télémétrie haute fidélité plutôt que d'un déchiffrement indiscriminé. Le NIST fournit des orientations de mise en œuvre pour l'authentification par certificat TLS afin d'aider les organisations à intégrer les connexions chiffrées dans une conception de sécurité basée sur les risques. Cette orientation réglementaire soutient le marché de l'analyse du trafic chiffré dans les secteurs qui ont besoin d'une visibilité de sécurité continue et contrôlée.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Contraintes de confidentialité et de résidence des données sur l'inspection du trafic | -0.9% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Confidentialité persistante de TLS 1.3 réduisant les options de déchiffrement passif | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Pénurie de compétences en analyse de la sécurité réseau | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Compromis entre performances, latence et coût total | -0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contraintes de confidentialité et de résidence des données sur l'inspection du trafic
Les règles de confidentialité et de résidence des données limitent l'utilisation de l'inspection basée sur le déchiffrement dans de nombreux environnements. La navigation des employés, les informations cliniques et les flux de paiement peuvent être soumis à des restrictions de traitement spécifiques qui contraignent le trafic pouvant être déchiffré. Le NIST décrit des approches de déploiement utilisant l'authentification par certificat TLS et la gestion des risques pour les communications chiffrées. Le marché de l'analyse du trafic chiffré doit donc prendre en charge l'analyse dans la juridiction du client, la location cloud ou un environnement contrôlé lorsque cela est requis. Cela peut créer un avantage pour les plateformes qui combinent l'analyse des métadonnées avec une inspection localement contrôlée. Cela peut également allonger les cycles de mise en œuvre et d'approvisionnement pour les organisations disposant de ressources de sécurité limitées.
Confidentialité persistante de TLS 1.3 réduisant les options de déchiffrement passif
TLS 1.3 utilise la confidentialité persistante, de sorte que le trafic enregistré ne peut normalement pas être déchiffré ultérieurement avec la clé privée d'un serveur. La spécification du protocole définit le modèle de sécurité TLS 1.3 et son processus d'établissement de clés. La RFC 9849 a standardisé Encrypted Client Hello en mars 2026, ce qui protège l'indication de nom du client hello et réduit les informations disponibles pour les observateurs passifs.[3] Le marché de l'analyse du trafic chiffré doit s'appuyer davantage sur des caractéristiques telles que la longueur des paquets, le timing, la direction du flux et le comportement de connexion. Des recherches évaluées par des pairs publiées dans Scientific Reports ont montré qu'une approche hybride GCN-LSTM peut efficacement classifier le trafic malveillant chiffré sans accès à la charge utile. Les fournisseurs sans modèles comportementaux matures ou sans données de trafic suffisantes pourraient avoir plus de difficultés à maintenir la qualité de détection à mesure que le déchiffrement passif devient moins pratique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les solutions dominent les revenus tandis que les services comblent le déficit de compétences en analyse
Les solutions détenaient 71,23 % de la taille du marché de l'analyse du trafic chiffré pour les composants en 2026. Les logiciels de plateforme sont couramment intégrés aux outils de gestion des informations et des événements de sécurité, d'orchestration de la sécurité et d'observabilité. Cette intégration peut augmenter les coûts de changement car les clients intègrent la plateforme dans leurs processus établis de réponse aux incidents. Les licences récurrentes soutiennent également des revenus stables pour les fournisseurs disposant de larges portefeuilles de sécurité. Les solutions sont particulièrement pertinentes pour les grands utilisateurs qui souhaitent un contrôle direct sur les données de trafic et les politiques de détection. Le secteur de l'analyse du trafic chiffré utilise ces plateformes pour combiner la visibilité réseau avec d'autres contrôles de sécurité.
Les services devraient progresser à un CAGR de 19,06 % de 2027 à 2032. De nombreuses organisations manquent des compétences en réseau, sécurité et analyse de données nécessaires pour exploiter en interne les analyses de trafic chiffré. Les fournisseurs de détection et de réponse gérées peuvent associer du personnel spécialisé à la technologie requise. Scientific Reports a décrit un modèle hybride GCN-LSTM pour la détection du trafic malveillant chiffré, soulignant la complexité technique qui peut survenir lorsque les modèles doivent être maintenus en production. Les prestataires de services peuvent aider les clients à affiner les détections et à enquêter sur les anomalies sans constituer une grande équipe interne. Ce rôle crée une opportunité distincte sur le marché de l'analyse du trafic chiffré. À mesure que l'automatisation s'améliore, les contrats de service pourraient accorder plus de valeur aux résultats de détection mesurables qu'aux activités de surveillance manuelle.


Par mode de déploiement : le cloud domine tandis que le déploiement sur site soutient les charges de travail réglementées
Le cloud représentait 68,93 % de la taille du marché de l'analyse du trafic chiffré en 2026 et devrait progresser à un CAGR de 17,62 % jusqu'en 2032. La livraison cloud s'adapte au mouvement vers les déploiements SASE et de périmètre de service de sécurité. Elle permet d'intégrer les analyses aux contrôles d'accès et d'inspection pour les utilisateurs, les sites de succursales et les applications cloud. Les organisations peuvent activer ces capacités sans installer au préalable des appliances dédiées à chaque emplacement. Ce modèle prend également en charge des mises à jour plus rapides du contenu de détection et des contrôles de politique. Le marché de l'analyse du trafic chiffré est donc de plus en plus livré dans le cadre d'un abonnement de sécurité intégré.
Le déploiement sur site reste important lorsque les exigences de souveraineté, les réseaux isolés ou les besoins opérationnels empêchent l'envoi du trafic vers un service cloud. Les sous-traitants de la défense, les banques centrales et les opérateurs d'infrastructures critiques peuvent nécessiter des outils de visibilité déployés localement. ExtraHop a introduit un capteur RevealX de 400 Gbps en août 2026 pour l'analyse du trafic des centres de données à débit de ligne.[4] Cette annonce reflète la demande de couverture continue du trafic est-ouest chiffré à volume élevé. Les grandes entreprises peuvent utiliser des capteurs locaux pour les centres de données principaux tout en utilisant l'inspection cloud pour les sites distants et l'accès des utilisateurs. Les déploiements cloud et sur site peuvent donc fonctionner comme des éléments complémentaires d'une même conception de sécurité.
Par application : la détection des menaces domine tandis que la détection d'exfiltration progresse plus rapidement
La détection des menaces et la sécurité réseau détenaient 34,61 % du segment applicatif en 2026. Ce cas d'usage couvre les activités de commande et contrôle, les mouvements latéraux et les schémas d'intrusion dissimulés dans des connexions chiffrées. Il reste central car les outils de détection d'intrusion conventionnels peuvent ne pas voir le contenu de la charge utile dans les environnements modernes. Les signaux dérivés du réseau permettent aux équipes d'identifier des timings inhabituels, des destinations, des comportements de protocole et des volumes de trafic. La part du marché de l'analyse du trafic chiffré détenue par cette application reflète son rôle dans les opérations de sécurité de base. Elle fournit également une base pour des fonctions connexes telles que l'investigation et l'assurance des performances.
La détection d'exfiltration de données chiffrées devrait croître à un CAGR de 18,29 % de 2027 à 2032. Ce besoin est lié à l'utilisation par les employés de services d'IA externes et au transfert d'informations sensibles via des sessions chiffrées. ExtraHop a déclaré en mars 2026 que sa mise à jour de plateforme prend en charge la visibilité sur le trafic des agents d'IA pour identifier les mouvements non autorisés et l'escalade de privilèges. Gigamon a ajouté l'inventaire cryptographique et l'identification des suites de chiffrement obsolètes dans sa version GigaVUE 6.12 sans nécessiter le déchiffrement du trafic.[5] Ces capacités soutiennent la surveillance de la conformité parallèlement à la détection d'exfiltration. Les fournisseurs regroupent de plus en plus les fonctionnalités de classification, d'investigation et de posture cryptographique sous une seule licence.
Par taille d'organisation : les grandes entreprises dominent tandis que les PME accèdent au marché via la livraison cloud
Les grandes entreprises représentaient 68,71 % du segment par taille d'organisation en 2026. Leur volume réseau, leurs opérations multicloud et leurs obligations de conformité font de la visibilité continue une exigence de sécurité matérielle. Ces organisations disposent également des ressources nécessaires pour connecter les analyses de trafic chiffré à des programmes de détection et de réponse plus larges. Les grands environnements utilisateurs génèrent davantage de télémétrie pour établir des schémas de trafic normaux. Cela peut améliorer l'efficacité de la surveillance comportementale lorsque les modèles de détection sont soigneusement calibrés. Le secteur de l'analyse du trafic chiffré reste fortement ancré dans ce groupe de clients.
Les petites et moyennes entreprises devraient progresser à un CAGR de 17,29 % de 2027 à 2032. Les plateformes natives du cloud réduisent l'investissement en appliances et les effectifs spécialisés qui rendaient auparavant l'adoption d'analyses réseau avancées plus difficile. Les abonnements SASE groupés peuvent fournir des capacités de trafic chiffré avec la sécurité d'accès à distance. Cela réduit le besoin d'un processus d'approvisionnement séparé. Les organisations plus petites peuvent encore avoir des bases de trafic limitées, ce qui peut compliquer le calibrage des modèles comportementaux. Les services gérés peuvent fournir une option plus adaptée lorsque le client ne peut pas exploiter la technologie de manière indépendante. Cela élargit l'accès au marché de l'analyse du trafic chiffré pour les acheteurs plus petits.

Par utilisateur final : le BFSI ancre la demande tandis que la santé et les sciences de la vie progressent le plus rapidement
Le BFSI représentait 29,84 % des revenus par utilisateur final en 2026. Les institutions financières traitent de grands volumes de transactions sensibles et doivent maintenir leur résilience face à la fraude, aux intrusions et aux pertes de données. La surveillance continue soutient les obligations PCI DSS et les pratiques plus larges de résilience opérationnelle. Cela fait de la visibilité réseau chiffrée une exigence de conformité et de sécurité plutôt qu'une fonctionnalité discrétionnaire. Les acheteurs du secteur BFSI utilisent également la technologie pour protéger les accès privilégiés et les applications connectées au cloud. Le segment fournit une base de demande stable pour le marché de l'analyse du trafic chiffré.
Le secteur de la santé et des sciences de la vie devrait progresser à un CAGR de 19,37 % de 2027 à 2032. La proposition de règle de sécurité HIPAA de janvier 2025 a mis davantage l'accent sur le chiffrement des informations de santé électroniques protégées en transit. Les prestataires de soins de santé et les organisations associées doivent équilibrer la surveillance de la sécurité avec la protection des informations cliniques et personnelles. Les agences gouvernementales ont un besoin connexe de télémétrie de trafic chiffré haute fidélité conformément aux orientations fédérales sur le zéro confiance. Les utilisateurs des technologies de l'information et des télécommunications surveillent le trafic de gestion des infrastructures et les accès privilégiés via des canaux chiffrés. Les utilisateurs du commerce de détail et de la fabrication adoptent également ces outils à mesure que le trafic de commande et contrôle chiffré devient une préoccupation de sécurité plus courante.
Analyse géographique
L'Amérique du Nord représentait 38,66 % de la part du marché de l'analyse du trafic chiffré en 2026. La région présente une forte concentration d'institutions financières réglementées, d'agences fédérales, d'infrastructures cloud et de grands acheteurs de sécurité. Les orientations de la CISA sur SASE et TIC 3.0 évoquent l'analyse du trafic chiffré basée sur l'IA comme alternative lorsque l'interruption et l'inspection TLS ne sont pas adaptées. Cela fournit un point de référence clair pour le secteur public pour les programmes de sécurité nécessitant une visibilité sans déchiffrement universel. Les fournisseurs nord-américains bénéficient également de relations locales avec les agences gouvernementales et les grandes entreprises.
L'Asie-Pacifique devrait progresser à un CAGR de 18,22 % de 2027 à 2032. La demande régionale est soutenue par le trafic 5G, l'expansion du cloud et les exigences de localisation des données qui favorisent l'analyse dans la juridiction. L'Inde présente une opportunité à mesure que les organisations dans les secteurs de la santé, des services financiers et du commerce électronique renforcent leur attention sur les flux de données protégées. La loi chinoise sur la cryptographie et les exigences en matière de cybersécurité influencent également la manière dont les outils de trafic chiffré sont déployés. La politique japonaise de cyberdéfense active crée un autre cadre institutionnel pour la surveillance de la sécurité. Ces exigences diffèrent du schéma d'adoption mené par SASE, qui est plus répandu en Amérique du Nord.
L'Europe est façonnée par les exigences NIS2 en matière de surveillance de la sécurité et de signalement rapide des incidents parmi les opérateurs d'infrastructures critiques. Les règles de confidentialité rendent le contrôle local, la transparence et l'inspection sélective des fonctionnalités importantes du produit. Zscaler a déclaré en septembre 2026 que les exigences du BSI allemand ont influencé des options supplémentaires de certificats d'inspection TLS dans sa plateforme.[6] Cela montre comment les exigences de conformité régionales peuvent influencer la conception des plateformes. Le Moyen-Orient développe ses capacités en cybersécurité parallèlement aux programmes d'infrastructure numérique et aux stratégies nationales d'IA. L'Amérique du Sud, l'Afrique et les marchés plus petits en sont à un stade plus précoce, où les régulateurs du secteur financier et les fournisseurs de télécommunications sont susceptibles d'être des acheteurs importants à mesure que la densité cloud et les exigences de sécurité augmentent. Ces conditions élargissent la base adressable du marché de l'analyse du trafic chiffré.
Paysage concurrentiel
Concentration du Marché
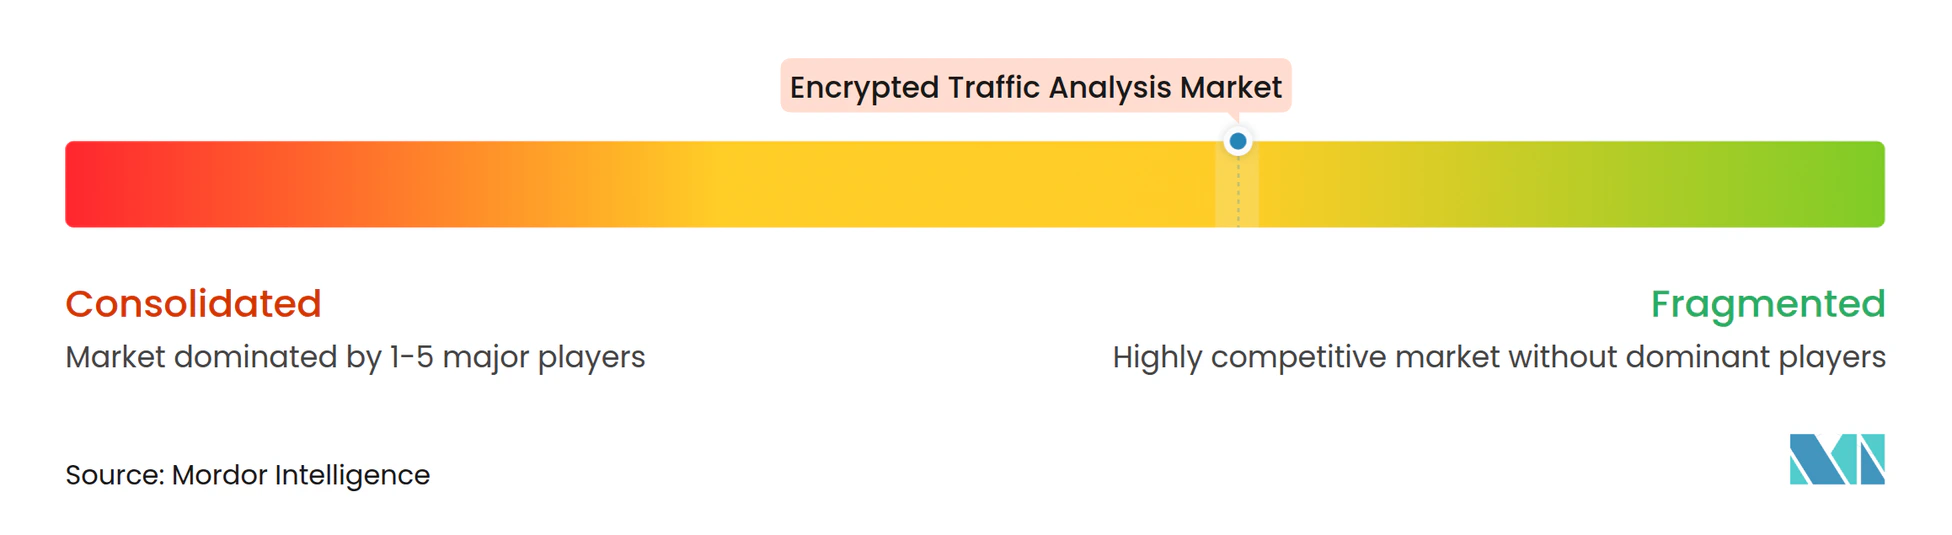
Le marché de l'analyse du trafic chiffré est modérément fragmenté car aucun fournisseur unique ne domine l'ensemble des modèles de déploiement et des applications. Cisco, Palo Alto Networks et Fortinet sont en concurrence avec des spécialistes de la détection et de la réponse réseau tels qu'ExtraHop, Vectra AI, Corelight et Gigamon. Zscaler et d'autres fournisseurs de sécurité livrée dans le cloud intègrent des analyses dans des plateformes d'accès zéro confiance plus larges. Cette structure offre aux clients le choix entre des suites de sécurité intégrées et des outils de visibilité réseau spécialisés. La principale question concurrentielle se déplace vers la détection comportementale, l'intégration des flux de travail et la flexibilité de déploiement.
Le capteur 400 Gbps d'ExtraHop pour RevealX d'août 2026 est un exemple de fournisseurs répondant à la visibilité à débit de ligne pour le trafic des centres de données à volume élevé. La version GigaVUE 6.12 de Gigamon a ajouté l'inventaire cryptographique, l'identification des suites de chiffrement obsolètes et la validation de la cryptographie post-quantique sans déchiffrement. Zscaler a ajouté l'inspection TLS post-quantique en version bêta et la prise d'empreintes JA4 pour les points de terminaison ne pouvant pas être déchiffrés en septembre 2026. Ces évolutions combinent une couverture de trafic plus élevée, une détection sans accès à la charge utile et une conscience cryptographique. Elles rendent également l'intégration avec les flux de travail des centres d'opérations de sécurité plus importante lors de la sélection des fournisseurs.
La surveillance préservant la confidentialité est une exigence importante sur le marché de l'analyse du trafic chiffré, en particulier dans les secteurs réglementés européens. Les technologies opérationnelles et les dispositifs médicaux représentent une autre opportunité car ils peuvent ne pas prendre en charge l'inspection basée sur les certificats. La surveillance de la posture cryptographique post-quantique gagne en pertinence à mesure que les organisations identifient les chiffrements faibles et se préparent aux transitions de protocoles. Le marché de l'analyse du trafic chiffré peut favoriser les fournisseurs disposant de grands ensembles de données de trafic étiquetées et de modèles d'IA matures, et cet avantage est le plus fort lorsque les fournisseurs peuvent présenter des preuves claires, s'adapter aux processus de réponse existants et donner aux clients un contrôle approprié sur l'endroit où les métadonnées de trafic sensibles sont traitées.
Leaders du secteur de l'analyse du trafic chiffré
-
Cisco Systems, Inc.
-
Gigamon Inc.
-
NETSCOUT Systems, Inc.
-
Keysight Technologies, Inc.
-
Palo Alto Networks, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Zscaler a introduit l'inspection TLS par cryptographie post-quantique en version bêta lors de ZenithLive 2026, prenant en charge l'échange de clés hybride ML-KEM et DH avec inspection en temps réel et application des politiques sur le trafic PQC vers PQC, classique vers PQC et PQC vers classique. La mise à jour a également ajouté la prise d'empreintes de trafic chiffré JA4 pour les points de terminaison ne pouvant pas être déchiffrés, notamment les contrôleurs de technologies opérationnelles et les dispositifs médicaux, permettant des alertes comportementales sans accès au texte en clair, et a rendu les intégrations NDR avec ExtraHop et Vectra AI généralement disponibles pour les environnements AWS S3.
- Août 2026 : ExtraHop a lancé le capteur 400 Gbps pour RevealX, la première plateforme NDR à analyser le trafic des centres de données d'entreprise à débit de ligne. Le capteur analyse en continu les flux est-ouest chiffrés denses pour exposer les mouvements latéraux et les activités de type « living-off-the-land », et structure le trafic en une carte sémantique en direct adressable par les outils SOC agentiques via des API ouvertes.
- Juin 2026 : La CISA a publié « Le chemin vers le zéro confiance, utiliser le périmètre de service d'accès sécurisé dans une solution TIC 3.0 moderne », déclarant formellement que l'interruption et l'inspection TLS/SSL n'est plus une solution universellement recommandée et approuvant l'analyse du trafic chiffré basée sur l'IA et l'apprentissage automatique comme norme fédérale, exigeant des agences civiles du pouvoir exécutif qu'elles maintiennent une télémétrie haute fidélité incluant les métadonnées de trafic chiffré.
- Mars 2026 : Encrypted Client Hello a été standardisé en tant que RFC 9849, chiffrant le champ SNI dans les échanges TLS 1.3. NGINX 1.29.4 a intégré la prise en charge native d'ECH en février 2026, et OpenSSL a annoncé ECH pour sa prochaine version 4.0, réduisant les métadonnées observables disponibles pour les outils d'inspection passive du trafic chiffré et accélérant l'adoption de la détection basée sur l'inférence d'IA.
Périmètre du rapport mondial sur le marché de l'analyse du trafic chiffré
Le marché de l'analyse du trafic chiffré comprend les logiciels de sécurité, les plateformes et les services qui surveillent et analysent le trafic réseau chiffré pour identifier les menaces, les comportements anormaux, les violations de politique et les éventuelles exfiltrations de données sans nécessairement déchiffrer le contenu sous-jacent. Ces solutions appliquent couramment les métadonnées de trafic, l'analyse comportementale, l'intelligence artificielle et l'apprentissage automatique pour améliorer la visibilité sur les flux réseau TLS/SSL chiffrés et autres.
Le rapport sur le marché de l'analyse du trafic chiffré est segmenté par composant (solutions et services), mode de déploiement (sur site et cloud), application (détection des menaces et sécurité réseau, détection d'exfiltration de données chiffrées, classification des applications et du trafic, performance réseau et assurance des applications, surveillance de la posture cryptographique et de la conformité, investigation des menaces et forensique, et autres applications), taille d'organisation (grandes entreprises et petites et moyennes entreprises), utilisateur final (banque, services financiers et assurance (BFSI), santé et sciences de la vie, gouvernement et administration publique, technologies de l'information et télécommunications, et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Solutions |
| Services |
| Sur site |
| Cloud |
| Détection des menaces et sécurité réseau |
| Détection d'exfiltration de données chiffrées |
| Classification des applications et du trafic |
| Performance réseau et assurance des applications |
| Surveillance de la posture cryptographique et de la conformité |
| Investigation des menaces et forensique |
| Autres applications |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Santé et sciences de la vie |
| Gouvernement et administration publique |
| Technologies de l'information et télécommunications |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Solutions | |
| Services | ||
| Par mode de déploiement | Sur site | |
| Cloud | ||
| Par application | Détection des menaces et sécurité réseau | |
| Détection d'exfiltration de données chiffrées | ||
| Classification des applications et du trafic | ||
| Performance réseau et assurance des applications | ||
| Surveillance de la posture cryptographique et de la conformité | ||
| Investigation des menaces et forensique | ||
| Autres applications | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par utilisateur final | Banque, services financiers et assurance (BFSI) | |
| Santé et sciences de la vie | ||
| Gouvernement et administration publique | ||
| Technologies de l'information et télécommunications | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'analyse du trafic chiffré ?
La taille du marché de l'analyse du trafic chiffré était évaluée à 1,18 milliard USD en 2026 et devrait croître de 1,34 milliard USD en 2027 pour atteindre 2,71 milliards USD d'ici 2032, à un CAGR de 15,13 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande d'analyse du trafic chiffré ?
La hausse des volumes de trafic chiffré, l'adoption du zéro confiance, le déploiement de la sécurité cloud et la nécessité de détecter les menaces sans déchiffrement systématique soutiennent la demande.
Quel composant domine les revenus de l'analyse du trafic chiffré ?
Les solutions dominent le segment des composants avec une part de 71,23 % en 2026, soutenues par les licences de plateforme et l'intégration avec les outils d'opérations de sécurité.
Quel modèle de déploiement est le plus largement utilisé pour l'analyse du trafic chiffré ?
Le déploiement cloud détient 68,93 % en 2026 et devrait progresser à un CAGR de 17,62 % jusqu'en 2032.
Quel segment d'utilisateurs finaux présente la progression projetée la plus forte ?
La santé et les sciences de la vie devraient progresser à un CAGR de 19,37 % jusqu'en 2032, soutenues par les exigences de sécurité et de conformité.
Quelle région présente la progression projetée la plus rapide ?
L'Asie-Pacifique devrait progresser à un CAGR de 18,22 % jusqu'en 2032, soutenue par le trafic 5G, les investissements cloud et les exigences de localisation des données.