
Taille et part du marché du financement du commerce des matières premières
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
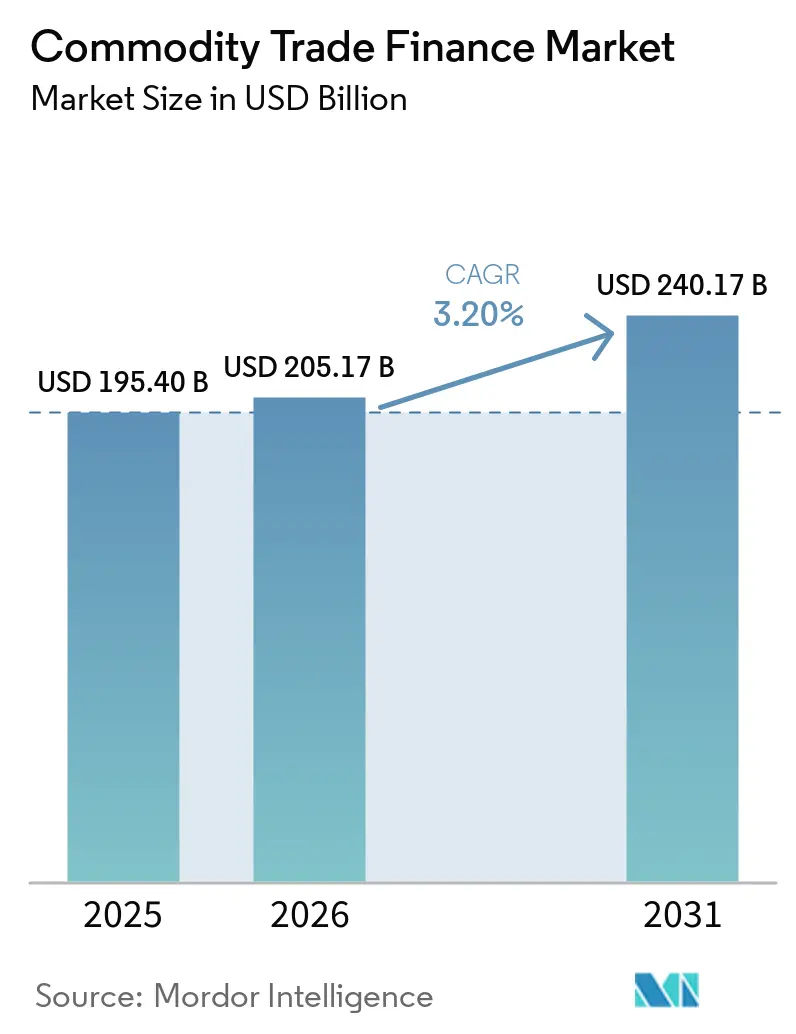
| Taille du Marché (2026) | 205.17 Milliards de dollars |
| Taille du Marché (2031) | 240.17 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.20 % |
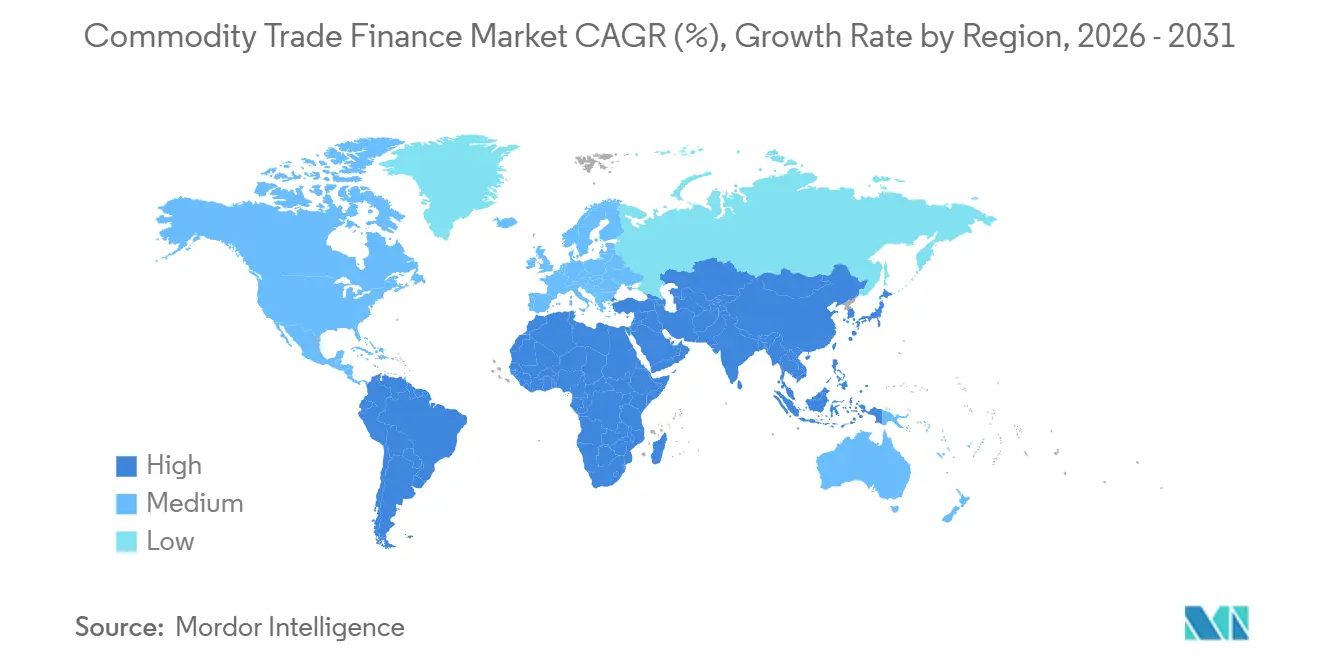
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
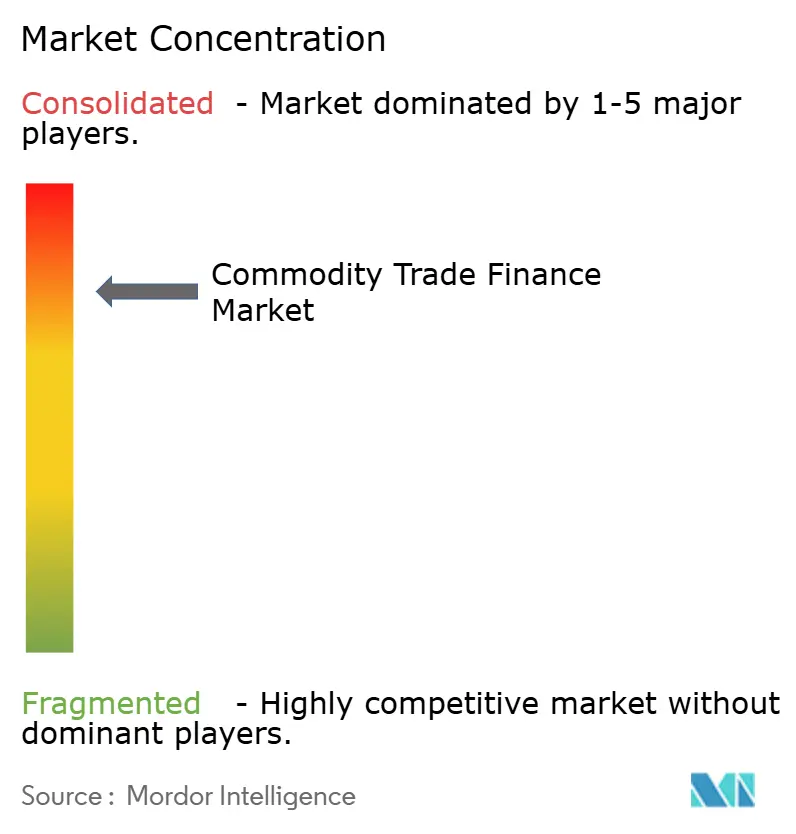
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement du commerce des matières premières par Mordor Intelligence
La taille du marché du financement du commerce des matières premières était évaluée à 195,40 milliards USD en 2025 et devrait croître de 205,17 milliards USD en 2026 pour atteindre 240,17 milliards USD d'ici 2031, à un CAGR de 3,20 % durant la période de prévision (2026-2031).
Le marché du financement du commerce des matières premières évolue à mesure que les facilités de grande envergure, les structures basées sur les créances et les fournisseurs de capitaux alternatifs gagnent en importance. Le réacheminement des chaînes d'approvisionnement, les sanctions et les investissements liés à la transition énergétique créent des besoins de financement que les facilités renouvelables existantes ne couvrent pas toujours. L'écart de financement du commerce est resté à 2,5 milliards USD en 2025, soit 10 % du commerce mondial, ce qui illustre l'ampleur de la demande non satisfaite parmi les entreprises commerciales. Les documents commerciaux électroniques peuvent réduire les délais de traitement documentaire et renforcer l'accès pour les originateurs de niveau intermédiaire, tandis que les banques continuent de financer les corridors établis. Le marché du financement du commerce des matières premières est également confronté à des exigences plus élevées en matière de garanties, de financement et de conformité, ce qui favorise les fournisseurs dotés de solides contrôles des risques et de capacités transfrontalières.
Points clés du rapport
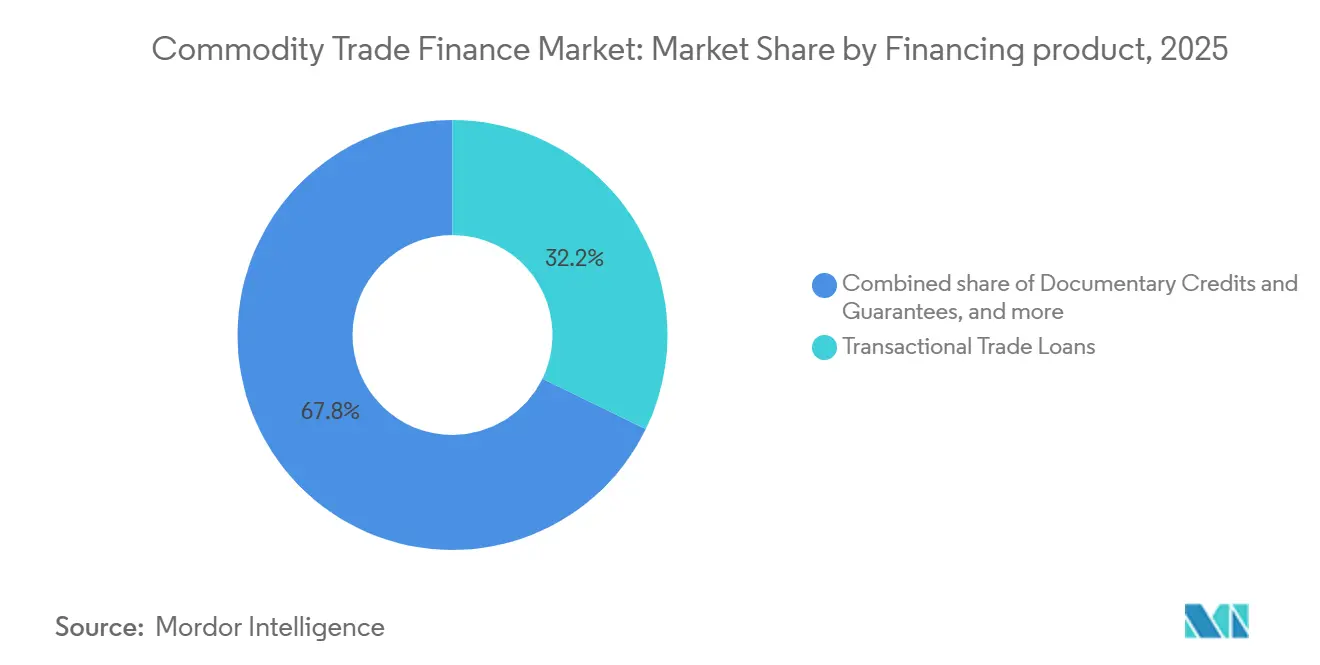
- Par produit de financement, les prêts commerciaux transactionnels ont capté 32,2 % de la part du marché du financement du commerce des matières premières en 2025, tandis que le financement des créances sur matières premières devrait croître à un CAGR de 5,5 % jusqu'en 2031.
- Par type de matière première, les matières premières énergétiques ont capté 39,6 % de la part du marché du financement du commerce des matières premières en 2025, tandis que les métaux et minéraux devraient croître à un CAGR de 5,2 % jusqu'en 2031.
- Par portée des échanges, les transactions transfrontalières ont capté 78,8 % de la part du marché du financement du commerce des matières premières en 2025, tandis que le financement domestique et intranational devrait croître à un CAGR de 4,8 % jusqu'en 2031.
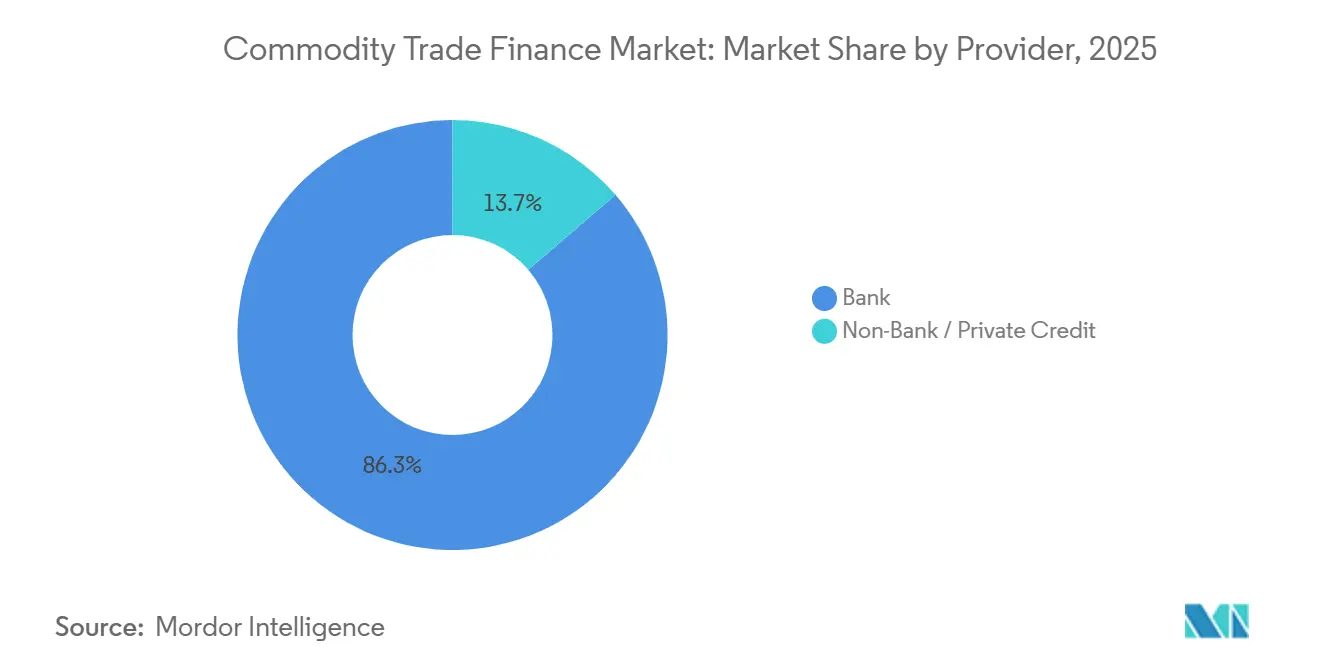
- Par fournisseur, les banques ont capté 86,3 % de la part du marché du financement du commerce des matières premières en 2025, tandis que le crédit non bancaire et privé devrait croître à un CAGR de 6,2 % jusqu'en 2031.
- Par événement de facilité, le refinancement d'une ligne existante a capté 66,5 % de la part du marché du financement du commerce des matières premières en 2025, tandis que les nouveaux financements devraient croître à un CAGR de 5,0 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 28,7 % de la part du marché du financement du commerce des matières premières en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 4,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du financement du commerce des matières premières
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance du commerce transfrontalier d'énergie, de métaux, de produits agricoles et de minéraux | +0.8% | Mondial, concentré en Asie-Pacifique, au Moyen-Orient et en Afrique, et dans les corridors d'exportation d'Amérique latine | Court terme (≤ 2 ans) |
| Hausse des besoins de financement avant expédition, en transit et de stocks | +0.6% | Mondial, avec une forte pertinence en Asie du Sud-Est, en Asie du Sud et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Expansion des chaînes d'approvisionnement en minéraux critiques et en énergie de transition | +0.5% | Amérique du Nord, Union européenne, Asie-Pacifique et marchés d'origine du Moyen-Orient et de l'Afrique | Moyen terme (2-4 ans) |
| Financement structuré et basé sur les créances de matières premières | +0.4% | Mondial, porté par l'Europe et l'Asie-Pacifique, avec une activité croissante au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Demande de financement des PME et des négociants intermédiaires en matières premières | +0.3% | Afrique subsaharienne, Asie du Sud et du Sud-Est, et Amérique latine | Moyen terme (2-4 ans) |
| Documentation commerciale numérique et traitement des transactions | +0.4% | Mondial, avec des gains précoces à Singapour, au Royaume-Uni, aux Pays-Bas, aux Émirats arabes unis et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des besoins de financement dans les cycles de pré-expédition, de transit et de stocks des matières premières
Le cycle de fonds de roulement des matières premières physiques s'est allongé, augmentant la demande de financement avant expédition, de stocks et de transit. La Banque asiatique de développement (BAD) a constaté que 80 % des banques interrogées s'attendaient à une hausse de la demande de financement du commerce à mesure que les entreprises diversifient leurs marchés et ajustent leurs chaînes d'approvisionnement[1]. Plus de 76 % des banques interrogées accordaient des financements avant expédition, ce qui montre que la demande de financement va au-delà des crédits documentaires. La hausse des prix des matières premières accroît le besoin de financement absolu pour chaque cargaison. Cela peut contraindre les négociants de petite et moyenne taille qui n'ont pas accès à des facilités syndiquées. Le marché du financement du commerce des matières premières continue donc de s'appuyer sur des structures qui alignent le financement sur les cycles de stocks et de créances.
Expansion des chaînes d'approvisionnement en minéraux critiques et en énergie de transition
Les chaînes d'approvisionnement en minéraux critiques élargissent le besoin de financements à plus long terme et à crédit renforcé. Les engagements de financement public des gouvernements occidentaux en faveur des minéraux critiques ont atteint 65 milliards USD en 2025, selon les données de l'Agence internationale de l'énergie. En mai 2026, la Banque Export-Import de Corée a signé un accord de 500 millions USD avec la Banque asiatique de développement pour des projets de minéraux critiques, et la Banque asiatique de développement a ciblé un pool de 2 à 3 milliards USD[2]. En juillet 2026, Standard Chartered a arrangé une facilité verte de 514 millions EUR (560,3 millions USD) adossée à plusieurs agences de crédit à l'exportation pour l'usine de cathodes de batteries d'Easpring Finland. Traxys a clôturé une facilité de crédit renouvelable multidevises de 2 milliards USD en juillet 2026, avec des engagements augmentés par 20 banques par rapport à 2025. Ces transactions montrent que les prêteurs soutiennent des chaînes d'approvisionnement sélectionnées en métaux de transition et en matériaux pour batteries.
Adoption croissante du financement structuré des matières premières et du financement basé sur les créances
Le financement structuré et basé sur les créances offre aux négociants une alternative aux prêts conventionnels sur bilan. Le financement des créances sur matières premières devrait croître à un CAGR de 5,5 % jusqu'en 2031, le taux le plus élevé parmi les produits de financement. En mai 2026, Glencore a utilisé la plateforme de FIS pour un programme de titrisation de créances commerciales de 2,55 milliards USD adossé à 6 institutions financières[3]. La transaction a démontré que les structures de créances peuvent être utilisées à une échelle institutionnelle dans le secteur pétrolier et gazier. De telles facilités peuvent être utiles lorsqu'un emprunteur dispose de créances identifiables mais souhaite préserver ses lignes bancaires pour d'autres besoins. Cette partie du marché du financement du commerce des matières premières est également pertinente pour les fournisseurs de crédit privé à la recherche d'expositions à court terme adossées à des actifs.
Numérisation de la documentation commerciale des matières premières et du traitement des transactions
La documentation numérique peut réduire le temps nécessaire à l'examen et au transfert des documents commerciaux. Le Centre du commerce international a déclaré que l'adoption complète des connaissements électroniques pourrait générer 6,5 milliards USD d'économies directes et soutenir entre 30 et 40 milliards USD de commerce mondial supplémentaire. En janvier 2026, GSBN, IQAX et ICE Digital Trade ont réalisé une transaction transfrontalière de connaissement électronique impliquant des banques en Thaïlande et en Chine[4]. La Banque asiatique de développement a constaté que 84 % des banques utilisaient l'intelligence artificielle pour la prévention de la fraude et l'analyse des risques, tandis que 57 % exploraient son utilisation pour élargir la capacité de financement. Les systèmes numériques peuvent améliorer le contrôle des documents et le filtrage de conformité. Ils peuvent également réduire les frictions pour les entreprises de niveau intermédiaire qui entrent sur le marché du financement du commerce des matières premières.
Volatilité des prix des matières premières et de la valeur des garanties
La volatilité des prix des matières premières peut réduire la valeur des stocks qui soutiennent les facilités d'assiette d'emprunt et d'entrepôt. Une baisse des valeurs de garantie peut déclencher des appels de marge lorsque les emprunteurs ont le plus besoin de liquidités. L'analyse de l'OMC et de la SFI a révélé que la volatilité et l'incertitude économique réduisaient la disponibilité du financement du commerce bancaire, en particulier dans les régions en développement. Les prix du lithium ont affiché une prime de volatilité de 290 % par rapport aux matières premières industrielles de référence. Les prêteurs réagissent en mettant en œuvre des contrôles de garanties plus stricts, des inspections d'entrepôts et une surveillance des stocks. Ces mesures peuvent augmenter les coûts de financement pour les petites entreprises qui ne disposent pas de leur propre infrastructure logistique.
Exposition aux taux d'intérêt et aux changes dans les transactions transfrontalières de matières premières
L'exposition aux taux d'intérêt et aux changes peut affecter le coût et la prévisibilité des facilités transfrontalières. Des différences de coût de financement allant jusqu'à 180 points de base entre les centres de financement occidentaux et asiatiques ont été signalées en 2026. Les négociants en matières premières peuvent percevoir des revenus dans une devise et rembourser une facilité dans une autre. Ce décalage peut accroître la pression sur les flux de trésorerie durant les périodes de volatilité des taux de change. Les banques peuvent exiger des arrangements de couverture, des clauses restrictives plus solides ou une tarification plus élevée pour gérer ce risque. Ces conditions peuvent limiter l'accès au financement pour les petits importateurs et exportateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit de financement : les structures de créances gagnent du terrain sur les prêts transactionnels
Les prêts commerciaux transactionnels représentaient 32,2 % de l'activité par produit de financement en 2025. Leur conception sécurisée par des garanties et leur large familiarité bancaire soutiennent leur utilisation dans les corridors pétroliers et métallurgiques. Les crédits documentaires et les garanties restent pertinents pour les contreparties nouvelles ou moins bien notées en Afrique et en Asie du Sud. Le financement avant exportation et le préfinancement servent les transactions orientées producteurs qui nécessitent un financement avant l'expédition. Les facilités d'assiette d'emprunt, d'entrepôt et de financement des stocks sont liées aux biens physiques et au stockage contrôlé.
Le financement des créances sur matières premières devrait croître à un CAGR de 5,5 % jusqu'en 2031. La titrisation de créances pétrolières et gazières de 2,55 milliards USD de Glencore en mai 2026 a démontré l'ampleur que ces facilités peuvent atteindre. Six institutions financières ont soutenu le programme via la plateforme de financement de la chaîne d'approvisionnement de FIS. Le financement des créances peut libérer des liquidités immobilisées dans des ventes réalisées. Il offre également aux emprunteurs une autre voie de financement lorsque la capacité bancaire traditionnelle est limitée.
Par type de matière première : l'énergie domine, mais les métaux et minéraux portent l'élan
Les matières premières énergétiques ont capté 39,6 % de l'activité par type de matière première en 2025. Le pétrole brut, le gaz naturel liquéfié et le commerce de produits raffinés génèrent des valeurs de transaction élevées et des besoins de financement récurrents. Les banques spécialisées ont établi des réseaux pour ces flux. Les matières premières agricoles restent importantes dans les corridors de soja et de maïs d'Amérique du Sud. Elles soutiennent également les chaînes d'approvisionnement en huile de palme d'Asie du Sud-Est.
Les métaux et minéraux devraient croître à un CAGR de 5,2 % jusqu'en 2031. La demande de lithium, de cobalt, de nickel et de cuivre soutient les besoins de financement dans les chaînes d'approvisionnement en batteries et en infrastructures énergétiques. Traxys a clôturé une facilité multidevises de 2 milliards USD en juillet 2026, élargie de 185 millions USD. Mercuria a clôturé une facilité multidevises de 3,84 milliards USD en juin 2026, en hausse de 340 millions USD. Les engagements de financement public en faveur des minéraux critiques ont atteint 65 milliards USD en 2025, selon les données de l'Agence internationale de l'énergie.
Par portée des échanges : domination transfrontalière avec accélération de la croissance domestique
Les transactions transfrontalières représentaient 78,8 % de l'activité par portée des échanges en 2025. Les matières premières physiques transitent couramment par plusieurs pays, devises et systèmes juridiques. Cette complexité soutient la demande d'instruments bancaires et de financement structuré spécialisé. Les arrangements transfrontaliers nécessitent souvent un filtrage de conformité et une coordination documentaire entre plusieurs parties. Ces besoins renforcent le rôle des fournisseurs expérimentés de financement du commerce.
Le financement domestique et intranational devrait croître à un CAGR de 4,8 % jusqu'en 2031. L'Indonésie, l'Inde et le Brésil sont d'importants pays de croissance domestique à mesure que les petites et moyennes entreprises du secteur des matières premières passent du crédit informel au financement structuré. En juillet 2026, CITIC Bank a promu une initiative de services financiers transfrontaliers pour les matières premières au port de libre-échange de Hainan en Chine. L'initiative illustre comment les cadres de libre-échange domestiques peuvent soutenir des arrangements de financement international. La Zone de libre-échange continentale africaine et l'infrastructure de paiement PAPSS pourraient soutenir une activité de financement comparable pour les flux agricoles et minéraux africains.
Par fournisseur : les banques dominent mais le capital non bancaire remodèle l'offre
Les banques ont capté 86,3 % de l'activité par fournisseur en 2025. Les réseaux de correspondants, les systèmes de crédit documentaire et les relations réglementaires de longue date soutiennent leur position. Les facilités bancaires restent au cœur des grands corridors de matières premières établis. Les exigences de Bâle IV augmentent le coût effectif de la détention de certains actifs commerciaux dans les bilans bancaires. Cela peut inciter les banques à distribuer certains actifs sélectionnés à d'autres fournisseurs de capitaux.
Le crédit non bancaire et privé devrait croître à un CAGR de 6,2 % jusqu'en 2031. Les données de Morgan Stanley ont montré que le crédit privé est passé de 2 à 3 milliards USD depuis 2020 et devrait atteindre 5 milliards USD d'ici 2029. Les véhicules non bancaires peuvent offrir des facilités à court terme adossées à des actifs là où les banques font face à des contraintes de capital. Le secteur du financement du commerce des matières premières évolue donc vers un modèle de fournisseurs plus distribué.
Par événement de facilité : le refinancement domine mais les nouveaux financements signalent une expansion
Le refinancement d'une ligne existante a capté 66,5 % du volume des événements de facilité en 2025. Les facilités de fonds de roulement renouvelables sont courantes car elles soutiennent les achats récurrents, les expéditions et les recouvrements de créances. Les structures établies peuvent offrir une performance prévisible des garanties pour les prêteurs. Les banques ont également intérêt à fidéliser les emprunteurs solvables à mesure que les règles de capital deviennent plus exigeantes. Cela maintient le refinancement au cœur du marché du financement du commerce des matières premières.
Les nouveaux financements devraient croître à un CAGR de 5,0 % de 2026 à 2031. Les petits mineurs, les installations de traitement de niveau intermédiaire et les négociants intermédiaires peuvent nécessiter des facilités de premier tirage en dehors de la base de refinancement. L'accord de participation au risque principal entre Afreximbank et la Banque de développement de l'Afrique australe, signé en février 2026, ciblait les chaînes de valeur des minéraux critiques à forte intensité de fonds de roulement. Son champ d'application comprenait les importations d'équipements, les intrants de traitement, les cycles de stocks et le mouvement transfrontalier de biens intermédiaires. Les nouvelles facilités peuvent élargir l'activité dans les corridors d'exportation du Moyen-Orient et d'Afrique.
Analyse géographique
L'Asie-Pacifique a capté 28,7 % de la taille du marché du financement du commerce des matières premières en 2025. La région bénéficie de volumes importants d'importations de matières premières, de la fabrication pour l'exportation et de réseaux bancaires correspondants profonds. Singapour, Hong Kong et Mumbai restent d'importants centres de financement pour ces activités. Les volumes de financement structuré des matières premières en Asie-Pacifique ont augmenté de 23 % en glissement annuel jusqu'au deuxième trimestre 2026, selon JPMorgan Chase. La Banque asiatique de développement a soutenu 5,7 milliards USD d'échanges via près de 300 banques partenaires en 2025.
L'Amérique du Nord et l'Europe occupent des positions importantes mais à croissance plus lente sur le marché du financement du commerce des matières premières. L'Amérique du Nord bénéficie des flux d'exportation d'énergie, de produits agricoles et de minéraux critiques. L'Europe fait face à des coûts de bilan plus élevés à mesure que les règles de capital de l'Union européenne entrent en vigueur, incitant les banques, notamment BNP Paribas, Deutsche Bank et ING, à distribuer certains actifs commerciaux sélectionnés à des investisseurs institutionnels. L'Amérique du Sud reste stratégiquement importante grâce aux corridors d'exportation de soja, de maïs et de bœuf du Brésil et de l'Argentine.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 4,5 % de 2026 à 2031. Dubaï, Abou Dhabi et Bahreïn consolident les volumes de matières premières sur les routes commerciales Asie-Europe. L'infrastructure de financement du commerce au Moyen-Orient a augmenté de 34 % de 2024 à mi-2026. La Société islamique internationale de financement du commerce dispose d'un programme de financement des matières premières en Égypte de 1,5 milliard USD pour 2026, dont 700 millions USD pour les produits alimentaires et 800 millions USD pour le pétrole. L'écart de financement du commerce en Afrique s'est établi en moyenne à 74 milliards USD de 2021 à 2024, selon la Banque africaine de développement.
Paysage concurrentiel
Le marché du financement du commerce des matières premières est consolidé. HSBC, BNP Paribas, Standard Chartered, JPMorgan Chase et Citigroup forment le groupe de banques internationales de premier plan. ICBC, DBS, MUFG et First Abu Dhabi Bank occupent des positions solides dans leurs corridors commerciaux domestiques et régionaux. La concurrence pour les emprunteurs de matières premières de haute qualité s'intensifie, la facilité de 2 milliards USD de Traxys ayant attiré des engagements plus élevés de 20 banques en juillet 2026 par rapport à 2025.
Les capacités technologiques deviennent de plus en plus importantes pour l'exécution concurrentielle. Crédit Agricole CIB a utilisé la technologie blockchain SECRO pour une transaction commerciale dans le secteur de l'énergie en 2025. La plateforme de FIS a soutenu la titrisation de créances de 2,55 milliards USD de Glencore en mai 2026. Standard Chartered a également arrangé une facilité de 514 millions EUR (560,3 millions USD) pour Easpring Finland en juillet 2026. Ces développements démontrent que les fournisseurs combinent capacité en capital, exécution numérique et contrôles de la chaîne d'approvisionnement.
Des opportunités subsistent dans le financement des petits et moyens exportateurs de matières premières, la liquidité des marchés africains et frontières, et les producteurs juniors de minéraux critiques. L'écart de financement du commerce en Afrique de 74 milliards USD met en évidence un besoin de financement persistant. Les fonds de crédit privé, les gestionnaires d'actifs spécialisés et les originateurs utilisant la technologie répondent à une partie de cette demande. Le filtrage de conformité et la surveillance des sanctions sont des capacités essentielles pour les fournisseurs actifs dans le commerce transfrontalier.
Leaders du secteur du financement du commerce des matières premières
-
BNP Paribas
-
HSBC Holdings plc
-
Standard Chartered PLC
-
JPMorgan Chase & Co.
-
Citigroup Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : POSCO International a signé un protocole d'accord avec POSCO Flow, ZIM, Hana Bank, KTNET et Taeoung Logistics pour lancer un consortium de connaissements électroniques soutenant l'émission et la négociation de connaissements électroniques ainsi qu'un système e-Nego pour les procédures de financement du commerce numérique.
- Juillet 2026 : Gerald Group a clôturé une facilité inaugurale de 50 millions USD sur 3 ans soutenue par Etihad Credit Insurance et fournie par Abu Dhabi Commercial Bank pour les flux commerciaux de métaux liés à la transition énergétique et aux technologies.
- Juillet 2026 : Standard Chartered a arrangé une facilité de financement vert de 514 millions EUR (560,3 millions USD) adossée à plusieurs agences de crédit à l'exportation pour l'usine de cathodes de batteries lithium-ion d'Easpring Finland à Kotka.
- Juin 2026 : JPMorgan a signé une facilité de financement du commerce de 250 millions USD adossée à la MIGA avec VakıfBank pour financer les importations de ferraille d'acier recyclable et d'énergie renouvelable.
Portée du rapport mondial sur le marché du financement du commerce des matières premières
| Crédits documentaires et garanties |
| Prêts commerciaux transactionnels |
| Financement avant exportation et préfinancement (PXF / PPF) |
| Financement d'assiette d'emprunt, d'entrepôt et de stocks |
| Financement des créances sur matières premières |
| Matières premières énergétiques |
| Métaux et minéraux |
| Matières premières agricoles |
| Produits chimiques et engrais |
| Produits forestiers |
| Transfrontalier |
| Domestique / Intranational |
| Bancaire |
| Non bancaire / Crédit privé |
| Nouveaux financements |
| Refinancement d'une ligne existante |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produit de financement | Crédits documentaires et garanties | |
| Prêts commerciaux transactionnels | ||
| Financement avant exportation et préfinancement (PXF / PPF) | ||
| Financement d'assiette d'emprunt, d'entrepôt et de stocks | ||
| Financement des créances sur matières premières | ||
| Par type de matière première | Matières premières énergétiques | |
| Métaux et minéraux | ||
| Matières premières agricoles | ||
| Produits chimiques et engrais | ||
| Produits forestiers | ||
| Par portée des échanges | Transfrontalier | |
| Domestique / Intranational | ||
| Par fournisseur | Bancaire | |
| Non bancaire / Crédit privé | ||
| Par événement de facilité | Nouveaux financements | |
| Refinancement d'une ligne existante | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le financement du commerce des matières premières ?
Le marché du financement du commerce des matières premières devrait croître à un CAGR de 3,2 % de 2026 à 2031, pour atteindre 240,2 milliards USD en 2031.
Quel produit de financement connaît la croissance la plus rapide ?
Le financement des créances sur matières premières est le produit de financement à la croissance la plus rapide, avec un CAGR projeté de 5,5 % jusqu'en 2031.
Quelle catégorie de matières premières occupe la plus grande position ?
Les matières premières énergétiques représentaient 39,6 % en 2025, soutenues par les flux commerciaux de pétrole brut, de gaz naturel liquéfié et de produits raffinés.
Pourquoi les fournisseurs non bancaires gagnent-ils en pertinence ?
Le crédit non bancaire et privé devrait croître à un CAGR de 6,2 % à mesure que les règles de capital encouragent une distribution plus large des actifs commerciaux.
Quelle région connaît la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 4,5 % jusqu'en 2031, soutenus par les corridors de matières premières et les programmes institutionnels.
Quels risques affectent le financement des matières premières ?
Les principaux risques comprennent la volatilité des prix des matières premières, l'exposition aux changes, la fraude sur les garanties, ainsi que l'expansion des contrôles en matière de sanctions et de blanchiment de capitaux par le commerce.