
Tamaño y Participación del Mercado de Financiamiento del Comercio de Materias Primas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 205.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 240.17 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.20 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Financiamiento del Comercio de Materias Primas por Mordor Intelligence
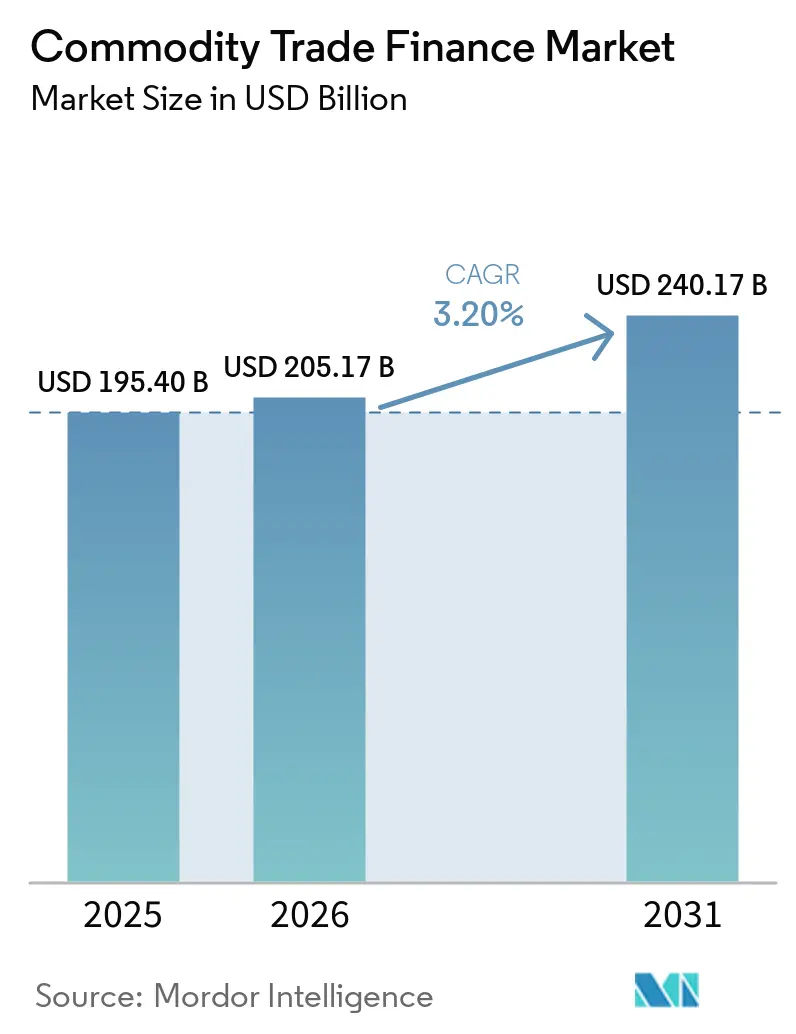
El tamaño del Mercado de Financiamiento del Comercio de Materias Primas fue valorado en 195,40 mil millones de USD en 2025 y se estima que crecerá desde 205,17 mil millones de USD en 2026 hasta alcanzar los 240,17 mil millones de USD en 2031, a una CAGR del 3,20% durante el período de pronóstico (2026-2031).
El mercado de financiamiento del comercio de materias primas está cambiando a medida que las facilidades de mayor tamaño, las estructuras basadas en cuentas por cobrar y los proveedores de capital alternativos ganan importancia. El redireccionamiento de cadenas de suministro, las sanciones y la inversión en transición energética están generando necesidades de financiamiento que las facilidades renovables existentes no siempre cubren. La brecha de financiamiento del comercio se mantuvo en 2,5 billones de USD en 2025, equivalente al 10% del comercio mundial, lo que muestra la escala de la demanda insatisfecha entre las empresas comerciales. Los documentos comerciales electrónicos pueden reducir los retrasos en la documentación y fortalecer el acceso para los originadores de nivel medio, mientras que los bancos continúan financiando los corredores establecidos. El mercado de financiamiento del comercio de materias primas también enfrenta mayores requisitos de garantías, financiamiento y cumplimiento normativo, lo que favorece a los proveedores con sólidos controles de riesgo y capacidades transfronterizas.
Conclusiones Clave del Informe
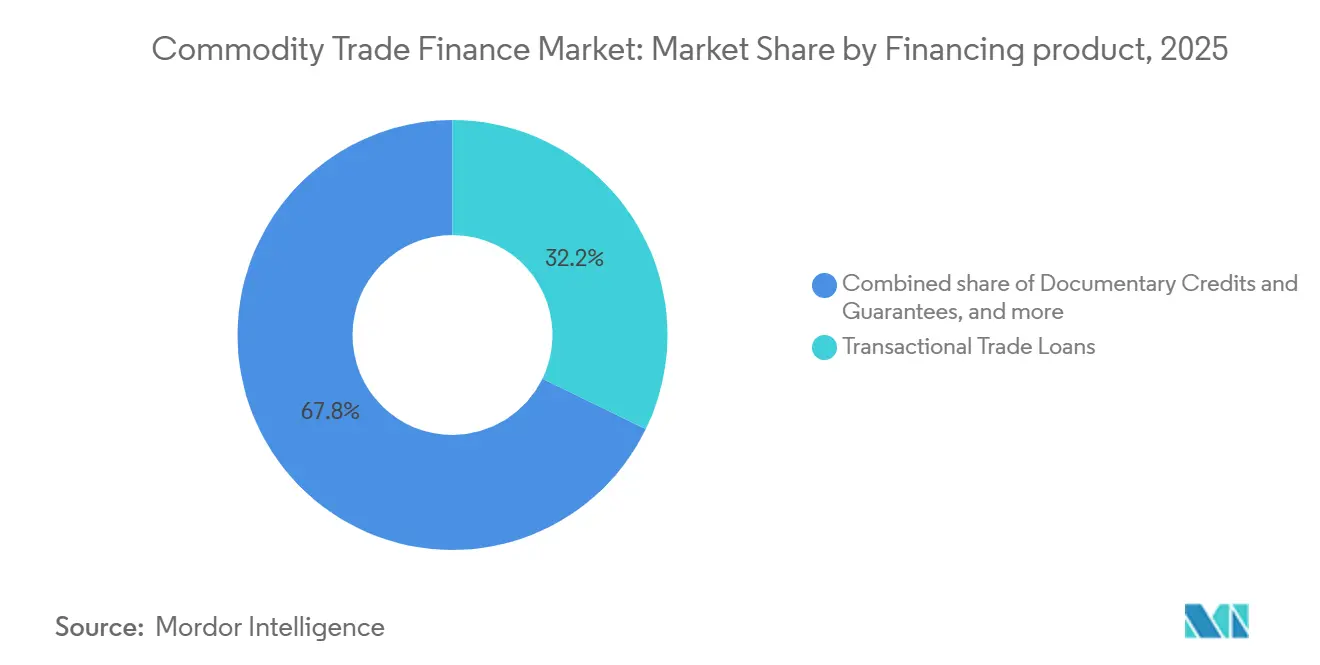
- Por productos de financiamiento, los préstamos comerciales transaccionales capturaron el 32,2% de la participación del mercado de financiamiento del comercio de materias primas en 2025, mientras que el financiamiento de cuentas por cobrar de materias primas se proyecta que crecerá a una CAGR del 5,5% hasta 2031.
- Por tipo de materia prima, las materias primas energéticas capturaron el 39,6% de la participación del mercado de financiamiento del comercio de materias primas en 2025, mientras que los metales y minerales se proyecta que crecerán a una CAGR del 5,2% hasta 2031.
- Por alcance comercial, las transacciones transfronterizas capturaron el 78,8% de la participación del mercado de financiamiento del comercio de materias primas en 2025, mientras que el financiamiento doméstico e intranacional se proyecta que crecerá a una CAGR del 4,8% hasta 2031.
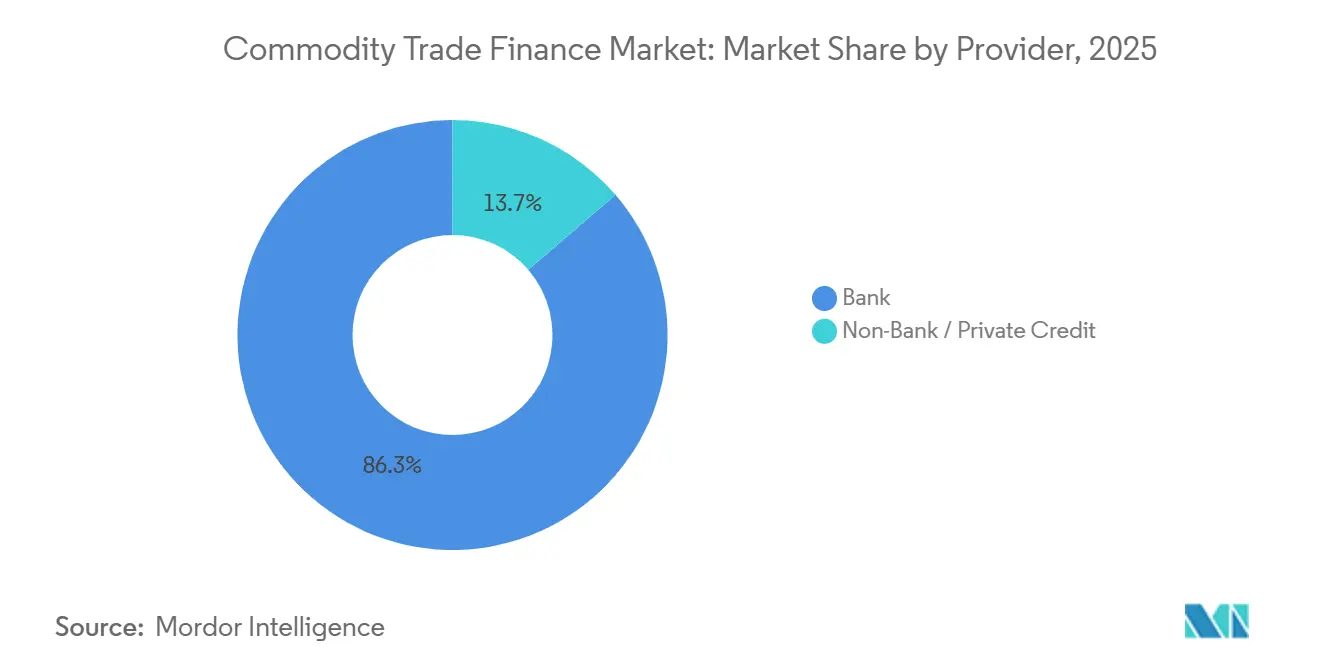
- Por proveedor, los bancos capturaron el 86,3% de la participación del mercado de financiamiento del comercio de materias primas en 2025, mientras que el crédito no bancario y privado se proyecta que crecerá a una CAGR del 6,2% hasta 2031.
- Por evento de facilidad, el refinanciamiento de una línea existente capturó el 66,5% de la participación del mercado de financiamiento del comercio de materias primas en 2025, mientras que el nuevo dinero se proyecta que crecerá a una CAGR del 5,0% hasta 2031.
- Por geografía, Asia-Pacífico capturó el 28,7% de la participación del mercado de financiamiento del comercio de materias primas en 2025, mientras que Oriente Medio y África se proyecta que crecerán a una CAGR del 4,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Financiamiento del Comercio de Materias Primas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento en el Comercio Transfronterizo de Energía, Metales, Productos Agrícolas y Minerales | +0.8% | Global, concentrado en Asia-Pacífico, Oriente Medio y África, y los corredores de exportación de América Latina | Corto plazo (≤ 2 años) |
| Crecientes Necesidades de Financiamiento Previo al Embarque, en Tránsito e Inventario | +0.6% | Global, con alta relevancia en el Sudeste Asiático, Asia del Sur y África Subsahariana | Corto plazo (≤ 2 años) |
| Expansión de las Cadenas de Suministro de Minerales Críticos y Transición Energética | +0.5% | América del Norte, la Unión Europea, Asia-Pacífico y los mercados de origen de Oriente Medio y África | Mediano plazo (2-4 años) |
| Financiamiento Estructurado y Basado en Cuentas por Cobrar de Materias Primas | +0.4% | Global, liderado por Europa y Asia-Pacífico, con actividad creciente en Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Financiamiento para Pymes y Comerciantes Intermedios de Materias Primas | +0.3% | África Subsahariana, Asia del Sur y Sudeste Asiático, y América Latina | Mediano plazo (2-4 años) |
| Documentación Comercial Digital y Procesamiento de Transacciones | +0.4% | Global, con ganancias tempranas en Singapur, el Reino Unido, los Países Bajos, los Emiratos Árabes Unidos y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Requisitos de Financiamiento en los Ciclos de Previo al Embarque, en Tránsito e Inventario de Materias Primas
El ciclo de capital de trabajo de materias primas físicas se ha alargado, aumentando la demanda de financiamiento previo al embarque, de inventario y en tránsito. El Banco Asiático de Desarrollo (BAD) encontró que el 80% de los bancos encuestados esperaba que la demanda de financiamiento del comercio aumentara a medida que las empresas diversifican mercados y ajustan cadenas de suministro[1]. Más del 76% de los bancos encuestados proporcionó financiamiento previo al embarque, lo que demuestra que la demanda de financiamiento se extiende más allá de los créditos documentarios. Los precios más altos de las materias primas aumentan el requisito de financiamiento absoluto para cada cargamento. Esto puede limitar a los comerciantes pequeños y medianos que no tienen acceso a facilidades sindicadas. El mercado de financiamiento del comercio de materias primas, por lo tanto, continúa dependiendo de estructuras que vinculan el financiamiento a los ciclos de inventario y cuentas por cobrar.
Expansión de las Cadenas de Suministro de Minerales Críticos y Transición Energética
Las cadenas de suministro de minerales críticos están ampliando la necesidad de financiamiento a más largo plazo y con mejora crediticia. Los compromisos de financiamiento público de los gobiernos occidentales para minerales críticos alcanzaron los 65 mil millones de USD en 2025, según datos de la Agencia Internacional de Energía. En mayo de 2026, el Banco de Exportaciones e Importaciones de Corea firmó un acuerdo de 500 millones de USD con el Banco Asiático de Desarrollo para proyectos de minerales críticos, y el Banco Asiático de Desarrollo apuntó a un fondo de entre 2 mil millones y 3 mil millones de USD[2]. En julio de 2026, Standard Chartered organizó una facilidad verde respaldada por múltiples agencias de crédito a la exportación por 514 millones de EUR (560,3 millones de USD) para la planta de cátodos de baterías de Easpring Finland. Traxys cerró una facilidad de crédito renovable multicurrencia de 2 mil millones de USD en julio de 2026, con compromisos aumentados por 20 bancos respecto a 2025. Estas transacciones muestran que los prestamistas están apoyando cadenas de suministro seleccionadas de metales de transición y materiales para baterías.
Adopción Creciente del Financiamiento Estructurado de Materias Primas y el Financiamiento Basado en Cuentas por Cobrar
El financiamiento estructurado y basado en cuentas por cobrar ofrece a los comerciantes una alternativa al préstamo convencional sobre balance. El financiamiento de cuentas por cobrar de materias primas se proyecta que crecerá a una CAGR del 5,5% hasta 2031, la tasa más alta entre los productos de financiamiento. En mayo de 2026, Glencore utilizó la plataforma de FIS para un programa de titulización de cuentas por cobrar comerciales de 2,55 mil millones de USD respaldado por 6 instituciones financieras[3]. La transacción demostró que las estructuras de cuentas por cobrar pueden utilizarse a escala institucional en petróleo y gas. Dichas facilidades pueden ser útiles cuando un prestatario tiene cuentas por cobrar identificables pero busca preservar las líneas bancarias para otras necesidades. Esta parte del mercado de financiamiento del comercio de materias primas también es relevante para los proveedores de crédito privado que buscan exposiciones de menor duración y respaldadas por activos.
Digitalización de la Documentación Comercial de Materias Primas y el Procesamiento de Transacciones
La documentación digital puede acortar el tiempo necesario para revisar y transferir registros comerciales. El Centro de Comercio Internacional declaró que la adopción plena del conocimiento de embarque electrónico podría generar 6,5 mil millones de USD en ahorros directos de costos y apoyar entre 30 mil millones y 40 mil millones de USD en comercio global adicional. En enero de 2026, GSBN, IQAX e ICE Digital Trade completaron una transacción de conocimiento de embarque electrónico entre plataformas que involucró a bancos en Tailandia y China[4]. El Banco Asiático de Desarrollo encontró que el 84% de los bancos utilizaba inteligencia artificial para la prevención del fraude y el análisis de riesgos, mientras que el 57% estaba explorando su uso para ampliar la capacidad de financiamiento. Los sistemas digitales pueden mejorar el control de documentos y la revisión de cumplimiento normativo. También pueden reducir la fricción para las empresas de nivel medio que ingresan al mercado de financiamiento del comercio de materias primas.
Volatilidad del Precio de las Materias Primas y del Valor de las Garantías
La volatilidad del precio de las materias primas puede reducir el valor del inventario que respalda las facilidades de base de endeudamiento y almacén. Una caída en los valores de las garantías puede desencadenar llamadas de margen cuando los prestatarios más necesitan liquidez. El análisis de la OMC y la IFC encontró que la volatilidad y la incertidumbre económica redujeron la disponibilidad del financiamiento del comercio liderado por bancos, particularmente en las regiones en desarrollo. Los precios del litio exhibieron una prima de volatilidad del 290% sobre las materias primas industriales de referencia. Los prestamistas responden implementando controles de garantías más estrictos, inspecciones de almacenes y monitoreo de inventario. Estas medidas pueden aumentar los costos de financiamiento para las empresas más pequeñas que carecen de su propia infraestructura logística.
Exposición a Tasas de Interés y Tipos de Cambio en Transacciones Transfronterizas de Materias Primas
La exposición a tasas de interés y tipos de cambio puede afectar el costo y la previsibilidad de las facilidades transfronterizas. En 2026 se reportaron diferencias en el costo de financiamiento de hasta 180 puntos básicos entre los centros de financiamiento occidentales y asiáticos. Los comerciantes de materias primas pueden obtener ingresos en una moneda y reembolsar una facilidad en otra. Esa discrepancia puede aumentar la presión sobre el flujo de caja durante períodos de tipos de cambio volátiles. Los bancos pueden requerir acuerdos de cobertura, convenios más sólidos o precios más altos para gestionar este riesgo. Estas condiciones pueden limitar el acceso al financiamiento para los importadores y exportadores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto de Financiamiento: Las Estructuras de Cuentas por Cobrar Ganan Terreno frente a los Préstamos Transaccionales
Los préstamos comerciales transaccionales representaron el 32,2% de la actividad de productos de financiamiento en 2025. Su diseño con garantía colateral y la amplia familiaridad bancaria respaldan su uso en los corredores de petróleo y metales. Los créditos documentarios y las garantías siguen siendo relevantes para las contrapartes que operan por primera vez o con calificación inferior en África y Asia del Sur. El financiamiento previo a la exportación y el prepago sirven para operaciones orientadas al productor que necesitan financiamiento antes del embarque. Las facilidades de base de endeudamiento, almacén y financiamiento de inventario están vinculadas a bienes físicos y almacenamiento controlado.
El financiamiento de cuentas por cobrar de materias primas se proyecta que crecerá a una CAGR del 5,5% hasta 2031. La titulización de cuentas por cobrar de petróleo y gas de Glencore por 2,55 mil millones de USD en mayo de 2026 demostró la escala que estas facilidades pueden alcanzar. Seis instituciones financieras respaldaron el programa a través de la Plataforma de Finanzas de Cadena de Suministro de FIS. El financiamiento de cuentas por cobrar puede liberar efectivo inmovilizado en ventas completadas. También ofrece a los prestatarios otra vía de financiamiento cuando la capacidad bancaria tradicional es limitada.


Por Tipo de Materia Prima: La Energía Lidera, pero los Metales y Minerales Impulsan el Impulso Futuro
Las materias primas energéticas capturaron el 39,6% de la actividad por tipo de materia prima en 2025. El petróleo crudo, el gas natural licuado y el comercio de productos refinados generan altos valores de transacción y necesidades de financiamiento recurrentes. Los bancos especializados han establecido redes para estos flujos. Las materias primas agrícolas siguen siendo importantes en los corredores de soja y maíz de América del Sur. También apoyan las cadenas de suministro de aceite de palma del Sudeste Asiático.
Los metales y minerales se proyecta que crecerán a una CAGR del 5,2% hasta 2031. La demanda de litio, cobalto, níquel y cobre está apoyando las necesidades de financiamiento en las cadenas de suministro de baterías e infraestructura energética. Traxys cerró una facilidad multicurrencia de 2 mil millones de USD en julio de 2026, que fue ampliada en 185 millones de USD. Mercuria cerró una facilidad multicurrencia de 3,84 mil millones de USD en junio de 2026, un aumento de 340 millones de USD. Los compromisos de financiamiento público para minerales críticos alcanzaron los 65 mil millones de USD en 2025, según datos de la Agencia Internacional de Energía.
Por Alcance Comercial: Dominio Transfronterizo con Aceleración del Crecimiento Doméstico
Las transacciones transfronterizas representaron el 78,8% de la actividad por alcance comercial en 2025. Las materias primas físicas comúnmente se mueven a través de múltiples países, monedas y sistemas legales. Esta complejidad respalda la demanda de instrumentos liderados por bancos y finanzas estructuradas especializadas. Los acuerdos transfronterizos a menudo requieren revisión de cumplimiento normativo y coordinación de documentos entre varias partes. Estas necesidades refuerzan el papel de los proveedores experimentados de financiamiento del comercio.
El financiamiento doméstico e intranacional se proyecta que crecerá a una CAGR del 4,8% hasta 2031. Indonesia, India y Brasil son países importantes de crecimiento doméstico a medida que las pequeñas y medianas empresas de materias primas pasan del crédito informal al financiamiento estructurado. En julio de 2026, CITIC Bank promovió una iniciativa de servicios financieros de materias primas transfronterizas en el Puerto de Libre Comercio de Hainan de China. La iniciativa ilustra cómo los marcos de libre comercio domésticos pueden apoyar los acuerdos de financiamiento internacional. El Área de Libre Comercio Continental Africana y la infraestructura de pagos PAPSS podrían apoyar una actividad de financiamiento comparable para los flujos agrícolas y minerales africanos.
Por Proveedor: Los Bancos Lideran pero el Capital No Bancario Está Reformando la Oferta
Los bancos capturaron el 86,3% de la actividad por proveedor en 2025. Las redes de corresponsalía, los sistemas de crédito documentario y las relaciones regulatorias de larga data respaldan su posición. Las facilidades bancarias siguen siendo centrales para los grandes corredores de materias primas establecidos. Los requisitos de Basilea IV están elevando el costo efectivo de mantener algunos activos comerciales en los balances bancarios. Esto puede alentar a los bancos a distribuir activos seleccionados a otros proveedores de capital.
El crédito no bancario y privado se proyecta que crecerá a una CAGR del 6,2% hasta 2031. Los datos de Morgan Stanley mostraron que el crédito privado creció de 2 billones a 3 billones de USD desde 2020 y se proyecta que alcance los 5 billones de USD en 2029. Los vehículos no bancarios pueden ofrecer facilidades de menor duración y respaldadas por activos donde los bancos enfrentan restricciones de capital. La industria de financiamiento del comercio de materias primas, por lo tanto, está avanzando hacia un modelo de proveedor más distribuido.
Por Evento de Facilidad: El Refinanciamiento Domina pero el Nuevo Dinero Señala Expansión
El refinanciamiento de una línea existente capturó el 66,5% del volumen de eventos de facilidad en 2025. Las facilidades de capital de trabajo renovables son comunes porque respaldan compras recurrentes, embarques y cobros de cuentas por cobrar. Las estructuras establecidas pueden proporcionar un rendimiento de garantías predecible para los prestamistas. Los bancos también tienen un incentivo para retener a los prestatarios solventes a medida que las normas de capital se vuelven más exigentes. Esto mantiene el refinanciamiento como elemento central del mercado de financiamiento del comercio de materias primas.
El nuevo dinero se proyecta que crecerá a una CAGR del 5,0% de 2026 a 2031. Los mineros junior, las instalaciones de procesamiento de nivel medio y los comerciantes intermedios pueden requerir facilidades de primer desembolso fuera de la base de refinanciamiento. El acuerdo maestro de participación en el riesgo entre Afreximbank y el Banco de Desarrollo de África Austral, firmado en febrero de 2026, apuntó a cadenas de valor de minerales críticos con uso intensivo de capital de trabajo. Su enfoque incluyó importaciones de equipos, insumos de procesamiento, ciclos de inventario y el movimiento transfronterizo de bienes intermedios. Las nuevas facilidades pueden expandir la actividad en los corredores de exportación de Oriente Medio y África.
Análisis Geográfico
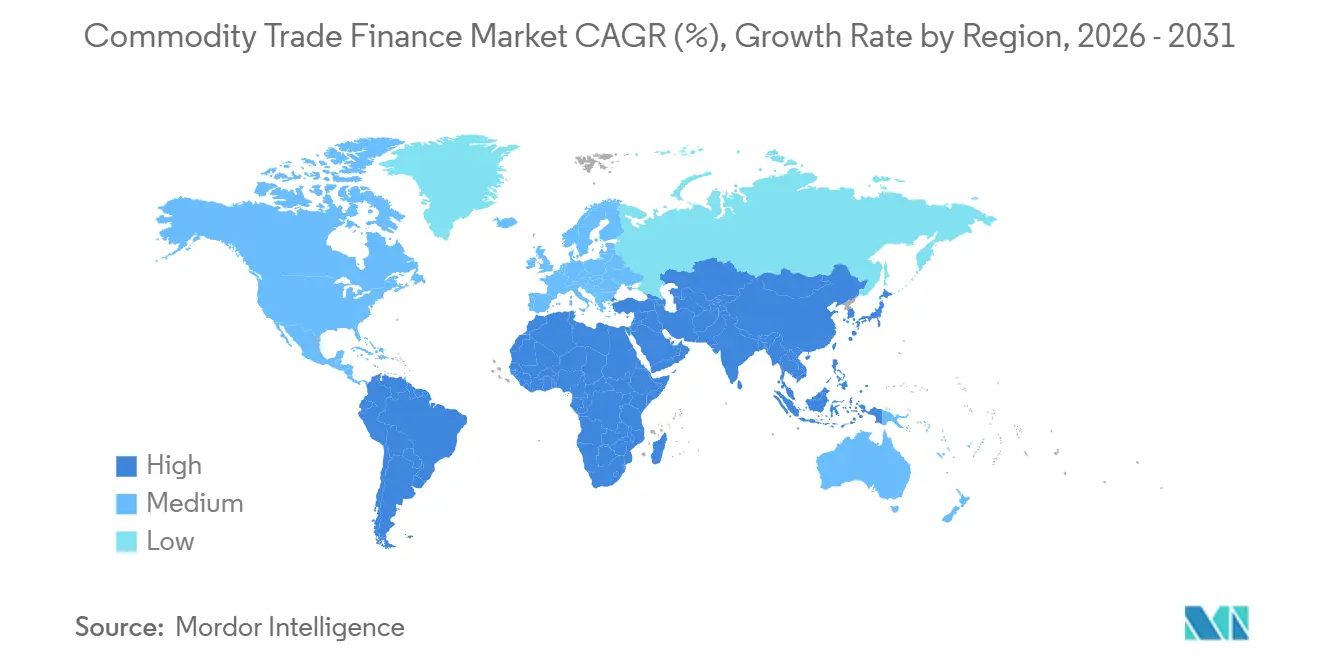
Asia-Pacífico capturó el 28,7% del tamaño del mercado de financiamiento del comercio de materias primas en 2025. La región se beneficia de grandes volúmenes de importación de materias primas, manufactura de exportación y profundas redes de banca corresponsal. Singapur, Hong Kong y Bombay siguen siendo importantes centros de financiamiento para estas actividades. Los volúmenes de financiamiento estructurado de materias primas en Asia-Pacífico aumentaron un 23% interanual hasta el segundo trimestre de 2026, según JPMorgan Chase. El Banco Asiático de Desarrollo apoyó 5,7 mil millones de USD en comercio a través de casi 300 bancos asociados en 2025.
América del Norte y Europa mantienen posiciones grandes pero de crecimiento más lento en el mercado de financiamiento del comercio de materias primas. América del Norte se beneficia de los flujos de exportación de energía, productos agrícolas y minerales críticos. Europa enfrenta mayores costos de balance a medida que entran en vigor las normas de capital de la Unión Europea, lo que alienta a los bancos, incluidos BNP Paribas, Deutsche Bank e ING, a distribuir activos comerciales seleccionados a inversores institucionales. América del Sur sigue siendo estratégicamente importante a través de los corredores de exportación de soja, maíz y carne de vacuno de Brasil y Argentina.
Se proyecta que Oriente Medio y África crecerán a una CAGR del 4,5% de 2026 a 2031. Dubái, Abu Dabi y Baréin están consolidando volúmenes de materias primas en las rutas comerciales Asia-Europa. La infraestructura de financiamiento del comercio de Oriente Medio creció un 34% de 2024 a mediados de 2026. La Corporación Islámica Internacional de Financiamiento del Comercio tiene un programa de financiamiento de materias primas para Egipto de 1,5 mil millones de USD para 2026, que incluye 700 millones de USD para productos alimenticios y 800 millones de USD para petróleo. La brecha de financiamiento del comercio de África promedió 74 mil millones de USD de 2021 a 2024, según el Banco Africano de Desarrollo.

Panorama Competitivo
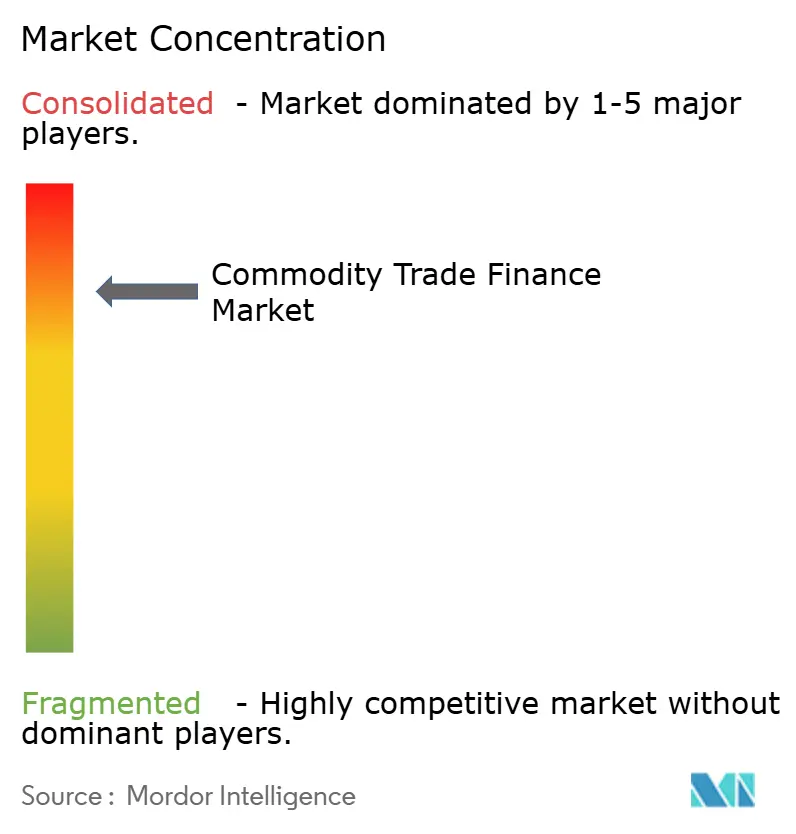
El mercado de financiamiento del comercio de materias primas está consolidado. HSBC, BNP Paribas, Standard Chartered, JPMorgan Chase y Citigroup forman el grupo líder de bancos internacionales. ICBC, DBS, MUFG y First Abu Dhabi Bank mantienen posiciones sólidas en sus corredores comerciales domésticos y regionales. La competencia por prestatarios de materias primas de alta calidad está aumentando, ya que la facilidad de 2 mil millones de USD de Traxys atrajo compromisos más altos de 20 bancos en julio de 2026 que en 2025.
Las capacidades tecnológicas son cada vez más importantes para la ejecución competitiva. Crédit Agricole CIB utilizó la tecnología blockchain SECRO para una transacción comercial en el sector energético en 2025. La plataforma de FIS respaldó la titulización de cuentas por cobrar de 2,55 mil millones de USD de Glencore en mayo de 2026. Standard Chartered también organizó una facilidad de 514 millones de EUR (560,3 millones de USD) para Easpring Finland en julio de 2026. Estos desarrollos demuestran que los proveedores están combinando capacidad de capital con ejecución digital y controles de cadena de suministro.
Las oportunidades permanecen en el financiamiento para exportadores de materias primas pequeños y medianos, la liquidez en mercados africanos y de frontera, y los productores junior de minerales críticos. La brecha de financiamiento del comercio de África de 74 mil millones de USD destaca una necesidad de financiamiento persistente. Los fondos de crédito privado, los gestores de activos especializados y los originadores habilitados por tecnología están atendiendo parte de esta demanda. La revisión de cumplimiento normativo y el monitoreo de sanciones son capacidades esenciales para los proveedores activos en el comercio transfronterizo.
Líderes de la Industria de Financiamiento del Comercio de Materias Primas
-
BNP Paribas
-
HSBC Holdings plc
-
Standard Chartered PLC
-
JPMorgan Chase & Co.
-
Citigroup Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: POSCO International firmó un memorando de entendimiento con POSCO Flow, ZIM, Hana Bank, KTNET y Taeoung Logistics para lanzar un consorcio de conocimiento de embarque electrónico que respalda la emisión y negociación de conocimientos de embarque electrónicos y un sistema de negociación electrónica para procedimientos de financiamiento del comercio digital.
- Julio de 2026: Gerald Group cerró una facilidad inaugural de 50 millones de USD a 3 años respaldada por Etihad Credit Insurance y proporcionada por Abu Dhabi Commercial Bank para flujos comerciales de metales de transición energética y tecnología.
- Julio de 2026: Standard Chartered organizó una facilidad de financiamiento verde respaldada por múltiples agencias de crédito a la exportación por 514 millones de EUR (560,3 millones de USD) para la planta de cátodos de baterías de iones de litio de Easpring Finland en Kotka.
- Junio de 2026: JPMorgan firmó una facilidad de financiamiento del comercio respaldada por MIGA de 250 millones de USD con VakıfBank para financiar chatarra de acero reciclable e importaciones de energía renovable.


Alcance del Informe Global del Mercado de Financiamiento del Comercio de Materias Primas
| Créditos Documentarios y Garantías |
| Préstamos Comerciales Transaccionales |
| Financiamiento Previo a la Exportación y Prepago (PXF / PPF) |
| Financiamiento de Base de Endeudamiento, Almacén e Inventario |
| Financiamiento de Cuentas por Cobrar de Materias Primas |
| Materias Primas Energéticas |
| Metales y Minerales |
| Materias Primas Agrícolas |
| Productos Químicos y Fertilizantes |
| Productos Forestales |
| Transfronterizo |
| Doméstico / Intranacional |
| Bancario |
| No Bancario / Crédito Privado |
| Nuevo Dinero |
| Refinanciamiento de una Línea Existente |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Producto de Financiamiento | Créditos Documentarios y Garantías | |
| Préstamos Comerciales Transaccionales | ||
| Financiamiento Previo a la Exportación y Prepago (PXF / PPF) | ||
| Financiamiento de Base de Endeudamiento, Almacén e Inventario | ||
| Financiamiento de Cuentas por Cobrar de Materias Primas | ||
| Por Tipo de Materia Prima | Materias Primas Energéticas | |
| Metales y Minerales | ||
| Materias Primas Agrícolas | ||
| Productos Químicos y Fertilizantes | ||
| Productos Forestales | ||
| Por Alcance Comercial | Transfronterizo | |
| Doméstico / Intranacional | ||
| Por Proveedor | Bancario | |
| No Bancario / Crédito Privado | ||
| Por Evento de Facilidad | Nuevo Dinero | |
| Refinanciamiento de una Línea Existente | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el financiamiento del comercio de materias primas?
Se prevé que el mercado de financiamiento del comercio de materias primas crezca a una CAGR del 3,2% de 2026 a 2031, alcanzando los 240,2 mil millones de USD en 2031.
¿Qué producto de financiamiento está creciendo más rápido?
El Financiamiento de Cuentas por Cobrar de Materias Primas es el producto de financiamiento de más rápido crecimiento, con una CAGR proyectada del 5,5% hasta 2031.
¿Qué categoría de materias primas ocupa la posición más grande?
Las Materias Primas Energéticas representaron el 39,6% en 2025, respaldadas por los flujos comerciales de petróleo crudo, gas natural licuado y productos refinados.
¿Por qué los proveedores no bancarios están ganando relevancia?
Se proyecta que el Crédito No Bancario y Privado crecerá a una CAGR del 6,2% a medida que las normas de capital fomentan una distribución más amplia de los activos comerciales.
¿Qué región está creciendo más rápido?
Se prevé que Oriente Medio y África crezcan a una CAGR del 4,5% hasta 2031, respaldados por corredores de materias primas y programas institucionales.
¿Qué riesgos afectan al financiamiento de materias primas?
Los principales riesgos incluyen la volatilidad del precio de las materias primas, la exposición a tipos de cambio, el fraude en garantías y la expansión de los controles de sanciones y lavado de dinero basado en el comercio.


 Sus datos están seguros y nunca se venden ni se comparten.
