
Rohstoffhandelsfinanzierungsmarkt – Größe und Marktanteile
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
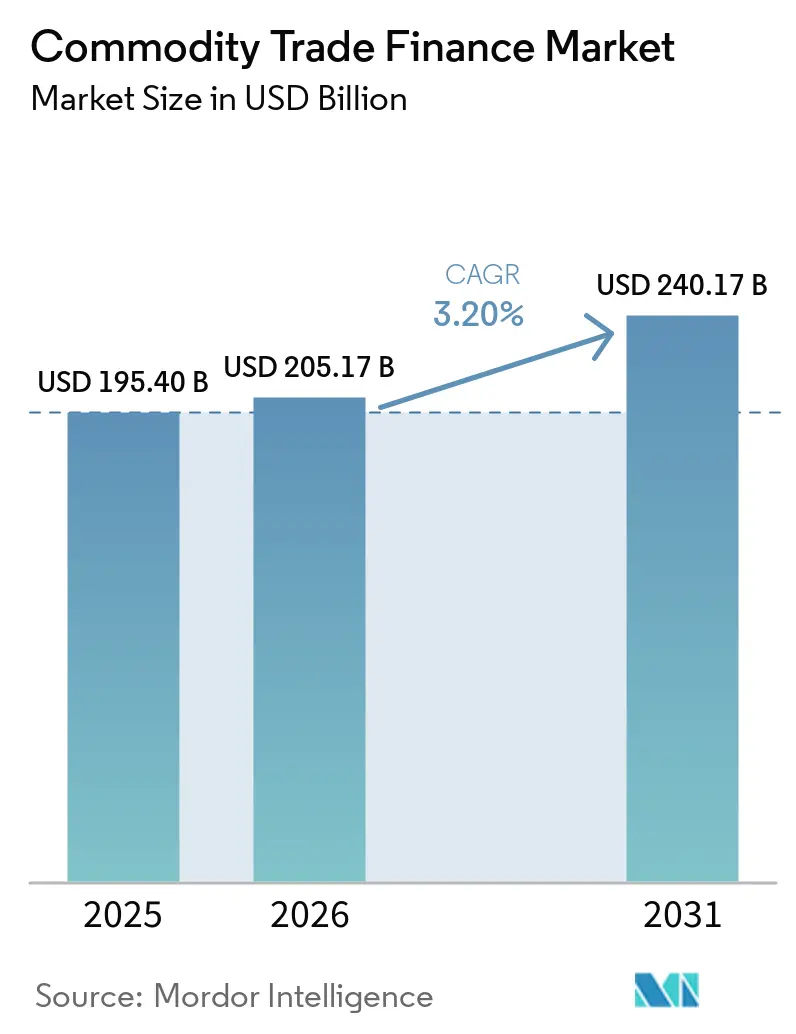
| Marktgröße (2026) | 205.17 Milliarden US-Dollar |
| Marktgröße (2031) | 240.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.20 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Rohstoffhandelsfinanzierungsmarkt – Analyse von Mordor Intelligence
Die Marktgröße des Rohstoffhandelsfinanzierungsmarkts wurde 2025 auf 195,40 Milliarden USD geschätzt und soll von 205,17 Milliarden USD im Jahr 2026 auf 240,17 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,20 % während des Prognosezeitraums (2026–2031).
Der Rohstoffhandelsfinanzierungsmarkt befindet sich im Wandel, da größere Fazilitäten, forderungsbasierte Strukturen und alternative Kapitalanbieter an Bedeutung gewinnen. Neuausrichtungen von Lieferketten, Sanktionen und Investitionen in die Energiewende schaffen Finanzierungsbedarf, den bestehende revolvierende Fazilitäten nicht immer abdecken. Die Handelsfinanzierungslücke betrug 2025 weiterhin 2,5 Billionen USD, was 10 % des globalen Handels entspricht, und verdeutlicht das Ausmaß der ungedeckten Nachfrage bei Handelsunternehmen. Elektronische Handelsdokumente können Dokumentationsverzögerungen reduzieren und den Zugang für mittelgroße Originatoren verbessern, während Banken weiterhin etablierte Korridore finanzieren. Der Rohstoffhandelsfinanzierungsmarkt sieht sich zudem höheren Anforderungen an Sicherheiten, Finanzierung und Compliance gegenüber, was Anbieter mit starken Risikokontrollen und grenzüberschreitenden Kapazitäten begünstigt.
Wichtigste Erkenntnisse des Berichts
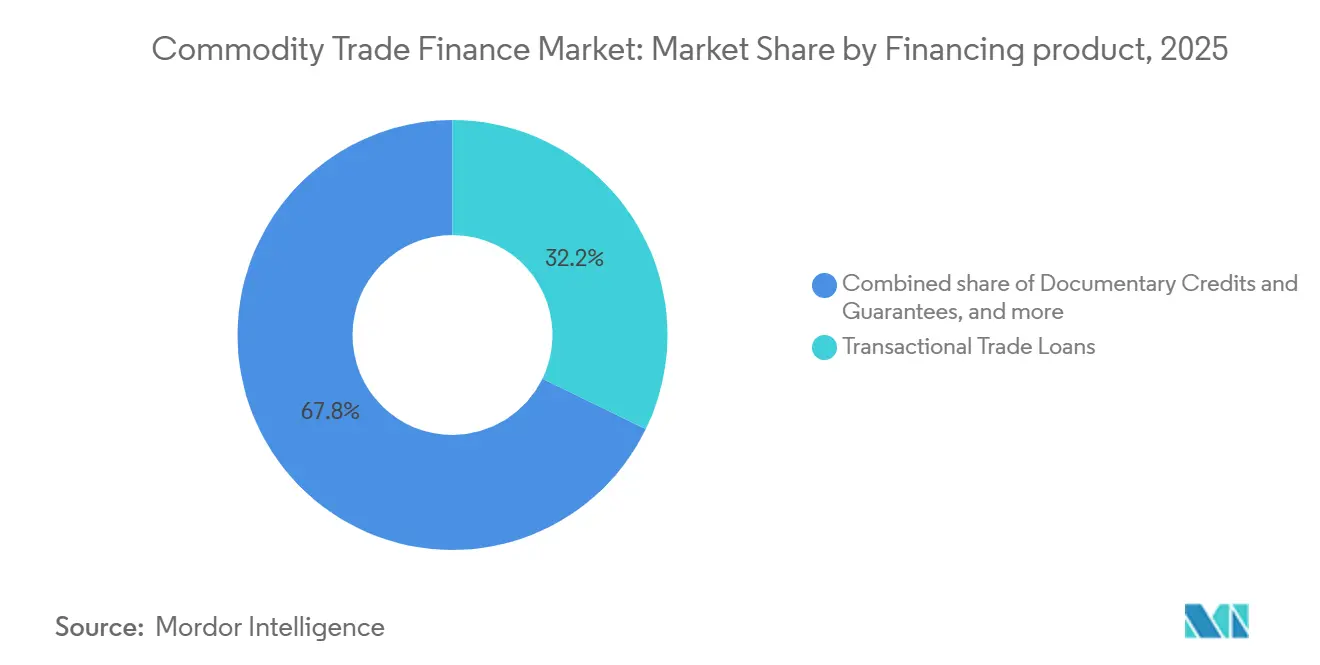
- Nach Finanzierungsprodukten entfielen 2025 32,2 % des Marktanteils im Rohstoffhandelsfinanzierungsmarkt auf transaktionale Handelskredite, während die Rohstofforderungsfinanzierung bis 2031 voraussichtlich mit einer CAGR von 5,5 % wachsen wird.
- Nach Rohstoffart entfielen 2025 39,6 % des Marktanteils im Rohstoffhandelsfinanzierungsmarkt auf Energierohstoffe, während Metalle und Mineralien bis 2031 voraussichtlich mit einer CAGR von 5,2 % wachsen werden.
- Nach Handelsumfang entfielen 2025 78,8 % des Marktanteils im Rohstoffhandelsfinanzierungsmarkt auf grenzüberschreitende Transaktionen, während die inländische und innerstaatliche Finanzierung bis 2031 voraussichtlich mit einer CAGR von 4,8 % wachsen wird.
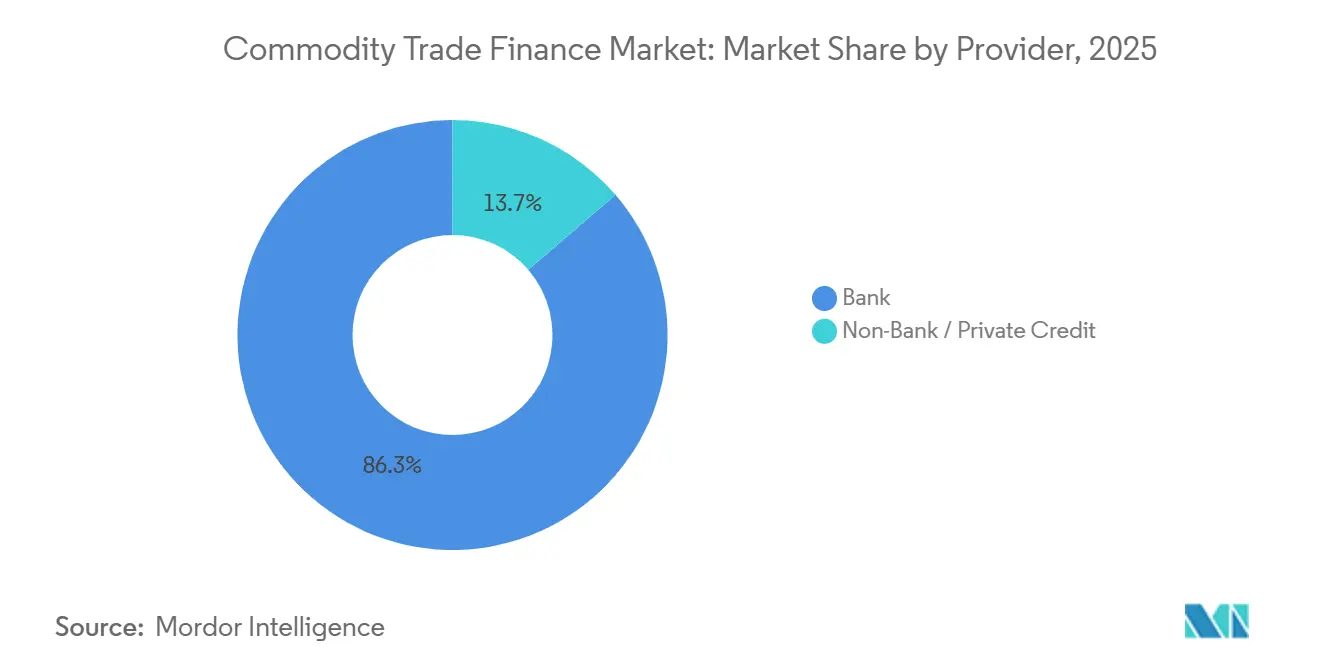
- Nach Anbieter entfielen 2025 86,3 % des Marktanteils im Rohstoffhandelsfinanzierungsmarkt auf Banken, während Nicht-Banken und privates Kreditgeschäft bis 2031 voraussichtlich mit einer CAGR von 6,2 % wachsen werden.
- Nach Fazilitätsereignis entfielen 2025 66,5 % des Marktanteils im Rohstoffhandelsfinanzierungsmarkt auf die Refinanzierung bestehender Kreditlinien, während Neugeld bis 2031 voraussichtlich mit einer CAGR von 5,0 % wachsen wird.
- Nach Geografie entfiel 2025 ein Marktanteil von 28,7 % im Rohstoffhandelsfinanzierungsmarkt auf den asiatisch-pazifischen Raum, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 4,5 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Rohstoffhandelsfinanzierungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum im grenzüberschreitenden Handel mit Energie-, Metall-, Agrar- und Mineralrohstoffen | +0.8% | Global, konzentriert in asiatisch-pazifischen, nahöstlichen und afrikanischen sowie lateinamerikanischen Exportkorridoren | Kurzfristig (≤ 2 Jahre) |
| Steigender Bedarf an Vor-Verschiffungs-, Transit- und Lagerfinanzierung | +0.6% | Global, mit hoher Relevanz in Südostasien, Südasien und Sub-Sahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Lieferketten für kritische Mineralien und die Energiewende | +0.5% | Nordamerika, die Europäische Union, der asiatisch-pazifische Raum sowie der Nahe Osten und Afrika als Herkunftsmärkte | Mittelfristig (2–4 Jahre) |
| Strukturierte und forderungsbasierte Rohstofffinanzierung | +0.4% | Global, angeführt von Europa und dem asiatisch-pazifischen Raum, mit zunehmender Aktivität im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Finanzierungsbedarf von Rohstoff-KMU und Midstream-Händlern | +0.3% | Sub-Sahara-Afrika, Süd- und Südostasien sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Handelsdokumentation und Transaktionsabwicklung | +0.4% | Global, mit frühen Fortschritten in Singapur, dem Vereinigten Königreich, den Niederlanden, den Vereinigten Arabischen Emiraten und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Finanzierungsbedarf in den Bereichen Vor-Verschiffung, Transit und Lagerzyklen von Rohstoffen
Der physische Betriebskapitalzyklus für Rohstoffe hat sich verlängert, was die Nachfrage nach Vor-Verschiffungs-, Lager- und Transitfinanzierung erhöht. Die Asiatische Entwicklungsbank (ADB) stellte fest, dass 80 % der befragten Banken mit einem Anstieg der Handelsfinanzierungsnachfrage rechneten, da Unternehmen ihre Märkte diversifizieren und Lieferketten anpassen[1]. Mehr als 76 % der befragten Banken stellten Vor-Verschiffungsfinanzierungen bereit, was zeigt, dass der Finanzierungsbedarf über Dokumentenakkreditive hinausgeht. Höhere Rohstoffpreise erhöhen den absoluten Finanzierungsbedarf für jede Ladung. Dies kann kleine und mittelgroße Händler einschränken, die keinen Zugang zu syndizierten Fazilitäten haben. Der Rohstoffhandelsfinanzierungsmarkt stützt sich daher weiterhin auf Strukturen, die die Finanzierung an Lager- und Forderungszyklen anpassen.
Ausbau der Lieferketten für kritische Mineralien und die Energiewende
Lieferketten für kritische Mineralien erweitern den Bedarf an längerfristiger und kreditverbesserter Finanzierung. Die öffentlichen Finanzierungszusagen westlicher Regierungen für kritische Mineralien erreichten 2025 laut Daten der Internationalen Energieagentur 65 Milliarden USD. Im Mai 2026 unterzeichnete die Export-Import Bank of Korea ein Abkommen über 500 Millionen USD mit der Asiatischen Entwicklungsbank für Projekte im Bereich kritischer Mineralien, und die Asiatische Entwicklungsbank zielte auf einen Pool von 2 Milliarden bis 3 Milliarden USD ab[2]. Im Juli 2026 arrangierte Standard Chartered eine durch mehrere Exportkreditagenturen besicherte grüne Fazilität über 514 Millionen EUR (560,3 Millionen USD) für das Batteriekathodenwerk von Easpring Finland. Traxys schloss im Juli 2026 eine revolvierende Mehrwährungskreditfazilität über 2 Milliarden USD ab, wobei die Zusagen von 20 Banken gegenüber 2025 erhöht wurden. Diese Transaktionen zeigen, dass Kreditgeber ausgewählte Lieferketten für Übergangsmetalle und Batteriematerialien unterstützen.
Zunehmende Nutzung strukturierter Rohstofffinanzierung und forderungsbasierter Finanzierung
Strukturierte und forderungsbasierte Finanzierung bietet Händlern eine Alternative zur konventionellen Bilanzfinanzierung. Die Rohstofforderungsfinanzierung soll bis 2031 mit einer CAGR von 5,5 % wachsen – der höchsten Rate unter den Finanzierungsprodukten. Im Mai 2026 nutzte Glencore die Plattform von FIS für ein Verbriefungsprogramm für Handelsforderungen über 2,55 Milliarden USD, das von 6 Finanzinstituten unterstützt wurde[3]. Die Transaktion zeigte, dass Forderungsstrukturen im Öl- und Gasbereich in institutionellem Maßstab eingesetzt werden können. Solche Fazilitäten können nützlich sein, wenn ein Kreditnehmer identifizierbare Forderungen hat, aber Banklinien für andere Zwecke erhalten möchte. Dieser Teil des Rohstoffhandelsfinanzierungsmarkts ist auch für private Kreditanbieter relevant, die kürzere, vermögensbesicherte Engagements suchen.
Digitalisierung der Rohstoffhandelsdokumentation und Transaktionsabwicklung
Digitale Dokumentation kann die Zeit für die Prüfung und Übertragung von Handelsunterlagen verkürzen. Das Internationale Handelszentrum erklärte, dass eine vollständige Einführung elektronischer Konnossemente direkte Kosteneinsparungen von 6,5 Milliarden USD generieren und zusätzlichen globalen Handel im Wert von 30 bis 40 Milliarden USD unterstützen könnte. Im Januar 2026 schlossen GSBN, IQAX und ICE Digital Trade eine plattformübergreifende elektronische Konnossementtransaktion ab, an der Banken in Thailand und China beteiligt waren[4]. Die Asiatische Entwicklungsbank stellte fest, dass 84 % der Banken künstliche Intelligenz zur Betrugsprävention und Risikoanalyse einsetzten, während 57 % deren Einsatz zur Erweiterung der Finanzierungskapazität erkundeten. Digitale Systeme können die Dokumentenkontrolle und Compliance-Prüfung verbessern. Sie können auch den Zugang für mittelgroße Unternehmen zum Rohstoffhandelsfinanzierungsmarkt erleichtern.
Rohstoffpreis- und Sicherheitswertvolatilität
Rohstoffpreisvolatilität kann den Wert von Lagerbeständen mindern, die Kreditbasis- und Lagerhausfazilitäten unterstützen. Ein Rückgang der Sicherheitenwerte kann Nachschussforderungen auslösen, wenn Kreditnehmer am dringendsten Liquidität benötigen. Analysen der WTO und der IFC ergaben, dass Volatilität und wirtschaftliche Unsicherheit die Verfügbarkeit bankgeführter Handelsfinanzierungen reduzierten, insbesondere in Entwicklungsregionen. Lithiumpreise wiesen eine Volatilitätsprämie von 290 % gegenüber Basis-Industrierohstoffen auf. Kreditgeber reagieren mit strengeren Sicherheitenkontrollen, Lagerhausinspektionen und Bestandsüberwachung. Diese Maßnahmen können die Finanzierungskosten für kleinere Unternehmen erhöhen, die keine eigene Logistikinfrastruktur besitzen.
Zinsrisiko und Fremdwährungsrisiko bei grenzüberschreitenden Rohstofftransaktionen
Zinsrisiko und Fremdwährungsrisiko können die Kosten und Planbarkeit grenzüberschreitender Fazilitäten beeinflussen. Im Jahr 2026 wurden Finanzierungskostenunterschiede von bis zu 180 Basispunkten zwischen westlichen und asiatischen Finanzierungszentren gemeldet. Rohstoffhändler können Einnahmen in einer Währung erzielen und eine Fazilität in einer anderen zurückzahlen. Diese Inkongruenz kann den Cashflow-Druck in Phasen volatiler Wechselkurse erhöhen. Banken können Absicherungsvereinbarungen, stärkere Covenants oder höhere Preise verlangen, um dieses Risiko zu steuern. Diese Bedingungen können den Finanzierungszugang für kleinere Importeure und Exporteure einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzierungsprodukt: Forderungsstrukturen gewinnen gegenüber transaktionalen Krediten an Boden
Transaktionale Handelskredite hielten 2025 einen Anteil von 32,2 % an der Finanzierungsproduktaktivität. Ihr durch Sicherheiten besichertes Design und die breite Vertrautheit der Banken unterstützen den Einsatz in Öl- und Metallkorridoren. Dokumentenakkreditive und Garantien bleiben für erstmalige oder niedriger bewertete Gegenparteien in Afrika und Südasien relevant. Vor-Export- und Vorauszahlungsfinanzierungen bedienen produzentenorientierte Geschäfte, die vor der Verschiffung Finanzierung benötigen. Kreditbasis-, Lagerhaus- und Lagerfinanzierungsfazilitäten sind an physische Güter und kontrollierte Lagerung gebunden.
Die Rohstofforderungsfinanzierung soll bis 2031 mit einer CAGR von 5,5 % wachsen. Glencores Verbriefung von Öl- und Gasforderungen über 2,55 Milliarden USD im Mai 2026 demonstrierte das Ausmaß, das diese Fazilitäten erreichen können. Sechs Finanzinstitute unterstützten das Programm über die Supply-Chain-Finance-Plattform von FIS. Forderungsfinanzierung kann in abgeschlossenen Verkäufen gebundenes Kapital freisetzen. Sie bietet Kreditnehmern auch einen weiteren Finanzierungsweg, wenn die traditionelle Bankkapazität begrenzt ist.


Nach Rohstoffart: Energie führt, aber Metalle und Mineralien treiben den Wachstumsimpuls voran
Energierohstoffe entfielen 2025 auf 39,6 % der Rohstoffartaktivität. Rohöl, Flüssigerdgas und der Handel mit raffinierten Produkten generieren hohe Transaktionswerte und wiederkehrenden Finanzierungsbedarf. Spezialisierte Banken haben für diese Ströme etablierte Netzwerke aufgebaut. Agrarische Rohstoffe bleiben in südamerikanischen Sojabohnen- und Maiskorridoren wichtig. Sie unterstützen auch südostasiatische Palmöl-Lieferketten.
Metalle und Mineralien sollen bis 2031 mit einer CAGR von 5,2 % wachsen. Die Nachfrage nach Lithium, Kobalt, Nickel und Kupfer unterstützt den Finanzierungsbedarf in Batterie- und Energieinfrastruktur-Lieferketten. Traxys schloss im Juli 2026 eine Mehrwährungsfazilität über 2 Milliarden USD ab, die um 185 Millionen USD erweitert wurde. Mercuria schloss im Juni 2026 eine Mehrwährungsfazilität über 3,84 Milliarden USD ab, eine Erhöhung um 340 Millionen USD. Die öffentlichen Finanzierungszusagen für kritische Mineralien erreichten 2025 laut Daten der Internationalen Energieagentur 65 Milliarden USD.
Nach Handelsumfang: Grenzüberschreitende Dominanz bei beschleunigtem inländischem Wachstum
Grenzüberschreitende Transaktionen hielten 2025 einen Anteil von 78,8 % an der Handelsumfangaktivität. Physische Rohstoffe bewegen sich häufig durch mehrere Länder, Währungen und Rechtssysteme. Diese Komplexität unterstützt die Nachfrage nach bankgeführten Instrumenten und spezialisierter strukturierter Finanzierung. Grenzüberschreitende Vereinbarungen erfordern oft Compliance-Prüfungen und Dokumentenkoordination zwischen mehreren Parteien. Diese Anforderungen stärken die Rolle erfahrener Handelsfinanzierungsanbieter.
Die inländische und innerstaatliche Finanzierung soll bis 2031 mit einer CAGR von 4,8 % wachsen. Indonesien, Indien und Brasilien sind wichtige Länder für inländisches Wachstum, da kleine und mittelständische Rohstoffunternehmen von informellen Krediten zu strukturierter Finanzierung wechseln. Im Juli 2026 förderte die CITIC Bank eine grenzüberschreitende Rohstoff-Finanzdienstleistungsinitiative am Hainan-Freihandelshafen Chinas. Die Initiative veranschaulicht, wie inländische Freihandelsrahmen internationale Finanzierungsvereinbarungen unterstützen können. Die Afrikanische Kontinentale Freihandelszone und die PAPSS-Zahlungsinfrastruktur könnten vergleichbare Finanzierungsaktivitäten für afrikanische Agrar- und Mineralströme unterstützen.
Nach Anbieter: Banken führen, aber Nicht-Banken-Kapital gestaltet das Angebot um
Banken entfielen 2025 auf 86,3 % der Anbieteraktivität. Korrespondenznetzwerke, Dokumentenakkreditivsysteme und langjährige regulatorische Beziehungen stützen ihre Position. Bankfazilitäten bleiben für große und etablierte Rohstoffkorridore zentral. Die Anforderungen von Basel IV erhöhen die effektiven Kosten für das Halten bestimmter Handelsaktiva in Bankbilanzen. Dies kann Banken dazu veranlassen, ausgewählte Aktiva an andere Kapitalanbieter zu verteilen.
Nicht-Banken und privates Kreditgeschäft sollen bis 2031 mit einer CAGR von 6,2 % wachsen. Daten von Morgan Stanley zeigten, dass privates Kreditgeschäft seit 2020 von 2 Billionen USD auf 3 Billionen USD gewachsen ist und bis 2029 voraussichtlich 5 Billionen USD erreichen wird. Nicht-Bank-Vehikel können kürzere und vermögensbesicherte Fazilitäten anbieten, wo Banken Kapitalengpässe haben. Die Rohstoffhandelsfinanzierungsbranche bewegt sich daher auf ein stärker verteiltes Anbietermodell zu.
Nach Fazilitätsereignis: Refinanzierung dominiert, aber Neugeld signalisiert Expansion
Die Refinanzierung einer bestehenden Kreditlinie entfiel 2025 auf 66,5 % des Fazilitätsereignisvolumens. Revolvierende Betriebskapitalfazilitäten sind verbreitet, da sie wiederkehrende Käufe, Verschiffungen und Forderungseinzüge unterstützen. Etablierte Strukturen können Kreditgebern eine vorhersehbare Sicherheitenperformance bieten. Banken haben auch einen Anreiz, kreditwürdige Kreditnehmer zu halten, wenn die Kapitalvorschriften anspruchsvoller werden. Dies hält die Refinanzierung im Mittelpunkt des Rohstoffhandelsfinanzierungsmarkts.
Neugeld soll von 2026 bis 2031 mit einer CAGR von 5,0 % wachsen. Juniorbergbauunternehmen, mittelgroße Verarbeitungsanlagen und Midstream-Händler können Erstziehungsfazilitäten außerhalb der Refinanzierungsbasis benötigen. Das im Februar 2026 unterzeichnete Master-Risikopartizipationsabkommen zwischen der Afreximbank und der Development Bank of Southern Africa zielte auf betriebskapitalintensive Wertschöpfungsketten für kritische Mineralien ab. Sein Fokus umfasste Ausrüstungsimporte, Verarbeitungsinputs, Lagerzyklen und die grenzüberschreitende Bewegung von Zwischengütern. Neue Fazilitäten können die Aktivität in nahöstlichen und afrikanischen Exportkorridoren ausweiten.
Geografische Analyse
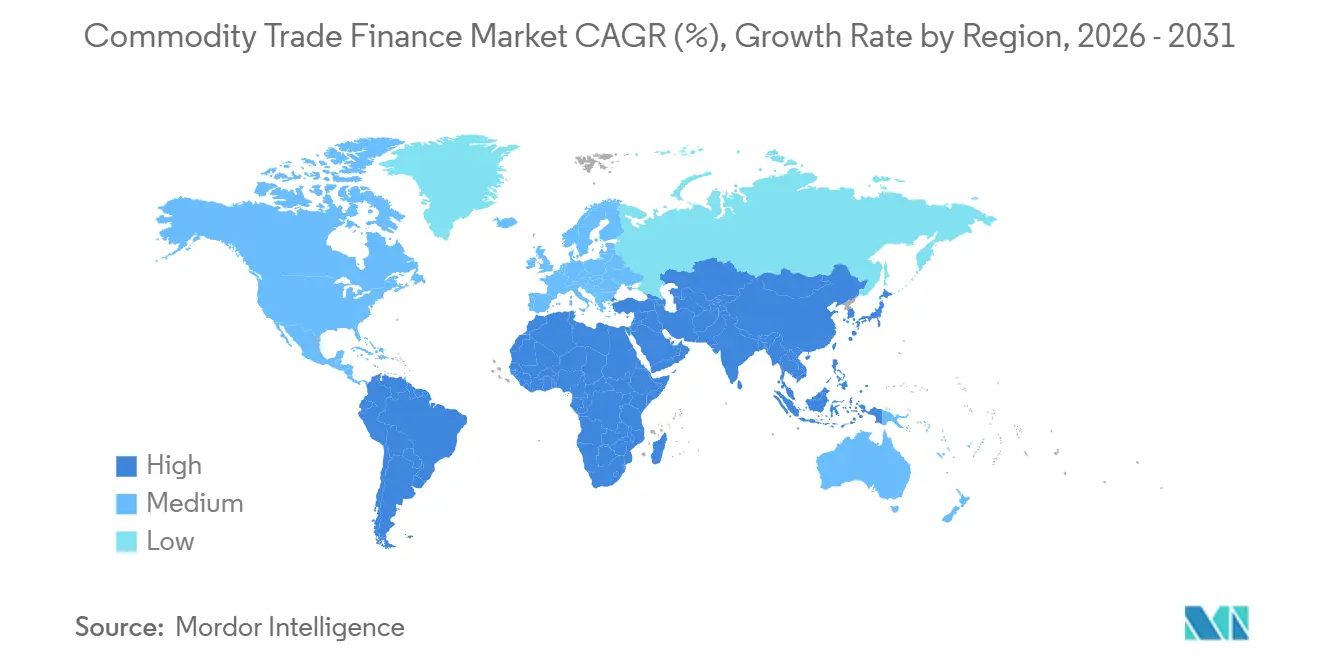
Der asiatisch-pazifische Raum entfiel 2025 auf 28,7 % der Marktgröße im Rohstoffhandelsfinanzierungsmarkt. Die Region profitiert von großen Rohstoffimportvolumina, Exportfertigung und tiefen Korrespondenzbankennetzwerken. Singapur, Hongkong und Mumbai bleiben wichtige Finanzierungszentren für diese Aktivitäten. Das Volumen strukturierter Rohstofffinanzierungen im asiatisch-pazifischen Raum stieg laut JPMorgan Chase bis zum zweiten Quartal 2026 um 23 % im Jahresvergleich. Die Asiatische Entwicklungsbank unterstützte 2025 Handel im Wert von 5,7 Milliarden USD über fast 300 Partnerbanken.
Nordamerika und Europa halten große, aber langsamer wachsende Positionen im Rohstoffhandelsfinanzierungsmarkt. Nordamerika profitiert von Energie-, Agrar- und kritischen Mineralexportströmen. Europa sieht sich höheren Bilanzkosten gegenüber, da die Kapitalvorschriften der Europäischen Union in Kraft treten, was Banken – darunter BNP Paribas, Deutsche Bank AG und ING Group N.V. – dazu veranlasst, ausgewählte Handelsaktiva an institutionelle Investoren zu verteilen. Südamerika bleibt durch Brasiliens und Argentiniens Sojabohnen-, Mais- und Rindfleischexportkorridore strategisch wichtig.
Der Nahe Osten und Afrika sollen von 2026 bis 2031 mit einer CAGR von 4,5 % wachsen. Dubai, Abu Dhabi und Bahrain konsolidieren Rohstoffvolumina auf Asien-Europa-Handelsrouten. Die Handelsfinanzierungsinfrastruktur im Nahen Osten wuchs von 2024 bis Mitte 2026 um 34 %. Die Islamische Internationale Handelsfinanzierungsgesellschaft verfügt über ein Rohstofffinanzierungsprogramm für Ägypten über 1,5 Milliarden USD für 2026, darunter 700 Millionen USD für Nahrungsmittelrohstoffe und 800 Millionen USD für Erdöl. Afrikas Handelsfinanzierungslücke betrug laut der Afrikanischen Entwicklungsbank von 2021 bis 2024 durchschnittlich 74 Milliarden USD.

Wettbewerbslandschaft
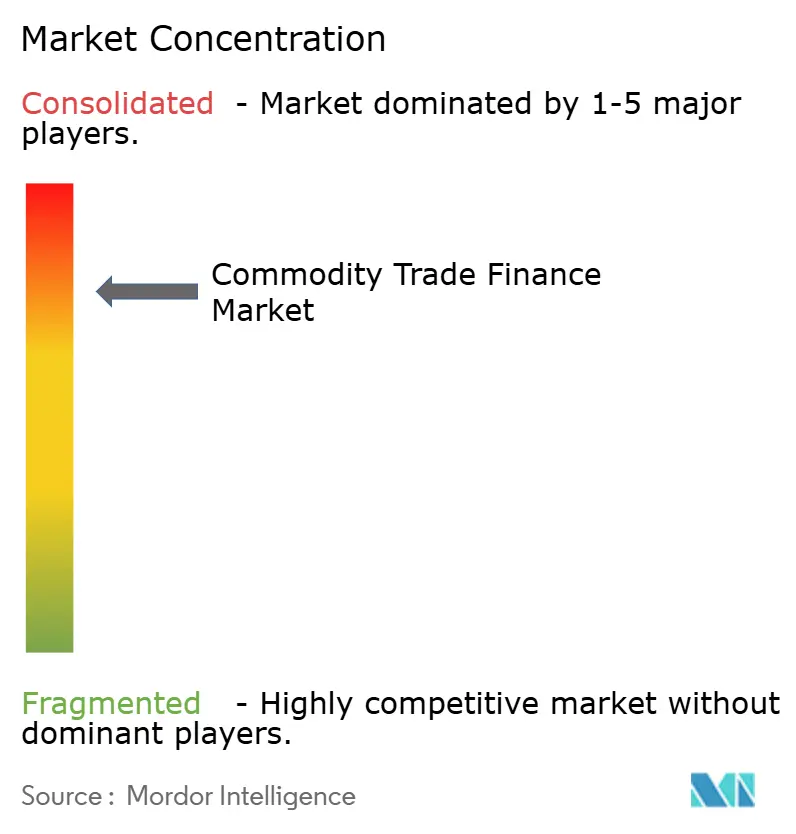
Der Rohstoffhandelsfinanzierungsmarkt ist konsolidiert. HSBC, BNP Paribas, Standard Chartered, JPMorgan Chase und Citigroup bilden die führende internationale Bankengruppe. ICBC, DBS, MUFG und First Abu Dhabi Bank halten starke Positionen in ihren inländischen und regionalen Handelskorridoren. Der Wettbewerb um hochwertige Rohstoffkreditnehmer nimmt zu, da Traxys' Fazilität über 2 Milliarden USD im Juli 2026 höhere Zusagen von 20 Banken als 2025 anzog.
Technologische Fähigkeiten werden für die wettbewerbsfähige Ausführung zunehmend wichtiger. Crédit Agricole CIB nutzte 2025 die SECRO-Blockchain-Technologie für eine kommerzielle Transaktion im Energiesektor. Die Plattform von FIS unterstützte Glencores Forderungsverbriefung über 2,55 Milliarden USD im Mai 2026. Standard Chartered arrangierte im Juli 2026 auch eine Fazilität über 514 Millionen EUR (560,3 Millionen USD) für Easpring Finland. Diese Entwicklungen zeigen, dass Anbieter Kapazität mit digitaler Ausführung und Lieferkettenkontrollen kombinieren.
Chancen bestehen weiterhin bei der Finanzierung kleiner und mittelgroßer Rohstoffexporteure, afrikanischer und Frontier-Markt-Liquidität sowie junger Produzenten kritischer Mineralien. Afrikas Handelsfinanzierungslücke von 74 Milliarden USD verdeutlicht einen anhaltenden Finanzierungsbedarf. Private Kreditfonds, spezialisierte Vermögensverwalter und technologiegestützte Originatoren decken einen Teil dieser Nachfrage. Compliance-Prüfung und Sanktionsüberwachung sind wesentliche Fähigkeiten für Anbieter, die im grenzüberschreitenden Handel aktiv sind.
Marktführer in der Rohstoffhandelsfinanzierungsbranche
-
BNP Paribas
-
HSBC Holdings plc
-
Standard Chartered PLC
-
JPMorgan Chase & Co.
-
Citigroup Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: POSCO International unterzeichnete ein Memorandum of Understanding mit POSCO Flow, ZIM, Hana Bank, KTNET und Taeoung Logistics zur Einführung eines e-B/L-Konsortiums, das die Ausstellung und den Handel elektronischer Konnossemente sowie ein e-Nego-System für digitale Handelsfinanzierungsverfahren unterstützt.
- Juli 2026: Gerald Group schloss eine erstmalige Fazilität über 50 Millionen USD mit einer Laufzeit von 3 Jahren ab, die von Etihad Credit Insurance unterstützt und von der Abu Dhabi Commercial Bank für Handelsströme in den Bereichen Energiewende und Technologiemetalle bereitgestellt wurde.
- Juli 2026: Standard Chartered arrangierte eine durch mehrere Exportkreditagenturen besicherte grüne Finanzierungsfazilität über 514 Millionen EUR (560,3 Millionen USD) für das Lithium-Ionen-Batteriekathodenwerk von Easpring Finland in Kotka.
- Juni 2026: JPMorgan unterzeichnete eine durch MIGA besicherte Handelsfinanzierungsfazilität über 250 Millionen USD mit der VakıfBank zur Finanzierung von Importen recycelbaren Stahlschrotts und erneuerbarer Energien.


Berichtsumfang des globalen Rohstoffhandelsfinanzierungsmarkts
| Dokumentenakkreditive und Garantien |
| Transaktionale Handelskredite |
| Vor-Export- und Vorauszahlungsfinanzierung (PXF / PPF) |
| Kreditbasis-, Lagerhaus- und Lagerfinanzierung |
| Rohstofforderungsfinanzierung |
| Energierohstoffe |
| Metalle und Mineralien |
| Agrarische Rohstoffe |
| Chemikalien und Düngemittel |
| Forstprodukte |
| Grenzüberschreitend |
| Inländisch / Innerstaatlich |
| Bank |
| Nicht-Bank / Privates Kreditgeschäft |
| Neugeld |
| Refinanzierung einer bestehenden Kreditlinie |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Finanzierungsprodukt | Dokumentenakkreditive und Garantien | |
| Transaktionale Handelskredite | ||
| Vor-Export- und Vorauszahlungsfinanzierung (PXF / PPF) | ||
| Kreditbasis-, Lagerhaus- und Lagerfinanzierung | ||
| Rohstofforderungsfinanzierung | ||
| Nach Rohstoffart | Energierohstoffe | |
| Metalle und Mineralien | ||
| Agrarische Rohstoffe | ||
| Chemikalien und Düngemittel | ||
| Forstprodukte | ||
| Nach Handelsumfang | Grenzüberschreitend | |
| Inländisch / Innerstaatlich | ||
| Nach Anbieter | Bank | |
| Nicht-Bank / Privates Kreditgeschäft | ||
| Nach Fazilitätsereignis | Neugeld | |
| Refinanzierung einer bestehenden Kreditlinie | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die Rohstoffhandelsfinanzierung?
Der Rohstoffhandelsfinanzierungsmarkt soll von 2026 bis 2031 mit einer CAGR von 3,2 % wachsen und 2031 einen Wert von 240,2 Milliarden USD erreichen.
Welches Finanzierungsprodukt wächst am schnellsten?
Die Rohstofforderungsfinanzierung ist das am schnellsten wachsende Finanzierungsprodukt mit einer prognostizierten CAGR von 5,5 % bis 2031.
Welche Rohstoffkategorie hält die größte Position?
Energierohstoffe hielten 2025 einen Anteil von 39,6 %, unterstützt durch Handelsströme bei Rohöl, Flüssigerdgas und raffinierten Produkten.
Warum gewinnen Nicht-Bank-Anbieter an Relevanz?
Nicht-Banken und privates Kreditgeschäft sollen mit einer CAGR von 6,2 % wachsen, da Kapitalvorschriften eine breitere Verteilung von Handelsaktiva fördern.
Welche Region wächst am schnellsten?
Der Nahe Osten und Afrika sollen bis 2031 mit einer CAGR von 4,5 % wachsen, unterstützt durch Rohstoffkorridore und institutionelle Programme.
Welche Risiken beeinflussen die Rohstofffinanzierung?
Zu den Hauptrisiken zählen Rohstoffpreisvolatilität, Fremdwährungsrisiko, Sicherheitenbetrug sowie zunehmende Sanktions- und handelsbasierte Geldwäschekontrollen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
