
Taille et parts du marché des jeans en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
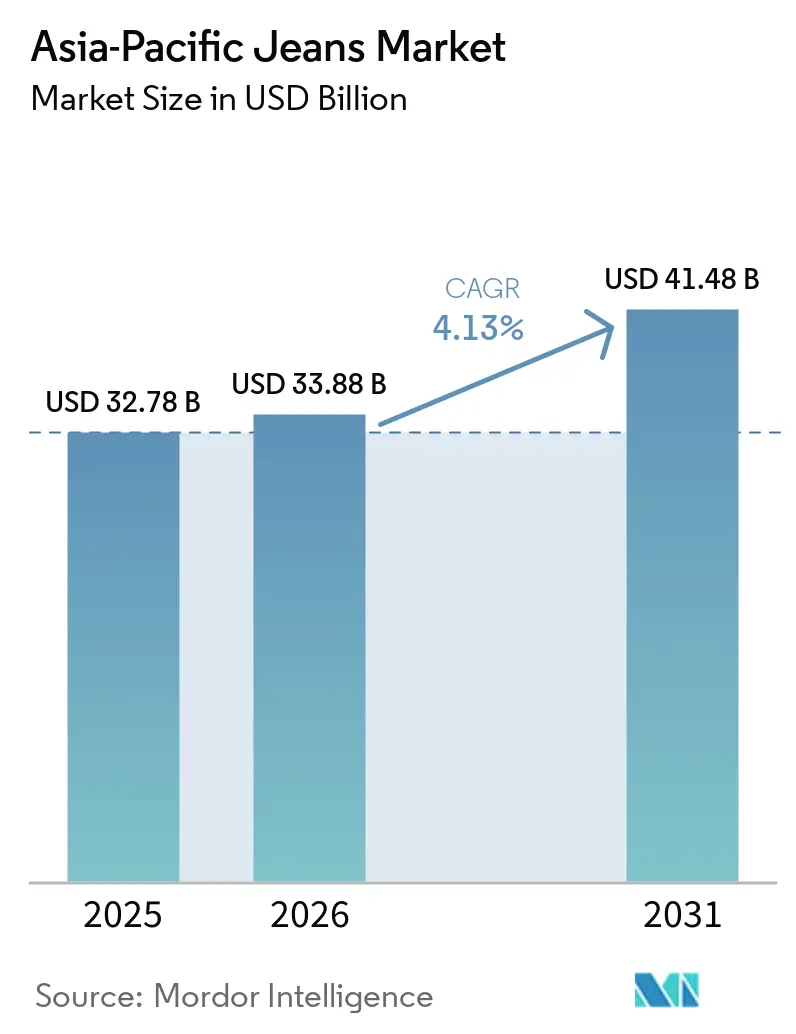
| Taille du marché de l'année de base (2025) | 32.78 Milliards de dollars |
| Taille du Marché (2026) | 33.88 Milliards de dollars |
| Taille du Marché (2031) | 41.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.13 % |
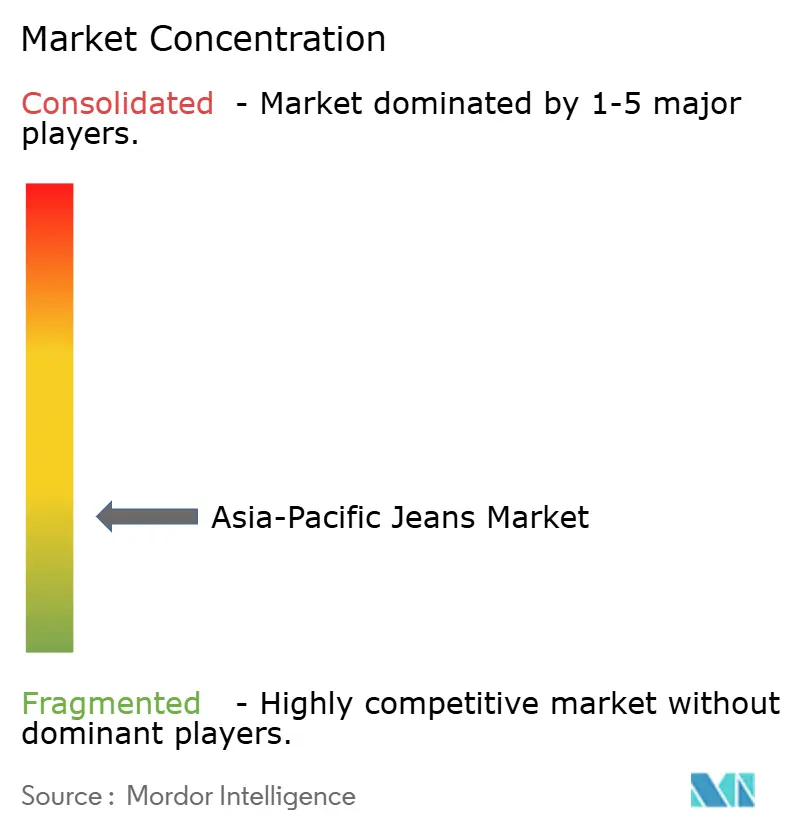
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des jeans en Asie-Pacifique par Mordor Intelligence
La taille du marché des jeans en Asie-Pacifique était évaluée à 32,78 milliards USD en 2025 et devrait atteindre 33,88 milliards USD d'ici 2026 et 41,48 milliards USD d'ici 2031, avec un CAGR de 4,13 % durant la période de prévision. Le marché des jeans en Asie-Pacifique réunit des économies de distribution matures telles que le Japon, la Corée du Sud et l'Australie, avec une demande en développement plus rapide en Inde et en Asie du Sud-Est. Le positionnement premium est plus établi dans les marchés matures, tandis que l'Inde et l'Asie du Sud-Est continuent d'attirer de nouveaux acheteurs de marques pour la première fois. Les conditions de distribution restent fragmentées dans toute la région, et les attentes des consommateurs diffèrent considérablement d'un marché national à l'autre. Les marques ont besoin d'approches distinctes pour les acheteurs urbains aspirationnels et les consommateurs de masse sensibles aux prix. Les formats de vente directe aux consommateurs premium et les gammes de produits localisées deviennent de plus en plus importants à mesure que le marché des jeans en Asie-Pacifique se développe.
Principaux enseignements du rapport
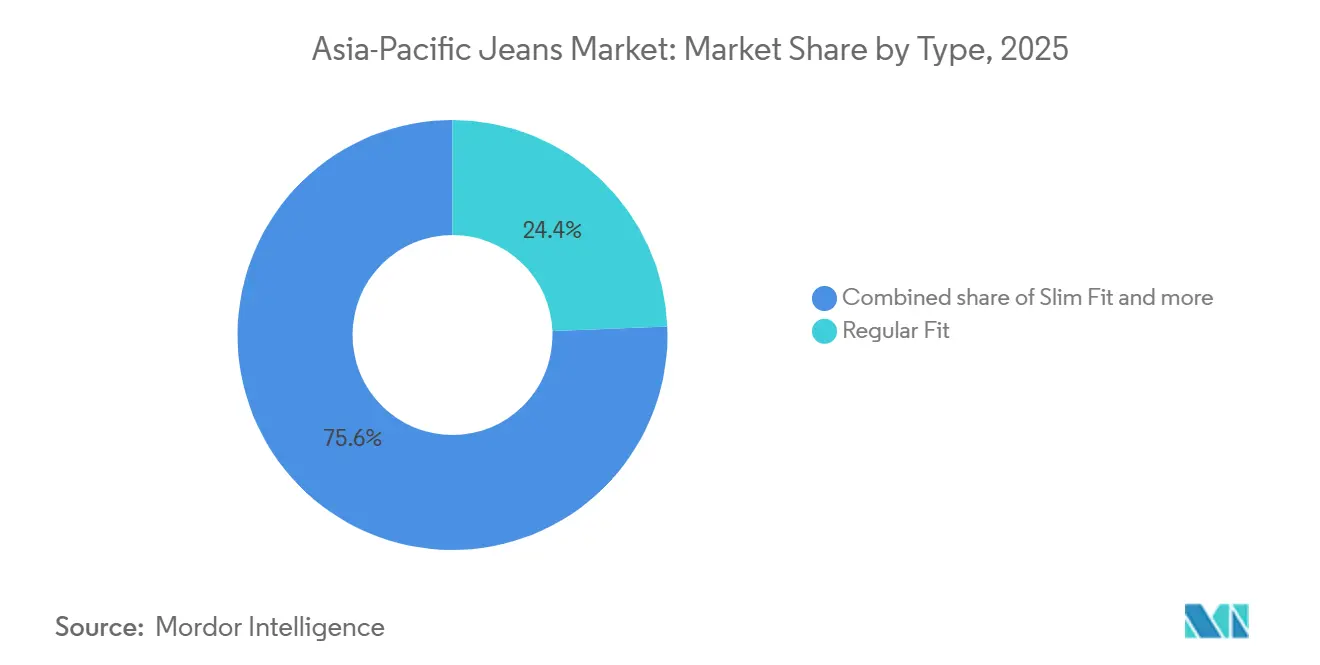
- Par type/coupe, la coupe régulière détenait 24,37 % de la part de chiffre d'affaires en 2025, tandis que la coupe slim enregistrait le CAGR projeté le plus élevé à 4,75 % jusqu'en 2031.
- Par utilisateur final, les hommes détenaient 46,71 % de la part du marché des jeans en Asie-Pacifique en 2025, tandis que les jeans pour femmes enregistraient le CAGR projeté le plus élevé à 5,11 % jusqu'en 2031.
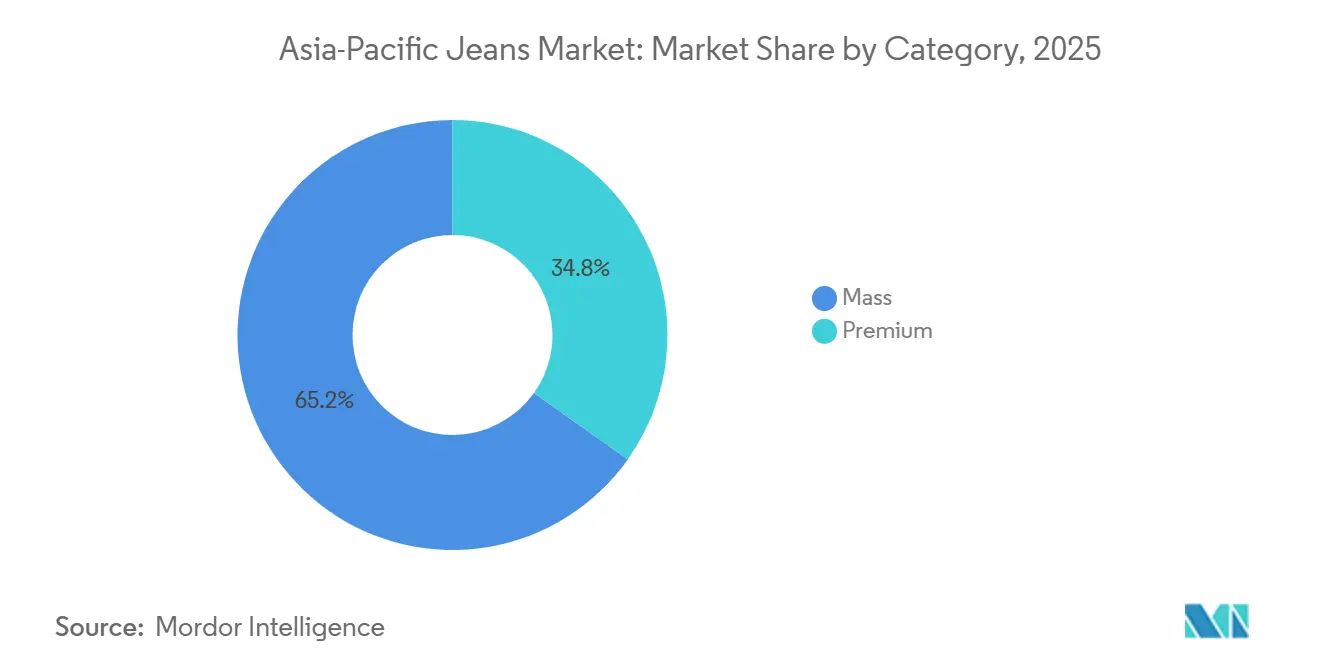
- Par catégorie, la grande consommation détenait 65,17 % de la part de chiffre d'affaires en 2025, tandis que le premium enregistrait le CAGR projeté le plus élevé à 5,62 % jusqu'en 2031.
- Par canal de distribution, les magasins spécialisés détenaient une part de chiffre d'affaires de 31,26 % en 2025, tandis que les boutiques en ligne enregistraient le CAGR projeté le plus élevé à 6,37 % jusqu'en 2031.
- Par géographie, la Chine détenait une part de chiffre d'affaires de 37,18 % en 2025, tandis que l'Inde enregistrait le CAGR projeté le plus élevé à 6,28 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de denim de style décontracté et athleisure | +0.9% | Ensemble de l'Asie-Pacifique, concentrée en Inde, en Corée du Sud et en Thaïlande | Moyen terme (2-4 ans) |
| Tendances de la mode portées par les réseaux sociaux et les influenceurs | +0.8% | Asie du Sud-Est, Inde, Corée du Sud, Japon | Court terme (≤ 2 ans) |
| Innovations en matière de tissus extensibles et à coupe confort | +0.7% | Japon, Chine, Corée du Sud ; diffusion vers l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Préférence croissante pour les jeans premium et de créateurs | +0.6% | Villes de premier rang en Chine, Japon, Corée du Sud, Inde urbaine | Long terme (≥ 4 ans) |
| Développement des offres de marques en distribution propre et en vente directe aux consommateurs | +0.6% | Chine, Inde, Australie, Corée du Sud | Moyen terme (2-4 ans) |
| Adoption croissante du denim durable et écologique | +0.5% | Japon, Australie, Corée du Sud ; premiers gains en Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de denim de style décontracté et athleisure
La décontraction des tenues de travail fait passer les jeans d'un usage social occasionnel à une place régulière dans les garde-robes de toute la région Asie-Pacifique. Cette évolution se distingue du schéma de substitution souvent observé dans les marchés occidentaux, où l'athleisure peut supplanter le denim. En Inde, les vêtements décontractés représentaient 31 % de la consommation de prêt-à-porter en 2025, et le secteur national du prêt-à-porter devrait passer de 95,7 milliards USD en 2025 à 146,3 milliards USD d'ici 2029 à un CAGR de 9 %, selon l'Association des fabricants de vêtements de l'Inde [1]. Les vêtements décontractés pour hommes jouent un rôle important dans les premiers achats de marques dans les villes de deuxième et troisième rang. Les marques d'athleisure qui s'aventurent dans le denim ont renforcé les attentes des consommateurs en matière de vêtements alliant confort, élasticité et style. Les fabricants de denim qui répondent à ces attentes peuvent répondre à une demande quotidienne plutôt qu'à des achats uniquement liés à des occasions particulières.
Innovations en matière de tissus extensibles et à coupe confort
La technologie des tissus est passée d'un facteur de différenciation à une exigence de base pour les produits sur le marché des jeans en Asie-Pacifique. Kaihara Corporation et NAGASE Group ont commercialisé EnzyBlue, une teinture indigo recyclée créée à partir de fibres de denim usagées, pour un modèle EDWIN en édition limitée en 2025. Ce développement associe la circularité des matériaux à la performance du produit dans une seule offre de denim. Lenzing AG, Kaihara Denim et Asahi Kasei ont également lancé la collection SAISEI, une gamme de denim extensible utilisant le fil ROICA EF et des matières recyclées pré-consommation. Le fil ROICA EF présente des émissions de dioxyde de carbone inférieures de 30 % à celles du fil conventionnel, selon les entreprises. La coupe slim bénéficie de ces avancées car ses exigences en matière de coupe et de performance s'alignent sur les tissus extensibles à haute résistance.
Préférence croissante pour les jeans premium et de créateurs
La catégorie premium devrait croître à un CAGR de 5,62 % de 2026 à 2031, reflétant une demande plus forte de la part des consommateurs aspirationnels. Le Japon sert d'étoile directrice en Asie du Nord pour le repositionnement premium de Levi Strauss & Co. Levi Strauss & Co. a fait évoluer le Japon d'un modèle principalement axé sur la vente en gros vers un modèle opérationnel à environ 75 % en vente directe aux consommateurs. L'entreprise a indiqué que le chiffre d'affaires au Japon avait augmenté de près de 50 % depuis 2019. Les magasins de Nagoya, Shinjuku et Harajuku figurent parmi les emplacements les plus performants de l'entreprise à l'échelle mondiale. Cette approche de vente directe aux consommateurs est également appliquée en Inde, en Corée du Sud et à Singapour, où les magasins axés sur l'expérience affichent des performances différentes de celles des canaux de vente en gros conventionnels.
Adoption croissante du denim durable et écologique
Le denim durable devient de plus en plus pertinent pour la demande grand public sur le marché des jeans en Asie-Pacifique, notamment lorsque la certification environnementale signale également la qualité. La division Crystal Denim de Crystal International a lancé la collection CirClimate en juin 2025, utilisant 100 % de fibres cellulosiques, dont Eastman Naia Acetate Renew et TENCEL. La collection comprenait des emballages compostables et s'appuyait sur un concept circulaire « Design to Disappear » pour les acheteurs premium au Japon, en Corée du Sud et en Australie. Une évaluation du cycle de vie de la production à la fin de vie réalisée en 2025 a révélé que la fabrication de denim écologique peut réduire l'impact climatique jusqu'à 30 % et la consommation d'eau jusqu'à 64 % par rapport aux procédés conventionnels [2]. L'usine de Recover au Vietnam fournit des fibres de coton recyclées utilisées par Dawn Denim dans les collections Printemps/Été 2026, la collection affichant une réduction de la consommation d'eau allant jusqu'à 99,9 %. Cela renforce le rôle du Vietnam en tant que site régional de chaîne d'approvisionnement en denim circulaire.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concurrence intense des joggings et des leggings | -1.2% | Ensemble de l'Asie-Pacifique, plus prononcée en Asie du Sud-Est et en Inde | Court terme (≤ 2 ans) |
| Cycles de mode changeant rapidement, entraînant un risque de surstockage | -0.9% | Chine, Corée du Sud ; diffusion vers les pôles de la mode rapide | Moyen terme (2-4 ans) |
| Fluctuation des prix du coton et des matières premières | -0.7% | Mondial ; pays fabricants d'Asie-Pacifique les plus exposés | Moyen terme (2-4 ans) |
| Réglementations environnementales strictes sur les effluents de teinture | -0.5% | Chine (protocoles du Ministère de l'écologie et de l'environnement), Inde, Bangladesh | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence intense des joggings et des leggings
La concurrence de l'athleisure est inégale sur le marché des jeans en Asie-Pacifique. Le déplacement le plus fort se situe dans le segment de prix inférieur à 30 USD et chez les femmes âgées de 18 à 34 ans en Corée du Sud, en Thaïlande et à Singapour. Ces consommatrices considèrent souvent l'athleisure comme un choix de style de vie crédible, et les tissus techniques ont réduit l'écart pratique entre l'athleisure et le denim. L'impact a été le plus fort dans les articles de base du segment grande consommation plutôt que dans le denim premium ou mi-premium. Les marques qui investissent dans la technologie de coupe et la performance des tissus bénéficient donc d'une certaine protection contre la substitution directe. Les jeunes consommateurs qui adoptent les joggings et les leggings comme vêtements décontractés par défaut pourraient avoir une moindre affinité pour les jeans lorsqu'ils entrent dans leurs années de dépenses maximales.
Fluctuation des prix du coton et des matières premières
La volatilité des prix du coton exerce la plus forte pression sur les producteurs du segment grande consommation sur le marché des jeans en Asie-Pacifique. La catégorie grande consommation représentait 65,17 % de la valeur en 2025, exposant une large part du secteur à des marges réduites. Les marques du segment grande consommation ont une capacité limitée à répercuter la hausse des coûts des intrants sur les consommateurs sans encourager la substitution vers des alternatives synthétiques. Ces marques font également face à des coûts croissants à mesure que la production de denim évolue dans les différents sites de fabrication régionaux. Les entreprises sans intégration en amont dans l'approvisionnement en tissu disposent de moins de moyens pour gérer l'impact des variations des matières premières. La pression est plus forte lorsque des concurrents en distribution propre se disputent la même clientèle orientée vers la valeur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type/coupe :
la coupe régulière ancre les volumes tandis que les silhouettes slim stimulent la croissanceLa coupe slim est le segment type/coupe à la croissance la plus rapide, avec une taille du marché des jeans en Asie-Pacifique pour la coupe slim projetée à un CAGR de 4,75 % de 2026 à 2031. La demande est soutenue par les préférences de mode, les tenues de travail décontractées et le développement de tissus fonctionnels en Corée du Sud, au Japon et dans l'Inde urbaine. L'UNIQLO de Fast Retailing soutient la croissance des volumes grâce aux styles Slim-Straight et Skinny, en utilisant son partenariat avec Kaihara Denim pour offrir une précision de tissu à des prix accessibles au grand public. Le segment repose sur des matières extensibles capables de maintenir la forme, la liberté de mouvement et le confort.
La coupe régulière détenait 24,37 % de la valeur régionale en 2025. Elle reste établie parmi les consommateurs à revenus moyens en Chine, en Indonésie et en Inde, car le style proche du vêtement de travail et les prix accessibles en font un premier achat de jeans de marque courant. Les mélanges coton-élasthanne et les finitions selvedge élargissent son attrait dans les sous-segments premium sans trop s'éloigner des besoins des acheteurs grand public. La coupe régulière continue de fournir une base de volume stable tandis que les silhouettes plus étroites gagnent en dynamisme.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par utilisateur final :
les hommes ancrent les volumes, mais les segments femmes et enfants définissent la dynamique de croissanceLes jeans pour femmes devraient croître à un CAGR de 5,11 % de 2026 à 2031. La hausse de la participation des femmes au marché du travail en Inde, au Vietnam et en Indonésie, conjuguée à une utilisation plus large des jeans comme vêtement principal de la garde-robe, soutient cette demande. Pepe Jeans India a indiqué que les vêtements pour femmes représentaient 30 % de son chiffre d'affaires en Inde, contre 65 % en Europe, montrant le potentiel pour les marques disposant de capacités dans les produits féminins. Cette croissance reflète des changements dans le travail et le mode de vie plutôt qu'un cycle de mode court.
Les hommes représentaient 46,71 % de la valeur du marché en 2025, faisant de ce segment le plus grand groupe d'utilisateurs finaux. Des cycles de style plus longs et des exigences de coupe standardisées soutiennent la planification des stocks, la production à grande échelle et le positionnement lifestyle premium. Les jeans pour enfants reçoivent également plus d'attention, et Levi's Kids est entré en Inde via Apparel Group en 2025 pour répondre à une catégorie enfants premium que les marques internationales avaient historiquement moins bien servie. La base d'utilisateurs finaux plus large offre aux marques une solide fondation de volume, tandis que les lignes femmes et enfants élargissent l'ensemble des opportunités.
Par catégorie :
la grande consommation domine le chiffre d'affaires tandis que le premium réécrit l'économie des margesLa catégorie premium affiche le CAGR le plus élevé au niveau des catégories à 5,62 % de 2026 à 2031. Sa croissance est liée à l'évolution des attentes des consommateurs, et les marques internationales considèrent l'Asie du Sud et du Sud-Est comme sous-pénétrées pour le denim premium. Les magasins de vente directe aux consommateurs premium offrent une éducation produit, des conseils de coupe et une expérience de marque plus forte. L'Inde, la Corée du Sud et Singapour reçoivent une attention accrue de la part des marques premium dans le secteur des jeans en Asie-Pacifique.
La catégorie grande consommation détenait 65,17 % de la valeur régionale en 2025, soutenue par une large base de consommateurs à revenus moyens et des pôles de fabrication indiens bien établis. Le corridor Ahmedabad, Bangalore et Tirupur produit 1,5 à 2 milliards de mètres de tissu denim chaque année. La concurrence des marques en distribution propre nationales, la hausse des coûts des intrants et l'évolution des attentes dans les villes de premier rang exercent une pression sur la catégorie. L'innovation produit doit suivre le rythme des consommateurs qui attendent confort, meilleure coupe et valeur accrue.
Par canal de distribution :
les magasins spécialisés en tête tandis que la distribution en ligne remodèle la structure des canauxLes boutiques en ligne devraient croître à un CAGR de 6,37 % de 2026 à 2031, le taux le plus élevé parmi les canaux de distribution. Les achats sur mobile, la découverte algorithmique et les écosystèmes de plateformes permettent aux marques d'atteindre les villes de deuxième et troisième rang sans infrastructure de distribution physique. Fast Retailing a indiqué que le commerce électronique représentait environ 15 % des ventes UNIQLO au Japon et environ 20 % en Grande Chine et en Corée du Sud. La part en ligne devrait augmenter à mesure que la capacité logistique et l'engagement numérique des consommateurs s'améliorent.
Les magasins spécialisés représentaient 31,26 % de la valeur de distribution en 2025. Leur position reste importante car les acheteurs peuvent évaluer la coupe, le toucher et le style avant d'acheter, ce qui peut influencer à la fois la conversion et les retours. Les environnements de magasins soigneusement sélectionnés aident également les marques à communiquer leur positionnement au Japon, en Corée du Sud et en Australie. Les magasins spécialisés conservent un rôle de premier plan même à mesure que la distribution en ligne se développe.
Analyse géographique
Marché du Jean en Chine
La Chine détenait 37,18 % de la valeur régionale en 2025, soutenue par sa base manufacturière et son environnement de commerce de détail numérique avancé. Ses conditions de consommation sont divisées entre une demande premium en vente directe aux consommateurs et une pression dans les circuits de vente en gros de milieu de gamme. Le chiffre d'affaires de la Grande Chine a diminué de 4 % d'une année sur l'autre pour atteindre 650,2 milliards JPY au cours de l'exercice fiscal 2025, et Fast Retailing transfère ses opérations en Chine continentale vers une gestion en magasins indépendants. PVH Corp. a déclaré un chiffre d'affaires en Asie-Pacifique de 686,9 millions USD au premier semestre de l'exercice fiscal 2025, contre 742,3 millions USD au cours de la période correspondante de l'exercice précédent, tandis que les normes plus strictes de la Chine en matière de teinture et de traitement des eaux usées ajoutent aux exigences de conformité pour la finition du denim. PVH CORP. Ces conditions rendent le choix des circuits de distribution et la conformité de la chaîne d'approvisionnement importants pour les marques opérant en Chine.
Marché du Jean en Inde
L'Inde est la zone géographique à la croissance la plus rapide, avec une taille du marché du jean en Asie-Pacifique pour l'Inde projetée à un CAGR de 6,28 % de 2026 à 2031. L'adoption du jean de marque reste à un stade plus précoce qu'en Chine, les primo-acheteurs accédant au marché par les circuits de masse et de milieu de gamme premium. Le secteur de l'habillement en Inde est passé de 49,3 milliards USD en 2020 à 95,7 milliards USD en 2025, tandis que les consommateurs ruraux représentaient 58 % de la consommation, selon la Clothing Manufacturers Association of India. Levi Strauss & Co. a enregistré une croissance à deux chiffres de ses ventes directes aux consommateurs en Inde au troisième trimestre de l'exercice fiscal 2025. Son entrée dans le denim pour enfants indique que les marques internationales s'adressent également à des segments historiquement laissés principalement aux fournisseurs locaux.
Marché du Jean en Asie-Pacifique
Le Japon et la Corée du Sud restent des marchés de référence pour le denim premium grâce à l'artisanat selvedge, la qualité des produits et l'adoption rapide des tendances. L'Indonésie et le Vietnam sont davantage orientés vers les volumes et axés sur la demande de la catégorie de masse, tandis que Singapour et la Thaïlande affichent une demande plus forte pour le denim premium et durable. L'Australie et la Nouvelle-Zélande restent pertinentes pour le positionnement premium. Les autres marchés d'Asie-Pacifique bénéficient de l'accès au commerce électronique là où l'infrastructure de commerce de détail physique est moins développée.
Paysage concurrentiel
Le marché des jeans en Asie-Pacifique présente une faible concentration, aucune marque internationale individuelle ne détenant un volume régional significatif. Les conditions nationales varient de la fidélité aux marques selvedge au Japon à la demande de masse axée sur la valeur en Indonésie, rendant difficile la standardisation des stratégies régionales. Levi Strauss & Co., Calvin Klein de PVH Corp. et Zara d'Inditex participent aux catégories premium et grande consommation supérieure, tandis que l'UNIQLO de Fast Retailing opère à l'intersection qualité-grande consommation grâce à son partenariat avec Kaihara. Levi Strauss & Co. a indiqué que les ventes en vente directe aux consommateurs représentaient 46 % du chiffre d'affaires mondial de l'entreprise au troisième trimestre de l'exercice fiscal 2025. Ce changement de canal est pertinent pour les marques de milieu de gamme qui évaluent leurs modèles de vente.
Levi Strauss & Co. a déclaré un chiffre d'affaires net en Asie de 277,7 millions USD au troisième trimestre de l'exercice fiscal 2025, en hausse de 12 % sur une base déclarée et organique, tandis que son chiffre d'affaires en vente directe aux consommateurs en Asie a augmenté de 14 % de manière organique. Fast Retailing a répondu à la faiblesse des performances en Grande Chine en passant à une gestion de magasins indépendants en Chine continentale. PVH Corp. a identifié le canal de vente en gros en Chine comme le principal facteur du déclin de son chiffre d'affaires en Asie-Pacifique au premier semestre de l'exercice fiscal 2025. Ces évolutions montrent pourquoi les formats de vente directe aux consommateurs premium peuvent afficher des performances différentes des modèles dépendants de la vente en gros. Un seul modèle opérationnel est peu susceptible de servir également tous les marchés nationaux.
Des opportunités subsistent dans les jeans premium-décontractés pour femmes en Asie du Sud-Est, le denim de marque pour enfants en Asie du Sud et du Sud-Est, et le denim durable certifié au Japon, en Corée du Sud et en Australie. Les marques en distribution propre nationales en Chine utilisent Tmall et Douyin pour acquérir des consommateurs directement, tandis que les marques de vente directe aux consommateurs natives des plateformes en Inde se développent sans réseaux de distribution traditionnels. Les normes de qualité textile et les règles de conformité environnementale de la Chine peuvent augmenter les coûts de finition du denim dans les sites de fabrication côtiers. Ces exigences favorisent les marques disposant de chaînes d'approvisionnement conformes et diversifiées.
Leaders du secteur des jeans en Asie-Pacifique
-
Diesel S.p.A.
-
Gap Inc.
-
Levi Strauss & Co.
-
PVH Corp.
-
American Eagle Outfitters, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Jean en Asie-Pacifique Entreprises couvertes dans ce rapport
- Levi Strauss & Co.
- Kontoor Brands, Inc.
- PVH Corp.
- Gap, Inc.
- H & M Hennes & Mauritz AB
- Industria de Diseño Textil, S.A. (Inditex)
- Diesel S.p.A.
- American Eagle Outfitters, Inc.
- Fast Retailing Co., Ltd.
- G-Star RAW
- AG Adriano Goldschmied
- Mavi Giyim Sanayi ve Ticaret A.Ş.
- Nudie Jeans Co.
- Fashion Box S.p.A.
- Guess?, Inc.
- True Religion Apparel, Inc.
- Big John Co., Ltd.
- Pepe Jeans Group, S.L.
- Western Glove Works
- Centric Brands LLC
Lire l’analyse des entreprises de marché du jean en asie-pacifique
Développements industriels récents dans Marché du Jean en Asie-Pacifique
- Décembre 2025 : Levi's Kids a été lancé en Inde via Apparel Group, entrant pour la première fois dans le segment du denim premium pour enfants avec un déploiement national planifié sur les places de marché en ligne et les magasins physiques indépendants.
- Octobre 2025 : NAGASE Group a commercialisé « EnzyBlue », une teinture indigo recyclée fabriquée à partir de fibres de denim usagées, en collaboration avec Kaihara Corporation. Le produit a été adopté dans un modèle de denim EDWIN en édition limitée, marquant une percée commerciale pour l'innovation en matière de matériaux en boucle fermée dans le denim japonais.
- Juin 2025 : La division Crystal Denim de Crystal International a lancé la collection de denim durable CirClimate utilisant 100 % de fibres cellulosiques avec des emballages compostables, ciblant les acheteurs premium au Japon, en Corée du Sud et en Australie sous un concept circulaire « Design to Disappear ».
Périmètre du rapport sur le marché des jeans en Asie-Pacifique
Les jeans sont des pantalons fabriqués à partir de tissu denim ou de toile de treillis. Le marché des jeans en Asie-Pacifique est segmenté par type/coupe (coupe régulière, coupe slim, coupe skinny, bootcut, évasé et autres types/coupes), utilisateur final (hommes, femmes et enfants), par catégorie (grande consommation et premium), par canal de distribution (supermarchés/hypermarchés, magasins spécialisés, boutiques en ligne et autres canaux de distribution), et par géographie (Chine, Japon, Inde, Thaïlande, Singapour, Indonésie, Corée du Sud, Australie, Nouvelle-Zélande et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Coupe régulière |
| Coupe slim |
| Coupe skinny |
| Bootcut |
| Évasé |
| Autres types/coupes |
| Hommes |
| Femmes |
| Enfants |
| Grande consommation |
| Premium |
| Supermarchés/hypermarchés |
| Magasins spécialisés |
| Boutiques en ligne |
| Autres canaux de distribution |
| Chine |
| Japon |
| Inde |
| Thaïlande |
| Singapour |
| Indonésie |
| Corée du Sud |
| Australie |
| Nouvelle-Zélande |
| Reste de l'Asie-Pacifique |
| Par type/coupe | Coupe régulière |
| Coupe slim | |
| Coupe skinny | |
| Bootcut | |
| Évasé | |
| Autres types/coupes | |
| Par utilisateur final | Hommes |
| Femmes | |
| Enfants | |
| Par catégorie | Grande consommation |
| Premium | |
| Par canal de distribution | Supermarchés/hypermarchés |
| Magasins spécialisés | |
| Boutiques en ligne | |
| Autres canaux de distribution | |
| Par géographie | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des jeans en Asie-Pacifique d'ici 2031 ?
Le marché des jeans en Asie-Pacifique devrait atteindre 41,48 milliards USD d'ici 2031, avec un CAGR de 4,13 % par rapport à sa valeur de 32,78 milliards USD en 2025.
Quel pays d'Asie-Pacifique devrait connaître la croissance la plus rapide pour les jeans ?
L'Inde est la géographie à la croissance la plus rapide, avec un CAGR projeté de 6,28 % de 2026 à 2031.
Quelle coupe de jeans détient la plus grande part régionale ?
La coupe régulière détenait la plus grande part de type/coupe à 24,37 % en 2025, tandis que la coupe slim devrait croître à un CAGR de 4,75 %.
Quel canal de vente se développe le plus rapidement pour les jeans en Asie-Pacifique ?
Les boutiques en ligne devraient croître à un CAGR de 6,37 % jusqu'en 2031.