
Tamanho e Participação do Mercado de Jeans da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
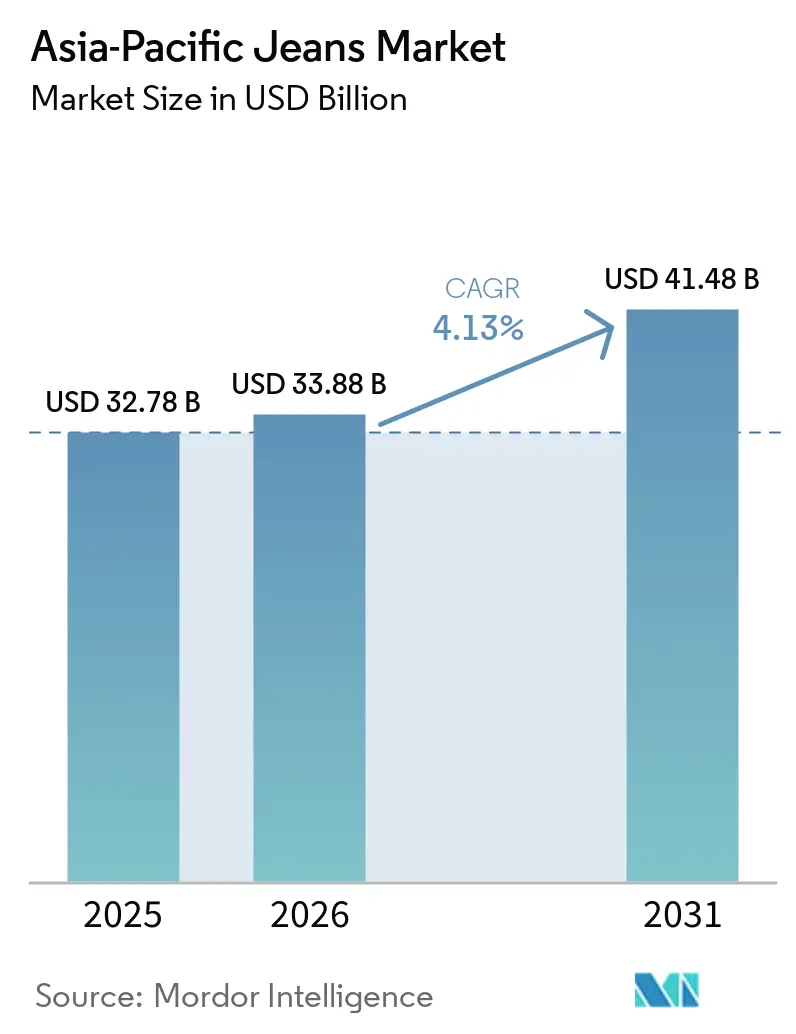
| Tamanho do mercado no ano base (2025) | 32.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 33.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 41.48 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.13 % |
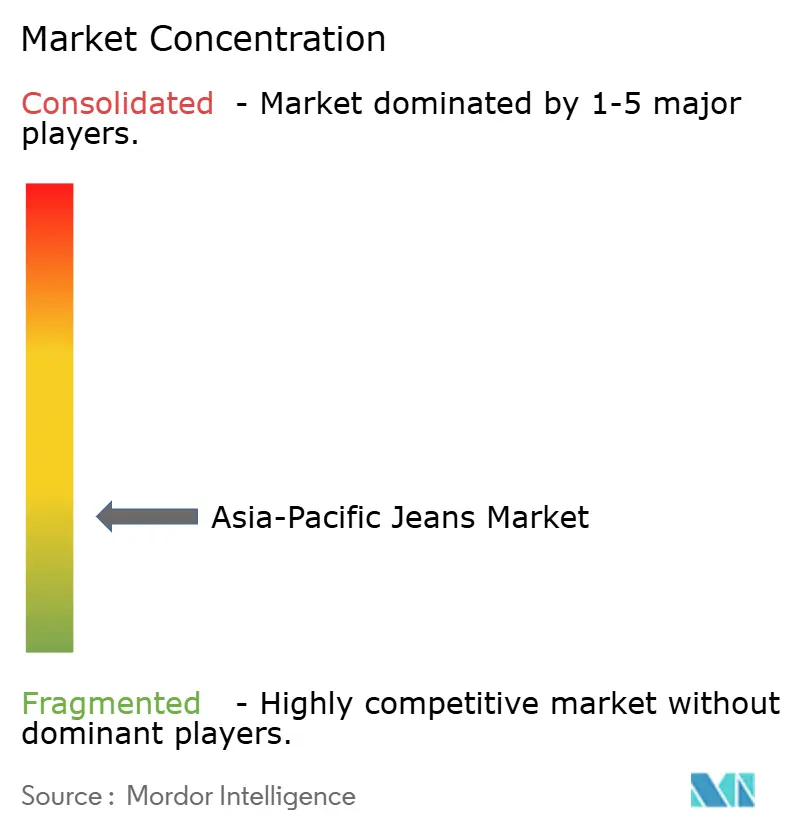
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Jeans da Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de jeans da Ásia-Pacífico foi avaliado em 32,78 bilhões de USD em 2025 e está previsto para atingir 33,88 bilhões de USD em 2026 e 41,48 bilhões de USD em 2031, crescendo a um CAGR de 4,13% durante o período de previsão. O mercado de jeans da Ásia-Pacífico reúne economias de varejo maduras, como Japão, Coreia do Sul e Austrália, com demanda em desenvolvimento mais acelerado na Índia e no Sudeste Asiático. O posicionamento premium está mais consolidado nos mercados maduros, enquanto a Índia e o Sudeste Asiático continuam a agregar compradores de marcas pela primeira vez. As condições de varejo permanecem fragmentadas em toda a região, e as expectativas dos consumidores diferem amplamente entre os mercados nacionais. As marcas precisam de abordagens distintas para compradores urbanos aspiracionais e consumidores de massa sensíveis ao preço. Os formatos direto ao consumidor premium e as linhas de produtos localizadas estão se tornando mais importantes à medida que o mercado de jeans da Ásia-Pacífico se desenvolve.
Principais Conclusões do Relatório
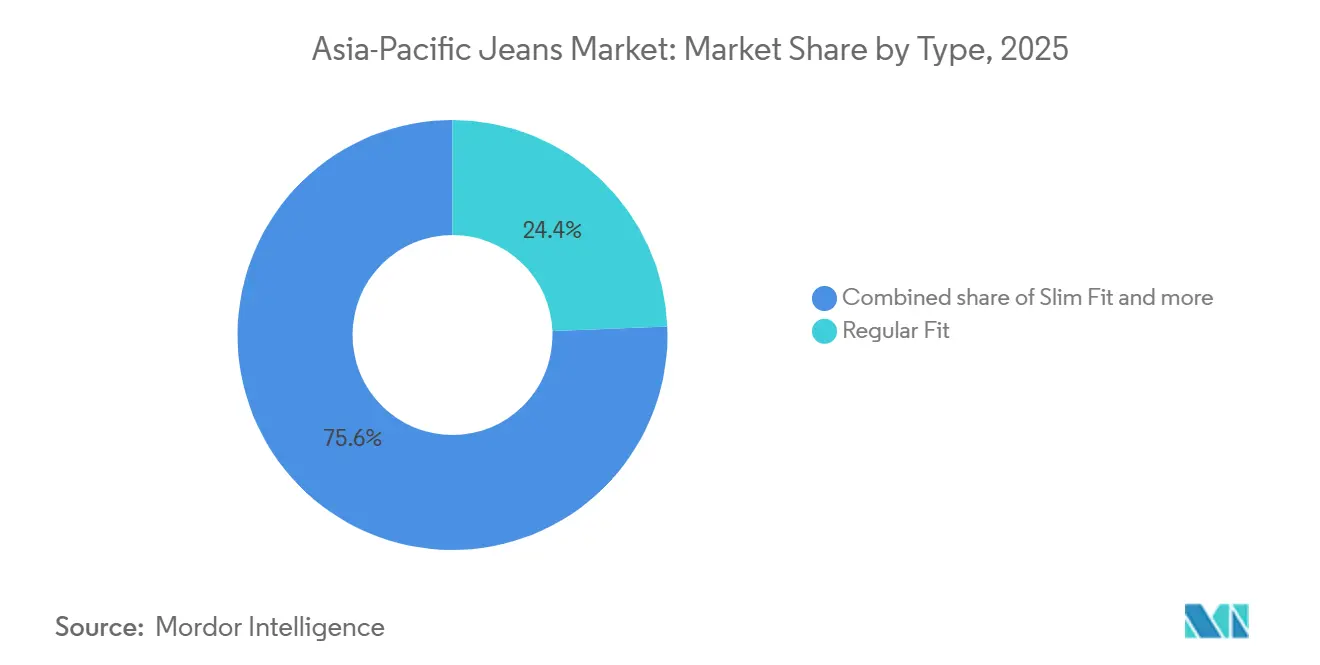
- Por Tipo/Modelagem, a Modelagem Regular deteve 24,37% da participação de receita em 2025, enquanto a Modelagem Slim registrou o maior CAGR projetado de 4,75% até 2031.
- Por Usuário Final, os Homens detiveram 46,71% da participação do mercado de jeans da Ásia-Pacífico em 2025, enquanto os jeans Femininos registraram o maior CAGR projetado de 5,11% até 2031.
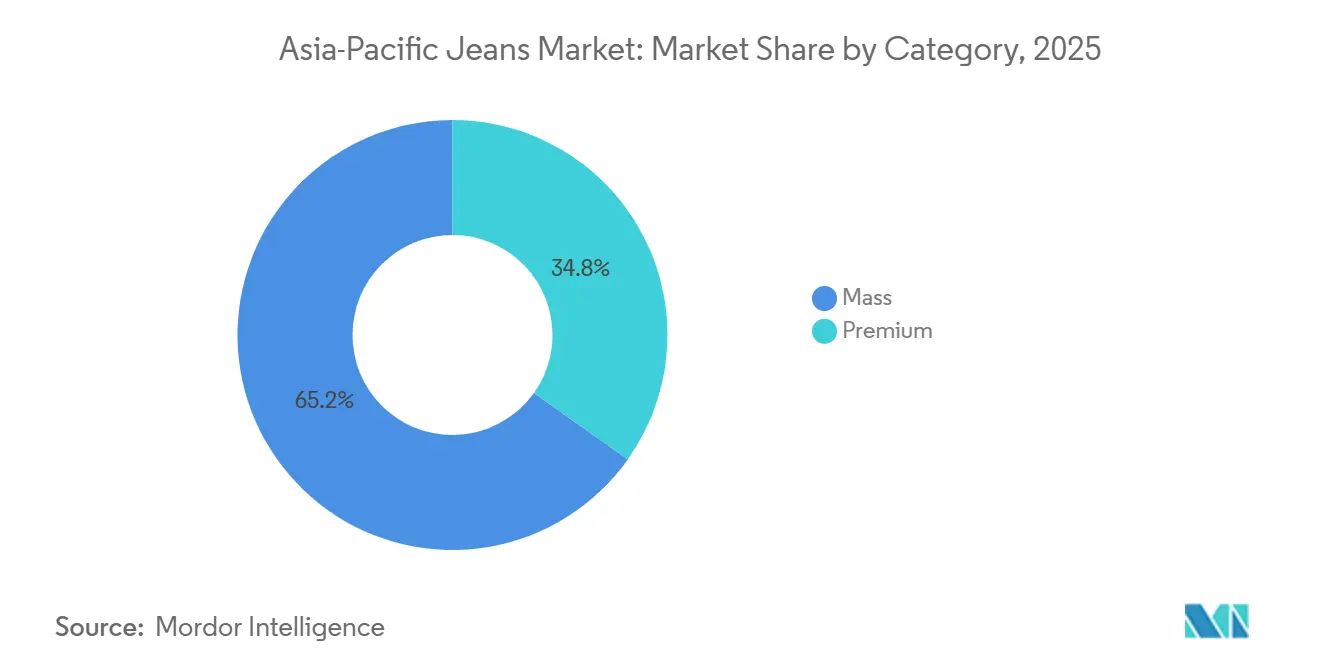
- Por Categoria, a Massa deteve 65,17% da participação de receita em 2025, enquanto o Premium registrou o maior CAGR projetado de 5,62% até 2031.
- Por Canal de Distribuição, as Lojas Especializadas detiveram 31,26% da participação de receita em 2025, enquanto as Lojas de Varejo Online registraram o maior CAGR projetado de 6,37% até 2031.
- Por Geografia, a China deteve 37,18% da participação de receita em 2025, enquanto a Índia registrou o maior CAGR projetado de 6,28% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Denim Casual e no Estilo Athleisure | +0.9% | Em toda a Ásia-Pacífico, concentrada na Índia, Coreia do Sul e Tailândia | Médio prazo (2-4 anos) |
| Tendências de Moda Impulsionadas por Redes Sociais e Influenciadores | +0.8% | Sudeste Asiático, Índia, Coreia do Sul, Japão | Curto prazo (≤ 2 anos) |
| Inovações em Tecidos Elásticos e de Modelagem Confortável | +0.7% | Japão, China, Coreia do Sul; expansão para o Sudeste Asiático | Médio prazo (2-4 anos) |
| Preferência Crescente por Jeans Premium e de Grife | +0.6% | Cidades de primeiro nível da China, Japão, Coreia do Sul, Índia urbana | Longo prazo (≥ 4 anos) |
| Expansão de Ofertas de Marcas Próprias e Direto ao Consumidor | +0.6% | China, Índia, Austrália, Coreia do Sul | Médio prazo (2-4 anos) |
| Adoção Crescente de Denim Sustentável e Ecológico | +0.5% | Japão, Austrália, Coreia do Sul; ganhos iniciais na Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Denim Casual e no Estilo Athleisure
A casualização do ambiente de trabalho está levando os jeans para além do uso social ocasional e para o guarda-roupa cotidiano em todo o mercado de jeans da Ásia-Pacífico. A mudança é distinta do padrão de substituição frequentemente observado nos mercados ocidentais, onde o athleisure pode deslocar o denim. Na Índia, o vestuário casual representou 31% do consumo de vestuário em 2025, e o setor doméstico de vestuário deve crescer de 95,7 bilhões de USD em 2025 para 146,3 bilhões de USD até 2029 a um CAGR de 9%, de acordo com a Associação de Fabricantes de Vestuário da Índia [1]. O vestuário casual masculino tem um papel importante nas primeiras compras de marcas nas cidades de segundo e terceiro nível. Marcas de athleisure que ingressam no denim reforçaram as expectativas dos consumidores por peças que combinam conforto, elasticidade e estilo. Os fabricantes de denim que atendem a essas expectativas podem atender à demanda cotidiana, e não apenas a compras baseadas em ocasiões.
Inovações em Tecidos Elásticos e de Modelagem Confortável
A tecnologia de tecidos passou de um ponto de diferenciação para um requisito básico de produto no mercado de jeans da Ásia-Pacífico. A Kaihara Corporation e o NAGASE Group comercializaram o EnzyBlue, um corante índigo reciclado criado a partir de fibras de denim descartadas, para um modelo EDWIN de edição limitada em 2025. O desenvolvimento combina circularidade de materiais com desempenho do produto em uma única oferta de denim. A Lenzing AG, a Kaihara Denim e a Asahi Kasei também introduziram a Coleção SAISEI, uma linha de denim elástico que utiliza fio ROICA EF e conteúdo reciclado pré-consumo. O fio ROICA EF tem emissões de dióxido de carbono 30% menores do que o fio convencional, de acordo com as empresas. A Modelagem Slim se beneficia desses avanços porque seus requisitos de modelagem e desempenho se alinham com tecidos elásticos de alta resistência.
Preferência Crescente por Jeans Premium e de Grife
A categoria premium está prevista para crescer a um CAGR de 5,62% de 2026 a 2031, refletindo uma demanda mais forte de consumidores aspiracionais. O Japão serve como a referência norte-asiática da Levi Strauss & Co. para o reposicionamento premium. A Levi Strauss & Co. transformou o Japão de um negócio predominantemente atacadista para um modelo operacional de aproximadamente 75% direto ao consumidor. A empresa declarou que a receita no Japão havia aumentado quase 50% desde 2019. As lojas em Nagoya, Shinjuku e Harajuku estão entre as unidades de maior volume da empresa globalmente. Essa abordagem direto ao consumidor também está sendo aplicada na Índia, Coreia do Sul e Singapura, onde as lojas orientadas à experiência têm desempenho diferente dos canais atacadistas convencionais.
Adoção Crescente de Denim Sustentável e Ecológico
O denim sustentável está se tornando mais relevante para a demanda mainstream no mercado de jeans da Ásia-Pacífico, especialmente quando a certificação ambiental também sinaliza qualidade. A divisão Crystal Denim da Crystal International lançou a coleção CirClimate em junho de 2025, utilizando 100% de fibras celulósicas, incluindo Eastman Naia Acetate Renew e TENCEL. A coleção incluiu embalagens compostáveis e utilizou um conceito circular de Design para Desaparecer para compradores premium no Japão, Coreia do Sul e Austrália. Uma avaliação do ciclo de vida do berço ao túmulo realizada em 2025 constatou que a fabricação de denim ecológico pode reduzir o impacto climático em até 30% e o uso de água em 64% em comparação com os processos convencionais [2]. A unidade da Recover no Vietnã fornece fibra de algodão reciclado utilizada pela Dawn Denim nas coleções Primavera/Verão 2026, com a coleção reportando até 99,9% menos uso de água. Isso reforça o papel do Vietnã como localização regional da cadeia de suprimentos de denim circular.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência Intensa de Joggers e Leggings | -1.2% | Em toda a Ásia-Pacífico, mais aguda no Sudeste Asiático e na Índia | Curto prazo (≤ 2 anos) |
| Ciclos de Moda em Rápida Mudança Causando Risco de Estoque | -0.9% | China, Coreia do Sul; expansão para os polos de moda rápida | Médio prazo (2-4 anos) |
| Flutuação nos Preços do Algodão e das Matérias-Primas | -0.7% | Global; nações manufatureiras da Ásia-Pacífico mais expostas | Médio prazo (2-4 anos) |
| Regulamentações Ambientais Rígidas sobre Efluentes de Corantes | -0.5% | China (protocolos do MEE), Índia, Bangladesh | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência Intensa de Joggers e Leggings
A concorrência do athleisure é desigual em todo o mercado de jeans da Ásia-Pacífico. O maior deslocamento ocorre na faixa de preço abaixo de 30 USD e entre mulheres de 18 a 34 anos na Coreia do Sul, Tailândia e Singapura. Esses consumidores frequentemente veem o athleisure como uma escolha de estilo de vida legítima, e os tecidos de desempenho reduziram a diferença prática entre athleisure e denim. O impacto foi mais forte nos básicos de massa do que no denim premium ou médio-premium. As marcas que investem em tecnologia de modelagem e desempenho de tecidos, portanto, têm alguma proteção contra a substituição direta. Os consumidores mais jovens que adotam joggers e leggings como vestuário casual padrão podem ter menor afinidade com jeans ao entrarem em seus anos de maior gasto.
Flutuação nos Preços do Algodão e das Matérias-Primas
A volatilidade dos preços do algodão cria a maior pressão sobre os produtores de massa no mercado de jeans da Ásia-Pacífico. A categoria de massa representou 65,17% do valor em 2025, deixando uma grande parcela do setor exposta a margens reduzidas. As marcas de massa têm capacidade limitada de repassar custos de insumos mais elevados aos consumidores sem incentivar a substituição por alternativas sintéticas. Essas marcas também enfrentam custos crescentes à medida que a produção de denim muda nas localidades de fabricação regionais. As empresas sem integração retroativa no fornecimento de tecidos têm menos formas de gerenciar o impacto das mudanças nas matérias-primas. A pressão é maior quando concorrentes de marcas próprias competem na mesma base de clientes orientada ao valor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo/Modelagem:
A Modelagem Regular Ancora o Volume enquanto as Silhuetas Slim Impulsionam o CrescimentoA modelagem slim é o segmento de Tipo/Modelagem de crescimento mais rápido, com o tamanho do mercado de jeans da Ásia-Pacífico para a modelagem slim projetado para crescer a um CAGR de 4,75% de 2026 a 2031. A demanda é sustentada pelas preferências de moda, vestuário casual de trabalho e desenvolvimento de tecidos funcionais na Coreia do Sul, Japão e Índia urbana. A UNIQLO da Fast Retailing apoia o crescimento de volume por meio de estilos Slim-Straight e Skinny, utilizando sua parceria com a Kaihara Denim para fornecer precisão de tecido a preços de mercado de massa. O segmento depende de materiais elásticos que possam manter forma, movimento e conforto.
A modelagem regular deteve 24,37% do valor regional em 2025. Permanece consolidada entre os consumidores de renda média na China, Indonésia e Índia, pois o estilo próximo ao vestuário de trabalho e os preços acessíveis a tornam uma primeira compra comum de jeans de marca. Misturas de algodão elástico e acabamentos selvedge ampliam seu apelo nos sub-níveis premium sem se afastar muito das necessidades dos compradores de massa. A modelagem regular continua a fornecer uma base de volume estável enquanto as silhuetas mais estreitas ganham impulso.

Por Usuário Final:
Os Homens Ancora o Volume, mas os Segmentos Feminino e Infantil Definem o Momentum de CrescimentoOs jeans femininos estão projetados para crescer a um CAGR de 5,11% de 2026 a 2031. O aumento da participação feminina na força de trabalho na Índia, Vietnã e Indonésia, juntamente com o uso mais amplo de jeans como peça principal do guarda-roupa, sustenta essa demanda. A Pepe Jeans India declarou que o vestuário feminino representou 30% de sua receita na Índia, em comparação com 65% na Europa, mostrando espaço para marcas com capacidades em produtos femininos. Esse crescimento reflete mudanças no trabalho e no estilo de vida, e não um ciclo de moda de curto prazo.
Os homens representaram 46,71% do valor de mercado em 2025, tornando o segmento o maior grupo de usuários finais. Ciclos de estilo mais longos e requisitos de modelagem padronizados apoiam o planejamento de estoque, a produção em maior escala e o posicionamento de estilo de vida premium. Os jeans infantis também estão recebendo mais atenção, e a Levi's Kids entrou na Índia por meio do Apparel Group em 2025 para atender a uma categoria infantil premium que as marcas internacionais historicamente atendiam de forma menos abrangente. A maior base de usuários finais oferece às marcas uma base de volume clara, enquanto as linhas femininas e infantis ampliam o conjunto de oportunidades.
Por Categoria:
A Massa Domina a Receita enquanto o Premium Reescreve a Economia de MargemA categoria premium tem o maior CAGR no nível de categoria, de 5,62% de 2026 a 2031. Seu crescimento está ligado à mudança nas expectativas dos consumidores, e as marcas internacionais veem o Sul e o Sudeste Asiático como subpenetrados para o denim premium. As lojas direto ao consumidor premium oferecem educação sobre o produto, orientação de modelagem e uma experiência de marca mais forte. A Índia, a Coreia do Sul e Singapura estão recebendo maior atenção das marcas premium no setor de jeans da Ásia-Pacífico.
A categoria de massa deteve 65,17% do valor regional em 2025, sustentada por uma ampla base de consumidores de renda média e clusters de fabricação indianos consolidados. O corredor de Ahmedabad, Bangalore e Tirupur produz de 1,5 a 2 bilhões de metros de tecido denim por ano. A concorrência de marcas próprias domésticas, os custos de insumos mais elevados e as expectativas em mudança nas cidades de primeiro nível criam pressão sobre a categoria. A inovação de produtos deve acompanhar o ritmo dos consumidores que esperam conforto, melhor modelagem e maior valor.
Por Canal de Distribuição:
As Lojas Especializadas Lideram enquanto o Varejo Online Remodela a Estrutura de CanaisAs lojas de varejo online estão previstas para crescer a um CAGR de 6,37% de 2026 a 2031, a maior taxa entre os canais de distribuição. As compras com foco em dispositivos móveis, a descoberta algorítmica e os ecossistemas de plataformas permitem que as marcas alcancem cidades de segundo e terceiro nível sem infraestrutura de varejo físico. A Fast Retailing reportou que o comércio eletrônico representou aproximadamente 15% das vendas da UNIQLO no Japão e aproximadamente 20% na Grande China e na Coreia do Sul. A participação online deve aumentar à medida que a capacidade logística e o engajamento digital do consumidor melhoram.
As lojas especializadas representaram 31,26% do valor de distribuição em 2025. Sua posição permanece importante porque os compradores podem avaliar a modelagem, o toque e o estilo antes de comprar, o que pode afetar tanto a conversão quanto as devoluções. Ambientes de loja curados também ajudam as marcas a comunicar seu posicionamento no Japão, Coreia do Sul e Austrália. As Lojas Especializadas mantêm um papel de liderança mesmo com a expansão do varejo online.
Análise Geográfica
Mercado de Jeans da China
A China detinha 37,18% do valor regional em 2025, sustentada por sua base manufatureira e avançado ambiente de varejo digital. Suas condições de consumo estão divididas entre a demanda premium direta ao consumidor e a pressão nos canais de atacado de médio segmento. A receita da Grande China caiu 4% em relação ao ano anterior, atingindo 650,2 bilhões de JPY no ano fiscal de 2025, e a Fast Retailing está migrando suas operações na China Continental para um modelo de gestão de lojas independentes. A PVH Corp. registrou receita na Ásia-Pacífico de 686,9 milhões de USD no primeiro semestre do ano fiscal de 2025, em comparação com 742,3 milhões de USD no mesmo período do ano anterior, enquanto os padrões mais rígidos da China para corantes e efluentes industriais aumentam as necessidades de conformidade no acabamento de denim. PVH CORP. Essas condições tornam a escolha de canal e a conformidade da cadeia de suprimentos fatores importantes para as marcas que operam na China.
Mercado de Jeans da Índia
A Índia é a geografia de crescimento mais acelerado, com o tamanho do mercado de jeans da Ásia-Pacífico para a Índia projetado para crescer a um CAGR de 6,28% de 2026 a 2031. A adoção de jeans de marcas ainda se encontra em estágio mais inicial do que na China, com compradores de primeira viagem ingressando pelos canais de mercado de massa e médio-premium. O setor de vestuário da Índia cresceu de 49,3 bilhões de USD em 2020 para 95,7 bilhões de USD em 2025, enquanto os consumidores rurais responderam por 58% do consumo, de acordo com a Associação de Fabricantes de Vestuário da Índia. A Levi Strauss & Co. registrou crescimento de dois dígitos no canal direto ao consumidor na Índia no terceiro trimestre do ano fiscal de 2025. Sua entrada no segmento de denim infantil indica que marcas internacionais também estão atendendo a segmentos historicamente deixados principalmente a fornecedores locais.
Mercado de Jeans da APAC
O Japão e a Coreia do Sul continuam sendo mercados de referência para o denim premium, por meio da manufatura de selvedge, qualidade de produto e rápida adoção de tendências. A Indonésia e o Vietnã são mais orientados ao volume e focados na demanda de categorias de massa, enquanto Singapura e Tailândia apresentam demanda mais forte por denim premium e sustentável. A Austrália e a Nova Zelândia continuam relevantes para o posicionamento premium. Os demais mercados da Ásia-Pacífico se beneficiam do acesso ao comércio eletrônico onde a infraestrutura de varejo físico é menos desenvolvida.
Cenário Competitivo
O mercado de jeans da Ásia-Pacífico tem baixa concentração, pois nenhuma marca internacional individual detém volume regional significativo. As condições nacionais variam desde a fidelidade à marca focada em selvedge do Japão até a demanda de massa orientada ao valor da Indonésia, tornando difícil padronizar estratégias regionais. A Levi Strauss & Co., a Calvin Klein da PVH Corp. e a Zara da Inditex participam das categorias premium e massa superior, enquanto a UNIQLO da Fast Retailing opera na interseção qualidade-massa por meio de sua parceria de tecido com a Kaihara. A Levi Strauss & Co. reportou que as vendas direto ao consumidor representaram 46% da receita global da empresa no terceiro trimestre do ano fiscal de 2025. Essa mudança de canal é relevante para as marcas de nível médio que avaliam seus modelos de vendas.
A Levi Strauss & Co. reportou receita líquida na Ásia de 277,7 milhões de USD no terceiro trimestre do ano fiscal de 2025, com crescimento de 12% tanto em base reportada quanto orgânica, enquanto sua receita direto ao consumidor na Ásia cresceu 14% organicamente. A Fast Retailing respondeu ao desempenho mais fraco na Grande China migrando para a gestão de lojas independentes na China Continental. A PVH Corp. identificou o canal atacadista da China como o principal fator do declínio em sua receita na Ásia-Pacífico no primeiro semestre do ano fiscal de 2025. Esses movimentos mostram por que os formatos premium direto ao consumidor podem ter desempenho diferente dos modelos dependentes de atacado. Um único modelo operacional dificilmente atenderá igualmente bem a todos os mercados nacionais.
Oportunidades permanecem em jeans premium-casual femininos no Sudeste Asiático, denim de marca infantil em todo o Sul e Sudeste Asiático, e denim sustentável certificado no Japão, Coreia do Sul e Austrália. As marcas próprias domésticas na China utilizam o Tmall e o Douyin para adquirir consumidores diretamente, enquanto as marcas direto ao consumidor nativas de plataformas na Índia estão se expandindo sem redes de varejo tradicionais. Os padrões de qualidade têxtil e as regras de conformidade ambiental da China podem aumentar os custos de acabamento de denim nas localidades de fabricação costeiras. Esses requisitos favorecem marcas com cadeias de suprimentos conformes e diversificadas.
Líderes do Setor de Jeans da Ásia-Pacífico
-
Diesel S.p.A.
-
Gap Inc.
-
Levi Strauss & Co.
-
PVH Corp.
-
American Eagle Outfitters, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Jeans da Ásia-Pacífico Empresas cobertas neste relatório
- Levi Strauss & Co.
- Kontoor Brands, Inc.
- PVH Corp.
- Gap, Inc.
- H & M Hennes & Mauritz AB
- Industria de Diseño Textil, S.A. (Inditex)
- Diesel S.p.A.
- American Eagle Outfitters, Inc.
- Fast Retailing Co., Ltd.
- G-Star RAW
- AG Adriano Goldschmied
- Mavi Giyim Sanayi ve Ticaret A.Ş.
- Nudie Jeans Co.
- Fashion Box S.p.A.
- Guess?, Inc.
- True Religion Apparel, Inc.
- Big John Co., Ltd.
- Pepe Jeans Group, S.L.
- Western Glove Works
- Centric Brands LLC
Desenvolvimentos industriais recentes em Mercado de Jeans da Ásia-Pacífico
- Dezembro de 2025: A Levi's Kids foi lançada na Índia por meio do Apparel Group, ingressando no segmento de denim infantil premium pela primeira vez, com expansão nacional planejada em marketplaces de comércio eletrônico e lojas físicas independentes.
- Outubro de 2025: O NAGASE Group comercializou o
EnzyBlue,
um corante índigo reciclado feito de fibras de denim descartadas, em colaboração com a Kaihara Corporation. O produto foi adotado em um modelo de denim EDWIN de edição limitada, marcando um avanço comercial para a inovação de materiais em circuito fechado no denim japonês. - Junho de 2025: A divisão Crystal Denim da Crystal International lançou a coleção de denim sustentável CirClimate utilizando 100% de fibras celulósicas com embalagens compostáveis, direcionada a compradores premium no Japão, Coreia do Sul e Austrália sob o conceito circular "Design para Desaparecer".
Escopo do Relatório do Mercado de Jeans da Ásia-Pacífico
Jeans são calças confeccionadas com tecido denim ou brim. O Mercado de Jeans da Ásia-Pacífico é Segmentado por Tipo/Modelagem (Modelagem Regular, Modelagem Slim, Modelagem Skinny, Bootcut, Flared e Outros Tipos/Modelagens), Usuário Final (Homens, Mulheres e Crianças), por Categoria (Massa e Premium), por Canal de Distribuição (Supermercados/Hipermercados, Lojas Especializadas, Lojas de Varejo Online e Outros Canais de Distribuição) e por Geografia (China, Japão, Índia, Tailândia, Singapura, Indonésia, Coreia do Sul, Austrália, Nova Zelândia e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Modelagem Regular |
| Modelagem Slim |
| Modelagem Skinny |
| Bootcut |
| Flared |
| Outros Tipos/Modelagens |
| Homens |
| Mulheres |
| Crianças |
| Massa |
| Premium |
| Supermercados/Hipermercados |
| Lojas Especializadas |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| China |
| Japão |
| Índia |
| Tailândia |
| Singapura |
| Indonésia |
| Coreia do Sul |
| Austrália |
| Nova Zelândia |
| Restante da Ásia-Pacífico |
| Por Tipo/Modelagem | Modelagem Regular |
| Modelagem Slim | |
| Modelagem Skinny | |
| Bootcut | |
| Flared | |
| Outros Tipos/Modelagens | |
| Por Usuário Final | Homens |
| Mulheres | |
| Crianças | |
| Por Categoria | Massa |
| Premium | |
| Por Canal de Distribuição | Supermercados/Hipermercados |
| Lojas Especializadas | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição | |
| Por Geografia | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Nova Zelândia | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de jeans da Ásia-Pacífico até 2031?
O mercado de jeans da Ásia-Pacífico está previsto para atingir 41,48 bilhões de USD até 2031, crescendo a um CAGR de 4,13% a partir de seu valor de 32,78 bilhões de USD em 2025.
Qual país da Ásia-Pacífico deve apresentar o crescimento mais rápido para jeans?
A Índia é a geografia de crescimento mais rápido, com um CAGR projetado de 6,28% de 2026 a 2031.
Qual modelagem de jeans tem a maior participação regional?
A Modelagem Regular deteve a maior participação de Tipo/Modelagem, com 24,37% em 2025, enquanto a Modelagem Slim está prevista para crescer a um CAGR de 4,75%.
Qual canal de vendas está se expandindo mais rapidamente para jeans na Ásia-Pacífico?
As Lojas de Varejo Online devem crescer a um CAGR de 6,37% até 2031.