
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1 Milliards de dollars |
| Taille du Marché (2027) | 1.05 Milliards de dollars |
| Taille du Marché (2032) | 1.37 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.38 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des agonistes du peptide-1 de type glucagon (GLP-1) en Asie-Pacifique par Mordor Intelligence
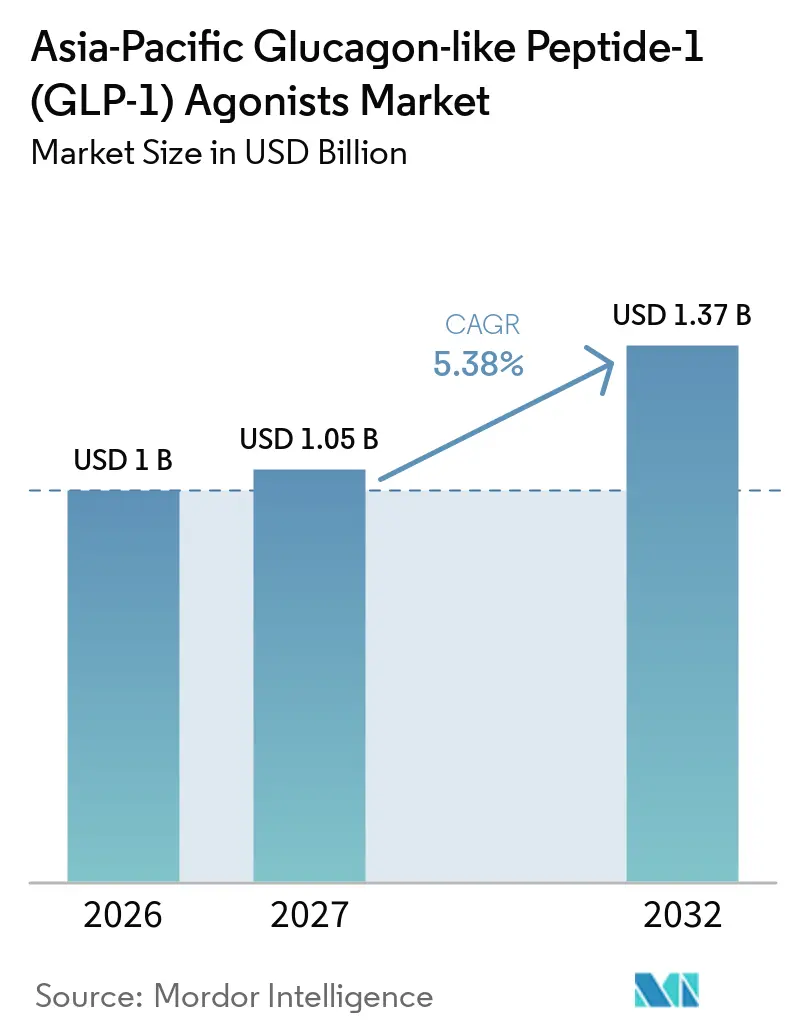
La taille du marché des agonistes du peptide-1 de type glucagon en Asie-Pacifique devrait passer de 1 milliard USD en 2026 à 1,05 milliard USD en 2027 et atteindre 1,37 milliard USD d'ici 2032, avec un CAGR de 5,38 % sur la période 2027-2032.
La pandémie de COVID-19 a stimulé la croissance du marché des agonistes du peptide-1 de type glucagon (GLP-1) en Asie-Pacifique. Le diabète et l'hyperglycémie non contrôlée ont été associés à de moins bons résultats face à la COVID-19, notamment un risque accru de maladie grave et de décès. Les personnes atteintes de diabète ont souvent un système immunitaire affaibli, et les complications de la COVID-19 peuvent aggraver davantage leur état et affaiblir rapidement la fonction immunitaire. Par conséquent, les personnes atteintes de diabète ont été confrontées à un risque plus élevé de complications graves que les personnes non diabétiques.
Les agonistes des récepteurs du peptide-1 de type glucagon (GLP-1RAs) sont des médicaments principalement utilisés pour gérer le diabète de type 2, tandis que certains agents de cette classe traitent également l'obésité. Contrairement aux sulfonylurées et aux méglitinides, les GLP-1RAs sont associés à une probabilité réduite d'hypoglycémie. Au-delà de leur rôle dans la réduction de la glycémie, ces médicaments présentent des effets anti-inflammatoires et protecteurs pulmonaires notables et modifient positivement la composition du microbiote intestinal. Par conséquent, les GLP-1RAs ont été considérés comme des options thérapeutiques potentielles pour les patients atteints de COVID-19, qu'ils soient ou non atteints de diabète de type 2, et ont servi de traitements antidiabétiques (hypoglycémiants) efficaces pendant la pandémie de COVID-19.
Selon la Fédération Internationale du Diabète (FID), 107 millions d'adultes (20-79 ans) vivent avec le diabète dans la région Asie du Sud-Est (ASE) de la FID. Ce chiffre devrait augmenter pour atteindre 152 millions d'ici 2045, et 206 millions d'adultes (20-79 ans) vivent avec le diabète dans la région Pacifique occidental de la FID, un chiffre estimé à 260 millions d'ici 2045.
Le diabète sucré est une préoccupation majeure en raison de sa forte prévalence, entraînant des charges financières accrues pour les systèmes cliniques, les individus et les gouvernements. Les acteurs du marché adoptent diverses stratégies telles que des collaborations, des partenariats, des fusions, des acquisitions et des expansions pour accroître leur part de marché. Les avancées technologiques se sont multipliées au fil du temps, conduisant à plusieurs modifications soit des médicaments agonistes des récepteurs du peptide-1 de type glucagon, soit des formulations en cours de développement.
Par conséquent, en raison de la prévalence accrue et des facteurs susmentionnés, le marché étudié devrait connaître une croissance au cours de la période d'analyse.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Le segment Liraglutide détient la part de marché la plus élevée sur le marché des agonistes du peptide-1 de type glucagon (GLP-1) en Asie-Pacifique pour l'année en cours
Les agonistes des récepteurs GLP-1 (GLP-1 RAs) sont disponibles à l'échelle mondiale et sont recommandés pour les patients atteints de diabète de type 2 qui nécessitent une intensification du traitement après une thérapie à la metformine et des modifications du mode de vie. Ils peuvent être combinés en toute sécurité avec toutes les autres thérapies hypoglycémiantes, à l'exception de la vildagliptine. Le liraglutide, commercialisé sous le nom de marque Victoza, est un médicament antidiabétique utilisé pour traiter le diabète de type 2, l'obésité et la gestion chronique du poids.
Le liraglutide est utilisé pour contrôler les niveaux élevés de glycémie, seul ou en association avec d'autres médicaments. Il est prescrit aux personnes atteintes de diabète de type 2. Le liraglutide est également utilisé pour réduire le risque de crise cardiaque, d'accident vasculaire cérébral ou de décès chez les personnes atteintes de diabète de type 2 et de maladies cardiaques. Il agit en augmentant la libération d'insuline en réponse à des niveaux élevés de glycémie après un repas et en diminuant la quantité de sucre produite par le foie. Les GLP-1RAs induisent une réduction de poids plus importante et sont recommandés par rapport aux inhibiteurs de SGLT2 lorsque les maladies cérébrovasculaires autres que l'insuffisance cardiaque ou les maladies rénales prédominent.
La région Asie-Pacifique a connu une augmentation alarmante de la prévalence du diabète ces dernières années. Dans les pays en développement tels que la Chine et l'Inde, le taux de diabète est à son niveau le plus élevé. Le diabète est associé à de nombreuses complications de santé. Les patients diabétiques nécessitent de nombreuses corrections tout au long de la journée pour maintenir des niveaux normaux de glycémie, telles que des médicaments antidiabétiques ou l'ingestion de glucides supplémentaires, en surveillant leur glycémie. L'incidence et la prévalence du diabète augmentent rapidement, tout comme les dépenses de santé, ce qui témoigne de l'utilisation croissante des médicaments antidiabétiques. L'utilisation de médicaments antidiabétiques est en hausse car les médicaments de nouvelle génération réduisent le taux de risque cardiovasculaire chez les patients diabétiques.

La Chine détient la part de marché la plus élevée sur le marché des agonistes du peptide-1 de type glucagon (GLP-1) en Asie-Pacifique pour l'année en cours
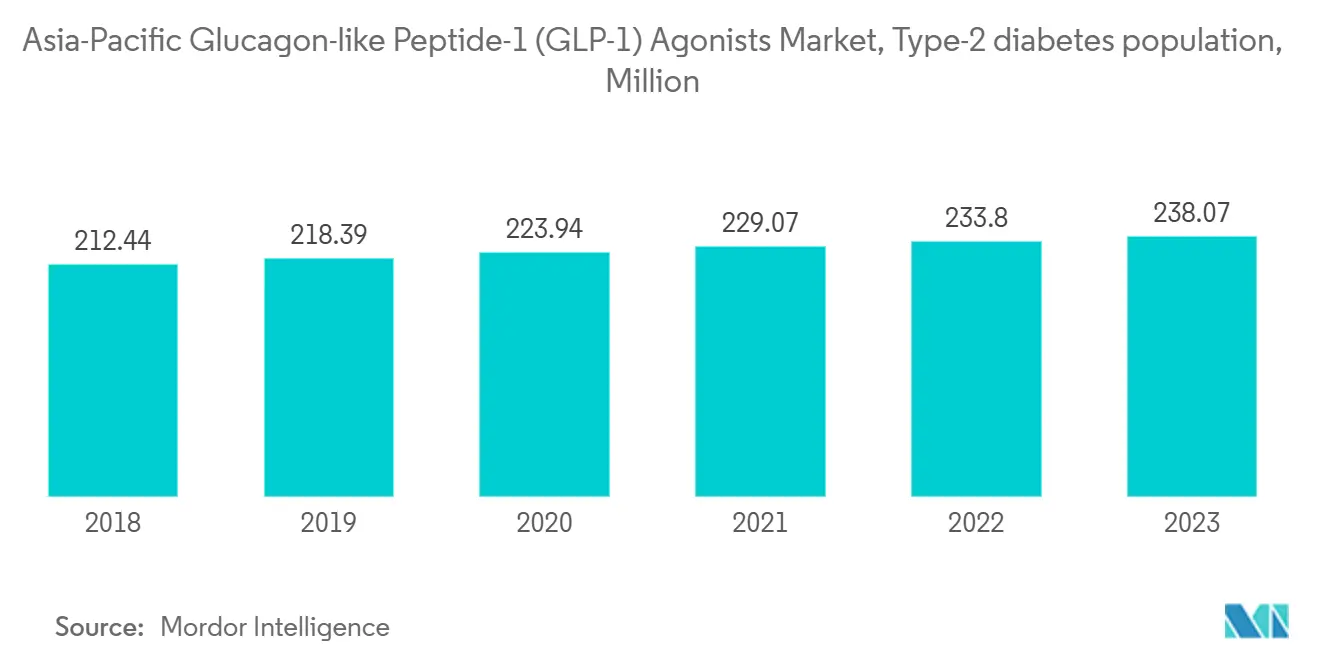
Selon le rapport de la FID, environ 141 millions d'adultes vivaient avec le diabète en Chine. Le pays enregistrait le nombre le plus élevé de décès liés au diabète dans la région Pacifique occidental, soit environ 1,4 million, et les deuxièmes dépenses de santé liées au diabète les plus élevées au monde, à 165,3 milliards USD. Plus de la moitié des adultes vivant actuellement avec le diabète en Chine ne sont pas diagnostiqués. Environ 90 % des personnes atteintes de diabète souffrent de diabète de type 2.
L'augmentation du nombre de personnes atteintes de diabète de type 2 est due à une interaction complexe de facteurs socio-économiques, démographiques, environnementaux et génétiques. Les principaux facteurs contributifs comprennent l'urbanisation, le vieillissement de la population, la diminution des niveaux d'activité physique et l'augmentation des niveaux de surpoids et d'obésité.
Les données probantes suggèrent que le diabète de type 2 peut souvent être prévenu, tandis qu'un diagnostic précoce et l'accès à des soins appropriés pour tous les types de diabète peuvent éviter ou retarder les complications chez les personnes vivant avec cette maladie. Lorsque le diabète n'est pas détecté ou est insuffisamment traité, les personnes atteintes de diabète risquent des complications graves et potentiellement mortelles, telles que des crises cardiaques, des accidents vasculaires cérébraux, une insuffisance rénale, la cécité et l'amputation des membres inférieurs.
Ces complications entraînent une réduction de la qualité de vie et des coûts de santé plus élevés. La Chine a considérablement amélioré la détection et la gestion du diabète grâce à ses projets pilotes dans les zones de démonstration nationales (NDAs) et à ses efforts pour améliorer l'intégration du système de santé. Ces initiatives témoignent d'une volonté de faire face à la montée du diabète avec des stratégies basées sur la promotion de la santé, la détection des maladies et la gestion des multiples conditions et complications associées à la maladie.
Par conséquent, en raison des facteurs susmentionnés, la croissance du marché étudié est anticipée dans la région Asie-Pacifique.
Paysage concurrentiel
Concentration du Marché
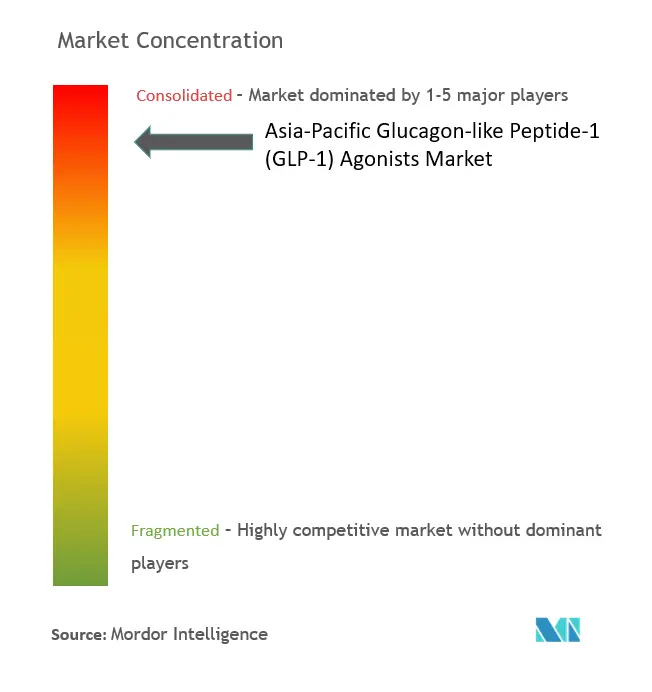
Le marché des agonistes du peptide-1 de type glucagon (GLP-1) en Asie-Pacifique est consolidé, avec des acteurs majeurs tels que Eli Lilly, Sanofi, Novo Nordisk et AstraZeneca opérant dans toute la région.
Leaders du secteur des agonistes du peptide-1 de type glucagon (GLP-1) en Asie-Pacifique
-
AstraZeneca
-
Eli Lilly and Company
-
Novo Nordisk A/S
-
Sanofi Aventis
-
Biocon Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des agonistes du peptide-1 de type glucagon (GLP-1) en Asie-Pacifique Entreprises couvertes dans ce rapport
- Novo Nordisk
- AstraZeneca
- Eli Lilly and Company
- Sanofi
- Biocon
- Novartis
Développements industriels récents dans Marché des agonistes du peptide-1 de type glucagon (GLP-1) en Asie-Pacifique
- Février 2026 : Sciwind Biosciences Co., Ltd., une société biopharmaceutique axée sur la découverte et le développement de thérapies innovantes pour les maladies métaboliques, a annoncé que l'Administration nationale des produits médicaux (NMPA) de Chine a approuvé l'injection d'ecnoglutide pour le contrôle glycémique chez les adultes atteints de diabète sucré de type 2 (DST2), en faisant le premier agoniste des récepteurs GLP-1 à biais cAMP approuvé au monde.
- Juillet 2025 : Novo Nordisk a lancé un nouveau médicament anti-obésité en Inde, contenant du sémaglutide, un agoniste des récepteurs GLP-1.
Périmètre du rapport sur le marché des agonistes du peptide-1 de type glucagon (GLP-1) en Asie-Pacifique
Les agonistes des récepteurs du GLP-1 sont un type de médicament non insulinique utilisé en association avec un régime alimentaire et de l'exercice physique pour aider à traiter le diabète de type 2. Le marché des agonistes du peptide-1 de type glucagon (GLP-1) en Asie-Pacifique est segmenté par médicaments, marques et géographie. Le rapport propose la valeur (en USD) et le volume (en unités) pour les segments susmentionnés.
Aperçu de la segmentation
Médicament
| Exénatide | Byetta |
| Bydureon | |
| Liraglutide | Victoza |
| Lixisénatide | Lyxumia |
| Dulaglutide | Trulicity |
| Sémaglutide | Ozempic |
Géographie
| Japon |
| Chine |
| Australie |
| Inde |
| Corée du Sud |
| Malaisie |
| Indonésie |
| Thaïlande |
| Philippines |
| Vietnam |
| Reste de l'Asie-Pacifique |
| Médicament | Exénatide | Byetta |
| Bydureon | ||
| Liraglutide | Victoza | |
| Lixisénatide | Lyxumia | |
| Dulaglutide | Trulicity | |
| Sémaglutide | Ozempic | |
| Géographie | Japon | |
| Chine | ||
| Australie | ||
| Inde | ||
| Corée du Sud | ||
| Malaisie | ||
| Indonésie | ||
| Thaïlande | ||
| Philippines | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des agonistes du peptide-1 de type glucagon en Asie-Pacifique ?
La taille du marché des agonistes du peptide-1 de type glucagon en Asie-Pacifique devrait atteindre 1,05 milliard USD en 2027 et croître à un CAGR de 5,38 % pour atteindre 1,37 milliard USD d'ici 2032.
Quelle est la taille actuelle du marché des agonistes du peptide-1 de type glucagon en Asie-Pacifique ?
En 2026, la taille du marché des agonistes du peptide-1 de type glucagon en Asie-Pacifique devrait atteindre 1,00 milliard USD.
Qui sont les principaux acteurs du marché des agonistes du peptide-1 de type glucagon en Asie-Pacifique ?
AstraZeneca, Eli Lilly and Company, Novo Nordisk A/S, Sanofi Aventis et Biocon Ltd. sont les principales entreprises opérant sur le marché des agonistes du peptide-1 de type glucagon en Asie-Pacifique.
Quelles années ce rapport sur le marché des agonistes du peptide-1 de type glucagon en Asie-Pacifique couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des agonistes du peptide-1 de type glucagon en Asie-Pacifique était estimée à 0,95 milliard USD. Le rapport couvre la taille historique du marché des agonistes du peptide-1 de type glucagon en Asie-Pacifique pour les années : 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché des agonistes du peptide-1 de type glucagon en Asie-Pacifique pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.