
Tamaño y Participación del Mercado de Plataformas de Gestión de la Fuerza Laboral
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
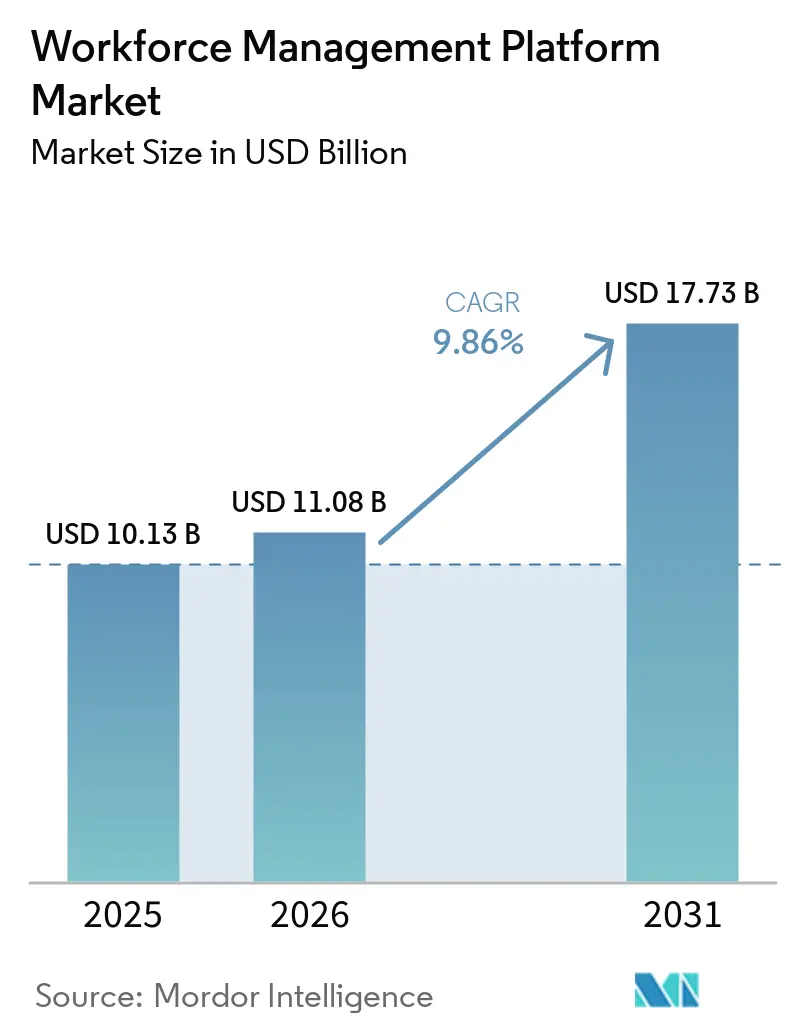
| Tamaño del Mercado (2026) | 11.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.73 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
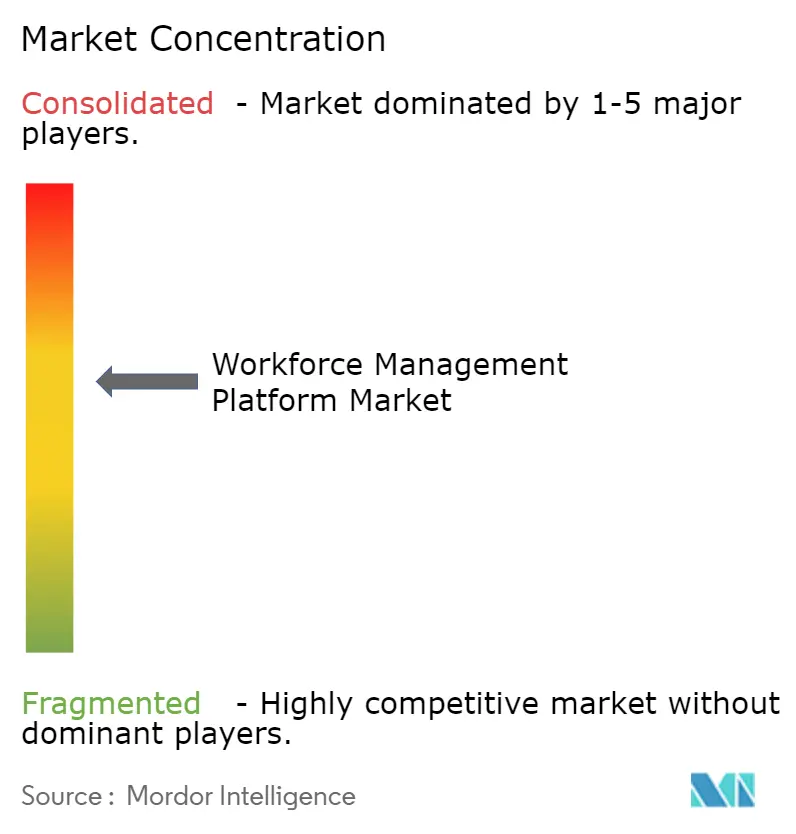
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plataformas de Gestión de la Fuerza Laboral por Mordor Intelligence
El tamaño del mercado de plataformas de gestión de la fuerza laboral fue valorado en USD 10,13 mil millones en 2025 y se estima que crecerá desde USD 11,08 mil millones en 2026 hasta alcanzar USD 17,73 mil millones en 2031, a una CAGR del 9,86% durante el período de pronóstico (2026-2031). El mercado está entrando en un período en el que el cumplimiento normativo laboral, la programación impulsada por inteligencia artificial y la implementación móvil para equipos de primera línea son relevantes de manera simultánea, lo que reduce el margen para que los proveedores compitan únicamente en funciones básicas. Las prioridades de compra están evolucionando hacia plataformas capaces de automatizar reglas en tiempo real, respaldar cambios en múltiples ubicaciones y alinearse con los patrones de trabajo diarios de los empleados sin escritorio. La estrategia competitiva también está cambiando, ya que los grandes proveedores recurren a adquisiciones para incorporar capacidades más profundas de programación y cumplimiento normativo con mayor rapidez de lo que los ciclos internos de desarrollo de productos suelen permitir. La demanda sigue respaldada por cambios en el salario mínimo, requisitos de semana laboral justa y una presión más amplia sobre los empleadores para gestionar los costos laborales y la productividad con registros de auditoría más sólidos. Los proveedores que combinan inteligencia artificial explicable, controles de cumplimiento sólidos y opciones de implementación flexibles están posicionados para capturar una mayor participación del nuevo gasto empresarial en el mercado de plataformas de gestión de la fuerza laboral.
Conclusiones Clave del Informe
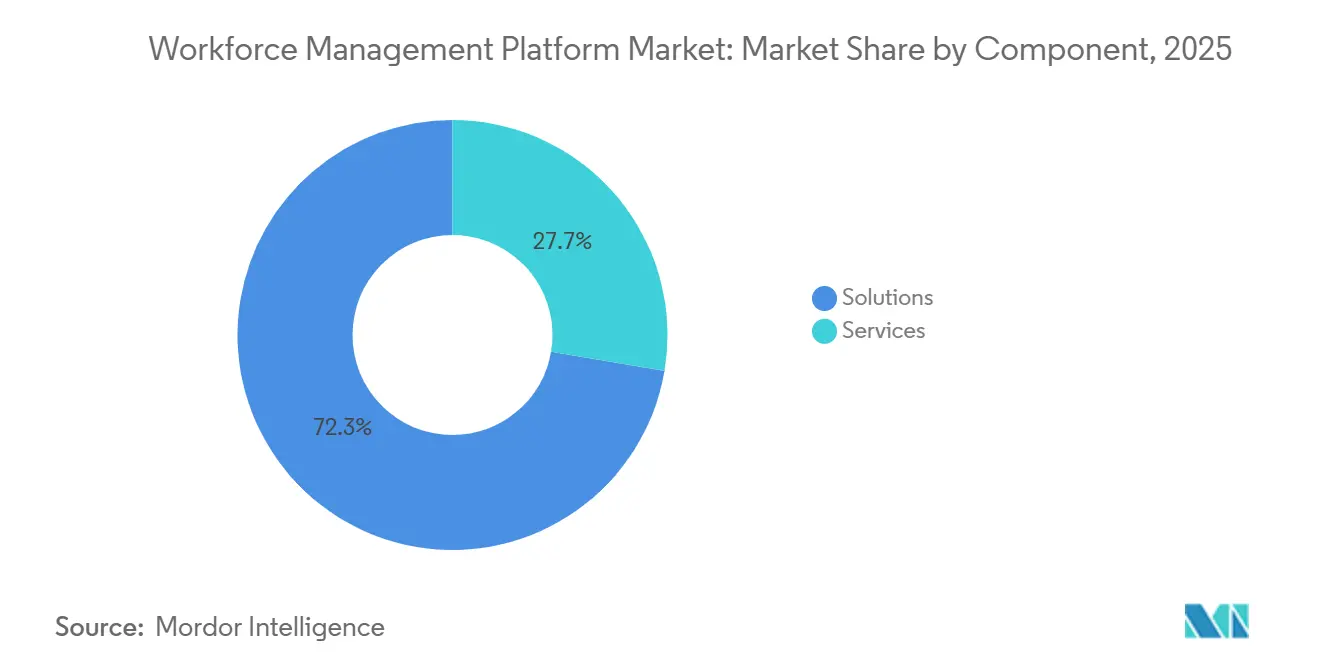
- Por componente, las soluciones representaron el 72,34% de la participación del mercado de plataformas de gestión de la fuerza laboral en 2025, mientras que se prevé que los servicios se expandan a una CAGR del 10,34% hasta 2031.
- Por modelo de implementación, la nube representó el 64,27% del mercado de plataformas de gestión de la fuerza laboral en 2025, mientras que se proyecta que el modelo híbrido crezca a una CAGR del 11,27% hasta 2031.
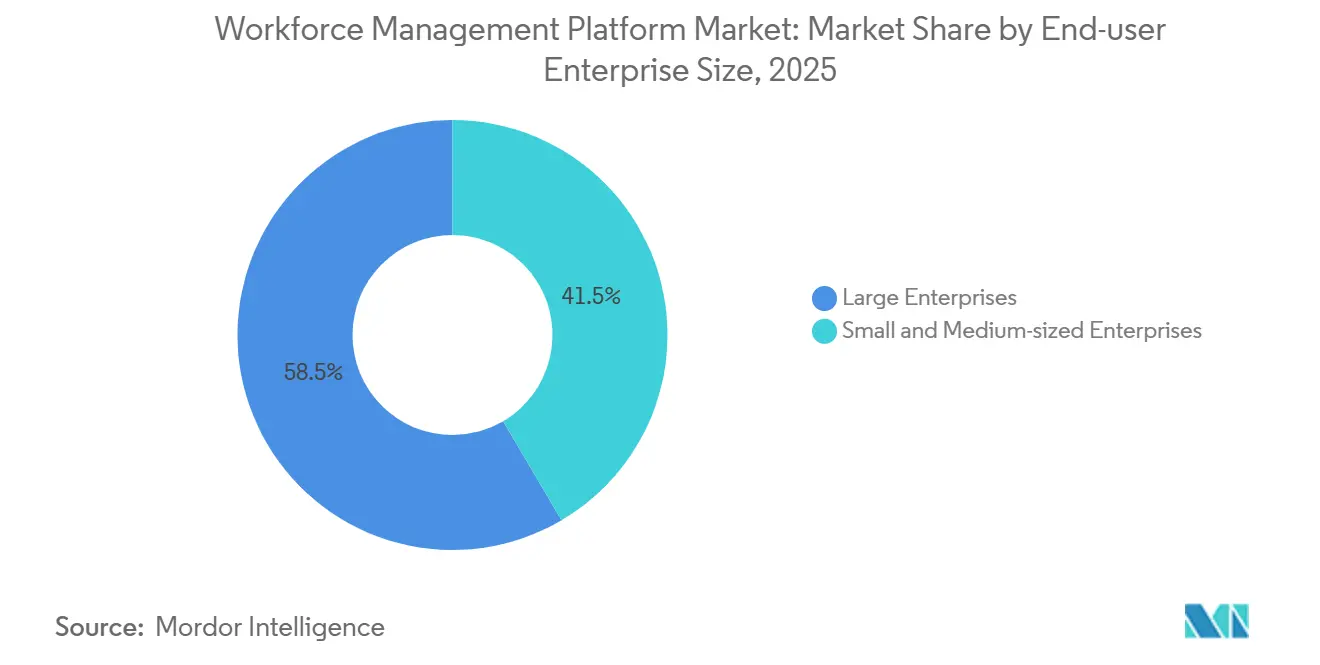
- Por tamaño de empresa, las grandes empresas mantuvieron una participación del 58,46% en 2025, mientras que se espera que las pymes registren el crecimiento más rápido a una CAGR del 12,47% hasta 2031.
- Por industria del usuario final, el comercio minorista y el comercio electrónico representaron el 21,67% de la participación del tamaño del mercado de plataformas de gestión de la fuerza laboral en 2025, mientras que se proyecta que la salud y las ciencias de la vida se expandan a una CAGR del 11,81% hasta 2031.
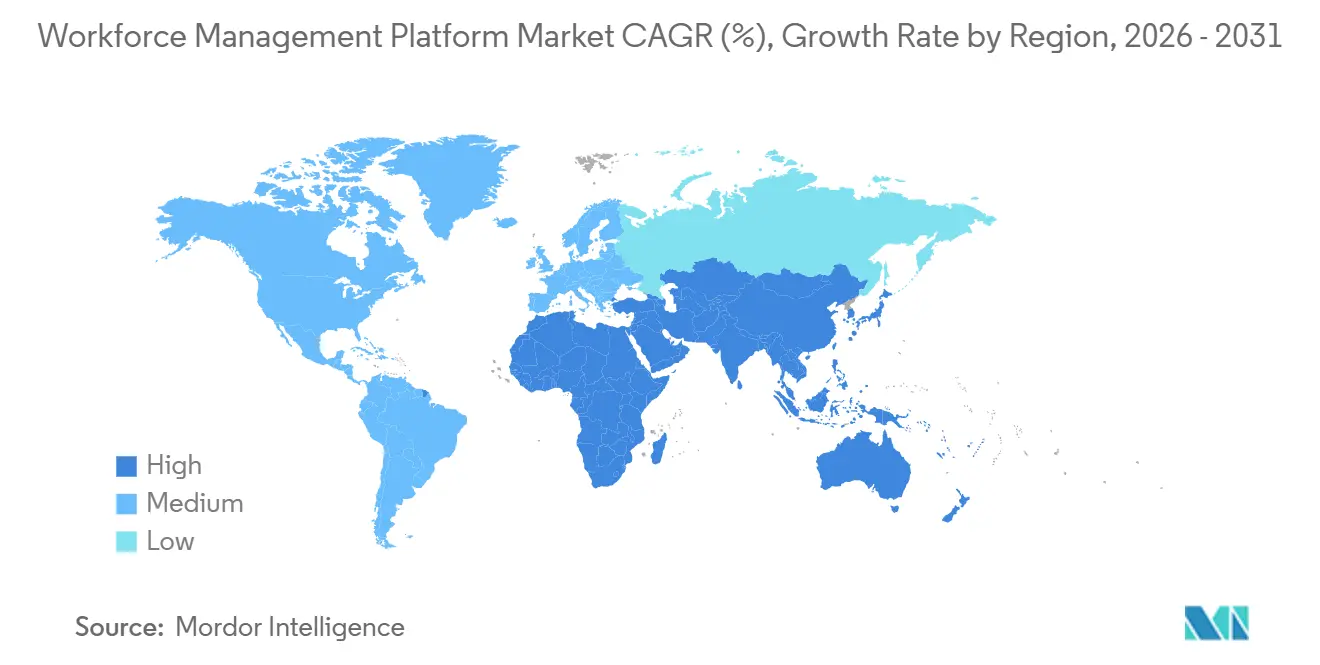
- Por geografía, América del Norte mantuvo el 39,54% de la participación del mercado de plataformas de gestión de la fuerza laboral en 2025, mientras que se espera que Asia-Pacífico crezca a una CAGR del 12,34% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Pronóstico y Automatización de Programación Impulsados por Inteligencia Artificial | +2.5% | Global, con concentración temprana en América del Norte y Europa Occidental | Corto plazo (= 2 años) |
| Creciente Complejidad del Cumplimiento Normativo Laboral en Fuerzas de Trabajo por Turnos | +2.1% | América del Norte y la UE como núcleo, con expansión hacia Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Implementaciones en la Nube y con Enfoque Móvil para Equipos Distribuidos y sin Escritorio | +1.7% | Asia-Pacífico como núcleo, con apoyo de América del Norte y Europa | Corto plazo (= 2 años) |
| Imperativo de Optimización de Costos Laborales y Control de Horas Extra | +1.3% | Global, con mayor intensidad en América del Norte, Europa Occidental y centros de manufactura de Asia-Pacífico | Mediano plazo (2-4 años) |
| La Transparencia Salarial y los Informes de Equidad Salarial Requieren Datos Defensibles de Tiempo y Pago | +0.9% | América del Norte, UE, con expansión hacia Australia y Corea del Sur | Mediano plazo (2-4 años) |
| La Programación Predictiva y las Normas sobre Trabajo Contingente Aumentan el Valor del Motor de Reglas | +0.6% | Estados Unidos, Canadá y jurisdicciones de la UE en expansión | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Pronóstico y Automatización de Programación Impulsados por Inteligencia Artificial
La programación impulsada por inteligencia artificial en las plataformas de gestión de la fuerza laboral ha avanzado más allá de las simples sugerencias hacia capacidades de ejecución. Legion informó en marzo de 2026 que su plataforma procesa 1.600 millones de puntos de datos semanalmente, entrena más de 300.000 modelos personalizados y completa 1,7 millones de optimizaciones de programación por ciclo, logrando al mismo tiempo una adherencia del 96% a los criterios de programación empresarial y de empleados.[1] UKG se expandió en esta dirección con su Plataforma Operativa de la Fuerza Laboral y las funciones de Gestión Dinámica del Trabajo, que detectan cambios en la demanda, redirigen la mano de obra y señalan problemas antes de que se finalice la nómina. Esta evolución transforma la conversación de compra: los empleadores ya no se centran únicamente en la creación más rápida de horarios, sino en mejorar la calidad de los turnos, reducir las excepciones y aumentar la aceptación por parte de los empleados. También eleva el listón para la demostración por parte de los proveedores, ya que los compradores ahora exigen visibilidad sobre cómo se generan los horarios y por qué cambian las recomendaciones laborales. Esa presión se intensificará a medida que la Ley de Inteligencia Artificial de la UE introduzca obligaciones de inteligencia artificial de alto riesgo en el empleo en agosto de 2026. Los proveedores que puedan demostrar auditabilidad, controles y explicabilidad a nivel de programación están mejor posicionados en el mercado de plataformas de gestión de la fuerza laboral.
Creciente Complejidad del Cumplimiento Normativo Laboral en Fuerzas de Trabajo por Turnos
La regulación laboral se está volviendo más detallada en el trabajo por horas y por turnos, transformando el cumplimiento normativo de una función de soporte en un impulsor de valor central en el mercado de plataformas de gestión de la fuerza laboral. Paycom señaló en abril de 2026 que los requisitos de programación predictiva en múltiples jurisdicciones de los Estados Unidos incluyen normas de aviso previo, obligaciones de pago adicional por cambios de horario iniciados por el empleador y restricciones vinculadas a los turnos de cierre y apertura.[2] Los empleadores con operaciones en muchas ciudades y estados ahora enfrentan conjuntos de reglas superpuestas que son difíciles de gestionar únicamente mediante la programación manual o el criterio del gerente local. Esto hace que los motores de reglas, el seguimiento de excepciones y la documentación automatizada sean cada vez más importantes para la selección de plataformas, especialmente para minoristas, proveedores de atención médica y cadenas de hostelería con grandes fuerzas de trabajo por horas. La misma tendencia es evidente en Europa, donde la cobertura de los convenios colectivos alcanza el 75%, impulsando la demanda de aplicación automatizada en los mercados de Alemania, Francia y el Benelux. Como resultado, la automatización del cumplimiento normativo es vista ahora por los compradores como una necesidad operativa directa en lugar de una mejora discrecional en el mercado de plataformas de gestión de la fuerza laboral.
Implementaciones en la Nube y con Enfoque Móvil para Equipos Distribuidos y sin Escritorio
La entrega en la nube y el acceso móvil se han convertido en expectativas básicas en el mercado de plataformas de gestión de la fuerza laboral, aunque la calidad de ejecución aún varía ampliamente entre los proveedores. Deputy informó en marzo de 2026 que da soporte a más de 1,5 millones de trabajadores en 385.000 lugares de trabajo en más de 100 países, y que su lanzamiento de nómina integrada con Paycor redujo el tiempo de procesamiento de nómina hasta en un 50% para los usuarios piloto. En Japón, la adopción de la gestión laboral en la nube se ve reforzada por los requisitos de seguimiento de horas extra y la reforma más amplia del estilo de trabajo, mientras que Office Station señaló que atendía a más de 45.000 empresas y ocupaba la primera posición en el mercado de gestión laboral en la nube a finales de 2024.[3] Estas condiciones ponen de relieve la importancia crítica de que las plataformas envíen actualizaciones, cambios de horario, aprobaciones y acciones de nómina rápidamente a los equipos distribuidos. La ventaja se fortalece cuando los procesos de escritorio son reemplazados por flujos de trabajo con enfoque móvil que acortan los ciclos de cambio de horario y reducen los retrasos administrativos locales. Legion también informó a finales de 2025 que su plataforma admite un acuerdo de nivel de servicio de disponibilidad del 99,95% y un tiempo de respuesta promedio de 500 milisegundos a 50.000 horarios por hora, lo que subraya cómo la fiabilidad en sí misma se ha convertido en un filtro de compra clave en el mercado de plataformas de gestión de la fuerza laboral.
Imperativo de Optimización de Costos Laborales y Control de Horas Extra
El control de los costos laborales se está volviendo más detallado y operativo dentro del mercado de plataformas de gestión de la fuerza laboral. Los hospitales, por ejemplo, enfrentan presiones de costos crecientes derivadas de la volatilidad del personal y la visibilidad fragmentada de la fuerza laboral, con cambios de último momento y personal de alta remuneración que pesan considerablemente sobre los presupuestos. El impacto comercial es que los compradores desean cada vez más diseños de horarios que reduzcan las horas extra, limiten el uso de mano de obra de alta remuneración y alineen mejor a los empleados productivos con los períodos de mayor demanda. Legion informó en marzo de 2026 que el 84% de los gerentes de primera línea deseaban tecnología para medir la productividad de los empleados por hora, mientras que el 86% quería herramientas que pudieran colocar automáticamente a los mejores empleados durante los períodos de mayor actividad. Esta demanda amplía el papel del análisis de datos y la inteligencia artificial más allá del seguimiento de asistencia, acercando las plataformas de gestión de la fuerza laboral al desempeño operativo diario. Los proveedores con la posición más sólida son aquellos que vinculan las decisiones de programación directamente con los resultados financieros, particularmente en salud, comercio minorista, hostelería y manufactura. Como resultado, la optimización laboral sigue siendo un impulsor de crecimiento duradero para el mercado de plataformas de gestión de la fuerza laboral, más que una tendencia de eficiencia de corta duración.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración con Sistemas Heredados de Recursos Humanos, Nómina y ERP | -1.5% | Global, más aguda en la manufactura alemana, las empresas estadounidenses y los sectores gubernamentales | Mediano plazo (2-4 años) |
| Alta Carga de Implementación y Gestión del Cambio para Empresas con Múltiples Ubicaciones | -1.1% | Global, particularmente en América del Norte, Europa Occidental y la manufactura de Asia-Pacífico | Mediano plazo (2-4 años) |
| Preocupaciones sobre Sesgo Algorítmico, Explicabilidad y Vigilancia de Empleados | -0.8% | UE y América del Norte, con creciente presión regulatoria en Asia-Pacífico | Largo plazo (= 4 años) |
| Fragmentación de la Privacidad Biométrica, la Residencia de Datos y la Gobernanza Transfronteriza de la Inteligencia Artificial | -0.6% | UE, Asia-Pacífico y leyes estatales de los Estados Unidos en expansión | Largo plazo (= 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con Sistemas Heredados de Recursos Humanos, Nómina y ERP
La complejidad de integración sigue siendo uno de los límites más claros en la velocidad de implementación en el mercado de plataformas de gestión de la fuerza laboral. Los costos de interconexión con sistemas ERP en Alemania y Austria continúan ralentizando las decisiones de actualización para los clientes de comercio minorista y manufactura con presupuesto ajustado, especialmente cuando el retorno a corto plazo parece menos visible que el esfuerzo requerido para conectar sistemas más antiguos.[4] Este problema es relevante porque las plataformas de gestión de la fuerza laboral dependen de conexiones limpias con los entornos de recursos humanos, nómina, ERP, finanzas y, en algunos sectores, de sistemas de ejecución de manufactura. Cuando esos vínculos están fragmentados, los datos de programación, los datos de pago y los registros de cumplimiento normativo no se mueven de manera consistente, lo que alarga los ciclos de implementación y debilita la confianza de los usuarios. El problema es especialmente evidente en las grandes empresas y en los entornos del sector público, donde los sistemas más antiguos siguen profundamente integrados en las operaciones diarias. Los proveedores que dependen de trabajo de conectores personalizados continúan enfrentando una expansión más lenta que aquellos que pueden presentar integraciones certificadas y manuales de implementación repetibles. Eso mantiene la integración de sistemas como un freno real en el mercado de plataformas de gestión de la fuerza laboral, incluso a medida que la adopción de la nube continúa aumentando.
Alta Carga de Implementación y Gestión del Cambio para Empresas con Múltiples Ubicaciones
La tensión en la implementación sigue siendo una barrera práctica en el mercado de plataformas de gestión de la fuerza laboral porque los despliegues empresariales a menudo requieren reconstruir reglas laborales, plantillas, migración de datos y flujos de trabajo de los gerentes a escala. En septiembre de 2025, se informó que el 47% de los operadores de restaurantes aún utilizaban horarios en papel o pizarras, y que solo 1 de cada 7 había logrado una integración completa del sistema de gestión de la fuerza laboral, lo que indica que los hábitos organizacionales continúan ralentizando la adopción incluso cuando las capacidades de la plataforma están disponibles. Los empleadores con múltiples ubicaciones también necesitan alineación entre recursos humanos, operaciones, tecnología de la información y finanzas, lo que eleva la carga interna mucho más allá de la simple configuración del software. La transición es aún más difícil en entornos moldeados por prácticas locales, normas sindicales o años de registro de tiempo en papel, porque la capacitación y el rediseño de procesos deben ocurrir simultáneamente. Sin embargo, la misma complejidad puede fortalecer la retención una vez que el sistema está completamente adoptado, ya que los clientes que completan implementaciones difíciles tienden a ser menos propensos a cambiar de proveedor. Esto crea un punto de fricción a corto plazo para el mercado de plataformas de gestión de la fuerza laboral, al tiempo que respalda la fidelización a largo plazo para los proveedores que pueden gestionar el proceso de cambio de manera efectiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Emergen como la Capa de Valor EstratégicoLas soluciones representaron el 72,34% de los ingresos de 2025, confirmando que el mercado de plataformas de gestión de la fuerza laboral sigue descansando principalmente en las funciones básicas del software en lugar de en capas de asesoramiento o trabajo de implementación independiente. Dentro de las soluciones, la gestión de tiempo y asistencia sigue siendo central porque respalda la precisión de la nómina, la documentación legal y el control diario en prácticamente todos los sectores verticales del mercado de plataformas de gestión de la fuerza laboral. La programación y la elaboración de turnos también siguen siendo muy disputadas porque esas herramientas están más directamente vinculadas al costo laboral, la experiencia del empleado y el rendimiento operativo. Los compradores continúan favoreciendo la profundidad en asistencia, ausencias, análisis de datos y gestión de tareas porque los conjuntos de herramientas fragmentados crean demasiados traspasos entre programación, pago y cumplimiento normativo. Por eso el lado de las soluciones del mercado de plataformas de gestión de la fuerza laboral continúa atrayendo la mayor parte del gasto, incluso a medida que los clientes se vuelven más selectivos sobre qué profundidad de plataforma realmente importa.
Los servicios se están expandiendo más rápido que el software en el mercado de plataformas de gestión de la fuerza laboral, con una CAGR proyectada del 10,34% hasta 2031. Este crecimiento refleja la creciente complejidad de la implementación, la configuración de la inteligencia artificial y la gestión de reglas. La capa de servicios está cada vez más vinculada a la implementación, el ajuste de modelos, el soporte continuo de cumplimiento normativo y el trabajo de gestión del cambio que los clientes no pueden absorber completamente de manera interna. UKG ha reforzado esta dirección con su Plataforma Operativa de la Fuerza Laboral y su estrategia de orquestación impulsada por inteligencia artificial en expansión, combinando la capacidad del producto con lógica de asesoramiento integrada y soporte de ejecución gestionada. La gestión de ausencias y permisos, junto con la gestión de tareas, siguen siendo contribuyentes estables porque la entrega en la nube permite actualizaciones continuas de reglas sin bloqueo de versiones ni actualizaciones manuales de políticas. A medida que los clientes demandan un comportamiento de inteligencia artificial más personalizado y una lógica de pronóstico específica para cada industria, los servicios se están convirtiendo en una capa de valor más importante dentro del mercado de plataformas de gestión de la fuerza laboral, pasando de ser un complemento de soporte puntual a un componente central del éxito a largo plazo de la plataforma.
Por Modelo de Implementación:
La Arquitectura Híbrida se Convierte en el Estándar EmpresarialLa nube representó el 64,27% del mercado de plataformas de gestión de la fuerza laboral en 2025, lo que indica que la entrega remota, las actualizaciones continuas y el acceso distribuido siguen siendo el patrón de implementación estándar para la mayoría de los nuevos ciclos de compra. Las plataformas en la nube continúan siendo atractivas porque simplifican el despliegue en equipos dispersos, admiten el uso móvil y facilitan la incorporación de actualizaciones de políticas en entornos activos. Esto es relevante en el mercado de plataformas de gestión de la fuerza laboral porque la programación, la asistencia, la preparación de nómina y el monitoreo del cumplimiento normativo dependen de actualizaciones oportunas y un flujo de datos consistente. Los proveedores que construyeron nativamente para la nube también están estableciendo expectativas de disponibilidad, velocidad de respuesta y escalabilidad elástica. Eso mantiene a la nube en el centro de la gestión de la fuerza laboral.
El modelo híbrido sigue siendo el de más rápido crecimiento, con una CAGR del 11,27% de 2026 a 2031, porque muchas empresas necesitan la escalabilidad de la nube mientras mantienen los registros sensibles de la fuerza laboral o de nómina bajo un control local más estricto. La demanda más fuerte proviene de la manufactura, la atención médica, el gobierno y las organizaciones multinacionales con necesidades complejas de residencia de datos dentro del mercado de plataformas de gestión de la fuerza laboral. Los clientes de la manufactura alemana y del sector público aún mantienen una presencia significativa en instalaciones locales debido a requisitos de soberanía, auditoría y negociación colectiva. Legion también destacó el soporte para alojamiento alineado con el RGPD y acuerdos de datos regionales, lo que refleja el estándar base ahora requerido para implementaciones globales que combinan la velocidad de la nube con controles de cumplimiento normativo. El resultado es que el modelo híbrido ya no es un compromiso temporal en el mercado de plataformas de gestión de la fuerza laboral; se está convirtiendo en la arquitectura preferida para las empresas que desean tanto flexibilidad como gobernanza específica por jurisdicción.
Por Tamaño de Empresa del Usuario Final:
El Auge de las Pymes Redefine las Prioridades de Inversión de los ProveedoresLas grandes empresas representaron el 58,46% de los ingresos de 2025 en el mercado de plataformas de gestión de la fuerza laboral, lo que refleja su mayor necesidad de motores de reglas para múltiples ubicaciones, automatización de convenios colectivos e integración más amplia con sistemas de finanzas y recursos humanos. Estos compradores continúan dando forma a las hojas de ruta de productos porque exigen controles profundos para la gestión de la fatiga, las reglas de pago, el manejo de excepciones a nivel de sitio y los ecosistemas de API empresariales. Su escala también los convierte en el principal campo de pruebas para la programación impulsada por inteligencia artificial y las capacidades de cumplimiento normativo automatizado en el mercado de plataformas de gestión de la fuerza laboral. Los proveedores los priorizan porque el tamaño del contrato, la demanda de servicios y la retención tienden a ser más sólidos una vez que la implementación está completa, manteniendo a las grandes organizaciones en el centro de la generación de ingresos incluso a medida que la mezcla de clientes se amplía.
Sin embargo, las pymes siguen siendo la oportunidad de crecimiento más rápido, con una CAGR del 12,47% hasta 2031, y esa aceleración está redefiniendo la competencia en el mercado de plataformas de gestión de la fuerza laboral. Los menores costos de entrada al software como servicio, los flujos de trabajo más simples con enfoque móvil y las plantillas preconfiguradas han reducido las barreras que antes mantenían a los empleadores más pequeños dependientes de hojas de cálculo, horarios en papel y mensajes grupales. Un lanzamiento de nómina en marzo de 2026 en los Estados Unidos redujo el tiempo de procesamiento de nómina hasta en un 50% para los participantes piloto, mostrando cómo los proveedores están eliminando una importante carga administrativa para los operadores más pequeños. En octubre de 2025, se informó que el 67% de los operadores de restaurantes aún dedicaban más de 100 horas anuales al procesamiento manual de nómina, lo que apunta a una larga pista de adopción entre las empresas más pequeñas. La presión regulatoria en las ciudades cubiertas por las normas de semana laboral justa también está atrayendo a los empleadores más pequeños hacia la programación automatizada, ampliando el mercado direccionable para la plataforma de gestión de la fuerza laboral.
Por Industria del Usuario Final:
La Atención Médica Redefine lo que Debe Hacer una Plataforma de Gestión de la Fuerza LaboralEl comercio minorista y el comercio electrónico lideraron con una participación del 21,67% en 2025, lo que refleja la escala, la frecuencia y la intensidad del cumplimiento normativo del trabajo de primera línea en ese segmento del mercado de plataformas de gestión de la fuerza laboral. El comercio minorista sigue siendo el sector vertical ancla porque los cambios de horario son constantes, las redes de tiendas son amplias y las decisiones laborales afectan directamente los niveles de servicio y el margen. El sector también presiona a las plataformas para integrar la previsión laboral, la asistencia, la ejecución de tareas y el procesamiento de nómina en un único flujo operativo. Una adquisición en 2025 demostró cómo los proveedores siguen invirtiendo en una automatización de programación más profunda para entornos donde la continuidad laboral y la precisión de las reglas importan cada hora. El comercio minorista y los entornos de servicios adyacentes, por lo tanto, continúan influyendo en las prioridades de funciones que se extienden por el mercado más amplio de plataformas de gestión de la fuerza laboral.
La atención médica y las ciencias de la vida son los sectores verticales de más rápido crecimiento, con una CAGR del 11,81% hasta 2031, porque la volatilidad del personal, los requisitos de acreditación, la presión del trabajo de alta remuneración y la continuidad de la atención al paciente hacen que la programación manual sea cada vez más difícil de mantener. Los hospitales continúan luchando con horas extra evitables y costos de mano de obra de alta remuneración vinculados a la visibilidad fragmentada del personal. Una integración certificada con Workday Human Capital Management anunciada en mayo de 2026 destacó el impulso hacia la continuidad de la programación a la nómina y una previsión más precisa de los costos de la fuerza laboral para las organizaciones de atención médica. Más allá de la atención médica, el mercado de plataformas de gestión de la fuerza laboral también sirve a la manufactura, las tecnologías de la información y las telecomunicaciones, el BFSI, el gobierno, el transporte y la logística, la hostelería y los centros de contacto, cada uno con sus propios patrones de cumplimiento normativo y dotación de personal. La modernización del sector público sigue siendo particularmente notable, ya que Infosys obtuvo un contrato de modernización de la fuerza laboral del Servicio Nacional de Salud del Reino Unido por GBP 1.200 millones (USD 1.520 millones) a 15 años en octubre de 2025, lo que subraya la escala de la transformación de largo ciclo que aún está en curso.
Análisis Geográfico
Mercado de Plataformas de Gestión de la Fuerza Laboral en América del Norte
América del Norte concentró el 39,54% de la cuota del mercado de plataformas de gestión de la fuerza laboral en 2025, lo que la convierte en el mayor contribuyente regional al inicio del período de previsión. Estados Unidos impulsa la mayor parte de esa posición, ya que combina una densa regulación laboral, un entorno empresarial en la nube maduro y una amplia base de trabajadores por horas en los sectores minorista, hotelero, sanitario y manufacturero. Las normas de programación predictiva en múltiples jurisdicciones estadounidenses continúan incrementando el valor de los motores de reglas automatizados, los controles de aviso previo y las funciones de documentación para empleadores con múltiples sedes. Canadá y México también sostienen la demanda regional, ya que los requisitos de relaciones laborales canadienses favorecen la programación con conciencia de negociación colectiva, mientras que la base industrial de México respalda la demanda de planificación de la fuerza laboral en múltiples turnos vinculada a sistemas ERP. Por lo tanto, América del Norte probablemente seguirá siendo el mayor conjunto de valor contractual en el mercado de plataformas de gestión de la fuerza laboral, incluso a medida que su cuota se reduzca con el tiempo.
Mercado de Plataformas de Gestión de la Fuerza Laboral en Europa
Europa sigue siendo una región estructuralmente importante en el mercado de plataformas de gestión de la fuerza laboral, dado que las normativas laborales nacionales están fragmentadas, la cobertura de negociación colectiva es elevada y el RGPD condiciona las decisiones de arquitectura de producto de manera más directa que en muchas otras regiones. La región registró un vigésimo año consecutivo de récord en el ejercicio fiscal 2025, con ingresos de 189,3 millones de EUR (213,9 millones de USD), lo que refleja el poder de fijación de precios de las soluciones en la nube de gestión de la fuerza laboral orientadas al cumplimiento normativo en los mercados DACH. Europa también enfrenta un escrutinio más estricto en torno a la inteligencia artificial en el empleo y el tratamiento de datos biométricos, lo que incrementa la importancia de la explicabilidad, las estructuras de consentimiento legítimo y el manejo de datos preparado para auditorías. Ese entorno favorece a los proveedores que han desarrollado una profundidad de cumplimiento normativo local, en lugar de aquellos que se apoyan en plantillas globales genéricas. Los mercados europeos más pequeños, incluida Escandinavia, también siguen siendo relevantes, ya que los especialistas regionales continúan compitiendo eficazmente donde la lógica laboral local y la participación de los trabajadores de primera línea están estrechamente vinculadas.
Mercado de Plataformas de Gestión de la Fuerza Laboral en APAC, América del Sur y MEA
Se proyecta que Asia-Pacífico se expanda a una CAGR del 12,34% entre 2026 y 2031, convirtiéndose en la geografía de mayor crecimiento en el mercado de plataformas de gestión de la fuerza laboral. Japón es un motor fundamental, ya que la reforma del estilo de trabajo ha fortalecido la demanda de control de horas extraordinarias, seguimiento de permisos y gestión digital de asistencia. Se informó que Office Station presta servicio a más de 45.000 empresas y mantiene una tasa de continuidad de utilización del 99,7%. India también está adquiriendo una importancia creciente en el mercado de plataformas de gestión de la fuerza laboral, a medida que las grandes empresas tecnológicas y las crecientes operaciones digitales incrementan la demanda de programación, asignación, análisis y soporte de cumplimiento normativo. China añade otra capa de demanda a través de la digitalización de la fuerza laboral urbana, aunque las expectativas locales de residencia de datos continúan favoreciendo las opciones de implementación híbrida. América del Sur, Oriente Medio y África siguen siendo oportunidades en etapas más tempranas, aunque la adopción de soluciones nativas en la nube y en dispositivos móviles está ganando terreno en entornos minoristas y sanitarios donde la coordinación laboral se está volviendo más digital. En conjunto, estos patrones indican que el crecimiento regional en el mercado de plataformas de gestión de la fuerza laboral está siendo moldeado menos por la simple digitalización y más por la forma en que las normativas laborales, la adopción móvil y la gobernanza de datos interactúan en cada geografía.
Panorama Competitivo
El mercado de plataformas de gestión de la fuerza laboral muestra una concentración moderada, con competencia distribuida entre grandes suites globales de gestión del capital humano, especialistas regionales y competidores nativos de inteligencia artificial. UKG y ADP siguen siendo los líderes globales más visibles porque combinan un amplio alcance de implementación con una mayor inversión en controles de cumplimiento normativo, conectividad de nómina y programación impulsada por inteligencia artificial. ADP fortaleció esa posición al integrar WorkForce Software en la suite unificada ADP WorkForce Suite en noviembre de 2025, creando una oferta global más amplia que abarca Workforce Now, ADP Lyric HCM y ADP Global Payroll. UKG también amplió su posición a través de la adquisición de Shiftboard en mayo de 2025, lo que añadió una cobertura más sólida en entornos de energía y manufactura donde la complejidad de la programación diaria es alta.
Los proveedores regionales y especializados aún mantienen posiciones defendibles en el mercado de plataformas de gestión de la fuerza laboral porque las normas laborales, el idioma, las necesidades de implementación y los flujos de trabajo de los clientes varían ampliamente según la geografía y el sector vertical. ATOSS es el ejemplo europeo más claro, ya que sus resultados del ejercicio fiscal 2025 y su largo historial de crecimiento demuestran que la experiencia profunda en cumplimiento normativo puede respaldar márgenes sólidos incluso frente a competidores globales más grandes. Quinyx, Deputy, 7shifts, WorkJam, Assembled y otros proveedores especializados siguen siendo relevantes porque atienden entornos de primera línea y por turnos con experiencias de usuario más específicas que muchas suites amplias de gestión del capital humano. El mercado de plataformas de gestión de la fuerza laboral también está viendo una mayor integración de plataformas, donde la programación, la nómina, la comunicación y la ejecución de tareas se están acercando en una única capa operativa. Eso crea más espacio para los especialistas que resuelven puntos de dolor operativos muy específicos, incluso cuando no igualan la escala de los actores más grandes.
Los competidores nativos de inteligencia artificial se están volviendo más influyentes en el mercado de plataformas de gestión de la fuerza laboral porque están construyendo en torno a la calidad de la automatización en lugar de incorporar inteligencia a motores de programación más antiguos. Legion recaudó un total de USD 100 millones en 2024, llevando su financiación acumulada a USD 195 millones, fortaleciendo su capacidad de expansión en cuentas de comercio minorista, manufactura y hostelería. También amplió su posición en el ecosistema a través de una integración con WorkJam en marzo de 2025, vinculando la optimización laboral impulsada por inteligencia artificial con flujos de trabajo de orquestación de primera línea más amplios. La presión competitiva probablemente se intensificará aún más a medida que la gobernanza de la inteligencia artificial en el empleo se vuelva más exigente, porque los proveedores con transparencia integrada, registros de auditoría y controles de políticas estarán mejor posicionados para ganar cuentas empresariales reguladas. El resultado es un mercado de plataformas de gestión de la fuerza laboral donde la escala importa, pero la profundidad de ejecución en cumplimiento normativo, gobernanza de la inteligencia artificial y usabilidad de primera línea sigue decidiendo muchos acuerdos.
Líderes de la Industria de Plataformas de Gestión de la Fuerza Laboral
-
UKG Inc.
-
WorkForce Software, LLC
-
ATOSS Software SE
-
Quinyx AB
-
Deputechnologies Pty Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plataformas de Gestión de la Fuerza Laboral Empresas cubiertas en este informe
- UKG Inc.
- WorkForce Software, LLC
- ATOSS Software SE
- Deputechnologies Pty Ltd.
- Quinyx AB
- Legion Technologies, Inc.
- ActiveOps plc
- TimeClock Plus, LLC
- 7shifts Employee Scheduling Software Inc.
- SISQUAL Workforce Management, Lda.
- tamigo ApS
- Roubler Australia Pty Ltd.
- Shiftboard, Inc.
- When I Work, Inc.
- Mobilesson Ltd.
- Skedulo Holdings, Inc.
- Assembled, Inc.
- WorkJam Inc.
- SameSystem A/S
- Rota Geek Limited
Desarrollos recientes de la industria en Mercado de Plataformas de Gestión de la Fuerza Laboral
- Mayo de 2026: UKG lanzó UKG Pro Pay con Inteligencia Artificial para la Fuerza Laboral, integrando inteligencia artificial agéntica, asistiva y generativa para detectar y resolver problemas de nómina en tiempo real. El sistema aplica detección de anomalías contra hasta 5 años de registros históricos de nómina y permite la auditoría de nómina en lenguaje natural, apuntando al 2-4% del gasto laboral perdido por fugas en la nómina en las grandes empresas.
- Mayo de 2026: QGenda anunció una integración certificada con Workday Human Capital Management, creando un ecosistema unificado de la fuerza laboral en atención médica que conecta registros de empleados, programación, control de tiempo y nómina. La integración reduce la conciliación manual, mejora la previsión de costos de la fuerza laboral y fortalece la precisión de la compensación para las más de 4.500 organizaciones de atención médica en la plataforma de QGenda.
- Abril de 2026: Hallmark Health Care Solutions lanzó la Colaboración Inteligente de Turnos impulsada por inteligencia artificial, una mejora de previsión de demanda y ejecución de turnos en tiempo real para hospitales. La plataforma utiliza aprendizaje automático entrenado con patrones de aceptación y cancelación de empleados para recomendar proactivamente y asignar automáticamente personal clínico calificado, apuntando a los miles de millones en horas extra evitables y costos de mano de obra de alta remuneración en los sistemas de salud de los Estados Unidos.
- Abril de 2026: Deputy lanzó Deputy Payroll impulsado por Paycor en los Estados Unidos, integrando programación, seguimiento de tiempo, cumplimiento normativo y nómina en un único sistema. Los participantes piloto reportaron reducciones en el tiempo de procesamiento de nómina de hasta el 50%, con operadores individuales ahorrando entre 45 minutos y 1 hora por período de pago. En el momento del lanzamiento, Deputy daba soporte a más de 1,5 millones de trabajadores en 385.000 lugares de trabajo en más de 100 países.
Alcance del Informe Global del Mercado de Plataformas de Gestión de la Fuerza Laboral
El Mercado de Plataformas de Gestión de la Fuerza Laboral se refiere a soluciones integradas de software y servicios que permiten a las organizaciones optimizar las operaciones de la fuerza laboral, incluyendo el seguimiento de tiempo y asistencia, la programación y elaboración de turnos, la gestión de ausencias y permisos, el análisis de datos e informes, y la gestión de tareas. Estas plataformas se implementan en la nube, en instalaciones locales o en modelos híbridos, y atienden a empresas de todos los tamaños en industrias como BFSI, comercio minorista, atención médica, manufactura, tecnologías de la información, gobierno, logística, hostelería y centros de contacto. Las plataformas de gestión de la fuerza laboral mejoran la productividad, garantizan el cumplimiento normativo, optimizan los costos laborales y mejoran la participación de los empleados en los mercados globales.
El Informe del Mercado de Plataformas de Gestión de la Fuerza Laboral está segmentado por Componente (Soluciones [Gestión de Tiempo y Asistencia, Programación y Elaboración de Turnos de la Fuerza Laboral, Gestión de Ausencias y Permisos, Análisis de Datos e Informes de la Fuerza Laboral, Gestión de Tareas] y Servicios), Modelo de Implementación (Nube, Local e Híbrido), Tamaño de Empresa del Usuario Final (Grandes Empresas y Pequeñas y Medianas Empresas), Industria del Usuario Final (BFSI, Comercio Minorista y Comercio Electrónico, Atención Médica y Ciencias de la Vida, Manufactura, Tecnologías de la Información y Telecomunicaciones, Gobierno y Sector Público, Transporte y Logística, Hostelería, Centros de Contacto y Otras Industrias del Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones | Gestión de Tiempo y Asistencia |
| Programación y Elaboración de Turnos de la Fuerza Laboral | |
| Gestión de Ausencias y Permisos | |
| Análisis de Datos e Informes de la Fuerza Laboral | |
| Gestión de Tareas | |
| Servicios |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Comercio Minorista y Comercio Electrónico |
| Atención Médica y Ciencias de la Vida |
| Manufactura |
| Tecnologías de la Información y Telecomunicaciones |
| Gobierno y Sector Público |
| Transporte y Logística |
| Hostelería |
| Centros de Contacto |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Soluciones | Gestión de Tiempo y Asistencia |
| Programación y Elaboración de Turnos de la Fuerza Laboral | ||
| Gestión de Ausencias y Permisos | ||
| Análisis de Datos e Informes de la Fuerza Laboral | ||
| Gestión de Tareas | ||
| Servicios | ||
| Por Modelo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Empresa del Usuario Final | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria del Usuario Final | BFSI | |
| Comercio Minorista y Comercio Electrónico | ||
| Atención Médica y Ciencias de la Vida | ||
| Manufactura | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Gobierno y Sector Público | ||
| Transporte y Logística | ||
| Hostelería | ||
| Centros de Contacto | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de plataformas de gestión de la fuerza laboral?
El mercado de plataformas de gestión de la fuerza laboral alcanzó USD 10,13 mil millones en 2025 y se estima en USD 11,08 mil millones en 2026, con un pronóstico de USD 17,73 mil millones para 2031 a una CAGR del 9,86%.
¿Qué región lidera la demanda global de plataformas de gestión de la fuerza laboral?
América del Norte mantuvo la mayor participación con el 39,54% en 2025 debido a la sólida adopción empresarial de la nube y las complejas necesidades de cumplimiento normativo laboral, mientras que Asia-Pacífico es la de más rápido crecimiento con una CAGR del 12,34%.
¿Qué modelo de implementación se está expandiendo más rápido en las plataformas de gestión de la fuerza laboral?
El modelo híbrido es el de más rápido crecimiento con una CAGR del 11,27% hasta 2031, aunque la nube siguió siendo el modelo más grande con una participación del 64,27% en 2025.
¿Qué sector del usuario final está creciendo más rápido en las plataformas de gestión de la fuerza laboral?
La atención médica y las ciencias de la vida es el sector vertical de más rápido crecimiento con una CAGR del 11,81% hasta 2031, impulsado por la volatilidad del personal, la presión del trabajo de alta remuneración y la necesidad de continuidad de la programación a la nómina.
¿Por qué las capacidades de inteligencia artificial se están volviendo más importantes en el software de gestión de la fuerza laboral?
Los compradores ahora esperan que la inteligencia artificial haga más que crear horarios. Quieren ajuste laboral en tiempo real, detección de anomalías, mejor control del cumplimiento normativo y una alineación más sólida de la productividad a nivel de turno.
¿Qué está impulsando la adopción entre las pymes en las plataformas de gestión de la fuerza laboral?
La adopción por parte de las pymes está aumentando porque los precios del software como servicio, los flujos de trabajo con enfoque móvil y las plantillas preconfiguradas han reducido las barreras de entrada, y se proyecta que el segmento de pymes crezca a una CAGR del 12,47% hasta 2031.