
Tamaño y Participación del Mercado de Uniformes
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 63.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 85.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.05 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Uniformes por Mordor Intelligence
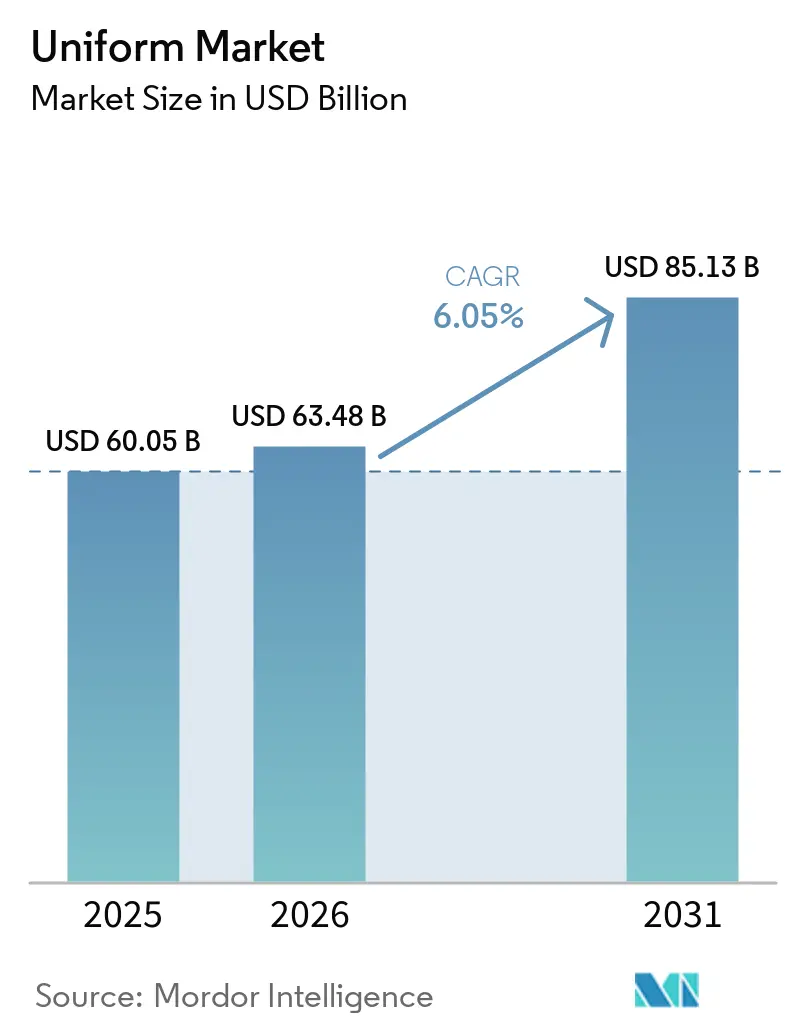
Se espera que el tamaño del mercado de uniformes crezca de 60,05 mil millones de USD en 2025 a 63,48 mil millones de USD en 2026 y se prevé que alcance los 85,13 mil millones de USD en 2031 a una CAGR del 6,05% durante 2026-2031. El mercado de uniformes experimenta un crecimiento sostenido, impulsado por la expansión del empleo en los sectores de salud, manufactura, hostelería, logística y otros sectores de servicios, junto con un mayor énfasis en la seguridad laboral, el cumplimiento normativo y la identidad corporativa. Las organizaciones están adoptando uniformes estandarizados para fortalecer la identidad de marca, mejorar la seguridad de los empleados y mantener una apariencia profesional coherente. La demanda también se está orientando hacia telas duraderas, funcionales y sostenibles que mejoran la comodidad del usuario y reducen los costos del ciclo de vida. Las plataformas de adquisición digital y los modelos de servicio de uniformes gestionados están agilizando los procesos de compra, gestión de inventario y reposición, mejorando la eficiencia del programa para las empresas de diversos sectores de uso final.
Conclusiones Clave del Informe
- Por tipo de producto, los uniformes corporativos representaron el 28,74% de la participación del mercado de uniformes en 2025, mientras que se proyecta que los uniformes industriales crezcan a una CAGR del 7,05% de 2026 a 2031.
- Por tipo de tela, el poliéster representó el 41,23% de la participación del tamaño del mercado de uniformes en 2025, mientras que se prevé que las telas mezcladas se expandan a una CAGR del 7,53% hasta 2031.
- Por canal de distribución, las ventas fuera de línea capturaron el 66,13% de la participación en 2025, mientras que se espera que los canales en línea registren el crecimiento más rápido con una CAGR del 8,13% hasta 2031.
- Por geografía, Asia-Pacífico tuvo una participación del 39,11% en 2025, mientras que se proyecta que Oriente Medio y África avancen a una CAGR del 6,95% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Uniformes
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor énfasis en la seguridad laboral y el cumplimiento normativo | +1.8% | Global, con impacto concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente demanda de programas de identidad corporativa e identidad del empleado | +1.2% | Global; más fuerte en los sectores de servicios de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Aumento de la participación en deportes organizados y actividades en equipo | +0.7% | América del Norte, núcleo de Asia-Pacífico, expansión hacia Oriente Medio y África | Mediano plazo (2–4 años) |
| Aumento del empleo en salud, hostelería, manufactura y logística | +1.5% | Global; núcleo de Asia-Pacífico y Oriente Medio y África con mayor aceleración | Largo plazo (≥ 4 años) |
| Creciente preferencia por soluciones de uniformes sostenibles y duraderas | +0.6% | Europa (liderazgo regulatorio), América del Norte, expansión hacia Asia-Pacífico | Mediano plazo (2–4 años) |
| Avances en telas de uniformes de alto rendimiento y funcionales | +0.8% | Global, con concentración de Investigación y Desarrollo en Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Énfasis en la Seguridad Laboral y el Cumplimiento Normativo
Los gobiernos y las autoridades reguladoras de todo el mundo están reforzando los requisitos de seguridad laboral, alentando a los empleadores a invertir en uniformes estandarizados y ropa de trabajo protectora que cumpla con las regulaciones de salud ocupacional. Industrias como la manufactura, la construcción, la salud, el procesamiento de alimentos y los servicios públicos requieren cada vez más prendas específicas para cada función con el fin de mejorar la seguridad, la higiene y el cumplimiento operativo de los trabajadores. La Organización Internacional del Trabajo (OIT) continúa monitoreando los indicadores globales de seguridad ocupacional, reforzando la importancia de las medidas preventivas de seguridad y el cumplimiento en los lugares de trabajo. Este enfoque regulatorio sostenido está apoyando la demanda a largo plazo de ropa de trabajo certificada. El creciente énfasis en el cumplimiento se ve reforzado por las iniciativas de aplicación de agencias como la Administración de Seguridad y Salud Ocupacional (OSHA) en los Estados Unidos. La OSHA requiere que los establecimientos en las industrias cubiertas presenten electrónicamente datos sobre lesiones y enfermedades laborales a través de su Aplicación de Seguimiento de Lesiones, fortaleciendo la supervisión de las prácticas de seguridad laboral. A medida que los empleadores continúan invirtiendo en medidas que reducen los riesgos ocupacionales y cumplen con las regulaciones en evolución, se espera que la demanda de uniformes certificados y ropa de trabajo protectora siga siendo un impulsor clave del mercado global de uniformes.
Creciente Demanda de Programas de Identidad Corporativa e Identidad del Empleado
Las organizaciones de los sectores minorista, hostelería, salud, aviación, logística y otras industrias orientadas al cliente están adoptando cada vez más uniformes estandarizados para fortalecer la identidad corporativa y mantener una imagen de marca coherente. Los uniformes hacen que los empleados sean fácilmente reconocibles al tiempo que refuerzan el profesionalismo, la confianza y la calidad del servicio durante las interacciones con los clientes. A medida que las empresas se expanden a múltiples ubicaciones y redes de franquicias, mantener una identidad visual unificada a través de ropa de marca se ha convertido en un componente importante de las estrategias de identidad corporativa. El creciente enfoque en la identidad del empleado y la coherencia de marca está alentando a las organizaciones a invertir en programas de uniformes personalizados que incorporen logotipos, colores y diseños específicos para cada función. Más allá de mejorar la visibilidad de la marca, los uniformes estandarizados apoyan la cohesión del equipo, simplifican la identificación de los empleados y contribuyen a un entorno de trabajo más organizado. Estos factores están impulsando la demanda continua de uniformes tanto en organizaciones del sector privado como del público, apoyando el crecimiento del mercado a largo plazo.
Aumento de la Participación en Deportes Organizados y Actividades en Equipo
El creciente número de participantes en deportes organizados, atletismo escolar, ligas amateur y clubes recreativos está impulsando la demanda de uniformes de equipo en instituciones educativas, organizaciones deportivas y programas comunitarios. Los uniformes apoyan la identidad del equipo, mejoran el reconocimiento de los jugadores y crean una apariencia profesional durante las competiciones y los entrenamientos. A medida que las inversiones en deportes de base y programas atléticos organizados continúan expandiéndose, se espera que la demanda de ropa deportiva personalizada y uniformes de equipo crezca tanto en los segmentos juveniles como adultos. Las tendencias recientes de participación reflejan la fortaleza de esta demanda. Según la Asociación de la Industria del Deporte y el Fitness (SFIA), un récord de 250 millones de estadounidenses participaron en al menos un deporte, actividad física o actividad al aire libre en 2025, el nivel más alto desde que la asociación comenzó a rastrear la participación[1]Fuente: Asociación de la Industria del Deporte y el Fitness, "La Participación Alcanza un Nuevo Máximo, pero la Mayoría de los Estadounidenses Aún No Cumple las Pautas Recomendadas de Actividad Semanal, según el Informe General 2026 de la SFIA", sfia.org. La SFIA también informó que los deportes en equipo superaron los 90 millones de participantes por primera vez en 2025, lo que refleja el crecimiento continuo en las actividades atléticas organizadas y recreativas[2]Fuente: Asociación de la Industria del Deporte y el Fitness, "La Participación Alcanza un Nuevo Máximo, pero la Mayoría de los Estadounidenses Aún No Cumple las Pautas Recomendadas de Actividad Semanal, según el Informe General 2026 de la SFIA", sfia.org. Por su parte, la Federación Nacional de Asociaciones de Escuelas Secundarias del Estado (NFHS) reportó un máximo histórico de 8.062.302 participantes en deportes de escuelas secundarias de los Estados Unidos durante el año escolar 2023–24, un aumento de 210.469 participantes respecto al año anterior[3]Fuente: Federación Nacional de Asociaciones de Escuelas Secundarias del Estado, "La Participación en Deportes de Escuelas Secundarias Supera los Ocho Millones por Primera Vez en 2023-24", nfhs.org. Se espera que este creciente número de participantes sostenga la demanda de ropa de equipo y uniformes en escuelas, clubes y ligas recreativas.
Aumento del Empleo en Salud, Hostelería, Manufactura y Logística
El creciente empleo en los sectores de salud, hostelería, manufactura, logística y otras industrias intensivas en mano de obra está generando una demanda sostenida de uniformes a medida que las organizaciones amplían su fuerza laboral e incorporan nuevos empleados. Estos sectores requieren ropa estandarizada para mejorar la seguridad laboral, mantener los estándares de higiene, garantizar el cumplimiento normativo y promover una imagen corporativa profesional. A medida que las empresas aumentan sus niveles de personal para apoyar el crecimiento operativo, la adquisición de uniformes sigue siendo un componente esencial de la gestión de la fuerza laboral. La expansión de las industrias orientadas a los servicios y las operaciones industriales está reforzando aún más la necesidad de uniformes específicos para cada función, diseñados para cumplir con los requisitos funcionales y operativos. Los empleadores invierten cada vez más en ropa de trabajo duradera, cómoda y de propósito específico que mejora el rendimiento de los empleados al tiempo que apoya una identidad de marca coherente en múltiples ubicaciones. Más allá de la incorporación de nuevos empleados, los ciclos de reposición recurrentes impulsados por el desgaste de las prendas y los cambios en los requisitos de la fuerza laboral continúan generando una demanda constante de uniformes en una amplia gama de industrias de uso final.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los costos de materias primas e insumos textiles | -1.2% | Global; impacto concentrado en los centros de manufactura de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Preocupaciones medioambientales asociadas con los residuos textiles y la frecuente sustitución de uniformes | -0.5% | Europa (presión regulatoria), expansión hacia América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Complejidades de personalización y tallas en requisitos de fuerza laboral diversa | -0.5% | Global; concentrado en mercados fragmentados de Asia del Sur, Oriente Medio y África, y América del Sur | Mediano plazo (2–4 años) |
| Producción de uniformes falsificados y no autorizados que generan riesgos de seguridad e integridad de marca | -0.3% | Global; mayor riesgo en los centros de manufactura de Asia-Pacífico y los mercados de mercancía de eventos de América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Materias Primas e Insumos Textiles
Las fluctuaciones en los precios de las materias primas clave, incluidos el algodón, el poliéster, las fibras especiales, los tintes y los productos químicos textiles, representan un desafío significativo para los fabricantes de uniformes. Los cambios en los precios de los productos básicos, los costos de energía y los gastos de transporte pueden aumentar los costos de producción y crear incertidumbre en las estrategias de adquisición y fijación de precios. Dado que los uniformes a menudo se suministran bajo contratos a largo plazo con precios fijos, los fabricantes pueden enfrentar presión sobre los márgenes cuando los costos de los insumos aumentan inesperadamente. Las interrupciones en la cadena de suministro y las fluctuaciones en la disponibilidad de insumos textiles añaden complejidades de abastecimiento, especialmente para los fabricantes que atienden a múltiples regiones. El aumento de los costos de telas, adornos y materiales de acabado también puede afectar los plazos de producción y la planificación del inventario, dificultando el mantenimiento de precios competitivos. Estos factores alientan a los fabricantes a diversificar las estrategias de abastecimiento y optimizar la utilización de materiales, pero la volatilidad continua en los costos de los insumos textiles sigue siendo una restricción clave para el crecimiento del mercado global de uniformes.
Preocupaciones Medioambientales Asociadas con los Residuos Textiles y la Frecuente Sustitución de Uniformes
Las crecientes preocupaciones medioambientales están aumentando el escrutinio sobre los residuos textiles generados por la frecuente sustitución y eliminación de uniformes. Los uniformes utilizados en industrias como la salud, la hostelería, la manufactura y los servicios corporativos a menudo se reemplazan debido al desgaste, las actualizaciones de marca o los cambios en los requisitos del lugar de trabajo, lo que resulta en volúmenes sustanciales de prendas desechadas. Esto ha generado preocupaciones sobre los residuos en vertederos, el consumo de recursos y el impacto medioambiental de la producción y eliminación de textiles. En respuesta, las organizaciones están poniendo mayor énfasis en extender el ciclo de vida de las prendas, mejorar la reciclabilidad de los textiles y adoptar prácticas de adquisición más sostenibles. Sin embargo, la transición a fibras recicladas, programas de textiles circulares y procesos de fabricación medioambientalmente responsables a menudo implica mayores costos de materiales y operativos. Equilibrar los objetivos de sostenibilidad con la durabilidad, el rendimiento y la rentabilidad sigue siendo un desafío tanto para los fabricantes de uniformes como para los usuarios finales, lo que frena el crecimiento más amplio del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Auge Industrial Redefine la Composición del Sector
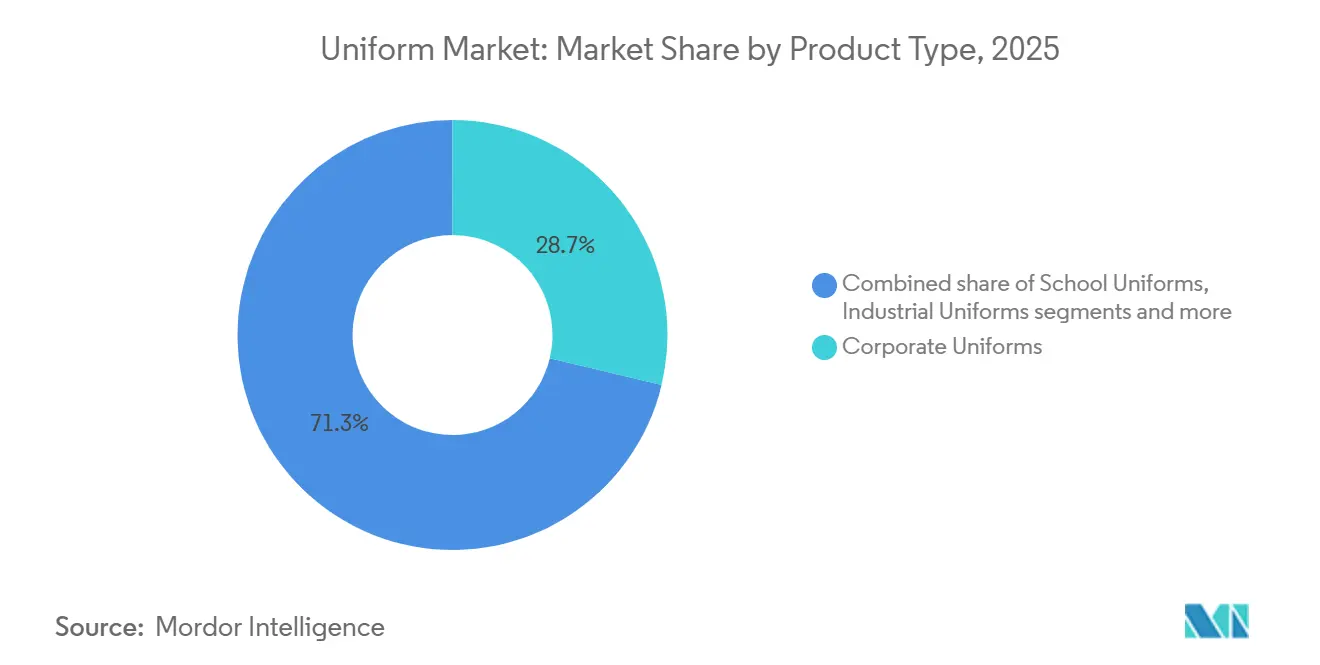
Los uniformes corporativos representaron la mayor participación del 28,74% en 2025, impulsados por su amplia adopción en los sectores bancario, hostelería, minorista, aviación, salud y otras industrias orientadas al cliente. Las organizaciones utilizan cada vez más uniformes estandarizados para reforzar la identidad corporativa, mantener una apariencia profesional y mejorar el reconocimiento de los empleados, garantizando al mismo tiempo la coherencia en múltiples ubicaciones comerciales. La expansión regular de la fuerza laboral, los ciclos de reposición de empleados y las actualizaciones periódicas de marca apoyan aún más la adquisición constante de uniformes corporativos, contribuyendo al liderazgo del segmento en el mercado.
Se proyecta que los uniformes industriales registren la CAGR más rápida del 7,05% durante 2026–2031, respaldados por el creciente empleo en los sectores de manufactura, construcción, logística, servicios públicos y energía. El creciente énfasis en la seguridad laboral, el cumplimiento normativo y la protección de los empleados está impulsando la demanda de prendas duraderas y de alto rendimiento diseñadas para entornos de trabajo peligrosos y físicamente exigentes. Los uniformes escolares continúan beneficiándose de las políticas de vestimenta obligatoria en muchas instituciones educativas, mientras que los uniformes deportivos, militares, de hostelería y especializados mantienen una demanda estable impulsada por la adquisición institucional, las actividades deportivas organizadas y la expansión del empleo en el sector de servicios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Tela: Las Construcciones Mezcladas Interrumpen la Participación del Poliéster
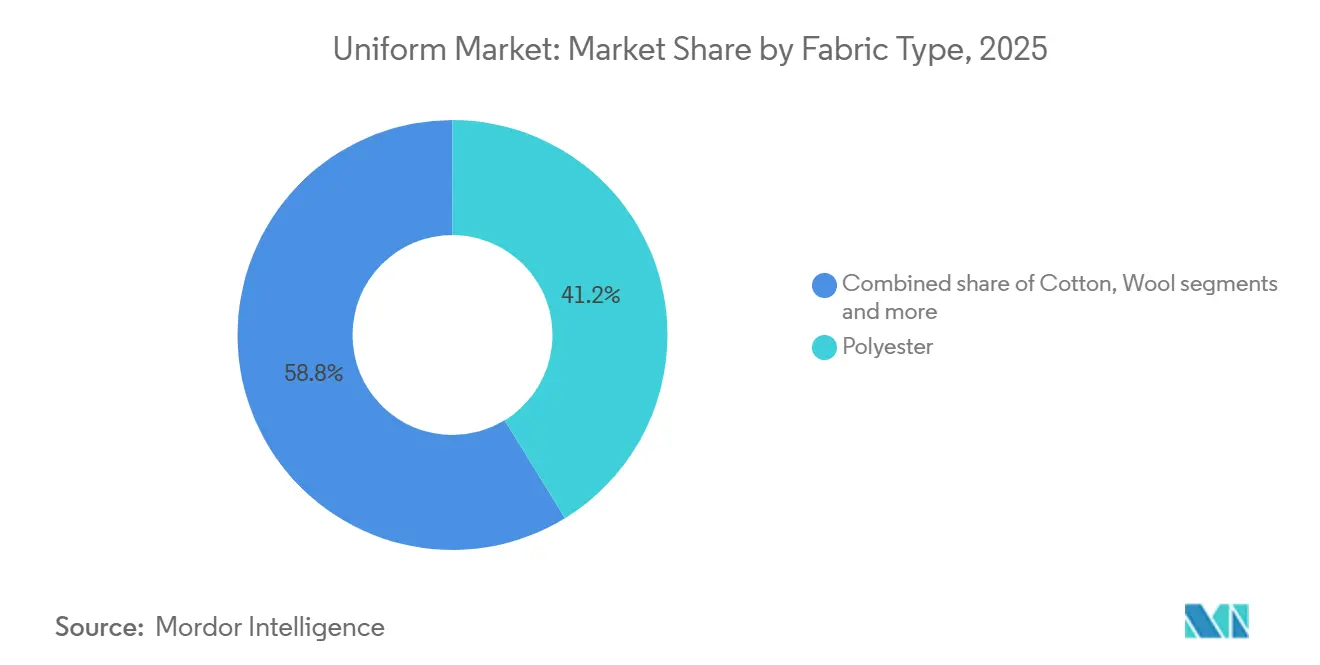
El poliéster representó la mayor participación de mercado del 41,23% en 2025, impulsado por su rentabilidad, durabilidad y adecuación para la producción de uniformes a gran escala en aplicaciones industriales, corporativas, de salud, hostelería y educativas. Su resistencia a las arrugas, retención del color, propiedades de gestión de la humedad y facilidad de mantenimiento lo convierten en la opción preferida para las organizaciones que buscan uniformes duraderos con menores costos de ciclo de vida. La amplia disponibilidad de telas de poliéster y las capacidades de fabricación establecidas respaldan aún más su posición dominante en el mercado.
Se proyecta que las telas mezcladas registren la CAGR más rápida del 7,53% durante 2026–2031, impulsadas por la creciente demanda de uniformes que ofrecen un equilibrio óptimo de durabilidad, comodidad, flexibilidad y rendimiento funcional. Al combinar las fortalezas de múltiples fibras, las telas mezcladas mejoran la comodidad del usuario al tiempo que cumplen con los requisitos de rendimiento de diversos entornos de trabajo. El algodón sigue siendo preferido para aplicaciones que priorizan la transpirabilidad y la comodidad, mientras que la lana, las telas resistentes al fuego y otros textiles especializados mantienen una demanda constante en entornos ocupacionales formales, peligrosos y de alto rendimiento donde se requieren propiedades funcionales específicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: Las Plataformas en Línea Reducen la Ventaja Fuera de Línea
Los canales fuera de línea representaron la mayor participación de mercado del 66,13% en 2025, impulsados por los complejos requisitos de adquisición de los compradores institucionales en organizaciones corporativas, de salud, industriales, de hostelería y del sector público. Muchas empresas prefieren el contacto directo con los proveedores para la evaluación de productos, la prueba de tallas, la personalización, la gestión de pedidos al por mayor y el soporte posventa. Los contratos de suministro a largo plazo, los programas de uniformes gestionados y los servicios de alquiler también contribuyen al dominio continuo de la distribución fuera de línea, especialmente para organizaciones con fuerzas laborales grandes y geográficamente dispersas.
Se proyecta que los canales en línea registren la CAGR más rápida del 8,13% durante 2026–2031, respaldados por la rápida adopción de plataformas de adquisición digital y soluciones de comercio electrónico B2B. Las organizaciones utilizan cada vez más portales en línea para pedidos al por mayor, acceso a catálogos específicos para empleados, seguimiento de inventario y reposición de pedidos, mejorando la eficiencia de adquisición y reduciendo el esfuerzo administrativo. La creciente disponibilidad de herramientas de personalización, sistemas de adquisición integrados y capacidades de gestión de pedidos digitales está permitiendo a empresas de todos los tamaños agilizar la compra de uniformes, apoyando la expansión continua de los canales de distribución en línea.
Análisis Geográfico
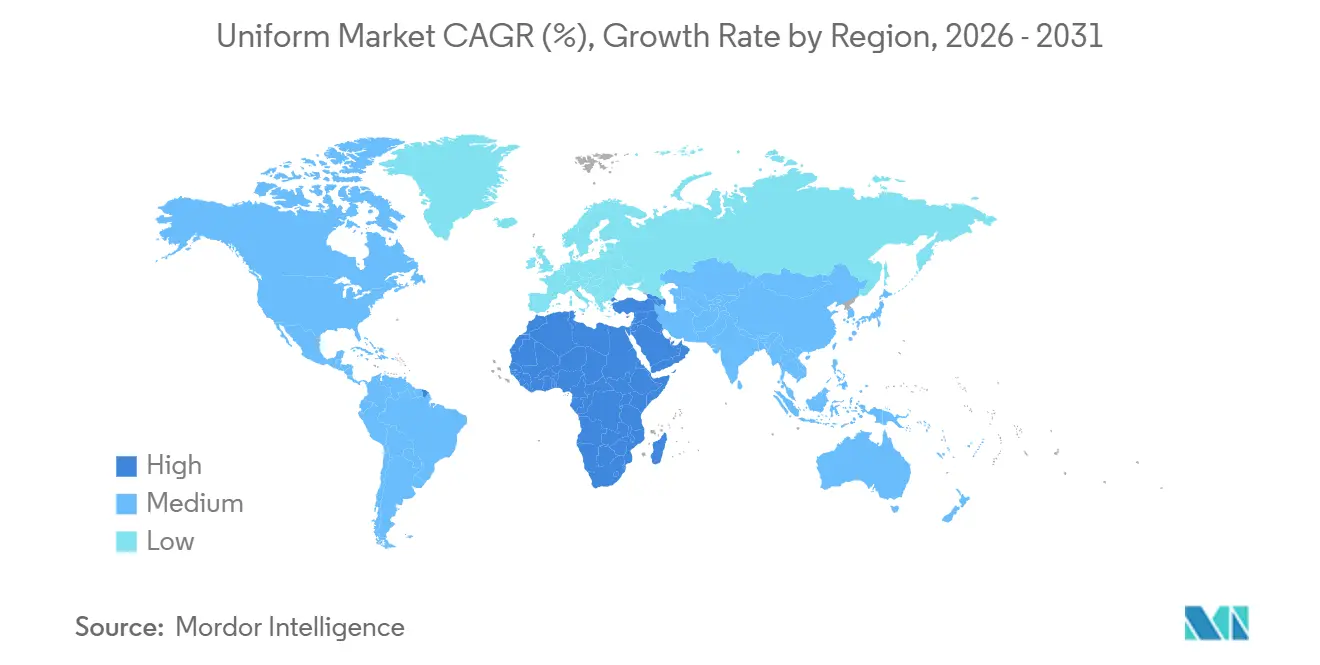
Asia-Pacífico representó la mayor participación del 39,11% del mercado global de uniformes en 2025, respaldada por su gran fuerza laboral manufacturera, la expansión de los sectores de salud y hostelería, y la creciente adopción de uniformes estandarizados en las industrias industriales y de servicios. La región se beneficia de una sólida base de fabricación textil, que permite una producción rentable y una amplia gama de opciones de telas. El aumento del empleo formal, la urbanización y las crecientes inversiones en seguridad laboral e identidad corporativa continúan apoyando la demanda de uniformes en países como China, India, Japón y las economías del Sudeste Asiático.
Se proyecta que Oriente Medio y África registren la CAGR más rápida del 6,95% durante 2026–2031, impulsados por la expansión de proyectos de infraestructura, la diversificación industrial y el crecimiento de la fuerza laboral en los sectores de construcción, manufactura, salud y hostelería. Los gobiernos y las organizaciones privadas están aumentando las inversiones en seguridad laboral, mientras que la expansión del turismo, la logística y los servicios públicos está creando demanda adicional de uniformes ocupacionales y de servicio. Se espera que la creciente industrialización y el aumento de la adquisición institucional en varios países aceleren aún más el crecimiento del mercado durante el período de pronóstico.
América del Norte y Europa representan mercados maduros caracterizados por regulaciones de seguridad laboral bien establecidas, altos niveles de formalización de la fuerza laboral y una amplia adopción de programas de uniformes gestionados en los sectores comerciales e industriales. La demanda en estas regiones está respaldada principalmente por los ciclos de reposición, el cumplimiento normativo y las inversiones continuas en seguridad de los empleados e iniciativas de identidad corporativa. Mientras tanto, América del Sur está experimentando un crecimiento constante a medida que los sectores de manufactura, minería, procesamiento de alimentos y servicios continúan expandiéndose, creando nuevas oportunidades para la adopción de uniformes tanto en ocupaciones industriales como orientadas al cliente.

Panorama Competitivo
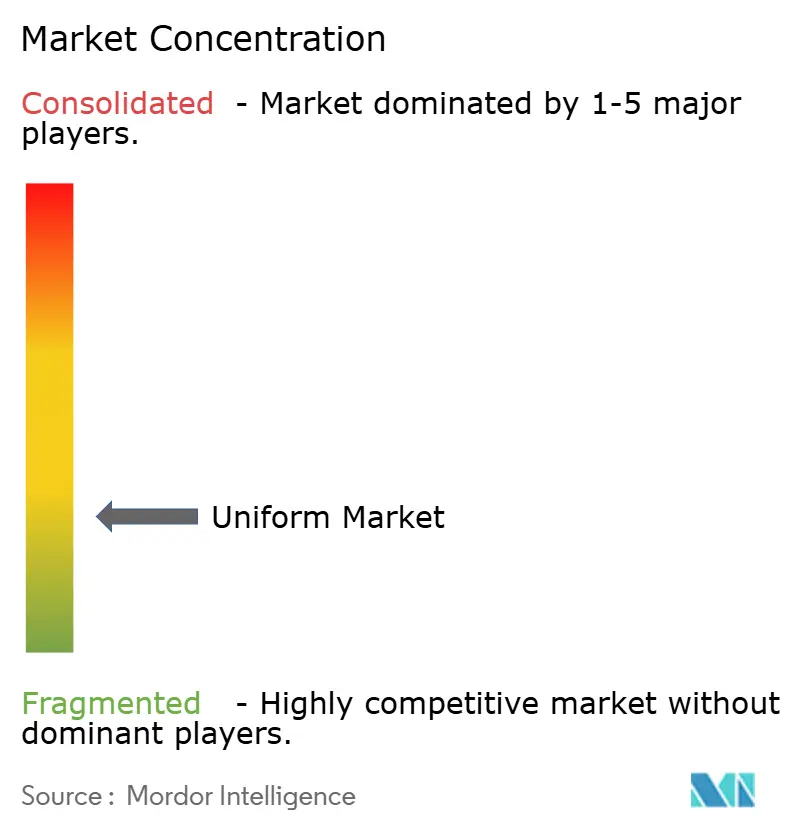
El mercado global de uniformes está fragmentado, con una competencia moldeada por fabricantes multinacionales, proveedores de servicios de uniformes gestionados y proveedores regionales que atienden a industrias específicas y compradores institucionales. Los participantes del mercado compiten en una amplia gama de categorías de productos, incluidos uniformes corporativos, industriales, de salud, hostelería, educativos y especializados. Los contratos de suministro a largo plazo, las capacidades de personalización, la calidad del producto y la fiabilidad del servicio son diferenciadores competitivos clave, mientras que los fabricantes regionales mantienen una fuerte presencia en los mercados de adquisición local.
Las principales empresas como Cintas Corporation, Vestis Corporation, UniFirst Corporation, VF Corporation y Alsico Group compiten ampliando sus carteras de productos, fortaleciendo las ofertas de servicios de uniformes gestionados, invirtiendo en capacidades de adquisición digital y mejorando las soluciones de personalización para clientes empresariales. Las adquisiciones estratégicas, la expansión manufacturera y las iniciativas de sostenibilidad se han vuelto cada vez más importantes a medida que las empresas buscan ampliar su alcance geográfico y mejorar la eficiencia operativa, al tiempo que abordan los requisitos cambiantes de los clientes en múltiples industrias de uso final.
Los fabricantes regionales y los proveedores de uniformes especializados continúan desempeñando un papel importante al ofrecer productos específicos para cada industria, volúmenes de pedidos flexibles, entrega más rápida y servicios de personalización adaptados para clientes locales. Muchas empresas más pequeñas también están adoptando materiales sostenibles, plataformas de pedidos digitales y servicios de valor añadido como la gestión de inventario y el mantenimiento de prendas para diferenciarse de los competidores más grandes. A medida que las expectativas de los clientes continúan evolucionando, se espera que la competencia siga centrada en la innovación de productos, la calidad del servicio, la flexibilidad operativa y las relaciones a largo plazo con los clientes.
Líderes de la Industria de Uniformes
Cintas Corporation
Vestis Corporation
UniFirst Corporation
VF Corporation
Alsico Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Engelbert Strauss GmbH & Co. KG anunció la puesta en marcha de su asociación logística integrada con DHL Supply Chain en Columbus, Ohio. La nueva instalación combina almacenamiento, cumplimiento de pedidos y personalización interna de bordado e impresión, fortaleciendo las operaciones de ropa de trabajo B2B de la empresa y apoyando su continua expansión en el mercado de uniformes de América del Norte.
- Marzo de 2026: Cintas Corporation anunció un acuerdo definitivo para adquirir UniFirst Corporation en una transacción valorada en aproximadamente 5,5 mil millones de USD. Se espera que la adquisición fortalezca las capacidades de alquiler de uniformes, servicios de instalaciones y soluciones para el lugar de trabajo de la empresa combinada en América del Norte, al tiempo que amplía la capacidad operativa y las ofertas de servicios, sujeto a las aprobaciones regulatorias y de accionistas habituales.
- Noviembre de 2025: VF Corporation completó la venta de la marca Dickies a Bluestar Alliance por 600 millones de USD, transfiriendo la propiedad de la marca global de ropa de trabajo para apoyar su continua expansión bajo Bluestar Alliance, al tiempo que permite a VF Corporation racionalizar su cartera de marcas.
- Octubre de 2025: Delta Plus Group adquirió Gevanta, un fabricante con sede en Lituania especializado en ropa de trabajo premium, para fortalecer su presencia en la región báltica y ampliar su cartera de ropa de trabajo de alta gama. La adquisición apoya la estrategia de la empresa para mejorar sus ofertas de productos premium y ampliar su huella geográfica en el norte y este de Europa.


Alcance del Informe Global del Mercado de Uniformes
Los uniformes son prendas estandarizadas diseñadas para su uso en lugares de trabajo, instituciones educativas, deportes, entornos militares y otros entornos profesionales, proporcionando una apariencia coherente al tiempo que cumplen con los requisitos funcionales y de seguridad. El mercado de uniformes está segmentado por tipo de producto, tipo de tela, canal de distribución y geografía. Según el tipo de producto, el mercado está segmentado en uniformes corporativos, uniformes escolares, uniformes industriales, uniformes deportivos, uniformes de hostelería, uniformes militares, uniformes de ropa de trabajo y uniformes especializados. Por tipo de tela, el mercado está segmentado en algodón, poliéster, lana, telas mezcladas, telas resistentes al fuego y otras telas de alto rendimiento. Según el canal de distribución, el mercado está segmentado en tiendas en línea y tiendas fuera de línea. Geográficamente, el mercado abarca América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Para cada segmento, el dimensionamiento y las previsiones del mercado se han realizado en términos de valor (miles de millones de USD).
| Uniformes Corporativos |
| Uniformes Escolares |
| Uniformes Industriales |
| Uniformes Deportivos |
| Uniformes de Hostelería |
| Uniformes Militares |
| Uniformes de Ropa de Trabajo |
| Uniformes Especializados |
| Algodón |
| Poliéster |
| Lana |
| Telas Mezcladas |
| Telas Resistentes al Fuego |
| Otras Telas de Alto Rendimiento |
| Tiendas en Línea |
| Tiendas Fuera de Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Uniformes Corporativos | |
| Uniformes Escolares | ||
| Uniformes Industriales | ||
| Uniformes Deportivos | ||
| Uniformes de Hostelería | ||
| Uniformes Militares | ||
| Uniformes de Ropa de Trabajo | ||
| Uniformes Especializados | ||
| Por Tipo de Tela | Algodón | |
| Poliéster | ||
| Lana | ||
| Telas Mezcladas | ||
| Telas Resistentes al Fuego | ||
| Otras Telas de Alto Rendimiento | ||
| Por Canal de Distribución | Tiendas en Línea | |
| Tiendas Fuera de Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de uniformes?
El mercado de uniformes fue valorado en 60,05 mil millones de USD en 2025 y se estima en 63,48 mil millones de USD en 2026, antes de alcanzar los 85,13 mil millones de USD en 2031.
¿A qué velocidad se espera que crezca la demanda hasta 2031?
Se proyecta que el mercado de uniformes se expanda a una CAGR del 6,05% de 2026 a 2031, respaldado por el crecimiento del empleo, el cumplimiento de normas de seguridad y programas de uniformes de marca más sólidos.
¿Qué categoría de producto lidera la demanda global?
Los uniformes corporativos tuvieron la mayor participación en 2025 con un 28,74%, lo que demuestra la importancia de los programas de empleados con marca en los sectores con alta orientación al servicio.
¿Qué región lidera el panorama global?
Asia-Pacífico lideró con una participación del 39,11% en 2025, respaldada por la escala industrial de China, el crecimiento del empleo organizado en India y los sistemas de adquisición maduros en Japón.
Última actualización de la página el:



