
Uniformmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 63.48 Milliarden US-Dollar |
| Marktgröße (2031) | 85.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.05 % |
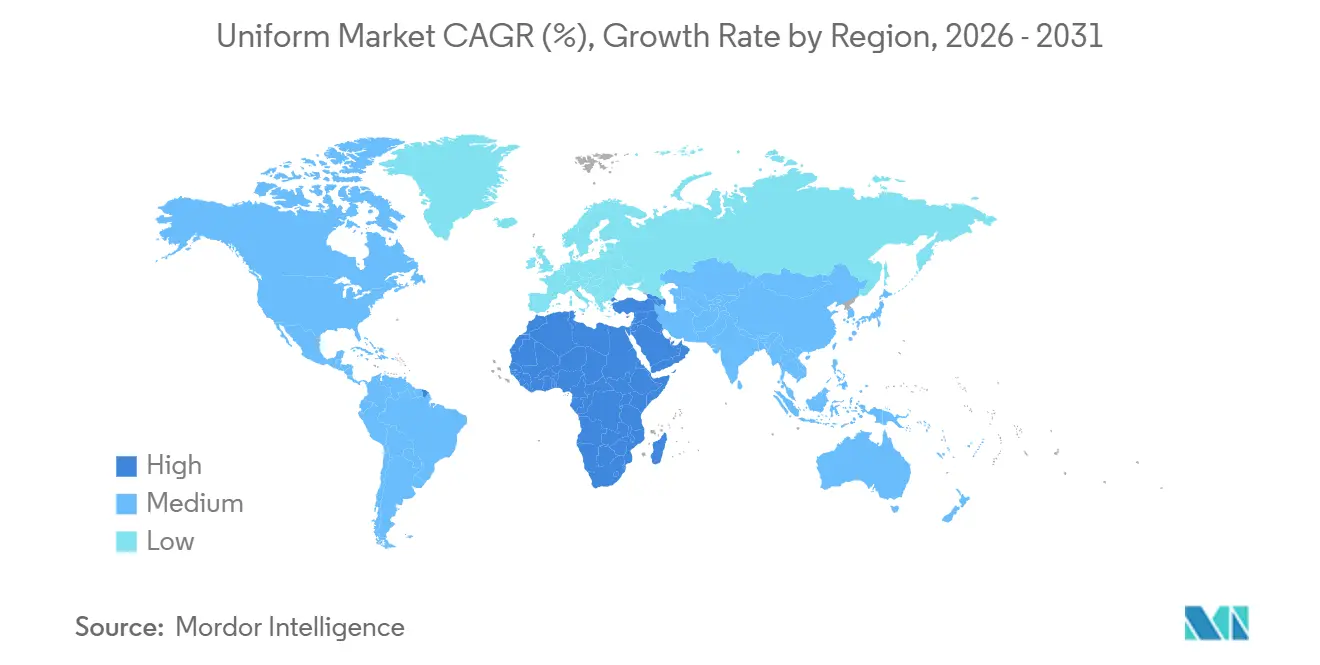
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
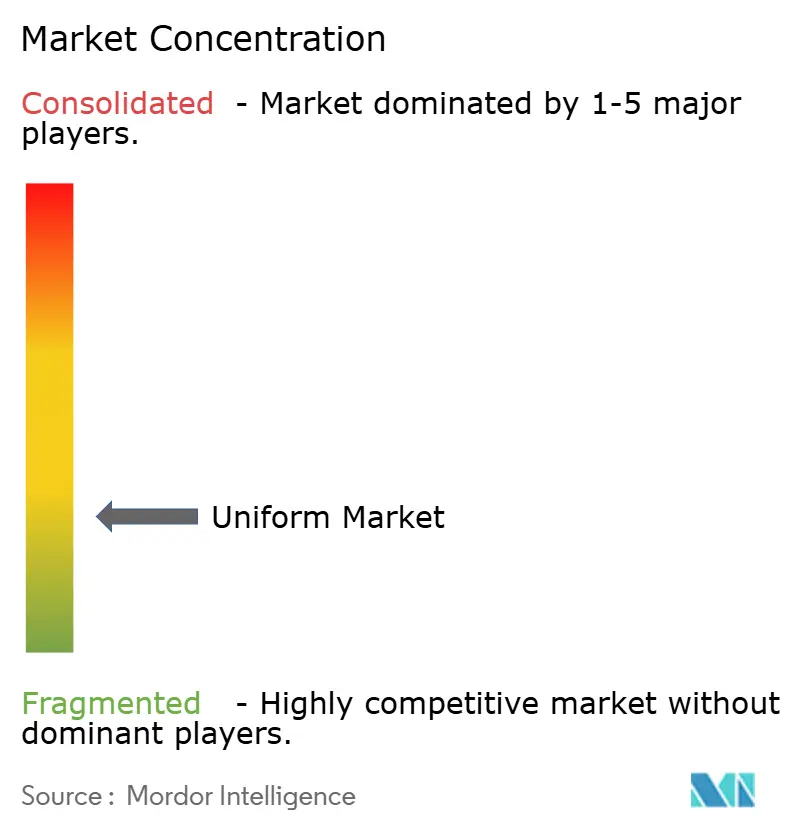
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Uniformmarkt Analyse von Mordor Intelligence
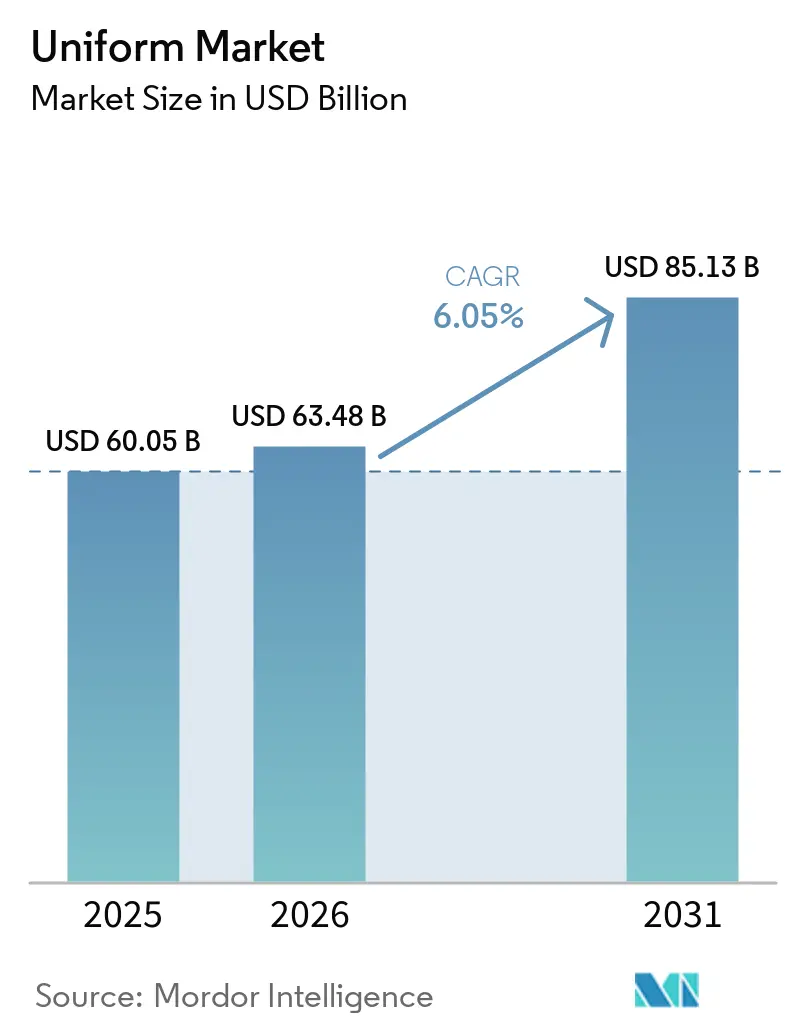
Die Größe des Uniformmarkts wird voraussichtlich von 60,05 Milliarden USD im Jahr 2025 auf 63,48 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,05 % über den Zeitraum 2026–2031 einen Wert von 85,13 Milliarden USD erreichen. Der Uniformmarkt verzeichnet ein stetiges Wachstum, das durch die Ausweitung der Beschäftigung in den Bereichen Gesundheitswesen, Fertigung, Gastgewerbe, Logistik und anderen Dienstleistungsbranchen sowie durch die zunehmende Betonung von Arbeitssicherheit, regulatorischer Compliance und Corporate Branding angetrieben wird. Organisationen setzen standardisierte Uniformen ein, um die Markenidentität zu stärken, die Mitarbeitersicherheit zu verbessern und ein einheitliches professionelles Erscheinungsbild zu wahren. Die Nachfrage verlagert sich zudem hin zu langlebigen, funktionalen und nachhaltigen Stoffen, die den Tragekomfort verbessern und die Lebenszykluskosten senken. Digitale Beschaffungsplattformen und verwaltete Uniformdienstleistungsmodelle rationalisieren Einkaufs-, Bestands- und Ersatzprozesse und verbessern die Programmeffizienz für Unternehmen in verschiedenen Endverbrauchssektoren.
Wichtigste Erkenntnisse des Berichts
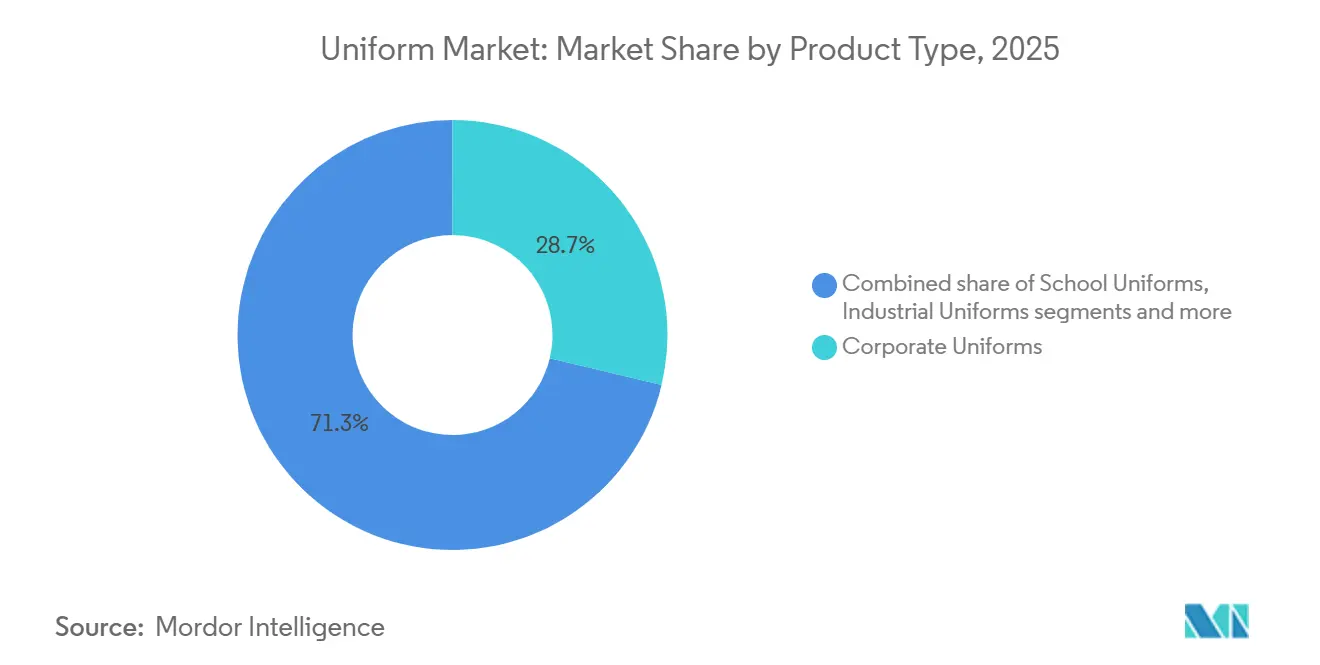
- Nach Produkttyp hielten Unternehmensuniformen im Jahr 2025 einen Marktanteil von 28,74 % am Uniformmarkt, während Industrieuniformen voraussichtlich mit einer CAGR von 7,05 % von 2026 bis 2031 wachsen werden.
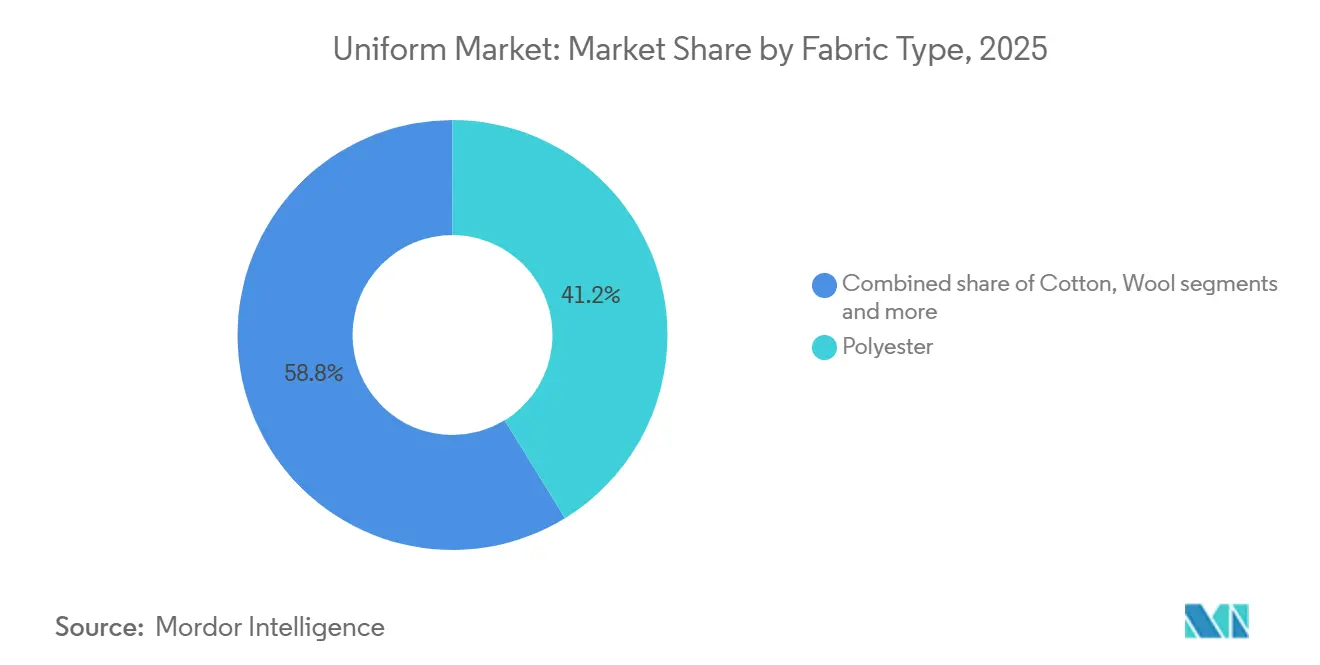
- Nach Gewebeart entfiel auf Polyester im Jahr 2025 ein Anteil von 41,23 % an der Uniformmarktgröße, während Mischgewebe bis 2031 voraussichtlich mit einer CAGR von 7,53 % expandieren werden.
- Nach Vertriebskanal entfiel auf den Offline-Verkauf im Jahr 2025 ein Anteil von 66,13 %, während Online-Kanäle voraussichtlich das schnellste Wachstum mit einer CAGR von 8,13 % bis 2031 verzeichnen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 39,11 %, während der Nahe Osten und Afrika voraussichtlich mit einer CAGR von 6,95 % von 2026 bis 2031 voranschreiten werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Uniformmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Betonung von Arbeitssicherheit und regulatorischer Compliance | +1.8% | Global, mit konzentrierter Wirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Corporate Branding und Mitarbeiteridentitätsprogrammen | +1.2% | Global; am stärksten in den Dienstleistungssektoren Nordamerikas, Europas und Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Steigende Beteiligung an organisierten Sportarten und teambasierten Aktivitäten | +0.7% | Nordamerika, Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Beschäftigung in den Bereichen Gesundheitswesen, Gastgewerbe, Fertigung und Logistik | +1.5% | Global; Kernregion Asien-Pazifik und Naher Osten und Afrika mit der schnellsten Beschleunigung | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für nachhaltige und langlebige Uniformlösungen | +0.6% | Europa (regulatorische Vorreiterrolle), Nordamerika, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fortschritte bei leistungsstarken und funktionalen Uniformstoffen | +0.8% | Global, mit Forschungs- und Entwicklungskonzentration in Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Betonung von Arbeitssicherheit und regulatorischer Compliance
Regierungen und Regulierungsbehörden weltweit verschärfen die Anforderungen an die Arbeitssicherheit und ermutigen Arbeitgeber, in standardisierte Uniformen und Schutzkleidung zu investieren, die den Vorschriften des Arbeitsschutzes entsprechen. Branchen wie Fertigung, Bauwesen, Gesundheitswesen, Lebensmittelverarbeitung und Versorgungsunternehmen benötigen zunehmend rollenspezifische Kleidungsstücke, um die Sicherheit, Hygiene und betriebliche Compliance der Mitarbeiter zu verbessern. Die Internationale Arbeitsorganisation (ILO) überwacht weiterhin globale Arbeitsschutzindikatoren und unterstreicht die Bedeutung präventiver Sicherheitsmaßnahmen und Compliance an Arbeitsplätzen. Dieser anhaltende regulatorische Fokus unterstützt die langfristige Nachfrage nach konformer Berufskleidung. Die wachsende Betonung der Compliance wird durch Durchsetzungsinitiativen von Behörden wie der Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) in den Vereinigten Staaten weiter verstärkt. Die OSHA verpflichtet Betriebe in betroffenen Branchen, Daten zu Arbeitsunfällen und Berufskrankheiten elektronisch über ihre Verletzungsverfolgungsanwendung einzureichen, was die Aufsicht über Arbeitssicherheitspraktiken stärkt. Da Arbeitgeber weiterhin in Maßnahmen investieren, die Berufsrisiken reduzieren und sich an sich entwickelnde Vorschriften anpassen, wird die Nachfrage nach zertifizierten Uniformen und Schutzkleidung voraussichtlich ein wichtiger Treiber des globalen Uniformmarkts bleiben.
Wachsende Nachfrage nach Corporate Branding und Mitarbeiteridentitätsprogrammen
Organisationen aus dem Einzelhandel, dem Gastgewerbe, dem Gesundheitswesen, der Luftfahrt, der Logistik und anderen kundenzugewandten Branchen setzen zunehmend auf standardisierte Uniformen, um die Unternehmensidentität zu stärken und ein einheitliches Markenbild zu wahren. Uniformen machen Mitarbeiter leicht erkennbar und stärken gleichzeitig Professionalität, Vertrauen und Servicequalität bei Kundenkontakten. Da Unternehmen an mehreren Standorten und in Franchise-Netzwerken expandieren, ist die Wahrung einer einheitlichen visuellen Identität durch Markenkleidung zu einem wichtigen Bestandteil von Corporate-Branding-Strategien geworden. Der wachsende Fokus auf Mitarbeiteridentität und Markenkonsistenz ermutigt Organisationen, in maßgeschneiderte Uniformprogramme zu investieren, die Unternehmenslogos, Farben und rollenspezifische Designs integrieren. Über die Steigerung der Markensichtbarkeit hinaus fördern standardisierte Uniformen den Teamzusammenhalt, vereinfachen die Mitarbeiteridentifikation und tragen zu einem geordneteren Arbeitsumfeld bei. Diese Faktoren treiben die anhaltende Nachfrage nach Uniformen sowohl in privaten als auch in öffentlichen Organisationen an und unterstützen das langfristige Marktwachstum.
Steigende Beteiligung an organisierten Sportarten und teambasierten Aktivitäten
Die wachsende Beteiligung an organisierten Sportarten, Schulathlетik, Amateurligen und Freizeitvereinen treibt die Nachfrage nach Teamuniformen in Bildungseinrichtungen, Sportorganisationen und Gemeinschaftsprogrammen an. Uniformen unterstützen die Teamidentität, verbessern die Spielererkennung und schaffen ein professionelles Erscheinungsbild bei Wettkämpfen und im Training. Da die Investitionen in Breitensport und organisierte Sportprogramme weiter zunehmen, wird die Nachfrage nach maßgeschneiderter Sportbekleidung und Teamuniformen sowohl im Jugend- als auch im Erwachsenenbereich voraussichtlich wachsen. Aktuelle Beteiligungstrends spiegeln die Stärke dieser Nachfrage wider. Laut dem Sport- und Fitnessbranchenverband (SFIA) nahmen im Jahr 2025 rekordverdächtige 250 Millionen Amerikaner an mindestens einer Sport-, Fitness- oder Outdoor-Aktivität teil – der höchste Stand seit Beginn der Erfassung durch den Verband[1]Quelle: Sport & Fitness Industry Association, "Beteiligung erreicht neuen Höchststand, aber Mehrheit der Amerikaner erfüllt noch nicht die empfohlenen wöchentlichen Aktivitätsrichtlinien, wie der Topline-Bericht 2026 der SFIA zeigt", sfia.org. Die SFIA berichtete außerdem, dass Teamsportarten im Jahr 2025 erstmals mehr als 90 Millionen Teilnehmer überschritten haben, was das anhaltende Wachstum bei organisierten und freizeitorientierten sportlichen Aktivitäten widerspiegelt[2]Quelle: Sport & Fitness Industry Association, "Beteiligung erreicht neuen Höchststand, aber Mehrheit der Amerikaner erfüllt noch nicht die empfohlenen wöchentlichen Aktivitätsrichtlinien, wie der Topline-Bericht 2026 der SFIA zeigt", sfia.org. Separat berichtete der Nationale Verband der staatlichen Oberschulverbände (NFHS) von einem Allzeithoch von 8.062.302 Teilnehmern im US-amerikanischen Oberschulsport im Schuljahr 2023–24, ein Anstieg von 210.469 Teilnehmern gegenüber dem Vorjahr[3]Quelle: National Federation of State High School Associations, "Beteiligung am Oberschulsport überschreitet erstmals acht Millionen im Jahr 2023-24", nfhs.org. Diese wachsende Beteiligung wird voraussichtlich die Nachfrage nach Teambekleidung und Uniformen in Schulen, Vereinen und Freizeitligen aufrechterhalten.
Steigende Beschäftigung in den Bereichen Gesundheitswesen, Gastgewerbe, Fertigung und Logistik
Die wachsende Beschäftigung in den Bereichen Gesundheitswesen, Gastgewerbe, Fertigung, Logistik und anderen arbeitsintensiven Branchen schafft eine anhaltende Nachfrage nach Uniformen, da Organisationen ihre Belegschaft erweitern und neue Mitarbeiter einarbeiten. Diese Sektoren benötigen standardisierte Kleidung, um die Arbeitssicherheit zu verbessern, Hygienestandards einzuhalten, die regulatorische Compliance sicherzustellen und ein professionelles Unternehmensimage zu fördern. Da Unternehmen die Personalstärke erhöhen, um das operative Wachstum zu unterstützen, bleibt die Beschaffung von Uniformen ein wesentlicher Bestandteil des Personalmanagements. Die Expansion dienstleistungsorientierter Branchen und industrieller Betriebe verstärkt weiter den Bedarf an rollenspezifischen Uniformen, die funktionale und betriebliche Anforderungen erfüllen. Arbeitgeber investieren zunehmend in langlebige, komfortable und zweckgebundene Arbeitskleidung, die die Mitarbeiterleistung verbessert und gleichzeitig eine einheitliche Markenidentität an mehreren Standorten unterstützt. Über die Einarbeitung neuer Mitarbeiter hinaus erzeugen wiederkehrende Ersatzzyklen, die durch Kleidungsverschleiß und sich ändernde Belegschaftsanforderungen bedingt sind, eine stetige Nachfrage nach Uniformen in einer Vielzahl von Endverbrauchsbranchen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Volatilität bei Rohstoff- und Textilvorleistungskosten | -1.2% | Global; konzentrierte Wirkung in den Fertigungszentren Asien-Pazifiks | Kurzfristig (≤ 2 Jahre) |
| Umweltbedenken im Zusammenhang mit Textilabfällen und häufigem Uniformersatz | -0.5% | Europa (regulatorischer Druck), Ausstrahlungseffekte auf Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anpassungs- und Größenkomplexitäten bei unterschiedlichen Belegschaftsanforderungen | -0.5% | Global; konzentriert in fragmentierten Märkten in Südasien, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Gefälschte und nicht autorisierte Uniformproduktion, die Sicherheits- und Markenintegritätsrisiken schafft | -0.3% | Global; erhöhtes Risiko in den Fertigungszentren Asien-Pazifiks und den nordamerikanischen Veranstaltungswarenmärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Rohstoff- und Textilvorleistungskosten
Schwankungen bei den Preisen wichtiger Rohstoffe, darunter Baumwolle, Polyester, Spezialfasern, Farbstoffe und Textilchemikalien, stellen eine erhebliche Herausforderung für Uniformhersteller dar. Änderungen bei Rohstoffpreisen, Energiekosten und Transportkosten können die Produktionskosten erhöhen und Unsicherheit in Beschaffungs- und Preisstrategien schaffen. Da Uniformen häufig im Rahmen langfristiger Verträge mit festen Preisen geliefert werden, können Hersteller unter Margendruck geraten, wenn die Vorleistungskosten unerwartet steigen. Lieferkettenunterbrechungen und Schwankungen bei der Verfügbarkeit von Textilvorleistungen erhöhen die Beschaffungskomplexität, insbesondere für Hersteller, die mehrere Regionen bedienen. Steigende Kosten für Stoffe, Zubehör und Veredelungsmaterialien können auch Produktionszeitpläne und Bestandsplanung beeinträchtigen und es schwieriger machen, wettbewerbsfähige Preise aufrechtzuerhalten. Diese Faktoren veranlassen Hersteller, Beschaffungsstrategien zu diversifizieren und die Materialnutzung zu optimieren, aber die anhaltende Volatilität bei Textilvorleistungskosten bleibt ein wesentliches Hemmnis für das Wachstum des globalen Uniformmarkts.
Umweltbedenken im Zusammenhang mit Textilabfällen und häufigem Uniformersatz
Wachsende Umweltbedenken erhöhen die Aufmerksamkeit für Textilabfälle, die durch häufigen Uniformersatz und -entsorgung entstehen. Uniformen, die in Branchen wie Gesundheitswesen, Gastgewerbe, Fertigung und Unternehmensdienstleistungen eingesetzt werden, werden häufig aufgrund von Verschleiß, Markenaktualisierungen oder sich ändernden Arbeitsplatzanforderungen ersetzt, was zu erheblichen Mengen an entsorgten Kleidungsstücken führt. Dies hat Bedenken hinsichtlich Deponieabfällen, Ressourcenverbrauch und den Umweltauswirkungen der Textilproduktion und -entsorgung geweckt. Als Reaktion darauf legen Organisationen größeren Wert auf die Verlängerung der Kleidungslebensdauer, die Verbesserung der Textilrecyclierbarkeit und die Einführung nachhaltigerer Beschaffungspraktiken. Der Übergang zu recycelten Fasern, zirkulären Textilprogrammen und umweltverantwortlichen Herstellungsprozessen ist jedoch häufig mit höheren Material- und Betriebskosten verbunden. Die Balance zwischen Nachhaltigkeitszielen und Langlebigkeit, Leistung und Kosteneffizienz bleibt eine Herausforderung für Uniformhersteller und Endverbraucher gleichermaßen und hemmt das breitere Marktwachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Industrieller Aufschwung verändert den Sektormix
Unternehmensuniformen hatten im Jahr 2025 mit 28,74 % den größten Marktanteil, angetrieben durch die weit verbreitete Einführung in den Bereichen Bankwesen, Gastgewerbe, Einzelhandel, Luftfahrt, Gesundheitswesen und anderen kundenzugewandten Branchen. Organisationen setzen zunehmend standardisierte Uniformen ein, um die Unternehmensidentität zu stärken, ein professionelles Erscheinungsbild zu wahren und die Mitarbeitererkennung zu verbessern, während sie die Konsistenz an mehreren Unternehmensstandorten sicherstellen. Regelmäßige Belegschaftserweiterungen, Mitarbeiterersatzzyklen und periodische Markenaktualisierungen unterstützen weiterhin die stetige Beschaffung von Unternehmensuniformen und tragen zur Marktführerschaft des Segments bei.
Industrieuniformen werden voraussichtlich die schnellste CAGR von 7,05 % im Zeitraum 2026–2031 verzeichnen, unterstützt durch wachsende Beschäftigung in den Bereichen Fertigung, Bauwesen, Logistik, Versorgungsunternehmen und Energie. Die zunehmende Betonung von Arbeitssicherheit, regulatorischer Compliance und Mitarbeiterschutz treibt die Nachfrage nach langlebigen, leistungsstarken Kleidungsstücken an, die für gefährliche und körperlich anspruchsvolle Arbeitsumgebungen konzipiert sind. Schuluniformen profitieren weiterhin von obligatorischen Kleiderordnungen in vielen Bildungseinrichtungen, während Sport-, Militär-, Gastgewerbe- und Spezialuniformen eine stabile Nachfrage aufrechterhalten, die durch institutionelle Beschaffung, organisierte Sportaktivitäten und wachsende Dienstleistungssektorbeschäftigung angetrieben wird.


Nach Gewebeart: Mischkonstruktionen verdrängen den Marktanteil von Polyester
Polyester hatte im Jahr 2025 mit 41,23 % den größten Marktanteil, angetrieben durch seine Kosteneffizienz, Langlebigkeit und Eignung für die großvolumige Uniformproduktion in industriellen, unternehmerischen, gesundheitlichen, gastgewerblichen und bildungsbezogenen Anwendungen. Seine Knitterbeständigkeit, Farbbeständigkeit, Feuchtigkeitsmanagementeigenschaften und einfache Pflege machen es zur bevorzugten Wahl für Organisationen, die langlebige Uniformen mit niedrigeren Lebenszykluskosten suchen. Die breite Verfügbarkeit von Polyesterstoffen und etablierte Fertigungskapazitäten unterstützen weiterhin seine dominante Marktposition.
Mischgewebe werden voraussichtlich die schnellste CAGR von 7,53 % im Zeitraum 2026–2031 verzeichnen, angetrieben durch die steigende Nachfrage nach Uniformen, die ein optimales Gleichgewicht aus Langlebigkeit, Komfort, Flexibilität und funktionaler Leistung bieten. Durch die Kombination der Stärken mehrerer Fasern verbessern Mischgewebe den Tragekomfort und erfüllen gleichzeitig die Leistungsanforderungen verschiedener Arbeitsumgebungen. Baumwolle wird weiterhin für Anwendungen bevorzugt, bei denen Atmungsaktivität und Komfort im Vordergrund stehen, während Wolle, flammhemmende Stoffe und andere Spezialtextilien eine stabile Nachfrage in formellen, gefährlichen und leistungsstarken Berufsumgebungen aufrechterhalten, in denen spezifische funktionale Eigenschaften erforderlich sind.
Nach Vertriebskanal: Online-Plattformen verringern den Vorsprung des Offline-Handels
Offline-Kanäle hatten im Jahr 2025 mit 66,13 % den größten Marktanteil, angetrieben durch die komplexen Beschaffungsanforderungen institutioneller Käufer aus Unternehmens-, Gesundheits-, Industrie-, Gastgewerbe- und öffentlichen Sektororganisationen. Viele Unternehmen bevorzugen den direkten Kontakt mit Lieferanten für Produktbewertung, Größenanpassung, Individualisierung, Großbestellungsmanagement und Kundendienst. Langfristige Lieferverträge, verwaltete Uniformprogramme und Mietdienstleistungen tragen ebenfalls zur anhaltenden Dominanz des Offline-Vertriebs bei, insbesondere für Organisationen mit großen und geografisch verteilten Belegschaften.
Online-Kanäle werden voraussichtlich die schnellste CAGR von 8,13 % im Zeitraum 2026–2031 verzeichnen, unterstützt durch die rasche Einführung digitaler Beschaffungsplattformen und B2B-E-Commerce-Lösungen. Organisationen nutzen zunehmend Online-Portale für Großbestellungen, mitarbeiterspezifischen Katalogzugang, Bestandsverfolgung und Nachbestellung, was die Beschaffungseffizienz verbessert und den Verwaltungsaufwand reduziert. Die wachsende Verfügbarkeit von Individualisierungstools, integrierten Beschaffungssystemen und digitalen Auftragsverwaltungsfunktionen ermöglicht es Unternehmen aller Größen, den Uniformeinkauf zu rationalisieren und unterstützt die weitere Expansion der Online-Vertriebskanäle.
Geografische Analyse
Asien-Pazifik hatte im Jahr 2025 mit 39,11 % den größten Anteil am globalen Uniformmarkt, unterstützt durch seine große Fertigungsbelegschaft, expandierende Gesundheits- und Gastgewerbesektoren sowie die zunehmende Einführung standardisierter Uniformen in Industrie- und Dienstleistungsbranchen. Die Region profitiert von einer starken Textilfertigungsbasis, die eine kosteneffiziente Produktion und eine breite Palette von Stoffoptionen ermöglicht. Steigende formelle Beschäftigung, Urbanisierung und wachsende Investitionen in Arbeitssicherheit und Corporate Branding unterstützen weiterhin die Uniformnachfrage in Ländern wie China, Indien, Japan und südostasiatischen Volkswirtschaften.
Der Nahe Osten und Afrika werden voraussichtlich die schnellste CAGR von 6,95 % im Zeitraum 2026–2031 verzeichnen, angetrieben durch expandierende Infrastrukturprojekte, industrielle Diversifizierung und Belegschaftswachstum in den Bereichen Bauwesen, Fertigung, Gesundheitswesen und Gastgewerbe. Regierungen und private Organisationen erhöhen die Investitionen in die Arbeitssicherheit, während die Expansion von Tourismus, Logistik und öffentlichen Dienstleistungen eine zusätzliche Nachfrage nach Berufs- und Dienstleistungsuniformen schafft. Wachsende Industrialisierung und steigende institutionelle Beschaffung in mehreren Ländern werden voraussichtlich das Marktwachstum im gesamten Prognosezeitraum weiter beschleunigen.
Nordamerika und Europa repräsentieren reife Märkte, die durch gut etablierte Arbeitssicherheitsvorschriften, ein hohes Maß an Belegschaftsformalisierung und eine weit verbreitete Einführung verwalteter Uniformprogramme in kommerziellen und industriellen Sektoren gekennzeichnet sind. Die Nachfrage in diesen Regionen wird hauptsächlich durch Ersatzzyklen, regulatorische Compliance und laufende Investitionen in Mitarbeitersicherheit und Unternehmensidentitätsinitiativen unterstützt. Südamerika verzeichnet derweil ein stetiges Wachstum, da Fertigung, Bergbau, Lebensmittelverarbeitung und Dienstleistungsbranchen weiter expandieren und neue Möglichkeiten für die Uniformeinführung in industriellen und kundenzugewandten Berufen schaffen.

Wettbewerbslandschaft
Der globale Uniformmarkt ist fragmentiert, wobei der Wettbewerb durch multinationale Hersteller, verwaltete Uniformdienstleister und regionale Lieferanten geprägt wird, die spezifische Branchen und institutionelle Käufer bedienen. Marktteilnehmer konkurrieren in einem breiten Spektrum von Produktkategorien, darunter Unternehmens-, Industrie-, Gesundheits-, Gastgewerbe-, Bildungs- und Spezialuniformen. Langfristige Lieferverträge, Individualisierungsfähigkeiten, Produktqualität und Servicezuverlässigkeit sind wichtige Wettbewerbsmerkmale, während regionale Hersteller eine starke Präsenz in lokalen Beschaffungsmärkten aufrechterhalten.
Führende Unternehmen wie Cintas Corporation, Vestis Corporation, UniFirst Corporation, VF Corporation und Alsico Group konkurrieren durch die Erweiterung ihrer Produktportfolios, die Stärkung verwalteter Uniformdienstleistungsangebote, Investitionen in digitale Beschaffungsfähigkeiten und die Verbesserung von Individualisierungslösungen für Unternehmenskunden. Strategische Akquisitionen, Fertigungsexpansion und Nachhaltigkeitsinitiativen sind zunehmend wichtig geworden, da Unternehmen ihre geografische Reichweite ausbauen und die betriebliche Effizienz verbessern möchten, während sie sich an die sich entwickelnden Kundenanforderungen in mehreren Endverbrauchsbranchen anpassen.
Regionale Hersteller und Nischen-Uniformlieferanten spielen weiterhin eine wichtige Rolle, indem sie branchenspezifische Produkte, flexible Bestellmengen, schnellere Lieferung und maßgeschneiderte Individualisierungsdienstleistungen für lokale Kunden anbieten. Viele kleinere Unternehmen setzen auch auf nachhaltige Materialien, digitale Bestellplattformen und Mehrwertdienste wie Bestandsmanagement und Kleidungspflege, um sich von größeren Wettbewerbern abzuheben. Da sich die Kundenerwartungen weiterentwickeln, wird der Wettbewerb voraussichtlich weiterhin auf Produktinnovation, Servicequalität, betriebliche Flexibilität und langfristige Kundenbeziehungen ausgerichtet sein.
Uniformbranche Marktführer
-
Cintas Corporation
-
Vestis Corporation
-
UniFirst Corporation
-
VF Corporation
-
Alsico Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Engelbert Strauss GmbH & Co. KG gab die Inbetriebnahme seiner integrierten Logistikpartnerschaft mit DHL Supply Chain in Columbus, Ohio bekannt. Die neue Einrichtung kombiniert Lagerhaltung, Auftragsabwicklung sowie hauseigene Stickerei- und Druckindividualisierung, stärkt die B2B-Arbeitskleidungsoperationen des Unternehmens und unterstützt seine weitere Expansion im nordamerikanischen Uniformmarkt.
- März 2026: Cintas Corporation gab eine endgültige Vereinbarung zur Übernahme von UniFirst Corporation in einer Transaktion bekannt, die auf rund 5,5 Milliarden USD bewertet wird. Die Übernahme soll die Fähigkeiten des kombinierten Unternehmens im Bereich Uniformvermietung, Facility-Services und Arbeitsplatzlösungen in Nordamerika stärken und gleichzeitig die Betriebskapazität und das Dienstleistungsangebot erweitern, vorbehaltlich der üblichen regulatorischen und aktionärsbezogenen Genehmigungen.
- November 2025: VF Corporation schloss den Verkauf der Marke Dickies an Bluestar Alliance für 600 Millionen USD ab und übertrug damit das Eigentum an der globalen Arbeitskleidungsmarke, um ihre weitere Expansion unter Bluestar Alliance zu unterstützen, während VF Corporation sein Markenportfolio rationalisieren konnte.
- Oktober 2025: Delta Plus Group übernahm Gevanta, einen in Litauen ansässigen Hersteller, der auf hochwertige Arbeitskleidung spezialisiert ist, um seine Präsenz in der baltischen Region zu stärken und sein hochwertiges Arbeitskleidungsportfolio zu erweitern. Die Übernahme unterstützt die Strategie des Unternehmens, sein Premium-Produktangebot zu verbessern und seinen geografischen Fußabdruck in Nord- und Osteuropa zu verbreitern.


Globaler Uniformmarkt Berichtsumfang
Uniformen sind standardisierte Kleidungsstücke, die für den Einsatz an Arbeitsplätzen, in Bildungseinrichtungen, im Sport, beim Militär und in anderen professionellen Umgebungen konzipiert sind und ein einheitliches Erscheinungsbild bieten, während sie funktionale und sicherheitstechnische Anforderungen erfüllen. Der Uniformmarkt ist nach Produkttyp, Gewebeart, Vertriebskanal und Geografie segmentiert. Basierend auf dem Produkttyp ist der Markt in Unternehmensuniformen, Schuluniformen, Industrieuniformen, Sportuniformen, Gastgewerbeuniformen, Militäruniformen, Arbeitskleidungsuniformen und Spezialuniformen segmentiert. Nach Gewebeart ist der Markt in Baumwolle, Polyester, Wolle, Mischgewebe, flammhemmende Stoffe und andere Leistungsstoffe segmentiert. Basierend auf dem Vertriebskanal ist der Markt in Online-Shops und Offline-Shops segmentiert. Geografisch deckt der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Milliarden USD) erstellt.
| Unternehmensuniformen |
| Schuluniformen |
| Industrieuniformen |
| Sportuniformen |
| Gastgewerbeuniformen |
| Militäruniformen |
| Arbeitskleidungsuniformen |
| Spezialuniformen |
| Baumwolle |
| Polyester |
| Wolle |
| Mischgewebe |
| Flammhemmende Stoffe |
| Andere Leistungsstoffe |
| Online-Shops |
| Offline-Shops |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Unternehmensuniformen | |
| Schuluniformen | ||
| Industrieuniformen | ||
| Sportuniformen | ||
| Gastgewerbeuniformen | ||
| Militäruniformen | ||
| Arbeitskleidungsuniformen | ||
| Spezialuniformen | ||
| Nach Gewebeart | Baumwolle | |
| Polyester | ||
| Wolle | ||
| Mischgewebe | ||
| Flammhemmende Stoffe | ||
| Andere Leistungsstoffe | ||
| Nach Vertriebskanal | Online-Shops | |
| Offline-Shops | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Uniformmarkt derzeit?
Der Uniformmarkt wurde im Jahr 2025 auf 60,05 Milliarden USD geschätzt und wird für 2026 auf 63,48 Milliarden USD geschätzt, bevor er bis 2031 einen Wert von 85,13 Milliarden USD erreicht.
Wie schnell wird die Nachfrage bis 2031 voraussichtlich wachsen?
Der Uniformmarkt wird voraussichtlich mit einer CAGR von 6,05 % von 2026 bis 2031 expandieren, unterstützt durch Beschäftigungswachstum, Sicherheits-Compliance und stärkere Markenuniformprogramme.
Welche Produktkategorie führt die globale Nachfrage an?
Unternehmensuniformen hatten im Jahr 2025 mit 28,74 % den größten Anteil und zeigen die Bedeutung von Marken-Mitarbeiterprogrammen in dienstleistungsintensiven Sektoren.
Welche Region führt die globale Landschaft an?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 39,11 %, unterstützt durch industrielle Größe in China, organisiertes Beschäftigungswachstum in Indien und ausgereifte Beschaffungssysteme in Japan.
Seite zuletzt aktualisiert am:



