
ユニフォーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 63.48 十億米ドル |
| 市場規模 (2031) | 85.13 十億米ドル |
| 成長率 (2026 - 2031) | 6.05 % |
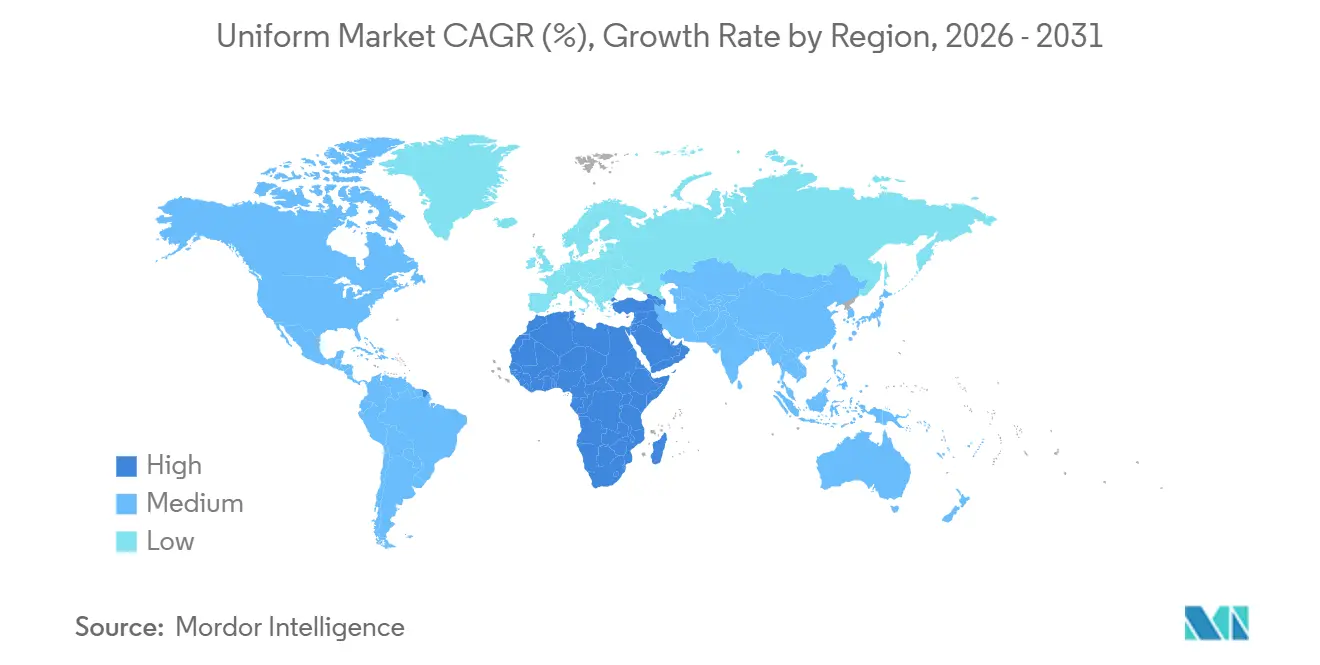
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるユニフォーム市場分析
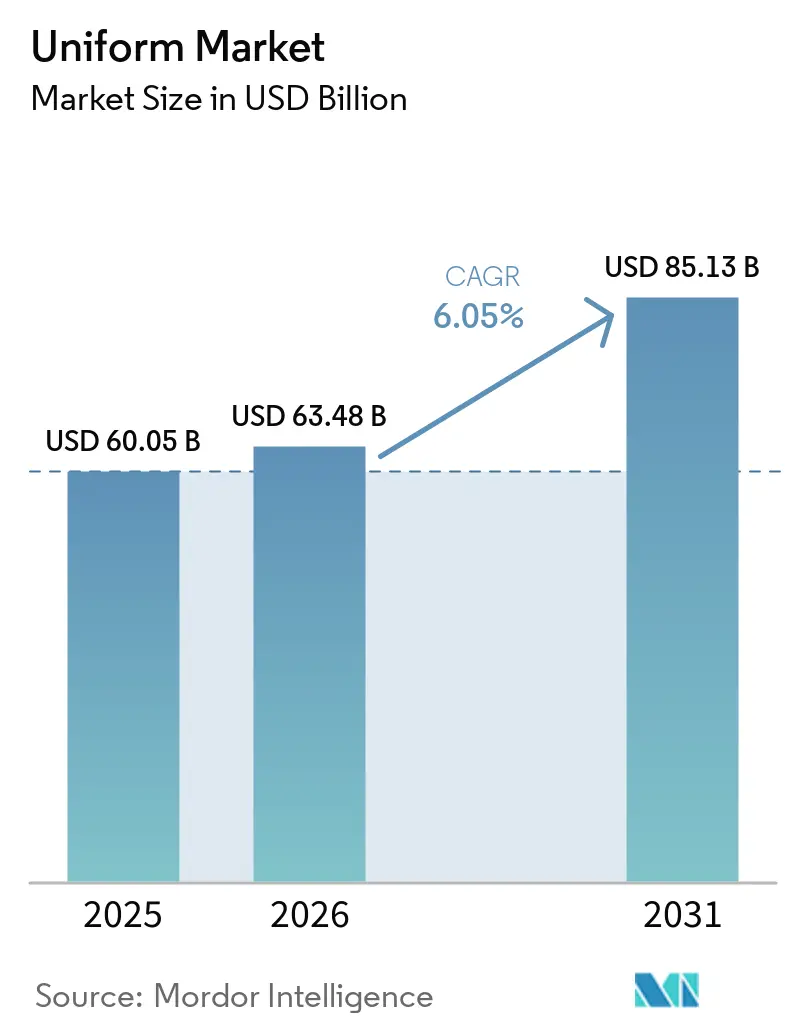
ユニフォーム市場規模は、2025年の60.05 ビリオン 米ドルから2026年には63.48 ビリオン 米ドルへと成長し、2026年から2031年にかけて年平均成長率(CAGR)6.05%で大し、2031年までに85.13 ビリオン 米ドルに達すると予測されています。ユニフォーム市場は、医療、製造、ホスピタリティ、物流、その他のサービス産業における雇用拡大、ならびに職場安全、法規制遵守、コーポレートブランディングへの関心の高まりを背景に、着実な成長を遂げています。組織は、ブランドアイデンティティの強化、従業員の安全向上、一貫したプロフェッショナルな外観の維持を目的として、標準化されたユニフォームの採用を進めています。また、着用者の快適性を高め、ライフサイクルコストを削減する耐久性・機能性・持続可能性に優れた生地へのニーズも高まっています。デジタル調達プラットフォームやマネージドユニフォームサービスモデルは、購買・在庫管理・交換プロセスを効率化し、さまざまなエンドユーズセクターにおける企業のプログラム効率を向上させています。
レポートの主要ポイント
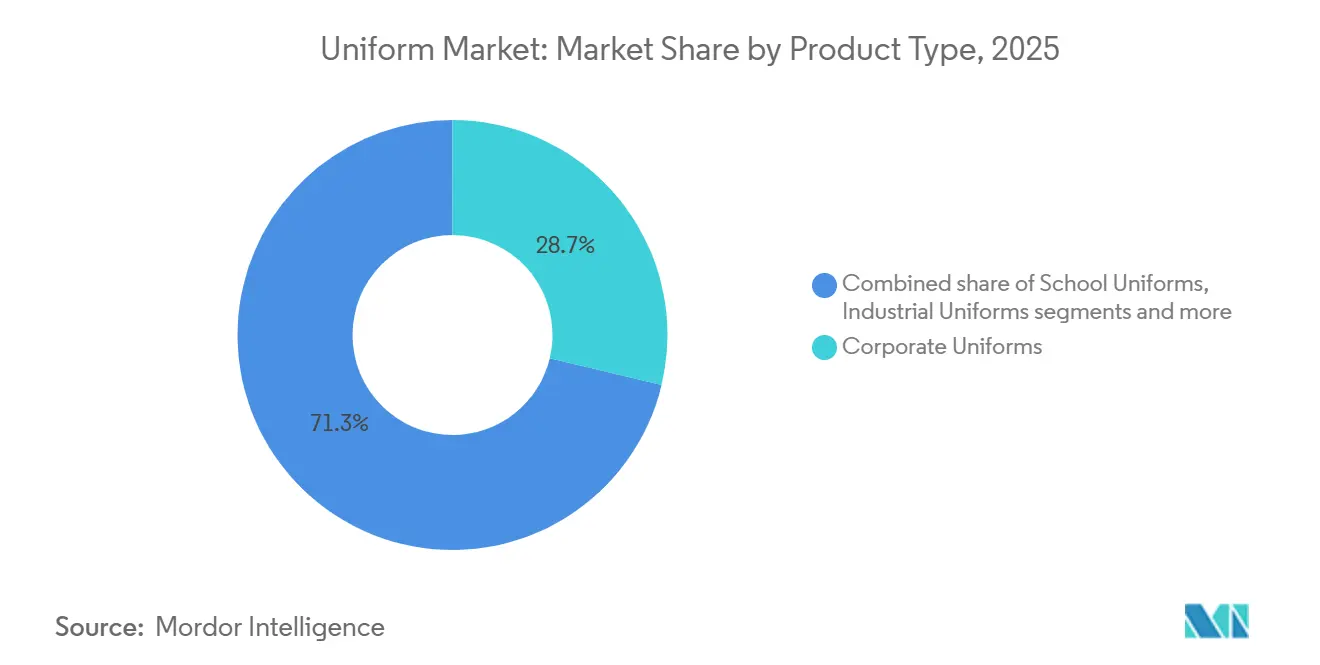
- 製品タイプ別では、コーポレートユニフォームが2025年のユニフォーム市場シェアの28.74%を占め、インダストリアルユニフォームは2026年から2031年にかけてCAGR 7.05%で成長すると予測されています。
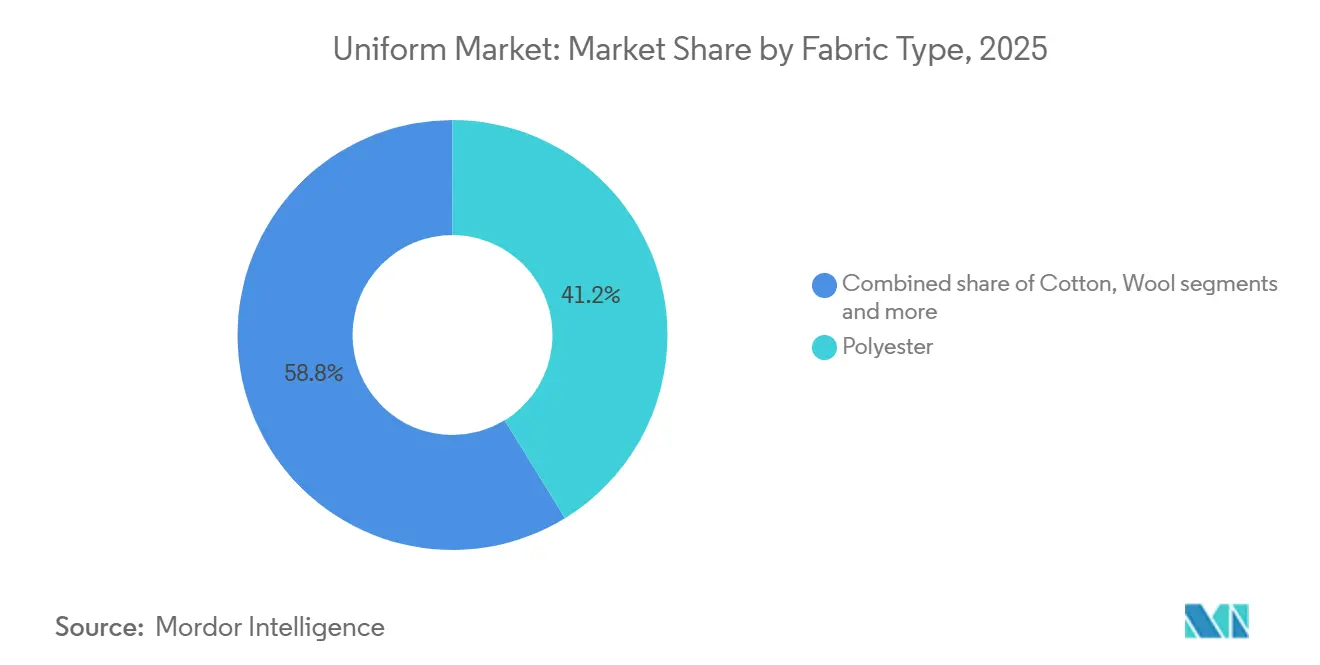
- 生地タイプ別では、ポリエステルが2025年のユニフォーム市場規模の41.23%のシェアを占め、混紡生地は2031年までにCAGR 7.53%で拡大すると予測されています。
- 流通チャネル別では、オフライン販売が2025年に66.13%のシェアを占め、オンラインチャネルは2031年までにCAGR 8.13%で最も速い成長を記録すると予測されています。
- 地域別では、アジア太平洋が2025年に39.11%のシェアを占め、中東・アフリカは2026年から2031年にかけてCAGR 6.95%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルユニフォーム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 職場安全および法規制遵守への関心の高まり | +1.8% | 北米および欧州に集中した影響を持つグローバル | 短期(2年以内) |
| コーポレートブランディングおよび従業員アイデンティティプログラムへの需要拡大 | +1.2% | グローバル;北米、欧州、アジア太平洋のサービスセクターで最も強い | 中期(2〜4年) |
| 組織スポーツおよびチームベースの活動への参加増加 | +0.7% | 北米、アジア太平洋中核、中東・アフリカへの波及 | 中期(2〜4年) |
| 医療、ホスピタリティ、製造、物流における雇用増加 | +1.5% | グローバル;アジア太平洋中核および中東・アフリカが最速加速 | 長期(4年以上) |
| 持続可能で耐久性のあるユニフォームソリューションへの需要拡大 | +0.6% | 欧州(規制先導)、北米、アジア太平洋への波及 | 中期(2〜4年) |
| 高性能・機能性ユニフォーム生地の技術進歩 | +0.8% | グローバル、欧州および東アジアに研究開発が集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
職場安全および法規制遵守への関心の高まり
世界各国の政府および規制当局は職場安全要件を強化しており、雇用主が労働衛生規制に準拠した標準化されたユニフォームおよび保護作業着に投資するよう促しています。製造、建設、医療、食品加工、公益事業などの産業では、作業員の安全、衛生、および業務上のコンプライアンスを向上させるために、役割に応じた衣服がますます必要とされています。国際労働機関(ILO)は、世界の労働安全指標の監視を継続し、職場全体における予防的安全対策とコンプライアンスの重要性を強調しています。この継続的な規制上の重点、準拠した職業用衣料への長期的な需要を支えています。コンプライアンスへの関心の高まりは、米国の労働安全衛生局(OSHA)などの機関による執行イニシアチブによってさらに強化されています。OSHAは、対象産業の事業所に対し、傷害追跡アプリケーションを通じて職場の傷害・疾病データを電子的に提出することを義務付け、職場安全慣行の監督を強化しています。雇用主が職業上のリスクを低減し、進化する規制に準拠するための措置への投資を継続するにつれ、認定ユニフォームおよび保護作業着への需要はグローバルユニフォーム市場の主要ドライバーであり続けると予測されています。
コーポレートブランディングおよび従業員アイデンティティプログラムへの需要拡大
小売、ホスピタリティ、医療、航空、物流、その他の顧客対応産業の組織は、コーポレートアイデンティティを強化し、一貫したブランドイメージを維持するために、標準化されたユニフォームの採用をますます進めています。ユニフォームは従業員を容易に識別可能にするとともに、顧客との対応においてプロフェッショナリズム、信頼、サービス品質を強化します。企業が複数の拠点やフランチャイズネットワークに拡大するにつれ、ブランドアパレルを通じた統一されたビジュアルアイデンティティの維持は、コーポレートブランディング戦略の重要な要素となっています。従業員アイデンティティとブランドの一貫性への関心の高まりは、企業ロゴ、カラー、役割別デザインを取り入れたカスタマイズされたユニフォームプログラムへの投資を促しています。ブランドの視認性向上に加え、標準化されたユニフォームはチームの結束を支援し、従業員の識別を簡素化し、より整然とした職場環境の実現に貢献します。これらの要因が、民間および公共部門の組織全体でユニフォームへの継続的な需要を促進し、長期的な市場成長を支えています。
組織スポーツおよびチームベースの活動への参加増加
組織スポーツ、学校の運動競技、アマチュアリーグ、レクリエーションクラブへの参加拡大が、教育機関、スポーツ組織、コミュニティプログラム全体でチームユニフォームへの需要を促進しています。ユニフォームはチームアイデンティティを支援し、選手の識別を向上させ、競技やトレーニング中にプロフェッショナルな外観を演出します。草の根スポーツや組織的な競技プログラムへの投資が拡大し続けるにつれ、カスタマイズされたスポーツアパレルおよびチームユニフォームへの需要は、ユース・成人の両セグメントで成長すると予測されています。最近の参加トレンドはこの需要の強さを反映しています。スポーツ・フィットネス産業協会(SFIA)によると、2025年には記録的な2億5,000万人のアメリカ人が少なくとも1つのスポーツ、フィットネス、またはアウトドア活動に参加し、同協会が参加状況の追跡を開始して以来最高水準となりました[1]出典:スポーツ・フィットネス産業協会、「参加が過去最高を記録、しかし大多数のアメリカ人は週間活動の推奨ガイドラインをまだ満たしていない、SFIAの2026年トップラインレポートが明らかに」、sfia.org。SFIAはまた、2025年にチームスポーツの参加者が初めて9,000万人を超え、組織的・レクリエーション的な競技活動の継続的な成長を反映していると報告しました[2]出典:スポーツ・フィットネス産業協会、「参加が過去最高を記録、しかし大多数のアメリカ人は週間活動の推奨ガイドラインをまだ満たしていない、SFIAの2026年トップラインレポートが明らかに」、sfia.org。また、全米高校連盟(NFHS)は、2023〜24年度の米国高校スポーツ参加者数が過去最高の8,062,302人に達し、前年比210,469人増加したと報告しました[3]出典:全米高校連盟、「高校スポーツへの参加が2023〜24年度に初めて800万人を超える」、nfhs.org。この参加拡大は、学校、クラブ、レクリエーションリーグ全体でチームアパレルおよびユニフォームへの需要を持続させると予測されています。
医療、ホスピタリティ、製造、物流における雇用増加
医療、ホスピタリティ、製造、物流、その他の労働集約型産業における雇用拡大が、組織が労働力を拡大し新規従業員を採用するにつれ、ユニフォームへの持続的な需要を生み出しています。これらのセクターでは、職場安全の強化、衛生基準の維持、法規制遵守の確保、プロフェッショナルなコーポレートイメージの促進のために標準化された衣料が必要とされています。企業が業務成長を支えるために人員を増加させるにつれ、ユニフォームの調達は労働力管理の不可欠な要素であり続けています。サービス指向産業および産業業務の拡大は、機能的・業務的要件を満たすために設計された役割別ユニフォームの必要性をさらに強化しています。雇用主は、複数の拠点にわたって一貫したブランドアイデンティティを支援しながら従業員のパフォーマンスを向上させる、耐久性・快適性・目的特化型の作業着への投資をますます進めています。新規従業員の採用に加え、衣服の摩耗や労働力要件の変化によって生じる定期的な交換サイクルが、幅広いエンドユーズ産業全体でユニフォームへの安定した需要を継続的に生み出しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料および繊維投入コストの変動 | -1.2% | アジア太平洋の製造拠点に集中した影響を持つグローバル | 短期(2年以内) |
| 繊維廃棄物および頻繁なユニフォーム交換に関連する環境上の懸念 | -0.5% | 欧州(規制圧力)、北米およびアジア太平洋への波及 | 中期(2〜4年) |
| 多様な労働力要件にわたるカスタマイズおよびサイジングの複雑性 | -0.5% | グローバル;南アジア、中東・アフリカ、南米の分散した市場に集中 | 中期(2〜4年) |
| 偽造および無許可のユニフォーム生産によるセキュリティおよびブランドの完全性リスク | -0.3% | グローバル;アジア太平洋の製造拠点および北米のイベントマーチャンダイズ市場でリスクが高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
原材料および繊維投入コストの変動
コットン、ポリエステル、特殊繊維、染料、繊維化学品などの主要原材料の価格変動は、ユニフォームメーカーにとって重大な課題をもたらします。商品価格、エネルギーコスト、輸送費の変化は生産コストを増加させ、調達・価格戦略に不確実性をもたらす可能性があります。ユニフォームは固定価格の長期契約のもとで供給されることが多いため、投入コストが予期せず上昇した場合、メーカーはマージン圧力に直面する可能性があります。サプライチェーンの混乱や繊維投入品の入手可能性の変動は、複数の地域にサービスを提供するメーカーにとって特に調達の複雑性を増大させます。生地、トリム、仕上げ材料のコスト上昇は、生産スケジュールや在庫計画にも影響を与え、競争力のある価格設定の維持をより困難にする可能性があります。これらの要因はメーカーに調達戦略の多様化と材料利用の最適化を促しますが、繊維投入コストの継続的な変動はグローバルユニフォーム市場の成長に対する主要な抑制要因であり続けています。
繊維廃棄物および頻繁なユニフォーム交換に関連する環境上の懸念
環境への関心の高まりにより、頻繁なユニフォームの交換・廃棄によって生じる繊維廃棄物への精査が強まっています。医療、ホスピタリティ、製造、コーポレートサービスなどの産業で使用されるユニフォームは、摩耗、ブランディングの更新、または職場要件の変化により交換されることが多く、大量の廃棄衣料が発生します。これにより、埋立廃棄物、資源消費、繊維生産・廃棄の環境影響に関する懸念が高まっています。これに対応して、組織は衣料のライフサイクル延長、繊維のリサイクル可能性の向上、より持続可能な調達慣行の採用に一層の重点を置いています。しかし、リサイクル繊維、循環型繊維プログラム、環境に配慮した製造プロセスへの移行には、多くの場合、より高い材料・運営コストが伴います。持続可能性の目標と耐久性、パフォーマンス、費用対効果のバランスを取ることは、ユニフォームメーカーとエンドユーザーの双方にとって課題であり続け、より広範な市場成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:インダストリアルの急増がセクターミックスを再構成
コーポレートユニフォームは2025年に28.74%の最大シェアを占め、銀行、ホスピタリティ、小売、航空、医療、その他の顧客対応産業全体での広範な採用によって牽引されました。組織は、コーポレートアイデンティティの強化、プロフェッショナルな外観の維持、複数の事業拠点にわたる一貫性の確保を図りながら従業員の識別を向上させるために、標準化されたユニフォームをますます活用しています。定期的な労働力拡大、従業員交換サイクル、定期的なブランディング更新が、コーポレートユニフォームの安定した調達をさらに支え、セグメントの市場リーダーシップに貢献しています。
インダストリアルユニフォームは、製造、建設、物流、公益事業、エネルギーセクターにおける雇用拡大に支えられ、2026〜2031年にかけて最も速いCAGR 7.05%を記録すると予測されています。職場安全、法規制遵守、従業員保護への関心の高まりが、危険で身体的に過酷な作業環境向けに設計された耐久性・高性能衣料への需要を促進しています。スクールユニフォームは多くの教育機関における制服着用義務から引き続き恩恵を受け、スポツ、軍事、ホスピタリティ、特殊ユニフォームは、機関調達、組織的な競技活動、サービスセクター雇用の拡大によって安定した需要を維持しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


生地タイプ別:混紡構造がポリエステルのシェアを侵食
ポリエステルは2025年に41.23%の最大市場シェアを占め、産業、コーポレート、医療、ホスピタリティ、教育用途全体での大規模なユニフォーム生産における費用対効果、耐久性、適合性によって牽引されました。シワになりにくさ、色の保持力、水分管理特性、メンテナンスのしやすさが、ライフサイクルコストの低い長持ちするユニフォームを求める組織にとって好ましい選択肢となっています。ポリエステル生地の広範な入手可能性と確立された製造能力が、市場における支配的な地位をさらに支えています。
混紡生地は、耐久性、快適性、柔軟性、機能的パフォーマンスの最適なバランスを提供するユニフォームへの需要増加に牽引され、2026〜2031年にかけて最も速いCAGR 7.53%を記録すると予測されています。複数の繊維の強みを組み合わせることで、混紡生地は多様な職場環境のパフォーマンス要件を満たしながら着用者の快適性を向上させます。コットンは通気性と快適性を優先する用途で引き続き好まれ、ウール、難燃性生地、その他の特殊繊維は、特定の機能的特性が必要とされるフォーマル、危険、高性能の職業環境において安定した需要を維持しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:オンラインプラットフォームがオフラインとの差を縮小
オフラインチャネルは2025年に66.13%の最大市場シェアを占め、コーポレート、医療、産業、ホスピタリティ、公共部門の組織にわたる機関バイヤーの複雑な調達要件によって牽引されました。多くの企業は、製品評価、サイズフィッティング、カスタマイズ、大量注文管理、アフターサービスのためにサプライヤーとの直接的な関与を好みます。長期供給契約、マネージドユニフォームプログラム、レンタルサービスも、特に大規模で地理的に分散した労働力を持つ組織においてオフライン流通の継続的な優位性に貢献しています。
オンラインチャネルは、デジタル調達プラットフォームおよびB2Eコマースソリューションの急速な普及に支えられ、2026〜2031年にかけて最も速いCAGR 8.13%を記録すると予測されています。組織は、大量注文、従業員別カタログアクセス、在庫追跡、注文補充のためにオンラインポータルをますます活用し、調達効率を向上させ管理負担を軽減しています。カスタマイズツール、統合調達システム、デジタル注文管理機能の利用可能性の拡大が、あらゆる規模の企業がユニフォーム購買を効率化することを可能にし、オンライン流通チャネルの継続的な拡大を支えています。
地域分析
アジア太平洋は2025年にグローバルユニフォーム市場の39.11%の最大シェアを占め、大規模な製造業労働力、医療・ホスピタリティセクターの拡大、産業・サービス産業全体での標準化されたユニフォームの採用増加に支えられています。同地域は強力な繊維製造基盤の恩恵を受け、費用対効果の高い生産と幅広い生地オプションを実現しています。フォーマル雇用の増加、都市化、職場安全とコーポレートブランディングへの投資拡大が、中国、インド、日本、東南アジア諸国などの国々でユニフォーム需要を引き続き支えています。
中東・アフリカは、インフラプロジェクトの拡大、産業の多様化、建設、製造、医療、ホスピタリティセクターにわたる労働力成長に牽引され、2026〜2031年にかけて最も速いCAGR 6.95%を記録すると予測されています。政府および民間組織は職場安全への投資を増加させており、観光、物流、公共サービスの拡大が職業用・サービス用ユニフォームへの追加需要を生み出しています。複数の国にわたる工業化の進展と機関調達の増加が、予測期間全体を通じて市場成長をさらに加速させると予測されています。
北米と欧州は、確立された職場安全規制、高水準の労働力のフォーマル化、商業・産業セクター全体でのマネージドユニフォームプログラムの広範な採用を特徴とする成熟市場を代表しています。これらの地域の需要は主に交換サイクル、法規制遵守、従業員安全とコーポレートアイデンティティイニシアチブへの継続的な投資によって支えられています。一方、南米では製造、鉱業、食品加工、サービス産業の拡大が続き、産業用および顧客対応職種の両方でユニフォーム採用の新たな機会が生まれており、着実な成長が見られます。

競合環境
グローバルユニフォーム市場は断片化しており、多国籍メーカー、マネージドユニフォームサービスプロバイダー、特定の産業や機関バイヤーにサービスを提供する地域サプライヤーによって競争が形成されています。市場参加者は、コーポレート、産業、医療、ホスピタリティ、教育、特殊ユニフォームを含む幅広い製品カテゴリーで競争しています。長期供給契約、カスタマイズ能力、製品品質、サービスの信頼性が主要な競争上の差別化要因であり、地域メーカーは地域調達市場において強固な存在感を維持しています。
Cintas Corporation、Vestis Corporation、UniFirst Corporation、VF Corporation、Alsico Groupなどの主要企業は、製品ポートフォリオの拡大、マネージドユニフォームサービス提供の強化、デジタル調達能力への投資、エンタープライズ顧客向けカスタマイズソリューションの強化によって競争しています。戦略的買収、製造拡大、持続可能性イニシアチブは、企業が複数のエンドユーズ産業にわたる進化する顧客要件に対応しながら地的リーチを拡大し業務効率を向上させようとする中で、ますます重要になっています。
地域メーカーおよびニッチなユニフォームサプライヤーは、産業特化製品、柔軟な注文量、迅速な納品、地域顧客向けのカスタマイズサービスを提供することで引き続き重要な役割を果たしています。多くの中小企業も、大手競合他社との差別化を図るために、持続可能な素材、デジタル注文プラットフォーム、在庫管理や衣料メンテナンスなどの付加価値サービスを採用しています。顧客の期待が進化し続けるにつれ、競争は製品革新、サービス品質、業務の柔軟性、長期的な顧客関係を中心に展開し続けると予測されています。
ユニフォーム産業リーダー
Cintas Corporation
Vestis Corporation
UniFirst Corporation
VF Corporation
Alsico Group
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:Engelbert Strauss GmbH & Co. KGは、オハイオ州コロンバスにおけるDHL Supply Chainとの統合物流パートナーシップの稼働開始を発表しました。新施設は倉庫保管、フルフィルメント、社内刺繍・プリントカスタマイズを組み合わせ、同社のB2Bワークウェア業務を強化し、北米ユニフォーム市場における継続的な拡大を支援します。
- 2026年3月:Cintas Corporationは、約55億 米ドルの取引でUniFirst Corporationを買収する最終合意を発表しました。この買収は、通常の規制当局および株主の承認を条件として、北米全体でのユニフォームレンタル、施設サービス、職場ソリューション能力を強化し、業務能力とサービス提供を拡大することが期待されています。
- 2025年11月:VF Corporationは、Dickiesブランドを6億 米ドルでBluestar Allianceに売却し、グローバルワークウェアブランドの所有権を移転しました。これにより、Bluestar Allianceのもとでの継続的な拡大を支援しつつ、VF Corporationはブランドポートフォリオの合理化を図ります。
- 2025年10月:Delta Plus Groupは、バルト地域でのプレゼンスを強化し、高級ワークウェアポートフォリオを拡大するために、リトアニアを拠点とするプレミアムワークウェア専門メーカーのGevantaを買収しました。この買収は、プレミアム製品提供の強と北欧・東欧全体での地理的フットプリントの拡大という同社の戦略を支援します。


グローバルユニフォーム市場レポートの調査範囲
ユニフォームとは、職場、教育機関、スポーツ、軍事、その他のプロフェッショナルな環境での使用を目的として設計された標準化された衣料であり、機能的・安全上の要件を満たしながら一貫した外観を提供します。ユニフォーム市場は、製品タイプ、生地タイプ、流通チャネル、地域によってセグメント化されています。製品タイプに基づき、市場はコーポレートユニフォーム、スクールユニフォーム、インダストリアルユニフォーム、スポーツユニフォーム、ホスピタリティユニフォーム、ミリタリーユニフォーム、ワークウェアユニフォーム、特殊ユニフォームにセグメント化されています。生地タイプ別では、市場はコットン、ポリエステル、ウール、混紡生地、難燃性生地、その他の高性能生地にセグメント化されています。流通チャネルに基づき、市場はオンラインストアとオフラインストアにセグメント化されています。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカをカバーしています。各セグメントについて、市場規模と予測は金額ベース(ビリオン 米ドル)で行われています。
| コーポレートユニフォーム |
| スクールユニフォーム |
| インダストリアルユニフォーム |
| スポーツユニフォーム |
| ホスピタリティユニフォーム |
| ミリタリーユニフォーム |
| ワークウェアユニフォーム |
| 特殊ユニフォーム |
| コットン |
| ポリエステル |
| ウール |
| 混紡生地 |
| 難燃性生地 |
| その他の高性能生地 |
| オンラインストア |
| オフラインストア |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | コーポレートユニフォーム | |
| スクールユニフォーム | ||
| インダストリアルユニフォーム | ||
| スポーツユニフォーム | ||
| ホスピタリティユニフォーム | ||
| ミリタリーユニフォーム | ||
| ワークウェアユニフォーム | ||
| 特殊ユニフォーム | ||
| 生地タイプ別 | コットン | |
| ポリエステル | ||
| ウール | ||
| 混紡生地 | ||
| 難燃性生地 | ||
| その他の高性能生地 | ||
| 流通チャネル別 | オンラインストア | |
| オフラインストア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ユニフォーム市場の現在の規模はどのくらいですか?
ユニフォーム市場は2025年に60.05 ビリオン 米ドルと評価され、2026年には63.48 ビリオン 米ドルと推定され、2031年までに85.13 ビリオン 米ドルに達する見込みです。
2031年までの需要成長はどの程度の速さで見込まれますか?
ユニフォーム市場は、雇用成長、安全コンプライアンス、ブランドユニフォームプログラムの強化に支えられ、2026年から2031年かけてCAGR 6.05%で拡大すると予測されています。
どの製品カテゴリーがグローバル需要をリードしていますか?
コーポレートユニフォームは2025年に28.74%の最大シェアを占め、サービス重視のセクターにおけるブランドド従業員プログラムの重要性を示しています。
どの地域がグローバル市場をリードしていますか?
アジア太平洋は2025年に39.11%のシェアでリードし、中国の産業規模、インドの組織的雇用成長、日本の成熟した調達システムに支えられています。
最終更新日:



