
Taille et part du marché des uniformes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 63.48 Milliards de dollars |
| Taille du Marché (2031) | 85.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.05 % |
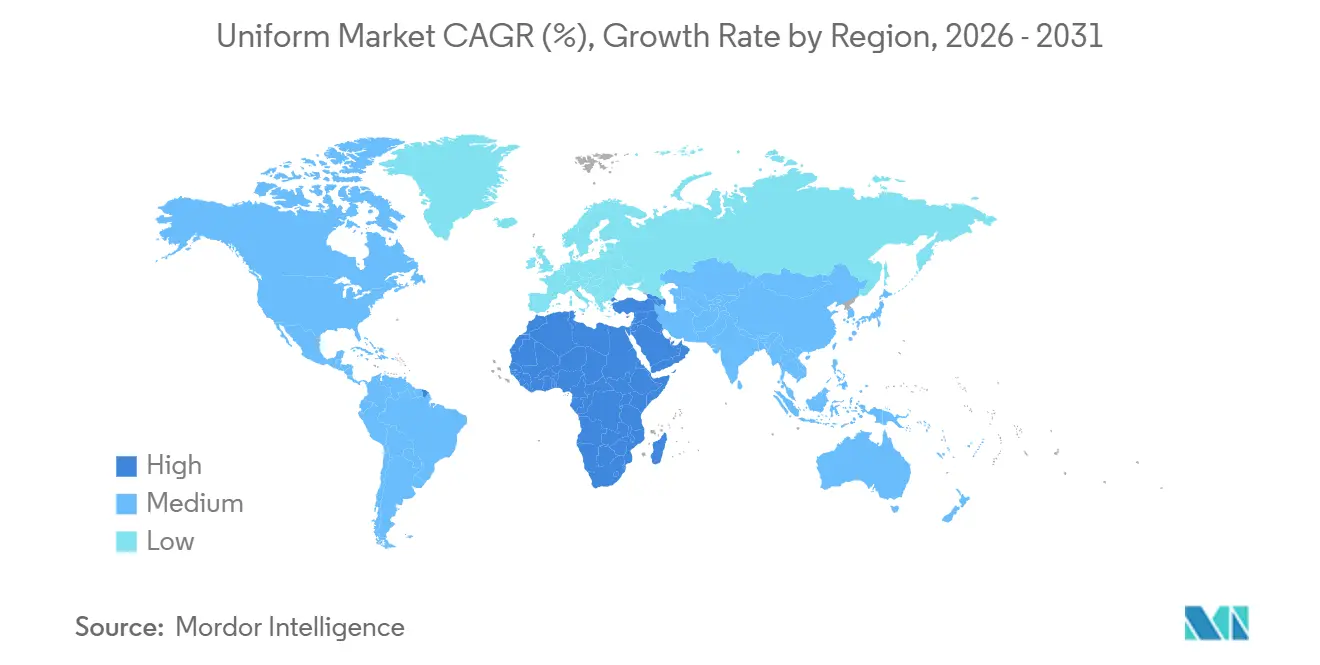
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
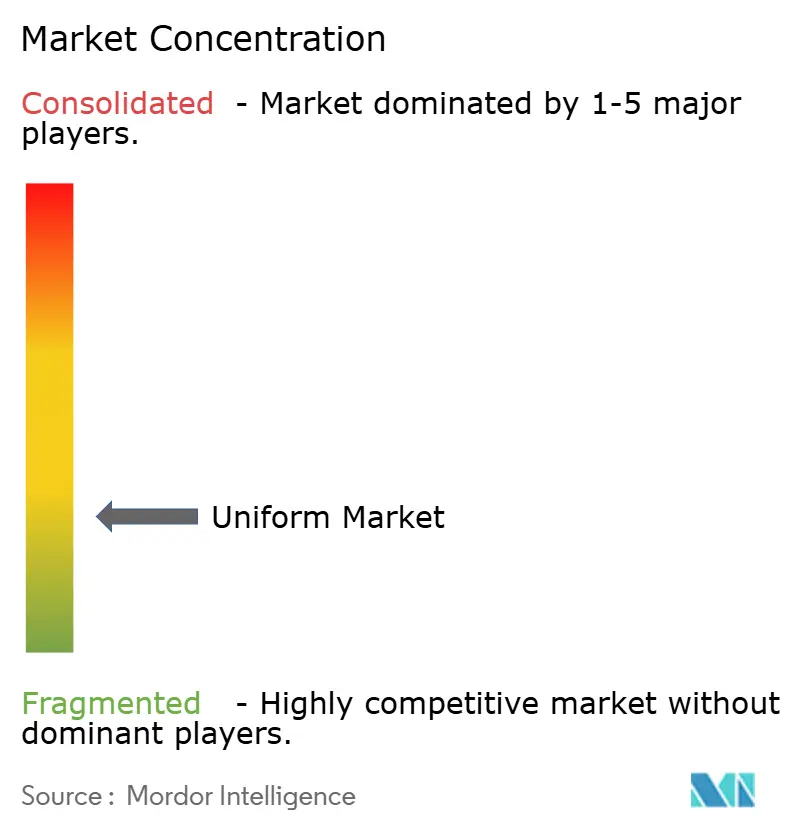
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des uniformes par Mordor Intelligence
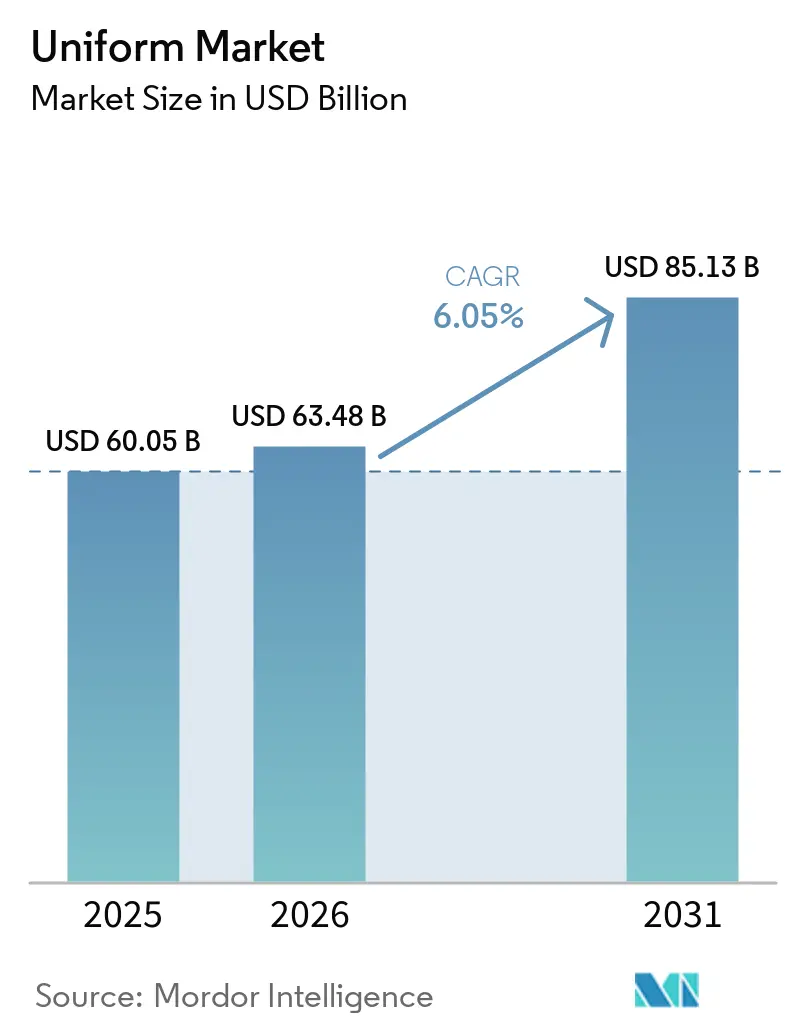
La taille du marché des uniformes devrait passer de 60,05 milliards USD en 2025 à 63,48 milliards USD en 2026 et devrait atteindre 85,13 milliards USD d'ici 2031, à un CAGR de 6,05 % sur la période 2026-2031. Le marché des uniformes connaît une croissance régulière, portée par l'expansion de l'emploi dans les secteurs de la santé, de la fabrication, de l'hôtellerie, de la logistique et d'autres secteurs de services, ainsi que par l'accent croissant mis sur la sécurité au travail, la conformité réglementaire et l'image de marque des entreprises. Les organisations adoptent des uniformes standardisés pour renforcer leur identité de marque, améliorer la sécurité des employés et maintenir une apparence professionnelle cohérente. La demande évolue également vers des tissus durables, fonctionnels et durables qui améliorent le confort des porteurs et réduisent les coûts du cycle de vie. Les plateformes d'approvisionnement numérique et les modèles de services d'uniformes gérés rationalisent les processus d'achat, de gestion des stocks et de remplacement, améliorant ainsi l'efficacité des programmes pour les entreprises de divers secteurs d'utilisation finale.
Points clés du rapport
- Par type de produit, les uniformes d'entreprise représentaient 28,74 % de la part du marché des uniformes en 2025, tandis que les uniformes industriels devraient croître à un CAGR de 7,05 % de 2026 à 2031.
- Par type de tissu, le polyester représentait 41,23 % de la taille du marché des uniformes en 2025, tandis que les tissus mélangés devraient se développer à un CAGR de 7,53 % jusqu'en 2031.
- Par canal de distribution, les ventes hors ligne représentaient 66,13 % de la part en 2025, tandis que les canaux en ligne devraient enregistrer la croissance la plus rapide à un CAGR de 8,13 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 39,11 % de la part en 2025, tandis que le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 6,95 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des uniformes
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accent croissant sur la sécurité au travail et la conformité réglementaire | +1.8% | Mondial, avec un impact concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande croissante de programmes d'image de marque d'entreprise et d'identité des employés | +1.2% | Mondial ; plus fort dans les secteurs de services d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Participation croissante aux sports organisés et aux activités en équipe | +0.7% | Amérique du Nord, cœur de l'Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Hausse de l'emploi dans les secteurs de la santé, de l'hôtellerie, de la fabrication et de la logistique | +1.5% | Mondial ; cœur de l'Asie-Pacifique et Moyen-Orient et Afrique en accélération la plus rapide | Long terme (≥ 4 ans) |
| Préférence croissante pour des solutions d'uniformes durables et résistantes | +0.6% | Europe (chef de file réglementaire), Amérique du Nord, débordement vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Avancées dans les tissus d'uniformes haute performance et fonctionnels | +0.8% | Mondial, avec une concentration de la recherche et du développement en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accent croissant sur la sécurité au travail et la conformité réglementaire
Les gouvernements et les autorités réglementaires du monde entier renforcent les exigences en matière de sécurité au travail, encourageant les employeurs à investir dans des uniformes standardisés et des vêtements de protection conformes aux réglementations en matière de santé au travail. Des secteurs tels que la fabrication, la construction, la santé, la transformation alimentaire et les services publics exigent de plus en plus des vêtements spécifiques aux rôles pour améliorer la sécurité, l'hygiène et la conformité opérationnelle des travailleurs. L'Organisation internationale du travail (OIT) continue de surveiller les indicateurs mondiaux de sécurité au travail, renforçant l'importance des mesures de sécurité préventives et de la conformité dans les lieux de travail. Cette attention réglementaire soutenue soutient la demande à long terme de vêtements professionnels conformes. L'accent croissant mis sur la conformité est encore renforcé par les initiatives d'application des agences telles que l'Administration de la sécurité et de la santé au travail (OSHA) aux États-Unis. L'OSHA exige que les établissements des secteurs couverts soumettent électroniquement les données sur les blessures et maladies professionnelles via son application de suivi des blessures, renforçant ainsi la surveillance des pratiques de sécurité au travail. Alors que les employeurs continuent d'investir dans des mesures qui réduisent les risques professionnels et se conforment aux réglementations en évolution, la demande d'uniformes certifiés et de vêtements de protection devrait rester un moteur clé du marché mondial des uniformes.
Demande croissante de programmes d'image de marque d'entreprise et d'identité des employés
Les organisations des secteurs du commerce de détail, de l'hôtellerie, de la santé, de l'aviation, de la logistique et d'autres secteurs en contact avec la clientèle adoptent de plus en plus des uniformes standardisés pour renforcer l'identité de l'entreprise et maintenir une image de marque cohérente. Les uniformes permettent aux employés d'être facilement reconnaissables tout en renforçant le professionnalisme, la confiance et la qualité du service lors des interactions avec les clients. À mesure que les entreprises se développent dans plusieurs sites et réseaux de franchise, le maintien d'une identité visuelle unifiée grâce à des vêtements de marque est devenu un élément important des stratégies d'image de marque des entreprises. L'accent croissant mis sur l'identité des employés et la cohérence de la marque encourage les organisations à investir dans des programmes d'uniformes personnalisés intégrant les logos, les couleurs et les designs spécifiques aux rôles de l'entreprise. Au-delà de l'amélioration de la visibilité de la marque, les uniformes standardisés favorisent la cohésion d'équipe, simplifient l'identification des employés et contribuent à un environnement de travail plus organisé. Ces facteurs stimulent la demande continue d'uniformes dans les organisations des secteurs privé et public, soutenant la croissance à long terme du marché.
Participation croissante aux sports organisés et aux activités en équipe
La participation croissante aux sports organisés, à l'athlétisme scolaire, aux ligues amateurs et aux clubs de loisirs stimule la demande d'uniformes d'équipe dans les établissements d'enseignement, les organisations sportives et les programmes communautaires. Les uniformes soutiennent l'identité de l'équipe, améliorent la reconnaissance des joueurs et créent une apparence professionnelle lors des compétitions et des entraînements. À mesure que les investissements dans les sports de base et les programmes athlétiques organisés continuent de se développer, la demande de vêtements de sport personnalisés et d'uniformes d'équipe devrait croître dans les segments jeunes et adultes. Les tendances récentes de participation reflètent la force de cette demande. Selon la Sports & Fitness Industry Association (SFIA), un nombre record de 250 millions d'Américains ont participé à au moins un sport, une activité de remise en forme ou une activité de plein air en 2025, le niveau le plus élevé depuis que l'association a commencé à suivre la participation[1]Source : Sport & Fitness Industry Association, « La participation atteint un nouveau record, mais la majorité des Américains ne respectent pas encore les recommandations hebdomadaires d'activité physique, selon le rapport de synthèse 2026 de la SFIA », sfia.org. La SFIA a également signalé que les sports d'équipe ont dépassé 90 millions de participants pour la première fois en 2025, reflétant une croissance continue des activités athlétiques organisées et récréatives[2]Source : Sport & Fitness Industry Association, « La participation atteint un nouveau record, mais la majorité des Américains ne respectent pas encore les recommandations hebdomadaires d'activité physique, selon le rapport de synthèse 2026 de la SFIA », sfia.org. Par ailleurs, la Fédération nationale des associations sportives des lycées (NFHS) a signalé un record absolu de 8 062 302 participants aux sports des lycées américains au cours de l'année scolaire 2023-2024, soit une augmentation de 210 469 participants par rapport à l'année précédente[3]Source : Fédération nationale des associations sportives des lycées, « La participation aux sports des lycées dépasse huit millions pour la première fois en 2023-2024 », nfhs.org. Cette participation croissante devrait soutenir la demande de vêtements d'équipe et d'uniformes dans les écoles, les clubs et les ligues de loisirs.
Hausse de l'emploi dans les secteurs de la santé, de l'hôtellerie, de la fabrication et de la logistique
La croissance de l'emploi dans les secteurs de la santé, de l'hôtellerie, de la fabrication, de la logistique et d'autres secteurs à forte intensité de main-d'œuvre crée une demande soutenue d'uniformes, les organisations élargissant leurs effectifs et intégrant de nouveaux employés. Ces secteurs exigent des vêtements standardisés pour améliorer la sécurité au travail, maintenir les normes d'hygiène, assurer la conformité réglementaire et promouvoir une image d'entreprise professionnelle. À mesure que les entreprises augmentent leurs effectifs pour soutenir leur croissance opérationnelle, l'approvisionnement en uniformes reste un élément essentiel de la gestion des effectifs. L'expansion des secteurs orientés vers les services et des opérations industrielles renforce encore la nécessité d'uniformes spécifiques aux rôles conçus pour répondre aux exigences fonctionnelles et opérationnelles. Les employeurs investissent de plus en plus dans des vêtements de travail durables, confortables et adaptés à des fins spécifiques qui améliorent les performances des employés tout en soutenant une identité de marque cohérente dans plusieurs sites. Au-delà de l'intégration de nouveaux employés, les cycles de remplacement récurrents liés à l'usure des vêtements et à l'évolution des besoins en main-d'œuvre continuent de générer une demande régulière d'uniformes dans un large éventail de secteurs d'utilisation finale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des matières premières et des intrants textiles | -1.2% | Mondial ; impact concentré dans les centres de fabrication d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Préoccupations environnementales liées aux déchets textiles et au remplacement fréquent des uniformes | -0.5% | Europe (pression réglementaire), débordement vers l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Complexités de personnalisation et de dimensionnement liées à la diversité des besoins de la main-d'œuvre | -0.5% | Mondial ; concentré dans les marchés fragmentés d'Asie du Sud, du Moyen-Orient et d'Afrique, et d'Amérique du Sud | Moyen terme (2 à 4 ans) |
| Contrefaçon et production non autorisée d'uniformes créant des risques pour la sécurité et l'intégrité de la marque | -0.3% | Mondial ; risque accru dans les centres de fabrication d'Asie-Pacifique et les marchés de marchandises événementielles d'Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des matières premières et des intrants textiles
Les fluctuations des prix des principales matières premières, notamment le coton, le polyester, les fibres spéciales, les colorants et les produits chimiques textiles, constituent un défi majeur pour les fabricants d'uniformes. Les variations des prix des matières premières, des coûts énergétiques et des frais de transport peuvent augmenter les coûts de production et créer une incertitude dans les stratégies d'approvisionnement et de tarification. Étant donné que les uniformes sont souvent fournis dans le cadre de contrats à long terme à prix fixe, les fabricants peuvent subir une pression sur leurs marges lorsque les coûts des intrants augmentent de manière inattendue. Les perturbations de la chaîne d'approvisionnement et les fluctuations de la disponibilité des intrants textiles ajoutent à la complexité de l'approvisionnement, en particulier pour les fabricants desservant plusieurs régions. La hausse des coûts des tissus, des garnitures et des matériaux de finition peut également affecter les délais de production et la planification des stocks, rendant plus difficile le maintien de prix compétitifs. Ces facteurs encouragent les fabricants à diversifier leurs stratégies d'approvisionnement et à optimiser l'utilisation des matériaux, mais la volatilité persistante des coûts des intrants textiles reste un frein majeur à la croissance du marché mondial des uniformes.
Préoccupations environnementales liées aux déchets textiles et au remplacement fréquent des uniformes
Les préoccupations environnementales croissantes accroissent l'examen des déchets textiles générés par le remplacement et l'élimination fréquents des uniformes. Les uniformes utilisés dans des secteurs tels que la santé, l'hôtellerie, la fabrication et les services aux entreprises sont souvent remplacés en raison de l'usure, des mises à jour de l'image de marque ou de l'évolution des exigences du lieu de travail, ce qui entraîne des volumes substantiels de vêtements mis au rebut. Cela a soulevé des préoccupations concernant les déchets mis en décharge, la consommation de ressources et l'impact environnemental de la production et de l'élimination des textiles. En réponse, les organisations accordent une plus grande importance à l'allongement de la durée de vie des vêtements, à l'amélioration de la recyclabilité des textiles et à l'adoption de pratiques d'approvisionnement plus durables. Cependant, la transition vers des fibres recyclées, des programmes textiles circulaires et des processus de fabrication respectueux de l'environnement implique souvent des coûts matériels et opérationnels plus élevés. Concilier les objectifs de durabilité avec la durabilité, les performances et la rentabilité reste un défi pour les fabricants d'uniformes et les utilisateurs finaux, freinant la croissance plus large du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la montée en puissance des uniformes industriels redéfinit la composition sectorielle
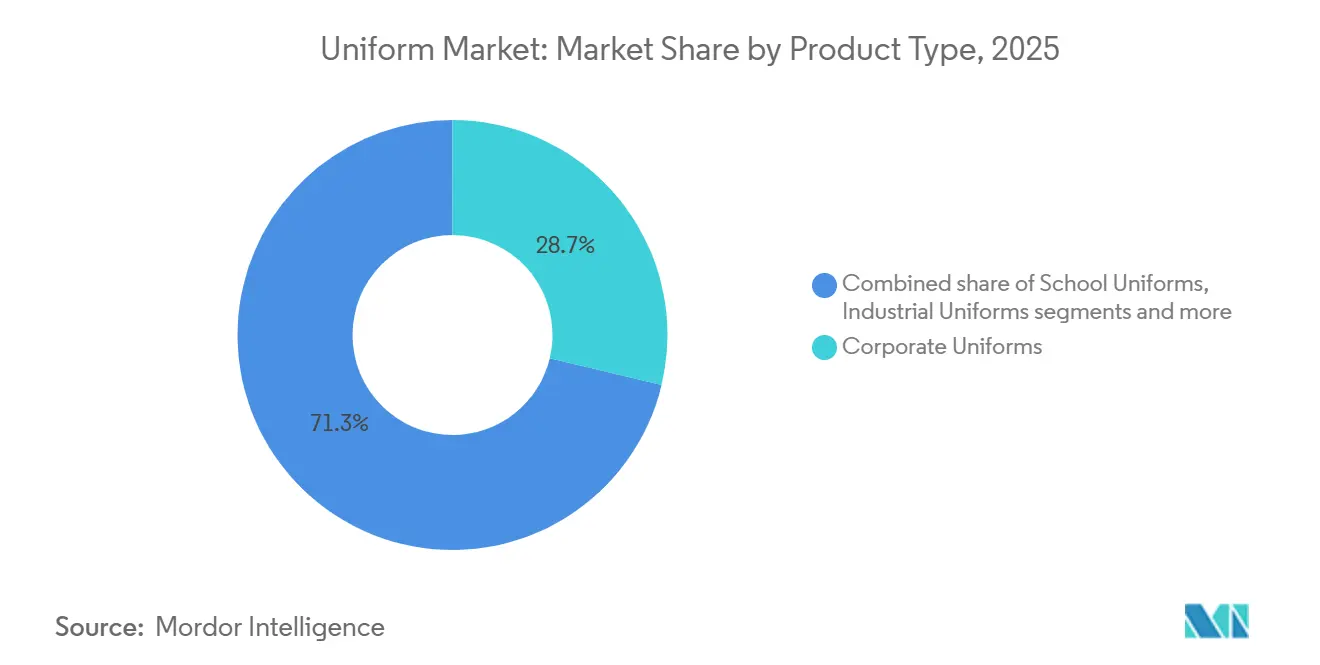
Les uniformes d'entreprise représentaient la plus grande part de 28,74 % en 2025, portés par une adoption généralisée dans les secteurs bancaire, hôtelier, du commerce de détail, de l'aviation, de la santé et d'autres secteurs en contact avec la clientèle. Les organisations utilisent de plus en plus des uniformes standardisés pour renforcer l'identité de l'entreprise, maintenir une apparence professionnelle et améliorer la reconnaissance des employés tout en assurant la cohérence dans plusieurs sites d'activité. L'expansion régulière des effectifs, les cycles de remplacement des employés et les mises à jour périodiques de l'image de marque soutiennent en outre l'approvisionnement régulier en uniformes d'entreprise, contribuant au leadership du segment sur le marché.
Les uniformes industriels devraient enregistrer le CAGR le plus rapide de 7,05 % durant 2026-2031, soutenus par la croissance de l'emploi dans les secteurs de la fabrication, de la construction, de la logistique, des services publics et de l'énergie. L'accent croissant mis sur la sécurité au travail, la conformité réglementaire et la protection des employés stimule la demande de vêtements durables et haute performance conçus pour les environnements de travail dangereux et physiquement exigeants. Les uniformes scolaires continuent de bénéficier des politiques de tenue vestimentaire obligatoire dans de nombreux établissements d'enseignement, tandis que les uniformes sportifs, militaires, hôteliers et spécialisés maintiennent une demande stable portée par les achats institutionnels, les activités sportives organisées et l'expansion de l'emploi dans le secteur des services.


Par type de tissu : les constructions mélangées perturbent la part du polyester
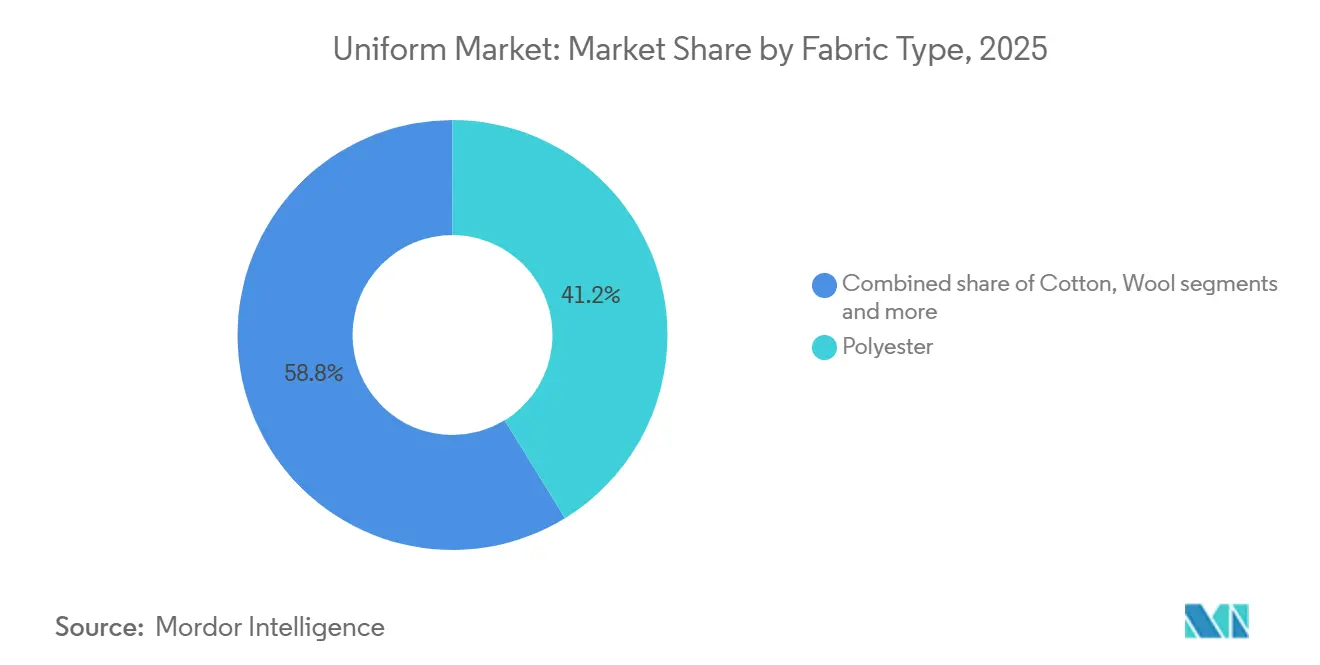
Le polyester représentait la plus grande part de marché de 41,23 % en 2025, porté par sa rentabilité, sa durabilité et son adéquation à la production d'uniformes à grande échelle dans les applications industrielles, d'entreprise, de santé, hôtelières et éducatives. Sa résistance aux faux plis, sa rétention des couleurs, ses propriétés de gestion de l'humidité et sa facilité d'entretien en font un choix privilégié pour les organisations à la recherche d'uniformes durables à moindre coût de cycle de vie. La large disponibilité des tissus en polyester et les capacités de fabrication établies soutiennent en outre sa position dominante sur le marché.
Les tissus mélangés devraient enregistrer le CAGR le plus rapide de 7,53 % durant 2026-2031, portés par une demande croissante d'uniformes offrant un équilibre optimal entre durabilité, confort, flexibilité et performance fonctionnelle. En combinant les atouts de plusieurs fibres, les tissus mélangés améliorent le confort du porteur tout en répondant aux exigences de performance de divers environnements de travail. Le coton continue d'être privilégié pour les applications prioritaires en matière de respirabilité et de confort, tandis que la laine, les tissus résistants aux flammes et d'autres textiles spécialisés maintiennent une demande stable dans les environnements professionnels formels, dangereux et haute performance où des propriétés fonctionnelles spécifiques sont requises.
Par canal de distribution : les plateformes en ligne réduisent l'avance des canaux hors ligne
Les canaux hors ligne représentaient la plus grande part de marché de 66,13 % en 2025, portés par les exigences complexes d'approvisionnement des acheteurs institutionnels dans les organisations d'entreprise, de santé, industrielles, hôtelières et du secteur public. De nombreuses entreprises préfèrent un engagement direct avec les fournisseurs pour l'évaluation des produits, l'ajustement des tailles, la personnalisation, la gestion des commandes en gros et le service après-vente. Les contrats d'approvisionnement à long terme, les programmes d'uniformes gérés et les services de location contribuent également à la domination continue de la distribution hors ligne, en particulier pour les organisations disposant de grandes forces de travail géographiquement dispersées.
Les canaux en ligne devraient enregistrer le CAGR le plus rapide de 8,13 % durant 2026-2031, soutenus par l'adoption rapide des plateformes d'approvisionnement numérique et des solutions de commerce électronique B2B. Les organisations utilisent de plus en plus les portails en ligne pour les commandes en gros, l'accès aux catalogues spécifiques aux employés, le suivi des stocks et le réapprovisionnement des commandes, améliorant ainsi l'efficacité des achats et réduisant les efforts administratifs. La disponibilité croissante d'outils de personnalisation, de systèmes d'approvisionnement intégrés et de capacités de gestion des commandes numériques permet aux entreprises de toutes tailles de rationaliser leurs achats d'uniformes, soutenant l'expansion continue des canaux de distribution en ligne.
Analyse géographique
L'Asie-Pacifique représentait la plus grande part de 39,11 % du marché mondial des uniformes en 2025, soutenue par sa grande main-d'œuvre manufacturière, l'expansion des secteurs de la santé et de l'hôtellerie, et l'adoption croissante d'uniformes standardisés dans les secteurs industriels et de services. La région bénéficie d'une solide base de fabrication textile, permettant une production rentable et une large gamme d'options de tissus. La hausse de l'emploi formel, l'urbanisation et les investissements croissants dans la sécurité au travail et l'image de marque des entreprises continuent de soutenir la demande d'uniformes dans des pays tels que la Chine, l'Inde, le Japon et les économies d'Asie du Sud-Est.
Le Moyen-Orient et l'Afrique devraient enregistrer le CAGR le plus rapide de 6,95 % durant 2026-2031, portés par l'expansion des projets d'infrastructure, la diversification industrielle et la croissance de la main-d'œuvre dans les secteurs de la construction, de la fabrication, de la santé et de l'hôtellerie. Les gouvernements et les organisations privées augmentent leurs investissements dans la sécurité au travail, tandis que l'expansion du tourisme, de la logistique et des services publics crée une demande supplémentaire d'uniformes professionnels et de service. La croissance de l'industrialisation et la hausse des achats institutionnels dans plusieurs pays devraient encore accélérer la croissance du marché tout au long de la période de prévision.
L'Amérique du Nord et l'Europe représentent des marchés matures caractérisés par des réglementations bien établies en matière de sécurité au travail, des niveaux élevés de formalisation de la main-d'œuvre et une adoption généralisée de programmes d'uniformes gérés dans les secteurs commercial et industriel. La demande dans ces régions est principalement soutenue par les cycles de remplacement, la conformité réglementaire et les investissements continus dans la sécurité des employés et les initiatives d'identité d'entreprise. Pendant ce temps, l'Amérique du Sud connaît une croissance régulière à mesure que les secteurs de la fabrication, des mines, de la transformation alimentaire et des services continuent de se développer, créant de nouvelles opportunités pour l'adoption d'uniformes dans les professions industrielles et en contact avec la clientèle.

Paysage concurrentiel
Le marché mondial des uniformes est fragmenté, avec une concurrence façonnée par des fabricants multinationaux, des prestataires de services d'uniformes gérés et des fournisseurs régionaux desservant des secteurs spécifiques et des acheteurs institutionnels. Les acteurs du marché se font concurrence dans un large éventail de catégories de produits, notamment les uniformes d'entreprise, industriels, de santé, hôteliers, éducatifs et spécialisés. Les contrats d'approvisionnement à long terme, les capacités de personnalisation, la qualité des produits et la fiabilité du service sont des facteurs de différenciation concurrentielle clés, tandis que les fabricants régionaux maintiennent une forte présence sur les marchés d'approvisionnement locaux.
Les grandes entreprises telles que Cintas Corporation, Vestis Corporation, UniFirst Corporation, VF Corporation et Alsico Group se font concurrence en élargissant leurs portefeuilles de produits, en renforçant leurs offres de services d'uniformes gérés, en investissant dans des capacités d'approvisionnement numérique et en améliorant les solutions de personnalisation pour les clients d'entreprise. Les acquisitions stratégiques, l'expansion de la fabrication et les initiatives de durabilité sont devenues de plus en plus importantes à mesure que les entreprises cherchent à élargir leur portée géographique et à améliorer leur efficacité opérationnelle tout en répondant aux exigences évolutives des clients dans plusieurs secteurs d'utilisation finale.
Les fabricants régionaux et les fournisseurs d'uniformes de niche continuent de jouer un rôle important en offrant des produits spécifiques à l'industrie, des volumes de commandes flexibles, des délais de livraison plus rapides et des services de personnalisation adaptés aux clients locaux. De nombreuses petites entreprises adoptent également des matériaux durables, des plateformes de commande numérique et des services à valeur ajoutée tels que la gestion des stocks et l'entretien des vêtements pour se différencier des concurrents plus importants. À mesure que les attentes des clients continuent d'évoluer, la concurrence devrait rester centrée sur l'innovation produit, la qualité du service, la flexibilité opérationnelle et les relations clients à long terme.
Leaders du secteur des uniformes
Cintas Corporation
Vestis Corporation
UniFirst Corporation
VF Corporation
Alsico Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Engelbert Strauss GmbH & Co. KG a annoncé la mise en service de son partenariat logistique intégré avec DHL Supply Chain à Columbus, Ohio. Le nouveau site combine l'entreposage, l'exécution des commandes et la personnalisation par broderie et impression en interne, renforçant les opérations de vêtements de travail B2B de l'entreprise et soutenant son expansion continue sur le marché nord-américain des uniformes.
- Mars 2026 : Cintas Corporation a annoncé un accord définitif pour acquérir UniFirst Corporation dans le cadre d'une transaction évaluée à environ 5,5 milliards USD. L'acquisition devrait renforcer les capacités de location d'uniformes, de services aux installations et de solutions en milieu de travail de la société combinée en Amérique du Nord, tout en élargissant la capacité opérationnelle et les offres de services, sous réserve des approbations réglementaires et des actionnaires habituelles.
- Novembre 2025 : VF Corporation a finalisé la vente de la marque Dickies à Bluestar Alliance pour 600 millions USD, transférant la propriété de la marque mondiale de vêtements de travail pour soutenir son expansion continue sous Bluestar Alliance tout en permettant à VF Corporation de rationaliser son portefeuille de marques.
- Octobre 2025 : Delta Plus Group a acquis Gevanta, un fabricant lituanien spécialisé dans les vêtements de travail haut de gamme, pour renforcer sa présence dans la région baltique et élargir son portefeuille de vêtements de travail haut de gamme. L'acquisition soutient la stratégie de l'entreprise visant à améliorer ses offres de produits haut de gamme et à élargir son empreinte géographique en Europe du Nord et de l'Est.


Périmètre du rapport mondial sur le marché des uniformes
Les uniformes sont des vêtements standardisés conçus pour être utilisés dans les lieux de travail, les établissements d'enseignement, les sports, l'armée et d'autres environnements professionnels, offrant une apparence cohérente tout en répondant aux exigences fonctionnelles et de sécurité. Le marché des uniformes est segmenté par type de produit, type de tissu, canal de distribution et géographie. Sur la base du type de produit, le marché est segmenté en uniformes d'entreprise, uniformes scolaires, uniformes industriels, uniformes sportifs, uniformes hôteliers, uniformes militaires, uniformes de travail et uniformes spécialisés. Par type de tissu, le marché est segmenté en coton, polyester, laine, tissus mélangés, tissus résistants au feu et autres tissus haute performance. Sur la base du canal de distribution, le marché est segmenté en magasins en ligne et magasins hors ligne. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD).
| Uniformes d'entreprise |
| Uniformes scolaires |
| Uniformes industriels |
| Uniformes sportifs |
| Uniformes hôteliers |
| Uniformes militaires |
| Uniformes de travail |
| Uniformes spécialisés |
| Coton |
| Polyester |
| Laine |
| Tissus mélangés |
| Tissus résistants au feu |
| Autres tissus haute performance |
| Magasins en ligne |
| Magasins hors ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Uniformes d'entreprise | |
| Uniformes scolaires | ||
| Uniformes industriels | ||
| Uniformes sportifs | ||
| Uniformes hôteliers | ||
| Uniformes militaires | ||
| Uniformes de travail | ||
| Uniformes spécialisés | ||
| Par type de tissu | Coton | |
| Polyester | ||
| Laine | ||
| Tissus mélangés | ||
| Tissus résistants au feu | ||
| Autres tissus haute performance | ||
| Par canal de distribution | Magasins en ligne | |
| Magasins hors ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des uniformes ?
Le marché des uniformes était évalué à 60,05 milliards USD en 2025 et est estimé à 63,48 milliards USD en 2026, avant d'atteindre 85,13 milliards USD d'ici 2031.
À quelle vitesse la demande devrait-elle croître jusqu'en 2031 ?
Le marché des uniformes devrait se développer à un CAGR de 6,05 % de 2026 à 2031, soutenu par la croissance de l'emploi, la conformité en matière de sécurité et des programmes d'uniformes de marque plus solides.
Quelle catégorie de produits domine la demande mondiale ?
Les uniformes d'entreprise détenaient la plus grande part en 2025 à 28,74 %, illustrant l'importance des programmes d'employés de marque dans les secteurs à forte composante de services.
Quelle région domine le paysage mondial ?
L'Asie-Pacifique était en tête avec 39,11 % de part en 2025, soutenue par l'échelle industrielle en Chine, la croissance de l'emploi organisé en Inde et les systèmes d'approvisionnement matures au Japon.
Dernière mise à jour de la page le:



