
Tamaño y Participación del Mercado de Medicamentos para la Diabetes en España
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.26 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.20 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos para la Diabetes en España por Mordor Intelligence
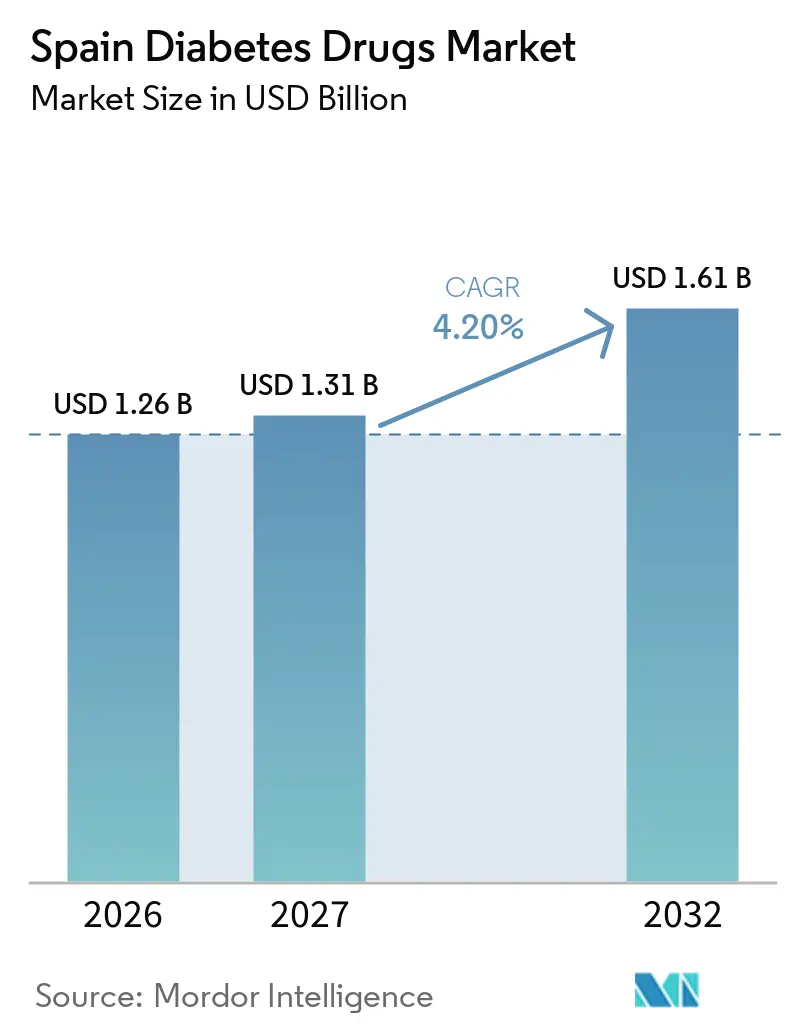
Se espera que el tamaño del Mercado de Medicamentos para la Diabetes en España aumente de 1,26 mil millones de USD en 2026 a 1,31 mil millones de USD en 2027 y alcance 1,61 mil millones de USD en 2032, creciendo a una CAGR del 4,20% durante 2027-2032.
Según la OMS, se han administrado 102.258.825 dosis de vacunación hasta el 25 de junio de 2022. Independientemente del historial previo de diabetes, la hiperglucemia de ingreso es un predictor significativo de la mortalidad por todas las causas en pacientes con COVID-19 que no se encuentran gravemente enfermos. España fue uno de los países más afectados por la epidemia de COVID-19 en 2020. Para contener el brote debido al aumento de casos, se implementó un confinamiento nacional exhaustivo del 14 de marzo de 2020 al 21 de junio de 2020. El 25 de octubre, el gobierno declaró un estado de emergencia en respuesta a la reanudación de casos tras un período de casi cuatro meses en el que se habían relajado ciertas restricciones. Esto incluyó medidas de confinamiento parcial con restricciones de movilidad, que durarían hasta el 9 de mayo de 2021. La pandemia de COVID-19 en España impulsó al gobierno a implementar nueva legislación y restricciones en un intento de frenar la propagación del virus. Se ha demostrado que el confinamiento es un enfoque eficaz para reducir el riesgo de infección. Como resultado de las razones mencionadas anteriormente, se prevé la expansión del mercado estudiado en España.
Los medicamentos de insulina siguen siendo un pilar fundamental en el manejo de la diabetes, particularmente para los pacientes con diabetes tipo 1, quienes requieren terapia de reemplazo de insulina de por vida, y para las personas con diabetes tipo 2 avanzada cuyos niveles de glucosa en sangre no pueden controlarse adecuadamente mediante medicamentos orales y modificaciones del estilo de vida por sí solos. El segmento de insulina representa una participación significativa del mercado de medicamentos para la diabetes, respaldado por la creciente población diabética y la creciente necesidad de un manejo glucémico a largo plazo. Además, el mercado se caracteriza por la presencia de un número limitado de fabricantes principales, entre ellos Novo Nordisk, Sanofi y Eli Lilly, que compiten a través del desarrollo de formulaciones avanzadas de insulina, carteras de productos ampliadas e iniciativas estratégicas orientadas a mejorar la eficacia del tratamiento, la comodidad del paciente y los resultados en diabetes.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Medicamentos para la Diabetes en España
Los Medicamentos Antidiabéticos Orales tienen la Mayor Participación de Mercado en el Año en Curso.
Se espera que el segmento de medicamentos antidiabéticos orales crezca con una CAGR de más del 5,7% durante el período de pronóstico. Los pacientes con diabetes tipo 1 (DT1) deben mantener condiciones de vida saludables, que dependen de los rasgos de personalidad de una persona, las interacciones sociales, las circunstancias socioeconómicas y los factores ambientales de vida. Se ha comprobado que el monitoreo continuo de glucosa (MCG) combinado con múltiples inyecciones diarias (MID) reduce la hipoglucemia no grave y grave en personas con DT1 propensas a este efecto secundario. Los pacientes con DT1 con alto riesgo de hipoglucemia podrían emplear el monitoreo continuo de glucosa de forma independiente para regular sus niveles de azúcar en sangre, incluso en las terribles condiciones de vida impuestas por el estricto confinamiento de la crisis de la pandemia de COVID-19. El período de confinamiento se asoció con una ligera mejora en los indicadores glucométricos, particularmente los relacionados con la exposición a la glucosa, lo que llevó a iniciativas para aligerar la carga.
Aunque se ha reconocido durante décadas que el manejo glucémico mejorado reduce la frecuencia de los problemas microvasculares, la información empírica que aborda las consecuencias macrovasculares y la mortalidad ha estado ausente hasta hace poco. Algunos medicamentos para la diabetes incluso han generado preocupaciones sobre su seguridad cardiovascular. Además, los hallazgos de los ensayos que comparan el control riguroso (HbA1c 6,5%) con el tratamiento estándar en pacientes con DM2 y alto riesgo cardiovascular han puesto en duda la seguridad del primer método, así como la medicación reductora de glucosa en general, en la DM2.
Aunque se ha reconocido durante décadas que el manejo glucémico mejorado reduce la frecuencia de los problemas microvasculares, la información empírica que aborda las consecuencias macrovasculares y la mortalidad ha estado ausente hasta hace poco. Algunos medicamentos para la diabetes incluso han generado preocupaciones sobre su seguridad cardiovascular. Además, los hallazgos de los ensayos que comparan el control riguroso con el tratamiento estándar en pacientes con DM2 y alto riesgo cardiovascular han puesto en duda la seguridad del primer método, así como la medicación reductora de glucosa en general, en la DM2.
Gracias al fomento del gobierno español, el uso de dispositivos de manejo aumentó durante el período de pronóstico.
La creciente prevalencia de la diabetes en España está impulsando el mercado de dispositivos para la diabetes del país
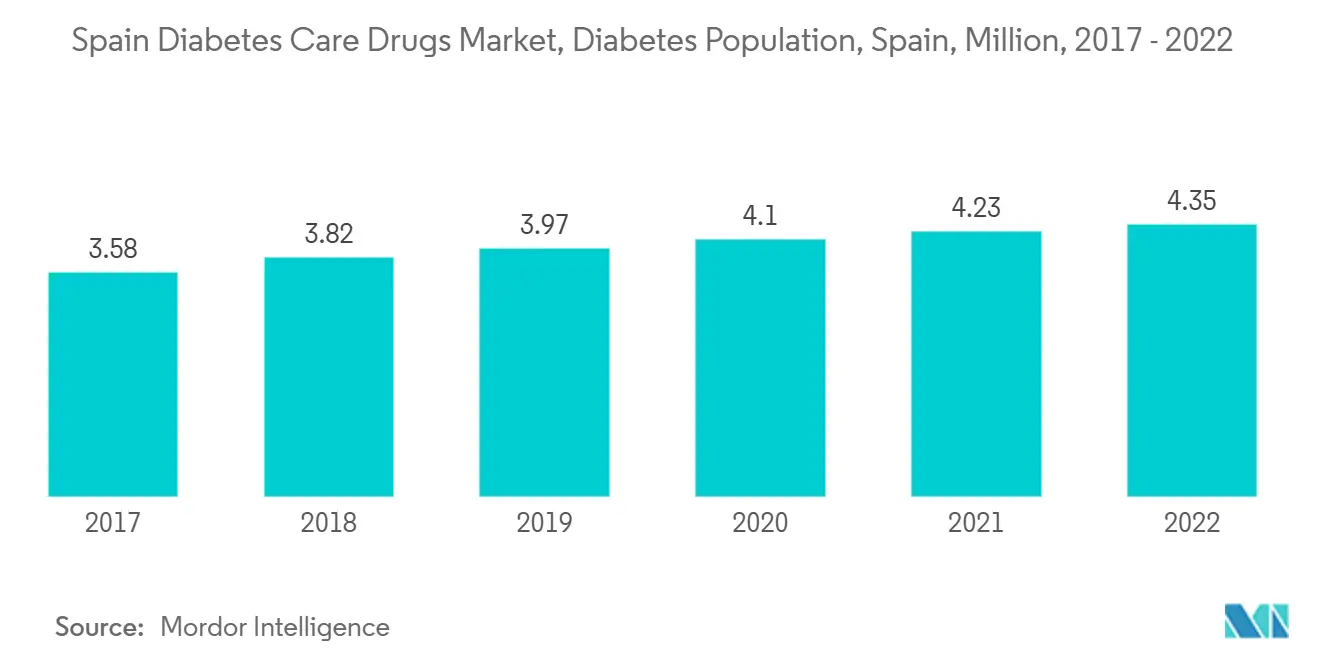
En España, se espera que la población con diabetes aumente más de un 2,5% durante el período de pronóstico.
Según el informe de la FID de 2021, la prevalencia de diabetes en España alcanzó el 14,8%, es decir, uno de cada siete adultos, la segunda tasa más alta de Europa. Además, los gastos en salud relacionados con la diabetes en España alcanzaron 15,5 mil millones de USD. Casi el 30,3% de las personas que viven con diabetes en España no estaban diagnosticadas.
Según la Sociedad Española de Diabetes (SED), la educación terapéutica en diabetes ha pasado de ser una necesidad a convertirse en una prioridad y una urgencia. El imparable aumento de casos y la aparición de importantes avances en el control y manejo de la enfermedad requieren, más que nunca, esfuerzos de formación acompañados de medidas de equidad indispensables para facilitar el acceso de todas las personas con diabetes a estos nuevos recursos. La SED también reconoce el importante progreso realizado en el abordaje de la diabetes, especialmente con los avances tecnológicos. Por ejemplo, se ha aprobado la financiación de sistemas Flash para personas con diabetes tipo 2 en tratamiento con un régimen de insulina bolo-basal.
El Sistema Nacional de Salud de España ha desempeñado un papel importante en el apoyo al acceso a las terapias con insulina y a los medicamentos antidiabéticos a través de su marco de atención sanitaria pública. El creciente énfasis en lograr un mejor control glucémico y reducir las complicaciones relacionadas con la diabetes ha impulsado la adopción de formulaciones modernas de insulina y terapias innovadoras reductoras de glucosa en todo el país. A medida que los proveedores de atención médica se centran cada vez más en enfoques de tratamiento individualizados y en el manejo temprano de la enfermedad, se espera que la demanda de insulina y otros medicamentos para la diabetes siga siendo sólida, apoyando el crecimiento del mercado de medicamentos para la diabetes en España durante el período de pronóstico.
Por lo tanto, debido a los factores mencionados anteriormente, se espera que impulsen el crecimiento del mercado durante el período de pronóstico.
Panorama Competitivo
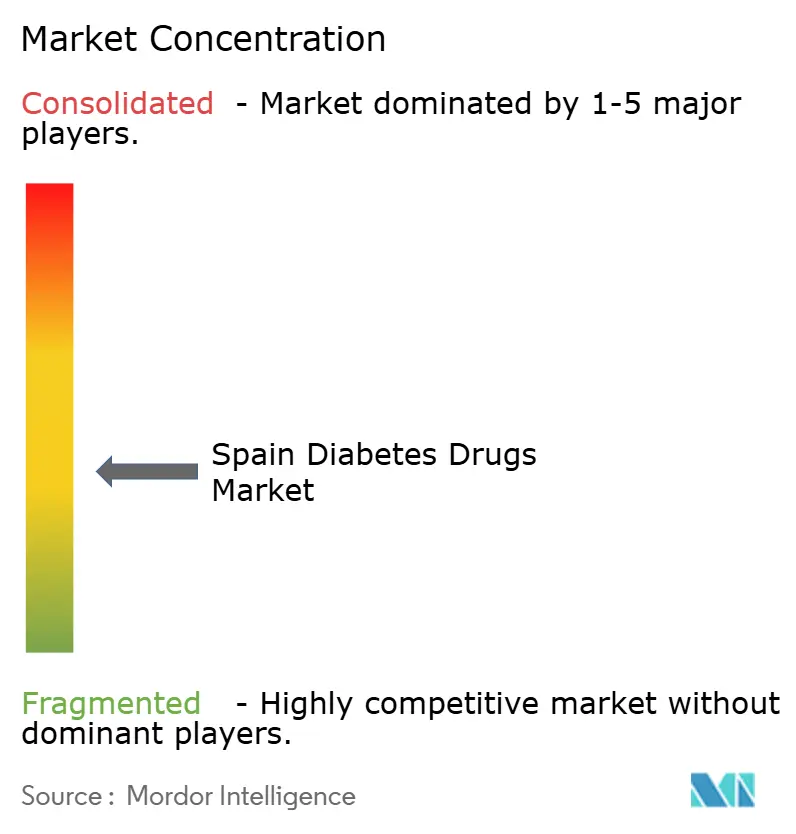
El mercado de medicamentos para la diabetes está moderadamente fragmentado, con pocos actores significativos y genéricos. Los mercados de insulina y de medicamentos SGLT-2 están dominados por pocos actores principales, como Novo Nordisk, Sanofi, AstraZeneca y Bristol-Myers Squibb. El mercado de medicamentos orales como las sulfonilureas y las meglitinidas comprende más actores genéricos. La intensidad de la competencia entre los actores es alta, ya que cada uno se esfuerza por desarrollar nuevos medicamentos y ofrecerlos a precios competitivos. Además, para aumentar su participación de mercado, los actores están penetrando en nuevos mercados, especialmente en economías emergentes donde la demanda es muy alta en comparación con la oferta.
Líderes de la Industria de Medicamentos para la Diabetes en España
-
Eli Lilly
-
Boehringer Ingelheim
-
AstraZeneca
-
Sanofi
-
Novo Nordisk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La carga de diabetes en España y la brecha de tratamiento en torno al diagnóstico continúan ampliando el grupo abordable para la terapia farmacológica. Los informes de la IDF de 2021 muestran que la prevalencia de diabetes en España es del 14,8%, con aproximadamente el 30,3% de las personas que viven con diabetes sin diagnosticar. Esa combinación respalda una detección más temprana y un inicio e intensificación oportunos en los antidiabéticos orales, la insulina y los regímenes combinados.
La modernización de la prestación de atención y la capacidad de suministro local también están configurando vías más consistentes para el acceso a la terapia y el seguimiento. Las iniciativas regionales, incluido el modelo de entrega a domicilio de la Comunidad Valenciana para sensores de glucosa y consumibles (alrededor de 27.000 pacientes) y el primer hospital de día de diabetes de Murcia, apuntan a una inversión en manejo integrado y multidisciplinario. En el ámbito de la fabricación, España se está utilizando para la preparación del suministro de medicamentos metabólicos, con Eli Lilly preparando su planta de Alcobendas (Madrid) para la producción final y el envasado de un tratamiento oral para la obesidad (orforglipron) y Novo Nordisk llevando a cabo alianzas de fabricación, incluida la producción de jeringas precargadas con Rovi. Estas acciones, junto con las medidas de precios sobre medicamentos basados en semaglutida a principios de 2026 bajo el sistema nacional de salud, son relevantes para cómo pueden escalar las carteras relacionadas con la diabetes en medio de presiones de asequibilidad.
Desarrollos recientes del sector
- Mayo de 2026: Novo Nordisk anunció un aumento del 77,6% en la inversión en I+D en España para 2025, centrado en la investigación de obesidad y enfermedades cardiovasculares. El aumento se basa en el papel de España en el desarrollo de terapias de nueva generación para diabetes y obesidad. También indica una intensificación de la actividad de desarrollo local.
- Marzo de 2026: Novo Nordisk anunció una reducción de precios para los medicamentos basados en semaglutida para la diabetes tipo 2 y la obesidad en España, con vigencia a partir del 1 de febrero y el 1 de marzo de 2026. Los ajustes de precios están diseñados para mejorar la accesibilidad de los pacientes y la dinámica de reembolso en el mercado español. Esto respalda un uso más amplio de las terapias GLP-1 dentro de España.
- Febrero de 2026: la planta de Alcobendas en Madrid se prepara para la producción final y el envasado de orforglipron, un tratamiento oral para la obesidad. El esfuerzo de fabricación refuerza a España como base de producción para medicamentos de nueva generación contra la obesidad y la diabetes. La adición de capacidad tiene como objetivo apoyar la continuidad del suministro y la posible expansión de exportaciones regionales.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado abarca los medicamentos con receta utilizados para el manejo de la diabetes en España, contabilizados como el valor de ventas de las terapias dispensadas a través de la cadena de suministro de medicamentos del país en un año determinado.
Exclusiones del alcance: Se excluyen los dispositivos para la diabetes (como monitores de glucosa, sensores, tiras reactivas, bombas y plumas) y también se excluyen los programas de control de peso sin medicamentos y los suplementos sin receta.
Descripción General de la Segmentación
- Medicamentos Antidiabéticos Orales
- Biguanidas
- Metformina
- Inhibidores de la Alfa-Glucosidasa
- Inhibidores de la Alfa-Glucosidasa
- Agonista del Receptor de Dopamina D2
- Bromocriptina
- Inhibidores del SGLT-2
- Invokana (Canagliflozina)
- Jardiance (Empagliflozina)
- Farxiga/Forxiga (Dapagliflozina)
- Suglat (Ipragliflozina)
- Inhibidores de la DPP-4
- Onglyza (Saxagliptina)
- Tradjenta (Linagliptina)
- Vipidia/Nesina (Alogliptina)
- Galvus (Vildagliptina)
- Sulfonilureas
- Sulfonilureas
- Meglitinidas
- Meglitinidas
- Biguanidas
- Medicamentos de Insulina
- Insulinas Basales o de Acción Prolongada
- Lantus (Insulina Glargina)
- Levemir (Insulina Detemir)
- Toujeo (Insulina Glargina)
- Tresiba (Insulina Degludec)
- Basaglar (Insulina Glargina)
- Insulinas en Bolo o de Acción Rápida
- NovoRapid/Novolog (Insulina Aspart)
- Humalog (Insulina Lispro)
- Apidra (Insulina Glulisina)
- Insulinas Humanas Tradicionales
- Novolin/Actrapid/Insulatard
- Humulin
- Insuman
- Insulinas Biosimilares
- Biosimilares de Insulina Glargina
- Biosimilares de Insulina Humana
- Insulinas Basales o de Acción Prolongada
- Medicamentos Combinados
- Combinaciones de Insulina
- NovoMix (Insulina Aspart Bifásica)
- Ryzodeg (Insulina Degludec e Insulina Aspart)
- Xultophy (Insulina Degludec y Liraglutida)
- Combinaciones Orales
- Janumet (Sitagliptina y Metformina)
- Combinaciones de Insulina
- Medicamentos Inyectables No Insulínicos
- Agonistas del Receptor GLP-1
- Victoza (Liraglutida)
- Byetta (Exenatida)
- Bydureon (Exenatida)
- Trulicity (Dulaglutida)
- Lyxumia (Lixisenatida)
- Análogo de la Amilina
- Symlin (Pramlintida)
- Agonistas del Receptor GLP-1
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza mapeando el grupo de pacientes tratados y la combinación de terapias que se utilizan realmente en España, y luego vinculando esto con la mecánica de precios y reembolso. Se referencian fuentes de infraestructura de salud y medicamentos públicos, incluidas las publicaciones del Ministerio de Sanidad de España, las estadísticas de salud de la OCDE, la base de datos de la Agencia Europea de Medicamentos y la orientación e indicadores de la Organización Mundial de la Salud.
Después de eso, se verifican las señales de demanda y mercado que ayudan a convertir la epidemiología en valor y a evitar el doble conteo. Los insumos útiles incluyen informes nacionales de prescripción y reembolso, avisos de licitación y adquisición cuando corresponda, estudios revisados por pares sobre patrones de tratamiento de la diabetes, y presentaciones de empresas o presentaciones para inversores para la dirección de la combinación de productos. Para precios y disponibilidad de productos, también se utilizan suscripciones de pago que rastrean las finanzas de las empresas, noticias y finanzas, y bases de datos de patentes, que ayudan a identificar el momento de lanzamiento y los cambios en el ciclo de vida. Estos ejemplos no son exhaustivos, y se revisaron fuentes públicas y de pago adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en confirmar qué está cambiando en la prescripción y el acceso reales, y luego en someter a prueba de estrés los insumos del modelo que las fuentes documentales no pueden explicar completamente. Se habla con partes interesadas de los canales hospitalarios y minoristas, expertos en farmacia y adquisiciones, y especialistas clínicos y puntos de vista vinculados a los pagadores, lo que ayuda a validar la adopción a nivel de clase, el cambio y la dinámica de asequibilidad.
Para evitar depender en exceso de un solo punto de vista, los insumos se verifican en diferentes tamaños de organización y roles laborales, y luego se reconcilian con el grupo de pacientes modelado y las tendencias de precios observadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 14% | Gerentes: 49% |
Dimensionamiento y Pronóstico del Mercado
El tamaño del mercado se construye utilizando un enfoque de arriba hacia abajo, donde la prevalencia de la diabetes, el diagnóstico y las tasas de tratamiento se traducen en demanda de terapias, y luego se valoran utilizando la lógica de precios netos relevante para España. Se contrastan los resultados con aproximaciones selectivas de abajo hacia arriba, como volúmenes de clase muestreados multiplicados por precios de venta promedio, más verificaciones de sentido de distribuidores y canales, para confirmar que los totales no se alejan del comportamiento real de dispensación.
Los insumos clave que influyen en el modelo incluyen la proporción de pacientes con tipo 2 en terapia farmacológica, la distribución entre insulina, agentes orales e inyectables no insulínicos, el ritmo de cambio hacia clases más nuevas, la dosis diaria promedio y los patrones de adherencia, y los movimientos de precios impulsados por el reembolso (incluidos los precios de referencia y los efectos de licitación cuando corresponda). Cuando falta un dato a nivel de producto, se llenan los vacíos utilizando sustitutos terapéuticos cercanos, el momento del ciclo de vida y los promedios de clase validados, y luego se vuelven a verificar los volúmenes implícitos con respecto al grupo tratado.
Para el pronóstico, se utiliza el análisis de escenarios respaldado por modelos de tendencias cortas sobre los impulsores clave, porque los cambios de política y acceso pueden modificar la combinación de clases más rápido de lo que el crecimiento histórico por sí solo sugeriría. Los supuestos sobre la penetración de clases, la persistencia de la terapia y los precios se refinan a través de la retroalimentación de expertos antes de finalizar la trayectoria anual.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante múltiples verificaciones que comparan el valor modelado con señales independientes, como la dirección del gasto público, los cambios en la combinación de prescripciones y el momento conocido de lanzamiento y pérdida de exclusividad. Si aparece un valor atpico, se revisa la cadena de impulsores, se vuelven a verificar las unidades y se vuelve a contactar a expertos seleccionados cuando la varianza no puede explicarse con la información publicada.
Antes de la aprobación final, el trabajo pasa por una revisión analítica escalonada para que los supuestos, los cálculos y las conversiones se mantengan consistentes a lo largo de los años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como decisiones importantes de reembolso o cambios de seguridad y etiquetado a nivel de clase. Justo antes de la entrega, se completa un pase final para garantizar que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Medicamentos para la Diabetes en España de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los medicamentos para la diabetes en España pueden diferir incluso cuando el tema parece similar, porque los autores no siempre miden lo mismo. Las diferencias generalmente provienen de si la cifra refleja el valor de ventas de medicamentos o el desembolso público de reembolso, si se incluyen dispositivos o categorías más amplias de atención de la diabetes, y cómo se tratan los precios netos y los canales paralelos.
Algunas cifras externas describen el gasto general en diabetes o categorías de atención más amplias y luego lo etiquetan como un número de mercado. En la estimación de Mordor Intelligence, solo se contabilizan los medicamentos antidiabéticos, y el gasto en dispositivos y la atención de la diabetes sin medicamentos se mantienen fuera, con los supuestos de combinación de clases y precios netos verificados con respecto a las señales de dispensación y acceso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,26 mil millones de USD (2025) | |
| Revista Especializada A | 2,70 mil millones de USD (2024) | Esta cifra refleja el gasto en prescripciones financiadas con fondos públicos para medicamentos para la diabetes en España, que puede situarse por encima de una estimación de mercado al estilo del valor de ventas si incluye el desembolso total reembolsado, los márgenes de farmacia y un enfoque específico en el canal de reembolso. |
| Boletín de la Industria B | 0,95 mil millones de USD (2023) | Esta estimación se presenta como un valor de mercado de diabetes más amplio vinculado a las tasas de manejo y tratamiento de la enfermedad, por lo que el alcance puede combinar elementos no farmacológicos o aplicar diferentes precios netos y tiempos de cambio de divisas, lo que lleva a un total menor solo de medicamentos. |
La dispersión en la tabla se explica principalmente por las elecciones de alcance y medición, no por un único supuesto de crecimiento. Cuando el grupo tratado, la combinación de clases y la lógica de precios netos se mantienen consistentes con la forma en que los medicamentos se dispensan y se pagan en España, el tamaño del mercado resultante se vuelve más fácil de rastrear y repetir año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Medicamentos para la Diabetes en España?
Se espera que el tamaño del Mercado de Medicamentos para la Diabetes en España alcance 1,31 mil millones de USD en 2026 y crezca a una CAGR del 4,2% para alcanzar 1,68 mil millones de USD en 2032.
¿Cuál es el tamaño del Mercado de Medicamentos para la Diabetes en España en 2027?
En 2027, se espera que el tamaño del Mercado de Medicamentos para la Diabetes en España alcance 1,37 mil millones de USD.
¿Quiénes son los actores clave en el Mercado de Medicamentos para la Diabetes en España?
Eli Lilly, Boehringer Ingelheim, AstraZeneca, Sanofi y Novo Nordisk son las principales empresas que operan en el Mercado de Medicamentos para el Cuidado de la Diabetes en España.
¿Qué años cubre este Mercado de Medicamentos para la Diabetes en España y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Medicamentos para la Diabetes en España se estimó en 1,26 mil millones de USD. El informe cubre el tamaño histórico del Mercado de Medicamentos para la Diabetes en España para los años: 2021, 2022, 2023, 2024, 2025 y 2026. El informe también pronostica el tamaño del Mercado de Medicamentos para la Diabetes en España para los años: 2027, 2028, 2029, 2030, 2031 y 2032.