
Tamaño y Participación del Mercado de GPU en el Sudeste Asiático
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
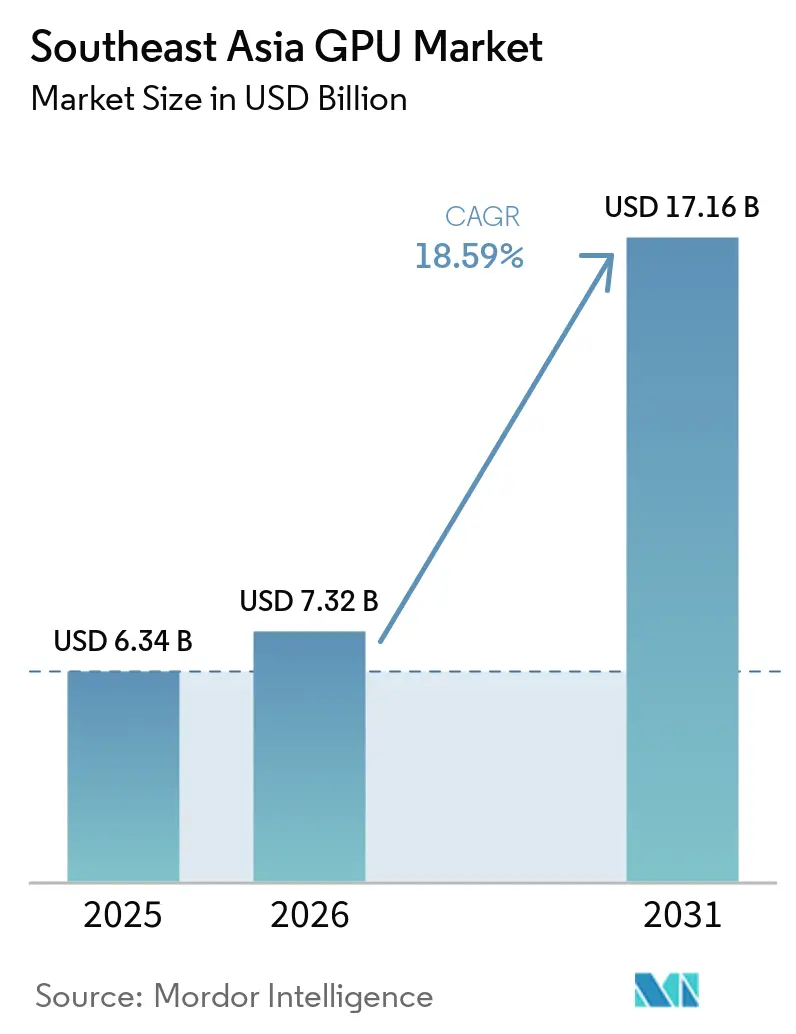
| Tamaño del mercado en el año base (2025) | 6.34 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 18.59 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de GPU en el Sudeste Asiático por Mordor Intelligence
Se espera que el tamaño del mercado de GPU en el Sudeste Asiático aumente de USD 7,32 mil millones en 2026 a USD 17,16 mil millones en 2031, creciendo a una CAGR del 18,59% durante 2026-2031. El impulso a corto plazo del mercado refleja la inversión de los hiperescaladores en zonas de disponibilidad regionales, la creciente adopción de cargas de trabajo de IA aceleradas por GPU y los incentivos gubernamentales dirigidos al empaquetado y prueba de semiconductores. Los aceleradores discretos para inferencia y entrenamiento continúan siendo el ancla de la demanda, mientras que las GPU integradas en teléfonos inteligentes y PC amplían la base total de usuarios direccionable. Las regulaciones de eficiencia energética, la volatilidad de la cadena de suministro y las cuotas de exportación condicionan las decisiones de implementación, pero no han descarrilado los planes de gasto de capital en Singapur, Malasia, Indonesia y Tailandia.
Conclusiones Clave del Informe
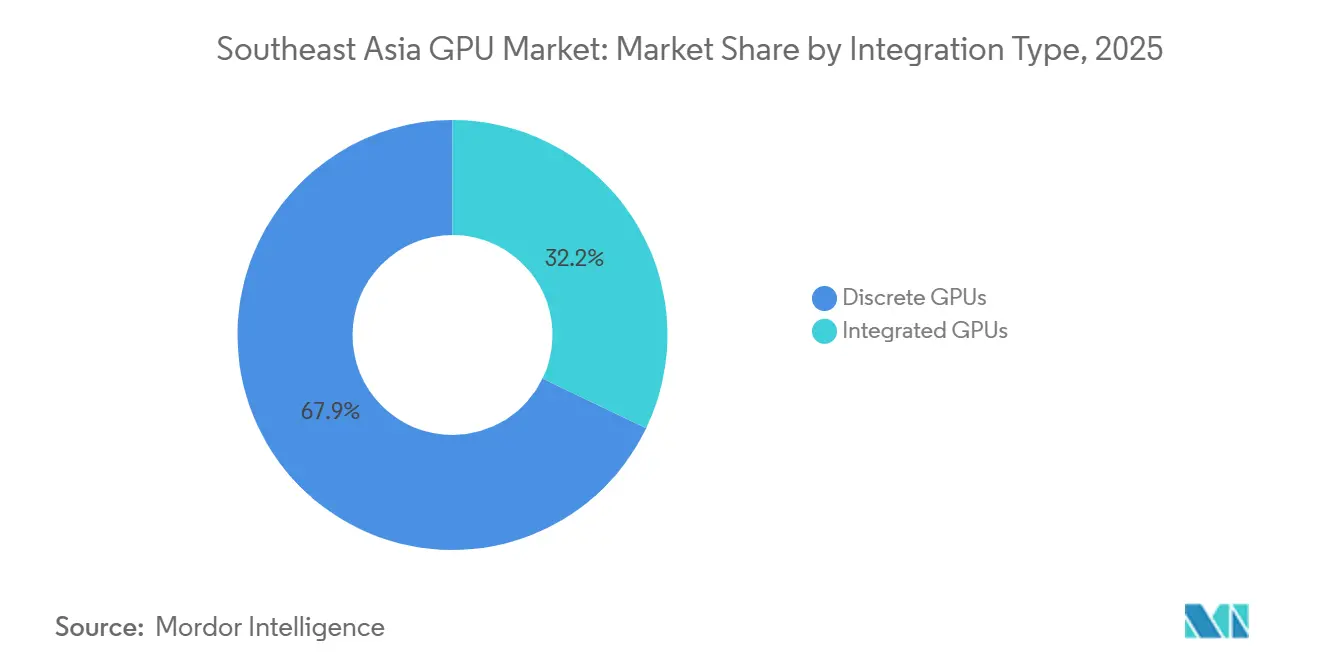
- Por tipo de integración, las GPU discretas lideraron con el 67,85% de la participación del mercado de GPU en el Sudeste Asiático en 2025 y se proyecta que se expandan a una CAGR del 19,11% hasta 2031.
- Por aplicación de dispositivo, los servidores y aceleradores de centros de datos capturaron el 33,34% del mercado de GPU en el Sudeste Asiático en 2025 y se espera que crezcan a una CAGR del 19,23% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Computación de Alto Rendimiento en Centros de Datos | 5.80% | Singapur, Malasia, Indonesia, Tailandia, Vietnam | Mediano plazo (2-4 años) |
| Rápida Adopción de Juegos en la Nube y Deportes Electrónicos en Línea | 3.20% | Singapur, Tailandia, Indonesia, Filipinas | Corto plazo (≤ 2 años) |
| Expansión de la Creación de Contenido Impulsada por IA para el Comercio Social | 3.50% | Indonesia, Tailandia, Vietnam, Filipinas, Singapur | Mediano plazo (2-4 años) |
| Crecimiento del Ecosistema de Juegos Móviles en el Sudeste Asiático | 2.40% | Indonesia, Filipinas, Vietnam, Tailandia, Malasia | Corto plazo (≤ 2 años) |
| Incentivos Gubernamentales para el Empaquetado y Prueba Local de Semiconductores | 2.10% | Singapur, Malasia, Vietnam, Indonesia | Largo plazo (≥ 4 años) |
| Crecientes Requisitos Gráficos para Títulos AAA de PC y Consola | 1.60% | Singapur, Malasia, Tailandia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Computación de Alto Rendimiento en Centros de Datos
Los hiperescaladores han comenzado a localizar clústeres de cómputo para satisfacer los mandatos de residencia de datos y reducir la latencia para la inferencia de IA generativa. Microsoft Azure desplegó instancias ND GB200-v6 en Malasia e Indonesia en 2025, mientras que Google Cloud lanzó una región en Bangkok con nodos A3 impulsados por GPU H100 el mismo año.[1] YTL Power International inició la construcción de un campus de IA de 500 MW en Johor, programado para completarse en 2027, y los proveedores regionales de colocación están modernizando sus instalaciones con refrigeración líquida. Estos movimientos establecen al Sudeste Asiático como un centro de inferencia de primer nivel en lugar de un nodo secundario servido desde Singapur.
Rápida Adopción de Juegos en la Nube y Deportes Electrónicos en Línea
La penetración de fibra hasta el hogar y la cobertura nacional de 5G han habilitado una jugabilidad con latencia inferior a 20 ms para servicios de juegos en la nube por suscripción. Los pilotos de Radian Arc y Singtel-Razer pasaron de prueba a lanzamiento comercial durante 2024-2025, con precios mensuales inferiores a USD 10 que resultaron críticos para la escala.[2] La inclusión de los deportes electrónicos como evento con medalla en los Juegos del Sudeste Asiático 2025 desencadenó inversión del sector público en centros de entrenamiento equipados con GPU, impulsando compras a corto plazo de tarjetas de clase estación de trabajo en Tailandia y Filipinas.
Expansión de la Creación de Contenido Impulsada por IA para el Comercio Social
Los minoristas en plataformas como TikTok Shop y Shopee están adoptando herramientas de IA generativa aceleradas por GPU para automatizar imágenes, textos y flujos de recomendación. ByteDance destinó USD 23 mil millones a infraestructura de IA en 2025, desplegando GPU H200 en centros de datos del Sudeste Asiático.[3] True Corporation utilizó el GTC 2026 para destacar la traducción multilingüe en tiempo real en el borde de la red, lo que indica la entrada de los operadores de telecomunicaciones en el aprovisionamiento de GPU para clientes empresariales.
Crecimiento del Ecosistema de Juegos Móviles en el Sudeste Asiático
El Dimensity 9500s de MediaTek introduce el trazado de rayos por hardware en teléfonos inteligentes por debajo de USD 400, mientras que el Dimensity 8500 ofrece un 25% más de rendimiento gráfico con un 20% menos de consumo energético.[4] Las tasas de fotogramas sostenidas por encima de 110 fps en condiciones exteriores de 35 °C hacen que estos dispositivos sean viables para torneos de deportes electrónicos en Indonesia y Filipinas, mercados donde los planes de pago a plazos dominan las compras de teléfonos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Interrupciones en la Cadena de Suministro Global de GPU y Escasez de Chips | -3.40% | Global, aguda en Singapur, Malasia, Indonesia | Corto plazo (≤ 2 años) |
| Aumento de los Precios de Venta Promedio que Limita la Adopción en el Segmento de Entrada | -2.80% | Indonesia, Filipinas, Vietnam, Tailandia | Corto plazo (≤ 2 años) |
| Sensibilidad al Costo Energético de los Centros de Datos en Países Emergentes | -1.60% | Indonesia, Filipinas, Vietnam, Myanmar | Mediano plazo (2-4 años) |
| Escrutinio Regulatorio sobre la Minería de Criptomonedas en Mercados Clave | -1.20% | Malasia, Tailandia, Vietnam, Laos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Interrupciones en la Cadena de Suministro Global de GPU y Escasez de Chips
La memoria HBM3E permaneció restringida durante 2025, lo que obligó a NVIDIA y AMD a racionar los aceleradores insignia a los hiperescaladores mediante contratos plurianuales. Los plazos de entrega para los proveedores de nube regionales se extendieron más allá de seis meses, y la capacidad de empaquetado CoWoS en TSMC superó el 90% de utilización. Los controles de exportación de EE. UU. impusieron un límite de 50.000 unidades en GPU para centros de datos enviadas a Indonesia para 2025-2027, lo que obligó a las empresas a priorizar la inferencia sobre el entrenamiento.
Aumento de los Precios de Venta Promedio que Limita la Adopción en el Segmento de Entrada
Entre 2024 y 2025, las primas minoristas oscilaron entre el 20% y el 90% por encima del precio de venta sugerido por el fabricante en los principales sitios de comercio electrónico. Una RTX 4060 Ti de USD 399 se lista a USD 550-650 en Indonesia, mientras que la RX 7600 XT de AMD tiene recargos del 30-40% en Vietnam. Estas primas extendieron los ciclos de actualización de las pymes hasta 18 meses, limitando la penetración en estudios creativos y desarrolladores independientes de videojuegos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Integración:
Las GPU Discretas Amplían la Ventaja de RendimientoLas unidades discretas controlaron el 67,85% del mercado de GPU en el Sudeste Asiático en 2025, una posición amplificada por los clústeres de centros de datos construidos en torno a los aceleradores NVIDIA H200 y AMD MI325X. El tamaño del mercado de GPU en el Sudeste Asiático para unidades discretas está en camino de expandirse a una CAGR del 19,11% hasta 2031, a medida que los hiperescaladores aseguran acuerdos de suministro plurianuales. La instalación de 500 MW de YTL Power International en Johor por sí sola planea albergar decenas de miles de tarjetas, mientras que fabricantes de equipos originales automotrices como Volvo integran placas duales Drive AGX Orin que ofrecen 254 TOPS por vehículo.
Más pequeñas pero en ascenso, las GPU integradas se benefician de los envíos de teléfonos inteligentes y PC con IA. El 9500s de MediaTek incorpora un núcleo Immortalis-G925 con trazado de rayos por hardware, reduciendo la brecha con las tarjetas discretas de nivel de entrada. El Snapdragon 8 Gen 3 de Qualcomm y el 8500 de MediaTek mantienen 60 fps en títulos móviles populares, lo que subraya que el silicio integrado ahora maneja cargas de trabajo que antes estaban reservadas para tarjetas adicionales.
Por Aplicación de Dispositivo:
Los Servidores y Aceleradores de Centros de Datos Impulsan los IngresosLos servidores y aceleradores representaron el 33,34% de la participación del mercado de GPU en el Sudeste Asiático en 2025 y exhiben la trayectoria de crecimiento más alta, con una CAGR del 19,23% hasta 2031. Las instancias ND GB200-v6 de Azure y A3 de Google Cloud anclan esta tendencia alcista, ofreciendo 1,4 exaFLOPS por bastidor y habilitando inferencia con latencia inferior a 10 ms para modelos de billones de parámetros. Equinix SG6, inaugurado en 2025, cuenta con bahías de colocación con refrigeración líquida diseñadas específicamente para clústeres de múltiples GPU, lo que ilustra la demanda de colocación más allá de los hiperescaladores.
Las actualizaciones de equipos de escritorio y estaciones de trabajo se mantienen estables a medida que los creadores de contenido adoptan el trazado de rayos en tiempo real en las tarjetas de la serie RTX 50 y Radeon RX 9070 XT. Mientras tanto, los dispositivos móviles dominan los volúmenes de envío pero contribuyen menos a los ingresos porque las GPU integradas tienen precios de venta promedio más bajos. Los sistemas ADAS automotrices y los dispositivos de borde están emergiendo como dominios de nicho pero estratégicos, impulsados por las cuotas de exportación que acercan el cómputo a la fuente de datos.
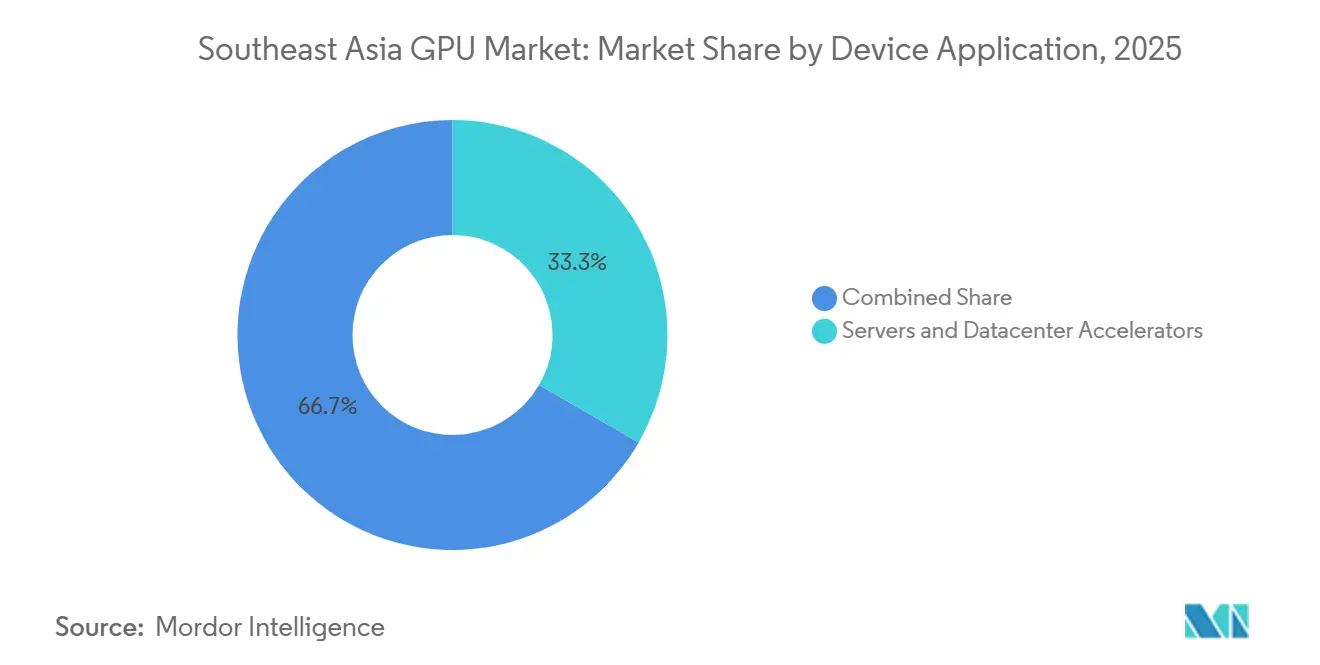
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de GPU en Singapur
Singapur lidera el mercado de GPU en el Sudeste Asiático, beneficiándose de ecosistemas de colocación maduros y del programa de Investigación, Innovación y Empresa 2025 por valor de 28,5 mil millones de USD. Equinix SG6, inaugurado en 2025, ofrece interconexiones de 400 Gbps y refrigeración líquida, cumpliendo con los estrictos requisitos de latencia y térmicos para clústeres de GPU. Las inminentes Normas Mínimas de Rendimiento Energético, vigentes a partir de julio de 2026, exigirán el registro de importación y el etiquetado, lo que podría favorecer las arquitecturas de bajo consumo energético frente a los aceleradores de alto voltaje.
Mercado de GPU en Malasia
Malasia registra el CAGR más rápido gracias al campus de inteligencia artificial de 500 MW de YTL Power International y a la construcción de 14.000 GPU de GIBO Malaysia, ambos previstos para su finalización en 2027. La Estrategia Nacional de Semiconductores destina 5,3 mil millones de USD a empaquetado y pruebas, posicionando a Malasia como complemento en la cadena de suministro frente al dominio de colocación de Singapur. El despliegue de Microsoft Azure ND GB200-v6 en 2025 consolida aún más a Malasia como nodo regional de inteligencia artificial.
Mercado de GPU en Indonesia
Indonesia le sigue de cerca, impulsada por la hoja de ruta de semiconductores de febrero de 2026 y el Centro Colaborativo de Diseño de Chips de Indonesia. La disponibilidad local de Microsoft Azure ND GB200-v6 y el Centro de Excelencia en Inteligencia Artificial de NVIDIA enriquecen el ecosistema de desarrolladores. No obstante, la cuota de 50.000 unidades de GPU para centros de datos para 2025-2027 incentiva a las empresas a priorizar las GPU optimizadas para inferencia y los despliegues en el borde de la red para sortear las restricciones de suministro.
Mercado de GPU en la ASEAN
Tailandia y Vietnam conforman el nivel intermedio. La región de Bangkok de Google Cloud, operativa desde 2025, y la expansión de Telehouse en Bangkok mejoran el perfil de latencia de Tailandia para cargas de trabajo de juegos en la nube e inteligencia artificial. Vietnam atrae la investigación y el desarrollo centrados en GPU, con NVIDIA inaugurando un centro de software de inteligencia artificial en 2025. Aunque las tarifas de electricidad industrial rondan los 0,08 USD por kWh, los operadores siguen evaluando los costos de energía al dimensionar los clústeres de GPU. Filipinas y Myanmar representan oportunidades emergentes centradas en GPU integradas en juegos móviles, respaldadas por subsidios de operadores y el aumento de la penetración de teléfonos inteligentes.
Panorama Competitivo
Los aceleradores para centros de datos están concentrados, con NVIDIA controlando aproximadamente el 80% de la participación, mientras que las GPU para consumidores y móviles permanecen fragmentadas entre AMD, Intel, MediaTek y Qualcomm. NVIDIA profundizó su ventaja competitiva alineando el software CUDA con los modelos de lenguaje regionales y sellando un pacto plurianual de suministro y codesarrollo con YTL Power International en 2025. AMD responde con tarjetas Radeon RX 9070 XT a precios competitivos que superan a los equivalentes de NVIDIA en USD 200, apuntando a creadores y jugadores sensibles al costo.
Intel abarca tanto el ámbito integrado como el discreto. Su asociación con NVIDIA en plataformas de PC con IA, anunciada en 2025, señala una postura colaborativa incluso mientras las GPU discretas Arc y las iGPU Xe buscan posicionamiento independiente. La alianza de MediaTek con NVIDIA incorpora características RTX en los chipsets de PC con IA, ilustrando la convergencia entre los gráficos de portátiles y de escritorio. Qualcomm contraataca con el Snapdragon 8 Gen 3, optimizado para juegos con trazado de rayos sostenido sin refrigeración activa.
La regulación condiciona las tácticas competitivas. El límite de 50.000 unidades para Indonesia eleva a los proveedores que pueden suministrar aceleradores de inferencia de gama media o GPU integradas de bajo consumo. Los sistemas ADAS automotrices emergen como un campo de batalla de espacio en blanco, donde el diseño ganador de NVIDIA con el sistema Drive AGX Orin dual en el Volvo EX90 en 2025 muestra la combinación de infoentretenimiento y cómputo autónomo lista para replicarse en los modelos de vehículos eléctricos del Sudeste Asiático.
Líderes de la Industria de GPU en el Sudeste Asiático
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Qualcomm Technologies, Inc.
-
Samsung Electronics Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de GPU en el Sudeste Asiático Empresas cubiertas en este informe
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Qualcomm Technologies, Inc.
- Samsung Electronics Co., Ltd.
- MediaTek Inc.
- ARM Holdings plc
- Imagination Technologies Limited
- Apple Inc.
- Huawei Technologies Co., Ltd.
- Lenovo Group Limited
- ASUSTeK Computer Inc.
- Micro-Star International Co., Ltd.
- Gigabyte Technology Co., Ltd.
- Acer Incorporated
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- EVGA Corporation
- Zotac Technology Limited
- Colorful Technology Company Limited
Desarrollos recientes de la industria en Mercado de GPU en el Sudeste Asiático
- Marzo de 2026: El Departamento de Comercio de EE. UU. propuso normas de exportación que requieren aprobación previa para proyectos que superen las 200.000 GPU, lo que podría ralentizar las construcciones a mega escala en el Sudeste Asiático.
- Febrero de 2026: El Ministerio de Industria de Indonesia finalizó el Centro Colaborativo de Diseño de Chips de Indonesia con Polytron y 13 universidades para fomentar el talento local en diseño.
- Enero de 2026: La Agencia Nacional de Medio Ambiente de Singapur concluyó la consulta sobre la extensión de las Normas Mínimas de Rendimiento Energético a las GPU, vigentes desde julio de 2026.
- Enero de 2026: MediaTek presentó los SoC Dimensity 9500s y 8500, incorporando trazado de rayos por hardware y mayor eficiencia energética en teléfonos inteligentes de gama media y alta.
Alcance del Informe del Mercado de GPU en el Sudeste Asiático
El Informe del Mercado de GPU en el Sudeste Asiático está Segmentado por Tipo de Integración (GPU Integradas, GPU Discretas) y Aplicación de Dispositivo (Dispositivos Móviles y Tabletas, PC y Estaciones de Trabajo, Servidores y Aceleradores de Centros de Datos, Consolas de Juegos y Dispositivos Portátiles, Automotriz y ADAS, Otros Dispositivos Integrados y de Borde). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| GPU Integradas (iGPU) |
| GPU Discretas (dGPU) |
| Dispositivos Móviles y Tabletas |
| PC y Estaciones de Trabajo |
| Servidores y Aceleradores de Centros de Datos |
| Consolas de Juegos y Dispositivos Portátiles |
| Automotriz / ADAS |
| Otros Dispositivos Integrados y de Borde |
| Por Tipo de Integración | GPU Integradas (iGPU) |
| GPU Discretas (dGPU) | |
| Por Aplicación de Dispositivo | Dispositivos Móviles y Tabletas |
| PC y Estaciones de Trabajo | |
| Servidores y Aceleradores de Centros de Datos | |
| Consolas de Juegos y Dispositivos Portátiles | |
| Automotriz / ADAS | |
| Otros Dispositivos Integrados y de Borde |
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de GPU en el Sudeste Asiático en 2031?
Se proyecta que alcance USD 17,16 mil millones en 2031, expandiéndose a una CAGR del 18,59% desde 2026.
¿Qué segmento crece más rápido dentro de la demanda regional de GPU?
Los servidores y aceleradores de centros de datos registran la CAGR pronosticada más alta, del 19,23%, hasta 2031.
¿Qué país muestra el crecimiento más rápido en despliegues de GPU a gran escala?
Malasia lidera el crecimiento, respaldada por un campus de IA de 500 MW en Johor y una estrategia de semiconductores de USD 5.300 millones.
¿Cómo afectan los controles de exportación al acceso de Indonesia a las GPU para centros de datos?
Un límite de 50.000 unidades para 2025-2027 obliga a las empresas locales a priorizar las GPU de inferencia y las arquitecturas de borde.
¿Qué papel desempeñan las GPU móviles en la demanda general?
Las GPU integradas en teléfonos inteligentes y PC con IA amplían la base de usuarios, aunque contribuyen menos a los ingresos que los aceleradores discretos.
¿Por qué son relevantes las regulaciones energéticas para los proveedores de GPU?
El etiquetado energético obligatorio de Singapur a partir de julio de 2026 impulsará a los proveedores a destacar la eficiencia energética para evitar sanciones por incumplimiento.