
Tamaño y Participación del Mercado de Dispositivos de Administración de Insulina en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Período de Datos Históricos | 2021 - 2025 |
| Tamaño del mercado en el año base (2026) | 16.04 Millones de dólares |
| Tamaño del Mercado (2027) | 16.78 Millones de dólares |
| Tamaño del Mercado (2032) | 21.04 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.63 % |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Administración de Insulina en América del Norte por Mordor Intelligence
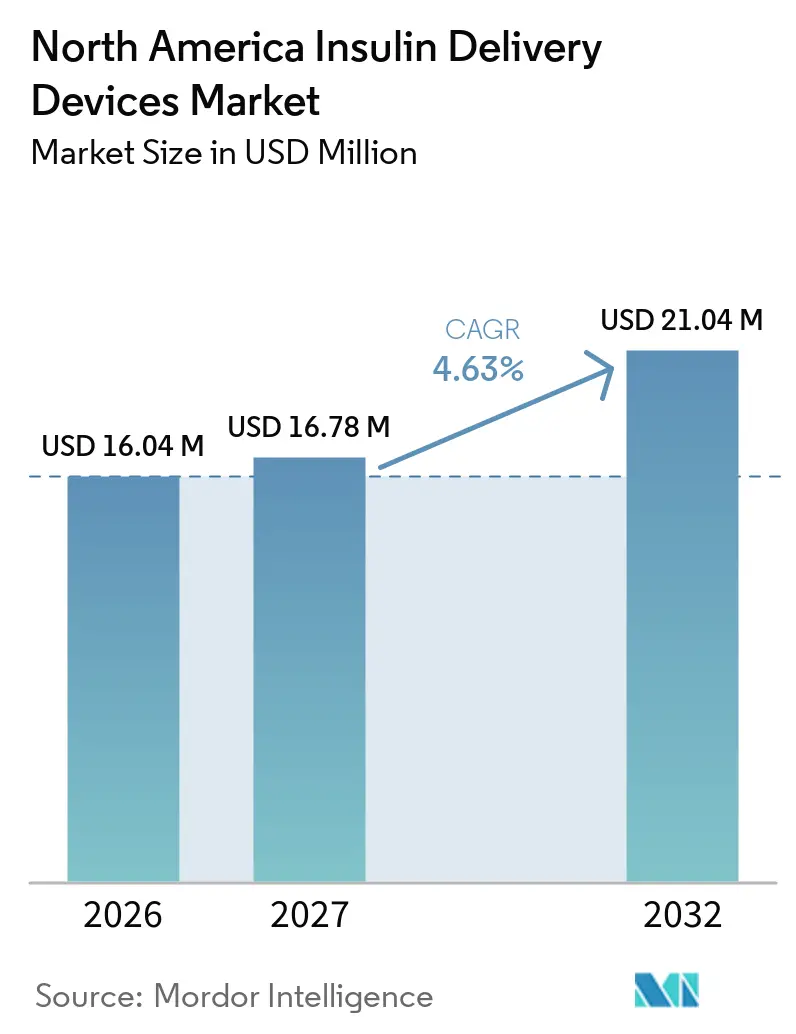
Se espera que el tamaño del Mercado de Dispositivos de Administración de Insulina en América del Norte crezca de 16,04 millones de USD en 2026 a 16,78 millones de USD en 2027, y se proyecta que alcance los 21,04 millones de USD en 2032 a una CAGR del 4,63% durante el período 2027-2032.
La pandemia de COVID-19 ha impactado sustancialmente el Mercado de Dispositivos de Administración de Insulina en América del Norte. Los pacientes con diabetes tipo 1 se vieron más afectados durante el COVID-19. Las personas con diabetes tienen un sistema inmunológico debilitado, por lo que con el COVID-19, el sistema inmunológico se debilita muy rápidamente. Las personas con diabetes tendrán más probabilidades de sufrir complicaciones graves en comparación con las personas sin diabetes. Los fabricantes de dispositivos de administración de insulina tomaron medidas durante el COVID-19 para entregar dispositivos de administración de insulina a los pacientes diabéticos con la ayuda de los gobiernos locales. Novo Nordisk declaró en su sitio web que 'Desde el inicio del COVID-19, nuestro compromiso con los pacientes, nuestros empleados y las comunidades donde operamos no ha cambiado; continuamos suministrando nuestros medicamentos y dispositivos a las personas que viven con diabetes y otras enfermedades crónicas graves, protegemos la salud de nuestros empleados y tomamos medidas para apoyar a médicos y enfermeras en su labor para combatir el COVID-19.' Los médicos de todo el mundo sugirieron a los pacientes diabéticos que revisaran sus niveles de diabetes con mayor frecuencia para ser más cuidadosos, y el consumo de medicamentos aumentó, lo que llevó a un incremento en el uso de dispositivos de administración de insulina.
En América del Norte, hasta abril de 2022, Estados Unidos registró el mayor número de casos de COVID con 82 millones, y el país también registró la mayor tasa de mortalidad. Según Diabetes Voice, cerca de 40.000 personas fallecidas padecían diabetes. En la región de América del Norte, los pacientes diabéticos estaban más preocupados por acumular dispositivos de monitoreo y gestión, lo que impulsó el crecimiento del mercado durante estos años.
La diabetes está asociada con numerosas complicaciones de salud. Al comparar la población con y sin diabetes, aquellos con diabetes tienen un riesgo 300% mayor de ser hospitalizados y, por lo tanto, incurren en mayores gastos de atención médica en comparación con las personas no diabéticas. Los pacientes con diabetes tipo 2 requieren múltiples correcciones a lo largo del día para mantener niveles normales de glucosa en sangre, como la administración de insulina adicional o la ingesta de carbohidratos adicionales. Además, los pacientes que intentan controlar estrictamente sus niveles de glucosa en sangre para prevenir las complicaciones a largo plazo asociadas con las fluctuaciones en los niveles de glucosa en sangre tienen un mayor riesgo de sobrecorrección y la consiguiente hipoglucemia. Lograr resultados óptimos puede ser muy difícil sin múltiples inyecciones diarias de insulina o terapia con bomba de insulina.
Por lo tanto, debido a los factores mencionados anteriormente, se prevé que el mercado estudiado experimente crecimiento durante el período de análisis.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Aumento de la prevalencia de la diabetes
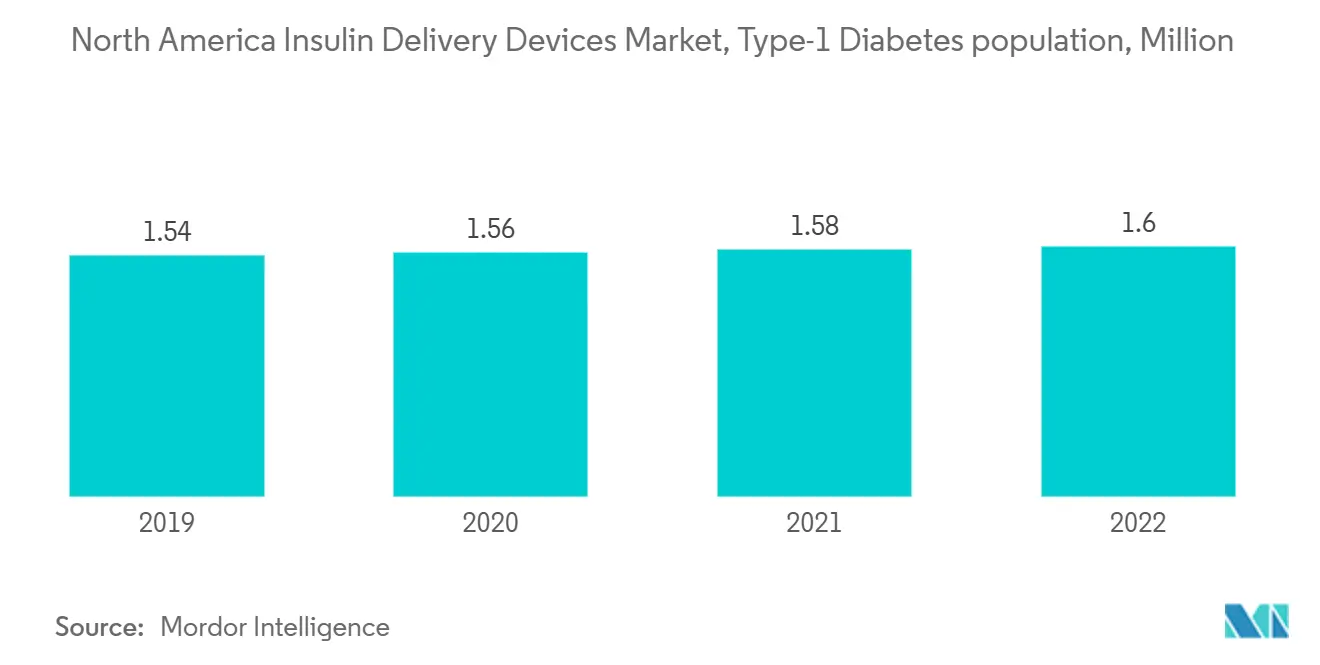
Se espera que la población diabética en la región de América del Norte aumente en más del 1% durante el período de pronóstico.
El Informe Nacional de Estadísticas de Diabetes de los CDC de 2022 estimó que más de 130 millones de adultos viven con diabetes o prediabetes en Estados Unidos. La diabetes tipo 2 es más común, y la diabetes tiene consecuencias más graves entre las comunidades de color, quienes viven en zonas rurales y quienes tienen menor nivel educativo, menores ingresos y menor alfabetización en salud.
Según Diabetes Canada, las cifras de 2022 mostraron la tendencia continua al alza de las tasas de diabetes en Canadá sin señales de estabilización o disminución. La diabetes continúa afectando a más canadienses que nunca. Las nuevas cifras sobre diabetes muestran un aumento constante y continuo de la enfermedad en el país, con 11,7 millones de canadienses viviendo con diabetes o prediabetes. Más de 5,7 millones de canadienses viven con diabetes diagnosticada, y las personas que viven con diabetes o prediabetes, si no se trata, puede desarrollarse en diabetes tipo 2.
Según la División de Productos de Metabolismo y Endocrinología del Centro de Evaluación e Investigación de Medicamentos de la FDA, 'Los pacientes desean opciones de tratamiento efectivas para la diabetes que sean lo menos intrusivas posible en sus vidas, y la FDA celebra el avance de nuevas opciones terapéuticas que puedan facilitar a los pacientes el control de su condición'. La frecuencia de administración de insulina varía de paciente a paciente. Los pacientes con diabetes tipo 1 necesitan revisar sus niveles de glucosa en sangre a intervalos regulares, monitorear sus niveles de glucosa en sangre y ajustar la dosis de insulina en consecuencia.
Por lo tanto, debido al aumento de la prevalencia de la diabetes, se anticipa que el mercado estudiado experimentará crecimiento durante el período de análisis.
Estados Unidos posee la mayor participación de mercado en el Mercado de Dispositivos de Administración de Insulina en América del Norte en el año en curso
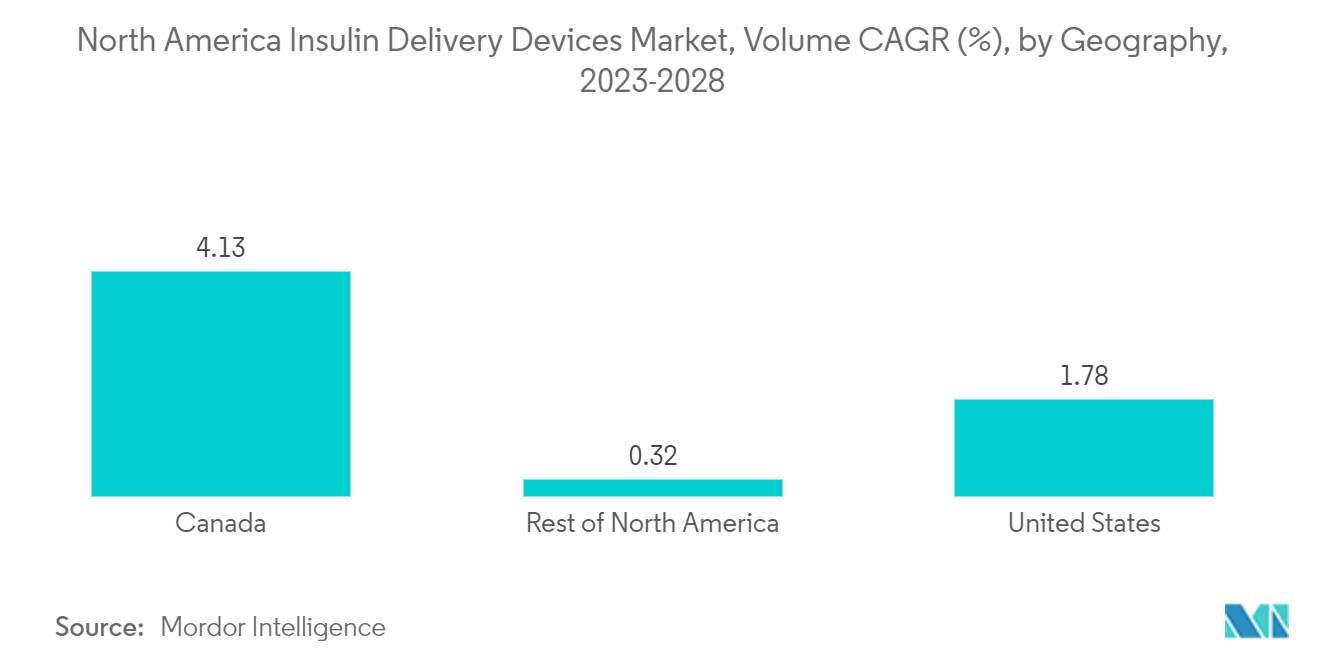
Estados Unidos ostenta la mayor participación de mercado en el Mercado de Dispositivos de Administración de Insulina en América del Norte en el año en curso y se espera que registre una CAGR de aproximadamente el 5,2% durante el período de pronóstico.
Según la Asociación Americana de Diabetes, se estima que 1,4 millones de estadounidenses son diagnosticados con diabetes cada año. La diabetes es una de las principales causas de muerte en Canadá y otros países de América del Norte. La creciente incidencia, prevalencia y naturaleza progresiva de la enfermedad han impulsado las opciones de tratamiento para los pacientes diabéticos. La Asociación Americana de Diabetes también ayuda con los costos de la insulina y los medicamentos para la diabetes. Los planes de medicamentos de Medicare cubren la insulina que no se utiliza en una bomba de insulina y otros medicamentos necesarios para tratar la diabetes. Además de proporcionar cobertura de medicamentos con receta, los planes Medicare Parte D pueden cubrir los suministros necesarios para inyectar insulina, incluidas jeringas, agujas, toallitas con alcohol y gasas.
Se espera que el lanzamiento de muchos productos nuevos, el aumento de las colaboraciones internacionales de investigación en avances tecnológicos y la creciente concienciación sobre la diabetes entre la población impulsen el mercado.
Panorama Competitivo
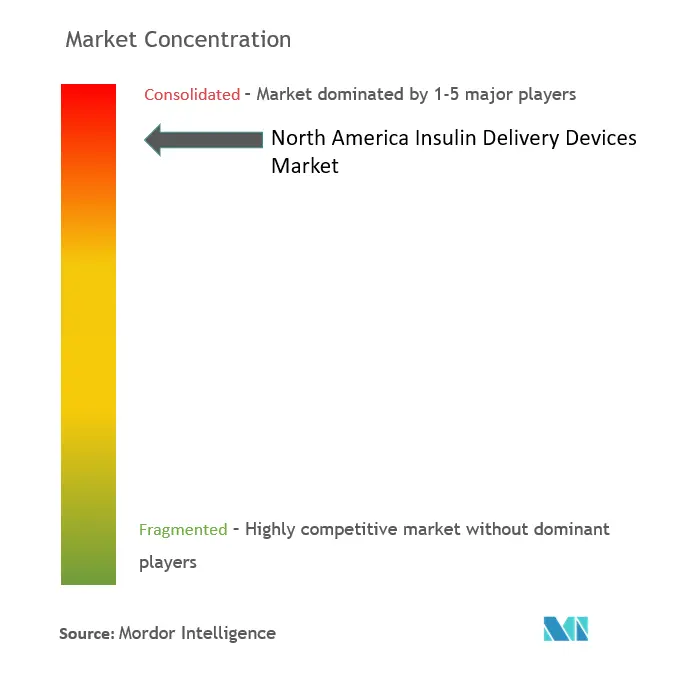
El mercado de dispositivos de administración de insulina en América del Norte está moderadamente consolidado debido a la presencia de actores principales como Novo Nordisk, Sanofi, Eli Lilly and Company, Medtronic, Insulet, Ypsomed, Becton Dickinson and Company, entre otros, que operan a nivel global, así como otros actores regionales.
Líderes de la Industria de Dispositivos de Administración de Insulina en América del Norte
-
Novo Nordisk
-
Medtronic
-
Sanofi
-
Eli Lilly and Company
-
Becton and Dickinson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Administración de Insulina en América del Norte Empresas cubiertas en este informe
- Novo Nordisk
- Sanofi
- Eli Lilly and Company
- Medtronic
- Insulet
- Ypsomed
- Beckton Dickinson
Oportunidades de mercado y perspectivas futuras
Las autorizaciones regulatorias y las ampliaciones de etiquetado que extienden la administración automatizada de insulina y los ecosistemas de plumas de insulina conectadas hacia la diabetes tipo 2 representan un espacio blanco importante para los dispositivos de administración de insulina en América del Norte. Insulet recibió la autorización de la FDA (agosto de 2024) para Omnipod 5 en adultos con diabetes tipo 2 y, posteriormente, obtuvo la autorización 510(k) de la FDA (diciembre de 2025) para mejoras del algoritmo de Omnipod 5, lo que indica un ritmo más rápido de diferenciación impulsada por software para los sistemas de administración corporal. Medtronic también amplió la demanda direccionable mediante acciones de la FDA que respaldan la expansión más allá de la diabetes tipo 1, incluido el etiquetado para tipo 2 de MiniMed 780G (agosto de 2025) y la autorización 510(k) de la FDA para su sistema MiniMed Go Smart MDI (enero de 2026), vinculando la terapia con pluma inteligente y el CGM para competir por pacientes que no utilizan bombas.
Otra área de oportunidad es el cambio en curso desde el hardware independiente hacia ecosistemas de diabetes interoperables y centrados en el teléfono inteligente que combinan la administración de insulina, el CGM y algoritmos de software. MiniMed recibió la autorización de la FDA (marzo de 2026) para MiniMed Flex, un diseño de bomba de insulina controlada por teléfono inteligente, mientras que Diabeloop obtuvo la autorización 510(k) de la FDA (enero de 2026) para su controlador glucémico automatizado interoperable DBLG2, lo que destaca las continuas aperturas para el software controlador, las estrategias de interoperabilidad y las experiencias de usuario simplificadas. Con una amplia base de personas que viven con diabetes y prediabetes en los Estados Unidos (el Informe Nacional de Estadísticas sobre Diabetes de 2022 del CDC cita más de 130 millones de adultos con diabetes o prediabetes) y una población considerable de diabetes y prediabetes en Canadá (Diabetes Canada 2022 reporta 11,7 millones), los fabricantes y socios pueden buscar la integración de canales y flujos de trabajo en suministros de inyección cubiertos por Medicare, complementos de plumas conectadas y plataformas de bombas con capacidad de AID para reducir la friccion en la adopción y escalar el uso en segmentos de pacientes más amplios.
Desarrollos recientes de la industria en Mercado de Dispositivos de Administración de Insulina en América del Norte
- Marzo de 2026: Novo Nordisk anunció la aprobación de la FDA de Awiqli (icodec-abae) 700 unidades/mL para adultos con diabetes tipo 2, con planes de lanzarlo en el dispositivo FlexTouch en los Estados Unidos en la segunda mitad de 2026. La aprobación vincula un régimen de insulina de acción ultra prolongada con un formato de administración familiar, elevando el estándar de conveniencia y potencialmente reformulando cómo se posiciona la terapia de insulina con pluma frente a la terapia con bomba en poblaciones con diabetes tipo 2 que requieren insulina.
- Diciembre de 2025: Medtronic inició el lanzamiento comercial en EE. UU. del sistema MiniMed 780G integrado con el sensor Instinct fabricado por Abbott. El lanzamiento amplía el acceso a un ecosistema integrado de CGM y bomba e intensifica la competencia en la administración automatizada de insulina al combinar el hardware de Medtronic con un sensor CGM de un socio identificado en los Estados Unidos.
- Enero de 2024: BIOCORP obtuvo la autorización 510(k) de la FDA para SoloSmart, una tapa inteligente diseñada para la plataforma de pluma de insulina descartable SoloStar de Sanofi. La autorización respalda una adopción más amplia de los flujos de trabajo de plumas conectadas al permitir la captura de eventos de dosis en plumas descartables, fortaleciendo la capa digital de adherencia y datos en torno a la administración de insulina por inyección.
Mercado de Dispositivos de Administración de Insulina en América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Definimos el mercado de dispositivos de administración de insulina en América del Norte como el valor de los dispositivos utilizados para administrar insulina a los pacientes, contabilizado en el punto de venta a proveedores de atención médica y canales minoristas en toda la región.
Exclusiones del alcance: Excluimos los medicamentos de insulina y los productos de monitoreo de glucosa, así como los suministros más amplios para el cuidado de la diabetes que no administran insulina.
Descripción General de la Segmentación
- Tipo
- Bombas de Insulina
- Dispositivo de Bomba de Insulina
- Reservorio de Bomba de Insulina
- Set de Infusión
- Jeringas de Insulina
- Cartuchos en Plumas Reutilizables
- Plumas Desechables
- Inyectores a Chorro
- Bombas de Insulina
- Geografía
- Canadá
- Estados Unidos
- Resto de América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites fundamentales y una base de hechos sólida antes de iniciar cualquier modelado, de modo que los números finales no dependan de una única serie de datos. Las fuentes públicas nos ayudaron a mapear la prevalencia de la diabetes, la población diagnosticada y los patrones de tratamiento que influyen en el uso de dispositivos, seguido de verificaciones sobre la adopción de dispositivos y el entorno de reembolso.
Los principales insumos públicos se obtuvieron de fuentes como los Centros para el Control y la Prevención de Enfermedades (estadísticas nacionales de diabetes), la Agencia de Salud Pública de Canadá, el atlas de la Federación Internacional de Diabetes, las bases de datos de dispositivos y seguridad de la Administración de Alimentos y Medicamentos, y revistas clínicas revisadas por pares que rastrean las tendencias y resultados de la administración de insulina. También revisamos los informes de las empresas y los materiales para inversores para obtener comentarios sobre la combinación de productos, y utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, patentes, noticias y datos financieros de las empresas para verificar cronogramas y cambios en los productos. Las fuentes aquí enumeradas son meramente ilustrativas, ya que también se consultaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar lo que los datos documentales no pueden mostrar completamente, principalmente la lógica de precios, las divisiones por canal y la rapidez con que los usuarios cambian entre formatos de administración a lo largo del tiempo. Entrevistamos a una combinación de fabricantes y distribuidores de dispositivos, educadores en diabetes, médicos clínicos, y partes interesadas en los canales de adquisición y farmacia en Estados Unidos, Canadá y el resto de América del Norte, y luego utilizamos sus aportaciones para probar supuestos y resolver brechas antes de consolidar la visión final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directores ejecutivos: 15% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 15% | Gerentes: 53% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la población con diabetes y que utiliza insulina, la combinación de terapias y las tasas de adopción de dispositivos se utilizan para reconstruir el conjunto de demanda direccionable para la administración de insulina en América del Norte. A partir de esa base, los volúmenes a nivel de dispositivo se forman utilizando indicadores de uso práctico, como inyecciones por día, penetración de usuarios de bombas, ciclos de reemplazo y patrones de recarga o consumibles, que luego se convierten a valor utilizando rangos de precios observados en los distintos canales.
Los totales se corroboran luego con aproximaciones selectivas de abajo hacia arriba, principalmente el precio de venta promedio muestral multiplicado por los volúmenes unitarios estimados por categoría de dispositivo, y verificaciones de coherencia utilizando los comentarios de proveedores y distribuidores obtenidos en las entrevistas. En los casos donde los datos unitarios son escasos, se llenaron las brechas aplicando participaciones de terapia a nivel de país y supuestos de reemplazo, seguidos de verificaciones con la dirección de ingresos reportada y los cambios de política.
Para el pronóstico, se utilizó el análisis de escenarios, ya que los precios y la adopción pueden cambiar rápidamente con el reembolso, las actualizaciones tecnológicas y las preferencias de los pacientes. Los insumos que tuvieron mayor peso incluyeron las tendencias de prevalencia de la diabetes, el crecimiento de los pacientes tratados con insulina, la adopción de formatos de pluma frente a bombas, los ciclos de reemplazo y la progresión de precios por categoría de dispositivo, con cada supuesto sometido a pruebas de estrés mediante discusiones primarias.
Ciclo de Validación y Actualización de Datos
La validación se realizó en etapas para que los errores no se filtren a medida que el modelo se vuelve más detallado. Comparamos los resultados con señales independientes, incluida la dirección de la epidemiología de la diabetes, los comentarios sobre envíos y ventas de dispositivos, y los rangos de precios observados en el mercado, e investigamos cualquier salto brusco que no coincidiera con el comportamiento del mundo real.
Antes de la aprobación final, el modelo es revisado por otro analista, y se realizan llamadas de seguimiento cuando aparecen variaciones materiales entre los indicadores documentales y los comentarios de las entrevistas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos regulatorios, de reembolso o de productos de gran envergadura cambian materialmente la adopción o los precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada posible.
Estimación del Mercado de Dispositivos de Administración de Insulina en América del Norte de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los dispositivos de administración de insulina en América del Norte a menudo no coinciden, y la brecha generalmente se debe a qué se contabiliza como dispositivo, cómo se trata el precio y qué año se toma como base.
La tabla muestra una amplia dispersión principalmente porque algunas fuentes fusionan los dispositivos de administración de insulina con artículos adyacentes de cuidado de la diabetes, y algunas también utilizan supuestos de adopción más rápida y aumento de precios sin ajustarlos a las señales de demanda a nivel de país. La tabla también refleja cómo el momento de la conversión de divisas y si la estimación se construye a partir de indicadores de uso de pacientes frente a una escala de ingresos amplia pueden mover el resultado de manera notable, especialmente cuando las bombas y los formatos de pluma se combinan de manera diferente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,02 mil millones de USD (2026) | |
| Editorial Comercial A | 8,30 mil millones de USD (2024) | Esta estimación parece incluir un conjunto más amplio de dispositivos para la diabetes y utiliza un año base anterior, lo que puede incorporar categorías adyacentes y generar un total mucho mayor que un recuento exclusivo de dispositivos de administración. |
| Consultora Regional B | 8,80 mil millones de USD (2024) | La cifra publicada probablemente refleja un alcance más amplio y un punto de captura de valor diferente, y no separa claramente los ingresos exclusivos de dispositivos de los productos relacionados con la gestión de la diabetes o los márgenes del canal. |
La tabla señala el alcance y la captura de valor como los principales factores que generan brechas, y en el modelo de Mordor Intelligence el recuento se limita a los dispositivos de administración de insulina (bombas, jeringas, componentes de plumas e inyectores a chorro) en Estados Unidos, Canadá y el resto de América del Norte, con el valor construido a partir de indicadores de uso y reemplazo en lugar de un total amplio de equipos para la diabetes. Con insumos claros y verificaciones repetibles, podemos explicar por qué los totales varían y mantener la estimación final rastreable al comportamiento real de la demanda.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el Mercado de Dispositivos de Administración de Insulina en América del Norte?
Se espera que el tamaño del Mercado de Dispositivos de Administración de Insulina en América del Norte alcance los 16,78 millones de USD en 2027 y crezca a una CAGR del 4,63% para llegar a los 21,04 millones de USD en 2032.
¿Cuál es el tamaño actual del Mercado de Dispositivos de Administración de Insulina en América del Norte?
En 2026, se espera que el tamaño del Mercado de Dispositivos de Administración de Insulina en América del Norte alcance USD 16,04 millones.
¿Quiénes son los actores clave en el Mercado de Dispositivos de Administración de Insulina en América del Norte?
Novo Nordisk, Medtronic, Sanofi, Eli Lilly and Company y Becton and Dickinson son las principales empresas que operan en el Mercado de Dispositivos de Administración de Insulina en América del Norte.
¿Qué años cubre este Mercado de Dispositivos de Administración de Insulina en América del Norte y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Dispositivos de Administración de Insulina en América del Norte se estimó en 16,04 millones de USD. El informe cubre el tamaño histórico del Mercado de Dispositivos de Administración de Insulina en América del Norte para los años: 2021, 2022, 2023, 2024 y 2025. El informe también pronostica el tamaño del Mercado de Dispositivos de Administración de Insulina en América del Norte para los años: 2027, 2028, 2029, 2030, 2031 y 2032.