
Tamaño y cuota del mercado de negro de carbón de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 403.72 Millones de dólares |
| Tamaño del Mercado (2026) | 417.93 Millones de dólares |
| Tamaño del Mercado (2031) | 496.62 Millones de dólares |
| Growth Rate (2026 - 2031) | 3.52 % |
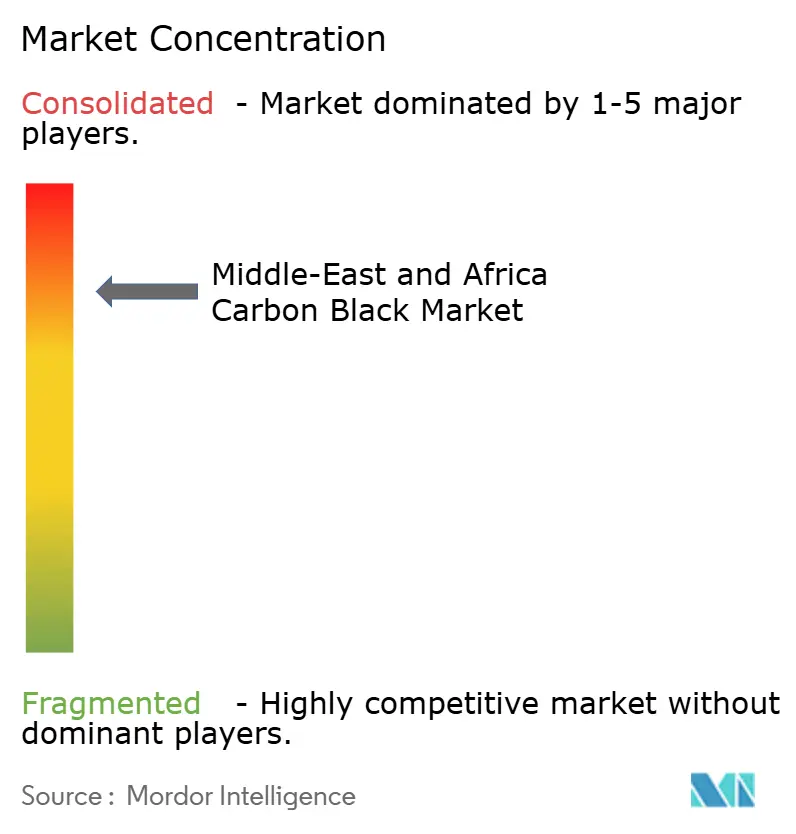
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de negro de carbón de Oriente Medio y África por Mordor Intelligence
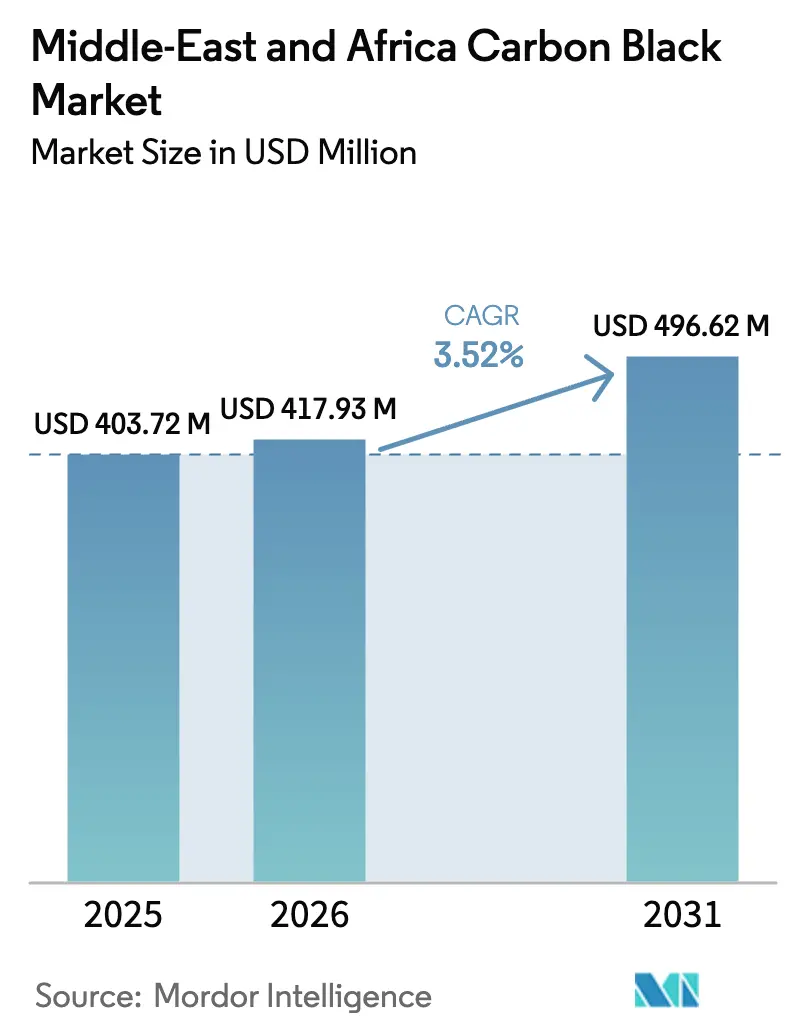
Se espera que el tamaño del mercado de negro de carbón de Oriente Medio y África crezca de 403,72 millones de USD en 2025 a 417,93 millones de USD en 2026 y se prevé que alcance 496,62 millones de USD en 2031 a una CAGR del 3,52% durante el período 2026-2031. La firme disponibilidad de materias primas en las economías ricas en petróleo sustenta la competitividad en costes, mientras que los fondos soberanos de riqueza canalizan capital hacia clústeres petroquímicos que anclan las cadenas de suministro de neumáticos, plásticos y almacenamiento de energía. Los programas de localización automotriz en Arabia Saudita y los Emiratos Árabes Unidos elevan la adquisición regional de grados de refuerzo y conductores, y las empresas mixtas público-privadas aceleran la adopción de negro de carbón recuperado en proyectos de economía circular para carreteras. Al mismo tiempo, los grados especiales para baterías, textiles y recubrimientos generan márgenes más elevados, amortiguando parcialmente el impacto del cambio gradual hacia neumáticos «verdes» ricos en sílice. El enfoque competitivo descansa en la eficiencia de los procesos, la reducción de emisiones y las alianzas estratégicas que aseguran la captación de clientes en industrias de transformación diversificadas.
Conclusiones clave del informe
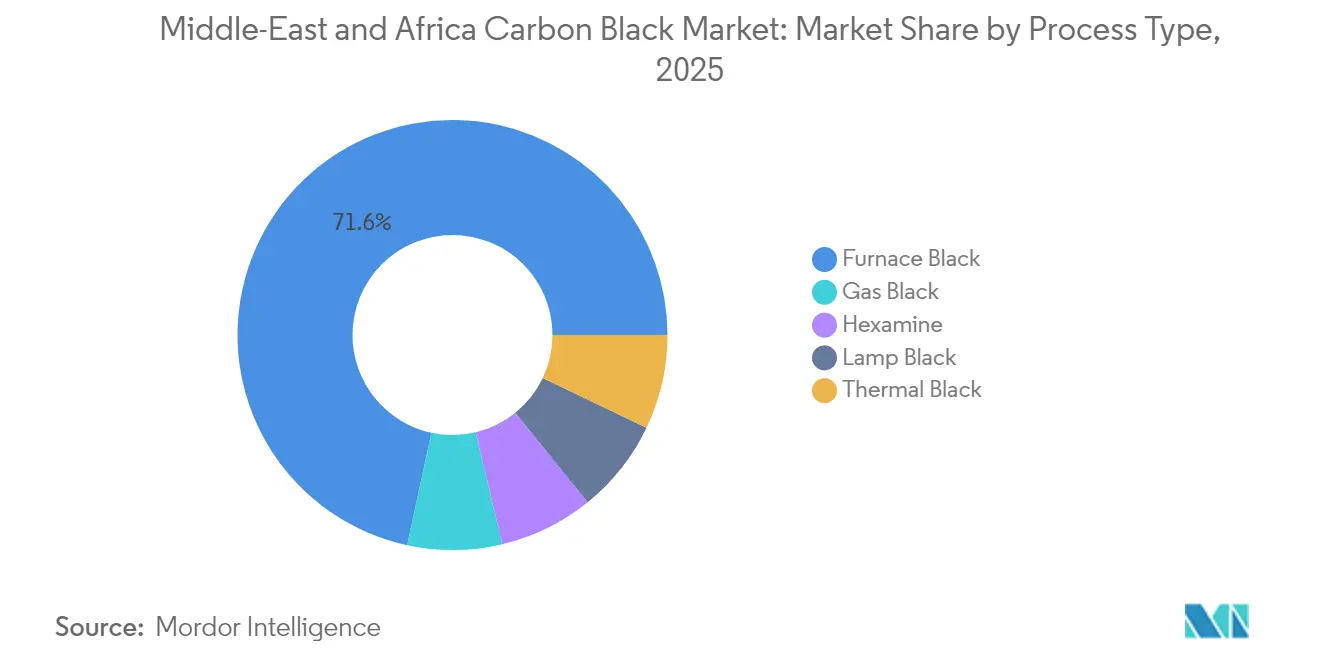
- Por tipo de proceso, el Negro de Horno capturó el 71,62% de la cuota del mercado de negro de carbón de Oriente Medio y África en 2025; también es el segmento de proceso de mayor crecimiento con una CAGR del 4,31% hasta 2031.
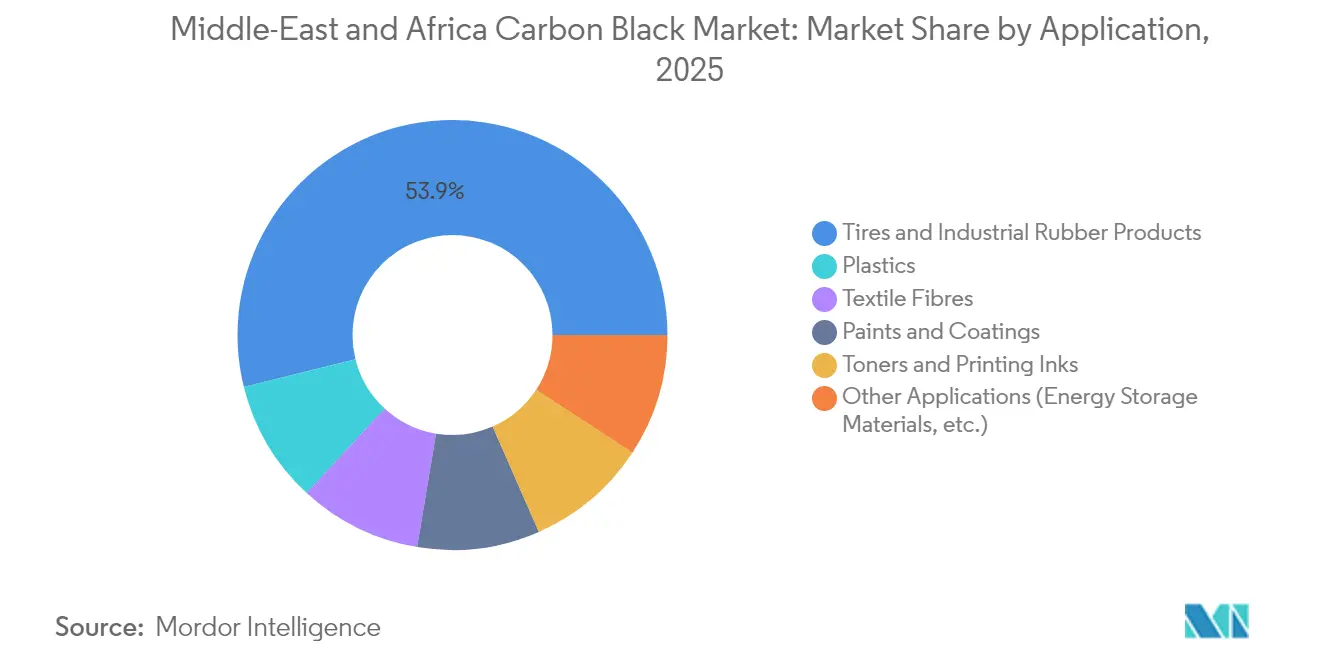
- Por aplicación, los Neumáticos y Productos de Caucho Industrial lideraron con una cuota de ingresos del 53,88% en 2025, mientras que otras aplicaciones tienen previsto expandirse a una CAGR del 4,66% hasta 2031.
- Por geografía, Arabia Saudita mantuvo el 29,86% de los ingresos regionales en 2025, mientras que se prevé que los Emiratos Árabes Unidos registren el crecimiento más rápido con una CAGR del 4,52% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de negro de carbón de Oriente Medio y África
Análisis del impacto de los impulsores*
| Impulsores | (~) % Impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente aplicación en las industrias de fibras y textiles | +0.8% | Turquía, Egipto, Marruecos | Mediano plazo (2-4 años) |
| Expansión del sector automotriz y de neumáticos | +1.2% | Arabia Saudita, Emiratos Árabes Unidos, Turquía | Largo plazo (≥ 4 años) |
| Auge del negro de carbón conductor para gigafábricas de baterías de iones de litio | +0.9% | Emiratos Árabes Unidos, Arabia Saudita | Mediano plazo (2-4 años) |
| Adopción de negro de carbón recuperado en proyectos de carreteras de economía circular | +0.6% | Emiratos Árabes Unidos, Arabia Saudita | Largo plazo (≥ 4 años) |
| Mayor penetración de mercado del negro especial | +0.7% | Emiratos Árabes Unidos, Arabia Saudita, Turquía | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente aplicación en las industrias de fibras y textiles
Las técnicas avanzadas de modificación de fibras ahora incorporan pigmentos de negro de carbón que ofrecen protección antimicrobiana contra Staphylococcus aureus y Escherichia coli, lo que ayuda a las plantas regionales a suministrar telas para la salud y la higiene. Turquía se beneficia al alinear estas tecnologías con los mandatos verdes de su Duodécimo Plan de Desarrollo, mientras que el complejo petroquímico de Egipto asegura la materia prima en origen. La integración del negro de carbón en fibras de nailon, poliéster y acrílico extiende la demanda más allá de la ropa de consumo masivo hacia los textiles técnicos de mayor valor añadido. A medida que las marcas buscan insumos rastreables y sostenibles, los grados de negro especial ganan poder de fijación de precios y contratos de mayor duración.
Expansión del sector automotriz y de neumáticos
La planta de Pirelli en la Ciudad Económica del Rey Abdullah en Arabia Saudita, valorada en 550 millones de USD, producirá 3,5 millones de neumáticos de pasajeros anualmente a partir de 2026, asegurando volúmenes de grado de horno durante dos décadas. La localización se extiende a las carcasas de vehículos eléctricos, los componentes de baterías y los sistemas de sellado, todos los cuales emplean dispersiones de negro de carbón a medida. Turquía aprovecha su proximidad a la Unión Europea para suministrar líneas de neumáticos conformes con las normas de emisiones, mientras que los Emiratos Árabes Unidos canalizan intermediarios petroquímicos hacia el caucho sintético. Los proyectos de construcción y minería en todo el Golfo y África amplían aún más la demanda de neumáticos fuera de carretera, reforzando los envíos constantes de negros de refuerzo resistentes a la abrasión. En conjunto, estas dinámicas anclan el consumo basal a largo plazo incluso cuando la electrificación de los vehículos reconfigura las combinaciones de materiales.
Auge del negro de carbón conductor para gigafábricas de baterías de iones de litio
Las ambiciones regionales de almacenamiento de energía requieren aditivos de alta conductividad que reduzcan la impedancia de las celdas y prolonguen la vida útil de los ciclos. La serie PRINTEX kappa de Orion registra una absorción de calidad premium en electrodos de celdas en bolsa destinados a las granjas de almacenamiento solar más almacenamiento de los Emiratos Árabes Unidos. El proyecto NEOM de Arabia Saudita prevé más de 20 GWh de almacenamiento estacionario, lo que se traduce en una captación incremental de negro de carbón tanto en las pastas de ánodo como de cátodo. Las morfologías de nanopartículas optimizadas para vías electrónicas también mejoran la aceptación dinámica de carga en baterías de plomo-ácido avanzadas utilizadas para el equilibrio de la red. Los incentivos gubernamentales que exoneran del pago de aranceles de importación a los insumos para baterías acortan los períodos de recuperación de la inversión para los inversores locales en gigafábricas, asegurando contratos de suministro plurianuales para los negros conductores.
Adopción de negro de carbón recuperado en proyectos de carreteras de economía circular
Los sistemas de pirólisis suministran negro de carbón recuperado (rCB por sus siglas en inglés) con ahorros de costes del 40 al 50% frente a los equivalentes vírgenes, emitiendo menos de 0,5 toneladas de CO2 por tonelada producida[1]Comisión Europea, "Pirólisis avanzada para negro de carbón de bajas emisiones," cordis.europa.eu. Las licitaciones de autopistas de los Emiratos Árabes Unidos exigen ahora modificadores de asfalto con rCB, reduciendo el uso de ligantes vírgenes y desviando los neumáticos usados de los vertederos. Las leyes de responsabilidad ampliada del productor de Nigeria canalizan los neumáticos de desecho hacia circuitos de reciclaje organizados, garantizando el flujo de materia prima para nuevas plantas de rCB. A medida que los desembolsos en infraestructura se aceleran en el este y oeste de África, los contratistas especifican asfalto modificado con rCB que mejora la vida a fatiga y la resistencia al deslizamiento. La menor huella de carbono del material ayuda a los gobiernos a cumplir los objetivos del Acuerdo de París sin comprometer la durabilidad del pavimento.
Análisis del impacto de las restricciones*
| Restricciones | (~) % Impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aceleración del cambio hacia neumáticos "verdes" a base de sílice | -1.1% | Turquía, Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Volatilidad en los precios de las materias primas y riesgo de suministro | -0.9% | Arabia Saudita, Emiratos Árabes Unidos, Nigeria | Corto plazo (≤ 2 años) |
| Competencia de las importaciones asiáticas de bajo coste | -0.7% | Economías dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del cambio hacia neumáticos "verdes" a base de sílice
Los mandatos de los fabricantes de equipos originales para una menor resistencia a la rodadura impulsan la sustitución del negro de carbón por sílice precipitada y agentes de acoplamiento de silano que reducen el consumo de combustible hasta en un 7%[2]J. Wang et al., "Cargas de doble fase carbono-sílice en neumáticos verdes," Nature, nature.com . Si bien la sílice mejora el agarre en superficies mojadas, complica el reciclaje de neumáticos y eleva los costes de composición, lo que obliga a las plantas turcas a reequipar las mezcladoras y la logística de aprovisionamiento. La transición amenaza la demanda basal de negros de horno utilizados en las bandas de rodadura de automóviles de pasajeros en el Consejo de Cooperación del Golfo. Los productores responden co-desarrollando sistemas de relleno híbridos y expandiéndose hacia negros especiales para flancos y revestimientos interiores que conservan su función de refuerzo.
Volatilidad en los precios de las materias primas y riesgo de suministro
Las fluctuaciones de las materias primas vinculadas al crudo presionan los márgenes, lo que lleva a Cabot Corporation a elevar los precios de los contratos mundiales en diciembre de 2024 para recuperar los mayores costes de energía y mantenimiento. La depreciación de la moneda en Nigeria y las escaseces puntuales vinculadas a las paradas de refinería desestabilizan aún más los presupuestos de adquisición de las pequeñas empresas de composición. La corriente basada en carbón de Sudáfrica se enfrenta a un aumento de los impuestos al carbono, lo que erosiona las ventajas de costes y precipita una posible racionalización de capacidad. Los productores integrados del Golfo cubren parcialmente el riesgo mediante contratos de nafta a largo plazo, aunque siguen expuestos a las perturbaciones geopolíticas que restringen las rutas marítimas en el mar Rojo y el estrecho de Ormuz.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de proceso: el Negro de Horno impulsa la innovación técnica
El Negro de Horno contribuyó con el 71,62% de los ingresos regionales en 2025 y tiene previsto expandirse a una CAGR del 4,31% hasta 2031, respaldado por modernizaciones que recuperan el calor residual y reducen las emisiones de SOx. Los productores de Arabia Saudita y los Emiratos Árabes Unidos aprovechan la materia prima de sus propios crackers de vapor para mantener operaciones continuas y un control preciso del tamaño de partícula. El Negro de Gas conserva su estatus de nicho para tintas de alta intensidad de color y electrodos de baterías de iones de litio, aunque el suministro sigue siendo limitado por la complejidad del reactor. El Negro de Lámpara crece de forma constante en tintas y recubrimientos para envases metálicos, beneficiándose de los volúmenes de enlatado impulsados por el comercio electrónico. El Negro Térmico y el Negro de Acetileno proporcionan conductividad especial en el aislamiento de cables y conductores. El panorama de procesos favorece a los refinadores integrados capaces de monetizar las corrientes de subproductos mientras cumplen con los límites de emisiones cada vez más estrictos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe


Por aplicación: los segmentos especiales superan a la demanda tradicional
Los Neumáticos y Productos de Caucho Industrial aún representaron el 53,88% de los ingresos de 2025, anclados por las expansiones de los fabricantes de equipos originales y el crecimiento del mercado de reposición. Se prevé que la cuota del mercado de negro de carbón de Oriente Medio y África correspondiente a esta aplicación disminuya ligeramente a medida que los grados especiales se aceleren. Se prevé que Otras Aplicaciones, que incluyen baterías, plásticos, recubrimientos y fibras, crezcan a una CAGR del 4,66%.
La demanda de almacenamiento de energía aumenta a medida que los proyectos fotovoltaicos a escala de gigavatio integran baterías de litio-hierro-fosfato que requieren aditivos de carbono altamente conductores. Las plantas textiles de Turquía y Marruecos incorporan negros antimicrobianos en tejidos deportivos y médicos para obtener primas de exportación. Los segmentos de impresión por chorro de tinta y láser utilizan negros de partícula fina que permiten una alta densidad óptica con una menor intensidad de tinta, reduciendo el coste total de pigmento por metro cuadrado. Esta diversificación protege a los productores de las fluctuaciones cíclicas en la producción de neumáticos y favorece una carga equilibrada de las plantas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Análisis geográfico
Arabia Saudita ancló el mercado de negro de carbón de Oriente Medio y África en 2025 con una cuota de ingresos del 29,86%, gracias a las ventajas incorporadas de las materias primas y los acuerdos plurianuales de captación con los principales fabricantes mundiales de neumáticos. Los Emiratos Árabes Unidos están en camino de superar a la región con una CAGR del 4,52% hasta 2031.
Los incentivos de las zonas francas en Abu Dabi agilizan las importaciones de equipos para nuevas empresas de masterbatch y almacenamiento de energía, creando un ciclo de retroalimentación virtuoso que incrementa la captación de negro de carbón. Turquía combina regulaciones alineadas con las de la Unión Europea con sólidas bases automotrices y textiles, aprovechando su Duodécimo Plan de Desarrollo para modernizar la logística verde y mejorar la circularidad de los materiales. Los enlaces ferroviarios estratégicos acortan los plazos de entrega a los clientes europeos, impulsando las exportaciones de componentes de compuestos de valor añadido y de baterías. En el África subsahariana, las normas sobre neumáticos al final de su vida útil de Nigeria impulsan la inversión en centros de pirólisis que suministran negro de carbón recuperado y combustible. Sudáfrica lucha con altos impuestos al carbono sobre su corriente basada en carbón, lo que lleva a Sasol a evaluar modernizaciones de gasificación o recortes de capacidad. Marruecos experimenta una creciente demanda de arneses de cableado automotriz y fibras textiles, reforzando las importaciones de grados conductores y de pigmento. En conjunto, estas geografías ilustran cómo la política, las materias primas y la estrategia industrial convergen para dar forma a las trayectorias de crecimiento en el mercado de negro de carbón de Oriente Medio y África.
Análisis de la cadena de valor
La cadena de valor regional comienza con materias primas derivadas del petróleo crudo, incluidos el aceite decantado, los lodos de FCC (FCC slurry) y otras corrientes aromáticas pesadas, obtenidas de clústeres integrados de refinación y petroquímica en el Golfo. Los polos industriales sauditas como Jubail y Yanbu actúan como nodos clave que respaldan la producción de negro de humo de horno a gran escala. Los productores de negro de humo luego operan reactores de forma continua, tanto en procesos de horno como especiales, con servicios in situ, controles de emisiones y sistemas de calidad, antes de que el producto se envíe mediante manejo a granel y empaquetado en logística a granel y en sacos para compuestistas y transformadores.
Aguas abajo, la mayor demanda proviene de la fabricación de neumáticos y caucho industrial, respaldada por programas de localización automotriz que aumentan las compras regionales de grados de refuerzo y conductivos. Los plásticos, recubrimientos, tintas y materiales de almacenamiento de energía contribuyen a una mezcla especializada más amplia. La distribución se divide entre contratos de compra directa con grandes compuestistas de caucho y plásticos y distribuidores regionales para transformadores más pequeños, con plazos de entrega y costo entregado vinculados al acceso portuario, las fricciones comerciales transfronterizas y la volatilidad de fletes. Los flujos circulares son cada vez más relevantes a través del negro de humo recuperado de la pirólisis de neumáticos, que retroalimenta aplicaciones de caucho y modificadores de asfalto donde las especificaciones y requisitos de licitación permiten una sustitución parcial de los grados virgen.
Panorama competitivo
El mercado de negro de carbón de Oriente Medio y África presenta una consolidación con grandes empresas verticalmente integradas como Birla Carbon, SABIC y ADNOC, que disfrutan de la ventaja de la materia prima propia y la logística regional. Los independientes de nivel medio cubren las brechas de suministro en grados especiales, mientras que los nuevos participantes persiguen la tecnología de negro de carbón recuperado para competir en precio frente al virgen y cumplir con las cuotas de sostenibilidad. El liderazgo en precios se mantiene fluido porque cada contrato trimestral ahora incluye cláusulas de escalada de materia prima vinculadas a los índices de referencia del Brent y el propileno.
Líderes de la industria de negro de carbón de Oriente Medio y África
Cabot Corporation
Birla Carbon
Continental Carbon Company
Orion S.A
SABIC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La localización de la cadena de suministro de neumáticos y del sector automotriz en general crea un espacio comercial en blanco para el suministro regional respaldado por compromisos de compra de grados de refuerzo y conductivos. En febrero de 2026, SABIC firmó un acuerdo de suministro con la empresa conjunta PIF-Pirelli para el proyecto de neumáticos de King Abdullah Economic City, que abarca caucho de polibutadieno y negro de humo para una planta con un objetivo de 3,5 millones de neumáticos al año, lo que refuerza el argumento a favor de modelos de abastecimiento local y cercano respaldados por volúmenes de larga duración.
Las oportunidades en negro de humo especial se centran en el rendimiento de conductividad y dispersión en materiales de almacenamiento de energía y en aplicaciones pigmentarias de mayor valor en recubrimientos, tintas y textiles técnicos. El comportamiento de los compradores ya refleja una gestión más estricta de la volatilidad y el riesgo logístico, visible en las acciones de precios de grados especiales de 2026 y en los mecanismos de recargo aplicados por proveedores globales, lo que aumenta el interés en estructuras de suministro que reducen la incertidumbre del costo entregado. Las iniciativas de economía circular en carreteras y reciclaje, incluida la integración de negro de humo recuperado en usos de infraestructura, también amplían las vías de asociación entre operadores de pirólisis, contratistas de asfalto y compuestistas para calificar formulaciones con rCB y ampliar el alcance de mercado más allá del refuerzo convencional de bandas de rodadura de neumáticos.
Desarrollos recientes del sector
- Marzo de 2026: Cabot Corporation anunció un aumento de precio global para productos de negro de humo especial de hasta el 20 por ciento, citando interrupciones en la cadena de suministro debido al conflicto en Oriente Medio y el aumento de los costos logísticos y de materias primas. El aumento refleja la dinámica de precios en el suministro de negro de humo especial y destaca las presiones sobre las estructuras de costos regionales en medio de las tensiones regionales en curso. También reajusta los márgenes de los grados de alto valor y respalda la rentabilidad en un entorno de mercado volátil.
- Marzo de 2026: Orion S.A. anunció un aumento de precio global para su segmento Especialidades de hasta el 25 por ciento y la introducción de un recargo variable, citando la volatilidad de la cadena de suministro y los costos de materias primas relacionados con el conflicto en Oriente Medio. Este enfoque de precios apunta a la volatilidad en las compras regionales mientras estabiliza las ganancias mediante un mecanismo de recargo dinámico. Mitiga la volatilidad de materias primas y logística en los mercados regionales al vincular los cargos a los costos de insumos cambiantes.
- Marzo de 2026: SABIC firmó un acuerdo para suministrar negro de humo y caucho de polibutadieno a la nueva empresa conjunta de fabricación de neumáticos PIF-Pirelli ubicada en King Abdullah Economic City, Arabia Saudita. El acuerdo refuerza la integración de la cadena de suministro local y consolida la demanda regional de negro de humo para la producción de neumáticos. Posiciona a SABIC como un proveedor regional clave en un clúster automotriz y de caucho estratégico que respalda la capacidad de fabricación en la región.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el negro de humo vendido y consumido en Oriente Medio y África para refuerzo de caucho y usos no relacionados con el caucho, medido en términos de valor a nivel regional.
Exclusiones del alcance: excluimos el carbón activado, el grafito, la fibra de carbono, los nanotubos de carbono y los aditivos de carbono generales que no se comercializan como negro de humo.
Descripción general de la segmentación
- Por tipo de proceso
- Negro de Horno
- Negro de Gas
- Negro de Lámpara
- Negro Térmico
- Hexamina
- Por aplicación
- Neumáticos y Productos de Caucho Industrial
- Plásticos
- Películas y láminas
- Tuberías a presión
- Piezas moldeadas
- Tóners y Tintas de Impresión
- Pinturas y Recubrimientos
- Fibras Textiles
- Nailon
- Poliéster
- Acrílico
- Otras Aplicaciones (Materiales de Almacenamiento de Energía, etc.)
- Por geografía
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Kuwait
- Turquía
- Sudáfrica
- Egipto
- Nigeria
- Marruecos
- Resto de Oriente Medio y África
- Arabia Saudita
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza por mapear el conjunto de demanda que impulsa el negro de humo en esta región, y luego alinearlo con lo visible en las estadísticas públicas. Nos apoyamos en fuentes de acceso libre como UN Comtrade para los flujos comerciales bajo los códigos relevantes de negro de humo, oficinas nacionales de estadística y autoridades aduaneras para indicadores de importación y producción, y series de producción automotriz de estilo OICA cuando estaban disponibles para anclar la demanda vinculada a neumáticos.
En el lado de la oferta, revisamos informes de productores y empresas aguas abajo, presentaciones a inversores y comunicados de prensa confiables para captar cambios de capacidad, comentarios sobre utilización y señales de precios o materias primas. También utilizamos suscripciones de pago que consolidan datos financieros de empresas, registros comerciales a nivel de envío, patentes, y contratos y licitaciones, lo que nos ayudó a no pasar por alto flujos más pequeños pero activos. Las fuentes aquí mencionadas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para verificación cruzada, validación y aclaración de vacíos.
Entrevistas primarias y encuestas
El trabajo primario se centró en verificar patrones de compra reales, no solo el consumo teórico, mediante entrevistas y encuestas estructuradas con productores, distribuidores, compuestistas de neumáticos y caucho, participantes de plásticos y masterbatch, y compradores de tintas y recubrimientos. Dado que se trata de un mercado regional, los aportes se equilibraron entre el Golfo, el norte de África y el África subsahariana, y luego se refinaron utilizando precios locales, restricciones logísticas y efectos de sustitución (incluidos los desplazamientos parciales hacia la sílice en las recetas de neumáticos).
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXOs): 20% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 22% | Gerentes: 53% |
Dimensionamiento y previsión del mercado
El dimensionamiento utiliza una combinación descendente y ascendente, comenzando con la construcción de un conjunto de demanda de uso final que vincula las necesidades de negro de humo con la producción de neumáticos, la demanda de reemplazo y la actividad de caucho y plásticos no relacionada con neumáticos en países clave. Los totales luego se corroboran mediante verificaciones ascendentes selectivas utilizando las perspectivas de proveedores y distribuidores sobre volúmenes regionales, divisiones de grado típicas y muestras de ASP x volumen para los principales corredores comerciales.
Los insumos que importaron en el modelo incluyeron la producción de neumáticos y la dependencia de importaciones por país, la intensidad de compuestos de caucho en centros clave, los volúmenes de importación de negro de humo y sus valores unitarios, las adiciones y cierres de capacidad anunciados, y las señales energéticas y de materias primas que influyen en los precios. Cuando los datos de producción local directa eran limitados, los vacíos se resolvieron combinando el consumo aparente basado en el comercio con factores de ajuste respaldados por entrevistas para variaciones de inventario y reexportaciones.
La previsión se realizó mediante análisis de escenarios con un caso central, respaldado por listas cortas de variables que los encuestados coincidieron en seguir más de cerca, como el crecimiento del parque vehicular, la demanda de neumáticos comerciales impulsada por infraestructura y los programas regionales de localización de fabricación. Los supuestos sobre el movimiento del ASP se mantuvieron transparentes utilizando tendencias observadas de valor unitario y comportamientos de traspaso acordados en lugar de cambios abruptos agresivos.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con señales independientes como tendencias de importación, anuncios de capacidad e indicadores de producción aguas abajo, y luego reconciliando cualquier gran variación país por país. Cuando aparecen anomalías, los datos se vuelven a verificar contra la fuente original, y se activan llamadas de seguimiento para confirmar si el cambio es de tiempo, de precios o un cambio real de demanda.
Antes de la aprobación final, el modelo pasa por una revisión de analistas en varias etapas para que los supuestos, las conversiones y la lógica de agregación sean consistentes entre países y aplicaciones. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actual disponible.
Estimación de Mordor Intelligence del mercado de negro de humo de Oriente Medio y África comparada con otras estimaciones publicadas
Los valores de mercado publicados para el negro de humo de MEA no siempre coinciden, principalmente porque las empresas aplican límites diferentes a lo que se considera ventas de negro de humo en la región y cómo cronometran los precios y la conversión de divisas. También vemos diferencias cuando algunas estimaciones dependen fuertemente de un solo año de valores comerciales, que pueden variar debido a las tarifas de flete y los patrones de reexportación.
Los valores unitarios de importación, el consumo aparente construido a partir de flujos comerciales, y las señales de capacidad y utilización a nivel de país son las verificaciones de evidencia que vinculan la estimación de Mordor Intelligence a un conjunto de demanda repetible, y que luego mantienen la capa de precios realista para el año base.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 403,72 millones de USD (2025) | |
| Publicación sectorial A | 421,08 millones de USD (2022) | Año base y entorno de precios anteriores, y la línea de valor puede distorsionarse por efectos de flete y divisas a corto plazo cuando los valores comerciales se usan como ancla principal. |
| Consultora regional B | 521,82 millones de USD (2028) | La cifra principal de un año futuro puede parecer mayor cuando se asume un crecimiento optimista de neumáticos y una escalada más rápida del ASP, y cuando las reexportaciones no se netean de forma consistente entre los centros de MEA. |
La dispersión en la tabla se explica principalmente por el momento y por cómo se tratan los efectos del comercio y la reexportación en MEA, seguido de diferentes supuestos de progresión de precios hacia los años de previsión. Al mantener visible la lógica del conjunto de demanda y luego verificarla de forma cruzada con señales de oferta y comercio, el tamaño de nuestro mercado sigue siendo más fácil de auditar y actualizar conforme cambian las condiciones.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de negro de carbón de Oriente Medio y África en 2026?
El mercado está valorado en 417,93 millones de USD en 2026 y tiene previsto crecer a una CAGR del 3,52% hasta alcanzar 496,62 millones de USD en 2031.
¿Qué segmento de proceso lidera el mercado regional?
El Negro de Horno lidera con una cuota de ingresos del 71,62% en 2025 y también es el proceso de mayor crecimiento con una CAGR del 4,31% hasta 2031.
¿Qué impulsa la demanda de negro de carbón especial en la región?
El rápido crecimiento de las gigafábricas de baterías, los textiles técnicos y los plásticos resistentes a los rayos ultravioleta está desplazando la demanda hacia negros conductores y de grado pigmento que ofrecen mayores márgenes y ventajas de rendimiento.
¿Cómo influye el negro de carbón recuperado en la dinámica de la oferta?
El negro de carbón recuperado proporciona ahorros de costes del 40-50% y menores emisiones en comparación con los grados vírgenes, y los mandatos gubernamentales para carreteras de economía circular en los Emiratos Árabes Unidos y Nigeria están acelerando su adopción.
¿Qué país tiene previsto crecer más rápido entre 2026 y 2031?
Se prevé que los Emiratos Árabes Unidos registren el mayor crecimiento, expandiéndose a una CAGR del 4,52% a medida que las inversiones de bajo carbono impulsan el consumo de grados especiales.
Última actualización de la página el:



