
Tamaño y Participación del Mercado de Logística Segura en México
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.14 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.17 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.01 % |
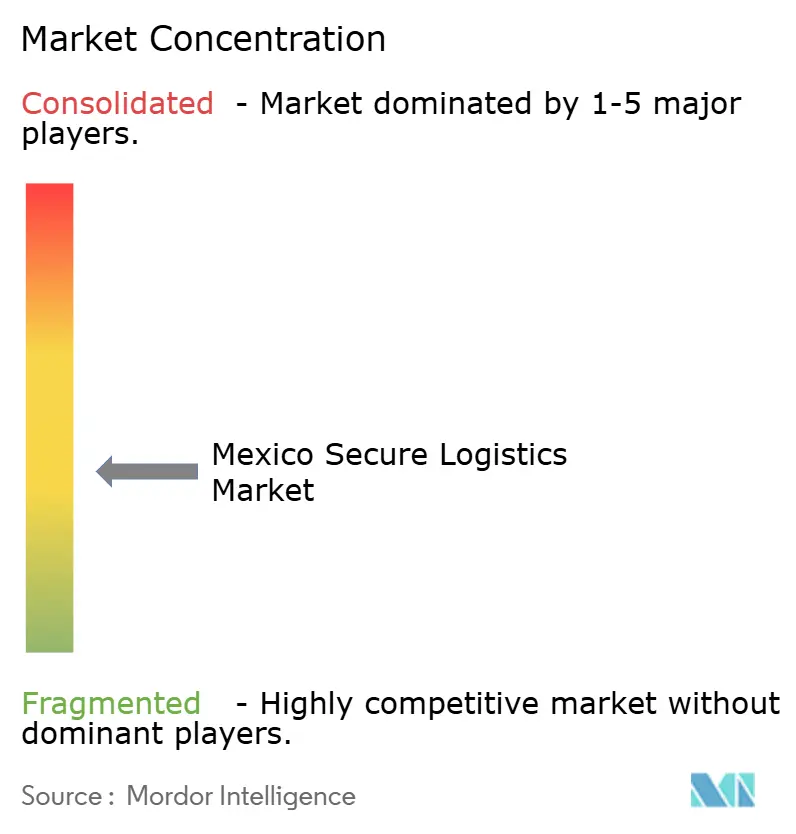
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Logística Segura en México por Mordor Intelligence
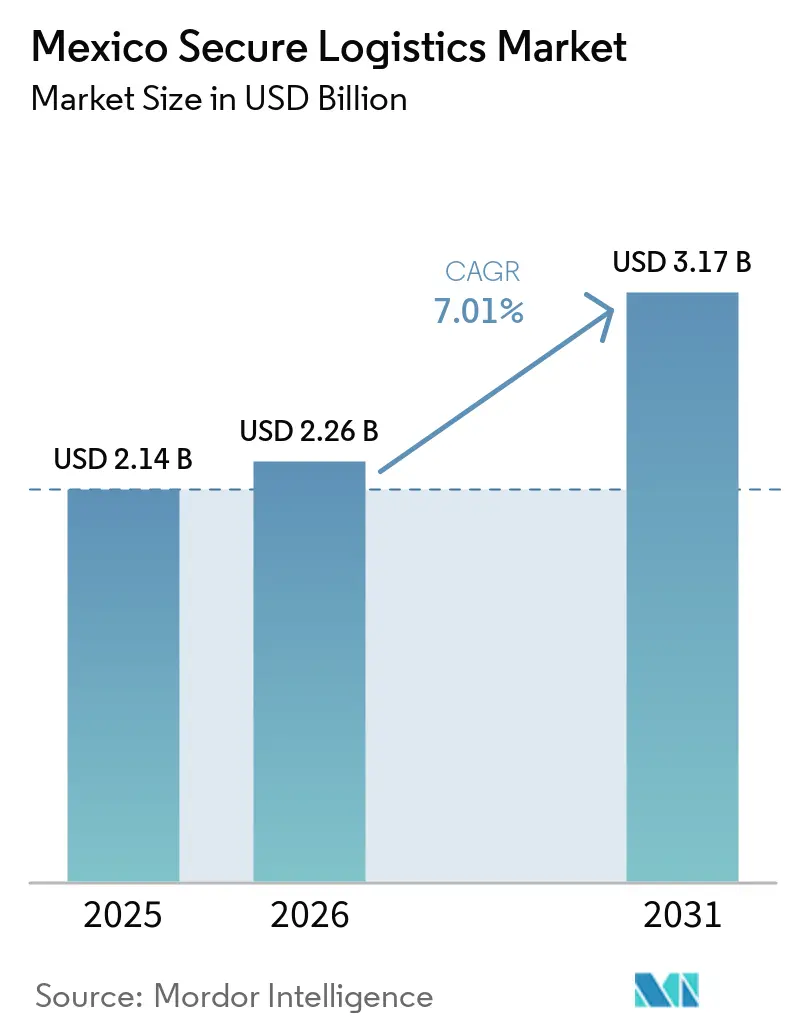
El tamaño del mercado de logística segura en México fue valorado en 2,14 mil millones de USD en 2025, y se estima que crecerá de 2,26 mil millones de USD en 2026 hasta alcanzar 3,17 mil millones de USD en 2031, a una CAGR del 7,01% durante el período de pronóstico (2026-2031).
El mercado de logística segura en México creció a partir del papel continuo del efectivo en el comercio minorista y la recaudación de remesas, incluso cuando los pagos electrónicos ganaron terreno. La delincuencia en el transporte de carga también mantuvo elevados los requisitos de seguridad para el efectivo, los bienes industriales y los envíos de alto valor. La manufactura y el comercio transfronterizo ampliaron la base de servicios más allá del transporte convencional de efectivo. Los proveedores combinaron cada vez más el traslado blindado con monitoreo, reportes, coordinación de seguros y controles de custodia. Esta combinación creó oportunidades para los operadores que podían cubrir corredores urbanos, zonas industriales y rutas regionales con menor cobertura.[1] "Ingresos y Egresos por Remesas, diciembre de 2025," Banco de México, banxico.org.mx
Conclusiones Clave del Informe
- Por tipo de servicio, el transporte representó el 64,50% de la participación del mercado de logística segura en México en 2025, mientras que los servicios de valor agregado registraron la CAGR proyectada más alta del 8,70% hasta 2031.
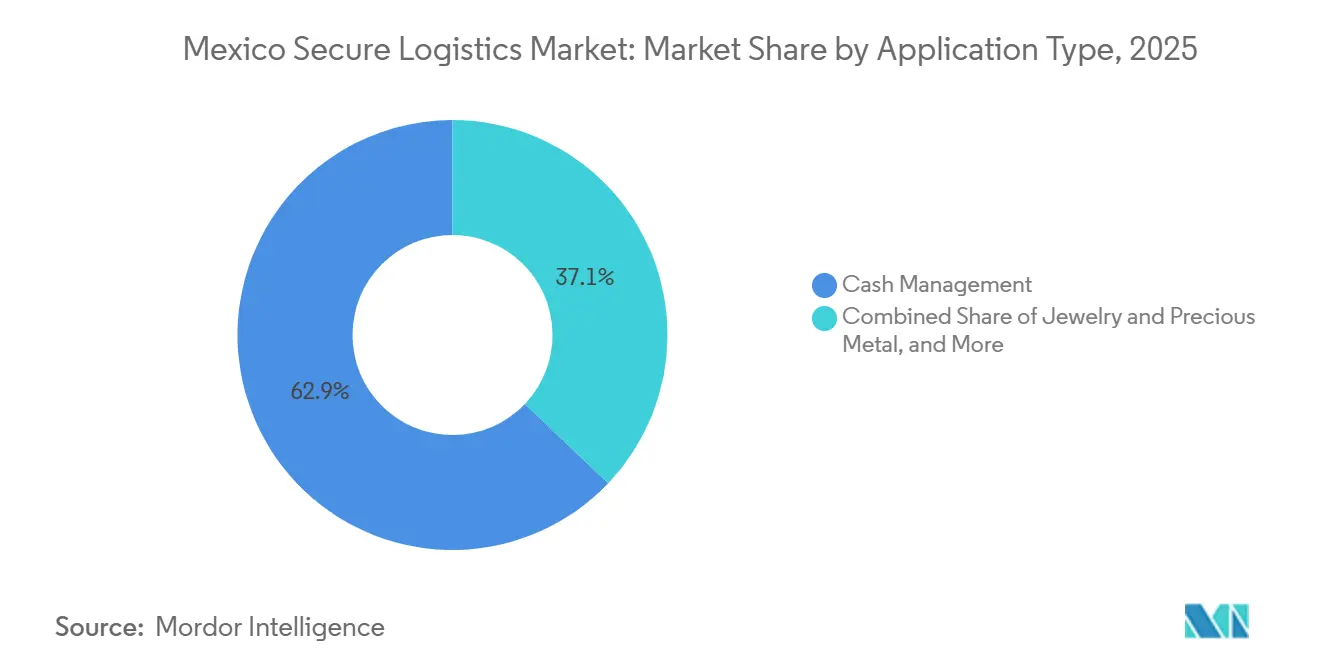
- Por aplicación, la gestión de efectivo representó el 62,85% del tamaño del mercado de logística segura en México en 2025, mientras que la joyería y los metales preciosos registraron la CAGR proyectada más alta del 9,10% hasta 2031.
- Por tipo, los servicios móviles representaron el 57,90% de la participación del mercado de logística segura en México en 2025 y registraron la CAGR proyectada más alta del 7,55% hasta 2031.
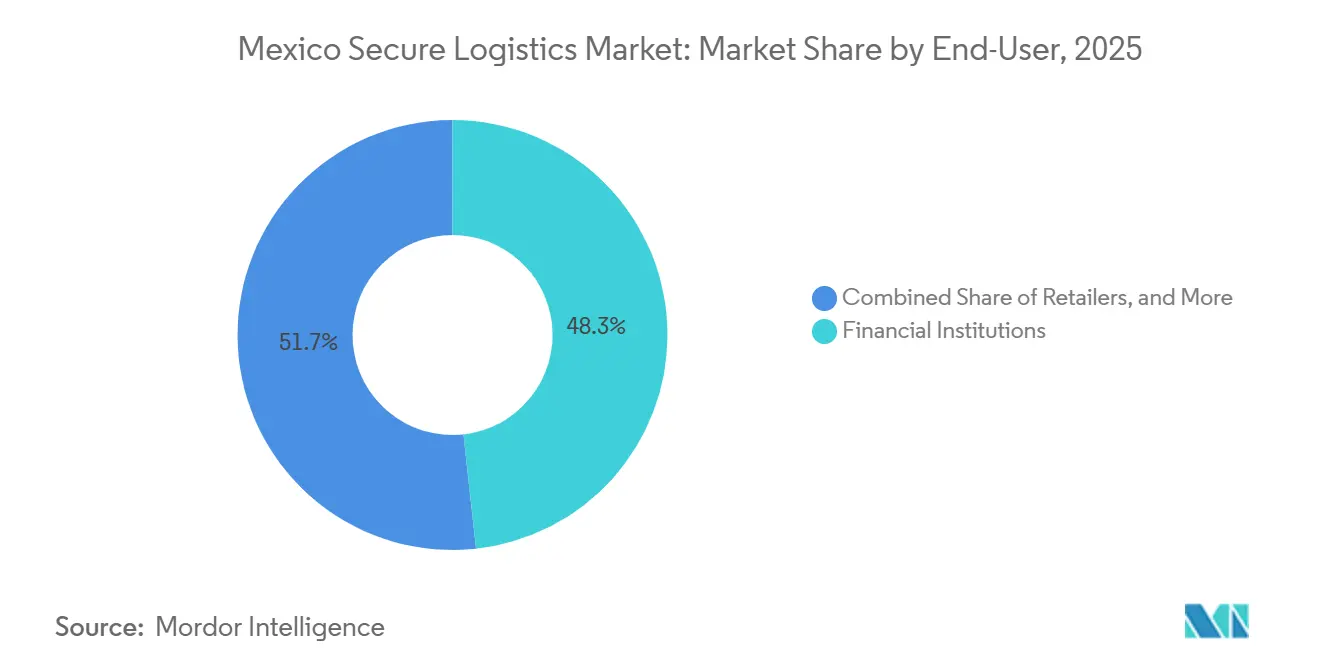
- Por usuario final, las instituciones financieras representaron el 48,25% del tamaño del mercado de logística segura en México en 2025, mientras que los minoristas registraron la CAGR proyectada más alta del 7,70% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Segura en México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta incidencia de robo de carga y asalto violento | +1.3% | Centro de México, Bajío y Occidente | Corto plazo (≤ 2 años) |
| Crecimiento del comercio electrónico y flujos de paquetería de alto volumen | +1.2% | Nacional, con concentración en Ciudad de México, Monterrey y Guadalajara | Corto plazo (≤ 2 años) |
| Importancia continua del efectivo físico | +1.1% | Nacional, con mayor relevancia en zonas rurales y semiurbanas | Mediano plazo (2-4 años) |
| Expansión del comercio transfronterizo y la manufactura | +1.1% | Estados fronterizos del norte y el corredor industrial del Bajío | Mediano plazo (2-4 años) |
| Adopción de Tecnología en Logística de Seguridad | +0.9% | Principales centros urbanos, con expansión nacional | Mediano plazo (2-4 años) |
| Crecientes requisitos de custodia regulada y trazable | +0.7% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Incidencia de Robo de Carga y Asalto Violento
El robo de carga se mantuvo como un factor central de demanda para el mercado de logística segura en México durante 2026. La Guardia Nacional de México registró 2.519 robos hasta agosto de 2026, en comparación con 6.263 robos en todo 2025. Los incidentes restantes involucraron un alto nivel de violencia, con el 76% de ellos con violencia física en el segundo trimestre. Las regiones Centro y Occidente representaron el 77% de los incidentes reportados, incluyendo el 18% en el Estado de México, el 17,9% en Puebla y el 10,8% en Guanajuato.[2]"Informe de Seguridad en Carreteras / Estadística de Robo al Autotransporte de Carga," Gobierno de México, gob.mx/guardianacional CANACAR reportó que el 93% de los robos se concentraron en 10 estados, y el Estado de México y Puebla juntos representaron el 50%. Estas condiciones favorecieron a los proveedores con inteligencia activa, controles de rutas y procedimientos de coordinación sobre los proveedores enfocados únicamente en el despliegue de vehículos blindados.
Importancia Continua del Efectivo Físico
El efectivo físico continuó sustentando la demanda de gestión de efectivo en el mercado de logística segura en México. El Banco de México reportó que el 49,6% de las remesas electrónicas fueron cobradas en efectivo del total de remesas de 61,8 mil millones de USD recibidas durante 2025. Este patrón de cobro requirió la redistribución de efectivo en los puntos de recepción y las comunidades locales. Los nuevos cajeros automáticos y los acuerdos de corresponsalía bancaria también añadieron rutas de distribución en municipios con acceso limitado a la banca tradicional. Los pagos con tarjeta superaron los 10.600 millones de transacciones en los 12 meses hasta junio de 2025, mientras que el valor real promedio de las transacciones disminuyó de MXN 903 en 2015 a MXN 580 (USD 50,93 a USD 32,26) en 2025. La evidencia indicó que la sustitución digital se concentró en compras urbanas de menor valor, mientras que los depósitos en sucursales, la recarga de cajeros automáticos y las cobranzas de efectivo de mayor monto continuaron requiriendo manejo especializado.[3]"Balanza Comercial de Mercancías de México, diciembre de 2025," INEGI, inegi.org.mx
Crecimiento del Comercio Electrónico y Flujos de Paquetería de Alto Volumen
El comercio electrónico creó una necesidad operativa diferenciada dentro del mercado de logística segura en México. El comercio electrónico minorista alcanzó MXN 941 mil millones (USD 52,34 mil millones) en 2025 y creció un 19,2% durante el año. Los flujos de paquetería de alto valor involucraron electrónica, joyería, artículos de lujo y otros bienes que requerían una custodia más controlada. Los envíos de devolución presentaron una exposición separada porque los flujos inversos podían quedar fuera de los procedimientos de cadena de custodia utilizados para las entregas de salida. Esta brecha aumentó la relevancia del rastreo, las transferencias documentadas y los controles de inventario para los minoristas. El mercado de logística segura en México, por lo tanto, tenía espacio para servicios que conectaran la seguridad de paquetería con la protección convencional de efectivo y objetos de valor.[4]"Estadística del Programa de la Industria Manufacturera, Maquiladora y de Servicios de Exportación 2025, Datos al mes de diciembre," INEGI, inegi.org.mx
Expansión del Comercio Transfronterizo y la Manufactura
El comercio transfronterizo y la manufactura ampliaron la base de carga atendida por el mercado de logística segura en México. Las exportaciones de bienes de México totalizaron 664,8 mil millones de USD en 2025, de los cuales la manufactura representó el 91,6%. El programa IMMEX contaba con 6.512 programas de manufactura activos en diciembre de 2025 y empleaba a 3,15 millones de trabajadores. Las operaciones automotrices, electrónicas y farmacéuticas trasladaban componentes que requerían custodia documentada en rutas domésticas y transfronterizas. Los estados fronterizos del norte y el corredor del Bajío tuvieron particular relevancia porque la producción, la consolidación y los cruces fronterizos se concentraban allí. La demanda resultante favoreció a los proveedores capaces de aplicar procedimientos de seguridad en recolecciones en fábricas, transferencias en almacenes y entregas internacionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de capital y operación | -0.8% | Nacional | Mediano plazo (2-4 años) |
| Regulación estricta y carga de cumplimiento normativo | -0.6% | Nacional | Mediano plazo (2-4 años) |
| Transición a largo plazo hacia los pagos digitales | -0.5% | México urbano, incluyendo Ciudad de México, Monterrey y Guadalajara | Largo plazo (≥ 4 años) |
| Disponibilidad de personal de seguridad calificado | -0.5% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Operación
Los altos costos de entrada y operación limitaron el número de proveedores capaces de escalar en el mercado de logística segura en México. El sector de vehículos blindados regulado se expandió un 39% en 2025, lo que redujo la capacidad de flota disponible en el sector. La adquisición de vehículos, el mantenimiento, el equipo de comunicaciones, los seguros y el personal armado requirieron compromisos de capital sostenidos. La reforma laboral de México entró en vigor en mayo de 2026, mientras que las disposiciones sobre nómina están programadas para comenzar en enero de 2027. La reforma aumentó la exposición en compensaciones para las operaciones de seguridad intensivas en personal. Una escasez de 150.000 técnicos logísticos certificados anuales, según se reportó, incrementó aún más la competencia por personal capacitado y verificado.
Transición a Largo Plazo hacia los Pagos Digitales
Los pagos digitales crearon una limitación a largo plazo para la actividad urbana de transporte de efectivo en el mercado de logística segura en México. El SPEI procesó más de 7.300 millones de transferencias durante 2025, con un valor combinado cercano a MXN 600 billones (USD 33,37 billones). La misma fuente proyectó que los volúmenes del SPEI superarían los volúmenes de pagos con tarjeta para finales de 2026. Las rutas de cobranza urbanas enfrentaron primero la presión de volumen porque la aceptación de pagos digitales estaba más desarrollada en las principales ciudades. Las rutas rurales enfrentaron un desafío diferente porque la menor frecuencia de cobranza debilitó la economía de las rutas. Los manejadores formales de efectivo aún necesitaban custodia documentada bajo el marco antilavado de dinero de México, lo que preservó la demanda de servicios de efectivo con licencia y en cumplimiento normativo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Transporte Lideró los Ingresos Mientras los Servicios de Valor Agregado Crecieron Más Rápido
El transporte representó el 64,50% de la participación del mercado de logística segura en México en 2025. El traslado blindado por carretera se mantuvo como la actividad comercial principal porque el autotransporte llevó una gran parte del flete en todo el país y a través de los corredores transfronterizos. El transporte aéreo y marítimo atendió carga premium y envíos internacionales consolidados donde la velocidad o el valor de la carga justificaban controles adicionales. El ferroviario mantuvo un papel menor pero relevante para la carga minera e industrial en los corredores del norte y del occidente. El transporte también cubrió el movimiento recurrente de efectivo para cajeros automáticos, depósitos en sucursales, cobranzas minoristas y objetos de valor. Su gran flota instalada y su alcance operativo lo mantuvieron como elemento central de la industria de logística segura en México.
Los servicios de valor agregado registraron una CAGR del 8,70% hasta 2031, convirtiéndose en el tipo de servicio de más rápido crecimiento. Los clientes buscaron cada vez más análisis de riesgos, monitoreo en tiempo real, reportes, coordinación de seguros y custodia documentada junto con el traslado físico. Estos servicios permitieron a los operadores construir un registro más completo de cada transferencia y responder a las cambiantes condiciones de seguridad. El almacenamiento seguro y los servicios de bóveda también ganaron relevancia cerca de los centros de manufactura y distribución. Los fabricantes que utilizan cadenas de suministro orientadas al nearshoring necesitaban almacenamiento monitoreado más cercano a los puntos de producción y distribución. La Ley Federal de Seguridad Privada y los requisitos de la CNBV para los proveedores que atienden a instituciones financieras reforzaron la ventaja de los operadores establecidos con personal certificado, equipo en cumplimiento normativo y escala operativa.
Por Aplicación: La Gestión de Efectivo Mantuvo la Mayor Posición Mientras los Metales Preciosos Avanzaron
La gestión de efectivo representó el 62,85% del tamaño del mercado de logística segura en México en 2025. La recarga de cajeros automáticos, la cobranza de depósitos en sucursales, la redistribución en bóvedas y el procesamiento de efectivo sustentaron esta posición de liderazgo. Las instituciones financieras y los minoristas requirieron cobranzas frecuentes incluso cuando los clientes adoptaron más métodos de pago electrónico. El cobro de remesas en efectivo apoyó adicionalmente los requisitos de distribución dispersa en los mercados locales. Los contratos de gestión de efectivo también dependieron de personal verificado, vehículos seguros, documentación de custodia y programación confiable. Estos requisitos operativos convirtieron al segmento en una parte duradera de la industria de logística segura en México.
La joyería y los metales preciosos registraron una CAGR del 9,10% hasta 2031. México ocupó el sexto lugar en la producción mundial de oro, mientras que el mercado de importación de joyería de metales preciosos alcanzó 1,01 mil millones de USD en 2025 y creció un 11,23% en el análisis comercial. La Cámara de Joyería de Jalisco estimó que el robo en tránsito o las discrepancias en centros de distribución representaron hasta el 7% de las pérdidas anuales del sector. Esta exposición a pérdidas elevó el valor del transporte dedicado y los procedimientos de entrega verificada. La manufactura también representó una aplicación significativa a través de envíos de componentes automotrices, electrónicos y farmacéuticos. Los diamantes y otros bienes, incluidos productos farmacéuticos, electrónicos y de lujo, se expandieron con el comercio electrónico, aunque sus estándares de seguros y documentación estaban menos formalizados que los utilizados para el efectivo y los metales preciosos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo: Los Servicios Móviles Combinaron Escala con un Crecimiento Más Rápido
Los servicios móviles representaron el 57,90% del tamaño del mercado de logística segura en México en 2025 y registraron una CAGR del 7,55% hasta 2031. Esta doble posición reflejó la necesidad de trasladar efectivo y objetos de valor a través de la red vial de México en lugar de mantenerlos en sitios fijos por períodos prolongados. Las operaciones móviles requirieron planificación de rutas, monitoreo GPS, verificación de conductores y procedimientos de coordinación. Estos requisitos aumentaron el valor de los sistemas de despacho y las herramientas de gestión de riesgos para los proveedores más grandes. La expansión del 39% del sector de vehículos blindados de México durante 2025 también apoyó la capacidad de servicios móviles en el mercado de logística segura en México. Overhaul reportó cero robos en más de 5.500 envíos farmacéuticos monitoreados en México a través de su plataforma agnóstica de dispositivos, que combinó GPS, GPRS y análisis predictivo.
Los servicios estáticos incluyeron almacenamiento en bóveda, conteo en sitio y despliegue de cajas fuertes inteligentes en ubicaciones minoristas. Estas actividades generaron ingresos recurrentes por contrato e implicaron menor exposición al transporte que los servicios móviles. Los grandes minoristas e instituciones financieras utilizaron servicios estáticos para gestionar volúmenes sustanciales de efectivo diario. Las cajas fuertes inteligentes fueron cada vez más relevantes en farmacias, tiendas de conveniencia y restaurantes de servicio rápido. El efectivo acumulado en esos dispositivos aún requería cobranza blindada periódica, vinculando las ubicaciones estáticas con las redes móviles. Los proveedores integrados estaban mejor posicionados para gestionar esta conexión que los operadores de un solo modo porque podían combinar equipo, recolección, custodia y reportes en un solo acuerdo de servicio.
Por Usuario Final: Las Instituciones Financieras Anclaron la Demanda Mientras los Minoristas Crecieron Más Rápido
Las instituciones financieras representaron el 48,25% de la participación del mercado de logística segura en México en 2025. Los bancos se mantuvieron como los mayores compradores de transporte blindado de efectivo, servicios administrados de cajeros automáticos, recarga de cajas fuertes inteligentes y custodia en bóveda. Las necesidades operativas del segmento fueron moldeadas por las redes de cajeros automáticos, los calendarios de servicio en sucursales, los depósitos y los requisitos regulatorios. Brinks reportó que los ingresos orgánicos de AMS y DRS en América Latina crecieron un 15% en el primer trimestre de 2026. Este resultado se alineó con una mayor externalización de la gestión de cajeros automáticos y la recarga de cajas fuertes inteligentes por parte de los bancos. Las instituciones financieras, por lo tanto, mantuvieron un papel importante en el sostenimiento de contratos de servicio recurrentes en el mercado de logística segura en México.
Los minoristas registraron la CAGR proyectada más alta del 7,70% hasta 2031. El comercio electrónico y el comercio minorista físico se expandieron al mismo tiempo, creando necesidades de seguridad para efectivo, flujos de paquetería, devoluciones e inventarios de alto valor. México contaba con 77,2 millones de compradores digitales en 2025. Los clientes minoristas necesitaban protección en tiendas, centros de cumplimiento, nodos de entrega y puntos de devolución. La demanda del gobierno se mantuvo respaldada por la distribución de efectivo de programas sociales y los servicios de nómina en regiones con cobertura bancaria limitada. Otros usuarios finales, incluidas empresas farmacéuticas, mineras y joyeros, fueron individualmente más pequeños pero colectivamente relevantes porque el crimen organizado tenía como objetivo los productos básicos de alto valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El centro de México representó la mayor concentración de demanda del mercado de logística segura en México. El Estado de México registró 1.074 investigaciones por robo de carga entre enero y mayo de 2026, mientras que Puebla registró 486, según CANACAR. Juntos, los 2 estados representaron el 50% de los incidentes nacionales en esa fuente. Las investigaciones nacionales disminuyeron un 21% interanual, pero la violencia continua en los incidentes de carga sostuvo la demanda de transporte blindado. El Estado de México, Ciudad de México, Puebla y Tlaxcala combinaron densidad poblacional, actividad minorista, infraestructura bancaria y flete por carretera. Estas características convirtieron al centro de México en un área operativa crítica para los proveedores de transporte seguro.
El norte de México registró el crecimiento geográfico más rápido en el mercado de logística segura en México. La región incluyó Monterrey, Chihuahua, Tamaulipas y Baja California, con fuertes vínculos con la manufactura y las rutas comerciales con Estados Unidos. México atrajo 34,97 mil millones de USD en inversión extranjera directa durante el primer semestre de 2026, incluyendo 13,48 mil millones de USD en manufactura, según las cifras de la Secretaría de Economía. Estados Unidos representó el 48,2% de los flujos totales. Los estados fronterizos del norte captaron una parte sustancial debido a su infraestructura maquiladora y su ubicación cercana a los mercados de Estados Unidos. UPS anunció una inversión de 50 millones de USD el 29 de mayo de 2026 para servicios de carga aérea norteamericana con tiempo definido hacia y desde México para clientes automotrices e industriales.
El corredor del Bajío, que abarca Jalisco, Guanajuato, Querétaro y Aguascalientes, fue el segundo nodo de crecimiento principal. La producción automotriz, electrónica y farmacéutica sustentó la demanda de custodia documentada de carga en la zona. Guanajuato representó el 10,8% de los incidentes nacionales de robo de carga del segundo trimestre de 2026. El entorno de seguridad incrementó el requisito de transporte protegido entre fábricas, almacenes y centros de distribución. El sureste de México fue la geografía más pequeña por ingresos en el mercado de logística segura en México. Chiapas, Oaxaca, Yucatán y Quintana Roo dependieron más de la cobertura regional, incluidos los servicios de gestión de efectivo y la distribución de programas gubernamentales. La demanda en estos estados proporcionó una base de actividad menos dependiente de los ciclos económicos más amplios.
Panorama Competitivo
El mercado de logística segura en México se mantuvo moderadamente fragmentado. Las 5 empresas más grandes generaron menos del 10% de los ingresos por servicios de investigación y seguridad en 2025. Esta baja participación indicó que el poder de mercado nacional estaba disperso, aunque los especialistas globales mantenían posiciones sólidas en la gestión urbana de efectivo. El capital, el cumplimiento normativo, la verificación de personal y la inversión en flota aún crearon barreras significativas para los nuevos operadores. Los proveedores más grandes compitieron a través de cobertura de red, servicios administrados de cajeros automáticos, herramientas de riesgo y capacidad de reporte. Los proveedores regionales compitieron a través de cobertura de servicio local y menores costos operativos en territorios específicos.
Brinks celebró un acuerdo definitivo el 26 de febrero de 2026 para adquirir NCR Atleos, con un objetivo de 200 millones de USD en grupos de costos anuales en tasa de ejecución y un cierre planificado para el primer trimestre de 2027. La transacción amplió su plataforma de servicios administrados de cajeros automáticos y servicios de comercio minorista digital en América Latina, incluido México. Prosegur presentó su Plan Estratégico 2026-2029 en julio de 2026, con investigación, desarrollo y transformación empresarial entre sus prioridades. Prosegur también recibió una revisión de perspectiva de S&P de negativa a estable en agosto de 2026, con una deuda sobre EBITDA proyectada en 2,5x para 2026. Estos movimientos mostraron cómo los principales proveedores combinaron la expansión de servicios con disciplina financiera y operativa.
DSV activó sus operaciones integradas en México el 1 de febrero de 2026, tras incorporar la entidad de DB Schenker a DSV. La operación combinada incluyó 1.000 empleados, más de 40 centros de operaciones, 1.700 camiones en circulación diaria y más de 800.000 envíos anuales. Esta red fortaleció la cobertura logística en los corredores de nearshoring donde las capas de seguridad eran cada vez más relevantes. Overhaul compitió en la capa de inteligencia al ofrecer a los embarcadores visibilidad de carga en tiempo real y análisis predictivo de riesgos. El despliegue de cajas fuertes inteligentes fuera de las principales áreas metropolitanas, el transporte interurbano seguro vinculado al ferroviario y el apoyo de corresponsalía bancaria para municipios recién bancarizados siguieron siendo áreas con cobertura de servicio limitada. Estas brechas dieron a los proveedores regionales e integrados oportunidades para construir cobertura donde las grandes redes nacionales seguían siendo menos densas.
Líderes de la Industria de Logística Segura en México
-
Grupo Seguridad Integral (GSI)
-
The Brink's Company
-
Prosegur S.A.
-
DHL Group
-
FedEx
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo 2026: UPS anunció una inversión de 50 millones de USD para introducir servicios de carga aérea norteamericana con tiempo definido hacia y desde México, ofreciendo opciones de 1 día, 2 días y 3 días, a partir de agosto de 2026, para fabricantes automotrices e industriales que trasladan componentes de alto valor y tiempo sensible a través de la frontera.
- Febrero 2026: Brinks celebró un acuerdo definitivo para adquirir NCR Atleos, un operador de cajeros automáticos con 600.000 cajeros automáticos a nivel mundial, con 200 millones de USD en grupos de costos anuales en tasa de ejecución objetivo y un cierre anticipado para el primer trimestre de 2027.
- Febrero 2026: DSV activó formalmente sus operaciones integradas en México tras incorporar la entidad de DB Schenker y desplegar 1.000 empleados en más de 40 centros de operaciones, con 1.700 camiones en circulación diaria y más de 800.000 envíos anuales.
- Enero 2026: Prosegur introdujo un sistema de protección antidrones para infraestructura crítica, instalaciones industriales, centros de datos y nodos de transporte, con México entre los mercados iniciales.


Alcance del Informe del Mercado de Logística Segura en México
| Transporte | Carretera |
| Ferroviario | |
| Aéreo | |
| Marítimo y Vías Navegables Interiores | |
| Almacenamiento y Bodegaje (incluye Almacenamiento Seguro y Servicios de Bóveda) | |
| Servicios de Valor Agregado |
| Gestión de Efectivo |
| Diamantes |
| Joyería y Metales Preciosos |
| Manufactura |
| Otros |
| Estático |
| Móvil |
| Instituciones Financieras |
| Minoristas |
| Gobierno |
| Otros |
| Por Tipo de Servicio | Transporte | Carretera |
| Ferroviario | ||
| Aéreo | ||
| Marítimo y Vías Navegables Interiores | ||
| Almacenamiento y Bodegaje (incluye Almacenamiento Seguro y Servicios de Bóveda) | ||
| Servicios de Valor Agregado | ||
| Por Aplicación | Gestión de Efectivo | |
| Diamantes | ||
| Joyería y Metales Preciosos | ||
| Manufactura | ||
| Otros | ||
| Por Tipo | Estático | |
| Móvil | ||
| Por Usuario Final | Instituciones Financieras | |
| Minoristas | ||
| Gobierno | ||
| Otros |


Preguntas Clave Respondidas en el Informe
¿Cuál fue el tamaño del mercado de logística segura en México en 2026?
El mercado de logística segura en México se situó en 2,26 mil millones de USD en 2026 y alcanzará 3,17 mil millones de USD en 2031 a una CAGR del 7,01%. El pronóstico reflejó la demanda de manejo de efectivo, traslado protegido de carga y servicios logísticos de mayor valor en la actividad minorista, financiera e industrial.
¿Qué servicios generaron los mayores ingresos en la logística segura en México?
El transporte representó el 64,50% de la participación en ingresos en 2025. El traslado blindado por carretera apoyó la recarga de cajeros automáticos, la cobranza de depósitos, las recolecciones minoristas y el traslado controlado de carga industrial y de alto valor en corredores domésticos y transfronterizos.
¿Qué aplicación creció más rápido hasta 2031?
La joyería y los metales preciosos registraron la CAGR proyectada más alta del 9,10% hasta 2031. El segmento se benefició de la exposición al robo, las importaciones de joyería y la necesidad de transferencias documentadas entre centros de producción, almacenamiento, distribución y ubicaciones minoristas.
¿Por qué el manejo de efectivo siguió siendo importante en México?
La cobranza de efectivo se mantuvo relevante para las remesas, la recarga de cajeros automáticos, los servicios en sucursales, las cobranzas minoristas y las comunidades con acceso bancario limitado. El uso de efectivo en estas actividades requirió cobranza segura, conteo, custodia, redistribución, reportes y personal capacitado.
¿Qué grupo de clientes tuvo la mayor participación en ingresos?
Las instituciones financieras representaron el 48,25% de la participación en ingresos en 2025. Los bancos utilizaron transporte blindado, servicios administrados de cajeros automáticos, recarga de cajas fuertes inteligentes, custodia en bóveda y servicio programado de redes de sucursales y cajeros automáticos con requisitos recurrentes de manejo de efectivo.
¿Cómo varió la demanda de logística segura en México?
El centro de México concentró la mayor demanda debido a la exposición al robo de carga, la densa actividad bancaria y el flete por carretera. El norte de México creció más rápido gracias a la inversión en manufactura, las operaciones maquiladoras y las rutas comerciales de mayor valor vinculadas a Estados Unidos.
Última actualización de la página el:



