
Tamaño y Participación del Mercado de Servicios de Seguridad de Identidad Gestionada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 17.93 Mil millones de dólares |
| Tamaño del Mercado (2032) | 32.28 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.48 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Seguridad de Identidad Gestionada por Mordor Intelligence
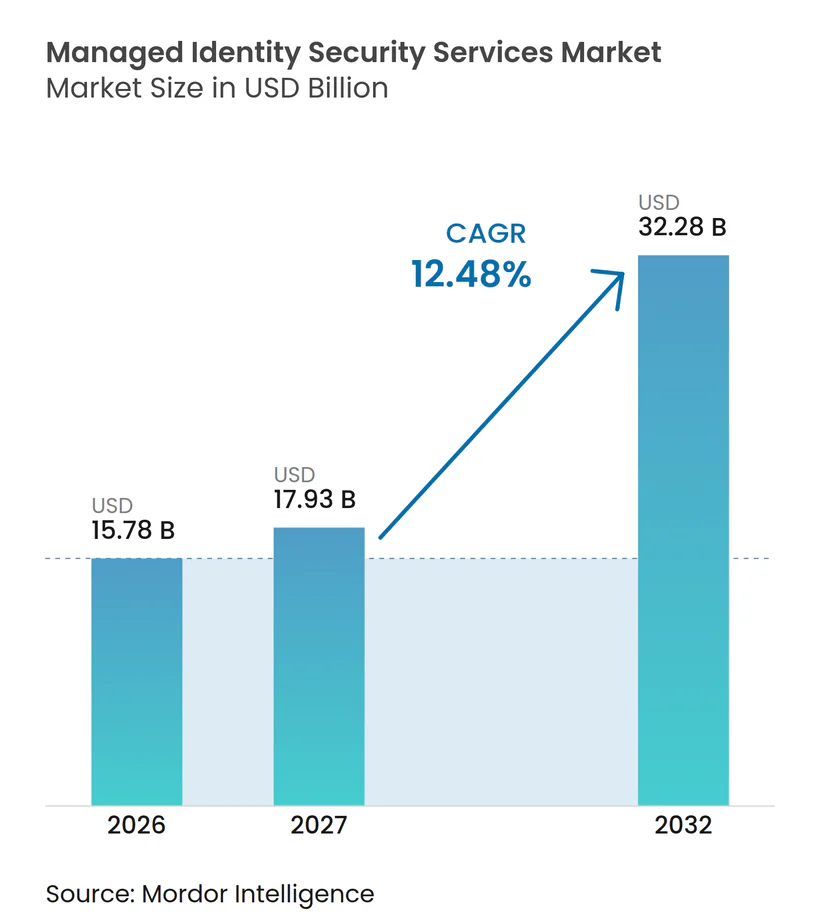
Se proyecta que el tamaño del Mercado de Servicios de Seguridad de Identidad Gestionada se expanda desde 15,78 mil millones de USD en 2026 y 17,93 mil millones de USD en 2027 hasta 32,28 mil millones de USD en 2032, registrando una CAGR del 12,48% entre 2027 y 2032. El mercado de servicios de seguridad de identidad gestionada se está beneficiando a medida que los controles de identidad se convierten en el centro de las operaciones de seguridad en lugar de ser una función administrativa separada. El robo de credenciales, la adopción de la nube y la expansión de las identidades de máquinas están aumentando la necesidad de monitoreo y gobernanza continuos. Las empresas recurren a proveedores externos cuando los equipos internos no pueden mantener una cobertura especializada en entornos de identidad complejos. Los proveedores de plataformas también están ampliando sus capacidades mediante adquisiciones y desarrollo de productos, lo que está incrementando la competencia por contratos de servicios más amplios. Los costos, los problemas de integración con sistemas heredados y la escasez de profesionales de identidad con experiencia continúan ralentizando la adopción, especialmente entre las organizaciones más pequeñas.
Conclusiones Clave del Informe
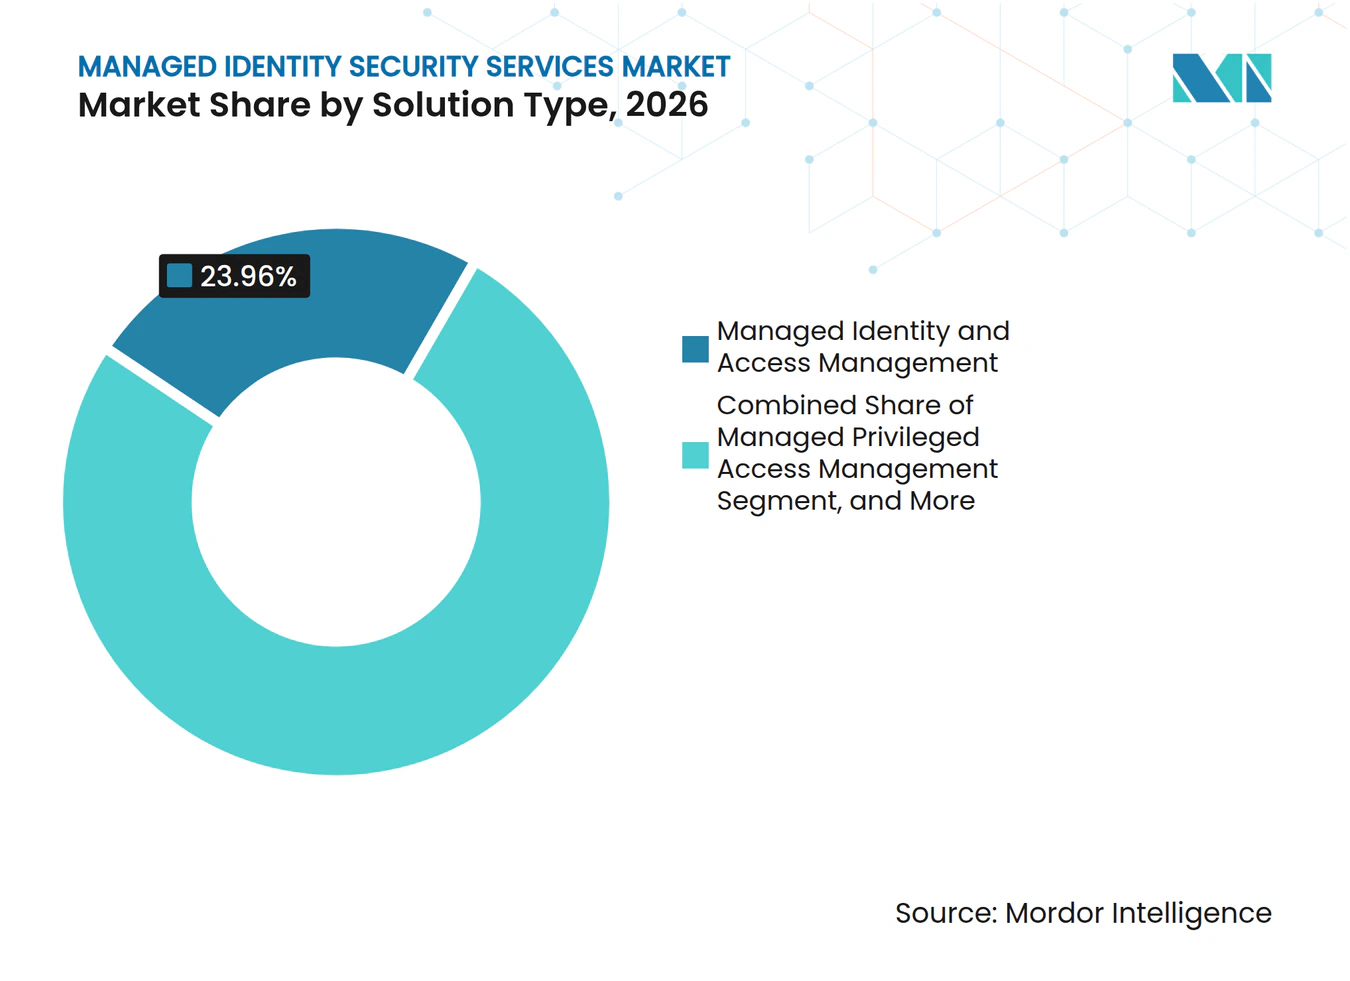
- Por tipo de solución, la Gestión de Identidad y Acceso Gestionada representó el 23,96% de la participación del mercado de servicios de seguridad de identidad gestionada en 2026, mientras que la Seguridad de Identidad No Humana Gestionada se proyecta que se expanda a una CAGR del 13,68% hasta 2032.
- Por tipo de servicio, el Monitoreo y Operaciones Gestionados representó el 34,35% de la participación del mercado de servicios de seguridad de identidad gestionada en 2026 y se proyecta que se expanda a una CAGR del 13,47% hasta 2032.
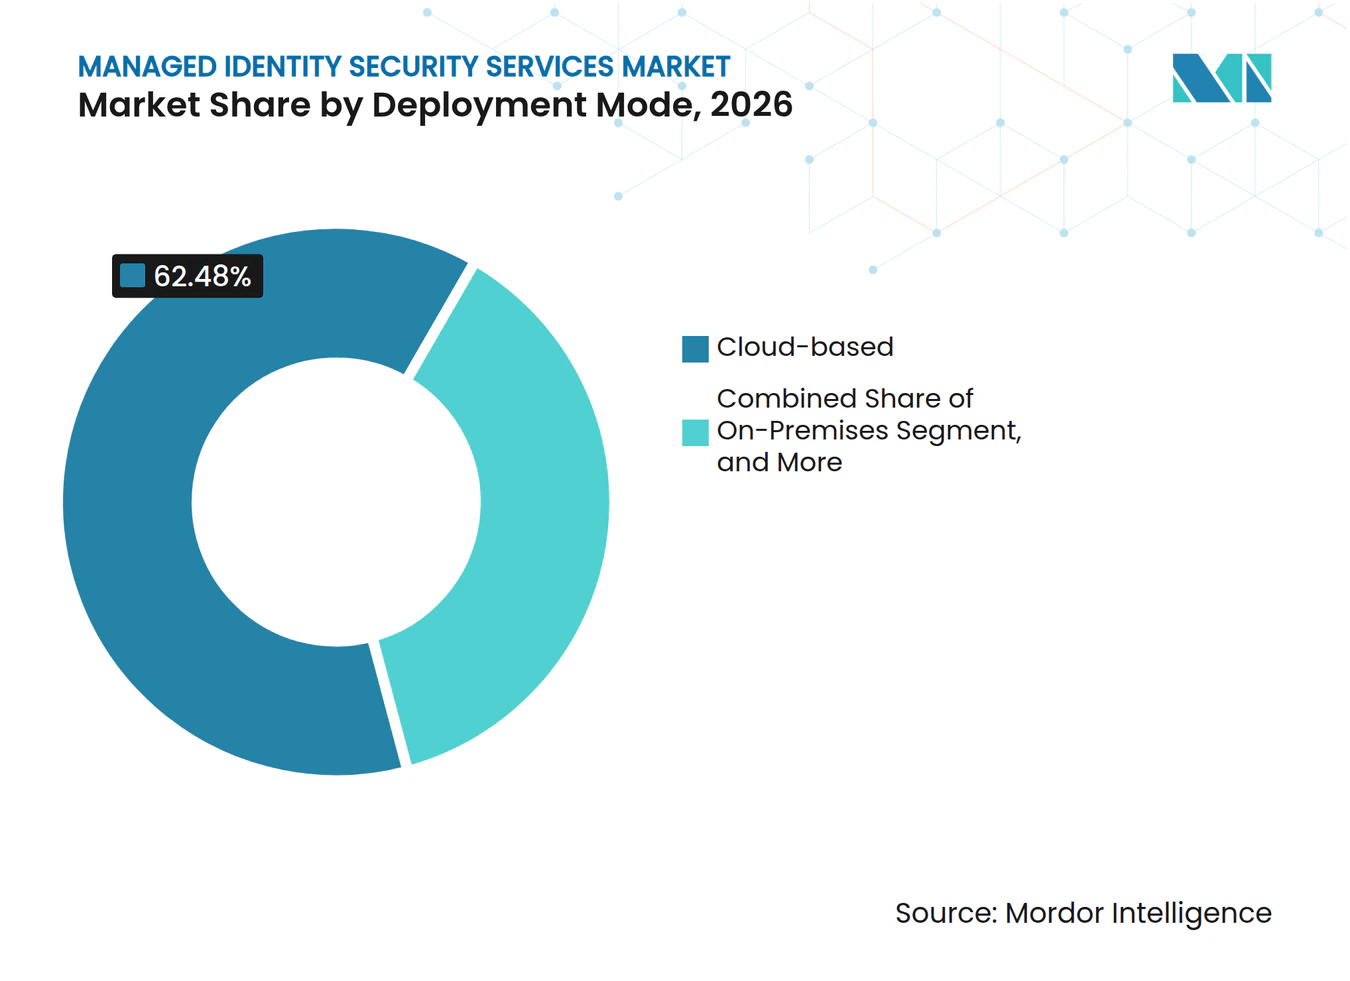
- Por modo de implementación, la implementación basada en la nube representó el 62,48% del tamaño del Mercado de Servicios de Seguridad de Identidad Gestionada en 2026 y se proyecta que se expanda a una CAGR del 13,07% hasta 2032.
- Por tipo de identidad, la Identidad de la Fuerza Laboral representó el 35,55% de los ingresos en 2026, mientras que la Identidad No Humana se proyecta que crezca a una CAGR del 13,43% hasta 2032.
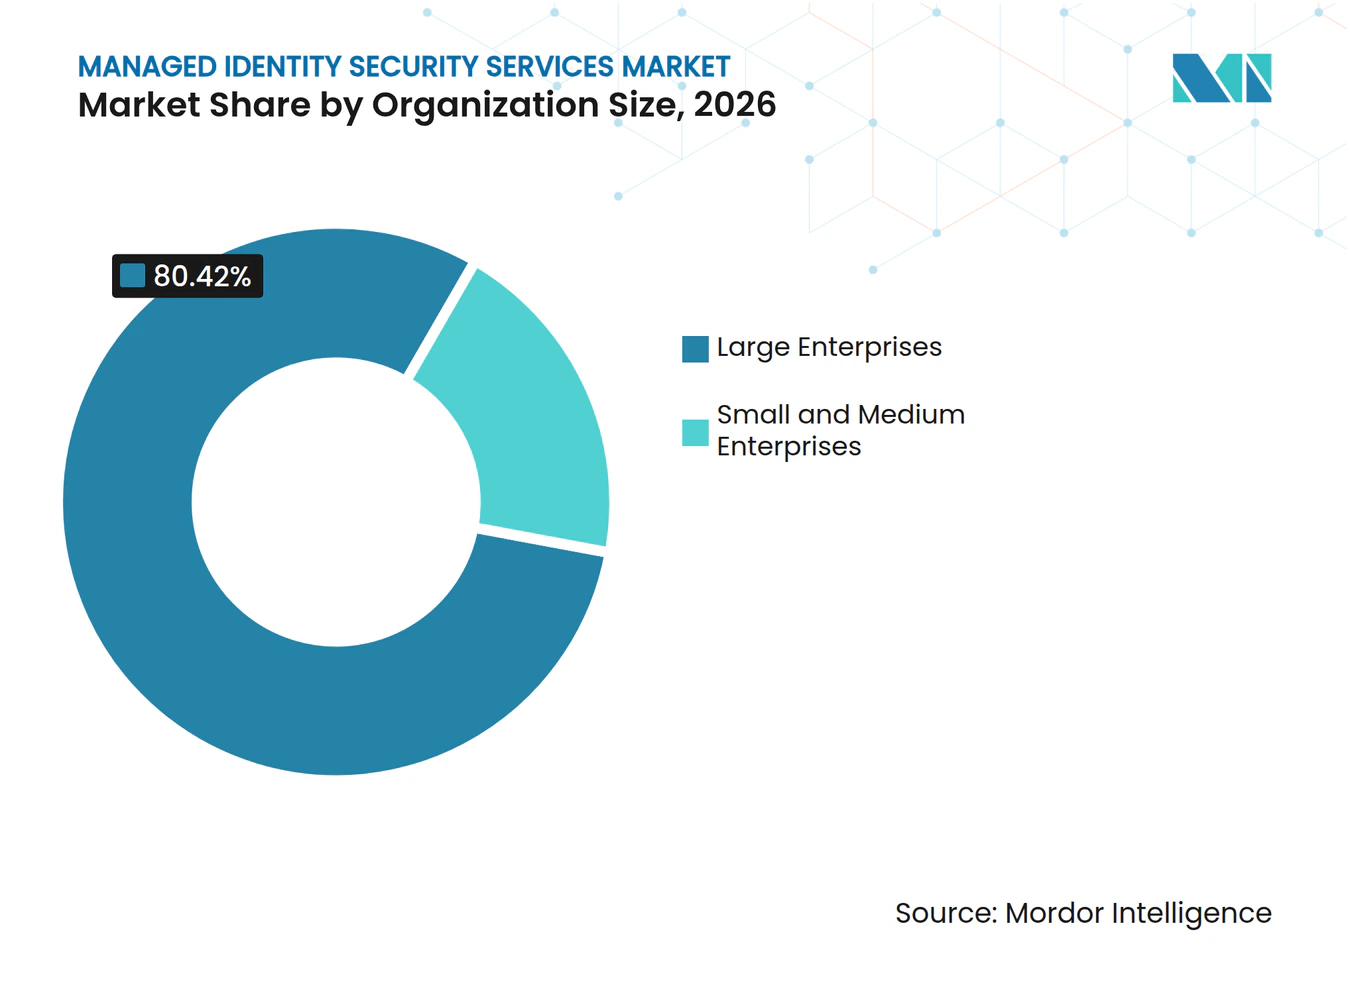
- Por tamaño de organización, las grandes empresas representaron el 80,42% de los ingresos en 2026, mientras que las pequeñas y medianas empresas se proyecta que se expandan a una CAGR del 12,86% hasta 2032.
- Por vertical de usuario final, BFSI representó el 24,97% de los ingresos en 2026, mientras que Salud y Ciencias de la Vida se proyecta que se expanda a una CAGR del 13,84% hasta 2032.
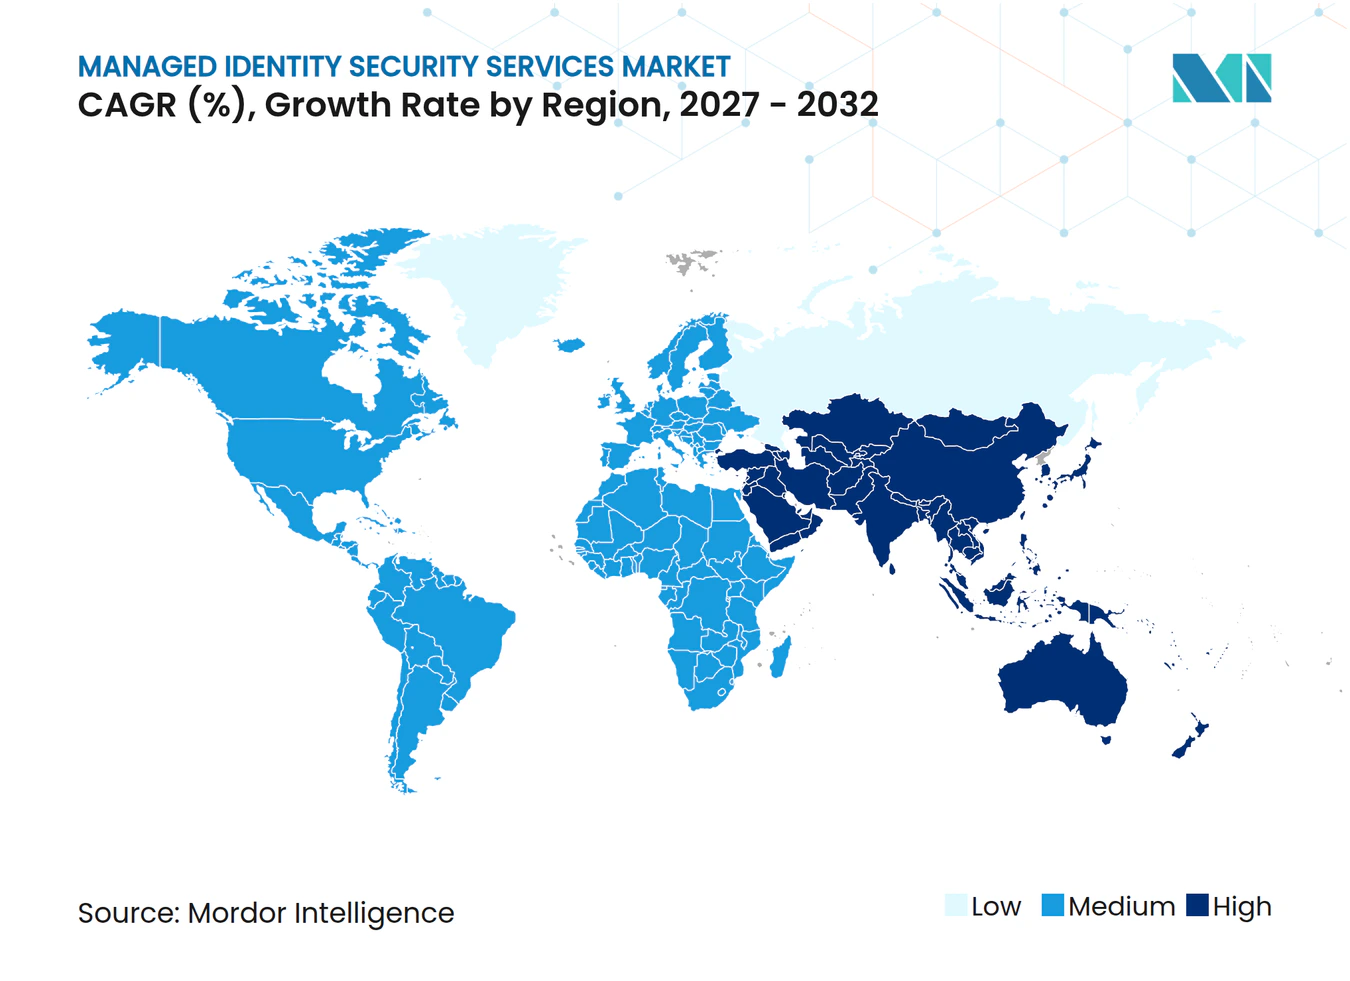
- Por geografía, América del Norte representó el 47,01% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 13,46% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Ataques Basados en Identidad y el Robo de Credenciales | +2.5% | Global, con mayor densidad de brechas en América del Norte, Reino Unido y Australia | Corto plazo (≤ 2 años) |
| Expansión de Entornos de Identidad en la Nube y de Trabajo Híbrido | +2.2% | Global, liderado por América del Norte y Europa Occidental, Asia-Pacífico en aceleración | Mediano plazo (2-4 años) |
| Mandatos Regulatorios para la Gobernanza Continua del Acceso | +1.8% | Requisitos sectoriales específicos de la UE, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Programas de Confianza Cero y Autorización Continua | +1.6% | América del Norte y la UE como adoptantes tempranos, Asia-Pacífico y Oriente Medio en aceleración | Largo plazo (≥ 4 años) |
| Explosión de Identidades de Máquinas y Agentes de Inteligencia Artificial | +1.5% | Global, concentrado en entornos nativos de la nube en América del Norte y la UE | Mediano plazo (2-4 años) |
| Adopción de Autenticación sin Contraseña y Resistente al Phishing | +1.2% | Global, con impulso federal en América del Norte y adopción impulsada por políticas en la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Ataques Basados en Identidad y el Robo de Credenciales
El robo de credenciales se ha convertido en una preocupación central de seguridad para las organizaciones que dependen de sistemas digitales y fuerzas de trabajo distribuidas. Sophos informó que el 71% de las organizaciones encuestadas experimentaron una brecha relacionada con la identidad durante los 12 meses anteriores, con organizaciones afectadas que promediaron 3 ataques y 1,64 millones de USD en costos de remediación por evento. Verizon encontró que el abuso de credenciales apareció en el 39% de las instancias de brechas a lo largo de la progresión del ataque. SpyCloud registró 4.514 brechas en 2025 que expusieron 5.300 millones de pares de credenciales, incluidos 18,1 millones de credenciales de identidad no humana. Estos incidentes requieren un monitoreo que pueda identificar el uso indebido antes de que se convierta en un compromiso mayor. El mercado de servicios de seguridad de identidad gestionada, por lo tanto, se beneficia cuando los equipos de seguridad necesitan detección continua pero no pueden construir y operar esa capacidad internamente.
Expansión de Entornos de Identidad en la Nube y de Trabajo Híbrido
La adopción de la nube y el software como servicio han distribuido las identidades entre directorios, aplicaciones y motores de políticas. Microsoft señala que las organizaciones que migran de Active Directory local a Microsoft Entra ID deben mantener la interoperabilidad con Kerberos y LDAP heredados mientras extienden políticas de acceso modernas a las aplicaciones en la nube. Los empleados remotos, los contratistas y los dispositivos personales han añadido más rutas de acceso a este entorno. El mercado de servicios de seguridad de identidad gestionada se beneficia porque pocos equipos internos tienen la experiencia multiplataforma necesaria para gobernar tanto los sistemas en la nube como los heredados. Las organizaciones reguladas pueden enfrentar largos períodos de migración, lo que preserva la demanda de servicios de gobernanza híbrida. Los proveedores que admiten ambos entornos pueden permanecer involucrados durante la migración y después de que se complete la adopción de la nube.
Mandatos Regulatorios para la Gobernanza Continua del Acceso
La gobernanza del acceso está cada vez más vinculada a obligaciones formales de cumplimiento en servicios financieros, atención médica y otros entornos regulados. El Departamento de Salud y Servicios Humanos de los Estados Unidos propuso una actualización de la Regla de Seguridad HIPAA en 2025 que haría obligatorios la autenticación multifactor y el cifrado como salvaguardas para la información de salud electrónica protegida.[1] Esta dirección alienta a los sistemas de salud a mejorar la autenticación y la certificación de acceso antes de que entre en vigor cualquier regla final. Las instituciones financieras también enfrentan expectativas continuas de controles auditables sobre el acceso privilegiado y los derechos de los usuarios. Estos requisitos favorecen los modelos de servicio que mantienen evidencia, aplican políticas y realizan revisiones periódicas. El mercado de servicios de seguridad de identidad gestionada se ve respaldado cuando los compradores consideran la gobernanza de identidad como una responsabilidad operativa recurrente en lugar de un proyecto único.
Programas de Confianza Cero y Autorización Continua
Los programas de Confianza Cero dependen de la verificación regular de identidades, derechos de acceso y condiciones de riesgo. Okta informó que menos del 47% de los ejecutivos de seguridad encuestados podían identificar todos los agentes de inteligencia artificial en su entorno, mientras que menos del 46% podían controlar centralmente los recursos a los que acceden esos agentes. Estas brechas de visibilidad dificultan la autorización continua para los equipos internos que dependen de reglas estáticas y revisiones de acceso periódicas. Los proveedores pueden ofrecer monitoreo, certificación de derechos y prácticas de acceso justo a tiempo como un servicio continuo. El mercado de servicios de seguridad de identidad gestionada se beneficia de este cambio porque la Confianza Cero requiere disciplina operativa después de una implementación tecnológica. Las organizaciones también necesitan ayuda para aplicar estos controles de manera consistente en identidades humanas, de carga de trabajo y de agentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Implementación, Integración y Servicio Gestionado | -0.9% | Global, más agudo entre las organizaciones del mercado medio en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Brechas de Interoperabilidad en Directorios y Aplicaciones Heredadas | -0.8% | Global, concentrado en banca, atención médica y manufactura | Mediano plazo (2-4 años) |
| Escasez de Profesionales Especializados en Seguridad de Identidad | -0.7% | Global, más grave en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Restricciones de Privacidad, Residencia de Datos y Consentimiento de Monitoreo | -0.4% | UE, Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Implementación, Integración y Servicio Gestionado
El costo es un obstáculo inmediato cuando un programa gestionado debe conectar herramientas de acceso privilegiado, sistemas de gobernanza, datos de recursos humanos y varios entornos en la nube. Las implementaciones a gran escala pueden requerir un trabajo de integración extenso antes de que las organizaciones reciban valor operativo. RSA informó que la complejidad operativa y las dependencias de herramientas heredadas fueron las principales razones por las que las organizaciones retrasaron la sustitución de métodos de autenticación inadecuados.[2] Esto puede prolongar las decisiones de adquisición y retrasar los retornos más allá del primer año. El mercado de servicios de seguridad de identidad gestionada sigue siendo más accesible para las grandes empresas que pueden absorber los costos de incorporación. Las implementaciones modulares pueden proporcionar a los proveedores una forma práctica de atender a organizaciones sensibles al costo sin requerir un programa completo desde el principio.
Brechas de Interoperabilidad en Directorios y Aplicaciones Heredadas
Los sistemas heredados dificultan la aplicación de un modelo de gobernanza consistente en toda una empresa. Microsoft explica que Kerberos, LDAP y los Objetos de Directiva de Grupo no se traducen directamente en modelos de directorio en la nube, que requieren sincronización y conectores híbridos. Estos arreglos pueden aumentar la superficie de credenciales y reducir la visibilidad sobre el acceso. La banca, la atención médica, la manufactura y los servicios públicos a menudo enfrentan los períodos de transición más largos porque las aplicaciones críticas permanecen vinculadas a directorios más antiguos. Esta complejidad aumenta el costo de incorporación de servicios gestionados y puede presionar los márgenes de los proveedores. También refuerza la necesidad de proveedores capaces de gestionar controles de identidad tanto en entornos antiguos como nuevos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
La Gestión de Identidad y Acceso Lidera Mientras Avanza la Seguridad No HumanaLa Gestión de Identidad y Acceso Gestionada representó el 23,96% de la participación del mercado de servicios de seguridad de identidad gestionada en 2026. A menudo es el primer servicio de identidad gestionada adoptado porque combina el aprovisionamiento, el inicio de sesión único y la gestión de políticas de acceso en diversas aplicaciones. La Gestión de Acceso Privilegiado Gestionada sigue siendo importante para los servicios financieros y la infraestructura crítica, donde los administradores tienen acceso elevado a sistemas sensibles. La Gobernanza y Administración de Identidad Gestionada respalda la certificación de acceso y las revisiones de derechos que los auditores esperan que las organizaciones mantengan. Estos tipos de servicios brindan a los proveedores una amplia apertura para establecer relaciones operativas con los clientes. Un servicio inicial de gestión de identidad y acceso también puede revelar dónde los permisos son inconsistentes entre aplicaciones. Esa visibilidad puede identificar necesidades adicionales de controles de acceso privilegiado y revisiones de gobernanza. El tamaño del Mercado de Servicios de Seguridad de Identidad Gestionada para la gestión de identidad y acceso puede expandirse a medida que los clientes agregan aplicaciones conectadas y sistemas en la nube a un alcance de servicio existente. Los proveedores que conectan estas funciones pueden simplificar la prestación de servicios para los clientes con varias herramientas de identidad. Esta posición hace de la gestión de identidad y acceso gestionada un punto de entrada comercial importante porque un proveedor puede usar las operaciones de acceso diarias para comprender los roles empresariales, las dependencias de las aplicaciones y las brechas de políticas antes de proponer servicios relacionados de gobernanza, acceso privilegiado o detección de amenazas.
La Seguridad de Identidad No Humana Gestionada se proyecta que se expanda a una CAGR del 13,68% hasta 2032, la tasa más alta entre los tipos de soluciones. La Cloud Security Alliance informó que las identidades no humanas aumentaron un 44% entre 2024 y 2025. GitGuardian encontró 28,65 millones de secretos codificados de forma fija añadidos a repositorios públicos de GitHub en 2025, incluido un aumento del 81% en credenciales de servicios de inteligencia artificial. La Detección y Respuesta a Amenazas de Identidad Gestionada aún se está desarrollando como categoría de servicio, dejando espacio para que los primeros proveedores establezcan estándares de entrega. La Gestión de Autenticación y Acceso Gestionada también está ganando importancia a medida que las organizaciones reemplazan las contraseñas con métodos de autenticación más resistentes. El desafío del servicio difiere de la identidad de la fuerza laboral porque las credenciales de máquinas a menudo se crean fuera de los procesos formales del ciclo de vida del usuario. Los proveedores deben, por lo tanto, identificar, clasificar y monitorear identidades que pueden no tener un propietario asignado. Microsoft planeó hacer que las claves de acceso sean la opción predeterminada en Entra ID a partir de septiembre de 2026, lo que refuerza el cambio hacia una autenticación más sólida. En conjunto, estas necesidades están ampliando el alcance del servicio más allá de la gestión de acceso convencional de la fuerza laboral. Los proveedores que pueden combinar descubrimiento, asignación de propiedad, supervisión de secretos y controles de acceso pueden ayudar a los clientes a pasar de reaccionar ante credenciales expuestas hacia un modelo operativo más consistente para máquinas y agentes de inteligencia artificial.



Por Tipo de Servicio:
El Monitoreo Forma el Núcleo de la PrestaciónEl Monitoreo y Operaciones Gestionados representó el 34,35% de la participación del mercado de servicios de seguridad de identidad gestionada en 2026. También tiene la CAGR proyectada más alta por tipo de servicio, del 13,47% hasta 2032. Las organizaciones necesitan visibilidad continua sobre inicios de sesión sospechosos, cambios de privilegios y alertas relacionadas con la identidad. SANS encontró que el 27% de las organizaciones experimentaron brechas relacionadas con brechas en las capacidades de seguridad, mientras que el 60% identificó las brechas de habilidades como su principal desafío de fuerza laboral. Esta combinación respalda el monitoreo externo donde los equipos internos no pueden operar un programa de 24 horas. El monitoreo proporciona ingresos recurrentes y puede dar a los proveedores un conocimiento detallado del entorno de identidad de un cliente. También permite a los proveedores identificar cambios que podrían afectar la aplicación de políticas o el riesgo de acceso. Esto crea una base de servicio desde la cual los proveedores pueden recomendar trabajo de gobernanza y respuesta. Los clientes obtienen supervisión continua sin tener que mantener el equipo especialista completo internamente. Los servicios de monitoreo son especialmente valiosos donde los eventos de acceso deben interpretarse en servicios en la nube, aplicaciones heredadas, cuentas privilegiadas e identidades de máquinas, porque ningún equipo interno puede tener la capacidad de investigar el conjunto completo de señales de identidad.
Los Servicios de Consultoría y Asesoramiento a menudo inician el compromiso ayudando a los clientes a seleccionar una arquitectura y establecer prioridades. Estas asignaciones pueden conducir a contratos operativos más largos cuando las organizaciones deciden que necesitan apoyo continuo. Los Servicios de Integración, Migración e Implementación son importantes durante los traslados a la nube, las adquisiciones y los programas de cumplimiento, aunque la demanda está vinculada a proyectos individuales. Los Servicios de Cumplimiento, Auditoría y Certificación de Acceso asisten a las organizaciones que deben revisar los derechos con mayor frecuencia. Los Servicios de Soporte, Optimización y Capacitación abordan las brechas de capacidad después de que se implementa una herramienta. Cada tipo de servicio puede apoyar a los demás porque una implementación a menudo necesita trabajo de asesoramiento y posteriormente soporte operativo. La actividad de auditoría regular también puede revelar la necesidad de mejorar el monitoreo o el diseño de derechos. El tamaño del Mercado de Servicios de Seguridad de Identidad Gestionada vinculado a las operaciones se fortalece cuando los contratos iniciales de monitoreo progresan hacia trabajo de gobernanza, optimización y asesoramiento. Los proveedores con capacidades que abarcan esta secuencia pueden mantener relaciones más largas con los clientes. Esta amplitud importa cuando las organizaciones quieren un socio que pueda apoyar la planificación, la implementación, la operación diaria, la preparación para auditorías y la mejora sin transferir la responsabilidad entre varias empresas de servicios.
Por Modo de Implementación:
La Entrega en la Nube Lidera, la Entrega Híbrida Añade ComplejidadLa implementación basada en la nube representó el 62,48% de la participación del mercado de servicios de seguridad de identidad gestionada en 2026 y se proyecta que se expanda a una CAGR del 13,07% hasta 2032. La entrega en la nube admite la aplicación de políticas en tiempo real, el análisis de comportamiento y el intercambio de datos entre entornos. Okta informó que la autenticación resistente al phishing y sin contraseña aumentó del 8,6% al 14,0% de los usuarios en 1 año, un aumento del 63%. Tales controles dependen de la orquestación de identidad que los entornos en la nube pueden proporcionar a escala. Esto ha convertido a los servicios en la nube en la principal opción de implementación para las organizaciones que modernizan el control de acceso. También admite un enfoque de política consistente en usuarios y aplicaciones distribuidos. El mercado de servicios de seguridad de identidad gestionada se beneficia cuando la identidad en la nube se integra en operaciones de seguridad más amplias. Los proveedores pueden usar este entorno para aplicar políticas de monitoreo y acceso sin depender de una única red física. Esa capacidad es particularmente relevante para las organizaciones con equipos remotos y múltiples aplicaciones en la nube. La entrega en la nube también puede proporcionar a los proveedores una forma práctica de actualizar políticas y métodos de autenticación a medida que evolucionan los riesgos, sin requerir cambios separados en cada ubicación o para cada aplicación.
La entrega local sigue siendo necesaria para los sistemas con espacio de aire, las redes clasificadas y las organizaciones con estrictas reglas de soberanía de datos. Los proveedores gestionados pueden operar servicios contra infraestructura alojada localmente para los clientes que no pueden mover todas las funciones de identidad a la nube. La implementación híbrida es relevante para las empresas que aún están conectando entornos de Active Directory heredados a aplicaciones en la nube. Estas implementaciones requieren una capa de gobernanza que pueda gestionar políticas en ambos entornos. Son más difíciles de entregar pero pueden crear contratos más largos porque los proveedores quedan integrados en un entorno complejo. También requieren una coordinación cuidadosa para evitar decisiones de acceso inconsistentes entre entornos. Los clientes pueden retener sistemas locales mientras adoptan servicios en la nube para nuevas cargas de trabajo. Este trabajo respalda la retención porque cambiar de proveedor puede crear riesgos operativos y de seguridad para el cliente. Los proveedores que pueden gestionar esta transición pueden permanecer involucrados a medida que cambia el modelo de implementación del cliente. El valor del soporte híbrido radica en mantener una visibilidad consistente y decisiones de derechos a medida que la organización avanza a un ritmo dictado por las restricciones de las aplicaciones, los requisitos regulatorios y la preparación de los sistemas empresariales críticos.

Por Tipo de Identidad:
La Identidad de la Fuerza Laboral Ocupa la Posición Más GrandeLa Identidad de la Fuerza Laboral representó el 35,55% de la participación de mercado en el mercado de servicios de seguridad de identidad gestionada en 2026. Las empresas utilizan los servicios de fuerza laboral para gestionar los procesos de incorporación, traslado y baja, el acceso basado en roles y la certificación periódica de derechos. Las herramientas establecidas y los procesos maduros hacen de este tipo de identidad una base confiable para los programas gestionados. La Identidad Privilegiada también es importante porque una cuenta de administrador comprometida puede conducir a una amplia exposición en servicios financieros, atención médica e infraestructura crítica. La Identidad del Cliente y del Ciudadano continúa respaldando grandes servicios digitales con usuarios externos. La Identidad de Terceros y Socios está ganando relevancia a medida que las organizaciones evalúan el acceso otorgado a proveedores, contratistas y participantes de la cadena de suministro. Estos grupos de identidad tienen diferentes eventos de ciclo de vida y patrones de riesgo. Un proveedor gestionado debe aplicar políticas que reflejen esas diferencias mientras mantiene una visión consolidada del acceso. Esto le da a la identidad de la fuerza laboral un papel continuo incluso cuando otros tipos de identidad reciben más atención. También permite a los proveedores conectar los procesos de acceso diarios de los empleados con controles más amplios para administradores, usuarios externos y socios, de modo que las organizaciones puedan identificar permisos excesivos o inconsistentes en todo el patrimonio de identidad.
La Identidad No Humana se proyecta que se expanda a una CAGR del 13,43% hasta 2032. SailPoint informó que el 79% de las empresas tenían agentes de inteligencia artificial en producción, pero solo el 2% había implementado herramientas de seguridad de identidad diseñadas para gobernarlos. La brecha expone cuentas de servicio, credenciales de aplicaciones y agentes de inteligencia artificial a una gobernanza inconsistente. SpyCloud recuperó 18,1 millones de credenciales de identidad no humana de fuentes clandestinas en 2025. Los proveedores están respondiendo con monitoreo y controles diseñados para identidades de carga de trabajo en lugar de cuentas de usuario. Las identidades de máquinas pueden operar a escala y pueden retener el acceso durante largos períodos sin los procesos de revisión utilizados para los empleados. También requieren controles que tengan en cuenta las dependencias de las aplicaciones y las tareas automatizadas. Esta demanda puede cambiar el alcance de los programas de identidad gestionada a medida que las organizaciones colocan las credenciales de máquinas bajo el mismo modelo operativo que el acceso de la fuerza laboral. Le da a los proveedores gestionados un papel en la localización de credenciales que los equipos pueden no saber que existen. La entrega efectiva también debe distinguir entre identidades que requieren acceso continuo a los servicios de producción y aquellas que permanecen activas solo porque los procesos de propiedad, propósito o eliminación no están claros.
Por Tamaño de Organización:
Las Grandes Empresas Lideran, las PYME Ofrecen Potencial de ExpansiónLas grandes empresas representaron el 80,42% de la participación del mercado de servicios de seguridad de identidad gestionada en 2026. Gestionan amplias carteras de aplicaciones, estructuras de derechos complejas y mayores volúmenes de acceso privilegiado. Sus equipos de seguridad también enfrentan riesgos demasiado extensos para gobernarlos completamente con recursos internos. Las grandes organizaciones pueden financiar proyectos de integración y mantener procesos formales de adquisición de proveedores. Esto las convierte en la base de ingresos central para los proveedores de servicios gestionados establecidos. La competencia por estas cuentas es alta porque los especialistas en identidad y los proveedores de servicios de seguridad más grandes apuntan a los mismos compradores. Estos clientes también necesitan servicios que funcionen en diversas regiones, aplicaciones y entornos regulatorios. Su escala puede hacer que un enfoque por fases sea más práctico que un único proyecto de transformación. Los proveedores que pueden coordinar este trabajo en múltiples equipos pueden obtener roles de servicio más amplios. Las grandes organizaciones también son más propensas a requerir informes detallados, revisiones de acceso recurrentes y procedimientos operativos documentados, lo que puede hacer que una relación de servicio gestionado especializado sea más duradera después de que se complete el trabajo de implementación inicial.
Las pequeñas y medianas empresas se proyecta que se expandan a una CAGR del 12,86% hasta 2032. Su necesidad está aumentando a medida que las campañas de phishing y ransomware apuntan cada vez más a organizaciones con personal de seguridad limitado. Las plataformas de identidad en la nube por usuario y los servicios de monitoreo empaquetados están reduciendo los costos anteriores y las barreras de implementación. La FIDO Alliance encontró que las organizaciones que implementan claves de acceso informaron menos tickets de restablecimiento de contraseñas, menos incidentes de phishing y tiempos de inicio de sesión de empleados más rápidos. Estos resultados son tangibles para los compradores más pequeños que deben equilibrar la seguridad, el costo y la administración. Las organizaciones más pequeñas tienen menos probabilidades de tener equipos de identidad dedicados, por lo que un modelo gestionado puede reducir la presión operativa. Los paquetes de servicios estandarizados también pueden acortar el tiempo necesario para comenzar a usar controles de acceso más sólidos. Los proveedores que empaquetan la gobernanza y el monitoreo en niveles de servicio manejables pueden ampliar la adopción en este segmento. La oportunidad depende de mantener un alcance claro y una incorporación asequible para estos compradores. Un proveedor que explique el valor operativo en términos prácticos, incluida la reducción de la carga de trabajo de soporte de credenciales y un control de acceso más sólido, puede hacer que los servicios de identidad gestionada sean más fáciles de adoptar para las organizaciones más pequeñas.
Por Vertical de Usuario Final:
BFSI Lidera Mientras Salud y Ciencias de la Vida AceleranBFSI representó el 24,97% de la participación del mercado de servicios de seguridad de identidad gestionada en 2026. Las instituciones financieras gestionan el acceso privilegiado a sistemas que respaldan transacciones, registros de clientes y operaciones de mercado. Una cuenta administrativa comprometida puede exponer a una institución al fraude, el ransomware y la acción supervisora. Esto hace que el acceso privilegiado gestionado y el monitoreo continuo sean prioridades de adquisición fundamentales. Las organizaciones financieras también enfrentan requisitos recurrentes para documentar los controles de acceso y mantener registros de auditoría. El mercado de servicios de seguridad de identidad gestionada sigue siendo respaldado por necesidades de renovación regulares en este vertical, incluso cuando los presupuestos tecnológicos más amplios están restringidos. El acceso de terceros y socios es un área importante porque las instituciones dependen de proveedores de banca central, contratistas y socios de API. Estas relaciones crean rutas de acceso que deben gobernarse sin retrasar las operaciones rutinarias. Los proveedores con experiencia en el sector financiero pueden abordar esta necesidad dentro de un modelo de servicio continuo. También pueden ayudar a las instituciones a aplicar revisiones de acceso y monitoreo a las relaciones externas que de otro modo podrían gestionarse por separado de los procesos de identidad de la fuerza laboral y del administrador.
Salud y Ciencias de la Vida se proyecta que se expanda a una CAGR del 13,84% hasta 2032. El vertical está gestionando más datos electrónicos de pacientes, servicios de telesalud y sistemas de monitoreo remoto. La propuesta del Departamento de Salud y Servicios Humanos de requerir autenticación multifactor y cifrado para la información de salud electrónica protegida ha aumentado la atención sobre los controles de acceso. AWS ha declarado que las organizaciones de atención médica están tratando los requisitos propuestos como un factor importante en las nuevas implementaciones en la nube. Tecnología de la Información y Telecomunicaciones, Gobierno y Defensa, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y otros verticales también sostienen la demanda a través de la adopción de la nube y los deberes de protección de datos específicos del sector. Los sistemas de salud necesitan gestionar el acceso para empleados, socios clínicos y sistemas tecnológicos sin interrumpir la prestación de atención. Esto crea demanda de autenticación confiable, revisiones de acceso y monitoreo. La combinación de seguridad del paciente, registros sensibles y la creciente adopción de la prestación de servicios digitales hace de la atención médica una oportunidad de alta prioridad para los proveedores. También respalda la necesidad de servicios que puedan cumplir con requisitos operativos y de privacidad estrictos. Los proveedores que comprenden los flujos de trabajo clínicos pueden hacer que los controles de identidad sean más prácticos al alinear la administración del acceso y el monitoreo con las personas, las aplicaciones y los sistemas conectados involucrados en la prestación de atención.
Análisis Geográfico
Mercado de Servicios de Seguridad de Identidad Gestionada en América del Norte
América del Norte concentró el 47,01% de la cuota del mercado de servicios de seguridad de identidad gestionada en 2026. Estados Unidos lidera los ingresos regionales porque las empresas orientadas a la nube utilizan la identidad gestionada como parte de sus operaciones de seguridad continuas. Canadá está desarrollando demanda en servicios financieros y gobierno, mientras que México se expande a través de los sectores BFSI y manufactura. La escasez regional de especialistas en identidad impulsa la externalización, especialmente a medida que las organizaciones luchan por controlar el acceso a los agentes de inteligencia artificial. Las prácticas de adquisición maduras convierten a la región en el mayor mercado para los proveedores con amplia capacidad de prestación de servicios.
Mercado de Servicios de Seguridad de Identidad Gestionada en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,46% hasta 2032. India, Corea del Sur, Japón, Australia y las economías del Sudeste Asiático están transitando de sistemas de acceso fragmentados hacia programas de identidad gestionada. La actividad fintech de India y la digitalización gubernamental están generando grandes activos de identidad, mientras que Corea del Sur incrementa su atención a la seguridad de identidad en tecnología operacional. El crecimiento de la nube doméstica en China opera bajo restricciones de soberanía, y Australia mantiene una base consolidada en servicios financieros y gobierno. El centro de datos de SailPoint en Corea del Sur refleja la respuesta de los proveedores a los requisitos regionales de residencia de datos.
Mercado de Servicios de Seguridad de Identidad Gestionada en EMEA y América del Sur
Europa es el segundo mayor mercado regional en 2026, respaldado por una estricta gobernanza de datos y una gestión consolidada del ciclo de vida del acceso. El Reino Unido cuenta con un entorno activo de servicios de seguridad gestionada, mientras que Alemania está extendiendo los controles hacia la tecnología automotriz y de manufactura. América del Sur se está desarrollando a través de la digitalización en los sectores BFSI y comercio minorista, liderada por Brasil y Argentina. Oriente Medio y África se encuentran en etapas más tempranas de adopción, pero están generando demanda a través de la nube soberana, la transformación digital pública, la modernización bancaria y los servicios móviles. Los proveedores deben adaptar sus enfoques de residencia de datos y de socios a estas diferentes condiciones regionales.
Panorama Competitivo
Concentración del Mercado
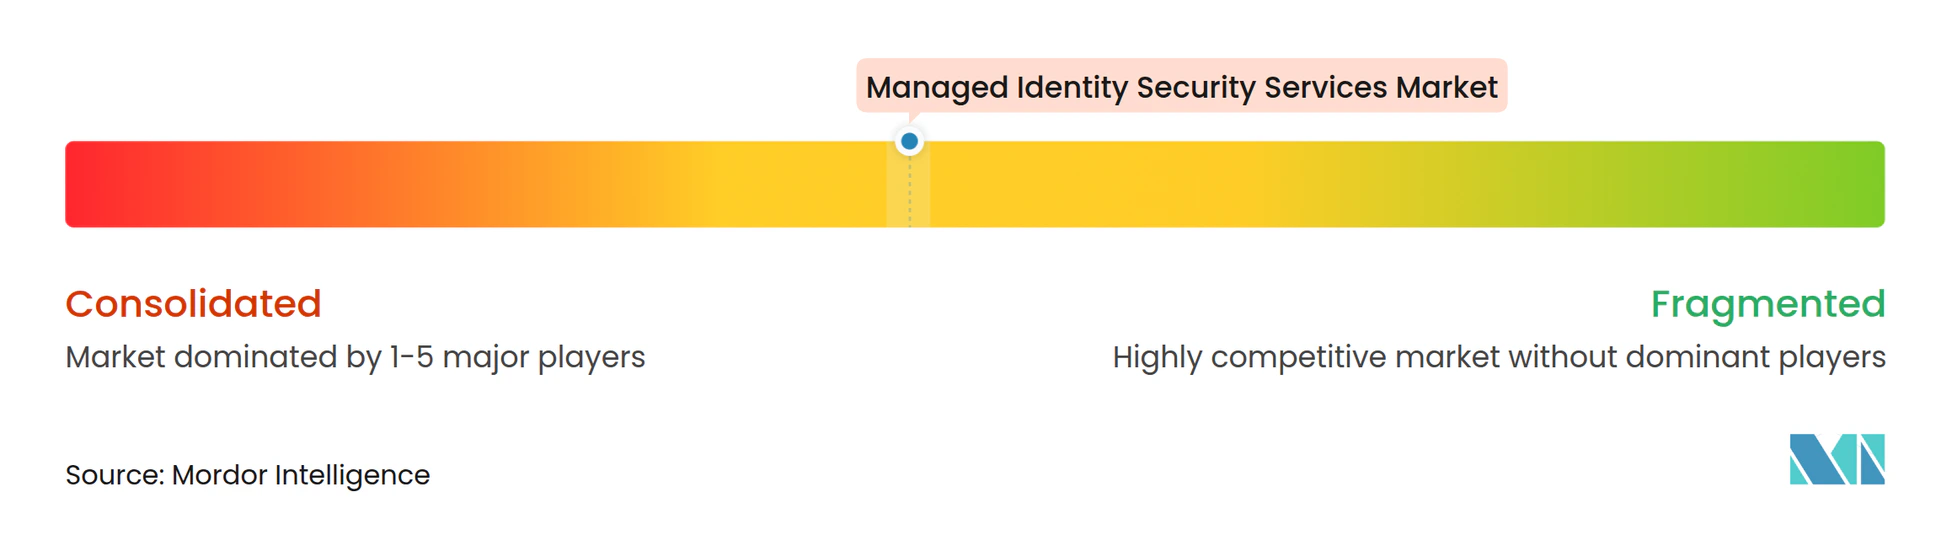
El mercado de servicios de seguridad de identidad gestionada está moderadamente concentrado. Los especialistas en identidad que antes se centraban en la gestión de identidad y acceso, la gestión de acceso privilegiado o la gobernanza y administración de identidad están expandiéndose hacia capacidades relacionadas. Las grandes empresas a menudo eligen proveedores con profunda experiencia en su área de riesgo principal, como la gobernanza de derechos, el control de administradores o la detección de comportamiento. Los clientes del mercado medio obtienen con más frecuencia el monitoreo de identidad como parte de un servicio de seguridad gestionado más amplio. Esto otorga ventajas de escala a los proveedores que pueden combinar las operaciones de identidad con el monitoreo de seguridad.
Okta adquirió Permiso Security en septiembre de 2026 e introdujo capacidades de gobernanza y acceso privilegiado para los derechos de AWS, detección y remediación de desviaciones, y protección de Kubernetes. SailPoint introdujo funciones de seguridad de identidad autónoma en octubre de 2026 para la aplicación de políticas, el descubrimiento de inteligencia artificial en la sombra y el privilegio cero permanente. BeyondTrust introdujo integraciones con CrowdStrike Falcon Next-Gen SIEM en septiembre de 2026 para vincular la inteligencia de identidad con la telemetría de amenazas.[3] Estos movimientos muestran un cambio hacia controles coordinados en identidad, privilegio y operaciones de seguridad. Elevan las expectativas para los proveedores gestionados que dependen de estas plataformas.
La seguridad de identidad no humana para organizaciones del mercado medio sigue siendo accesible para proveedores con un servicio asequible y enfocado. Las plataformas empresariales pueden ser difíciles de implementar para organizaciones más pequeñas con recursos de seguridad limitados. Los proveedores que combinan la gobernanza de secretos, el monitoreo y la remediación pueden abordar esta brecha. La innovación se centra en los controles para agentes de inteligencia artificial e identidades de máquinas en lugar de solo la autenticación humana.
Líderes de la Industria de Servicios de Seguridad de Identidad Gestionada
-
SailPoint Technologies Holdings, Inc.
-
Okta, Inc.
-
BeyondTrust Corporation
-
Delinea, Inc.
-
Palo Alto Networks
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Seguridad de Identidad Gestionada Empresas cubiertas en este informe
- SailPoint Technologies Holdings, Inc.
- Okta, Inc.
- CyberArk Software Ltd.
- BeyondTrust Corporation
- Delinea, Inc.
- One Identity LLC
- Saviynt, Inc.
- Ping Identity Corporation
- ForgeRock, Inc.
- Silverfort, Inc.
- Veza Technologies, Inc.
- Semperis Inc.
- PlainID Ltd.
- Strata Identity, Inc.
- Radiant Logic, Inc.
- Fischer Identity, Inc.
- Omada A/S
- Aembit, Inc.
- Permiso Security, Inc.
- AuthMind, Inc.
- Oort, Inc.
- ConductorOne, Inc.
- Akeyless Security Ltd.
- Transmit Security, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Seguridad de Identidad Gestionada
- Octubre de 2026: SailPoint lanzó SailPoint Agentic Fabric en Navigate 2026 el 6 de octubre de 2026, introduciendo agentes de inteligencia artificial autónomos para la aplicación de políticas de identidad en tiempo real, el descubrimiento de inteligencia artificial en la sombra y el privilegio cero permanente en identidades humanas, de máquinas y de agentes de inteligencia artificial. La empresa también lanzó IdentityIQ 9.0, anunció un nuevo centro de datos en Corea del Sur y comenzó la preparación para las certificaciones FedRAMP High, PCI DSS 4.0 y Nube Soberana de la UE.
- Septiembre de 2026: BeyondTrust anunció nuevas integraciones entre su Plataforma Pathfinder y CrowdStrike Falcon Next-Gen SIEM el 23 de septiembre de 2026, permitiendo la correlación de la inteligencia de identidad y privilegio con la telemetría de amenazas de CrowdStrike para acelerar la investigación y la respuesta en identidades humanas, no humanas y de agentes de inteligencia artificial.
- Septiembre de 2026: Okta adquirió Permiso Security y presentó nuevas capacidades de Gobernanza de Identidad de Okta y Acceso Privilegiado de Okta, incluida la Gestión Avanzada de Derechos para AWS, la Detección y Remediación Automatizada de Desviaciones, y la Protección Dinámica de Kubernetes. Okta también introdujo Integraciones de 48 Horas habilitadas por inteligencia artificial, reduciendo la incorporación de nuevas aplicaciones de un proceso manual de varios meses a 2 días.
- Agosto de 2026: BeyondTrust presentó la primera ola de capacidades nativas de la Plataforma Pathfinder en Black Hat USA 2026 el 3 de agosto de 2026, incluida la gobernanza de identidad no humana que cubre cuentas de servicio, claves de API, clientes OAuth e identidades de carga de trabajo.
Alcance del Informe Global del Mercado de Servicios de Seguridad de Identidad Gestionada
El mercado de servicios de seguridad de identidad gestionada comprende los ingresos generados por la provisión de soluciones y servicios externalizados y gestionados que ayudan a las organizaciones a asegurar, gestionar, monitorear y gobernar las identidades digitales y su acceso a aplicaciones, sistemas, redes, datos y otros recursos digitales. El mercado incluye la gestión de identidad y acceso (IAM) gestionada, la gobernanza y administración de identidad (IGA), la gestión de acceso privilegiado (PAM), los servicios de autenticación y acceso, la detección y respuesta a amenazas de identidad, y la seguridad de identidad no humana, incluido el monitoreo, la administración, la integración, la implementación, el cumplimiento, la optimización y el soporte continuos de los entornos de seguridad de identidad.
El Informe del Mercado de Servicios de Seguridad de Identidad Gestionada está Segmentado por Tipo de Solución (Gestión de Identidad y Acceso Gestionada, Gobernanza y Administración de Identidad Gestionada, Gestión de Acceso Privilegiado Gestionada, Servicios de Autenticación y Acceso Gestionados, Detección y Respuesta a Amenazas de Identidad Gestionada, y Seguridad de Identidad No Humana Gestionada), Tipo de Servicio (Monitoreo y Operaciones Gestionados, Servicios de Consultoría y Asesoramiento, Servicios de Integración, Migración e Implementación, Servicios de Cumplimiento, Auditoría y Certificación de Acceso, y Servicios de Soporte, Optimización y Capacitación), Modo de Implementación (Basado en la Nube, Local e Híbrido), Tipo de Identidad (Identidad de la Fuerza Laboral, Identidad Privilegiada, Identidad del Cliente y del Consumidor, Identidad de Terceros y Socios, e Identidad No Humana), Tamaño de la Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical de Usuario Final (BFSI, Tecnología de la Información y Telecomunicaciones, Gobierno y Defensa, Salud y Ciencias de la Vida, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y Otros Verticales de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Gestión de Identidad y Acceso Gestionada |
| Gobernanza y Administración de Identidad Gestionada |
| Gestión de Acceso Privilegiado Gestionada |
| Gestión de Autenticación y Acceso Gestionada |
| Detección y Respuesta a Amenazas de Identidad Gestionada |
| Seguridad de Identidad No Humana Gestionada |
| Monitoreo y Operaciones Gestionados |
| Servicios de Consultoría y Asesoramiento |
| Servicios de Integración, Migración e Implementación |
| Servicios de Cumplimiento, Auditoría y Certificación de Acceso |
| Servicios de Soporte, Optimización y Capacitación |
| Basado en la Nube |
| Local |
| Híbrido |
| Identidad de la Fuerza Laboral |
| Identidad Privilegiada |
| Identidad del Cliente y del Ciudadano |
| Identidad de Terceros y Socios |
| Identidad No Humana |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Tecnología de la Información y Telecomunicaciones |
| Gobierno y Defensa |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otros Verticales de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Solución | Gestión de Identidad y Acceso Gestionada | |
| Gobernanza y Administración de Identidad Gestionada | ||
| Gestión de Acceso Privilegiado Gestionada | ||
| Gestión de Autenticación y Acceso Gestionada | ||
| Detección y Respuesta a Amenazas de Identidad Gestionada | ||
| Seguridad de Identidad No Humana Gestionada | ||
| Por Tipo de Servicio | Monitoreo y Operaciones Gestionados | |
| Servicios de Consultoría y Asesoramiento | ||
| Servicios de Integración, Migración e Implementación | ||
| Servicios de Cumplimiento, Auditoría y Certificación de Acceso | ||
| Servicios de Soporte, Optimización y Capacitación | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tipo de Identidad | Identidad de la Fuerza Laboral | |
| Identidad Privilegiada | ||
| Identidad del Cliente y del Ciudadano | ||
| Identidad de Terceros y Socios | ||
| Identidad No Humana | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical de Usuario Final | BFSI | |
| Tecnología de la Información y Telecomunicaciones | ||
| Gobierno y Defensa | ||
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otros Verticales de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios de Seguridad de Identidad Gestionada?
Se proyecta que el mercado aumente desde 15,78 mil millones de USD en 2026 y 17,93 mil millones de USD en 2027 hasta 32,28 mil millones de USD en 2032, a una CAGR del 12,48%.
¿Qué está impulsando la demanda de servicios de seguridad de identidad gestionada?
El abuso de credenciales, los entornos de identidad en la nube e híbridos, las obligaciones de cumplimiento, los programas de Confianza Cero y el aumento de las identidades no humanas están expandiendo la demanda.
¿Qué modelo de implementación lidera los servicios de seguridad de identidad gestionada?
La implementación basada en la nube lideró con una participación de ingresos del 62,48% en 2026 y se proyecta que se expanda a una CAGR del 13,07% hasta 2032.
¿Qué vertical de usuario final se está expandiendo más rápido?
Salud y Ciencias de la Vida se proyecta que se expanda a una CAGR del 13,84% hasta 2032 a medida que aumentan las necesidades de datos de pacientes, telesalud y control de acceso.
¿Por qué son importantes las identidades no humanas para los programas de seguridad?
Los agentes de inteligencia artificial, las cuentas de servicio, las credenciales de aplicaciones y las identidades de carga de trabajo requieren gobernanza porque pueden mantener acceso persistente a sistemas sensibles.
¿Qué región ofrece las mejores perspectivas de expansión?
Asia-Pacífico se proyecta que se expanda a una CAGR del 13,46% hasta 2032, respaldado por la transformación digital y la adopción de la nube en las principales economías regionales.