
Tamaño y Participación del Mercado de Servicios Gestionados de Seguridad de Correo Electrónico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.59 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.59 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Seguridad de Correo Electrónico por Mordor Intelligence
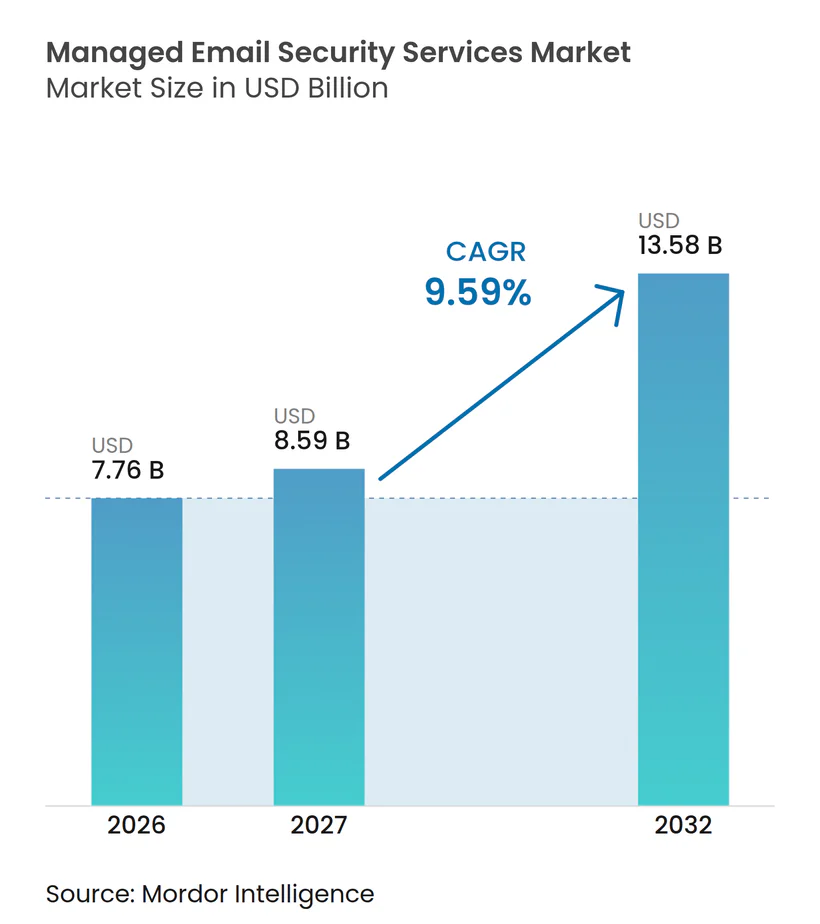
El tamaño del mercado de servicios gestionados de seguridad de correo electrónico es de 7,76 mil millones de USD en 2026 y se prevé que alcance los 13,58 mil millones de USD para 2032, con un crecimiento a una CAGR del 9,59% entre 2027 y 2032. El mercado de servicios gestionados de seguridad de correo electrónico está evolucionando desde una protección centrada en la pasarela hacia el monitoreo continuo, la detección y la respuesta prestados por proveedores especializados. Las amenazas por correo electrónico siguen siendo un factor impulsor central, ya que el phishing, el compromiso de correo electrónico empresarial y el ransomware pueden generar pérdidas financieras y operativas significativas. Las plataformas de productividad en la nube también han ampliado el alcance de la protección, ya que las organizaciones necesitan cobertura en herramientas de correo electrónico y colaboración. Los proveedores que combinan gestión de políticas, remediación automatizada e informes listos para auditoría están posicionados para atender a clientes regulados y organizaciones más pequeñas que no pueden conformar equipos dedicados. La consolidación y los lanzamientos de productos con enfoque en inteligencia artificial están incrementando el valor otorgado a las plataformas amplias y la prestación gestionada escalable.
Conclusiones Clave del Informe
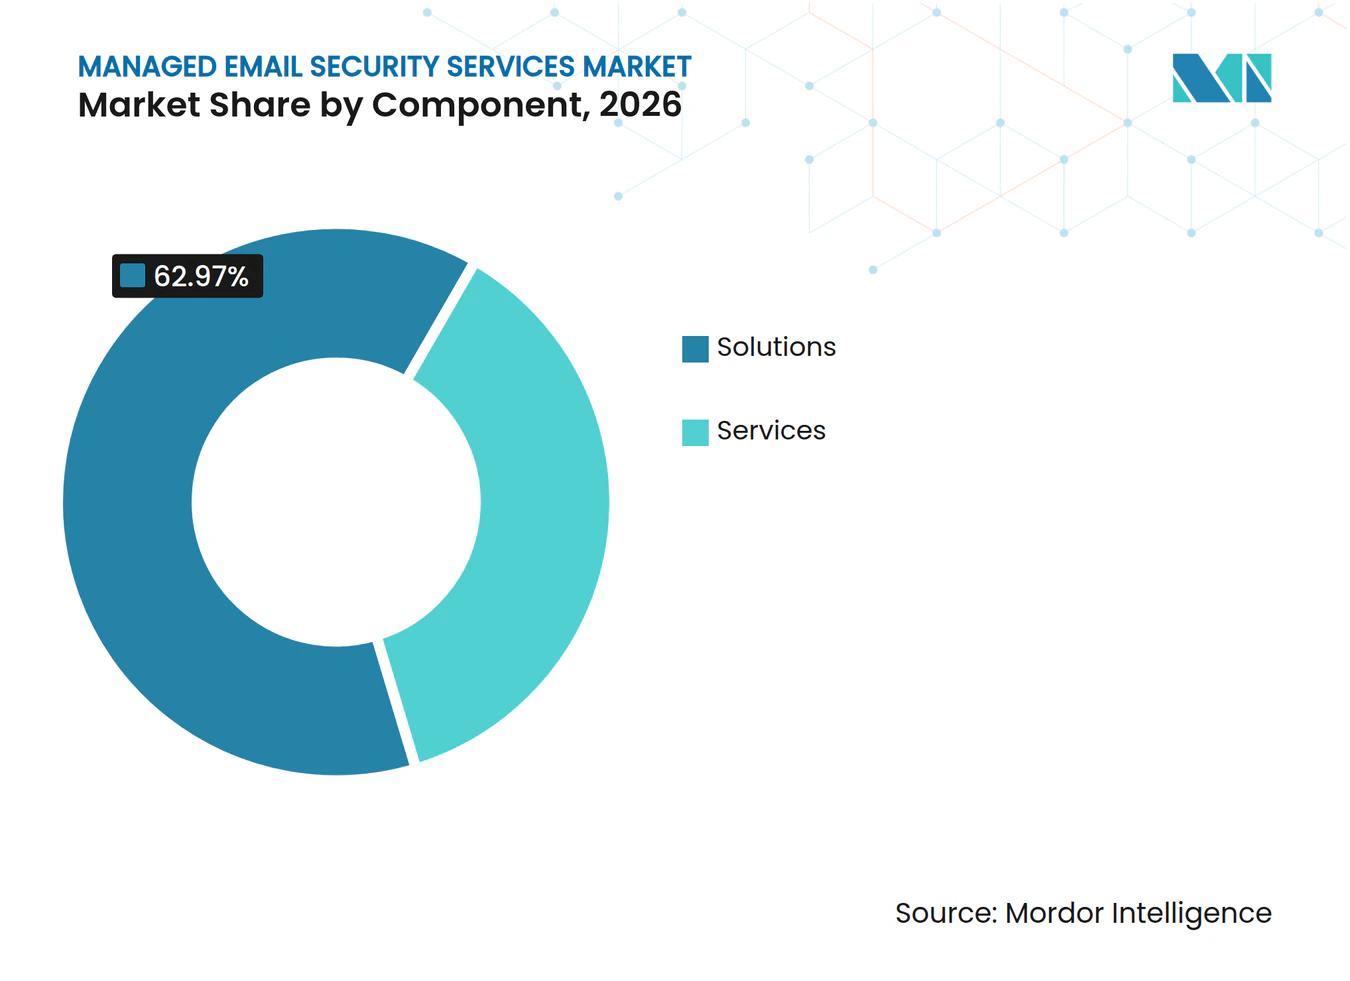
- Por componente, las soluciones representaron el 62,97% del mercado de servicios gestionados de seguridad de correo electrónico en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 10,86% hasta 2032.
- Por tipo de servicio, la Aplicación y Optimización de Políticas representó el 24,93% de los ingresos en 2026, mientras que se proyecta que la Concienciación en Seguridad y Resiliencia ante el Phishing se expanda a una CAGR del 10,63% hasta 2032.
- Por modo de implementación, la implementación basada en la nube representó el 71,37% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 10,59% hasta 2032.
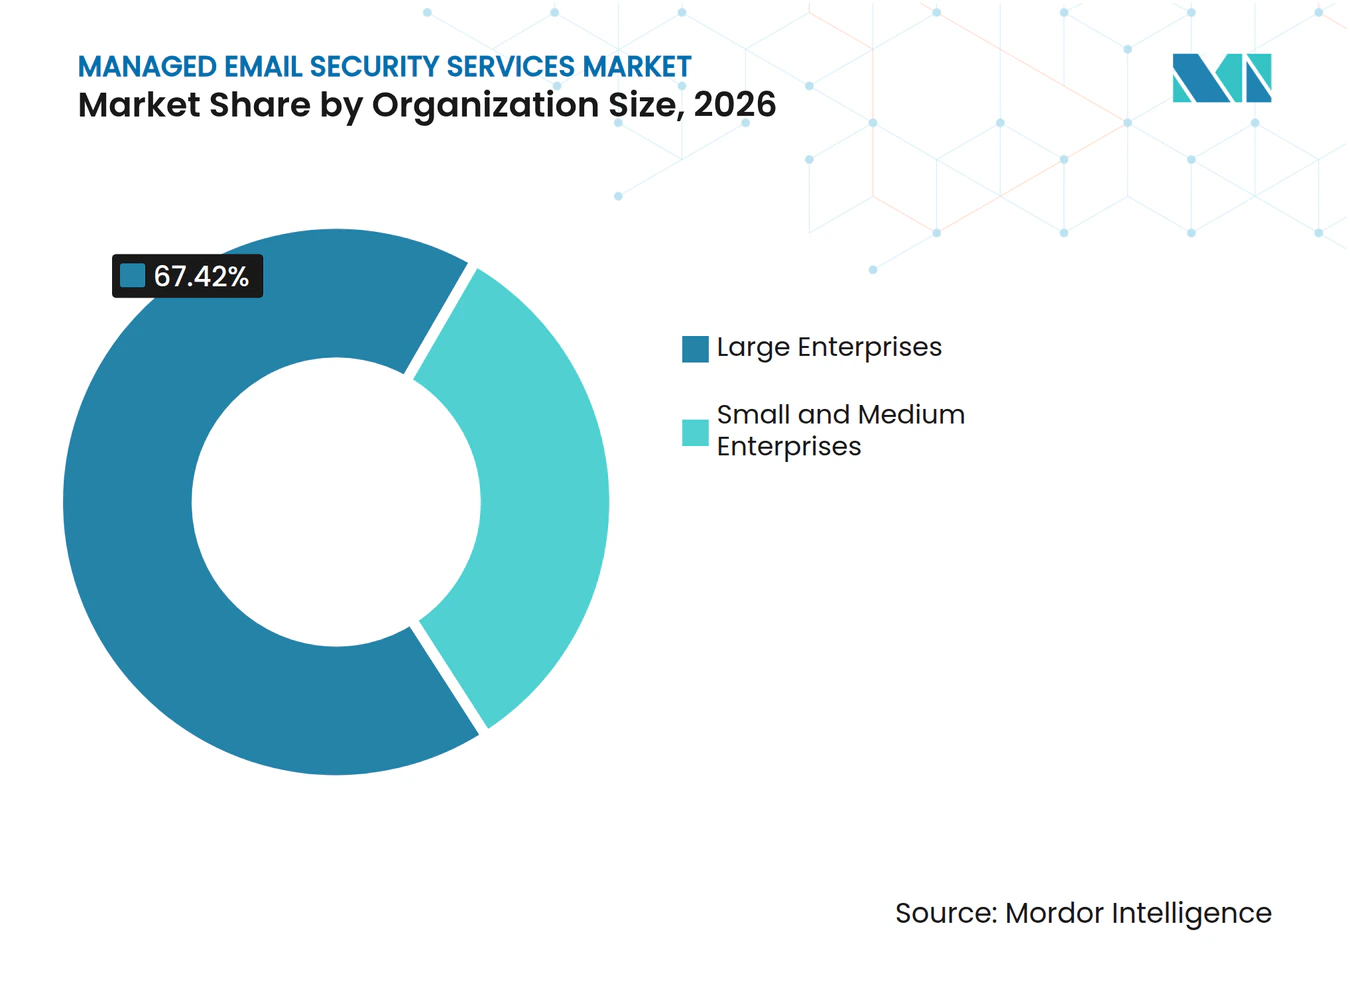
- Por tamaño de organización, las grandes empresas representaron el 67,42% de los ingresos en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 11,08% hasta 2032.
- Por industria de usuario final, BFSI representó el 21,83% de los ingresos en 2026, mientras que se proyecta que energía y servicios públicos se expanda a una CAGR del 10,47% hasta 2032.
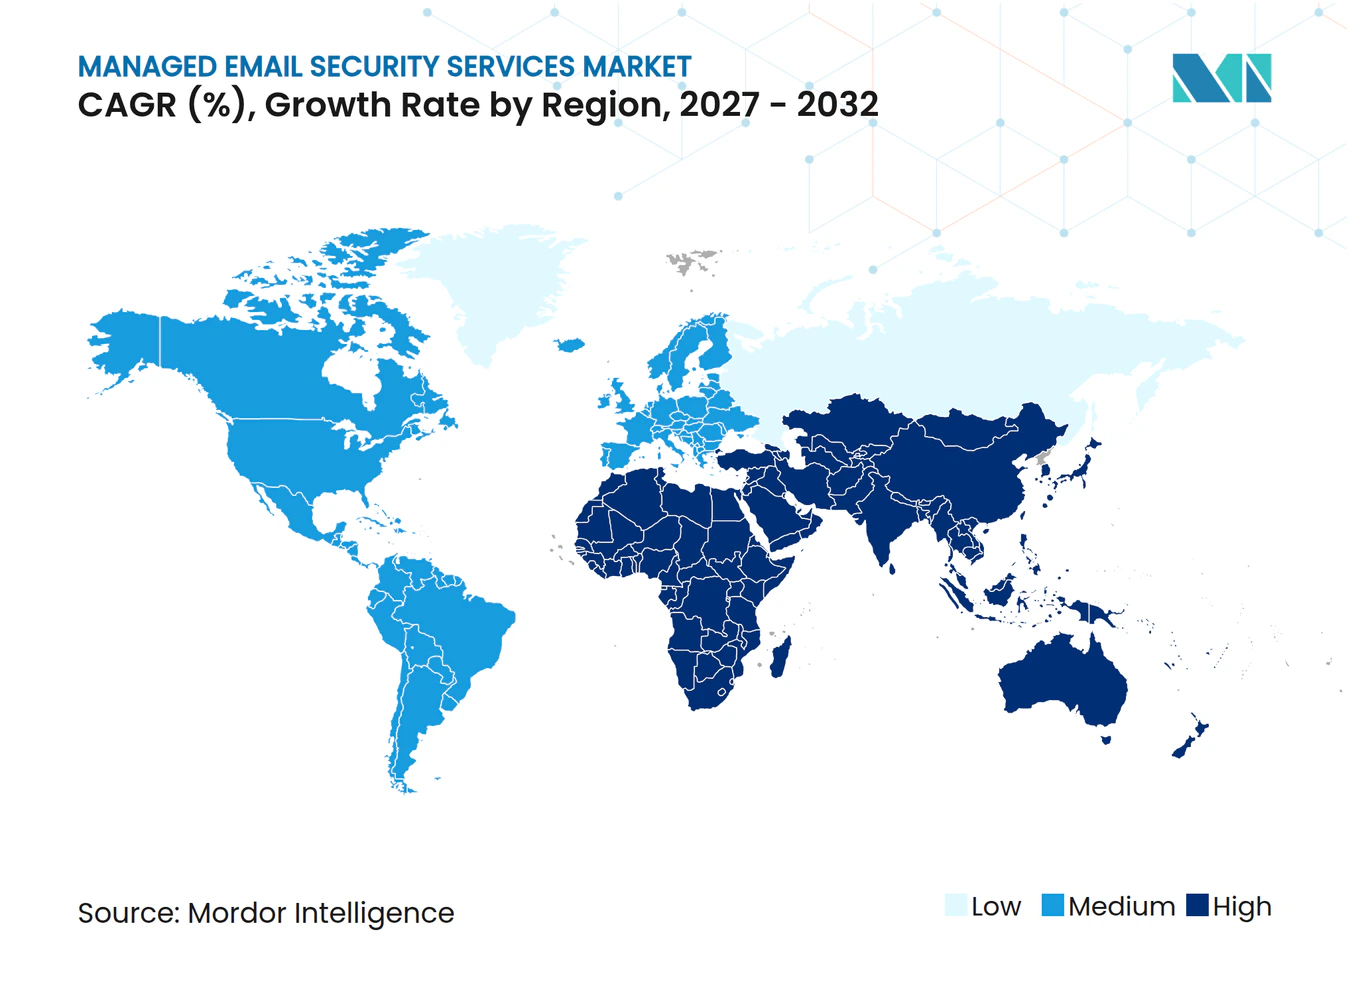
- Por geografía, América del Norte representó el 38,74% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 10,23% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Incidentes de Phishing, Compromiso de Correo Electrónico Empresarial y Ransomware | +3.2% | Global, mayor concentración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aceleración de la Adopción del Correo Electrónico en la Nube y el Trabajo Híbrido | +2.1% | Global, adopción más rápida en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Autenticación de Correo Electrónico y Cumplimiento de Ciberseguridad | +1.8% | Global, concentrado en América del Norte, la UE y el GCC | Mediano plazo (2-4 años) |
| Adopción de Detección Habilitada por Inteligencia Artificial y Respuesta Automatizada a Incidentes | +1.5% | Global, adopción tecnológica más rápida en América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Operaciones de Inteligencia Artificial Multiinquilino para Pequeñas y Medianas Empresas | +0.8% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Brechas de Visibilidad Posterior a la Entrega en Plataformas de Correo Electrónico y Colaboración | +0.7% | Global, concentrado en entornos de Microsoft 365 y Google Workspace | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Incidentes de Phishing, Compromiso de Correo Electrónico Empresarial y Ransomware
Microsoft detectó 7.600 millones de amenazas de phishing por correo electrónico durante el segundo trimestre de 2026, lo que muestra la escala de exposición que sostiene la demanda en el mercado de servicios gestionados de seguridad de correo electrónico. Una campaña automatizada de compromiso de correo electrónico empresarial alcanzó a más de 67.000 usuarios en 42.000 organizaciones en menos de 3 horas el 1 de junio, lo que redujo el tiempo disponible para la intervención manual. El FBI reportó 3.000 millones de USD en pérdidas por compromiso de correo electrónico empresarial durante 2025 y registró 3.611 denuncias de ransomware.[1] El mismo informe del FBI identificó 63 nuevas variantes de ransomware, lo que añade presión sobre las organizaciones para mejorar la detección y la respuesta. Estos patrones favorecen las operaciones gestionadas que pueden investigar alertas de forma continua y coordinar la contención cuando las campañas avanzan rápidamente. El mercado de servicios gestionados de seguridad de correo electrónico se beneficia de la cobertura gestionada, que puede reducir la carga sobre los equipos internos durante incidentes de alto volumen.
Aceleración de la Adopción del Correo Electrónico en la Nube y el Trabajo Híbrido
Las suites de productividad en la nube han hecho que la seguridad del correo electrónico dependa más de la integración directa con los entornos de los inquilinos. Microsoft informó que su protección eliminó el 70,8% de los correos electrónicos maliciosos después de la entrega entre noviembre de 2025 y enero de 2026, mientras que los socios de seguridad de correo electrónico en la nube integrada contribuyeron con el 29,2% restante de las eliminaciones posteriores a la entrega. Esa brecha respalda los servicios que se conectan a Microsoft 365 y Google Workspace a través de API y responden en todos los inquilinos. Kaspersky registró amenazas de clientes de correo electrónico en el 2,76% de los equipos de sistemas de control industrial en el cuarto trimestre de 2025. El trabajo híbrido también puede vincular las comunicaciones empresariales rutinarias con entornos industriales y operativos. El mercado de servicios gestionados de seguridad de correo electrónico tiene, por tanto, oportunidades para los proveedores que aplican controles coherentes en correo electrónico, colaboración y fuerzas de trabajo distribuidas.
Aumento de los Requisitos de Autenticación de Correo Electrónico y Cumplimiento de Ciberseguridad
Microsoft comenzó a rechazar a los remitentes de alto volumen que no cumplían los requisitos para los dominios de Outlook.com el 5 de mayo de 2025, cuando entraron en vigor los requisitos de SPF, DKIM y DMARC. Los requisitos convierten la autenticación del correo electrónico en una responsabilidad operativa continua en lugar de un proyecto técnico puntual. DORA se hizo aplicable a las entidades financieras reguladas de la UE en enero de 2025 y cubre las prácticas de gestión de riesgos de las TIC, incluida la protección de las comunicaciones electrónicas. La Directiva Operativa Vinculante 25-01 de CISA también exige a las agencias civiles federales que refuercen las prácticas seguras en la nube, incluida una postura DMARC aplicable. Las instituciones financieras deben gestionar estas obligaciones junto con sus controles específicos del sector. El mercado de servicios gestionados de seguridad de correo electrónico se beneficia de los proveedores que convierten la autenticación, el monitoreo y la recopilación de evidencias en un servicio repetible.
Adopción de Detección Habilitada por Inteligencia Artificial y Respuesta Automatizada a Incidentes
La inteligencia artificial está transformando las operaciones de correo electrónico al permitir a los proveedores evaluar patrones inusuales de usuarios y comunicaciones a escala. Darktrace presentó una oferta de seguridad gestionada de correo electrónico para proveedores de servicios de seguridad gestionada en marzo de 2026 que cubre el correo electrónico, Microsoft Teams y las identidades de los usuarios. Mimecast declaró que su agente de inteligencia artificial Mihra logró hasta una mejora de 7 veces en los tiempos de respuesta a amenazas para los clientes de acceso anticipado. IRONSCALES presentó 3 agentes de inteligencia artificial para pruebas de penetración, operaciones de phishing y simulación de phishing en su versión de invierno de 2026. Estos productos pueden hacer que los procesos de detección y respuesta sean más coherentes en todos los entornos de los clientes. El mercado de servicios gestionados de seguridad de correo electrónico está, en consecuencia, evolucionando hacia compromisos de servicio que pueden medirse a través del rendimiento de detección y respuesta.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Total de Propiedad para Pilas de Seguridad de Correo Electrónico por Capas | -1.4% | Global, más pronunciado en organizaciones del mercado medio | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en Operaciones de Seguridad de Correo Electrónico y Búsqueda de Amenazas | -0.9% | Global, más grave en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Limitaciones de Regulación de API y Acceso a Telemetría en Plataformas de Correo en la Nube | -0.5% | Global, concentrado en mercados con alta penetración de Microsoft 365 y Google Workspace | Mediano plazo (2-4 años) |
| Preocupaciones de Privacidad y Confianza de los Empleados por la Inspección Conductual del Correo Electrónico | -0.4% | UE, Reino Unido y mercados regulados de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Total de Propiedad para Pilas de Seguridad de Correo Electrónico por Capas
Las pilas de seguridad por capas pueden aumentar los costos totales debido a múltiples licencias, herramientas superpuestas, trabajo de integración y supervisión operativa. TitanHQ encontró que las organizaciones comúnmente utilizan al menos 2 soluciones de seguridad de correo electrónico porque las capacidades nativas de Microsoft 365 no abordan todas las categorías de amenazas. Esto puede hacer que el mercado de servicios gestionados de seguridad de correo electrónico sea más atractivo cuando los proveedores consolidan la inspección de pasarela, la detección basada en API y la remediación en un único servicio. Los sistemas mal configurados también pueden generar falsos positivos que absorben el tiempo de los analistas. El problema de costos es más pronunciado para las organizaciones del mercado medio con presupuestos limitados y equipos de seguridad más pequeños. Los compradores pueden preferir plataformas integradas cuando el ahorro operativo compensa el costo de reemplazar productos puntuales separados.
Escasez de Habilidades en Operaciones de Seguridad de Correo Electrónico y Búsqueda de Amenazas
Las operaciones especializadas de correo electrónico requieren experiencia en inteligencia de amenazas, protocolos de autenticación y análisis conductual. Kaseya informó que el error humano y la escasez de habilidades se encontraban entre los principales desafíos que las organizaciones esperaban enfrentar en 2026. La escasez puede limitar la implementación y la supervisión donde las organizaciones mantienen herramientas fragmentadas. También respalda la prestación de servicios externalizados, lo que permite a los proveedores distribuir la escasa experiencia entre múltiples clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Externalización de Servicios Gestionados Remodela la Combinación de IngresosLas soluciones representaron el 62,97% de los ingresos del mercado de servicios gestionados de seguridad de correo electrónico en 2026, respaldadas por motores de detección nativos en la nube, consolas de gestión de políticas y plataformas de informes DMARC que los compradores suelen obtener mediante acuerdos de suscripción. Estas plataformas ahora se extienden más allá de las pasarelas de correo electrónico seguro tradicionales, conectándose directamente a Microsoft 365 y Google Workspace a través de arquitecturas de seguridad de correo electrónico en la nube integrada basadas en API. La integración directa evita el redireccionamiento de registros MX, que puede retrasar la detección e introducir un punto de fallo innecesario en la ruta utilizada para las comunicaciones empresariales. También permite a un proveedor eliminar un mensaje malicioso después de la entrega en todo un inquilino, lo que es más difícil de lograr con un enfoque convencional basado únicamente en dispositivos. Las soluciones, por tanto, siguen siendo la base técnica para la aplicación de políticas, la detección de amenazas, los informes y los flujos de trabajo gestionados que los clientes adoptan en torno a ellas.
Se proyecta que los servicios se expandan a una CAGR del 10,86% hasta 2032, la tasa de componente más rápida, a medida que las organizaciones añaden programas de detección y respuesta gestionadas y de simulación de phishing a su tecnología instalada. Estos contratos proporcionan monitoreo continuo y procesos de respuesta establecidos, en lugar de depender únicamente de renovaciones periódicas de software y disponibilidad del personal interno. Las relaciones de servicio recurrentes pueden crear barreras de cambio más sólidas porque el proveedor desarrolla conocimiento de los dominios, usuarios, flujos de correo, políticas y requisitos de escalada de un cliente. Proofpoint completó su adquisición de Hornetsecurity en 2025 para ampliar su presencia en servicios gestionados en el canal de proveedores de servicios gestionados y pymes. La industria de servicios gestionados de seguridad de correo electrónico se está volviendo, por tanto, más dependiente de un modelo combinado de producto y servicio operativo.


Por Tipo de Servicio:
La Aplicación de Políticas y la Concienciación en Seguridad Lideran Curvas de Crecimiento ContrastantesLa Aplicación y Optimización de Políticas representó el 24,93% de los ingresos por tipo de servicio en 2026, porque las organizaciones con múltiples dominios necesitan una gestión continua de la configuración de DMARC, DKIM y SPF en unidades de negocio, socios y remitentes externos. Mantener esos controles requiere configuración continua, pruebas, gestión de excepciones y evidencia de que el correo se está autenticando de acuerdo con los requisitos de política cambiantes. Las instituciones financieras y las organizaciones con ecosistemas de proveedores complejos suelen enfrentar la mayor carga, ya que deben mantener flujos de correo de confianza mientras cumplen con las expectativas de cumplimiento internas y externas. Los proveedores gestionados pueden convertir ese trabajo en un servicio permanente que incluye monitoreo, actualizaciones de configuración, documentación y orientación práctica para los equipos internos. La categoría también puede abrir el camino hacia una protección gestionada más amplia, porque las revisiones de autenticación frecuentemente revelan brechas en el monitoreo, la respuesta a incidentes y el control de remitentes externos.
Se proyecta que la Concienciación en Seguridad y Resiliencia ante el Phishing se expanda a una CAGR del 10,63% hasta 2032, lo que refleja la continua importancia del comportamiento de los empleados para prevenir el compromiso de cuentas y los pagos fraudulentos. Barracuda encontró que el phishing representó el 48% de la actividad de correo electrónico malicioso en su informe de 2026. También informó que el 90% de las campañas de phishing de alto volumen utilizaron kits de phishing como servicio, poniendo métodos sofisticados a disposición de un grupo más amplio de atacantes. Los programas gestionados pueden actualizar la formación y las simulaciones en respuesta a las técnicas actuales, conectar los informes de los empleados con las operaciones de seguridad e identificar grupos que requieren apoyo adicional. El mercado de servicios gestionados de seguridad de correo electrónico también incluye servicios de monitoreo, detección de amenazas, autenticación, cifrado, prevención de pérdida de datos, archivado y continuidad que los proveedores empaquetan cada vez más en acuerdos coordinados.
Por Modo de Implementación:
El Dominio de la Nube se Profundiza Mientras el Híbrido Cubre las Brechas de SoberaníaLa implementación basada en la nube representó el 71,37% de los ingresos en 2026 y representó la mayor participación del mercado de servicios gestionados de seguridad de correo electrónico por modo de implementación, lo que refleja el papel central de Microsoft 365 y Google Workspace en las comunicaciones empresariales. También se proyecta que se expanda a una CAGR del 10,59% hasta 2032, convirtiéndola en la opción de implementación de más rápido crecimiento a medida que las organizaciones se estandarizan en entornos de productividad en la nube. Las conexiones directas a través de API pueden investigar mensajes después de la entrega, automatizar la remediación en todo un inquilino y evitar los cambios de enrutamiento requeridos por muchas arquitecturas de pasarela tradicionales. Las plataformas en la nube también pueden implementar modelos de detección actualizados y mejoras de servicio sin las ventanas de mantenimiento asociadas con los sistemas instalados localmente. Los entornos de nube multiinquilino permiten a los proveedores gestionados ofrecer protección, informes y procesos operativos coherentes a muchos clientes a un costo económicamente viable.
La implementación en las instalaciones sigue siendo relevante cuando se requieren sistemas con aislamiento de red, enrutamiento de correo estrictamente controlado o infraestructura físicamente segregada por razones de seguridad o cumplimiento. Los contratistas de defensa, los entornos gubernamentales clasificados y ciertos operadores del mercado financiero pueden mantener esos controles incluso cuando otros sistemas empresariales se trasladan a servicios en la nube. La implementación híbrida ofrece una alternativa cuando los clientes necesitan detección nativa en la nube pero requieren que el correo sensible pase por infraestructura dentro del país o permanezca dentro de límites de datos definidos. Alemania, Francia, India y partes de Asia-Pacífico son entornos notables para tales requisitos de residencia de datos, que pueden afectar las decisiones de arquitectura incluso cuando se prefieren herramientas en la nube. TrendAI amplió las opciones regionales de residencia de datos a través de un sitio de servicio en el Reino Unido en 2025, mostrando cómo los proveedores se están adaptando a estas necesidades.
Por Tamaño de Organización:
Escala de Grandes Empresas y Convergencia del Canal de PymesLas grandes empresas representaron el 67,42% de los ingresos del mercado de servicios gestionados de seguridad de correo electrónico en 2026, porque sus entornos de múltiples dominios, amplias superficies de ataque y exposición regulatoria requieren una cobertura de servicio más amplia. Estas organizaciones pueden necesitar protección en inquilinos geográficamente dispersos, detección de amenazas en múltiples idiomas, escalada formal de incidentes e integraciones con plataformas SIEM y XDR. La gestión centralizada de políticas se vuelve particularmente valiosa cuando varias subsidiarias, jurisdicciones operativas y dominios de terceros deben gestionarse sin interrumpir las comunicaciones legítimas. Los proveedores gestionados establecidos están bien posicionados en este segmento porque pueden combinar controles técnicos, monitoreo gestionado, evidencia de auditoría y respuesta a incidentes en una única estructura de servicio empresarial. Esta amplitud de requisitos respalda valores de contrato más altos que una implementación simple de un solo inquilino, incluso cuando la plataforma de correo subyacente está estandarizada.
Se proyecta que las pymes se expandan a una CAGR del 11,08% hasta 2032, respaldadas por modelos de prestación de proveedores de servicios gestionados que hacen que la protección de nivel empresarial esté disponible sin requerir equipos internos dedicados de seguridad de correo electrónico. ConnectWise lanzó seguridad de correo electrónico y formación en concienciación sobre seguridad con Proofpoint en agosto de 2025. La integración permitió a los proveedores de servicios gestionados clonar perfiles de seguridad en los inquilinos de los clientes, reduciendo el tiempo de configuración de horas a minutos y mejorando la base económica para atender a muchos clientes más pequeños. IRONSCALES también añadió capacidades de cifrado y agentes de inteligencia artificial a través de una consola multiinquilino en su versión de invierno de 2026, reforzando el mismo enfoque de prestación escalable.

Por Industria de Usuario Final:
BFSI Ancla los Ingresos Mientras Energía y Servicios Públicos AceleraBFSI representó el 21,83% de los ingresos del mercado de servicios gestionados de seguridad de correo electrónico en 2026, respaldado por la persistente exposición al fraude del sector, las densas obligaciones regulatorias y la consolidada adquisición de servicios de seguridad gestionada. Las instituciones financieras deben gestionar controles sobre autenticación, acceso, cifrado, resiliencia, registro y retención de evidencias, al tiempo que mantienen una comunicación fiable con clientes, socios y reguladores. DORA se hizo aplicable en enero de 2025 y exige a las entidades financieras reguladas de la UE que gestionen los riesgos de las TIC mediante controles documentados. La regulación de ciberseguridad enmendada de Nueva York añadió requisitos que entraron en vigor el 1 de mayo de 2025 para las entidades cubiertas. Estos requisitos respaldan los servicios que pueden documentar la aplicación de políticas, monitorear amenazas y coordinar la remediación para bancos medianos y aseguradoras con capacidad especializada limitada.
Se proyecta que energía y servicios públicos se expanda a una CAGR del 10,47% hasta 2032, porque el correo electrónico puede proporcionar una vía de acceso a organizaciones que operan infraestructura crítica y tecnología operativa conectada. La Estrategia de Ciberseguridad del Sector Energético del Reino Unido para 2026 a 2030 identifica la resiliencia cibernética como una prioridad continua para el sector.[2] Una autenticación más sólida, la resiliencia ante el phishing y el monitoreo gestionado pueden abordar la vía del correo electrónico utilizada en intentos de intrusión dirigidos contra estos operadores. La sanidad, el gobierno y la defensa también generan demanda porque el ransomware puede interrumpir los sistemas clínicos, los servicios esenciales y el manejo de información pública sensible. Las tecnologías de la información y las telecomunicaciones, el comercio minorista y el comercio electrónico, la manufactura, la educación, los servicios profesionales, el transporte y la logística, y la hostelería y los viajes contribuyen con demanda adicional, lo que reduce la dependencia de cualquier grupo de clientes dentro del mercado de servicios gestionados de seguridad de correo electrónico.
Análisis Geográfico
Mercado de Servicios Gestionados de Seguridad del Correo Electrónico en América del Norte
América del Norte representó el 38,74% de los ingresos en 2026, la mayor participación del mercado de servicios gestionados de seguridad del correo electrónico por geografía. La región combina una amplia base de compradores empresariales de tecnología con extensos requisitos de seguridad y adquisición. La Directiva Operativa Vinculante 25-01 de la CISA refuerza las prácticas seguras en la nube para las agencias civiles federales, mientras que una norma DFARS publicada en septiembre de 2025 avanzó en los requisitos de implementación de ciberseguridad para los contratistas de defensa cubiertos.[3] Estos estándares pueden influir en los proveedores y otras organizaciones que dan soporte a clientes del sector público. Canadá y México también impulsan la demanda a través de la modernización empresarial y las prácticas de seguridad alineadas con marcos reconocidos.
Mercado de Servicios Gestionados de Seguridad del Correo Electrónico en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,23% hasta 2032. El mercado de servicios gestionados de seguridad del correo electrónico está respaldado por la expansión de los servicios digitales, el creciente dinamismo del sector de banca, servicios financieros y seguros (BFSI), y el fortalecimiento de los requisitos nacionales de seguridad. El sector financiero de India representa una oportunidad material, ya que los controles de seguridad, la localización de datos y las obligaciones de notificación de incidentes requieren procesos operativos confiables. IRONSCALES amplió su presencia en Asia-Pacífico y Japón en 2025 y añadió centros de datos para satisfacer las necesidades regionales de rendimiento y residencia de datos. Los canales de pymes y proveedores de servicios gestionados (MSP) de la región pueden favorecer a los proveedores que ofrecen operaciones multitenant sencillas. China tiene requisitos específicos para el cifrado y el manejo transfronterizo de datos, lo que puede favorecer los modelos de servicio localizados.
Mercado de Servicios Gestionados de Seguridad del Correo Electrónico en EMEA y América del Sur
Europa presenta una demanda sustancial a través de Alemania, el Reino Unido y Francia, donde los requisitos de privacidad coexisten con las obligaciones de protección cibernética, y la CNIL emitió una recomendación sobre los píxeles de seguimiento en correos electrónicos en mayo de 2026. Este entorno puede favorecer a los proveedores que ofrecen controles de retención claros y un manejo transparente de los datos de los empleados. América del Sur está liderada por Brasil y Argentina, donde la digitalización empresarial está ampliando la necesidad de seguridad gestionada. Oriente Medio, especialmente Arabia Saudita y los Emiratos Árabes Unidos, y África, liderada por Sudáfrica y Egipto, están creciendo desde una base menor a medida que avanzan la inversión en infraestructura digital y los requisitos de ciberseguridad.
Panorama Competitivo
Concentración del Mercado
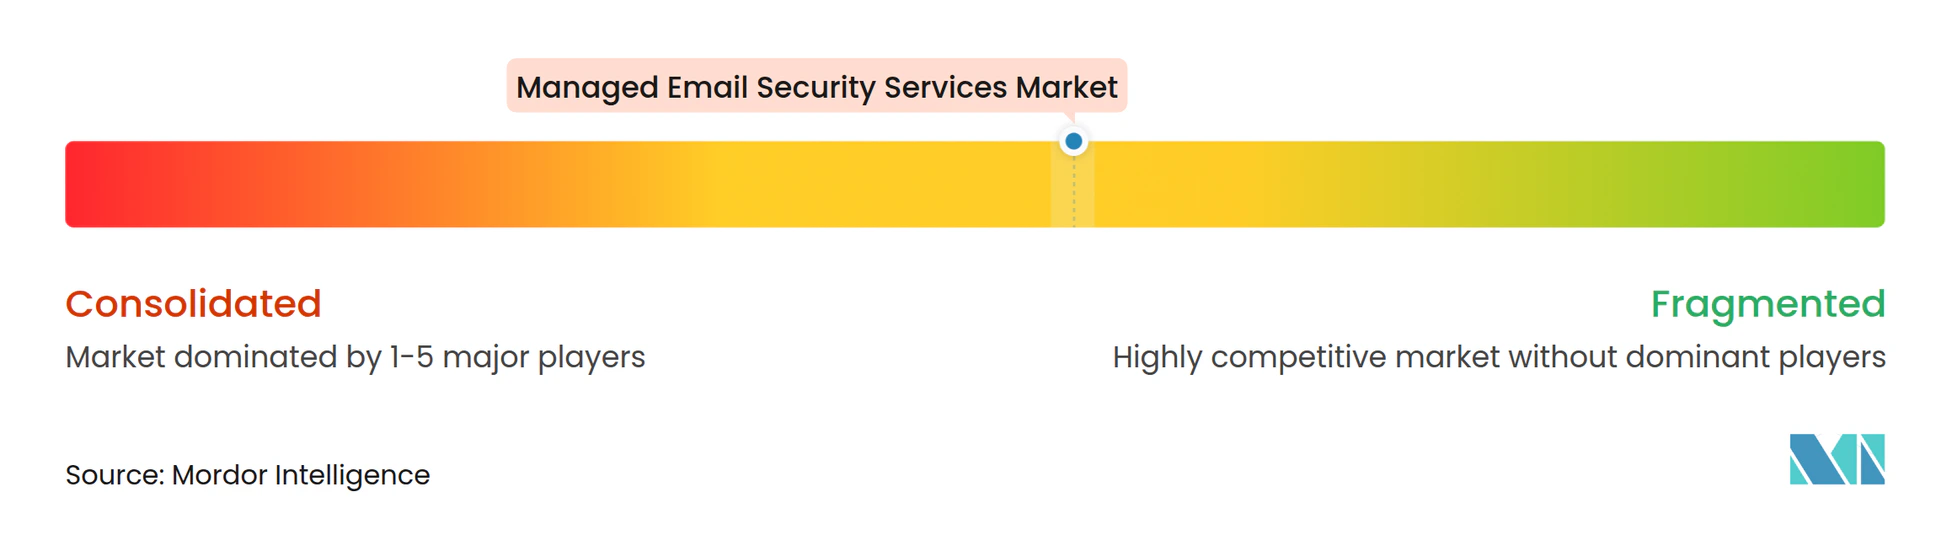
El mercado de servicios gestionados de seguridad de correo electrónico combina proveedores de plataformas establecidos con proveedores más nuevos construidos en torno a la detección conductual y basada en inteligencia artificial, y el mercado está moderadamente concentrado. Proofpoint, Mimecast, Microsoft, Cisco y Broadcom tienen amplias posiciones empresariales, mientras que el cambio hacia la seguridad de correo electrónico en la nube integrada basada en API ejerce presión sobre los proveedores que dependen principalmente de arquitecturas de pasarela. Fortinet entró en el mercado de seguridad de correo electrónico como Retador tras adquirir Perception Point en diciembre de 2024 e integrar la protección de correo electrónico en su Security Fabric, demostrando cómo los proveedores de plataformas están añadiendo esta capacidad a carteras de seguridad más amplias. Los proveedores más grandes pueden vender servicios gestionados de forma cruzada a través de relaciones empresariales, pero los proveedores especializados pueden competir ofreciendo métodos de detección que abordan amenazas que las reglas convencionales no detectan. Esta combinación ofrece a los clientes una elección entre suites amplias, herramientas especializadas y servicios prestados por proveedores de servicios gestionados.
Proofpoint anunció un acuerdo en octubre de 2026 para adquirir Varonis por 6,3 mil millones de USD, con cierre previsto en el primer semestre de 2027, y completó su adquisición de Hornetsecurity en 2025 para fortalecer su posición en pymes y el canal de proveedores de servicios gestionados.[4] La propuesta de transacción con Varonis desplaza la competencia más allá de la protección de la bandeja de entrada hacia la gobernanza del acceso a datos y la seguridad de agentes de inteligencia artificial. Darktrace lanzó una oferta de seguridad gestionada de correo electrónico orientada a proveedores de servicios de seguridad gestionada en marzo de 2026, mientras que Mimecast presentó el Centro de Riesgo de Agentes y la Respuesta Gestionada a Amenazas en agosto de 2026. Estas acciones muestran que los proveedores compiten por la amplitud de las plataformas y la prestación de servicios lista para el canal. También reflejan la importancia de combinar inteligencia artificial propia con sistemas operativos que respalden la prestación multiinquilino.
Los retadores nativos de inteligencia artificial buscan diferenciarse a través del análisis conductual, los flujos de trabajo agénticos y las implementaciones flexibles para Microsoft 365 y Google Workspace. Abnormal Security recaudó 250 millones de USD en octubre de 2025 con una valoración de 5.000 millones de USD, lo que demuestra el interés de los inversores en este modelo. Valimail y EasyDMARC se centran en servicios gestionados basados en DMARC, y cada proveedor debe demostrar una sólida implementación técnica, detección fiable y procesos de respuesta claros para retener a los clientes. El mercado sigue siendo competitivo porque los clientes pueden elegir entre suites, especialistas y ofertas prestadas por proveedores de servicios gestionados.
Líderes de la Industria de Servicios Gestionados de Seguridad de Correo Electrónico
-
Proofpoint, Inc.
-
Mimecast Limited
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Barracuda Networks, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Seguridad del Correo Electrónico Empresas cubiertas en este informe
- Proofpoint, Inc.
- Mimecast Limited
- Microsoft Corporation
- Cisco Systems, Inc.
- Barracuda Networks, Inc.
- Broadcom Inc.
- Google LLC
- Fortinet, Inc.
- Sophos Limited
- Trend Micro Incorporated
- Check Point Software Technologies Ltd.
- IRONSCALES, Inc.
- Abnormal Security Corporation
- Darktrace Holdings plc
- Fortra LLC
- Cofense Inc.
- OpenText Corporation
- Trustwave Holdings, Inc.
- Retarus GmbH
- Valimail, Inc.
- EasyDMARC Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Seguridad del Correo Electrónico
- Octubre de 2026: Proofpoint anunció un acuerdo definitivo para adquirir Varonis Systems en una transacción en efectivo valorada en aproximadamente 6,3 mil millones de USD, con cierre previsto en el primer semestre de 2027 sujeto a aprobaciones regulatorias y de accionistas. La combinación tiene como objetivo crear una plataforma unificada que atienda a más de 16.000 empresas conectando la seguridad del correo electrónico y las comunicaciones con la gobernanza del acceso a datos y la seguridad de agentes de inteligencia artificial, posicionando a la entidad fusionada como la mayor organización de ciberseguridad de datos e inteligencia artificial de uso exclusivo de la industria.
- Agosto de 2026: Mimecast presentó 2 incorporaciones significativas a la plataforma en Black Hat USA 2026: la versión beta del Centro de Riesgo de Agentes para descubrir, monitorear y gobernar agentes de inteligencia artificial en toda la empresa, y la Respuesta Gestionada a Amenazas, un servicio gestionado 24/7 rediseñado que combina el triaje impulsado por inteligencia artificial con la remediación confirmada por analistas para cerrar la brecha en las alertas de seguridad no investigadas en los entornos de los clientes.
- Junio de 2026: Barracuda Networks presentó Barracuda Integrated Email Protection, una solución de Seguridad de Correo Electrónico en la Nube Integrada impulsada por inteligencia artificial que proporciona detección de amenazas continua de ciclo de vida completo y remediación agéntica autónoma en Microsoft 365 y Google Workspace, con soporte multiinquilino diseñado para reducir la carga operativa de los proveedores de servicios gestionados y acelerar la incorporación de clientes.
- Marzo de 2026: Darktrace lanzó su primera oferta de seguridad gestionada de correo electrónico orientada a proveedores de servicios de seguridad gestionada, permitiendo a los socios del canal ofrecer protección nativa de inteligencia artificial para correo electrónico, Microsoft Teams e identidades de usuarios a través de la plataforma Darktrace/EMAIL, respaldada por actualizaciones del Programa de Socios Darktrace Defenders para mejorar la escalabilidad operativa en múltiples entornos de clientes.
Alcance del Informe Global del Mercado de Servicios Gestionados de Seguridad de Correo Electrónico
El Mercado de Servicios Gestionados de Seguridad de Correo Electrónico se refiere al mercado de soluciones externalizadas basadas en la nube que protegen los sistemas de correo electrónico de las organizaciones frente a ciberamenazas, incluidos el phishing, el spam, el malware, el ransomware, el compromiso de correo electrónico empresarial y la pérdida de datos. Estos servicios son gestionados por proveedores externos e incluyen típicamente filtrado de correo electrónico, detección de amenazas, cifrado, prevención de pérdida de datos, autenticación de correo electrónico, respuesta a incidentes y monitoreo continuo para proteger las comunicaciones de correo electrónico entrantes y salientes.
El Informe del Mercado de Servicios Gestionados de Seguridad de Correo Electrónico está segmentado por Componente (Soluciones y Servicios), Tipo de Servicio (Monitoreo y Reporte Gestionado, Aplicación y Optimización de Políticas, Detección de Amenazas y Respuesta a Incidentes, Autenticación Gestionada y Cumplimiento, Cifrado de Correo Electrónico y Prevención de Pérdida de Datos, Archivado y Continuidad del Correo Electrónico, y Concienciación en Seguridad y Resiliencia ante el Phishing), Modo de Implementación (Basado en la Nube, En las Instalaciones e Híbrido), Tamaño de Organización (Pequeñas y Medianas Empresas y Grandes Empresas), Industria de Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Sanidad, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, Educación, Energía y Servicios Públicos, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones |
| Servicios |
| Monitoreo y Reporte Gestionado |
| Aplicación y Optimización de Políticas |
| Detección de Amenazas y Respuesta a Incidentes |
| Autenticación Gestionada y Cumplimiento |
| Cifrado de Correo Electrónico y Prevención de Pérdida de Datos |
| Archivado y Continuidad del Correo Electrónico |
| Concienciación en Seguridad y Resiliencia ante el Phishing |
| Basado en la Nube |
| En las Instalaciones |
| Híbrido |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Sanidad |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Educación |
| Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Componente | Soluciones | |
| Servicios | ||
| Por Tipo de Servicio | Monitoreo y Reporte Gestionado | |
| Aplicación y Optimización de Políticas | ||
| Detección de Amenazas y Respuesta a Incidentes | ||
| Autenticación Gestionada y Cumplimiento | ||
| Cifrado de Correo Electrónico y Prevención de Pérdida de Datos | ||
| Archivado y Continuidad del Correo Electrónico | ||
| Concienciación en Seguridad y Resiliencia ante el Phishing | ||
| Por Modo de Implementación | Basado en la Nube | |
| En las Instalaciones | ||
| Híbrido | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Sanidad | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Educación | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de seguridad de correo electrónico?
El tamaño del mercado de servicios gestionados de seguridad de correo electrónico es de 7,76 mil millones de USD en 2026 y se prevé que alcance los 13,58 mil millones de USD para 2032 a una CAGR del 9,59% entre 2027 y 2032.
¿Qué está impulsando la demanda de servicios gestionados de seguridad de correo electrónico?
El mercado de servicios gestionados de seguridad de correo electrónico está respaldado por el phishing, el compromiso de correo electrónico empresarial, el ransomware, la adopción del correo electrónico en la nube y los requisitos de autenticación más estrictos, todos los cuales aumentan la demanda de protección gestionada continua.
¿Qué componente está creciendo más rápido en los servicios gestionados de seguridad de correo electrónico?
Dentro del mercado de servicios gestionados de seguridad de correo electrónico, se proyecta que los servicios crezcan a una CAGR del 10,86% hasta 2032 a medida que las organizaciones adoptan programas de detección gestionada, respuesta y resiliencia ante el phishing.
¿Qué modelo de implementación lidera este sector?
El mercado de servicios gestionados de seguridad de correo electrónico está liderado por la implementación basada en la nube, que representó el 71,37% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 10,59% hasta 2032.
¿Qué grupo de clientes se espera que crezca más rápido?
Se proyecta que las pymes se expandan a una CAGR del 11,08% hasta 2032 porque los modelos de proveedores de servicios gestionados hacen que la protección gestionada sea más accesible, reducen el trabajo de implementación y disminuyen la necesidad de operaciones internas dedicadas de seguridad de correo electrónico, personal especializado en búsqueda de amenazas y herramientas de monitoreo separadas.
¿Qué región se espera que crezca más rápido en servicios gestionados de seguridad de correo electrónico?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,23% hasta 2032. En el mercado de servicios gestionados de seguridad de correo electrónico, esta expansión está respaldada por la digitalización, la demanda del sector financiero, el fortalecimiento de los requisitos de seguridad y el uso más amplio de proveedores de servicios gestionados entre los grupos de clientes regionales.