
Marktgröße und Marktanteil für verwaltete E-Mail-Sicherheitsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 8.59 Milliarden US-Dollar |
| Marktgröße (2032) | 13.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete E-Mail-Sicherheitsdienste von Mordor Intelligence
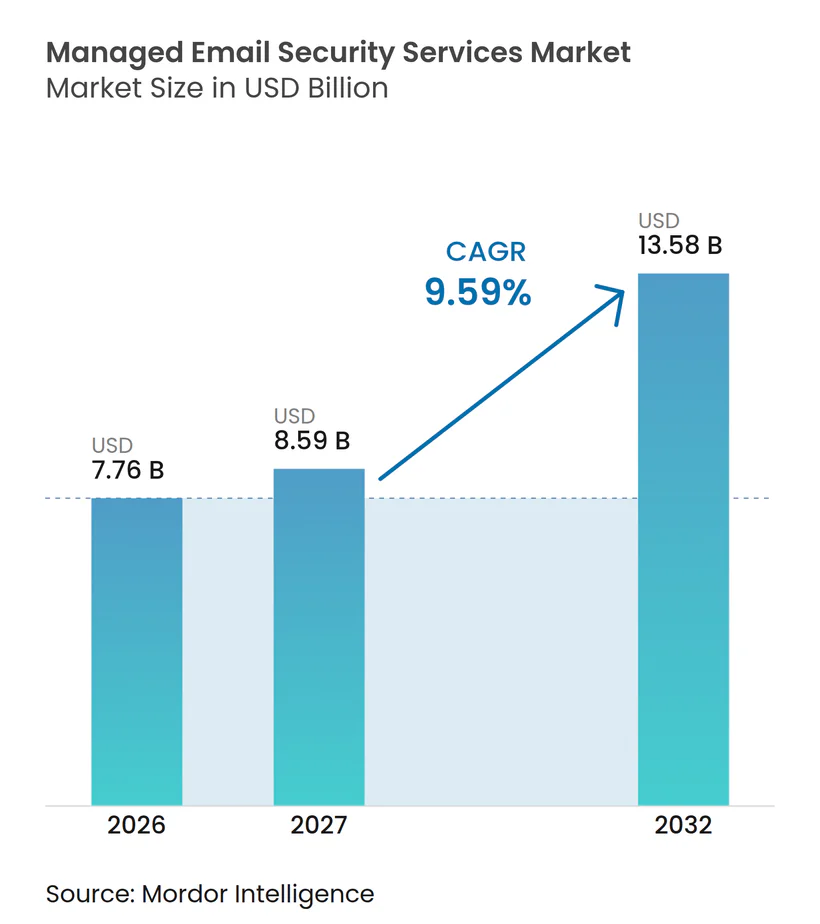
Die Marktgröße für verwaltete E-Mail-Sicherheitsdienste beträgt im Jahr 2026 7,76 Milliarden USD und wird bis 2032 voraussichtlich 13,58 Milliarden USD erreichen, mit einem CAGR von 9,59 % von 2027 bis 2032. Der Markt für verwaltete E-Mail-Sicherheitsdienste entwickelt sich von einem gateway-orientierten Schutz hin zu kontinuierlichem Monitoring, Erkennung und Reaktion durch spezialisierte Anbieter. E-Mail-Bedrohungen bleiben ein zentraler Treiber, da Phishing, Business-E-Mail-Kompromittierung und Ransomware erhebliche finanzielle und betriebliche Schäden verursachen können. Cloud-Produktivitätsplattformen haben den Schutzumfang ebenfalls erweitert, da Unternehmen eine Abdeckung über E-Mail- und Kollaborationstools hinweg benötigen. Anbieter, die Richtlinienverwaltung, automatisierte Behebung und prüfungsgerechtes Reporting kombinieren, sind gut positioniert, um regulierte Kunden und kleinere Unternehmen zu bedienen, die keine dedizierten Teams aufbauen können. Konsolidierung und KI-fokussierte Produkteinführungen steigern den Wert breiter Plattformen und skalierbarer verwalteter Bereitstellung.
Wichtigste Erkenntnisse des Berichts
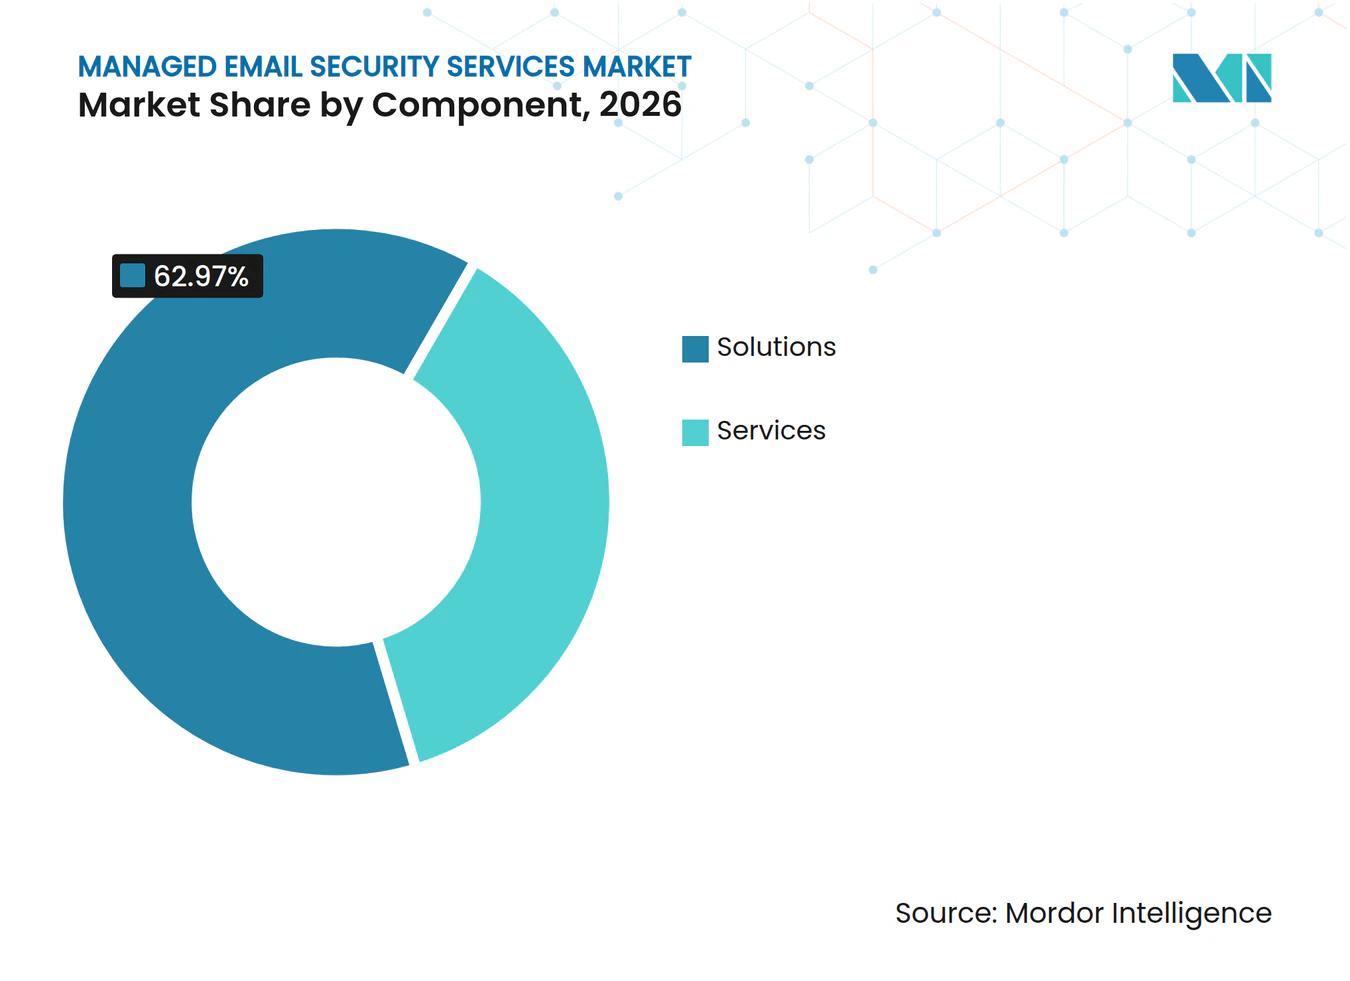
- Nach Komponente hielten Lösungen im Jahr 2026 einen Anteil von 62,97 % am Markt für verwaltete E-Mail-Sicherheitsdienste, während Dienste bis 2032 voraussichtlich mit einem CAGR von 10,86 % wachsen werden.
- Nach Diensttyp hielt Richtliniendurchsetzung und -optimierung im Jahr 2026 einen Umsatzanteil von 24,93 %, während Sicherheitsbewusstsein und Phishing-Resilienz bis 2032 voraussichtlich mit einem CAGR von 10,63 % wachsen wird.
- Nach Bereitstellungsmodus hielt die cloudbasierte Bereitstellung im Jahr 2026 einen Umsatzanteil von 71,37 % und wird bis 2032 voraussichtlich mit einem CAGR von 10,59 % wachsen.
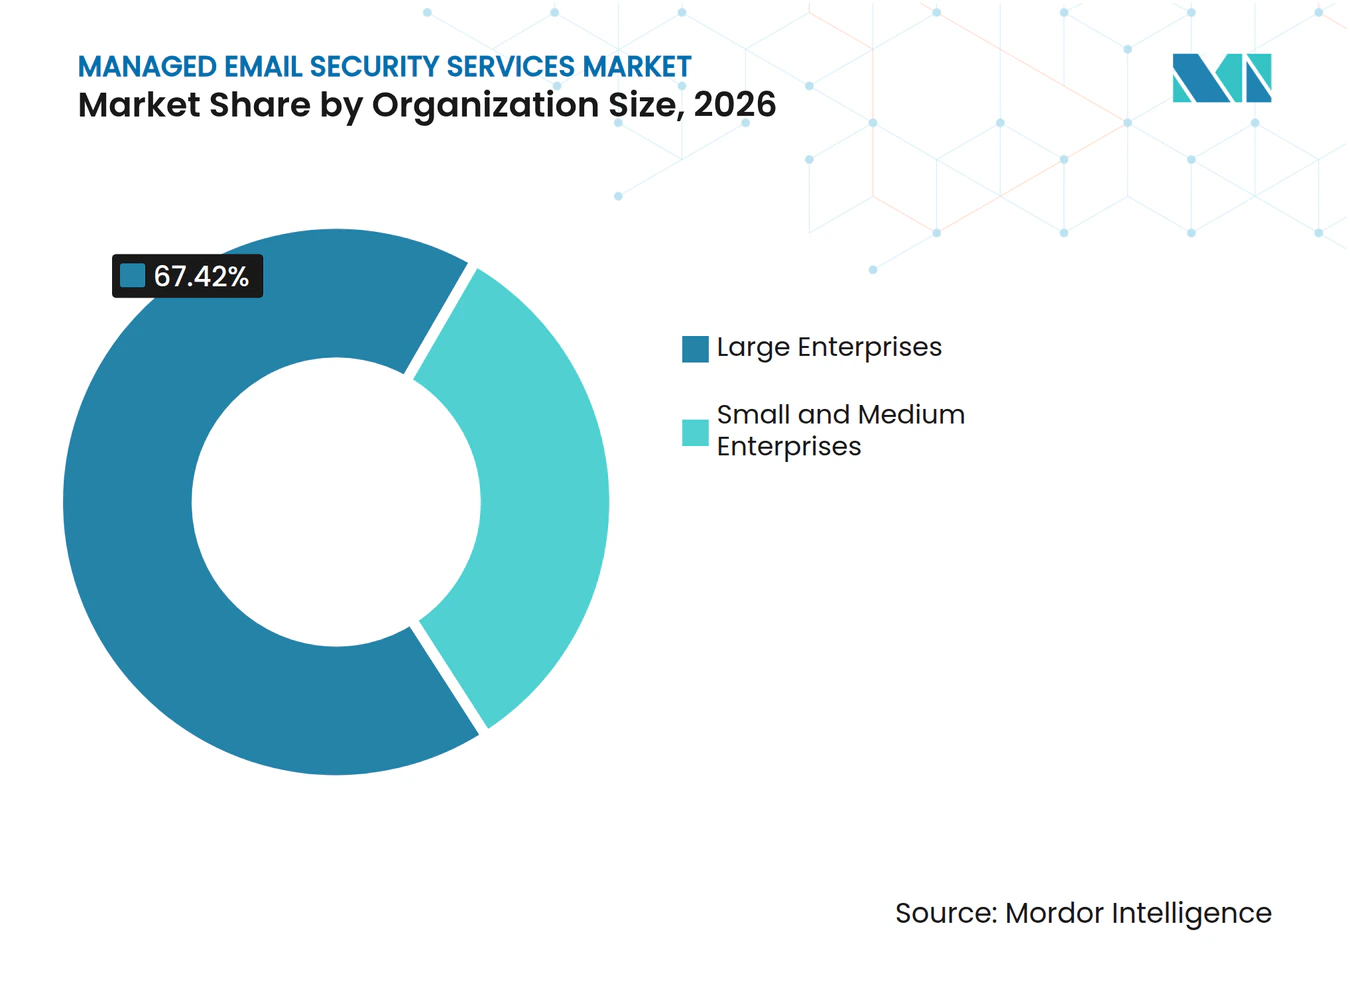
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 67,42 %, während KMU bis 2032 voraussichtlich mit einem CAGR von 11,08 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 21,83 %, während Energie und Versorgungsunternehmen bis 2032 voraussichtlich mit einem CAGR von 10,47 % wachsen werden.
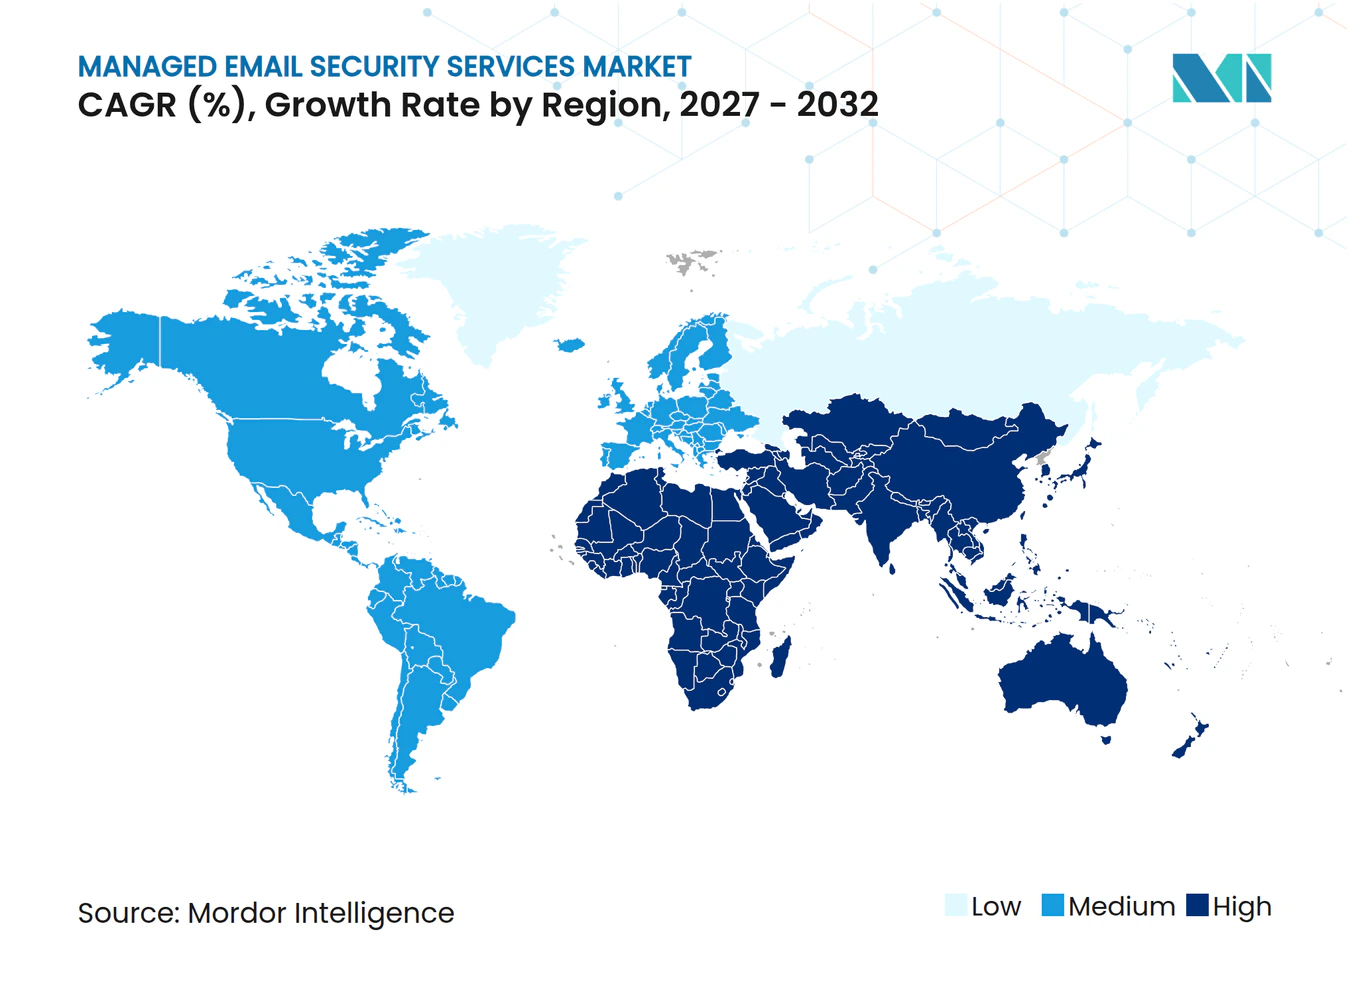
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,74 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 10,23 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Phishing-, BEC- und Ransomware-Vorfälle | +3.2% | Global, höchste Konzentration in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Einführung von Cloud-E-Mail und hybriden Arbeitsmodellen | +2.1% | Global, schnellste Einführung im asiatisch-pazifischen Raum und in Südamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Anforderungen an E-Mail-Authentifizierung und Cybersicherheits-Compliance | +1.8% | Global, konzentriert in Nordamerika, EU und GCC | Mittelfristig (2–4 Jahre) |
| Einführung KI-gestützter Erkennung und automatisierter Reaktion auf Vorfälle | +1.5% | Global, schnellste Technologieeinführung in Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| KI-Betrieb für mehrere Mandanten für kleine und mittelständische Unternehmen | +0.8% | Asiatisch-pazifischer Raum, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Sichtbarkeitslücken nach der Zustellung über E-Mail- und Kollaborationsplattformen | +0.7% | Global, konzentriert in Microsoft 365- und Google Workspace-Umgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Phishing-, Business-E-Mail-Kompromittierungs- und Ransomware-Vorfälle
Microsoft erkannte im zweiten Quartal 2026 7,6 Milliarden E-Mail-basierte Phishing-Bedrohungen und verdeutlicht damit das Ausmaß der Exposition, das die Nachfrage im Markt für verwaltete E-Mail-Sicherheitsdienste aufrechthält. Eine automatisierte BEC-Kampagne erreichte am 1. Juni in weniger als 3 Stunden mehr als 67.000 Nutzer in 42.000 Unternehmen, was die für manuelle Eingriffe verfügbare Zeit verkürzte. Das FBI meldete im Jahr 2025 BEC-Verluste in Höhe von 3 Milliarden USD und verzeichnete 3.611 Ransomware-Beschwerden.[1] Derselbe FBI-Bericht identifizierte 63 neue Ransomware-Varianten und erhöhte damit den Druck auf Unternehmen, Erkennung und Reaktion zu verbessern. Diese Muster begünstigen verwaltete Betriebe, die Warnmeldungen kontinuierlich untersuchen und die Eindämmung koordinieren können, wenn Kampagnen sich schnell ausbreiten. Der Markt für verwaltete E-Mail-Sicherheitsdienste profitiert von verwalteter Abdeckung, die die Belastung interner Teams bei Vorfällen mit hohem Volumen reduzieren kann.
Beschleunigte Einführung von Cloud-E-Mail und hybriden Arbeitsmodellen
Cloud-Produktivitäts-Suites haben E-Mail-Sicherheit stärker von der direkten Integration in Mandantenumgebungen abhängig gemacht. Microsoft berichtete, dass sein Schutz zwischen November 2025 und Januar 2026 70,8 % der schädlichen E-Mails nach der Zustellung entfernte, während integrierte Cloud-E-Mail-Sicherheitspartner die verbleibenden 29,2 % der Entfernungen nach der Zustellung beitrugen. Diese Lücke unterstützt Dienste, die sich über APIs mit Microsoft 365 und Google Workspace verbinden und mandantenübergreifend reagieren. Kaspersky verzeichnete im vierten Quartal 2025 E-Mail-Client-Bedrohungen auf 2,76 % der Computer industrieller Steuerungssysteme. Hybrides Arbeiten kann auch routinemäßige Geschäftskommunikation mit industriellen und betrieblichen Umgebungen verknüpfen. Der Markt für verwaltete E-Mail-Sicherheitsdienste bietet daher Chancen für Anbieter, die konsistente Kontrollen über E-Mail, Kollaboration und verteilte Belegschaften hinweg anwenden.
Zunehmende Anforderungen an E-Mail-Authentifizierung und Cybersicherheits-Compliance
Microsoft begann am 5. Mai 2025 damit, nicht konforme Massenversender an Outlook.com-Domains abzulehnen, als die Anforderungen für SPF, DKIM und DMARC in Kraft traten. Die Anforderungen machen E-Mail-Authentifizierung zu einer laufenden betrieblichen Verantwortung und nicht zu einem einmaligen technischen Projekt. DORA wurde im Januar 2025 auf regulierte EU-Finanzunternehmen anwendbar und umfasst IKT-Risikomanagementpraktiken, einschließlich des Schutzes elektronischer Kommunikation. Die CISA-Bindende Betriebsanweisung 25-01 verpflichtet zivile Bundesbehörden außerdem zur Stärkung sicherer Cloud-Praktiken, einschließlich einer durchsetzbaren DMARC-Haltung. Finanzinstitute müssen diese Verpflichtungen neben ihren branchenspezifischen Kontrollen verwalten. Der Markt für verwaltete E-Mail-Sicherheitsdienste profitiert von Anbietern, die Authentifizierung, Monitoring und Beweiserhebung in einen wiederholbaren Dienst übersetzen.
Einführung KI-gestützter Erkennung und automatisierter Reaktion auf Vorfälle
KI verändert den E-Mail-Betrieb, indem sie Anbietern ermöglicht, ungewöhnliche Nutzer- und Kommunikationsmuster in großem Maßstab zu bewerten. Darktrace stellte im März 2026 ein verwaltetes E-Mail-Sicherheitsangebot für MSSPs vor, das E-Mail, Microsoft Teams und Nutzeridentitäten abdeckt. Mimecast erklärte, dass sein Mihra-KI-Agent für Early-Access-Kunden eine bis zu 7-fache Verbesserung der Reaktionszeiten auf Bedrohungen erzielt habe. IRONSCALES stellte in seiner Winter-2026-Version 3 KI-Agenten für Red Teaming, Phishing-Operationen und Phishing-Simulationen vor. Diese Produkte können Erkennungs- und Reaktionsprozesse in Kundenumgebungen konsistenter gestalten. Der Markt für verwaltete E-Mail-Sicherheitsdienste verlagert sich daher hin zu Dienstverpflichtungen, die anhand der Erkennungs- und Reaktionsleistung gemessen werden können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten für mehrschichtige E-Mail-Sicherheits-Stacks | -1.4% | Global, am stärksten ausgeprägt bei mittelständischen Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für E-Mail-Sicherheitsbetrieb und Bedrohungssuche | -0.9% | Global, am schwerwiegendsten im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| API-Drosselung und Einschränkungen beim Telemetrie-Zugriff in Cloud-Mail-Plattformen | -0.5% | Global, konzentriert in Märkten mit hoher Microsoft 365- und Google Workspace-Durchdringung | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Mitarbeitervertrauensbedenken durch verhaltensbasierte E-Mail-Inspektion | -0.4% | EU, Vereinigtes Königreich und regulierte nordamerikanische Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten für mehrschichtige E-Mail-Sicherheits-Stacks
Mehrschichtige Sicherheits-Stacks können die Gesamtkosten durch mehrere Lizenzen, überlappende Tools, Integrationsaufwand und betriebliche Überwachung erhöhen. TitanHQ stellte fest, dass Unternehmen häufig mindestens 2 E-Mail-Sicherheitslösungen einsetzen, da die nativen Microsoft 365-Funktionen nicht alle Bedrohungskategorien abdecken. Dies kann den Markt für verwaltete E-Mail-Sicherheitsdienste attraktiver machen, wenn Anbieter Gateway-Inspektion, API-basierte Erkennung und Behebung in einem einzigen Dienst konsolidieren. Schlecht konfigurierte Systeme können auch falsch positive Ergebnisse erzeugen, die Analystezeit binden. Das Kostenproblem ist am stärksten bei mittelständischen Unternehmen mit begrenzten Budgets und kleineren Sicherheitsteams ausgeprägt. Käufer bevorzugen möglicherweise integrierte Plattformen, wenn die betrieblichen Einsparungen die Kosten für den Ersatz separater Einzelprodukte aufwiegen.
Mangel an Fachkräften für E-Mail-Sicherheitsbetrieb und Bedrohungssuche
Spezialisierter E-Mail-Betrieb erfordert Fachkenntnisse in Bedrohungsintelligenz, Authentifizierungsprotokollen und Verhaltensanalyse. Kaseya berichtete, dass menschliche Fehler und Fachkräftemangel zu den führenden Herausforderungen gehörten, mit denen Unternehmen im Jahr 2026 rechnen. Der Mangel kann Implementierung und Überwachung einschränken, wo Unternehmen fragmentierte Tools einsetzen. Er unterstützt auch ausgelagerte Dienstleistungserbringung und ermöglicht es Anbietern, knappe Fachkenntnisse auf mehrere Kunden zu verteilen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Auslagerung verwalteter Dienste verändert den UmsatzmixLösungen machten im Jahr 2026 62,97 % des Umsatzes im Markt für verwaltete E-Mail-Sicherheitsdienste aus, unterstützt durch cloud-native Erkennungsmaschinen, Richtlinienverwaltungskonsolen und DMARC-Reporting-Plattformen, die Käufer typischerweise über Abonnementvereinbarungen erwerben. Diese Plattformen gehen nun über traditionelle sichere E-Mail-Gateways hinaus und verbinden sich direkt über API-basierte, integrierte Cloud-E-Mail-Sicherheitsarchitekturen mit Microsoft 365 und Google Workspace. Die direkte Integration vermeidet MX-Record-Umleitungen, die die Erkennung verzögern und einen unnötigen Fehlerpunkt im Pfad für Geschäftskommunikation einführen können. Sie ermöglicht es einem Anbieter auch, eine schädliche Nachricht nach der Zustellung über einen Mandanten hinweg zu entfernen, was mit einem herkömmlichen reinen Appliance-Ansatz schwieriger zu erreichen ist. Lösungen bleiben daher die technische Grundlage für Richtliniendurchsetzung, Bedrohungserkennung, Reporting und die verwalteten Workflows, die Kunden rund um sie herum einsetzen.
Dienste werden bis 2032 voraussichtlich mit einem CAGR von 10,86 % wachsen, der schnellsten Komponentenrate, da Unternehmen verwaltete Erkennung und Reaktion sowie Phishing-Simulationsprogramme zu ihrer installierten Technologie hinzufügen. Diese Verträge bieten laufendes Monitoring und etablierte Reaktionsprozesse, anstatt sich nur auf periodische Software-Erneuerungen und die Verfügbarkeit interner Mitarbeiter zu verlassen. Wiederkehrende Dienstbeziehungen können stärkere Wechselhürden schaffen, da der Anbieter Kenntnisse über die Domains, Nutzer, Mail-Flows, Richtlinien und Eskalationsanforderungen eines Kunden entwickelt. Proofpoint schloss im Jahr 2025 die Übernahme von Hornetsecurity ab, um seine Präsenz im verwalteten Dienst im MSP- und KMU-Kanal zu stärken. Die Branche der verwalteten E-Mail-Sicherheitsdienste wird daher zunehmend von einem kombinierten Produkt- und Betriebsdienstleistungsmodell abhängig.


Nach Diensttyp:
Richtliniendurchsetzung und Sicherheitsbewusstsein führen unterschiedliche Wachstumskurven anRichtliniendurchsetzung und -optimierung hielt im Jahr 2026 einen Umsatzanteil von 24,93 % nach Diensttyp, da Unternehmen mit mehreren Domains eine kontinuierliche Verwaltung von DMARC-, DKIM- und SPF-Einstellungen über Geschäftsbereiche, Partner und externe Absender hinweg benötigen. Die Aufrechterhaltung dieser Kontrollen erfordert laufende Konfiguration, Tests, Ausnahmeverwaltung und Nachweise, dass E-Mails gemäß den sich ändernden Richtlinienanforderungen authentifiziert werden. Finanzinstitute und Unternehmen mit komplexen Lieferanten-Ökosystemen stehen oft vor der größten Belastung, da sie vertrauenswürdige Mail-Flows aufrechterhalten müssen, während sie interne und externe Compliance-Erwartungen erfüllen. Verwaltete Anbieter können diese Arbeit in einen dauerhaften Dienst umwandeln, der Monitoring, Konfigurationsaktualisierungen, Dokumentation und praktische Anleitung für interne Teams umfasst. Die Kategorie kann auch den Weg für einen breiteren verwalteten Schutz ebnen, da Authentifizierungsüberprüfungen häufig Lücken in Monitoring, Reaktion auf Vorfälle und Kontrolle von Drittanbieter-Absendern aufdecken.
Sicherheitsbewusstsein und Phishing-Resilienz wird bis 2032 voraussichtlich mit einem CAGR von 10,63 % wachsen, was die anhaltende Bedeutung des Mitarbeiterverhaltens bei der Verhinderung von Kontokompromittierungen und betrügerischen Zahlungen widerspiegelt. Barracuda stellte fest, dass Phishing in seinem Bericht 2026 48 % der schädlichen E-Mail-Aktivitäten ausmachte. Es berichtete auch, dass 90 % der Phishing-Kampagnen mit hohem Volumen Phishing-as-a-Service-Kits verwendeten, was ausgefeilte Methoden einer breiteren Gruppe von Angreifern zugänglich macht. Verwaltete Programme können Schulungen und Simulationen als Reaktion auf aktuelle Techniken aktualisieren, Mitarbeiterberichte mit dem Sicherheitsbetrieb verbinden und Gruppen identifizieren, die zusätzliche Unterstützung benötigen. Der Markt für verwaltete E-Mail-Sicherheitsdienste umfasst auch Monitoring, Bedrohungserkennung, Authentifizierung, Verschlüsselung, Datenverlustprävention, Archivierung und Kontinuitätsdienste, die Anbieter zunehmend in koordinierten Vereinbarungen bündeln.
Nach Bereitstellungsmodus:
Cloud-Dominanz vertieft sich, während Hybrid Souveränitätslücken fülltDie cloudbasierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 71,37 % und stellte den größten Marktanteil für verwaltete E-Mail-Sicherheitsdienste nach Bereitstellungsmodus dar, was die zentrale Rolle von Microsoft 365 und Google Workspace in der Geschäftskommunikation widerspiegelt. Sie wird bis 2032 voraussichtlich auch mit einem CAGR von 10,59 % wachsen, was sie zur am schnellsten wachsenden Bereitstellungsoption macht, da Unternehmen Cloud-Produktivitätsumgebungen standardisieren. API-Direktverbindungen können Nachrichten nach der Zustellung untersuchen, die Behebung über einen Mandanten hinweg automatisieren und die Routing-Änderungen vermeiden, die viele traditionelle Gateway-Architekturen erfordern. Cloud-Plattformen können auch aktualisierte Erkennungsmodelle und Dienstverbesserungen ohne die Wartungsfenster bereitstellen, die mit lokal installierten Systemen verbunden sind. Multi-Mandanten-Cloud-Umgebungen ermöglichen es verwalteten Anbietern, konsistenten Schutz, Reporting und Betriebsprozesse für viele Kunden zu wirtschaftlich tragfähigen Kosten bereitzustellen.
Die On-Premises-Bereitstellung bleibt relevant, wenn luftgespaltene Systeme, streng kontrolliertes Mail-Routing oder physisch getrennte Infrastruktur aus Sicherheits- oder Compliance-Gründen erforderlich sind. Verteidigungsauftragnehmer, klassifizierte Regierungsumgebungen und bestimmte Finanzmarktbetreiber können diese Kontrollen beibehalten, auch wenn andere Geschäftssysteme in Cloud-Dienste wechseln. Die Hybrid-Bereitstellung bietet eine Alternative, wenn Kunden cloud-native Erkennung benötigen, aber verlangen, dass sensible E-Mails durch eine inländische Infrastruktur geleitet werden oder innerhalb definierter Datengrenzen verbleiben. Deutschland, Frankreich, Indien und Teile des asiatisch-pazifischen Raums sind bemerkenswerte Umgebungen für solche Datensouveränitätsanforderungen, die Architekturentscheidungen beeinflussen können, auch wenn Cloud-Tools bevorzugt werden. TrendAI erweiterte im Jahr 2025 die regionalen Datensouveränitätsoptionen durch einen UK-Serving-Standort und zeigte damit, wie Anbieter sich an diese Anforderungen anpassen.
Nach Unternehmensgröße:
Skalierung von Großunternehmen und Konvergenz im KMU-KanalGroßunternehmen machten im Jahr 2026 67,42 % des Umsatzes im Markt für verwaltete E-Mail-Sicherheitsdienste aus, da ihre Multi-Domain-Umgebungen, breiten Angriffsflächen und regulatorischen Expositionen eine umfassendere Dienstabdeckung erfordern. Diese Unternehmen benötigen möglicherweise Schutz über geografisch verteilte Mandanten hinweg, mehrsprachige Bedrohungserkennung, formelle Vorfallseskalation und Integrationen mit SIEM- und XDR-Plattformen. Zentralisiertes Richtlinienmanagement wird besonders wertvoll, wenn mehrere Tochtergesellschaften, Betriebsjurisdiktionen und Drittanbieter-Domains verwaltet werden müssen, ohne legitime Kommunikation zu unterbrechen. Etablierte verwaltete Anbieter sind in diesem Segment gut positioniert, da sie technische Kontrollen, verwaltetes Monitoring, Prüfungsnachweise und Reaktion auf Vorfälle in einem einzigen Unternehmensdienstkonstrukt kombinieren können. Diese Breite der Anforderungen unterstützt höhere Vertragswerte als eine einfache Einzelmandanten-Bereitstellung, selbst wenn die zugrunde liegende Mail-Plattform standardisiert ist.
KMU werden bis 2032 voraussichtlich mit einem CAGR von 11,08 % wachsen, unterstützt durch MSP-Bereitstellungsmodelle, die Schutz auf Unternehmensebene ohne dedizierte interne E-Mail-Sicherheitsteams verfügbar machen. ConnectWise startete im August 2025 E-Mail-Sicherheit und Sicherheitsbewusstseinsschulung mit Proofpoint. Die Integration ermöglichte es MSPs, Sicherheitsprofile über Kundenmandanten hinweg zu klonen, was die Einrichtungszeit von Stunden auf Minuten reduzierte und die wirtschaftliche Grundlage für die Betreuung vieler kleinerer Kunden verbesserte. IRONSCALES fügte in seiner Winter-2026-Version auch Verschlüsselung und KI-Agenten-Funktionen über eine Multi-Mandanten-Konsole hinzu und verstärkte damit denselben skalierbaren Bereitstellungsansatz.

Nach Endnutzerbranche:
BFSI verankert den Umsatz, während Energie und Versorgungsunternehmen beschleunigenBFSI hielt im Jahr 2026 einen Umsatzanteil von 21,83 % am Markt für verwaltete E-Mail-Sicherheitsdienste, unterstützt durch die anhaltende Betrugsexposition des Sektors, dichte regulatorische Verpflichtungen und den etablierten Einkauf verwalteter Sicherheitsdienste. Finanzinstitute müssen Kontrollen über Authentifizierung, Zugang, Verschlüsselung, Resilienz, Protokollierung und Beweisaufbewahrung verwalten und dabei eine zuverlässige Kommunikation mit Kunden, Partnern und Regulierungsbehörden aufrechterhalten. DORA wurde im Januar 2025 anwendbar und verpflichtet regulierte EU-Finanzunternehmen, IKT-Risiken durch dokumentierte Kontrollen zu verwalten. New Yorks geänderte Cybersicherheitsverordnung fügte Anforderungen hinzu, die am 1. Mai 2025 für betroffene Unternehmen in Kraft traten. Diese Anforderungen unterstützen Dienste, die Richtliniendurchsetzung dokumentieren, Bedrohungen überwachen und die Behebung für mittelgroße Banken und Versicherer mit begrenzter Fachkapazität koordinieren können.
Energie und Versorgungsunternehmen werden bis 2032 voraussichtlich mit einem CAGR von 10,47 % wachsen, da E-Mail einen Einstiegspunkt in Unternehmen bieten kann, die kritische Infrastruktur und vernetzte Betriebstechnologie betreiben. Die britische Cybersicherheitsstrategie für den Energiesektor 2026 bis 2030 identifiziert Cyber-Resilienz als eine anhaltende Priorität für den Sektor.[2] Stärkere Authentifizierung, Phishing-Resilienz und verwaltetes Monitoring können den E-Mail-Pfad adressieren, der bei gezielten Eindringversuchen gegen diese Betreiber verwendet wird. Gesundheitswesen, Regierung und Verteidigung erzeugen ebenfalls Nachfrage, da Ransomware klinische Systeme, wesentliche Dienste und den Umgang mit sensiblen öffentlichen Informationen stören kann. Informationstechnologie und Telekommunikation, Einzelhandel und E-Commerce, Fertigung, Bildung, professionelle Dienstleistungen, Transport und Logistik sowie Gastgewerbe und Reisen tragen weitere Nachfrage bei, was die Abhängigkeit von einer einzelnen Kundengruppe im Markt für verwaltete E-Mail-Sicherheitsdienste reduziert.
Geografische Analyse
Markt für verwaltete E-Mail-Sicherheitsdienste in Nordamerika
Nordamerika hatte im Jahr 2026 mit 38,74 % den größten Umsatzanteil am Markt für verwaltete E-Mail-Sicherheitsdienste nach Region. Die Region vereint eine große Basis an Unternehmenstechnologiekäufern mit umfangreichen Sicherheits- und Beschaffungsanforderungen. Die CISA-Bindende Betriebsanweisung 25-01 stärkt sichere Cloud-Praktiken für zivile Bundesbehörden, während eine im September 2025 veröffentlichte DFARS-Regelung die Anforderungen an die Umsetzung von Cybersicherheitsmaßnahmen für betroffene Verteidigungsauftragnehmer weiterentwickelt hat.[3] Diese Standards können Lieferanten und andere Organisationen beeinflussen, die Kunden des öffentlichen Sektors unterstützen. Kanada und Mexiko treiben die Nachfrage ebenfalls durch die Modernisierung von Unternehmen und Sicherheitspraktiken voran, die an anerkannten Rahmenwerken ausgerichtet sind.
Markt für verwaltete E-Mail-Sicherheitsdienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 10,23 % wachsen. Der Markt für verwaltete E-Mail-Sicherheitsdienste wird durch die Ausweitung digitaler Dienste, wachsende BFSI-Aktivitäten und verschärfte nationale Sicherheitsanforderungen gestützt. Der indische Finanzsektor stellt eine wesentliche Chance dar, da Sicherheitskontrollen, Datenlokalisierung und Meldepflichten bei Sicherheitsvorfällen zuverlässige Betriebsprozesse erfordern. IRONSCALES hat seine Präsenz im asiatisch-pazifischen Raum und in Japan im Jahr 2025 ausgebaut und Rechenzentren hinzugefügt, um regionale Leistungsanforderungen und Datenspeicherungsanforderungen zu erfüllen. Die KMU- und MSP-Kanäle der Region können Anbieter bevorzugen, die einfache mandantenfähige Betriebsmodelle anbieten. China hat besondere Anforderungen an Verschlüsselung und grenzüberschreitende Datenverarbeitung, die lokalisierte Servicemodelle begünstigen können.
Markt für verwaltete E-Mail-Sicherheitsdienste in EMEA und Südamerika
Europa verzeichnet eine erhebliche Nachfrage in Deutschland, dem Vereinigten Königreich und Frankreich, wo Datenschutzanforderungen neben Verpflichtungen zum Cyberschutz bestehen und die CNIL im Mai 2026 eine Empfehlung zu E-Mail-Tracking-Pixeln herausgegeben hat. Dieses Umfeld kann Anbieter begünstigen, die klare Aufbewahrungskontrollen und eine transparente Handhabung von Mitarbeiterdaten bieten. Südamerika wird von Brasilien und Argentinien angeführt, wo die Digitalisierung von Unternehmen den Bedarf an verwalteter Sicherheit steigert. Der Nahe Osten, insbesondere Saudi-Arabien und die Vereinigten Arabischen Emirate, sowie Afrika, angeführt von Südafrika und Ägypten, wachsen von einer niedrigeren Ausgangsbasis, da Investitionen in die digitale Infrastruktur und Cybersicherheitsanforderungen zunehmen.
Wettbewerbslandschaft
Marktkonzentration
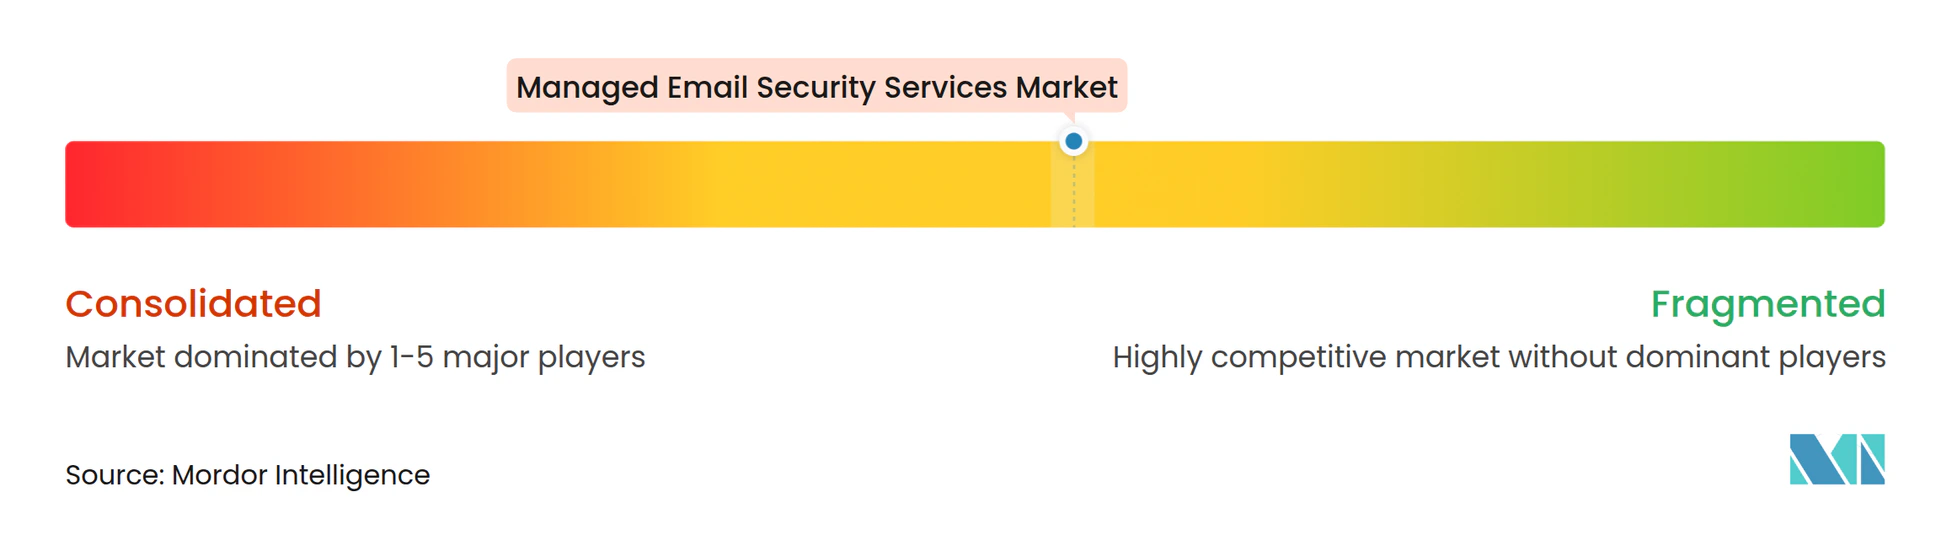
Der Markt für verwaltete E-Mail-Sicherheitsdienste kombiniert etablierte Plattformanbieter mit neueren Anbietern, die auf verhaltensbasierter und KI-gestützter Erkennung aufgebaut sind, und der Markt ist mäßig konzentriert. Proofpoint, Mimecast, Microsoft, Cisco und Broadcom haben breite Unternehmenspositionen, während der Wandel hin zu API-basierten, integrierten Cloud-E-Mail-Sicherheitsarchitekturen Druck auf Anbieter ausübt, die hauptsächlich auf Gateway-Architekturen setzen. Fortinet trat nach der Übernahme von Perception Point im Dezember 2024 als Herausforderer in den E-Mail-Sicherheitsmarkt ein und integrierte E-Mail-Schutz in sein Security Fabric, was zeigt, wie Plattformanbieter diese Fähigkeit zu breiteren Sicherheitsportfolios hinzufügen. Größere Anbieter können verwaltete Dienste über Unternehmensbeziehungen im Cross-Selling anbieten, aber spezialisierte Anbieter können durch Erkennungsmethoden konkurrieren, die Bedrohungen adressieren, die herkömmliche Regeln übersehen. Diese Mischung gibt Kunden die Wahl zwischen breiten Suites, fokussierten Tools und MSP-gelieferten Diensten.
Proofpoint gab im Oktober 2026 eine Vereinbarung zur Übernahme von Varonis für 6,3 Milliarden USD bekannt, mit einem erwarteten Abschluss in der ersten Hälfte des Jahres 2027, und schloss im Jahr 2025 die Hornetsecurity-Übernahme ab, um seine KMU- und MSP-Position zu stärken.[4] Die vorgeschlagene Varonis-Transaktion verlagert den Wettbewerb über den Posteingangsschutz hinaus hin zu Datenzugangs-Governance und KI-Agenten-Sicherheit. Darktrace startete im März 2026 ein MSSP-orientiertes verwaltetes E-Mail-Sicherheitsangebot, während Mimecast im August 2026 Agent Risk Center und Managed Threat Response einführte. Diese Maßnahmen zeigen, dass Anbieter um die Breite der Plattformen und kanalgerechte Dienstleistungserbringung konkurrieren. Sie spiegeln auch die Bedeutung der Kombination proprietärer KI mit Betriebssystemen wider, die die Multi-Mandanten-Bereitstellung unterstützen.
KI-native Herausforderer versuchen sich durch Verhaltensanalyse, agentische Workflows und flexible Bereitstellungen für Microsoft 365 und Google Workspace zu differenzieren. Abnormal Security sammelte im Oktober 2025 250 Millionen USD bei einer Bewertung von 5 Milliarden USD ein und demonstrierte damit das Investoreninteresse an diesem Modell. Valimail und EasyDMARC konzentrieren sich auf DMARC-basierte verwaltete Dienste, und jeder Anbieter muss eine starke technische Implementierung, zuverlässige Erkennung und klare Reaktionsprozesse vorweisen, um Kunden zu halten. Der Markt bleibt wettbewerbsintensiv, da Kunden zwischen Suites, Spezialisten und MSP-gelieferten Angeboten wählen können.
Marktführer für verwaltete E-Mail-Sicherheitsdienste
-
Proofpoint, Inc.
-
Mimecast Limited
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Barracuda Networks, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete E-Mail-Sicherheitsdienste Unternehmen in diesem Bericht
- Proofpoint, Inc.
- Mimecast Limited
- Microsoft Corporation
- Cisco Systems, Inc.
- Barracuda Networks, Inc.
- Broadcom Inc.
- Google LLC
- Fortinet, Inc.
- Sophos Limited
- Trend Micro Incorporated
- Check Point Software Technologies Ltd.
- IRONSCALES, Inc.
- Abnormal Security Corporation
- Darktrace Holdings plc
- Fortra LLC
- Cofense Inc.
- OpenText Corporation
- Trustwave Holdings, Inc.
- Retarus GmbH
- Valimail, Inc.
- EasyDMARC Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete E-Mail-Sicherheitsdienste
- Oktober 2026: Proofpoint gab eine endgültige Vereinbarung zur Übernahme von Varonis Systems in einer reinen Bartransaktion im Wert von ca. 6,3 Milliarden USD bekannt, die voraussichtlich in der ersten Hälfte des Jahres 2027 vorbehaltlich behördlicher und Aktionärsgenehmigungen abgeschlossen wird. Die Kombination soll eine einheitliche Plattform schaffen, die mehr als 16.000 Unternehmen bedient und E-Mail- und Kommunikationssicherheit mit Datenzugangs-Governance und KI-Agenten-Sicherheit verbindet, und das fusionierte Unternehmen als die größte reine Daten- und KI-Cybersicherheitsorganisation der Branche positioniert.
- August 2026: Mimecast stellte auf der Black Hat USA 2026 zwei bedeutende Plattformerweiterungen vor: die Agent Risk Center-Beta zur Entdeckung, Überwachung und Steuerung von KI-Agenten im gesamten Unternehmen sowie Managed Threat Response, einen neu gestalteten 24/7-verwalteten Dienst, der KI-gesteuerte Triage mit analysten-bestätigter Behebung kombiniert, um die Lücke bei nicht untersuchten Sicherheitswarnungen in Kundenumgebungen zu schließen.
- Juni 2026: Barracuda Networks stellte Barracuda Integrated Email Protection vor, eine KI-gestützte integrierte Cloud-E-Mail-Sicherheitslösung, die kontinuierliche, vollständige Lebenszykluserkennung von Bedrohungen und autonome agentische Behebung über Microsoft 365 und Google Workspace bietet, mit Multi-Mandanten-Unterstützung, die darauf ausgelegt ist, den betrieblichen Aufwand für MSPs zu senken und das Kunden-Onboarding zu beschleunigen.
- März 2026: Darktrace startete sein erstes MSSP-orientiertes verwaltetes E-Mail-Sicherheitsangebot, das Kanalpartnern ermöglicht, KI-nativen Schutz für E-Mail, Microsoft Teams und Nutzeridentitäten über die Darktrace/EMAIL-Plattform bereitzustellen, unterstützt durch Aktualisierungen des Darktrace Defenders Partner Program zur Verbesserung der betrieblichen Skalierbarkeit über mehrere Kundenumgebungen hinweg.
Umfang des globalen Marktberichts für verwaltete E-Mail-Sicherheitsdienste
Der Markt für verwaltete E-Mail-Sicherheitsdienste bezieht sich auf den Markt für ausgelagerte, cloudbasierte Lösungen, die die E-Mail-Systeme von Unternehmen vor Cyber-Bedrohungen schützen, einschließlich Phishing, Spam, Malware, Ransomware, Business-E-Mail-Kompromittierung und Datenverlust. Diese Dienste werden von Drittanbietern verwaltet und umfassen typischerweise E-Mail-Filterung, Bedrohungserkennung, Verschlüsselung, Datenverlustprävention, E-Mail-Authentifizierung, Reaktion auf Vorfälle und kontinuierliches Monitoring zur Sicherung eingehender und ausgehender E-Mail-Kommunikation.
Der Marktbericht für verwaltete E-Mail-Sicherheitsdienste ist segmentiert nach Komponente (Lösungen und Dienste), Diensttyp (Verwaltetes Monitoring und Reporting, Richtliniendurchsetzung und -optimierung, Bedrohungserkennung und Reaktion auf Vorfälle, Verwaltete Authentifizierung und Compliance, E-Mail-Verschlüsselung und Datenverlustprävention, E-Mail-Archivierung und Kontinuität sowie Sicherheitsbewusstsein und Phishing-Resilienz), Bereitstellungsmodus (Cloudbasiert, On-Premises und Hybrid), Unternehmensgröße (Kleine und mittelständische Unternehmen und Großunternehmen), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, Fertigung, Regierung und Verteidigung, Bildung, Energie und Versorgungsunternehmen sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungen |
| Dienste |
| Verwaltetes Monitoring und Reporting |
| Richtliniendurchsetzung und -optimierung |
| Bedrohungserkennung und Reaktion auf Vorfälle |
| Verwaltete Authentifizierung und Compliance |
| E-Mail-Verschlüsselung und Datenverlustprävention |
| E-Mail-Archivierung und Kontinuität |
| Sicherheitsbewusstsein und Phishing-Resilienz |
| Cloudbasiert |
| On-Premises |
| Hybrid |
| Kleine und mittelständische Unternehmen |
| Großunternehmen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Fertigung |
| Regierung und Verteidigung |
| Bildung |
| Energie und Versorgungsunternehmen |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Lösungen | |
| Dienste | ||
| Nach Diensttyp | Verwaltetes Monitoring und Reporting | |
| Richtliniendurchsetzung und -optimierung | ||
| Bedrohungserkennung und Reaktion auf Vorfälle | ||
| Verwaltete Authentifizierung und Compliance | ||
| E-Mail-Verschlüsselung und Datenverlustprävention | ||
| E-Mail-Archivierung und Kontinuität | ||
| Sicherheitsbewusstsein und Phishing-Resilienz | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Kleine und mittelständische Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Bildung | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete E-Mail-Sicherheitsdienste?
Die Marktgröße für verwaltete E-Mail-Sicherheitsdienste beträgt im Jahr 2026 7,76 Milliarden USD und wird bis 2032 voraussichtlich 13,58 Milliarden USD bei einem CAGR von 9,59 % von 2027 bis 2032 erreichen.
Was treibt die Nachfrage nach verwalteten E-Mail-Sicherheitsdiensten an?
Der Markt für verwaltete E-Mail-Sicherheitsdienste wird durch Phishing, BEC, Ransomware, Cloud-E-Mail-Einführung und strengere Authentifizierungsanforderungen unterstützt, die alle die Nachfrage nach kontinuierlichem verwaltetem Schutz erhöhen.
Welche Komponente wächst am schnellsten bei verwalteten E-Mail-Sicherheitsdiensten?
Im Markt für verwaltete E-Mail-Sicherheitsdienste werden Dienste bis 2032 voraussichtlich mit einem CAGR von 10,86 % wachsen, da Unternehmen verwaltete Erkennungs-, Reaktions- und Phishing-Resilienzprogramme einführen.
Welches Bereitstellungsmodell führt diesen Sektor an?
Der Markt für verwaltete E-Mail-Sicherheitsdienste wird von der cloudbasierten Bereitstellung angeführt, die im Jahr 2026 einen Umsatzanteil von 71,37 % hielt und bis 2032 voraussichtlich mit einem CAGR von 10,59 % wachsen wird.
Welche Kundengruppe wird voraussichtlich am schnellsten wachsen?
KMU werden bis 2032 voraussichtlich mit einem CAGR von 11,08 % wachsen, da MSP-Modelle verwalteten Schutz zugänglicher machen, den Implementierungsaufwand reduzieren und den Bedarf an dedizierten internen E-Mail-Sicherheitsbetrieben, spezialisierten Bedrohungssuchmitarbeitern und separaten Monitoring-Tools verringern.
Welche Region wird voraussichtlich am schnellsten für verwaltete E-Mail-Sicherheitsdienste wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 10,23 % wachsen. Im Markt für verwaltete E-Mail-Sicherheitsdienste wird diese Expansion durch Digitalisierung, Nachfrage aus dem Finanzsektor, wachsende Sicherheitsanforderungen und eine breitere Nutzung von Managed-Service-Providern in regionalen Kundengruppen unterstützt.