
Tamaño y Participación del Mercado de Servicios de Correo Electrónico Gestionado
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 24.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 35.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.31 % |
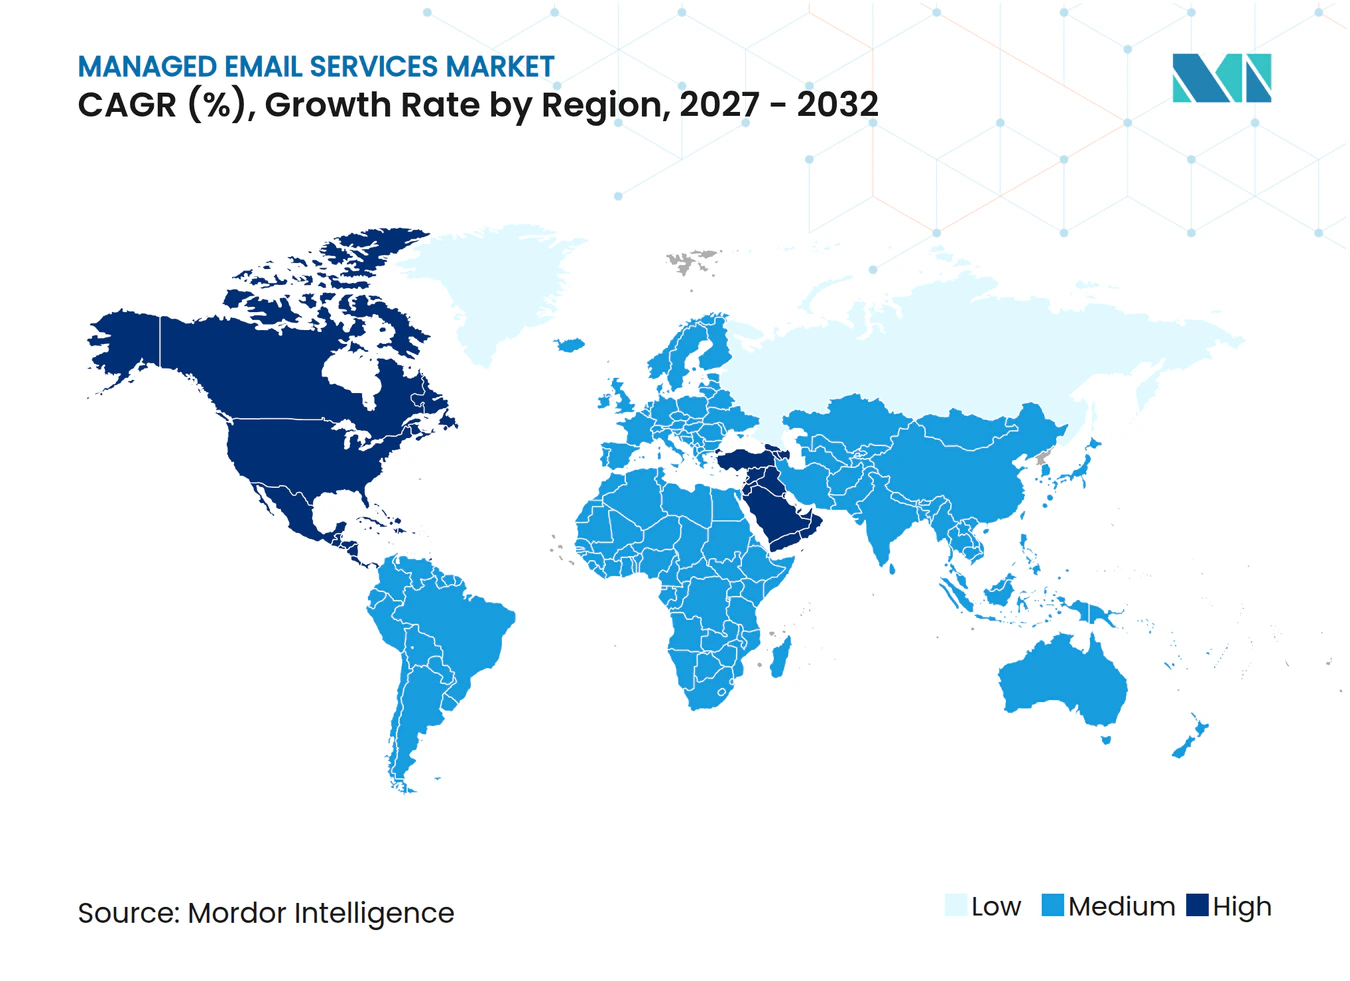
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Correo Electrónico Gestionado por Mordor Intelligence
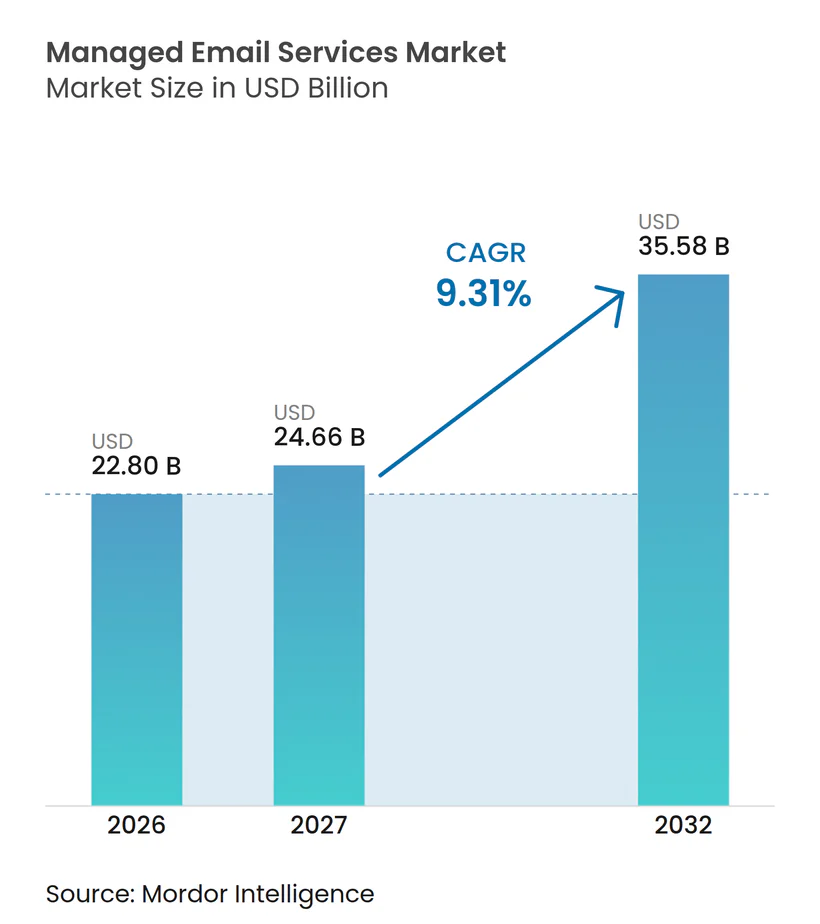
Se proyecta que el tamaño del Mercado de Servicios de Correo Electrónico Gestionado se expanda de 22,80 mil millones de USD en 2026 a 35,58 mil millones de USD para 2032, registrando una CAGR del 9,31% entre 2027 y 2032. El mercado de servicios de correo electrónico gestionado está transitando desde la administración interna hacia el alojamiento, la seguridad, el cumplimiento normativo y el soporte de buzones operados externamente. El correo electrónico sigue siendo un punto de entrada relevante para los ataques empresariales, mientras que las obligaciones de retención y el trabajo híbrido han dificultado la gestión interna de los buzones. Los proveedores compiten cada vez más en capas de seguridad, controles de cumplimiento y respuesta de servicio, más allá del alojamiento básico. Las protecciones integradas de Microsoft 365 y Google Workspace limitan la demanda de ofertas de nivel básico, especialmente entre los compradores sensibles al precio. Esto deja las mayores oportunidades en organizaciones reguladas y en ubicaciones donde los requisitos de residencia de datos, respuesta a incidentes y cumplimiento normativo superan las capacidades de las herramientas integradas.
Conclusiones Clave del Informe
- Por tipo de servicio, el alojamiento de correo electrónico y las operaciones de buzón representaron el 35,61% del mercado en 2026, mientras que se proyecta que la seguridad de correo electrónico y la protección contra amenazas se expanda a una CAGR del 10,82% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 64,62% del mercado en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 10,75% hasta 2032.
- Por función de seguridad y gestión, el filtrado de spam, malware y phishing representó el 23,69% del mercado en 2026, mientras que se proyecta que la seguridad integrada de correo electrónico en la nube se expanda a una CAGR del 10,63% hasta 2032.
- Por tipo de cliente, los proveedores de servicios gestionados y revendedores representaron el 29,99% del Mercado de Servicios de Correo Electrónico Gestionado en 2026 y se proyecta que se expandan a una CAGR del 10,25% hasta 2032.
- Por geografía, América del Norte representó el 37,98% del mercado en 2026, mientras que se proyecta que Oriente Medio se expanda a una CAGR del 10,79% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Exposición al Phishing, la Vulneración del Correo Electrónico Empresarial y el Ransomware | +2.3% | Global, con concentración aguda en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Migración Empresarial a la Nube y Expansión de la Fuerza Laboral Híbrida | +1.8% | Global, más fuerte en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Detección de Amenazas Habilitada por IA y Operaciones Automatizadas de Buzones | +1.4% | Global, liderado por América del Norte y Europa | Mediano plazo (2–4 años) |
| Demanda Regulatoria de Retención, Descubrimiento Electrónico y Protección de Datos | +1.1% | Europa y América del Norte, con extensión a Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Demanda de Experiencia Gestionada 24/7 y Respuesta Más Rápida a Incidentes | +0.8% | Global, con demanda elevada en BFSI y atención médica | Corto plazo (≤ 2 años) |
| Requisitos de Correo Electrónico en Nube Soberana e Independiente del Proveedor | +0.5% | Europa, Oriente Medio y mercados nacionales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Exposición al Phishing, la Vulneración del Correo Electrónico Empresarial y el Ransomware
El mercado de servicios de correo electrónico gestionado está respaldado por la escala continua y la naturaleza cambiante de los intentos de intrusión basados en correo electrónico. El Grupo de Trabajo Antiphishing registró 3,8 millones de ataques de phishing a nivel mundial en 2025, lo que ilustra el volumen que los sistemas de correo corporativo deben gestionar. Los ataques de vulneración del correo electrónico empresarial mediante transferencias bancarias aumentaron un 136% en el cuarto trimestre de 2025 respecto al tercero, y la solicitud de transferencia fraudulenta promedio alcanzó los 50.297 USD.[1] Los enlaces engañosos aparecieron en el 52% de los correos electrónicos maliciosos en 2025, frente al 43% en 2024, ya que los atacantes utilizaron IA generativa para hacer los mensajes más convincentes. Cloudflare también informó que más del 5% del tráfico global de correo electrónico era malicioso en 2025, un aumento interanual del 16%. Scripted Sparrow envía un estimado de 6 millones de correos electrónicos dirigidos cada mes a equipos de cuentas por pagar, lo que ilustra por qué el monitoreo continuo se está volviendo más importante.
Migración Empresarial a la Nube y Expansión de la Fuerza Laboral Híbrida
El correo electrónico alojado en la nube se ha convertido en el modelo operativo estándar para muchas empresas, respaldando la demanda en todo el mercado de servicios de correo electrónico gestionado. Eurostat informó que el 85,15% de las empresas de la Unión Europea que utilizan computación en la nube de pago usaron correo electrónico en la nube en 2025. El uso de la nube de pago entre todas las empresas de la Unión Europea alcanzó el 52,74% en 2025, un aumento de 7,42 puntos porcentuales respecto a 2023.[2] La adopción del correo electrónico empresarial en la nube en Irlanda aumentó del 52,3% en 2023 al 64,2% en 2025, incluidos avances en manufactura y construcción. El trabajo híbrido amplía el número de dispositivos y ubicaciones que se conectan a los buzones corporativos, lo que aumenta las demandas administrativas y de seguridad. A medida que Microsoft 365 y Google Workspace asumen un papel más importante en el alojamiento, los proveedores pueden diferenciarse cada vez más a través de capas de seguridad, cumplimiento normativo y servicio que se sitúan sobre esas plataformas.
Detección de Amenazas Habilitada por IA y Operaciones Automatizadas de Buzones
La inteligencia artificial está cambiando el modelo operativo del mercado de servicios de correo electrónico gestionado al ampliar la cobertura de detección sin un aumento equivalente en el personal. Un estudio del IEEE de 2026 reportó una precisión del 96,03% para un clasificador híbrido que distinguía correo electrónico legítimo, phishing de autoría humana y phishing generado por modelos de lenguaje de gran escala.[3] Cloudflare redujo las detecciones maliciosas omitidas en un 20,4% entre el tercer y el cuarto trimestre de 2025 mediante mejoras de IA. Los proveedores pueden utilizar la automatización para plantillas de políticas, orientación de incorporación y clasificación de anomalías. Estas funciones pueden reducir los costos de personal que limitan los márgenes en las operaciones gestionadas. La detección y remediación más rápidas son importantes porque una campaña activa de vulneración del correo electrónico empresarial puede progresar en menos de 24 horas.
Demanda Regulatoria de Retención, Descubrimiento Electrónico y Protección de Datos
El mercado de servicios de correo electrónico gestionado está ampliando el papel de los proveedores más allá de la administración diaria de buzones. El Artículo 21 de la Directiva NIS2 exige medidas de gestión de riesgos que incluyen cifrado, autenticación multifactor y seguridad de la cadena de suministro cuando corresponda. Estos requisitos aumentan la necesidad de entornos de correo electrónico controlados entre las organizaciones europeas medianas y grandes. La Comisión Europea propuso enmiendas específicas a NIS2 en enero de 2026, que podrían extender las obligaciones a categorías adicionales de entidades. En los Estados Unidos, las organizaciones de atención médica y servicios financieros deben gestionar las obligaciones de preservación, retención y descubrimiento de las comunicaciones electrónicas. Las organizaciones que operan en múltiples jurisdicciones a menudo buscan un único proveedor para el archivado, el cumplimiento normativo y la notificación de incidentes, lo que puede aumentar el alcance y la duración del contrato.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Protección Integrada en Microsoft 365 y Google Workspace | -1.7% | Global, con la mayor concentración de pymes en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Altos Costos de Integración, Migración y Monitoreo Continuo | -1.2% | Global, con impacto desproporcionado en organizaciones del mercado medio y de mercados emergentes | Mediano plazo (2–4 años) |
| Escasez de Profesionales Cualificados en Seguridad de Correo Electrónico y Cumplimiento Normativo | -0.8% | Global, más fuerte en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2–4 años) |
| Limitación de API, Restricciones de Residencia de Datos y Resistencia a la Privacidad | -0.5% | Europa y Asia-Pacífico, con extensión a Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Protección Integrada en Microsoft 365 y Google Workspace
La seguridad integrada en las grandes suites de productividad reduce la demanda direccionable de servicios independientes en el mercado de servicios de correo electrónico gestionado. Microsoft Defender para Office 365 y Google Workspace ofrecen protecciones contra spam, malware y enlaces seguros dentro de sus suscripciones más amplias. Esto es particularmente influyente entre las organizaciones más pequeñas que tienen presupuestos de seguridad limitados. La vulneración avanzada del correo electrónico empresarial, el spear phishing generado por modelos de lenguaje de gran escala y la manipulación de enlaces de día cero aún pueden requerir monitoreo adicional más allá de las defensas iniciales de la plataforma. Las organizaciones de BFSI y atención médica también pueden evitar depender de un único proveedor tanto para la plataforma de correo electrónico como para toda la telemetría de seguridad. Los proveedores que posicionan sus herramientas como capas nativas de API, en lugar de reemplazos de Microsoft 365 o Google Workspace, pueden abordar esta preocupación de manera más efectiva.
Altos Costos de Integración, Migración y Monitoreo Continuo
La integración, la migración y el ajuste continuo pueden hacer que el costo total de un servicio de correo electrónico gestionado sea más alto que el precio de suscripción cotizado. Este problema es más visible en organizaciones que operan Exchange heredado, Microsoft 365 y Google Workspace al mismo tiempo. La aplicación coherente de políticas en esos entornos puede requerir integración personalizada, períodos de implementación más largos y una adopción más lenta en todo el mercado de servicios de correo electrónico gestionado. Fortinet encontró que el 71% de las organizaciones consideraba la escasez de habilidades en ciberseguridad como un riesgo material en 2026, frente al 67% en 2024. SANS encontró que el 60% de las organizaciones identificó la brecha de habilidades como su principal desafío de fuerza laboral, mientras que el 55% necesitó 6 meses o más para cubrir puestos sénior de ciberseguridad. Las herramientas de migración prediseñadas, la incorporación automatizada de políticas y el soporte de servicios profesionales pueden ayudar a los proveedores a convertir proyectos que de otro modo se estancan durante la evaluación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
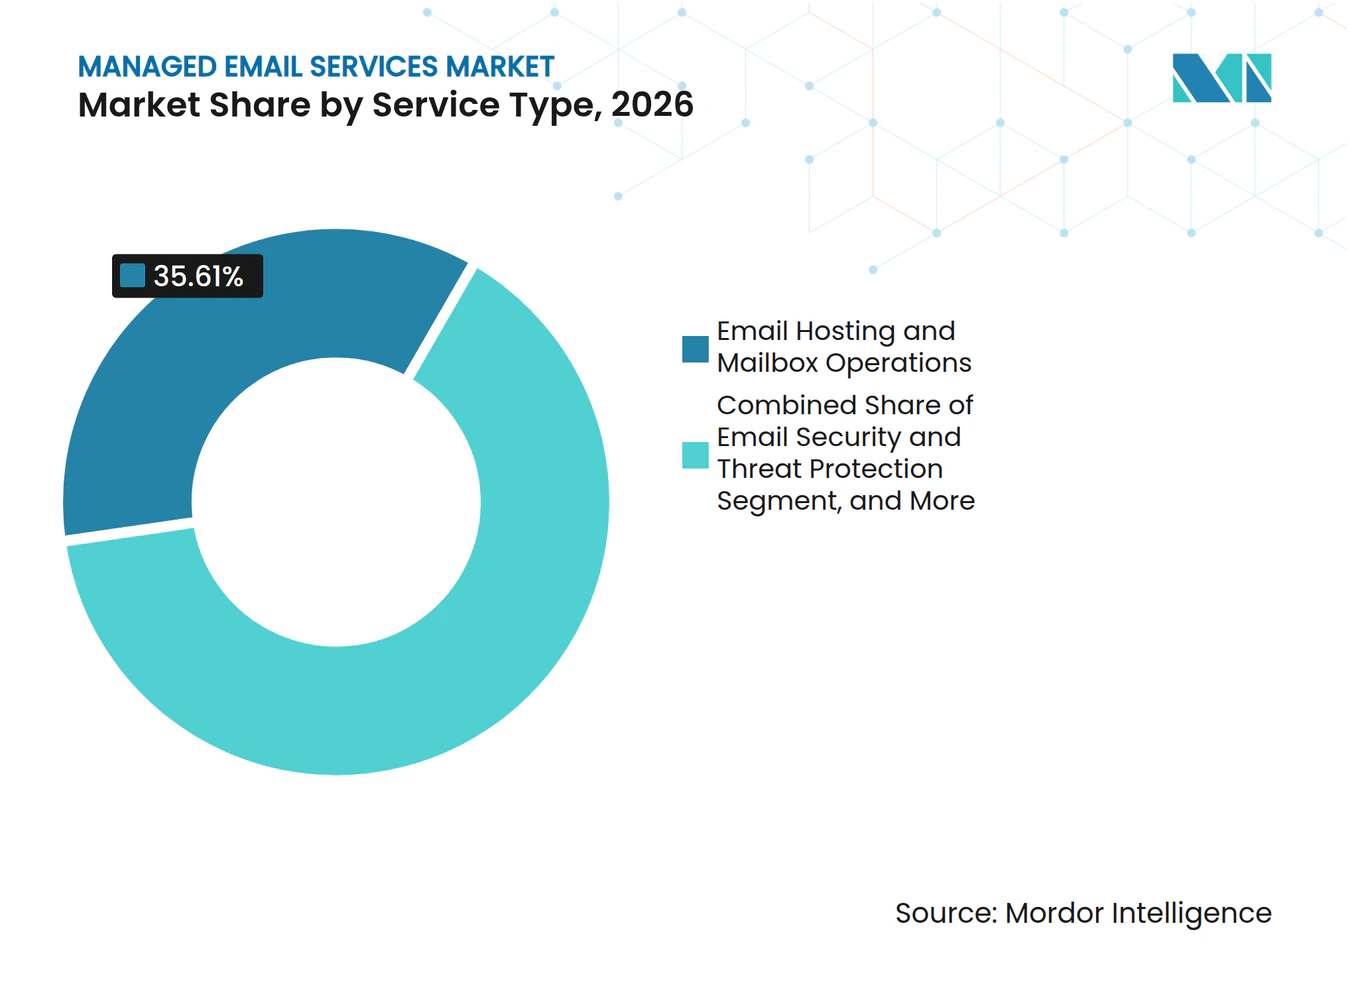
Los Servicios de Seguridad y Cumplimiento Normativo Ganan ImportanciaEl alojamiento de correo electrónico y las operaciones de buzón representaron el 35,61% de la participación del Mercado de Servicios de Correo Electrónico Gestionado en 2026. Este servicio brinda a los proveedores relaciones recurrentes que pueden respaldar ventas posteriores de seguridad, cumplimiento normativo y archivado. El alojamiento sigue siendo importante porque las empresas necesitan administración confiable, aprovisionamiento de buzones y soporte operativo continuo. También se está estandarizando cada vez más a medida que Microsoft 365 y Google Workspace alojan una mayor proporción de buzones empresariales. Esta estandarización ejerce presión sobre los proveedores que ofrecen únicamente gestión básica de buzones. También dirige la competencia hacia servicios especializados que resuelven necesidades operativas y regulatorias. Se proyecta que la seguridad de correo electrónico y la protección contra amenazas se expanda a una CAGR del 10,82% hasta 2032. Este ritmo refleja la carga que los ataques de correo electrónico complejos imponen a los equipos de seguridad internos.
Dentro del mercado de servicios de correo electrónico gestionado, la capacidad de entrega, la autenticación y la gestión de la reputación han ido más allá de la administración rutinaria para muchos remitentes. Los requisitos de envío masivo de Google, introducidos en 2024, aumentaron la importancia de la autenticación basada en DMARC para las organizaciones que envían grandes volúmenes de correo electrónico. El soporte gestionado puede ayudar a las organizaciones a mantener los registros de autenticación y proteger la reputación de envío. Los servicios de archivado, cumplimiento normativo y descubrimiento electrónico también son importantes para las organizaciones de servicios financieros que enfrentan requisitos de retención de comunicaciones electrónicas. Los servicios de continuidad, copia de seguridad y recuperacin ante desastres abordan la necesidad de datos de correo recuperables durante revisiones legales e investigaciones de incidentes. Los servicios de migración y profesionales siguen siendo relevantes a medida que las organizaciones consolidan los sistemas Exchange heredados en entornos de nube. A medida que el alojamiento básico se vuelve más intercambiable, los proveedores de servicios que combinan seguridad, inteligencia de cumplimiento normativo y soporte operativo especializado tienen más margen para diferenciarse.



Por Tamaño de Organización:
La Adopción por Parte de las Pymes Amplía la Base DireccionableLas grandes empresas representaron el 64,62% del mercado de servicios de correo electrónico gestionado en 2026. Su posición de liderazgo refleja una adopción más temprana de la gestión integral en múltiples regiones y entornos de TI complejos. Las grandes organizaciones suelen tener requisitos más sólidos de archivado, descubrimiento electrónico y gestión continua de incidentes. También cuentan con el presupuesto para contratar servicios profesionales dedicados durante migraciones y cambios de políticas. Su combinación de plataformas y unidades de negocio puede dificultar el mantenimiento interno de controles de correo electrónico uniformes. Estas condiciones respaldan contratos de servicios gestionados a largo plazo. Se proyecta que las pymes se expandan a una CAGR del 10,75% hasta 2032. Su mayor ritmo refleja la mayor disponibilidad de plataformas multiinquilino y la entrega a través de canales.
Este mayor uso de servicios en la nube brinda a las organizaciones más pequeñas una ruta práctica hacia ofertas de buzones gestionados y seguridad. Los proveedores de servicios gestionados pueden aplicar políticas estandarizadas e inteligencia de amenazas en muchos clientes a través de un entorno multiinquilino. Ese modelo mejora la economía por cliente y hace que los controles de nivel empresarial sean accesibles para empresas más pequeñas. Proofpoint completó su adquisición de Hornetsecurity por 1,80 mil millones de USD en diciembre de 2025, ampliando su acceso a los clientes de seguridad de Microsoft 365 en el canal de pymes y proveedores de servicios gestionados. Las pymes reguladas enfrentan muchas de las mismas obligaciones de protección de datos e informes que las grandes organizaciones, pero generalmente tienen menos especialistas internos. Esto hace que los servicios gestionados sean una opción práctica cuando las demandas de cumplimiento normativo superan la capacidad interna.
Por Función de Seguridad y Gestión:
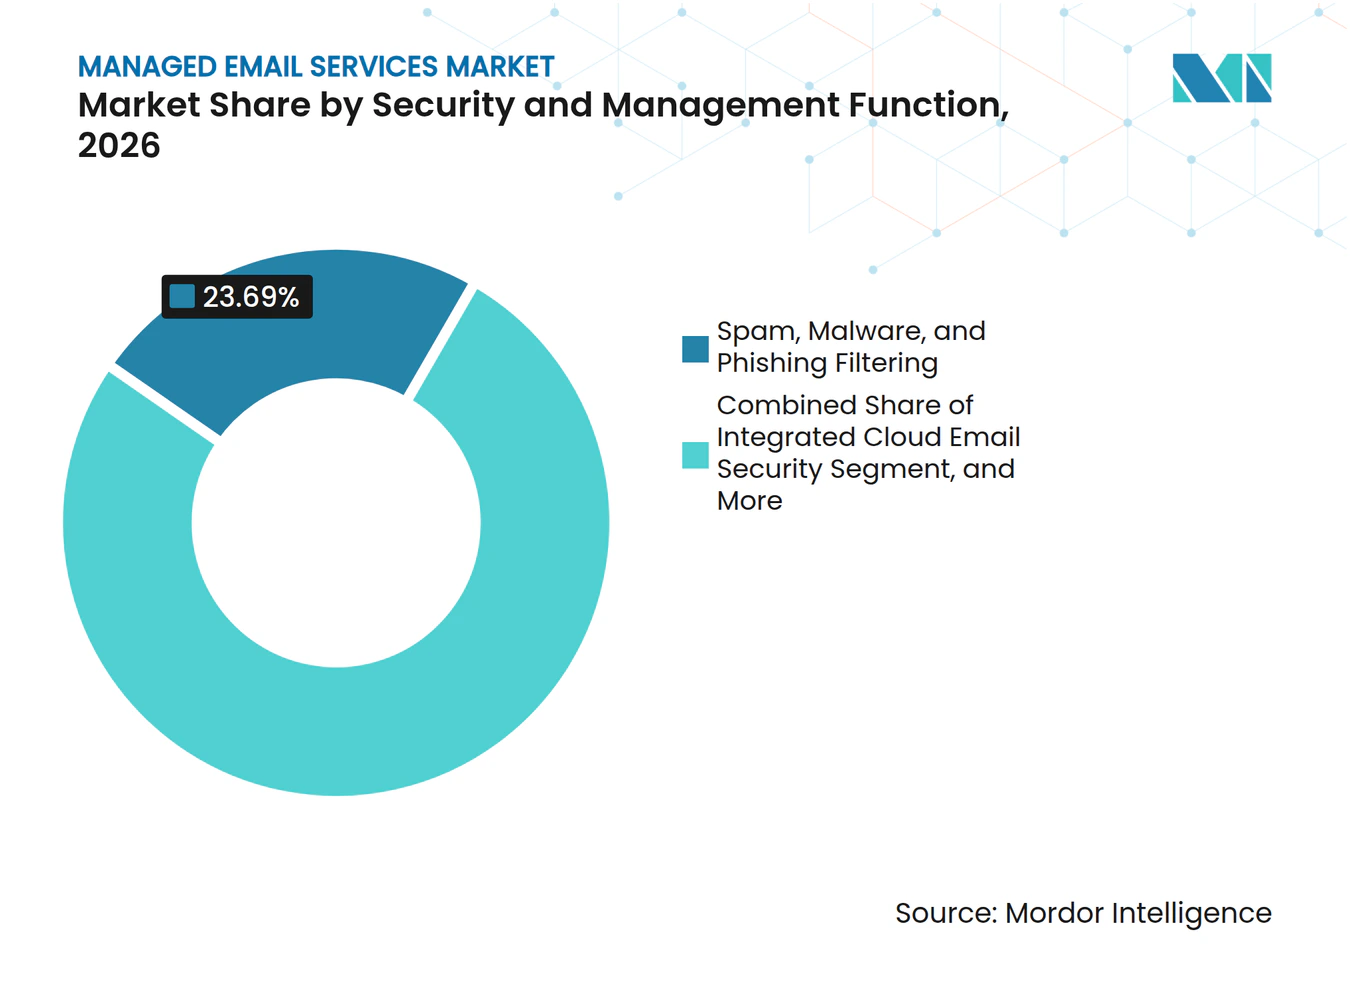
La Seguridad Integrada de Correo Electrónico en la Nube AvanzaEl filtrado de spam, malware y phishing representó el 23,69% del mercado en 2026. El filtrado sigue siendo la primera capa de control para casi todos los entornos de correo electrónico empresarial. Bloquea el correo no deseado habitual y el contenido malicioso común antes de que llegue a los usuarios. Las organizaciones continúan requiriendo estos controles incluso cuando implementan herramientas más avanzadas. La función también proporciona un punto de entrada para contratos de seguridad más amplios. Su gran base instalada la hace importante para la retención y la venta cruzada. Se proyecta que la seguridad integrada de correo electrónico en la nube se expanda a una CAGR del 10,63% hasta 2032. Su adopción refleja el movimiento desde las puertas de enlace perimetrales hacia la inspección y respuesta a nivel de buzón.
La seguridad integrada de correo electrónico en la nube puede admitir el análisis previo a la entrega, la retracción de mensajes posterior a la entrega y el monitoreo del comportamiento. Estas funciones son útiles cuando el compromiso de cuentas o los cambios de enlaces ocurren después de que un mensaje ha entrado en el buzón. Una investigación presentada en ACL EMNLP 2026 encontró que las técnicas de ocultamiento estructural podían reducir el rendimiento de muchos clasificadores que no utilizan modelos de lenguaje de gran escala por debajo del nivel del azar. Esto respalda el argumento a favor de sistemas de seguridad que utilizan métodos de detección más adaptativos. El cifrado de correo electrónico y la prevención de pérdida de datos también están ganando importancia porque los programas de auditoría examinan comúnmente los controles de correo electrónico. Los servicios de archivado y cumplimiento normativo satisfacen los requisitos de preservación, mientras que los servicios de continuidad abordan la necesidad de una recuperación más granular y acceso forense. La cartera resultante permite a los proveedores combinar prevención, detección, retención y recuperación dentro de la misma relación de servicio.

Por Tipo de Cliente:
Los Proveedores de Servicios Gestionados y Revendedores Lideran el CanalLos proveedores de servicios gestionados y revendedores representaron el 29,99% del mercado de servicios de correo electrónico gestionado en 2026. El mismo grupo de clientes se proyecta que se expanda a una CAGR del 10,25% hasta 2032. Esto lo convierte en el único grupo de segmentación en el que la designación más grande y la de mayor expansión se superponen. La entrega multiinquilino es central en esa posición. Los proveedores pueden estandarizar la gestión de políticas, la inteligencia de amenazas, los informes y la incorporación en muchas cuentas de pymes. Este modelo operativo reduce el costo de ofrecer funciones de seguridad y cumplimiento normativo a menor escala de cliente. También brinda a los proveedores de tecnología una ruta eficiente hacia bases de clientes fragmentadas.
TitanHQ informó que 1 de cada 5 organizaciones atendidas por proveedores de servicios gestionados perdió dinero a causa de un ataque de vulneración del correo electrónico empresarial durante los 12 meses anteriores. Esa exposición crea una razón comercial para que los proveedores de servicios gestionados ofrezcan una seguridad gestionada más sólida como parte de la retención de clientes. El mercado de servicios de correo electrónico gestionado también atiende a clientes empresariales directos que adquieren estos servicios como una capa adicional sobre los entornos existentes de Microsoft 365 o Google Workspace. BFSI, atención médica, organismos del sector público e instituciones educativas pueden tener un alto potencial de renovación debido a las necesidades de cumplimiento normativo y continuidad. El comercio minorista, el comercio electrónico, las TI, las telecomunicaciones, la manufactura, la energía y los servicios públicos también enfrentan riesgos de phishing en adquisiciones y cuentas por pagar. Los proveedores que pueden demostrar resultados medibles de detección, respuesta e informes están mejor posicionados para atender a esos grupos de clientes.
Análisis Geográfico
América del Norte representó el 37,98% de la participación del Mercado de Servicios de Correo Electrónico Gestionado en 2026. La región se beneficia de una gran base de empresas reguladas e infraestructura multinube madura dentro del mercado de servicios de correo electrónico gestionado. Las organizaciones de servicios financieros, atención médica y gobierno generan demanda de archivado, descubrimiento electrónico y gestión de incidentes las 24 horas del día. Los Estados Unidos representan la mayor parte del gasto regional debido a su concentración de grandes compradores empresariales. Canadá añade demanda a través de la adopción de tecnología gubernamental con enfoque en la nube, mientras que México se beneficia a medida que los fabricantes multinacionales refuerzan la seguridad del correo electrónico. América del Norte también cuenta con una concentración de proveedores especializados cuyos referencias de clientes nacionales respaldan las ventas internacionales.
Se proyecta que Oriente Medio se expanda a una CAGR del 10,79% hasta 2032, la tasa más rápida entre las regiones reportadas. En el mercado de servicios de correo electrónico gestionado, las inversiones de Visión 2030 de Arabia Saudita, el creciente uso empresarial de la nube en los Emiratos Árabes Unidos y los crecientes requisitos de ciberseguridad respaldan esta posición. Los Emiratos Árabes Unidos se han convertido en un centro regional de proveedores de servicios gestionados que atiende al Consejo de Cooperación del Golfo. Israel aporta una sólida base de innovación en ciberseguridad. América del Sur está liderada por Brasil, donde la Lei Geral de Proteção de Dados ha aumentado la conciencia sobre el cumplimiento normativo del correo electrónico. Argentina y Chile contribuyen con posiciones regionales más pequeñas, mientras que la adopción desigual de la nube y la volatilidad macroeconómica limitan una adopción más amplia. África se encuentra en una etapa más temprana, con Sudáfrica liderando el continente y Nigeria, Kenia y Egipto emergiendo como centros de demanda.
Europa es una parte del mercado de servicios de correo electrónico gestionado impulsada por la regulación. Los requisitos de NIS2 relativos a las medidas de seguridad para redes y sistemas de información están ampliando el grupo de organizaciones que necesitan controles de correo electrónico de nivel de cumplimiento normativo. Alemania lidera la adopción con el apoyo de la orientación nacional en ciberseguridad, mientras que Francia ha aumentado el interés en las cargas de trabajo de nube soberana. Las enmiendas propuestas a NIS2 en enero de 2026 podrían crear otro ciclo de adquisición en el mercado medio europeo. Asia-Pacífico se beneficia del creciente uso de la nube, con Japón proporcionando una base establecida de seguridad de correo electrónico e India ofreciendo una gran oportunidad entre las organizaciones de TI y externalización de procesos de negocio. Proofpoint Japan tuvo una participación del 29,1% en el mercado japonés de correo electrónico antispam por valor de envíos en 2025. La gran base de entornos de correo electrónico empresarial de India, combinada con la capacidad de seguridad interna limitada en algunas organizaciones, respalda la demanda de operaciones gestionadas.
Panorama Competitivo
Concentración del Mercado
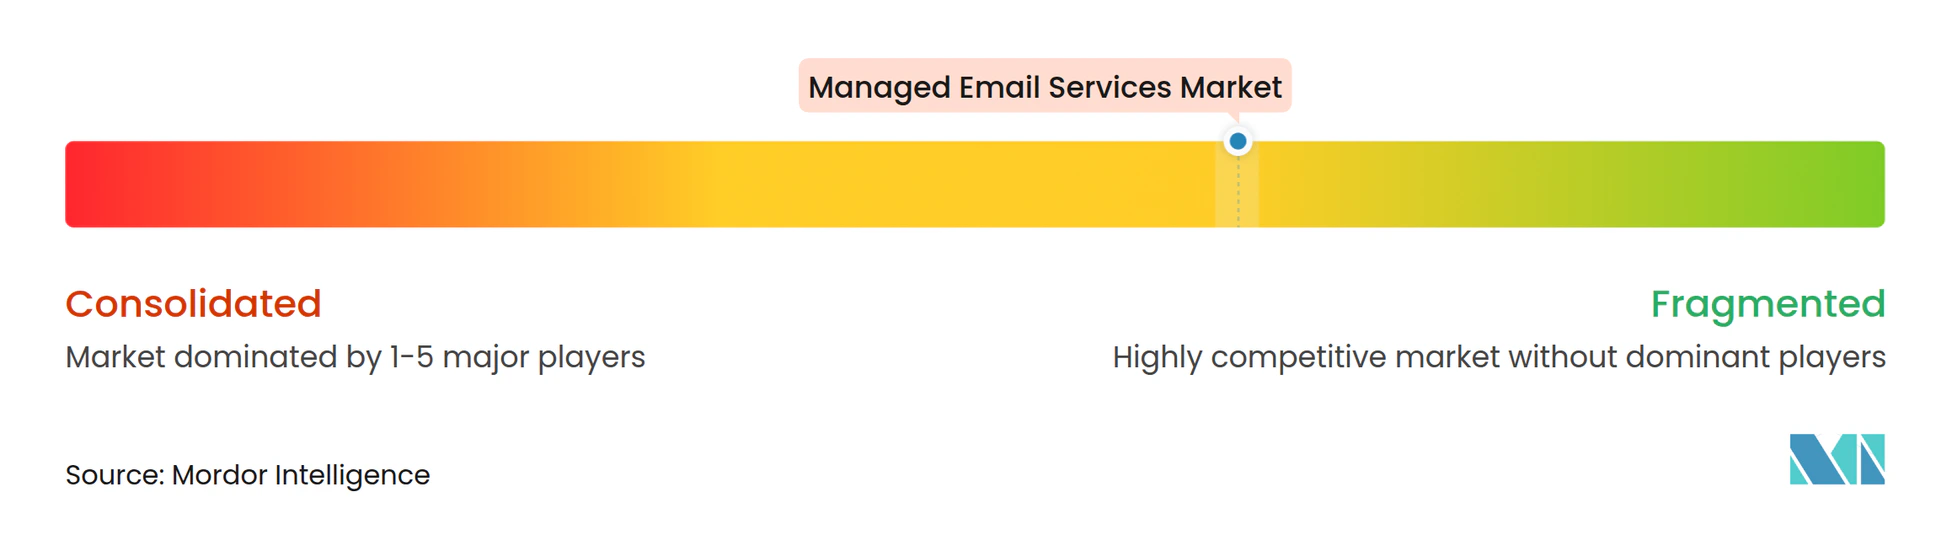
El mercado de servicios de correo electrónico gestionado está moderadamente fragmentado. Las plataformas de ciberseguridad establecidas, las empresas especializadas en seguridad de correo electrónico y los proveedores de infraestructura de correo electrónico alojado compiten desde diferentes posiciones en la cadena de valor. El alojamiento básico está cada vez más disponible a través de plataformas de hiperescaladores, lo que dirige a los proveedores de servicios hacia la seguridad, el cumplimiento normativo, la continuidad y los servicios de respuesta. Esto crea una división clara entre los proveedores de plataformas amplias y los especialistas más específicos. Los proveedores de plataformas están ampliando sus ofertas hacia el riesgo interno, la identidad y la seguridad en la nube. Los especialistas en IA conductual compiten a través de la calidad de detección y la velocidad de investigación. Los proveedores de infraestructura alojada continúan atendiendo a los clientes que requieren entornos de buzones controlados y operaciones personalizadas.
Proofpoint completó su adquisición de Hornetsecurity por 1,80 mil millones de USD en diciembre de 2025, añadiendo acceso al canal europeo de proveedores de servicios gestionados y pymes. La empresa anunció posteriormente un acuerdo definitivo de 6,30 mil millones de USD para adquirir Varonis Systems en octubre de 2026. Estas transacciones muestran un movimiento hacia capacidades integradas de correo electrónico, riesgo humano y seguridad de datos. Proofpoint también se unió al ecosistema de Seguridad Integrada de Correo Electrónico en la Nube de Microsoft, respaldando un enfoque nativo de API que opera junto a las plataformas de correo de los hiperescaladores. KPN introdujo KPN Mail and Cloud en octubre de 2026 con almacenamiento de datos en la Unión Europea, autenticación de dos factores y protección integrada contra phishing y virus. Estos movimientos reflejan un enfoque competitivo en coexistir con las plataformas de productividad mientras se cumplen los requisitos de datos soberanos y seguridad.
Las oportunidades en el mercado de servicios de correo electrónico gestionado permanecen en implementaciones de nube soberana para operadores gubernamentales y de infraestructura crítica. El cumplimiento normativo como servicio también es relevante para las organizaciones del mercado medio en Oriente Medio y el Sudeste Asiático. LuxSci, Echoworx y MailChannels atienden requisitos más específicos de cumplimiento normativo, cifrado o capacidad de entrega. Topsec Cloud Solutions atiende a clientes de Asia-Pacífico donde las necesidades de residencia de datos pueden favorecer a los proveedores locales. MailSPEC lanzó CommuniGate SPEC 8.1 en abril de 2026 para organizaciones que requieren implementaciones de correo electrónico soberanas, locales y con aislamiento de red. La investigación sobre puertas de enlace de correo electrónico nativas de agentes indica que la autenticación del remitente, la detección de phishing y el filtrado de inyección de instrucciones pueden combinarse cada vez más dentro de la infraestructura de entrega. Esto brinda a los proveedores una razón para invertir en controles integrados que protejan tanto los mensajes como los sistemas que los procesan.
Líderes de la Industria de Servicios de Correo Electrónico Gestionado
-
Proofpoint, Inc.
-
Barracuda Networks, Inc.
-
Mimecast Limited
-
Hornetsecurity GmbH
-
Retarus GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Correo Electrónico Gestionado Empresas cubiertas en este informe
- Mimecast Limited
- Proofpoint, Inc.
- Barracuda Networks, Inc.
- Hornetsecurity GmbH
- Retarus GmbH
- Open-Xchange GmbH
- IceWarp, Inc.
- Atmail Pty Ltd
- Alinto SAS
- Intermedia.net, Inc.
- Rackspace Technology, Inc.
- Egress Software Technologies Ltd.
- IRONSCALES Ltd.
- Abnormal Security Corporation
- MailChannels Corporation
- MailRoute, Inc.
- Topsec Cloud Solutions Limited
- EnGuard, LLC
- LuxSci, Inc.
- Echoworx Corporation
Desarrollos recientes de la industria en Mercado de Servicios de Correo Electrónico Gestionado
- Octubre de 2026: Proofpoint anunció un acuerdo definitivo de 6,30 mil millones de USD para adquirir Varonis Systems, combinando la gestión del correo electrónico y el riesgo humano con la gestión de la postura de seguridad de datos y las tecnologías de detección y respuesta de datos. Divulgado el 15 de octubre de 2026 a través de la sala de prensa de Proofpoint, el acuerdo posiciona a la entidad combinada como líder mundial en la protección contra amenazas aceleradas por IA y riesgos de datos.
- Octubre de 2026: KPN introdujo KPN Mail and Cloud, un servicio soberano de correo electrónico y almacenamiento con almacenamiento de datos exclusivamente dentro de la Unión Europea, autenticación de dos factores integrada y protección contra phishing y virus como estándar, según las comunicaciones corporativas de KPN.
- Septiembre de 2026: Proofpoint amplió las capacidades de investigación impulsadas por IA a Microsoft 365 lanzando Proofpoint Prism Investigator e Inteligencia de Comunicaciones Humanas, permitiendo a las organizaciones analizar la intención en las interacciones humanas y de IA, divulgado el 10 de septiembre de 2026.
- Abril de 2026: MailSPEC lanzó CommuniGate SPEC 8.1, una plataforma soberana de correo electrónico local y mensajería unificada para empresas de finanzas, atención médica, contratistas de defensa y agencias gubernamentales que requieren control jurisdiccional e implementaciones con aislamiento de red, compatible con ITAR, CMMC y NIST 800-171/800-53, anunciado en París el 14 de abril de 2026.
Alcance del Informe Global del Mercado de Servicios de Correo Electrónico Gestionado
El Mercado de Servicios de Correo Electrónico Gestionado comprende servicios externalizados y basados en la nube prestados por proveedores especializados para gestionar, proteger, optimizar y respaldar la infraestructura de correo electrónico y el entorno de comunicaciones de una organización.
El Informe del Mercado de Servicios de Correo Electrónico Gestionado está segmentado por Tipo de Servicio (Alojamiento de Correo Electrónico y Operaciones de Buzón, Seguridad de Correo Electrónico y Protección contra Amenazas, Archivado de Correo Electrónico, Cumplimiento Normativo y Descubrimiento Electrónico, Continuidad de Correo Electrónico, Copia de Seguridad y Recuperación ante Desastres, Migración de Correo Electrónico, Integración y Servicios Profesionales, Capacidad de Entrega, Autenticación y Gestión de la Reputación), Tamaño de Organización (Grandes Empresas, Pequeñas y Medianas Empresas), Función de Seguridad y Gestión (Puerta de Enlace de Correo Electrónico Seguro, Seguridad Integrada de Correo Electrónico en la Nube, Cifrado de Correo Electrónico y Prevención de Pérdida de Datos, Archivado de Correo Electrónico y Cumplimiento Normativo, Filtrado de Spam, Malware y Phishing, Continuidad de Correo Electrónico y Recuperación ante Desastres), Tipo de Cliente (Proveedores de Servicios Gestionados y Revendedores, Clientes Empresariales Directos, Sector Público e Instituciones Educativas, Organizaciones de Atención Médica, Banca, Servicios Financieros y Seguros, Comercio Minorista y Comercio Electrónico, TI y Telecomunicaciones, Manufactura, Energía y Servicios Públicos), y Geografía (América del Norte [Estados Unidos, Canadá, México], América del Sur [Brasil, Argentina, Chile, Resto de América del Sur], Europa [Alemania, Reino Unido, Francia, Italia, España, Rusia, Resto de Europa], Asia-Pacífico [China, Japón, India, Corea del Sur, Australia y Nueva Zelanda, Resto de Asia-Pacífico], Oriente Medio [Arabia Saudita, Emiratos Árabes Unidos, Turquía, Israel, Resto de Oriente Medio], África [Sudáfrica, Nigeria, Kenia, Egipto, Resto de África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Alojamiento de Correo Electrónico y Operaciones de Buzón |
| Seguridad de Correo Electrónico y Protección contra Amenazas |
| Archivado de Correo Electrónico, Cumplimiento Normativo y Descubrimiento Electrónico |
| Continuidad de Correo Electrónico, Copia de Seguridad y Recuperación ante Desastres |
| Migración de Correo Electrónico, Integración y Servicios Profesionales |
| Capacidad de Entrega, Autenticación y Gestión de la Reputación |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Puerta de Enlace de Correo Electrónico Seguro |
| Seguridad Integrada de Correo Electrónico en la Nube |
| Cifrado de Correo Electrónico y Prevención de Pérdida de Datos |
| Archivado de Correo Electrónico y Cumplimiento Normativo |
| Filtrado de Spam, Malware y Phishing |
| Continuidad de Correo Electrónico y Recuperación ante Desastres |
| Proveedores de Servicios Gestionados y Revendedores |
| Clientes Empresariales Directos |
| Sector Público e Instituciones Educativas |
| Organizaciones de Atención Médica |
| Banca, Servicios Financieros y Seguros |
| Comercio Minorista y Comercio Electrónico |
| TI y Telecomunicaciones |
| Manufactura, Energía y Servicios Públicos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Kenia | |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Alojamiento de Correo Electrónico y Operaciones de Buzón | |
| Seguridad de Correo Electrónico y Protección contra Amenazas | ||
| Archivado de Correo Electrónico, Cumplimiento Normativo y Descubrimiento Electrónico | ||
| Continuidad de Correo Electrónico, Copia de Seguridad y Recuperación ante Desastres | ||
| Migración de Correo Electrónico, Integración y Servicios Profesionales | ||
| Capacidad de Entrega, Autenticación y Gestión de la Reputación | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Función de Seguridad y Gestión | Puerta de Enlace de Correo Electrónico Seguro | |
| Seguridad Integrada de Correo Electrónico en la Nube | ||
| Cifrado de Correo Electrónico y Prevención de Pérdida de Datos | ||
| Archivado de Correo Electrónico y Cumplimiento Normativo | ||
| Filtrado de Spam, Malware y Phishing | ||
| Continuidad de Correo Electrónico y Recuperación ante Desastres | ||
| Por Tipo de Cliente | Proveedores de Servicios Gestionados y Revendedores | |
| Clientes Empresariales Directos | ||
| Sector Público e Instituciones Educativas | ||
| Organizaciones de Atención Médica | ||
| Banca, Servicios Financieros y Seguros | ||
| Comercio Minorista y Comercio Electrónico | ||
| TI y Telecomunicaciones | ||
| Manufactura, Energía y Servicios Públicos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de correo electrónico gestionado?
El mercado de servicios de correo electrónico gestionado está valorado en 22,80 mil millones de USD en 2026 y se proyecta que alcance los 35,58 mil millones de USD para 2032, a una CAGR del 9,31% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios de correo electrónico gestionado?
El volumen de phishing, la vulneración del correo electrónico empresarial (BEC), la migración a la nube, los modelos de trabajo híbrido y los requisitos de cumplimiento normativo están aumentando la necesidad de operaciones de seguridad y buzones gestionados externamente.
¿Qué servicio de correo electrónico gestionado se está expandiendo más rápido?
Se proyecta que la Seguridad de Correo Electrónico y la Protección contra Amenazas se expanda a una CAGR del 10,82% hasta 2032, más rápido que los demás tipos de servicio reportados.
¿Qué organizaciones están adoptando estos servicios más rápidamente?
Se proyecta que las pymes se expandan a una CAGR del 10,75% hasta 2032, a medida que los modelos de entrega multiinquilino hacen que las capacidades avanzadas de seguridad y gestión de correo electrónico sean más accesibles.
¿Qué región lidera el gasto en servicios de correo electrónico gestionado?
América del Norte representó el 37,98% del mercado global en 2026, respaldada por una gran base de empresas reguladas y una adopción madura de infraestructura en la nube.
¿Cuál es el canal líder para la entrega de correo electrónico gestionado?
Los Proveedores de Servicios Gestionados (MSP) y los Revendedores representaron el 29,99% de la participación de mercado en 2026 y se proyecta que se expandan a una CAGR del 10,25% hasta 2032.