
Tamaño y Participación del Mercado de Municiones de Gran Calibre
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
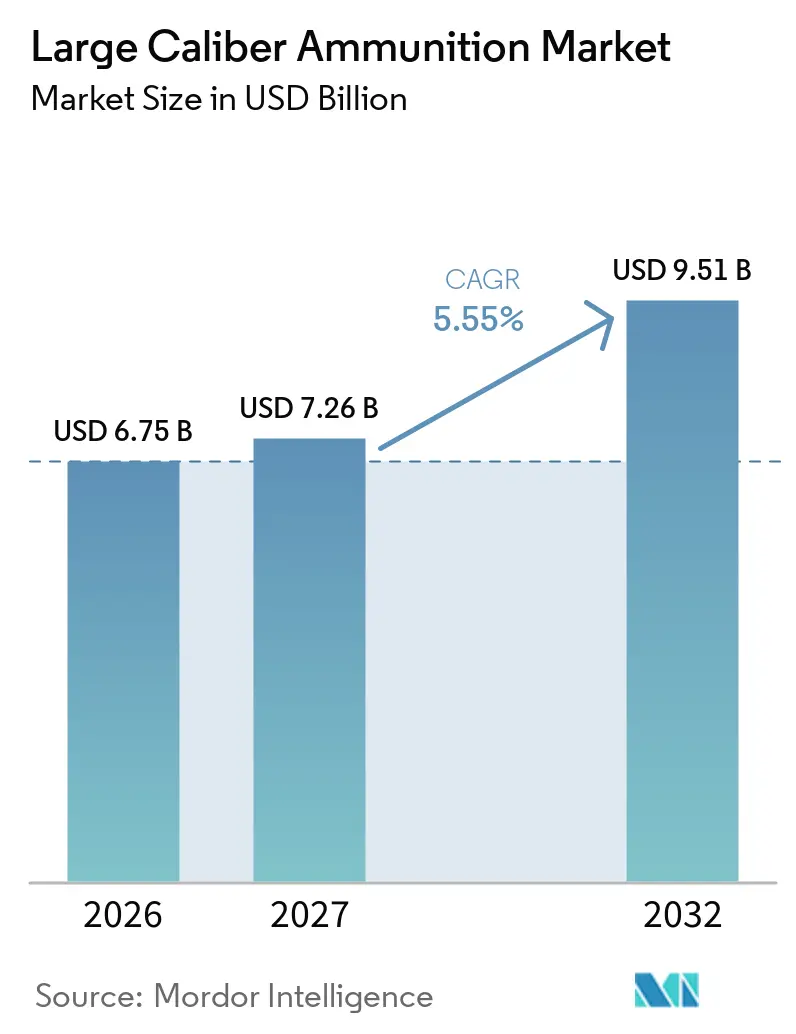
| Tamaño del Mercado (2027) | 7.26 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.51 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.55 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Municiones de Gran Calibre por Mordor Intelligence
El tamaño del mercado de municiones de gran calibre fue valorado en 6,75 mil millones de USD en 2026 y se proyecta que crezca desde 7,26 mil millones de USD en 2027 hasta 9,51 mil millones de USD en 2032, registrando una CAGR del 5,55% entre 2027 y 2032. El primer año del pronóstico refleja el efecto de los contratos de reposición que se realizaron antes de que la capacidad de producción a largo plazo esté disponible. La demanda está respaldada por los requisitos de reserva revisados entre los miembros de la OTAN y los esfuerzos paralelos de preparación entre los socios del Indo-Pacífico. Los gobiernos están pasando de ciclos de adquisición cortos a acuerdos plurianuales que brindan a los productores una visibilidad más clara de la demanda. Los compradores incrementales más grandes a menudo carecen de cadenas de producción doméstica completas, mientras que los productores establecidos enfrentan grandes acumulaciones de pedidos. Este patrón crea oportunidades para la producción localizada, el suministro seguro de insumos y los procesos de calificación comunes en los mercados aliados.
Conclusiones Clave del Informe
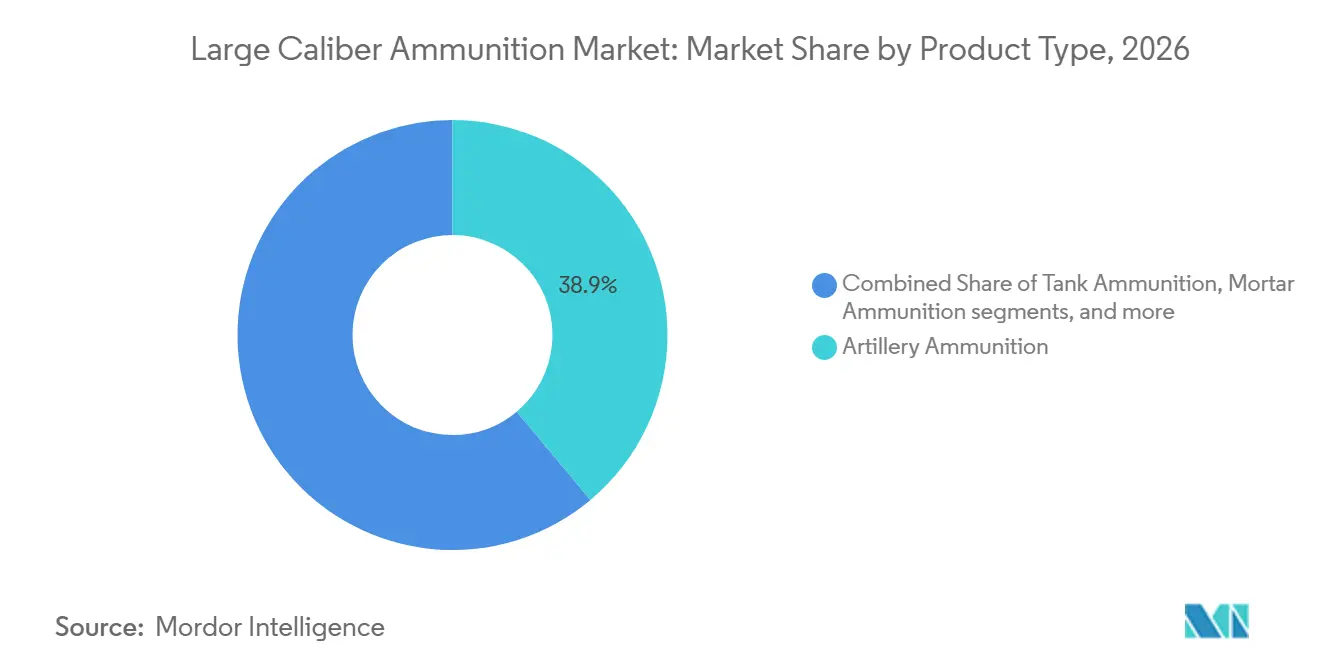
- Por tipo de producto, la munición de artillería representó el 38,91% de la participación del mercado de municiones de gran calibre en 2026, mientras que se proyecta que la munición de mortero crezca a una CAGR del 7,37% hasta 2032.
- Por usuario final, las adquisiciones militares representaron el 55,27% de la participación del mercado de municiones de gran calibre en 2026, mientras que se proyecta que las fuerzas del orden y la seguridad nacional crezcan a una CAGR del 8,43% hasta 2032.
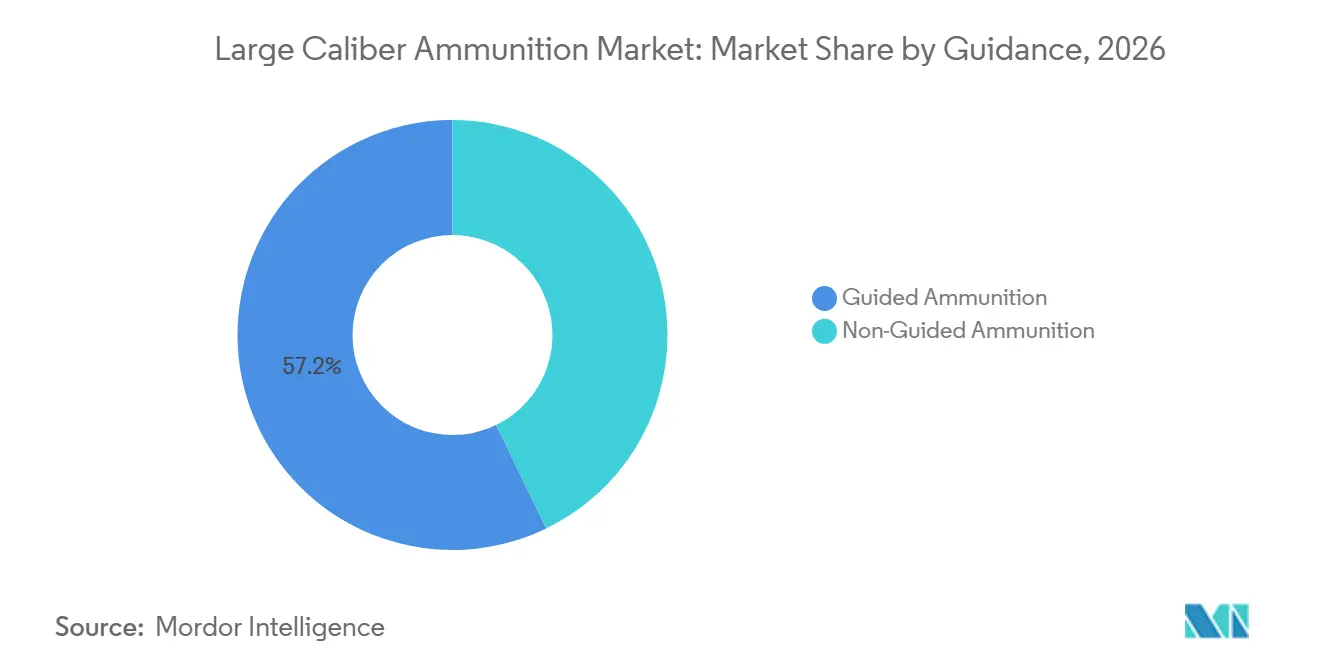
- Por guía, la munición guiada representó el 57,18% de la participación del mercado de municiones de gran calibre en 2026, mientras que se proyecta que la munición no guiada crezca a una CAGR del 6,68% hasta 2032.
- Por componente, las espoletas representaron el 39,72% de la participación del mercado de municiones de gran calibre en 2026, mientras que se proyecta que los propelentes crezcan a una CAGR del 8,58% hasta 2032.
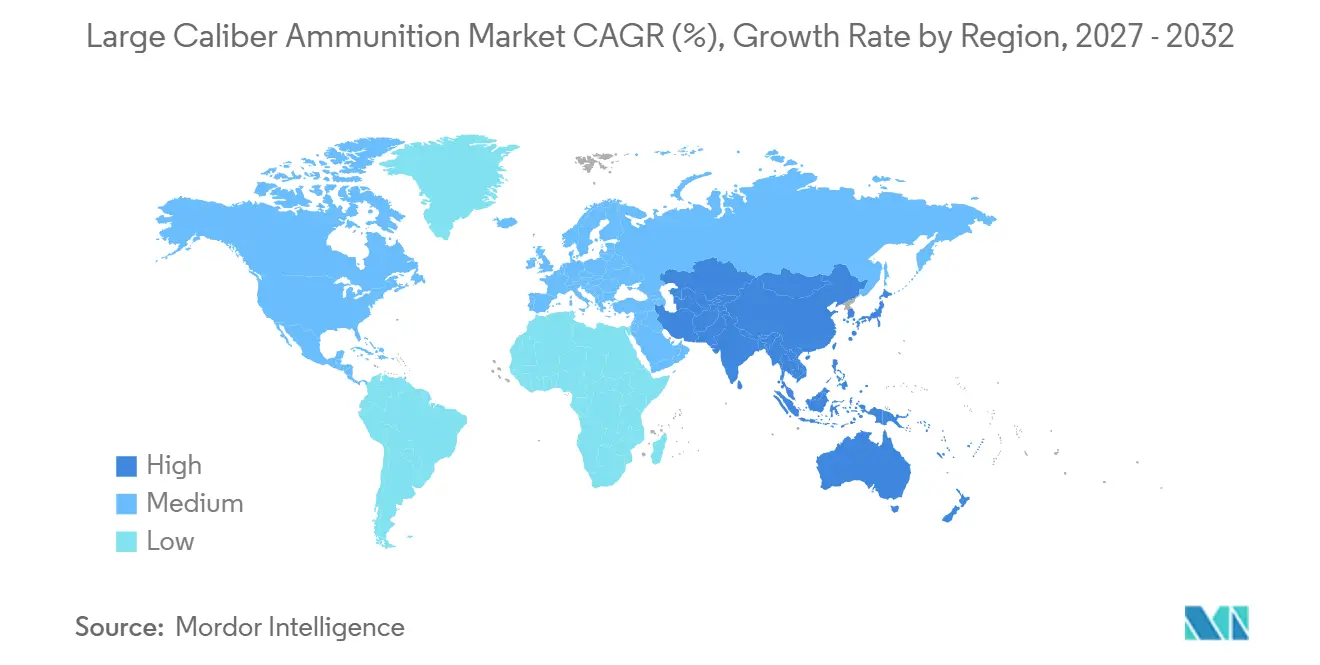
- Por geografía, América del Norte representó el 46,72% de la participación del mercado de municiones de gran calibre en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Municiones de Gran Calibre
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reposición de reservas de defensa y adquisición para la preparación operativa | +1.80% | Global, con América del Norte y Europa del Este como regiones primarias de la OTAN | Corto plazo (≤ 2 años) |
| Modernización de artillería e inversión en fuegos de largo alcance | +1.20% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Incentivos a la producción doméstica y políticas de seguridad del suministro | +0.90% | Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Adopción de munición de precisión guiada y de alcance extendido | +0.70% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Localización de la producción en torno a estándares de interoperabilidad de alianzas | +0.50% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Programas de munición modular y extensión de vida útil de plataformas | +0.40% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reposición de Reservas de Defensa y Adquisición para la Preparación Operativa
El mercado de municiones de gran calibre está respaldado por los esfuerzos para restaurar las reservas tras años de adquisiciones basadas en el consumo en tiempos de paz. El Departamento de Defensa de los Estados Unidos (DoD) informó que el Ejército había invertido 4,5 mil millones de USD en infraestructura de producción de munición de 155 mm desde febrero de 2022 hasta septiembre de 2025. La misma evaluación registró 36.000 rondas de carga, ensamblaje y empaque de 155 mm por mes en marzo de 2026, frente a un objetivo del Ejército de 100.000 rondas por mes. Esta brecha vincula la demanda tanto a los proyectiles terminados como a los insumos industriales necesarios para producirlos. Rheinmetall recibió su primer pedido bajo un marco de la Agencia de Apoyo y Adquisiciones de la OTAN en febrero de 2026 para munición de tanque de 120 mm, con un valor de pedido de alrededor de 200 millones de EUR (236,16 millones de USD). Los pedidos a largo plazo pueden respaldar programas de producción más estables que los pedidos de emergencia únicos.
Modernización de Artillería e Inversión en Fuegos de Largo Alcance
Los programas de fuego de largo alcance están aumentando las exigencias técnicas sobre las rondas de gran calibre. General Dynamics Ordnance and Tactical Systems recibió un contrato ERAP del Ejército de los Estados Unidos en junio de 2026 para su ronda de largo alcance guiada Vulcano 155 mm.[1] Rheinmetall y General Atomics también acordaron en junio de 2026 examinar la coproducción de la munición maniobrable Vektrex de 155 mm. Estos programas extienden la demanda más allá de los cuerpos de proyectiles hacia sistemas de guía, espoletas y propelentes modulares. Los requisitos de carga de mayor presión para plataformas de 52 calibres también aumentan la importancia de la producción química especializada. Los productores que pueden validar sistemas de ronda completos están mejor posicionados para atender estos programas. El mercado de municiones de gran calibre, por lo tanto, se beneficia del gasto en modernización incluso cuando las necesidades básicas de reposición comienzan a disminuir.
Incentivos a la Producción Doméstica y Políticas de Seguridad del Suministro
Los gobiernos están utilizando adquisiciones plurianuales, requisitos de contenido local y programas de capacidad respaldados por el Estado para fortalecer el suministro doméstico. Munitions India Limited reportó ingresos del ejercicio fiscal 2025-2026 de INR 10.954 crore (1,3 mil millones de USD), lo que representa un crecimiento del 33,35% respecto al año anterior. Los resultados de la empresa reflejan un papel más sólido para las adquisiciones domésticas en la cadena de suministro de municiones de la India. En Alemania, Rheinmetall inauguró su instalación Werk Niedersachsen en Unterlüß en septiembre de 2025, tras menos de 15 meses de construcción. La instalación fue diseñada para producir 140.000 proyectiles de 155 mm en 2026 y 350.000 en 2027. Dichos programas pueden alterar las clasificaciones de proveedores porque la capacidad se ubica cada vez más cerca de los países que financian la demanda.
Adopción de Munición de Precisión Guiada y de Alcance Extendido
Las rondas guiadas se están acercando a los requisitos básicos de adquisición para misiones que requieren precisión y efectos flexibles. Northrop Grumman recibió un contrato plurianual del Ejército de los Estados Unidos en junio de 2026 para producir la ronda de munición de tanque de 120 mm M1147 Advanced Multi-Purpose. El M1147 utiliza configuraciones programables para detonación puntual, retardo y funciones de explosión en el aire. Este tipo de ronda puede reemplazar múltiples tipos heredados y reducir la variedad de municiones que deben transportarse y gestionarse. La demanda de sistemas de guía y espoletas programables otorga a los especialistas en componentes un papel más importante en el valor de la ronda. El mercado de municiones de gran calibre mantiene una necesidad de alto volumen diferenciada para rondas convencionales, pero los diseños guiados amplían el valor direccionable de cada plataforma.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de botella en explosivos, propelentes y nitrocelulosa | -0.70% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Plazos de calificación y certificación de seguridad | -0.50% | Europa y Global | Mediano plazo (2-4 años) |
| Volatilidad presupuestaria y dependencia de contratos plurianuales | -0.50% | Global | Mediano plazo (2-4 años) |
| Complejidad de integración de guía digital, espoletas y energéticos | -0.30% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en Explosivos, Propelentes y Nitrocelulosa
La disponibilidad de propelentes y nitrocelulosa sigue siendo una restricción material en el mercado de municiones de gran calibre. Rheinmetall adquirió Hagedorn-NC GmbH en abril de 2025 para asegurar una fuente doméstica de nitrocelulosa para aplicaciones militares.[2] Esta acción demuestra que el control de los materiales energéticos se ha convertido en una prioridad de producción, en lugar de una actividad de adquisición rutinaria. Una escasez en esta etapa limita la producción de plantas de proyectiles y líneas de llenado que de otro modo estarían completas. También puede retrasar la entrega contra contratos, incluso cuando existe capacidad de ensamblaje final. Los productores con acceso a suministros seguros de energía y propelentes pueden reducir esta exposición, mientras que las empresas que dependen de fuentes externas enfrentan un mayor riesgo de entrega.
Plazos de Calificación y Certificación de Seguridad
Los requisitos de calificación pueden retrasar la conversión de la capacidad recién instalada en munición desplegada. Los proveedores deben demostrar que las rondas cumplen con los requisitos técnicos, de seguridad y de rendimiento antes de que las fuerzas nacionales puedan aceptar las entregas. Este proceso es particularmente exigente cuando los proyectiles integran nuevas espoletas, sistemas de guía o configuraciones de propelentes. Las aprobaciones separadas en los países clientes pueden añadir costos y retrasar el reconocimiento de ingresos. La barrera resultante favorece a los productores con registros de pruebas establecidos y controles de fabricación reconocidos. El mercado de municiones de gran calibre puede, por lo tanto, experimentar un retraso entre los anuncios públicos de producción y la producción sostenida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Proyectiles de Artillería Anclan la Demanda Mientras las Rondas de Mortero Lideran el Crecimiento de la Categoría
La munición de artillería representó el 38,91% de la cuota del mercado de munición de gran calibre en 2026, siendo los proyectiles de 155 mm el principal impulsor de la demanda. Los programas de reposición occidentales y las ampliaciones de fábricas siguen centrados en gran medida en este calibre. El Ejército de los EE. UU. informó que su capacidad de carga, ensamblaje y empaque de munición de 155 mm era de 36.000 proyectiles por mes en marzo de 2026. La instalación de Rheinmetall en Unterlüß tiene previsto añadir una producción sustancial de 155 mm durante 2026 y 2027.[3] La munición para tanques sigue siendo un centro de demanda secundario, con la orden de compra de Rheinmetall de febrero de 2026 como evidencia directa de los requisitos continuos de 120 mm.
Se prevé que la munición de mortero registre el CAGR más rápido por tipo de producto, con un 7,37% hasta 2032. Su crecimiento está vinculado al apoyo de infantería descentralizado, en el que sistemas más ligeros operados por tripulación pueden proporcionar tiempos de respuesta más cortos. La demanda de morteros complementa la demanda de artillería porque muchas fuerzas están renovando varias categorías de apoyo de fuego simultáneamente, y las líneas flexibles pueden atender tanto los pedidos de alto volumen de 155 mm como los requisitos de calibres menores. La munición naval y la artillería de cohetes siguen siendo relevantes para la modernización de plataformas. El mercado de munición de gran calibre está, por tanto, anclado en la producción de artillería, con los proyectiles de mortero contribuyendo a la tasa de crecimiento más sólida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuarios Finales: Las Adquisiciones Militares Dominan el Volumen, las Fuerzas del Orden Aceleran desde una Base Reducida
Las adquisiciones militares representaron el 55,27% de la participación del mercado de municiones de gran calibre en 2026. Los pedidos del Ejército son centrales porque incluyen requisitos de munición para obuses, tanques y morteros. El contrato plurianual M1147 de Northrop Grumman muestra la demanda militar sostenida de munición de tanque programable. Los compradores militares utilizan marcos plurianuales para proteger la capacidad de producción y respaldar la planificación de reservas, como lo demuestra el marco de adquisiciones de la OTAN de Rheinmetall para munición de tanque de 120 mm. Este grupo de clientes continúa estableciendo los requisitos de volumen que determinan la inversión en capacidad de fabricación.
Se prevé que las fuerzas del orden y la seguridad nacional sean las categorías de usuarios finales de más rápido crecimiento, con una CAGR del 8,43% hasta 2032. El segmento comienza con una base menor que las adquisiciones militares. Su expansión refleja el uso de sistemas de gran calibre por parte de agencias de seguridad interna y paramilitares en países seleccionados, al tiempo que añade una fuente alternativa de demanda cuando los ciclos presupuestarios militares son irregulares. Los proveedores deben abordar las normas de adquisición y las necesidades operativas separadas de estos clientes. El mercado de municiones de gran calibre depende de los compradores militares para el volumen, mientras que esta categoría crea una corriente de demanda menor pero de más rápido crecimiento.
Por Guía: Las Rondas Guiadas Lideran en Ingresos Mientras la Producción No Guiada Aumenta por la Demanda de Reposición
La munición guiada representó el 57,18% de la cuota de mercado de munición de gran calibre en 2026, lo que refleja el mayor valor de los proyectiles que integran funciones de guiado y espoleta programable. El proyectil M1147 de Northrop Grumman ilustra cómo una munición programable puede cubrir los requisitos de detonación puntual, retardo y explosión en el aire. La adjudicación del ERAP del Ejército de los EE. UU. a GDOTS muestra además la demanda de diseños guiados de 155 mm de largo alcance. Estos sistemas pueden alcanzar un mayor valor por proyectil e incrementar el papel de los proveedores de componentes especializados y las capacidades de prueba. Los proyectiles guiados, por tanto, generan ingresos incluso cuando su producción física es inferior al volumen de la producción convencional.
Se proyecta que la munición no guiada se expanda a un CAGR del 6,68% hasta 2032. Los gobiernos que se enfrentan a déficits en sus reservas necesitan en primer lugar proyectiles estándar de amplia disponibilidad que puedan entregarse en volumen. CSG declaró que su capacidad de munición de artillería y tanques de gran calibre superó los 800.000 proyectiles anualizados durante el primer trimestre de 2026. Esta escala respalda el ciclo de reposición, mientras que la recuperación de inventarios puede orientar la adquisición hacia mejoras de precisión y capacidades de largo alcance. El mercado de munición de gran calibre combina así un segmento guiado de alto valor con un segmento no guiado de crecimiento más rápido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente: Las Espoletas Lideran en Valor, los Propelentes Aceleran para Cerrar las Brechas de Suministro Soberano
Las espoletas representaron el 39,72% de la cuota de mercado de munición de gran calibre en 2026, respaldadas por el valor de las tecnologías multimodales y programables. El contrato del M1147 muestra el papel de las configuraciones de espoleta en la creación de un efecto de munición flexible para las fuerzas de tanques. Las espoletas vinculadas a sistemas de guiado pueden aumentar el valor capturado por los especialistas en componentes dentro del proyectil terminado. Los iniciadores, las vainas de cartucho, los cuerpos de proyectil y las ojivas siguen siendo partes necesarias de cada proyectil. La seguridad de los componentes está cada vez más vinculada a la capacidad de entregar sistemas de munición completos.
Se proyecta que los propelentes crezcan a un CAGR del 8,58% hasta 2032, lo que refleja tanto una mayor producción de munición como la inversión en suministro energético soberano. La adquisición de Hagedorn-NC por parte de Rheinmetall fue diseñada para fortalecer su acceso a la nitrocelulosa para aplicaciones militares. La disponibilidad de propelentes puede limitar la producción de proyectiles terminados cuando los insumos químicos son escasos, y constituye un punto de entrada estratégico para las empresas que atienden las políticas de producción nacional. El mercado de munición de gran calibre otorga, por tanto, una prima a los insumos seguros y a la capacidad de carga modular.
Análisis Geográfico
Segmento de Fuerzas Terrestres en el Mercado de Municiones de Gran Calibre
América del Norte representó el 46,72% de la participación del mercado de municiones de gran calibre en 2026, respaldada por las adquisiciones del Ejército de los Estados Unidos, la infraestructura industrial establecida y la inversión en fabricación regional. El DoD de los Estados Unidos reportó una capacidad mensual de carga, ensamblaje y empaque de 36.000 rondas de 155 mm en marzo de 2026. El Ejército proyectó 140.000 rondas por mes para diciembre de 2027, sujeto a la puesta en marcha de instalaciones, y CSG comenzó la construcción de un Complejo de Artillería Futuro en Iowa durante 2026. América del Norte sigue siendo un centro clave de demanda y producción porque su base de adquisiciones puede respaldar compromisos de capacidad de larga duración y la calificación de nuevas líneas.
Se prevé que Asia-Pacífico registre la CAGR regional más rápida, del 8,11%, hasta 2032. La región combina iniciativas de capacidad doméstica con inversión estratégica en reservas en Corea del Sur, India, Japón y Australia. Los ingresos del ejercicio fiscal 2025-2026 de Munitions India Limited de INR 10.954 crore (1,3 mil millones de USD) apuntan a la escala de la actividad de adquisición doméstica en India. Los fabricantes regionales están ganando relevancia a medida que los gobiernos reducen la dependencia del suministro exterior y buscan capacidad que pueda atender tanto la demanda nacional como las oportunidades de exportación regional. Esta combinación de demanda doméstica e inversión industrial respalda las perspectivas de crecimiento líderes de la región.
Europa sigue siendo central en el mercado de municiones de gran calibre a medida que reconstruye sus reservas y amplía la capacidad para satisfacer la demanda de la OTAN. La instalación de Unterlüß de Rheinmetall está programada para alcanzar una producción anual de 350.000 proyectiles de 155 mm en 2027. Alemania también apoyó una nueva fábrica de municiones en Lituania a través de una iniciativa de inauguración en noviembre de 2025. Oriente Medio y África siguen siendo áreas de demanda secundaria. Al mismo tiempo, América del Sur está más enfocada en sistemas de artillería heredados.

Panorama Competitivo
Mercado de Municiones de Gran Calibre en América del Norte
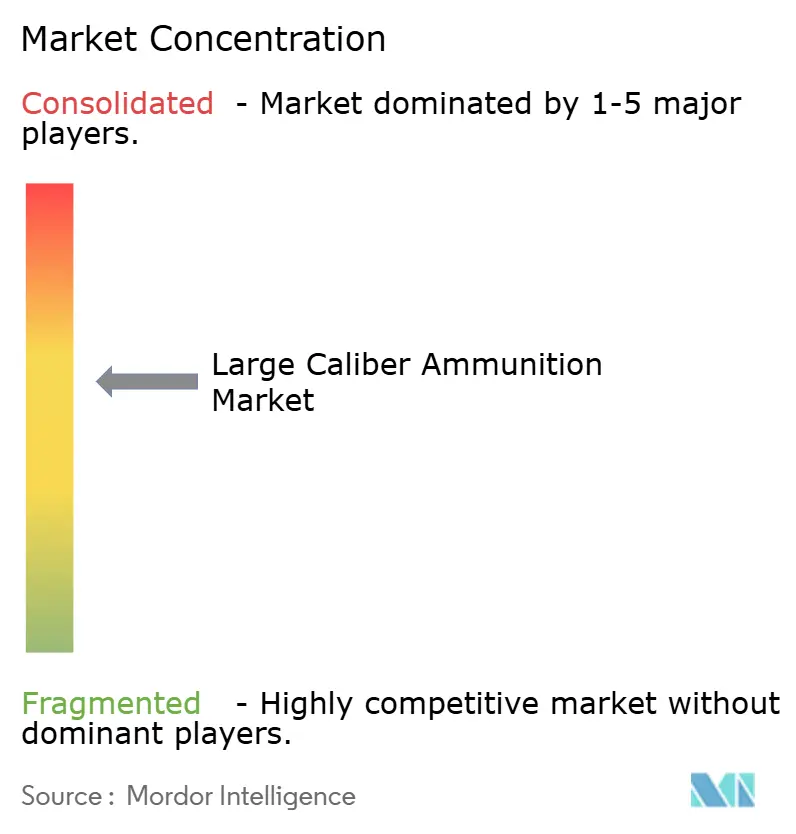
El mercado de munición de gran calibre está moderadamente consolidado entre los fabricantes de primer nivel, con los programas alineados con la OTAN liderados por Rheinmetall AG, General Dynamics Corporation, BAE Systems plc y Northrop Grumman Corporation. Rheinmetall fortaleció la integración vertical mediante la adquisición de Hagedorn-NC GmbH para asegurar el suministro de nitrocelulosa. Su orden de compra de febrero de 2026 de la Agencia de Apoyo y Adquisiciones de la OTAN para munición de tanques de 120 mm, y la expansión de su fábrica de Unterlüß, muestran una estrategia construida en torno a marcos a largo plazo, control de materiales y capacidad de proyectil terminado. Este enfoque puede reducir la exposición a restricciones de insumos y fortalecer la certeza de entrega para los clientes aliados.
Northrop Grumman compite a través de contratos plurianuales con el Ejército de los EE. UU. y diseños de munición avanzados. Su contrato M1147 de junio de 2026 respalda su papel en la munición programable de tanques de 120 mm. General Dynamics Ordnance and Tactical Systems está posicionada en artillería de largo alcance a través de la adjudicación del ERAP de junio de 2026 para el Vulcano 155 mm Guiado de Largo Alcance. CSG añade presión competitiva a través de su capacidad de munición de artillería y tanques de alto volumen, que superó los 800.000 proyectiles anuales en el primer trimestre de 2026. La competencia se desarrolla en torno a la capacidad convencional, los insumos seguros y los sistemas de guiado de mayor valor, en lugar de basarse en una única métrica de producción.
Dentro del mercado de munición de gran calibre, las oportunidades se concentran en la producción de propelentes, las cargas modulares y los componentes de guiado integrados. Estas áreas abordan tanto los cuellos de botella de producción actuales como los requisitos de precisión futuros, mientras que el desempeño demostrado en calidad y seguridad continúa favoreciendo a los productores establecidos y a los socios calificados. Los nuevos participantes pueden ganar relevancia cuando la política nacional proporciona financiamiento, demanda a largo plazo y una vía asegurada hacia la calificación.
Líderes de la Industria de Municiones de Gran Calibre
-
General Dynamics Corporation
-
Rheinmetall AG
-
BAE Systems PLC
-
Nexter Group
-
Northrop Grumman
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
Principales Empresas en el Mercado de Municiones de Gran Calibre
El mercado de municiones de gran calibre se caracteriza por contratistas de defensa consolidados que se centran en la innovación continua en tecnología de municiones, particularmente en áreas de alcance extendido, municiones guiadas y letalidad mejorada. Las empresas están invirtiendo fuertemente en investigación y desarrollo para crear variantes avanzadas de municiones que satisfagan los requisitos cambiantes del campo de batalla, al tiempo que amplían sus capacidades de fabricación para satisfacer la creciente demanda. Las asociaciones estratégicas y las colaboraciones con organizaciones militares se han vuelto cada vez más importantes para el desarrollo y las pruebas de productos. La expansión geográfica a través de instalaciones de fabricación local y acuerdos de transferencia de tecnología ayuda a penetrar en nuevos mercados. La agilidad operacional se demuestra a través de capacidades de producción flexibles que pueden adaptarse a los requisitos variables de calibre y las necesidades militares urgentes, respaldadas por sólidos sistemas de gestión de la cadena de suministro y procesos de control de calidad.
Mercado Consolidado Liderado por Conglomerados de Defensa
La estructura del mercado está dominada por grandes conglomerados de defensa con carteras de productos diversas, incluidas empresas como General Dynamics, BAE Systems y Rheinmetall, que aprovechan sus amplias capacidades de investigación y sus relaciones establecidas con clientes militares. Estos grandes actores típicamente operan a través de divisiones especializadas de municiones mientras mantienen unidades de negocio de defensa más amplias, lo que les permite ofrecer soluciones integrales de sistemas de armas. Los especialistas regionales como Nammo y Mesko mantienen posiciones sólidas en sus respectivos mercados a través de una experiencia especializada y una estrecha alineación con los requisitos de defensa nacionales.
La industria exhibe una consolidación de moderada a alta, con los principales actores controlando una participación de mercado significativa a través de sus capacidades de producción establecidas y contratos militares a largo plazo. Las actividades de fusiones y adquisiciones se centran estratégicamente en la adquisición de tecnologías especializadas de municiones o en la expansión de la presencia geográfica, particularmente en mercados emergentes con presupuestos de defensa en crecimiento. Las estrategias de integración vertical son comunes, con los fabricantes controlando varios aspectos del proceso de producción, desde los propelentes hasta el ensamblaje final, mientras también mantienen asociaciones con proveedores especializados de componentes. El papel de las municiones de defensa en estas estrategias es crucial, ya que garantiza un enfoque integral para satisfacer las necesidades militares.
La Innovación y la Adaptabilidad Impulsan el Éxito en el Mercado
El éxito en el mercado de municiones de gran calibre depende cada vez más de la capacidad de los fabricantes para desarrollar soluciones de municiones de próxima generación que aborden los requisitos emergentes del campo de batalla mientras mantienen la rentabilidad. Los actores establecidos deben centrarse en mantener el liderazgo tecnológico a través de una inversión sostenida en investigación y desarrollo, al tiempo que amplían su presencia internacional a través de asociaciones estratégicas e iniciativas de fabricación local. Construir y mantener relaciones sólidas con los clientes militares a través de un rendimiento de entrega fiable y un soporte técnico receptivo sigue siendo crucial para el éxito a largo plazo.
Para los actores emergentes y los competidores del mercado, la diferenciación a través de soluciones especializadas de municiones y el enfoque en segmentos de mercado desatendidos ofrecen oportunidades de crecimiento. La alta concentración de usuarios finales militares y los estrictos requisitos de calificación crean barreras de entrada significativas, mientras que la limitada amenaza de sustitución por tecnologías alternativas refuerza la estabilidad del mercado. El cumplimiento normativo, particularmente en lo que respecta a los controles de exportación y las normas medioambientales, continúa dando forma a la dinámica del mercado e influyendo en las estrategias operacionales de los fabricantes. El éxito en este mercado requiere un delicado equilibrio entre innovación, eficiencia operacional y cumplimiento normativo, mientras se mantienen relaciones sólidas con los clientes militares. La integración del armamento militar y las municiones de defensa en estas estrategias subraya la importancia de alinearse con las necesidades militares y los marcos regulatorios.
Oportunidades de mercado y perspectivas futuras
La demanda de munición de gran calibre está siendo moldeada por programas de capacidad respaldados por el gobierno y estructuras de contratación de larga duración para calibres de artillería estándar de la OTAN, particularmente 155mm. En junio de 2024, Rheinmetall recibió un contrato marco para munición de 155mm, y en junio de 2026 la compañía divulgó un pedido para suministrar munición de artillería de 155mm a Ucrania, con producción en curso en España. Estos pedidos multianuales y las huellas de producción transfronterizas crean espacio para proveedores calificados de piezas metálicas, espoletas, cargas propulsoras y servicios de carga-ensamblaje-empaque que pueden integrarse en programas liderados por contratistas principales mientras cumplen con los requisitos de calificación.
Una segunda oportunidad radica en la expansión de fabricación soberana y redundante en América del Norte y Europa para reducir la exposición a una sola fuente y abordar los cuellos de botella de producción en componentes forjados y maquinados. En marzo de 2026, el Gobierno de Canadá anunció una inversión de 1.4 mil millones de CAD en producción nacional de munición bajo el programa Canadian Defence Industry Resilience (CDIR), incluyendo financiamiento vinculado a una instalación de proyectiles de 155mm y energéticos aguas arriba (nitrocelulosa). En Estados Unidos, el Ejército abrió una nueva instalación de ensamblaje de artillería en Parsons, Kansas (operada por Day & Zimmerman) en abril de 2026, y también otorgó un IDIQ de cinco años para expandir la capacidad nacional de forjado de proyectiles de 155mm, lo que respalda la demanda a corto plazo de automatización industrial, metrología de control de calidad y suministro de materiales utilizados para aumentar el rendimiento de los componentes de gran calibre, no solo el ensamblaje final.
Desarrollos recientes del sector
- Julio de 2026: Rheinmetall avanzó su producción de gran calibre al iniciar la fabricación de munición en su sitio convertido de Berlín-Wedding, reutilizando una antigua instalación automotriz de Pierburg para enfocarse en carcasas de acero para proyectiles de 155mm. La conversión industrial señala cómo los contratistas principales de defensa establecidos están agregando capacidad en Europa para reducir los plazos de entrega de componentes críticos de artillería.
- Junio de 2026: General Dynamics Ordnance and Tactical Systems anunció la adjudicación de un contrato para proyectiles de artillería de 155mm de alcance extendido. La adjudicación refleja la demanda continua de los clientes por efectos de gran calibre de mayor alcance y respalda la inversión continua en capacidad de fabricación y calificación para variantes avanzadas de proyectiles.
- Junio de 2024: Rheinmetall recibió un contrato marco para munición de 155mm. El acuerdo respalda la planificación de producción recurrente y sustenta la demanda de proveedores de componentes como carcasas, espoletas y cargas propulsoras a lo largo de ventanas de entrega multianuales.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado cubre el valor de las municiones de gran calibre utilizadas en plataformas militares, contabilizadas como rondas terminadas suministradas para uso o almacenamiento, en las principales regiones, con el rango de calibre definido desde 40 mm hasta 155 mm.
Exclusiones del alcance: Las municiones de armas ligeras y de calibre medio por debajo de 40 mm, junto con armas, lanzadores y servicios de apoyo no relacionados, no se contabilizan en este dimensionamiento.
Descripción General de la Segmentación
- Por Tipo de Calibre
- 40-60 mm
- 60-90 mm
- Superior a 90 mm
- Por Usuario Final
- Fuerzas Navales
- Fuerzas Terrestres (Fuerza Aérea, Ejército, Fuerzas Especiales, Seguridad Fronteriza, Agencias Federales, etc.)
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- Europa
- Reino Unido
- Alemania
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América Latina
- Brasil
- Resto de América Latina
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Israel
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Primero definimos los límites del mercado y construimos indicadores de demanda utilizando referencias públicas de defensa y comercio que pueden verificarse y repetirse. Los insumos de fuentes incluyeron publicaciones del Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI), estadísticas de comercio de UN Comtrade, publicaciones de la OTAN y de los ministerios de defensa nacionales, y revisiones de adquisiciones de la Oficina de Responsabilidad del Gobierno de los Estados Unidos (GAO), que ayudaron a mapear los ciclos de adquisición y las prioridades de reservas.
A continuación, tradujimos esas señales en insumos del modelo que pueden actualizarse de manera consistente. Esto incluyó documentos de presupuesto nacional y notas de audiencias parlamentarias, patrones de comercio a nivel de aduanas y envíos para categorías relevantes, e informes anuales de empresas y presentaciones a inversores para comentarios sobre capacidad y pedidos. Donde las divulgaciones eran limitadas, utilizamos una suscripción de pago para información financiera de empresas, noticias y búsquedas de patentes. Las fuentes documentales enumeradas aquí son ilustrativas y no exhaustivas, ya que también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Para validar los supuestos documentales, conversamos con profesionales de adquisiciones, fabricación y operaciones, incluidas personas familiarizadas con el suministro de artillería y morteros, la planificación de munición naval y los temas de pruebas y certificación. Recopilamos insumos en APAC, EMEA y las Américas, lo que nos permitió comparar los tiempos de adquisición, el comportamiento de reposición y los movimientos de precios, y luego utilizar esas diferencias para refinar el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos: 12% | APAC: 51% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 36% | EMEA: 31% |
| Actores menores: 18% | Gerentes: 52% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento central comienza con una construcción de arriba hacia abajo donde el gasto en defensa, las líneas de adquisición de municiones y los planes de reposición se traducen en un conjunto de demanda para rondas de 40 mm a 155 mm por región. Una vez establecida esa estructura, aplicamos verificaciones selectivas de abajo hacia arriba utilizando una acumulación muestral de la capacidad de suministro conocida y la visibilidad de pedidos, y luego ejecutamos una verificación de razonabilidad de precio de venta promedio por volumen para los calibres clave.
Para mantener el modelo práctico, algunos insumos se trataron como impulsores principales y luego se actualizaron a través de entrevistas y señales públicas. Estos impulsores incluyen la cadencia de adquisición de artillería y morteros, los objetivos de reconstrucción de reservas, el momento de adjudicación de contratos, las divisiones típicas de consumo de entrenamiento versus operacional, y el movimiento del precio de venta promedio por calibre a medida que cambian los costos de materiales y energía. Donde un país tenía divulgación limitada, las estimaciones se completaron utilizando ratios de países pares vinculados a la estructura de fuerzas y la frecuencia de adquisición, y luego se revisaron contra la actividad de licitación observada y los patrones de comercio.
Para el pronóstico, se utilizó el análisis de escenarios para capturar los picos de adquisición y los cambios escalonados en la reposición en lugar de suavizarlos. Los escenarios se anclaron en la dirección presupuestaria esperada, la preparación planificada de plataformas y el momento de los contratos de munición plurianuales que los entrevistados destacaron repetidamente.
Validación de Datos y Ciclo de Actualización
Triangulamos los resultados a través de más de una señal para que un único punto de datos no domine el resultado. Los totales modelados se comparan con los anuncios de adquisición, los movimientos comerciales cuando corresponde, y la intensidad de demanda implícita extraída de las discusiones sobre la reconstrucción de reservas, e investigamos cualquier salto grande antes de que los números sean aprobados.
Antes de la publicación, el modelo se revisa en pasos, incluidas verificaciones de supuestos y verificaciones de consistencia de unidades, y se activa el seguimiento cuando los precios, el momento del contrato o la combinación de calibres cambian significativamente. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando los principales programas de adquisición, conflictos o cambios de política alteran materialmente la demanda. Justo antes de la entrega, un analista realiza una revisión final para que el resultado refleje la información más reciente disponible.
Tamaño del Mercado de Municiones de Gran Calibre de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los diferentes tamaños de mercado publicados pueden parecer muy distantes porque el término gran calibre no se utiliza de la misma manera en todos los estudios, y porque algunos estudios agrupan familias de productos que se encuentran adyacentes en los presupuestos de adquisición. El momento también importa, ya que los pedidos de defensa suelen ser irregulares, y no todas las estimaciones tienen en cuenta los efectos del año del contrato, el momento de la conversión de divisas y la división entre la demanda de entrenamiento y la operacional.
Algunas estimaciones externas incluyen todo desde 20 mm hacia arriba y a menudo agrupan rondas de cañón de aeronaves y categorías adyacentes en el mismo total. Mordor Intelligence cuenta únicamente municiones de gran calibre de 40 mm a 155 mm y vincula los totales a las señales de adquisición y reposición por usuario final y región, lo que reduce la superposición accidental con la demanda de calibre medio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 333,53 millones de USD (2025) | |
| Editor de la Industria A | 8,74 mil millones de USD (2025) | Utiliza un punto de partida de calibre más amplio (20 mm+) y combina múltiples familias de munición de sistemas de armas, lo que puede elevar los totales al incluir categorías fuera del rango de 40 mm a 155 mm y al aplicar supuestos de valor de adquisición más amplios. |
| Fuente de Investigación B | 3,37 mil millones de USD (2025) | Incluye bandas de calibre pequeño y medio (hasta 12,7 mm) y agrupaciones de plataformas como armas de infantería, lo que amplía el conjunto de demanda contabilizado y desplaza la combinación de precios implícita en comparación con una visión estrictamente de gran calibre. |
La tabla indica que gran parte de la dispersión proviene de los límites de calibre y las categorías adyacentes agrupadas. Al mantener el conjunto de demanda vinculado a rangos de calibre claros, el comportamiento de adquisición por uso final y las verificaciones repetibles de señales de precio y volumen, el valor final es más fácil de rastrear y actualizar año tras año.


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de municiones de gran calibre?
La demanda está respaldada por la reposición de reservas agotadas, los requisitos de preparación militar, la modernización de la artillería y las inversiones en fuegos de largo alcance y munición de precisión guiada.
¿Qué categoría de producto de munición crece más rápido?
Se prevé que la munición de mortero sea la categoría de producto de más rápido crecimiento, expandiéndose a una CAGR del 7,37% hasta 2032, mientras que la munición de artillería sigue siendo la categoría más grande, representando el 38,91% del mercado en 2026.
¿Por qué son importantes los propelentes en la cadena de suministro de municiones de gran calibre?
Se prevé que los propelentes sean la categoría de componentes de más rápido crecimiento, con una CAGR del 8,58% hasta 2032, ya que su disponibilidad puede restringir la producción de rondas terminadas incluso cuando la capacidad de ensamblaje de municiones está disponible.
¿Qué región lidera las adquisiciones de municiones de gran calibre?
América del Norte lideró el mercado con una participación del 46,72% en 2026, respaldada por las adquisiciones del Ejército de los Estados Unidos, la reposición de reservas y las inversiones en capacidad de producción doméstica de municiones.
¿Qué región se expande más rápido hasta 2032?
Se prevé que Asia-Pacífico se expanda a una CAGR del 8,11% hasta 2032, impulsada por inversiones en capacidad de producción doméstica de municiones, modernización militar y reposición estratégica de reservas.
¿Las rondas guiadas o no guiadas crecen más rápido?
Se prevé que la munición no guiada crezca más rápido, a una CAGR del 6,68% hasta 2032, mientras que la munición guiada representó la mayor participación de ingresos del 57,18% en 2026, lo que refleja su mayor valor por ronda.
¿Cuáles son las principales restricciones que afectan la producción de municiones de gran calibre?
Las restricciones de suministro de propelentes, explosivos y nitrocelulosa, combinadas con los plazos de calificación, los requisitos de fabricación especializados y la dependencia de contratos de adquisición plurianuales, pueden restringir la expansión de la producción.
¿Cómo influye la modernización de municiones en el mercado?
La modernización está aumentando la demanda de munición de precisión guiada, de alcance extendido, programable y multipropósito, mientras que los diseños modulares y la espoleta mejorada están permitiendo múltiples efectos sobre objetivos con menos variantes de munición.


 Sus datos están seguros y nunca se venden ni se comparten.
