
Tamaño y Participación del Mercado de Dispositivos Lagrimales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 168 Millones de dólares |
| Tamaño del Mercado (2031) | 216.05 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.16 % |
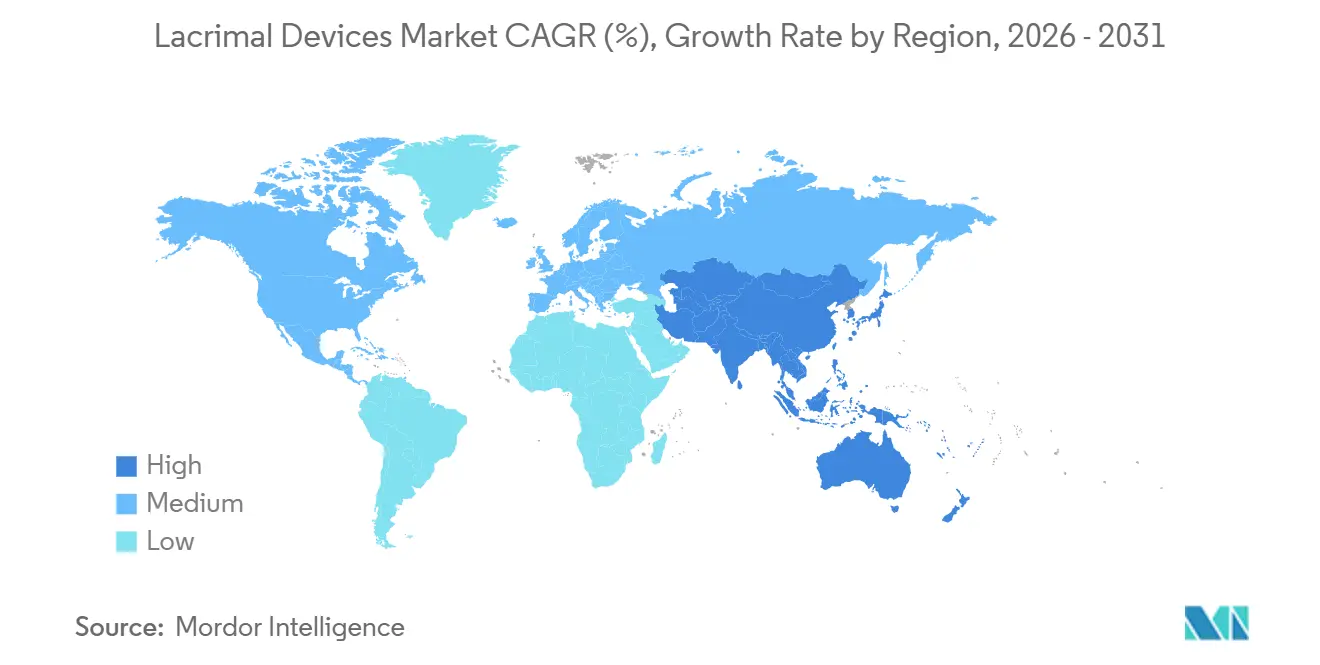
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
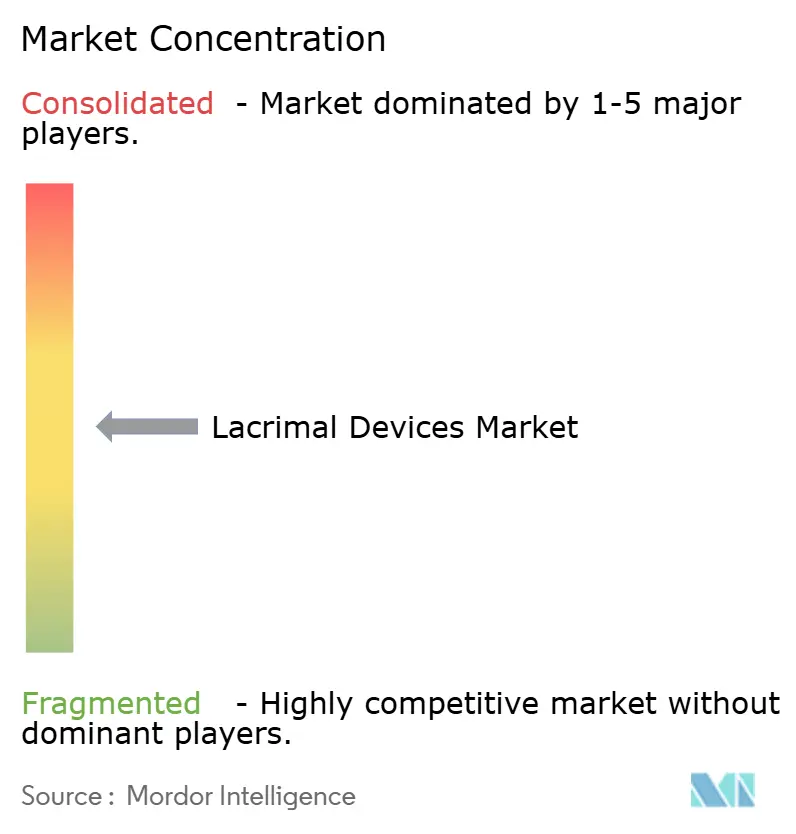
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Lagrimales por Mordor Intelligence
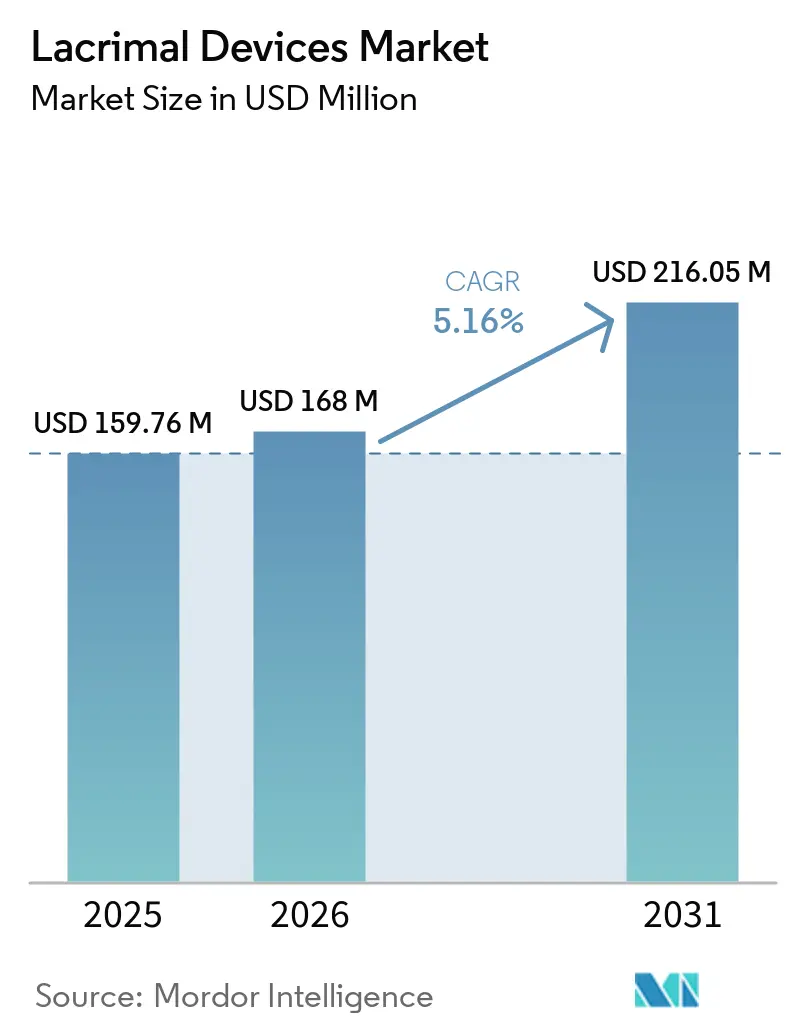
Se espera que el tamaño del Mercado de Dispositivos Lagrimales crezca de 159,76 millones de USD en 2025 a 168 millones de USD en 2026 y se prevé que alcance los 216,05 millones de USD en 2031 a una CAGR del 5,16% durante 2026-2031.
El mercado de dispositivos lagrimales se beneficia de una demanda sostenida asociada con la enfermedad del ojo seco y la obstrucción primaria adquirida del conducto nasolagrimal. Según la revisión sistemática citada, la enfermedad del ojo seco afectó a un estimado del 11,59% de la población mundial. La obstrucción primaria adquirida del conducto nasolagrimal registró una incidencia anual promedio de 30,47 casos por cada 100.000 personas, lo que respalda la demanda continua de conjuntos de intubación y stents. El mercado abarca procedimientos de oclusión punctal en consultorios y cirugías lagrimales endoscópicas en hospitales, creando una base de demanda clínica estable. Además, el mercado está evolucionando a medida que los proveedores de atención médica adoptan cada vez más técnicas quirúrgicas mínimamente invasivas y los fabricantes introducen productos diseñados para reducir los tiempos de procedimiento.
Conclusiones Clave del Informe
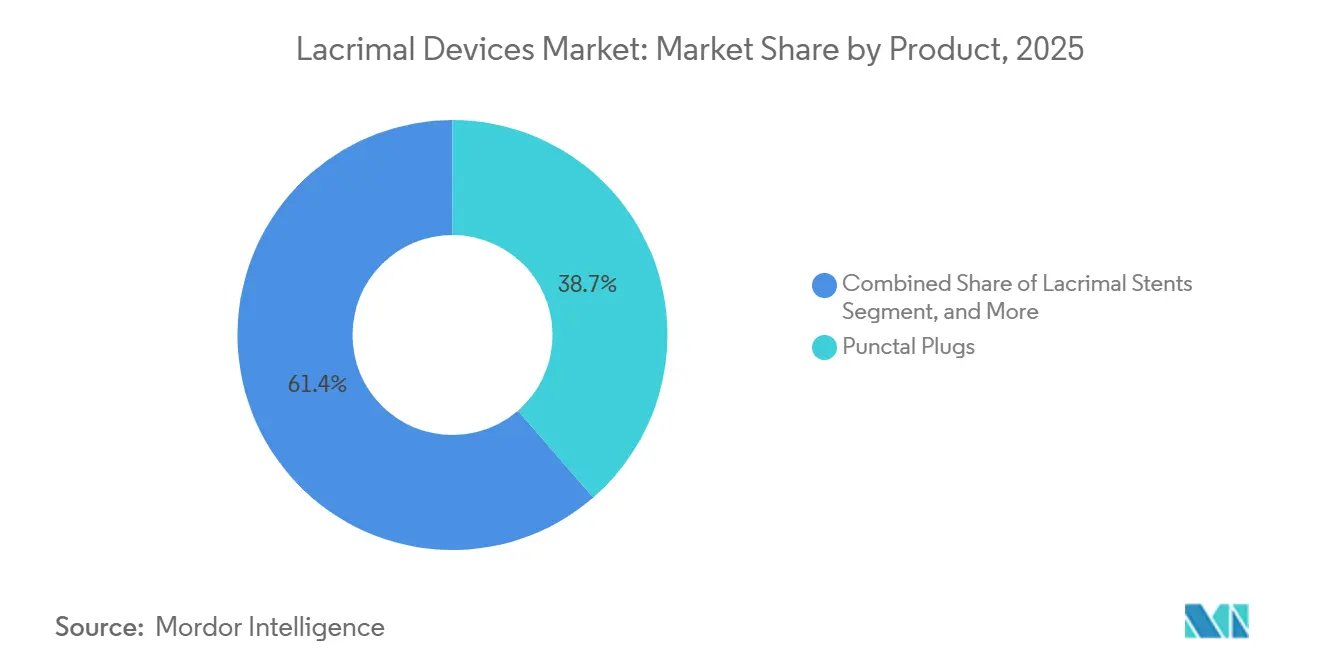
- Por producto, los tapones punctales representaron el 38,65% de los ingresos en 2025, mientras que se proyecta que los conjuntos de intubación crezcan a una CAGR del 7,43% hasta 2031.
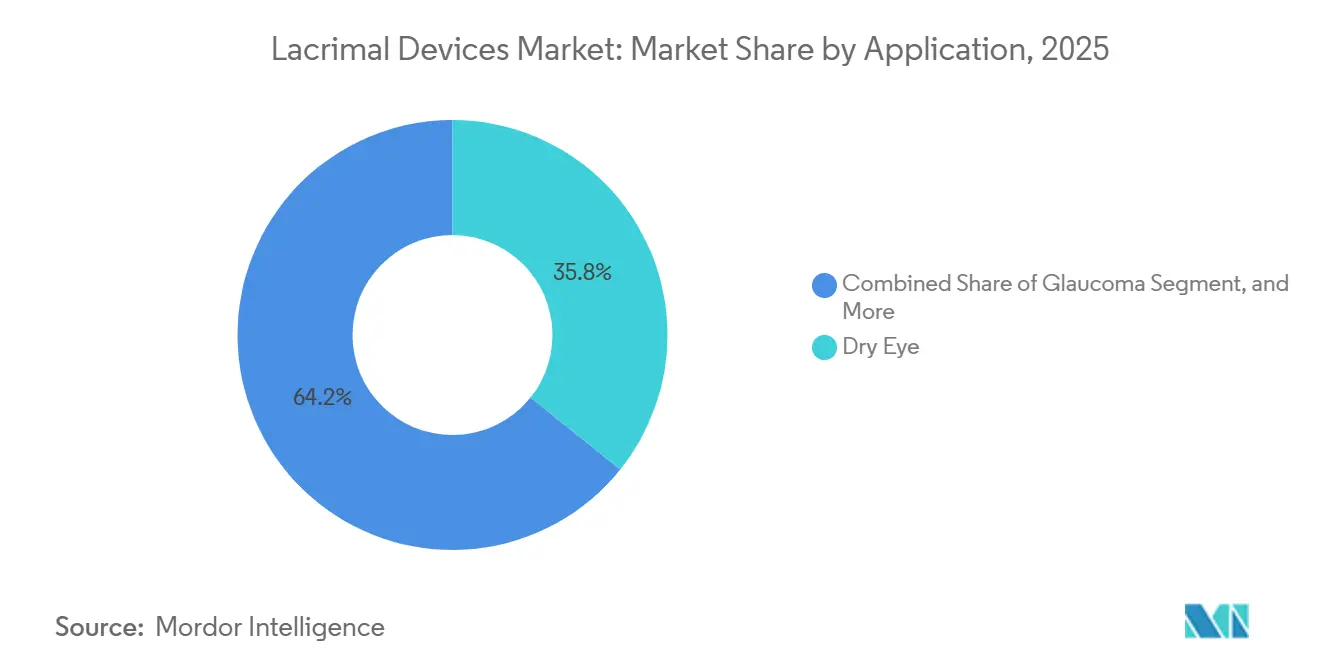
- Por aplicación, el ojo seco representó el 35,76% de los ingresos en 2025, mientras que se proyecta que el glaucoma crezca a una CAGR del 7,86% hasta 2031.
- Por usuario final, las clínicas oftalmológicas representaron el 45,65% del consumo en 2025, mientras que se proyecta que los hospitales crezcan a una CAGR del 8,65% hasta 2031.
- Por geografía, América del Norte representó el 44,28% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 6,54% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Prevalencia del Ojo Seco y la Obstrucción del Conducto Nasolagrimal | +1.30% | Global, mayor intensidad en Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Transición hacia Procedimientos Lagrimales Mínimamente Invasivos | +1.10% | América del Norte y Europa, con avances tempranos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Envejecimiento de la Población y Trastornos Lagrimales Relacionados con la Edad | +0.90% | Asia-Pacífico y Europa, con extensión a Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Expansión de la Infraestructura Oftálmica y la Concienciación del Paciente | +0.80% | Asia-Pacífico, con extensión a Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Adopción de Dispositivos de Uso Único en la Dacriocistorrinostomía Endoscópica | +0.70% | América del Norte y Europa, con avances tempranos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Intubación Precargada Autoestabilizante que Reduce el Tiempo en Quirófano | +0.60% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia del Ojo Seco y la Obstrucción del Conducto Nasolagrimal
El mercado de dispositivos lagrimales está respaldado por una carga sustancial de enfermedad de la superficie ocular que se extiende más allá de los adultos mayores. Un estudio poblacional surcoreano de 2025 encontró que la prevalencia de la enfermedad del ojo seco superó el 21,96% entre personas de 70 a 74 años, en comparación con el 8,88% en la población general del estudio[1]. El estudio también identificó un pico de prevalencia separado entre adultos en edad laboral, asociado con la exposición ocupacional a pantallas. Un estudio de 2024 realizado en Tianjin reportó enfermedad del ojo seco en el 39% de los adultos de 50 años o más. El ojo seco asintomático representó el 53,6% de los participantes afectados, lo que indica una población considerable que permanece sin diagnóstico o sin tratamiento. En conjunto, estas tendencias amplían la demanda potencial de diagnóstico, oclusión punctal y atención lagrimal relacionada durante el período de pronóstico.
Transición hacia Procedimientos Lagrimales Mínimamente Invasivos
La transición de la dacriocistorrinostomía externa a la endoscópica está reformulando la demanda de dispositivos dentro del mercado de dispositivos lagrimales. Un análisis retrospectivo de 2025 de 14.135 procedimientos en los Estados Unidos encontró que la proporción de dacriocistorrinostomía endoscópica aumentó del 12,9% al 40,1% de todos los procedimientos en 20 años. Los resultados de revisión a largo plazo para los procedimientos endoscópicos se mantuvieron comparables a los de la cirugía externa, oscilando entre el 85,3% y el 91,4% a los 20 años. Una encuesta separada de 2025 encontró que el 57% de los cirujanos jóvenes utilizaron cirugía endoscópica en más del 66% de los casos, en comparación con el 18,3% de los cirujanos de mayor experiencia. Los procedimientos endonasales requieren sistemas de tubos de silicona dedicados y guías metálicas integradas en lugar de kits básicos de sonda y cánula. Esta transición crea oportunidades para los fabricantes que ofrecen sistemas bicanaliculares precargados con guías integradas que eliminan la necesidad de recuperación nasal.
Envejecimiento de la Población y Trastornos Lagrimales Relacionados con la Edad
El envejecimiento de la población está ampliando la base de pacientes para el mercado de dispositivos lagrimales a través de varios factores clínicos relacionados. Una investigación publicada en 2025 describió el envejecimiento de la glándula lagrimal como un proceso que involucra la senescencia de las células acinares, la reducción de la inervación y el debilitamiento de las respuestas secretoras[2]. Estos cambios contribuyen al ojo seco por deficiencia acuosa y pueden requerir intervención canalicular junto con el tratamiento de la superficie ocular. Las Naciones Unidas proyectaron que la población mundial de 60 años o más alcanzará los 1.600 millones en 2050, aumentando desde los 761 millones en 2021. Además, un estudio de 2025 de 1.008 pacientes chinos con obstrucción del conducto nasolagrimal encontró que el 80,5% de las pacientes femeninas eran menopáusicas. Es probable que este perfil demográfico y hormonal aumente las derivaciones quirúrgicas a medida que la esperanza de vida aumenta en Asia-Pacífico, Oriente Medio y África. Los proveedores que coordinan con las vías de atención geriátrica oftalmológica y de menopausia pueden mejorar el acceso a pacientes que de otro modo no entrarían en los canales de atención quirúrgica.
Expansión de la Infraestructura Oftálmica y la Concienciación del Paciente
La expansión de la infraestructura de atención oftálmica está aumentando la identificación y el tratamiento de necesidades previamente no satisfechas dentro del mercado de dispositivos lagrimales. Un estudio bibliométrico de 2025 encontró que India y China se convirtieron en los principales contribuyentes a la investigación sobre obstrucción del conducto nasolagrimal después de 2015. La creciente actividad investigadora puede respaldar la adopción de protocolos clínicos estandarizados y aumentar los volúmenes de procedimientos. El Programa Nacional de Control de la Ceguera de India apoya iniciativas de detección oftálmica que pueden identificar epífora y enfermedad del ojo seco no diagnosticadas. De manera similar, las inversiones de la Visión 2030 de Arabia Saudita están estableciendo centros de oftalmología terciaria con capacidades de dacriocistorrinostomía endoscópica en todo el Consejo de Cooperación del Golfo. Estos desarrollos están desplazando el diagnóstico lagrimal de los entornos de atención primaria a las clínicas especializadas, mejorando la probabilidad de conversión del diagnóstico al tratamiento y respaldando una mayor utilización de tapones punctales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Dispositivos y Procedimientos | -1.20% | Global, más agudo en América del Sur, Oriente Medio y África y mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cobertura de Reembolso Limitada | -0.80% | Mercados emergentes, con brechas selectivas en los marcos de codificación de la Unión Europea y los Estados Unidos | Mediano plazo (2-4 años) |
| Formación de Biopelículas, Migración de Tapones y Procedimientos de Revisión | -0.60% | Global, especialmente en entornos de atención quirúrgica | Mediano plazo (2-4 años) |
| Fragmentación en el Dimensionamiento de Dispositivos y la Estandarización de Procedimientos | -0.50% | Global, más relevante en entornos quirúrgicos con múltiples proveedores | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Dispositivos y Procedimientos
Los altos costos de dispositivos y procedimientos continúan limitando la adopción en el mercado de dispositivos lagrimales, particularmente para los sistemas premium de intubación y colocación de stents. En los mercados desarrollados, los procedimientos de colocación de stents nasolagrimales típicamente cuestan entre 3.000 y 8.000 USD, incluidos los costos generales de atención citados en el borrador. Los proveedores pueden enfrentar desafíos para adoptar formatos premium de uso único mientras operan dentro de presupuestos de procedimientos fijos. El Reglamento (UE) 2017/745 ha introducido requisitos más estrictos de evaluación de conformidad y vigilancia poscomercialización para dispositivos médicos en Europa. Estos requisitos aumentan la carga administrativa y de evidencia clínica para los fabricantes especializados más pequeños. En América del Sur y el África Subsahariana, los sistemas de salud pueden clasificar las intervenciones lagrimales como procedimientos electivos, aumentando los costos de bolsillo para los pacientes con capacidad de pago limitada.
Cobertura de Reembolso Limitada
La cobertura de reembolso inconsistente limita el acceso a procedimientos avanzados y restringe la expansión del mercado de dispositivos lagrimales. Se espera que una revisión de 2025 de 15 estudios poblacionales africanos informe una prevalencia combinada de enfermedad del ojo seco del 43,6%, destacando una necesidad clínica sustancial en entornos con cobertura limitada. Cuando la codificación de seguros no cubre las intervenciones lagrimales, los pacientes clínicamente elegibles pueden no poder proceder con el tratamiento. Las variaciones en la codificación entre la inserción de tapones punctales en consultorios y la intubación en instalaciones también pueden crear incertidumbre en las reclamaciones para los proveedores. Las restricciones en la cobertura repetida de tapones de colágeno pueden retrasar la adopción de nuevos materiales absorbibles. En octubre de 2025, se espera que Sight Sciences anuncie que dos Contratistas Administrativos de Medicare han establecido tarifas para el código CPT 0563T, con vigencia a partir del 1 de enero de 2025. Este desarrollo demuestra cómo acuerdos de pago más claros pueden respaldar la adopción de procedimientos intervencionistas para el ojo seco.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Tapones Punctales Respaldan los Ingresos Actuales Mientras que los Conjuntos de Intubación Tienen la Mayor Tasa de CrecimientoLos tapones punctales representaron el 38,65% de la cuota del mercado de dispositivos lagrimales en 2025, respaldados por su uso en el manejo ambulatorio del ojo seco, la protección de la superficie ocular posquirúrgica y la intolerancia a las lentes de contacto. La categoría tiene una amplia aplicabilidad clínica cuando los lubricantes tópicos no proporcionan un alivio suficiente. Los tapones absorbibles permiten a los pacientes probar la oclusión punctal antes de seleccionar un dispositivo de mayor duración. Los stents lagrimales mantienen la permeabilidad del conducto tras la dacriocistorrinostomía, mientras que los tubos, cánulas y espátulas se utilizan durante los procedimientos quirúrgicos. La demanda de estos productos, por tanto, sigue los volúmenes de procedimientos. Los fabricantes también suelen incluir dilatadores lagrimales en los kits de intubación y los comercializan como consumibles de procedimiento.
El mercado de dispositivos lagrimales está experimentando un cambio progresivo hacia kits de procedimiento integrados que combinan múltiples componentes desechables. Se prevé que los conjuntos de intubación crezcan a una CAGR del 7,43% hasta 2031, impulsados por la creciente adopción de la cirugía endoscópica. La demanda aumenta para sistemas que reduzcan el tiempo en quirófano y simplifiquen la inserción. FCI Ophthalmic describe su sistema Nunchaku como un stent de intubación bicanalicular autorretenido con guías metálicas integradas y una técnica de inserción por empuje. Dado que el sistema no requiere recuperación nasal, puede favorecer un uso consistente entre cirujanos con distintos niveles de experiencia. Los sistemas de intubación integrados, los stents biodegradables y el envasado de un solo uso también pueden reducir la dependencia de bandejas de procedimiento de múltiples proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Ojo Seco Crea la Mayor Base de Demanda Mientras que el Glaucoma Añade Potencial de CrecimientoEl ojo seco representó el 35,76% del tamaño del mercado de dispositivos lagrimales en 2025, dado que la oclusión punctal desempeña un papel consolidado cuando los lubricantes no controlan adecuadamente los síntomas. La aplicación atiende a pacientes tanto en atención primaria como especializada. Los geles canaliculares ofrecen un método de oclusión alternativo a los tapones sólidos. En contraste, la epífora y la obstrucción del drenaje son aplicaciones principalmente quirúrgicas que requieren conjuntos de intubación y stents. La inflamación de la glándula lagrimal sigue siendo el segmento de aplicación más pequeño en el borrador, aunque la demanda puede aumentar a medida que los centros de oftalmología terciaria amplíen los servicios lagrimales especializados.
Se prevé que el glaucoma crezca a una CAGR del 7,86% hasta 2031 dentro del mercado de dispositivos lagrimales. El uso prolongado de análogos de prostaglandinas puede contribuir al ojo seco secundario y a la estenosis punctal debido a la toxicidad de la superficie ocular relacionada con los conservantes. Esto crea una superposición relevante entre el manejo del glaucoma y la atención lagrimal, más que entre los dispositivos de drenaje del glaucoma y los productos lagrimales. Se espera que Alcon presente la trabeculoplastia láser selectiva directa Voyager para el tratamiento de primera línea del glaucoma en el ASCRS 2026. Un uso más amplio de los tratamientos basados en láser podría reducir la exposición prolongada a medicamentos tópicos. También se espera que el estudio chino de obstrucción de 2025 identifique el uso de medicamentos para el glaucoma como una vía de comorbilidad, lo que respalda aún más la relevancia de esta superposición de pacientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Clínicas Oftálmicas Lideran la Atención Rutinaria Mientras que los Hospitales Gestionan Procedimientos ComplejosLas clínicas oftalmológicas representaron el 45,65% de la cuota del mercado de dispositivos lagrimales en 2025, lo que refleja el alto volumen de procedimientos ambulatorios, incluida la inserción de tapones punctales, el lavado y la administración de geles canaliculares. Estos entornos están bien posicionados para gestionar procedimientos rutinarios con flujos de trabajo relativamente sencillos. Las cadenas de clínicas en el Sudeste Asiático, India y el Consejo de Cooperación del Golfo continúan impulsando la demanda de tapones y kits de intubación menores. Los centros de diagnóstico representan un grupo de usuarios finales más pequeño en el borrador; sin embargo, realizan cada vez más evaluaciones lagrimales formales antes de la derivación quirúrgica. Esta tendencia genera demanda adicional de accesorios de diagnóstico de un solo uso.
Se proyecta que los hospitales crezcan a una CAGR del 8,65% hasta 2031, ya que gestionan un volumen creciente de casos lagrimales complejos. La enfermedad sinonasal concurrente, la obstrucción relacionada con el cáncer, la obstrucción posradiación y los procedimientos de revisión pueden requerir equipos hospitalarios multidisciplinarios. Se espera que un artículo de Eye Science de 2025 informe sobre mejores resultados cuando los equipos de rinología y cirugía oculoplástica colaboran para gestionar la obstrucción compleja del conducto nasolagrimal. Este modelo de atención podría influir en el diseño de los servicios hospitalarios en Asia y Europa. A medida que las vías clínicas centralicen los casos complejos en entornos de mayor complejidad asistencial, los hospitales requerirán sistemas de intubación especializados, lo que creará oportunidades de crecimiento para el mercado de dispositivos lagrimales.
Análisis Geográfico
Mercado de Dispositivos Lagrimales de América del Norte
Se proyecta que América del Norte concentre el 44,28% del mercado de dispositivos lagrimales en 2025, respaldada por una alta prevalencia de enfermedad del ojo seco diagnosticada por médicos, sistemas de reembolso consolidados y una sólida base de fabricantes especializados. El borrador fuente estima que más de 38 millones de adultos en los Estados Unidos han sido diagnosticados con enfermedad del ojo seco. La región también ha avanzado más en la transición hacia la dacriocistorrinostomía endoscópica. Este cambio incrementa el uso de consumibles de intubación por procedimiento, incluso cuando los volúmenes de procedimientos no se aceleran. Canadá representa otro mercado activo para procedimientos lagrimales médicamente necesarios bajo cobertura de salud universal.
Mercado de Dispositivos Lagrimales de Europa
Se proyecta que Europa ocupe la segunda participación regional más grande del mercado de dispositivos lagrimales. Alemania, Francia, el Reino Unido y los países nórdicos lideran los volúmenes regionales de procedimientos, respaldados por la cobertura sanitaria nacional para la dacriocistorrinostomía e intubación lagrimal. El Reglamento (UE) 2017/745 ha incrementado los requisitos de evidencia y cumplimiento normativo para los proveedores que operan en el mercado europeo. Este entorno regulatorio puede favorecer a las empresas que mantienen carteras de productos conformes y llevan a cabo seguimientos clínicos poscomercialización. Un análisis de 2026 sobre dacriocistorrinostomía endoscópica realizado en un centro terciario de alto volumen también se espera que refleje la continua actividad de investigación quirúrgica en la región.
Mercado de Dispositivos Lagrimales en las Américas, Asia-Pacífico y Oriente Medio y África
Se prevé que Asia-Pacífico crezca a una CAGR del 6,54% hasta 2031, convirtiéndose en el mercado regional de más rápido crecimiento para dispositivos lagrimales. Un estudio de 2024 realizado con 139.556 participantes asiáticos reportó una prevalencia de enfermedad del ojo seco del 23,9%, incluyendo el 16,2% entre individuos menores de 30 años y el 26,7% entre aquellos mayores de 70 años. La inversión de Arabia Saudita en atención terciaria respalda las capacidades de dacriocistorrinostomía en todo el Consejo de Cooperación del Golfo. África presenta una prevalencia combinada de enfermedad del ojo seco del 43,6% en 15 estudios, aunque la infraestructura sanitaria limitada y la cobertura de reembolso restringen el acceso al tratamiento. Se proyecta que América del Sur siga siendo el contribuyente regional más pequeño, con Brasil y México como sus principales mercados. La expansión de clínicas privadas en las principales ciudades está comenzando a generar volumen de procedimientos.
Panorama Competitivo
El mercado de dispositivos lagrimales está moderadamente fragmentado, sin que ninguna empresa domine la gama completa de tapones, stents y sistemas de intubación. Alcon y BVI Medical compiten a través de amplias carteras de productos y capacidades de distribución establecidas. FCI Ophthalmic, Innovia Medical y OASIS Medical mantienen posiciones especializadas a través de la experiencia en diseño de productos y la familiaridad clínica establecida. Alcon informó que los productos para el ojo seco, incluidos TRYPTYR y Systane, respaldaron el crecimiento de sus ingresos en el primer trimestre de 2026. Su presencia en toda la vía de tratamiento del ojo seco puede reforzar aún más su posición en la atención lagrimal.
Las principales oportunidades competitivas en el mercado de dispositivos lagrimales incluyen materiales biodegradables, kits de procedimiento integrados y evidencia clínica que respalde las presentaciones regulatorias. Innovia Medical completó las adquisiciones de Grace Medical y Hurricane Medical en julio de 2025, ampliando sus capacidades de fabricación de dispositivos médicos de uso único en procedimientos de otorrinolaringología y oftalmología. En marzo de 2025, BVI Medical completó una captación de capital estratégico de 1.000 millones de USD con TPG para financiar la innovación de productos y la expansión internacional. Según el comunicado de la empresa, BVI Medical comercializa sus productos en más de 90 países.
La falta de dimensiones estandarizadas de tapones y diámetros de stents requiere que los cirujanos obtengan bandejas de procedimiento de múltiples proveedores. Un sistema de dimensionamiento validado podría agilizar los procedimientos, reducir la complejidad y respaldar la adquisición de un único proveedor. La literatura clínica reciente identifica los stents liberadores de fármacos y la dacrioscopia guiada por imagen como áreas emergentes de desarrollo de productos. Estas tecnologías podrían proporcionar una diferenciación significativa una vez que obtengan las autorizaciones regulatorias requeridas. Alcon lanzó TRYPTYR en los Estados Unidos en julio de 2025, tras la aprobación de la FDA en mayo de 2025. La terapia estimula la producción de lágrimas y puede influir en la utilización de dispositivos entre pacientes con enfermedad del ojo seco de moderada a grave. Los resultados clínicos, la compatibilidad con los flujos de trabajo y la capacidad de cada proveedor para cumplir con los requisitos regulatorios continuarán dando forma al mercado de dispositivos lagrimales.
Líderes de la Industria de Dispositivos Lagrimales
-
FCI Ophthalmic
-
BVI
-
Kaneka Corporation
-
Lacrimedics Inc.
-
Bess Medizintechnik GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos Lagrimales Empresas cubiertas en este informe
- Alcon
- Aurolab
- B. Braun
- Besse Medizintechnik GmbH
- BVI Medical
- Cook Group
- FCI Ophthalmic
- Gunther Weiss Scientific Glass
- Innovia Medical
- JEDMED Instrument Company
- Kaneka
- Medennium
- Nordics Pharma
- OASIS Medical, Inc.
- Porex Surgical, Inc.
- Rumex International Co.
- Walsh Medical Devices
Desarrollos recientes de la industria en Mercado de Dispositivos Lagrimales
- Julio de 2025: Innovia Medical, respaldada por Inverness Graham, completó las adquisiciones de Grace Medical, un proveedor de implantes de otorrinolaringología de uso único con más de 20 patentes, y Hurricane Medical, un proveedor de productos quirúrgicos oftálmicos de uso único con capacidad de producción automatizada. La doble adquisición posiciona a Innovia como fabricante verticalmente integrado en los mercados de procedimientos de otorrinolaringología y oftalmología, y amplía la capacidad de fabricación de dispositivos de uso único para consumibles de cirugía lagrimal y ocular.
- Julio de 2025: Alcon lanzó TRYPTYR, solución oftálmica de acoltremón al 0,003%, en los Estados Unidos tras la aprobación de la FDA en mayo de 2025. Alcon lo describió como el primer agonista TRPA1 aprobado para la enfermedad del ojo seco. El lanzamiento incluyó un equipo de Gestión de Acceso en Campo y un programa de prueba de Primera Dosis Gratuita.
- Marzo de 2025: BVI Medical completó una captación de capital estratégico de 1.000 millones de USD con TPG. La transacción refinanció la deuda existente y añadió capital para la innovación de productos y la expansión comercial en más de 90 países.
- Octubre de 2025: Sight Sciences anunció que Novitas Solutions y First Coast Service Options establecieron tarifas para el código CPT 0563T para el procedimiento TearCare, con vigencia a partir del 1 de enero de 2025.
Alcance del Informe Global del Mercado de Dispositivos Lagrimales
Según el alcance del informe, los dispositivos lagrimales son instrumentos médicos utilizados para diagnosticar y tratar trastornos del sistema de drenaje lagrimal, como bloqueos o desbordamiento de lágrimas. Incluyen herramientas como sondas, stents y dispositivos de irrigación diseñados para restaurar el flujo lagrimal normal.
El mercado de dispositivos lagrimales está segmentado por producto, aplicación, usuario final y geografía. Por producto, el mercado está segmentado en tapones punctales, stents lagrimales, conjuntos de intubación, tubos lagrimales, cánulas y espátulas lagrimales, y otros tipos de productos. Por aplicación, el mercado está segmentado en ojo seco, glaucoma, epífora, obstrucción del drenaje, inflamación de la glándula lagrimal y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales, clínicas oftálmicas, centros de diagnóstico y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Tapones Punctales |
| Stents Lagrimales |
| Conjuntos de Intubación |
| Tubos Lagrimales |
| Cánulas y Espátulas Lagrimales |
| Otros Tipos de Productos |
| Ojo Seco |
| Glaucoma |
| Epífora |
| Obstrucción del Drenaje |
| Inflamación de la Glándula Lagrimal |
| Otras Aplicaciones |
| Hospitales |
| Clínicas Oftálmicas |
| Centros de Diagnóstico |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Producto | Tapones Punctales | |
| Stents Lagrimales | ||
| Conjuntos de Intubación | ||
| Tubos Lagrimales | ||
| Cánulas y Espátulas Lagrimales | ||
| Otros Tipos de Productos | ||
| Por Aplicación | Ojo Seco | |
| Glaucoma | ||
| Epífora | ||
| Obstrucción del Drenaje | ||
| Inflamación de la Glándula Lagrimal | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales | |
| Clínicas Oftálmicas | ||
| Centros de Diagnóstico | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Consejo de Cooperación del Golfo | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál será el valor previsto del mercado de dispositivos lagrimales en 2031?
Se espera que el tamaño del mercado de dispositivos lagrimales crezca de 159,76 millones de USD en 2025 a 168 millones de USD en 2026 y se prevé que alcance los 216,05 millones de USD en 2031 a una CAGR del 5,16% durante 2026-2031.
¿Qué producto de dispositivo lagrimal tiene la mayor participación en los ingresos?
Los tapones punctales lideraron los ingresos por producto con una participación del 38,65% en 2025, respaldados por su uso ambulatorio para el manejo del ojo seco.
¿Qué categoría de producto está creciendo más rápido hasta 2031?
Los conjuntos de intubación tienen la tasa de crecimiento proyectada más alta con una CAGR del 7,43% hasta 2031 a medida que aumenta el uso de la dacriocistorrinostomía endoscópica.
¿Por qué los hospitales se están volviendo más importantes en la atención lagrimal?
Se proyecta que los hospitales crezcan a una CAGR del 8,65% hasta 2031 porque los casos complejos de obstrucción y revisión pueden requerir equipos multidisciplinarios.
¿Qué región se está expandiendo más rápido en dispositivos lagrimales?
Asia-Pacífico tiene la CAGR regional proyectada más alta del 6,54% hasta 2031, respaldada por la prevalencia del ojo seco y la expansión de la capacidad oftálmica.
¿Qué tan concentrada es la competencia entre los proveedores de dispositivos lagrimales?
El entorno competitivo está moderadamente fragmentado, ya que ninguna empresa ocupa una posición dominante en tapones punctales, stents y sistemas de intubación.