
Marktgröße und Marktanteil für Tränenweggeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 168 Millionen US-Dollar |
| Marktgröße (2031) | 216.05 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.16 % |
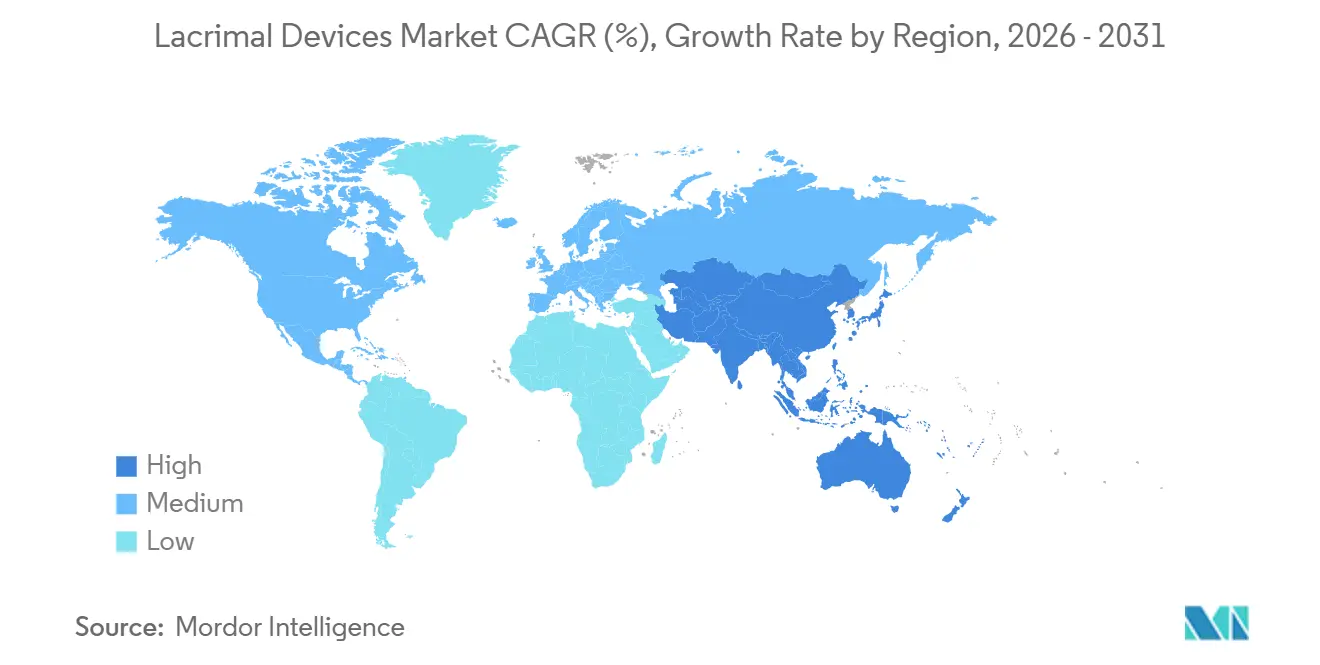
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
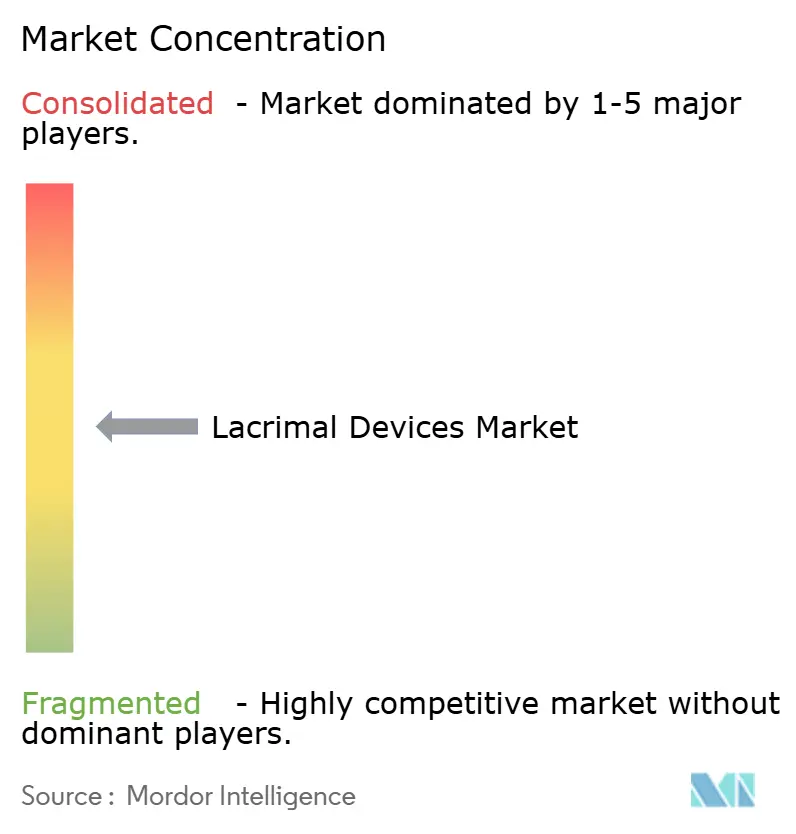
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Tränenweggeräte von Mordor Intelligence
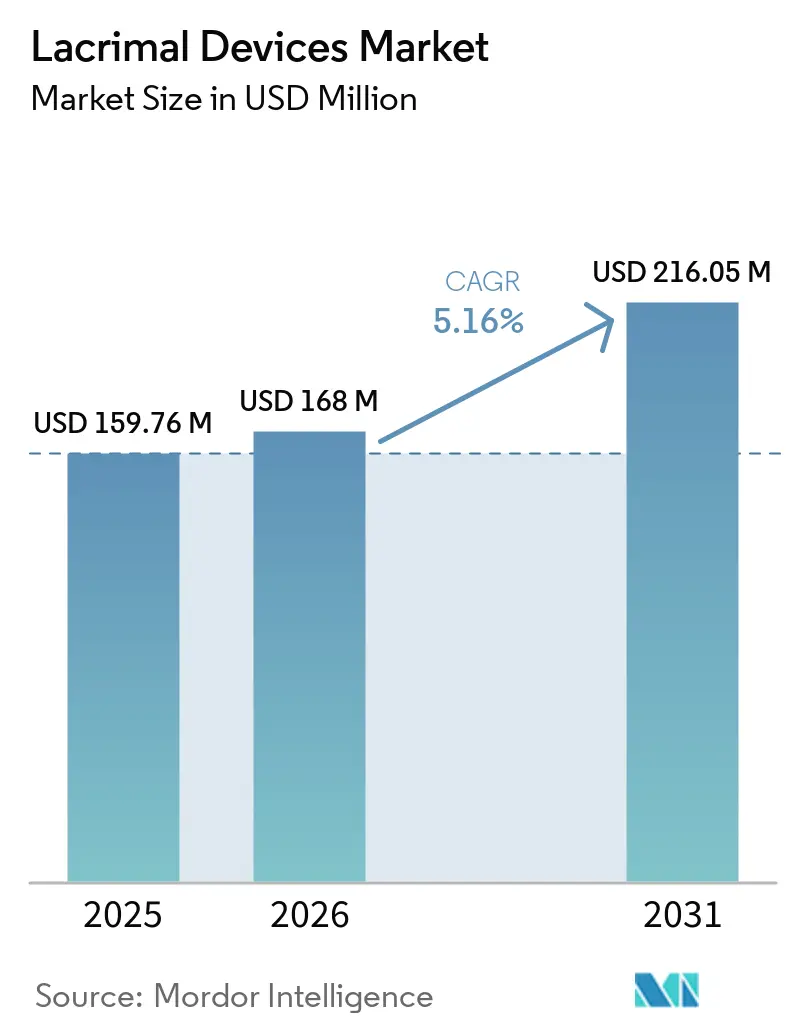
Die Marktgröße für Tränenweggeräte wird voraussichtlich von 159,76 Millionen USD im Jahr 2025 auf 168 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 5,16 % über den Zeitraum 2026–2031 einen Wert von 216,05 Millionen USD erreichen.
Der Markt für Tränenweggeräte profitiert von einer anhaltenden Nachfrage im Zusammenhang mit dem Trockenen-Auge-Syndrom und der primär erworbenen Nasolakrimalgang-Obstruktion. Laut dem zitierten systematischen Review war das Trockene-Auge-Syndrom bei schätzungsweise 11,59 % der Weltbevölkerung verbreitet. Die primär erworbene Nasolakrimalgang-Obstruktion verzeichnete eine durchschnittliche jährliche Inzidenz von 30,47 Fällen pro 100.000 Personen, was die anhaltende Nachfrage nach Intubationssets und Stents stützt. Der Markt umfasst ambulante Tränenpunktokklusionsverfahren und stationäre endoskopische Tränenwegchirurgien und schafft damit eine stabile klinische Nachfragebasis. Darüber hinaus entwickelt sich der Markt weiter, da Gesundheitsdienstleister zunehmend minimalinvasive chirurgische Techniken einsetzen und Hersteller Produkte einführen, die darauf ausgelegt sind, die Verfahrenszeiten zu verkürzen.
Wichtigste Erkenntnisse des Berichts
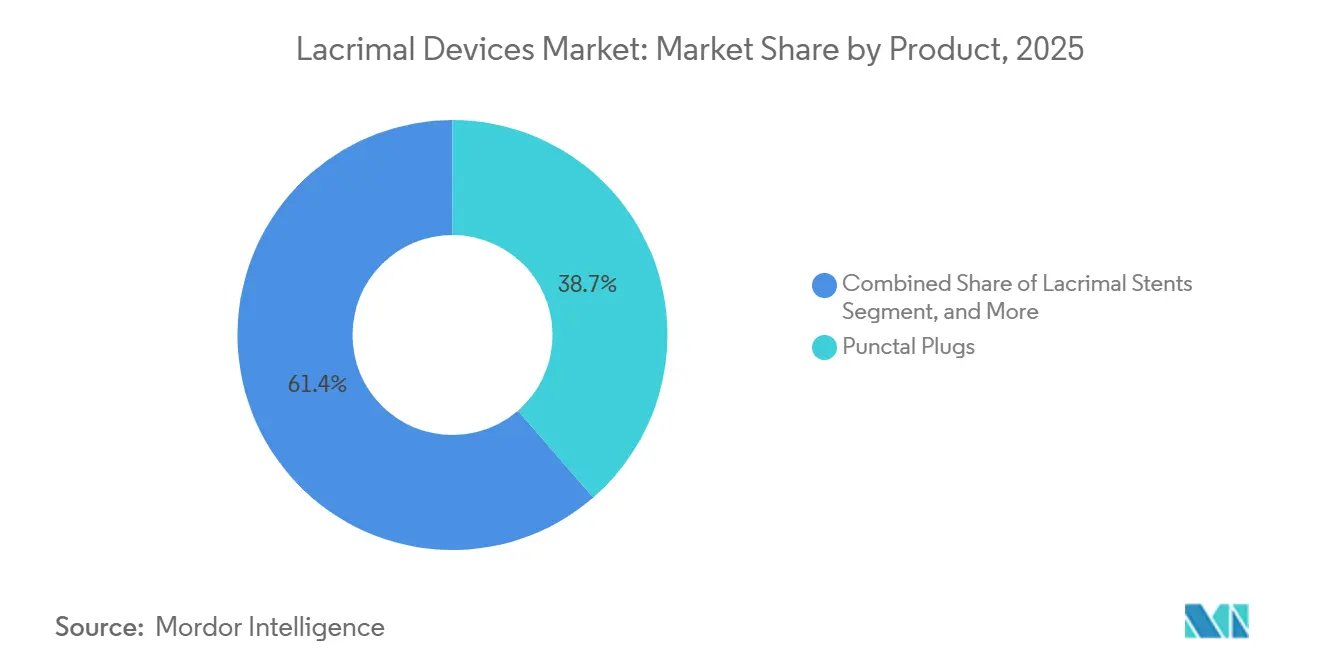
- Nach Produkt hielten Tränenpunktplugs im Jahr 2025 einen Umsatzanteil von 38,65 %, während Intubationssets bis 2031 voraussichtlich mit einer CAGR von 7,43 % wachsen werden.
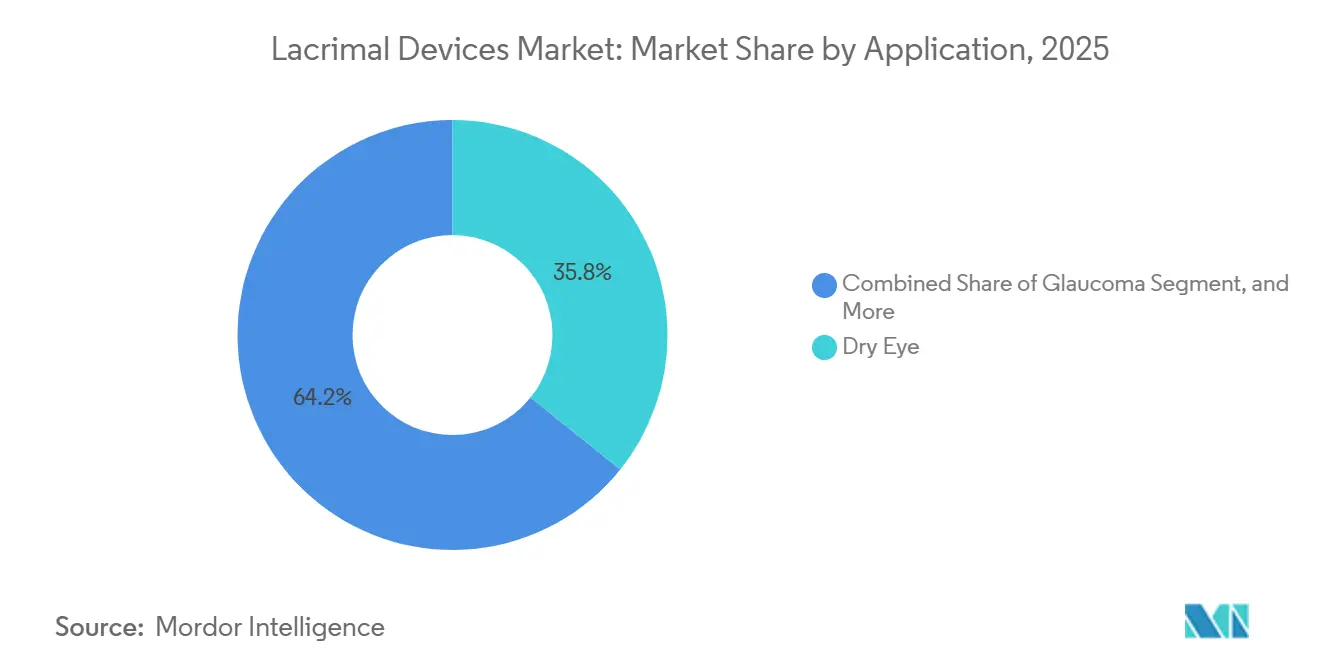
- Nach Anwendung entfiel auf das trockene Auge im Jahr 2025 ein Umsatzanteil von 35,76 %, während Glaukom bis 2031 voraussichtlich mit einer CAGR von 7,86 % wachsen wird.
- Nach Endnutzer hielten ophthalmologische Kliniken im Jahr 2025 einen Verbrauchsanteil von 45,65 %, während Krankenhäuser bis 2031 voraussichtlich mit einer CAGR von 8,65 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 44,28 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 6,54 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz des Trockenen Auges und der Nasolakrimalgang-Obstruktion | +1.30% | Global, höchste Intensität in Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu minimalinvasiven Tränenwegverfahren | +1.10% | Nordamerika und Europa, mit frühen Gewinnen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung und altersbedingte Tränenwegerkrankungen | +0.90% | Asien-Pazifik und Europa, mit Ausstrahlungseffekten auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Ausbau der ophthalmologischen Infrastruktur und Patientenbewusstsein | +0.80% | Asien-Pazifik, mit Ausstrahlungseffekten auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Einsatz von Einweggeräten bei der endoskopischen Dakryozystorhinostomie | +0.70% | Nordamerika und Europa, mit frühen Gewinnen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Vorgeladene selbsthaltende Intubation zur Reduzierung der Operationssaalzeit | +0.60% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz des Trockenen Auges und der Nasolakrimalgang-Obstruktion
Der Markt für Tränenweggeräte wird durch eine erhebliche Belastung durch Erkrankungen der Augenoberfläche gestützt, die über ältere Erwachsene hinausgeht. Eine bevölkerungsbasierte südkoreanische Studie aus dem Jahr 2025 ergab, dass die Prävalenz des Trockenen-Auge-Syndroms bei Personen im Alter von 70–74 Jahren 21,96 % überstieg, verglichen mit 8,88 % in der gesamten Studienpopulation[1]. Die Studie identifizierte auch einen separaten Prävalenzgipfel bei Erwachsenen im erwerbsfähigen Alter, der mit beruflicher Bildschirmexposition assoziiert war. Eine 2024 in Tianjin durchgeführte Studie berichtete über das Trockene-Auge-Syndrom bei 39 % der Erwachsenen ab 50 Jahren. Asymptomatisches Trockenes Auge machte 53,6 % der betroffenen Teilnehmer aus, was auf eine beträchtliche Population hinweist, die nicht diagnostiziert oder unbehandelt bleibt. Insgesamt erweitern diese Trends die adressierbare Nachfrage nach Diagnose, Tränenpunktokklusion und verwandter Tränenwegversorgung über den Prognosezeitraum.
Verlagerung hin zu minimalinvasiven Tränenwegverfahren
Die Verlagerung von der externen zur endoskopischen Dakryozystorhinostomie verändert die Gerätenachfrage im Markt für Tränenweggeräte. Eine retrospektive Analyse von 14.135 Eingriffen in den Vereinigten Staaten aus dem Jahr 2025 ergab, dass der Anteil der endoskopischen Dakryozystorhinostomie über 20 Jahre von 12,9 % auf 40,1 % aller Eingriffe gestiegen ist. Die langfristigen Revisionsergebnisse für endoskopische Eingriffe blieben mit denen der externen Chirurgie vergleichbar und lagen nach 20 Jahren zwischen 85,3 % und 91,4 %. Eine separate Umfrage aus dem Jahr 2025 ergab, dass 57 % der jüngeren Chirurgen die endoskopische Chirurgie in mehr als 66 % der Fälle einsetzten, verglichen mit 18,3 % der erfahreneren Chirurgen. Endonasale Eingriffe erfordern dedizierte Silikonschlauchsysteme und integrierte metallische Führungen anstelle von einfachen Sonden- und Kanülensets. Dieser Übergang schafft Chancen für Hersteller, die vorgeladene, führungsintegrierte bikanalikuäre Systeme anbieten, die den Bedarf an nasaler Bergung eliminieren.
Alternde Bevölkerung und altersbedingte Tränenwegerkrankungen
Die Bevölkerungsalterung erweitert die Patientenbasis für den Markt für Tränenweggeräte durch mehrere verwandte klinische Faktoren. Eine 2025 veröffentlichte Forschungsarbeit beschrieb die Alterung der Tränendrüse als einen Prozess, der Azinuszellseneszenz, verminderte Innervation und geschwächte Sekretionsreaktionen umfasst[2]. Diese Veränderungen tragen zum wässrigkeitsdefizitären Trockenen Auge bei und können neben der Behandlung der Augenoberfläche auch kanalikuäre Eingriffe erfordern. Die Vereinten Nationen prognostizierten, dass die globale Bevölkerung ab 60 Jahren bis 2050 1,6 Milliarden erreichen wird, ausgehend von 761 Millionen im Jahr 2021. Darüber hinaus ergab eine Studie aus dem Jahr 2025 mit 1.008 chinesischen Patienten mit Nasolakrimalgang-Obstruktion, dass 80,5 % der weiblichen Patientinnen in den Wechseljahren waren. Dieses demografische und hormonelle Profil dürfte die chirurgischen Überweisungen erhöhen, da die Lebenserwartung in Asien-Pazifik, dem Nahen Osten und Afrika steigt. Anbieter, die mit geriatrischer Ophthalmologie und Versorgungspfaden für die Menopause zusammenarbeiten, können den Zugang zu Patienten verbessern, die andernfalls möglicherweise nicht in chirurgische Versorgungskanäle gelangen.
Ausbau der ophthalmologischen Infrastruktur und Patientenbewusstsein
Der Ausbau der ophthalmologischen Versorgungsinfrastruktur erhöht die Identifizierung und Behandlung bisher ungedeckter Bedürfnisse im Markt für Tränenweggeräte. Eine bibliometrische Studie aus dem Jahr 2025 ergab, dass Indien und China nach 2015 zu führenden Beiträgern zur Forschung über Nasolakrimalgang-Obstruktion wurden. Wachsende Forschungsaktivitäten können die Einführung standardisierter klinischer Protokolle unterstützen und das Eingriffvolumen erhöhen. Indiens Nationales Programm zur Bekämpfung der Blindheit unterstützt ophthalmologische Screening-Initiativen, die nicht diagnostizierte Epiphora und das Trockene-Auge-Syndrom identifizieren können. Ebenso schaffen Investitionen im Rahmen von Saudi Vision 2030 tertiäre Ophthalmologiezentren mit Kapazitäten für die endoskopische Dakryozystorhinostomie im gesamten Golf-Kooperationsrat. Diese Entwicklungen verlagern die Tränenwegdiagnose von der Primärversorgung in Fachkliniken, verbessern die Wahrscheinlichkeit der Umwandlung von Diagnose in Behandlung und unterstützen eine stärkere Nutzung von Tränenpunktplugs.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Geräte- und Verfahrenskosten | -1.20% | Global, am stärksten ausgeprägt in Südamerika, Naher Osten und Afrika sowie aufstrebenden Märkten in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Erstattungsabdeckung | -0.80% | Schwellenmärkte, mit selektiven Lücken in den EU- und US-amerikanischen Kodierungsrahmen | Mittelfristig (2–4 Jahre) |
| Biofilmbildung, Plugmigration und Revisionseingriffe | -0.60% | Global, insbesondere in chirurgischen Versorgungsumgebungen | Mittelfristig (2–4 Jahre) |
| Fragmentierte Gerätegrößen und Verfahrensstandardisierung | -0.50% | Global, am relevantesten in chirurgischen Umgebungen mit mehreren Lieferanten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Geräte- und Verfahrenskosten
Hohe Geräte- und Verfahrenskosten schränken die Akzeptanz im Markt für Tränenweggeräte weiterhin ein, insbesondere bei Premium-Intubations- und Stentsystemen. In entwickelten Märkten kosten Nasolakrimalgang-Stentverfahren typischerweise 3.000–8.000 USD, einschließlich der im Entwurf genannten Gesamtversorgungskosten. Anbieter können Schwierigkeiten haben, Premium-Einwegformate einzuführen, während sie innerhalb fester Verfahrensbudgets arbeiten. Die Verordnung (EU) 2017/745 hat strengere Konformitätsbewertungs- und Marktüberwachungsanforderungen für Medizinprodukte in Europa eingeführt. Diese Anforderungen erhöhen den administrativen und klinischen Evidenzaufwand für kleinere Spezialitätshersteller. In Südamerika und Subsahara-Afrika können Gesundheitssysteme Tränenwegeingriffe als elektive Eingriffe einstufen, was die Eigenkosten für Patienten mit begrenzter Zahlungsfähigkeit erhöht.
Begrenzte Erstattungsabdeckung
Eine inkonsistente Erstattungsabdeckung schränkt den Zugang zu fortgeschrittenen Verfahren ein und begrenzt die Expansion des Marktes für Tränenweggeräte. Eine Überprüfung von 15 afrikanischen Bevölkerungsstudien aus dem Jahr 2025 soll eine gepoolte Prävalenz des Trockenen-Auge-Syndroms von 43,6 % berichten, was einen erheblichen klinischen Bedarf in Umgebungen mit begrenzter Abdeckung unterstreicht. Wenn die Versicherungskodierung keine Tränenwegeingriffe abdeckt, können klinisch geeignete Patienten möglicherweise keine Behandlung erhalten. Unterschiede in der Kodierung zwischen ambulanter Tränenpunktplug-Insertion und stationärer Intubation können auch Abrechnungsunsicherheiten für Anbieter schaffen. Einschränkungen bei der Erstattung von wiederholten Kollagenplug-Behandlungen können die Einführung neuerer absorbierbarer Materialien verzögern. Im Oktober 2025 soll Sight Sciences ankündigen, dass zwei Medicare Administrative Contractors Gebührenordnungen für den CPT-Code 0563T festgelegt haben, die ab dem 1. Januar 2025 gelten. Diese Entwicklung zeigt, wie klarere Zahlungsvereinbarungen die Einführung interventioneller Verfahren bei Trockenem Auge unterstützen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Tränenpunktplugs stützen den aktuellen Umsatz, während Intubationssets die höchste Wachstumsrate aufweisenTränenpunktplugs hielten im Jahr 2025 einen Anteil von 38,65 % am Markt für Tränenweggeräte, gestützt durch ihren Einsatz im ambulanten Management des trockenen Auges, beim postoperativen Schutz der Augenoberfläche und bei Kontaktlinsenunverträglichkeit. Die Kategorie weist eine breite klinische Anwendbarkeit auf, wenn topische Gleitmittel keine ausreichende Linderung bieten. Resorbierbare Plugs ermöglichen es Patienten, eine Tränenpunktverschluss-Therapie zu erproben, bevor sie sich für ein länger wirkendes Gerät entscheiden. Tränenwegstents erhalten die Durchgängigkeit des Kanals nach einer Dakryozystorhinostomie, während Schläuche, Kanülen und Spatel bei chirurgischen Eingriffen eingesetzt werden. Die Nachfrage nach diesen Produkten richtet sich daher nach den Eingriffszahlen. Hersteller fügen Tränenwegdilatatoren häufig in Intubationskits ein und vermarkten sie als prozedurale Verbrauchsmaterialien.
Der Markt für Tränenweggeräte verlagert sich zunehmend hin zu integrierten prozeduralen Kits, die mehrere Einwegkomponenten kombinieren. Intubationssets werden bis 2031 voraussichtlich mit einer CAGR von 7,43 % wachsen, angetrieben durch die wachsende Verbreitung endoskopischer Chirurgie. Die Nachfrage nach Systemen, die die Operationszeit verkürzen und die Insertion vereinfachen, steigt. FCI Ophthalmic beschreibt sein Nunchaku-System als selbsthaltenden bikanalikulären Intubationsstent mit integrierten metallischen Führungen und einer Druckeinsetzungstechnik. Da das System keine nasale Bergung erfordert, kann es einen konsistenten Einsatz bei Chirurgen mit unterschiedlichem Erfahrungsniveau unterstützen. Integrierte Intubationssysteme, biologisch abbaubare Stents und Einzelverpackungen können zudem die Abhängigkeit von Mehrlieferanten-Prozeduralschalen verringern.

Nach Anwendung:
Trockenes Auge schafft die größte Nachfragebasis, während Glaukom Wachstumspotenzial hinzufügtDas trockene Auge machte im Jahr 2025 einen Anteil von 35,76 % am Marktvolumen für Tränenweggeräte aus, da der Tränenpunktverschluss eine etablierte Rolle spielt, wenn Gleitmittel die Symptome nicht ausreichend kontrollieren. Die Anwendung bedient Patienten sowohl in der Primär- als auch in der Fachversorgung. Kanalikularegele bieten eine alternative Verschlussmethode gegenüber festen Plugs. Im Gegensatz dazu sind Epiphora und Abflussbehinderungen primär chirurgische Anwendungen, die Intubationssets und Stents erfordern. Tränenwegdrüsenentzündungen bleiben das kleinste Anwendungssegment im Entwurf, obwohl die Nachfrage steigen könnte, wenn tertiäre ophthalmologische Zentren spezialisierte Tränenwegdienste ausbauen.
Glaukom wird bis 2031 innerhalb des Marktes für Tränenweggeräte voraussichtlich mit einer CAGR von 7,86 % wachsen. Der langfristige Einsatz von Prostaglandinanaloga kann aufgrund der konservierungsmittelbedingten Toxizität der Augenoberfläche zu sekundärem trockenem Auge und Tränenpunktstenose beitragen. Dies schafft eine relevante Überschneidung zwischen dem Glaukommanagement und der Tränenwegversorgung, und nicht zwischen Glaukomdrainagegeräten und Tränenwegprodukten. Alcon wird voraussichtlich auf dem ASCRS 2026 den Voyager Direct Selective Laser Trabeculoplasty für die Erstlinienbehandlung von Glaukom vorstellen. Eine breitere Anwendung laserbasierter Behandlungen könnte die Langzeitexposition gegenüber topischen Medikamenten reduzieren. Die chinesische Obstruktionsstudie von 2025 soll zudem den Einsatz von Glaukommedikamenten als Komorbiditätspfad identifizieren, was die Relevanz dieser Patientenüberschneidung weiter unterstützt.
Nach Endnutzer:
Augenkliniken führen die Routineversorgung an, während Krankenhäuser komplexe Eingriffe verwaltenOphthalmologische Kliniken hielten im Jahr 2025 einen Anteil von 45,65 % am Markt für Tränenweggeräte, was das hohe Volumen ambulanter Eingriffe widerspiegelt, darunter Tränenpunktplug-Insertion, Irrigation und Kanalikularegel-Applikation. Diese Einrichtungen sind gut positioniert, um Routineeingriffe mit relativ einfachen Arbeitsabläufen zu bewältigen. Klinikketten in Südostasien, Indien und dem Golf-Kooperationsrat unterstützen weiterhin die Nachfrage nach Plugs und kleineren Intubationskits. Diagnostikzentren stellen im Entwurf eine kleinere Endnutzergruppe dar; sie führen jedoch zunehmend formale Tränenwegbeurteilungen vor einer chirurgischen Überweisung durch. Dieser Trend schafft zusätzliche Nachfrage nach Einweg-Diagnostikzubehör.
Krankenhäuser werden bis 2031 voraussichtlich mit einer CAGR von 8,65 % wachsen, da sie ein steigendes Volumen komplexer Tränenwegfälle bewältigen. Gleichzeitig bestehende sinunasale Erkrankungen, krebsbedingte Obstruktionen, poststrahlungsbedingte Obstruktionen und Revisionseingriffe können multidisziplinäre Krankenhausteams erfordern. Ein Artikel in Eye Science aus dem Jahr 2025 soll verbesserte Ergebnisse berichten, wenn Rhinologie- und Okuloplastikteams zusammenarbeiten, um komplexe nasolakrimale Gangobstruktionen zu behandeln. Dieses Versorgungsmodell könnte die Gestaltung von Krankenhausleistungen in Asien und Europa beeinflussen. Da klinische Pfade komplexe Fälle in Einrichtungen mit höherem Versorgungsniveau zentralisieren, werden Krankenhäuser spezialisierte Intubationssysteme benötigen, was Wachstumschancen für den Markt für Tränenweggeräte schafft.
Geografische Analyse
Markt für Tränenweggeräte in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von 44,28 % am Markt für Tränenweggeräte halten, unterstützt durch eine hohe Prävalenz von ärztlich diagnostizierter Sicca-Erkrankung, etablierte Erstattungssysteme und eine starke Basis an spezialisierten Herstellern. Der Quellentwurf schätzt, dass mehr als 38 Millionen Erwachsene in den Vereinigten Staaten mit Sicca-Erkrankung diagnostiziert wurden. Die Region hat auch den weitesten Fortschritt beim Übergang zur endoskopischen Dakryozystorhinostomie erzielt. Dieser Wandel erhöht den Einsatz von Intubationsverbrauchsmaterialien pro Eingriff, selbst wenn die Eingriffszahlen nicht zunehmen. Kanada stellt einen weiteren aktiven Markt für medizinisch notwendige Tränenwegeingriffe im Rahmen der universellen Gesundheitsversorgung dar.
Markt für Tränenweggeräte in Europa
Europa wird voraussichtlich den zweitgrößten regionalen Anteil am Markt für Tränenweggeräte halten. Deutschland, Frankreich, das Vereinigte Königreich und die nordischen Länder führen die regionalen Eingriffszahlen an, unterstützt durch nationale Gesundheitsversorgung für Dakryozystorhinostomie und Tränenwegsintubation. Die Verordnung (EU) 2017/745 hat die Anforderungen an Nachweise und Compliance für Anbieter auf dem europäischen Markt erhöht. Dieses regulatorische Umfeld kann Unternehmen begünstigen, die konforme Produktportfolios pflegen und klinische Nachbeobachtungen nach dem Inverkehrbringen durchführen. Eine Analyse der endoskopischen Dakryozystorhinostomie aus dem Jahr 2026 von einem Tertiärzentrum mit hohem Eingriffsvolumen wird voraussichtlich die anhaltende chirurgische Forschungsaktivität in der Region widerspiegeln.
Markt für Tränenweggeräte in Nord- und Südamerika, im asiatisch-pazifischen Raum und im Nahen Osten und Afrika
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 6,54 % bis 2031 wachsen und damit den am schnellsten wachsenden regionalen Markt für Tränenweggeräte darstellen. Eine Studie aus dem Jahr 2024 mit 139.556 asiatischen Teilnehmern berichtete eine Prävalenz der Sicca-Erkrankung von 23,9 %, darunter 16,2 % bei Personen unter 30 Jahren und 26,7 % bei Personen über 70 Jahren. Saudi-Arabiens Investitionen in die Tertiärversorgung unterstützen Dakryozystorhinostomie-Kapazitäten im gesamten Golf-Kooperationsrat. Afrika weist eine gepoolte Prävalenz der Sicca-Erkrankung von 43,6 % über 15 Studien hinweg auf, obwohl eine begrenzte Gesundheitsinfrastruktur und Erstattungsabdeckung den Behandlungszugang einschränken. Südamerika wird voraussichtlich der kleinste regionale Beitragszahler bleiben, wobei Brasilien und Mexiko seine primären Märkte darstellen. Die Expansion privater Kliniken in Großstädten beginnt, Eingriffszahlen zu generieren.
Wettbewerbslandschaft
Der Markt für Tränenweggeräte ist mäßig fragmentiert, wobei kein Unternehmen das gesamte Spektrum an Plugs, Stents und Intubationssystemen dominiert. Alcon und BVI Medical konkurrieren durch breite Produktportfolios und etablierte Vertriebskapazitäten. FCI Ophthalmic, Innovia Medical und OASIS Medical halten spezialisierte Positionen durch Produktdesign-Expertise und etablierte klinische Vertrautheit. Alcon berichtete, dass Produkte für das Trockene Auge, einschließlich TRYPTYR und Systane, das Umsatzwachstum im ersten Quartal 2026 unterstützten. Seine Präsenz entlang des gesamten Behandlungspfads für das Trockene Auge kann seine Position in der Tränenwegversorgung weiter stärken.
Wichtige Wettbewerbschancen im Markt für Tränenweggeräte umfassen biologisch abbaubare Materialien, integrierte Verfahrenssets und klinische Evidenz, die regulatorische Einreichungen unterstützt. Innovia Medical schloss im Juli 2025 die Übernahmen von Grace Medical, einem Lieferanten von Einweg-HNO-Implantaten mit mehr als 20 Patenten, und Hurricane Medical, einem Lieferanten von Einweg-ophthalmologischen Chirurgieprodukten mit automatisierter Produktionskapazität, ab. Die Doppelübernahme positioniert Innovia als vertikal integrierten Hersteller in den Bereichen HNO- und ophthalmologische Eingriffsmärkte und erweitert die Fertigungskapazität für Einweggeräte für Tränenweg- und Augenoperationsverbrauchsmaterialien. Im März 2025 schloss BVI Medical eine strategische Kapitalerhöhung von 1 Milliarde USD ab, um Produktinnovationen und internationale Expansion zu finanzieren. Laut der Pressemitteilung des Unternehmens vermarktet BVI Medical seine Produkte in mehr als 90 Ländern.
Das Fehlen standardisierter Plugabmessungen und Stentdurchmesser erfordert, dass Chirurgen Verfahrenstrays von mehreren Lieferanten beziehen. Ein validiertes Größensystem könnte Verfahren vereinfachen, die Komplexität reduzieren und die Beschaffung bei einem einzigen Lieferanten unterstützen. Aktuelle klinische Literatur identifiziert wirkstofffreisetzende Stents und bildgeführte Dakryoendoskopie als aufkommende Produktentwicklungsbereiche. Diese Technologien könnten eine bedeutende Differenzierung bieten, sobald sie die erforderlichen regulatorischen Zulassungen erhalten. Alcon brachte TRYPTYR im Juli 2025 in den Vereinigten Staaten auf den Markt, nachdem die FDA-Zulassung im Mai 2025 erteilt worden war. Die Therapie stimuliert die Tränenproduktion und kann die Gerätenutzung bei Patienten mit mittelschwerem bis schwerem Trockenem Auge beeinflussen. Klinische Ergebnisse, Workflow-Kompatibilität und die Fähigkeit jedes Lieferanten, regulatorische Anforderungen zu erfüllen, werden den Markt für Tränenweggeräte weiterhin prägen.
Marktführer für Tränenweggeräte
-
FCI Ophthalmic
-
BVI
-
Kaneka Corporation
-
Lacrimedics Inc.
-
Bess Medizintechnik GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Tränenweggeräte Unternehmen in diesem Bericht
- Alcon
- Aurolab
- B. Braun
- Besse Medizintechnik GmbH
- BVI Medical
- Cook Group
- FCI Ophthalmic
- Gunther Weiss Scientific Glass
- Innovia Medical
- JEDMED Instrument Company
- Kaneka
- Medennium
- Nordics Pharma
- OASIS Medical, Inc.
- Porex Surgical, Inc.
- Rumex International Co.
- Walsh Medical Devices
Neueste Industrielle Entwicklungen in Markt für Tränenweggeräte
- Juli 2025: Innovia Medical, unterstützt von Inverness Graham, schloss die Übernahmen von Grace Medical, einem Lieferanten von Einweg-HNO-Implantaten mit mehr als 20 Patenten, und Hurricane Medical, einem Lieferanten von Einweg-ophthalmologischen Chirurgieprodukten mit automatisierter Produktionskapazität, ab. Die Doppelübernahme positioniert Innovia als vertikal integrierten Hersteller in den Bereichen HNO- und ophthalmologische Eingriffsmärkte und erweitert die Fertigungskapazität für Einweggeräte für Tränenweg- und Augenoperationsverbrauchsmaterialien.
- Juli 2025: Alcon brachte TRYPTYR, Acoltremon-Augentropfenlösung 0,003 %, in den Vereinigten Staaten auf den Markt, nachdem die FDA-Zulassung im Mai 2025 erteilt worden war. Alcon bezeichnete es als den ersten zugelassenen TRPA1-Agonisten für das Trockene-Auge-Syndrom. Die Markteinführung umfasste ein Field Access Management-Team und ein First Fill Free-Testprogramm.
- März 2025: BVI Medical schloss eine strategische Kapitalerhöhung von 1 Milliarde USD mit TPG ab. Die Transaktion refinanzierte bestehende Schulden und fügte Eigenkapital für Produktinnovationen und kommerzielle Expansion in mehr als 90 Ländern hinzu.
- Oktober 2025: Sight Sciences gab bekannt, dass Novitas Solutions und First Coast Service Options Gebührenordnungen für den CPT-Code 0563T für das TearCare-Verfahren festgelegt haben, die ab dem 1. Januar 2025 gelten.
Berichtsumfang des globalen Marktes für Tränenweggeräte
Gemäß dem Berichtsumfang sind Tränenweggeräte medizinische Instrumente, die zur Diagnose und Behandlung von Erkrankungen des Tränendrainagesystems verwendet werden, wie z. B. Blockaden oder überlaufende Tränen. Sie umfassen Werkzeuge wie Sonden, Stents und Spülgeräte, die darauf ausgelegt sind, den normalen Tränenfluss wiederherzustellen.
Der Markt für Tränenweggeräte ist nach Produkt, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkt ist der Markt in Tränenpunktplugs, Tränenwegstents, Intubationssets, Tränenwegschläuche, Tränenwegkanülen und Spatel sowie weitere Produkttypen segmentiert. Nach Anwendung ist der Markt in Trockenes Auge, Glaukom, Epiphora, Drainageobstruktion, Tränendrüsenentzündung und weitere Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Augenkliniken, Diagnosezentren und weitere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Tränenpunktplugs |
| Tränenwegstents |
| Intubationssets |
| Tränenwegschläuche |
| Tränenwegkanülen und Spatel |
| Weitere Produkttypen |
| Trockenes Auge |
| Glaukom |
| Epiphora |
| Drainageobstruktion |
| Tränendrüsenentzündung |
| Weitere Anwendungen |
| Krankenhäuser |
| Augenkliniken |
| Diagnosezentren |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Golf-Kooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkt | Tränenpunktplugs | |
| Tränenwegstents | ||
| Intubationssets | ||
| Tränenwegschläuche | ||
| Tränenwegkanülen und Spatel | ||
| Weitere Produkttypen | ||
| Nach Anwendung | Trockenes Auge | |
| Glaukom | ||
| Epiphora | ||
| Drainageobstruktion | ||
| Tränendrüsenentzündung | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Augenkliniken | ||
| Diagnosezentren | ||
| Weitere Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Golf-Kooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch wird der prognostizierte Wert des Marktes für Tränenweggeräte im Jahr 2031 sein?
Die Marktgröße für Tränenweggeräte wird voraussichtlich von 159,76 Millionen USD im Jahr 2025 auf 168 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 5,16 % über den Zeitraum 2026–2031 einen Wert von 216,05 Millionen USD erreichen.
Welches Tränenweggeräteprodukt hat den größten Umsatzanteil?
Tränenpunktplugs führten den Produktumsatz mit einem Anteil von 38,65 % im Jahr 2025 an, unterstützt durch den ambulanten Einsatz beim Management des Trockenen Auges.
Welche Produktkategorie wächst bis 2031 am schnellsten?
Intubationssets weisen mit einem CAGR von 7,43 % bis 2031 die höchste prognostizierte Wachstumsrate auf, da der Einsatz der endoskopischen Dakryozystorhinostomie zunimmt.
Warum werden Krankenhäuser in der Tränenwegversorgung immer wichtiger?
Krankenhäuser werden voraussichtlich bis 2031 mit einem CAGR von 8,65 % wachsen, da komplexe Obstruktions- und Revisionsfälle multidisziplinäre Teams erfordern können.
Welche Region expandiert am schnellsten bei Tränenweggeräten?
Asien-Pazifik weist mit einem prognostizierten regionalen CAGR von 6,54 % bis 2031 das höchste Wachstum auf, unterstützt durch die Prävalenz des Trockenen Auges und den Ausbau der ophthalmologischen Kapazitäten.
Wie konzentriert ist der Wettbewerb unter den Lieferanten von Tränenweggeräten?
Das Wettbewerbsumfeld ist mäßig fragmentiert, da kein Unternehmen eine dominante Position bei Tränenpunktplugs, Stents und Intubationssystemen innehat.