
涙道デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 168 百万米ドル |
| 市場規模 (2031) | 216.05 百万米ドル |
| 成長率 (2026 - 2031) | 5.16 % |
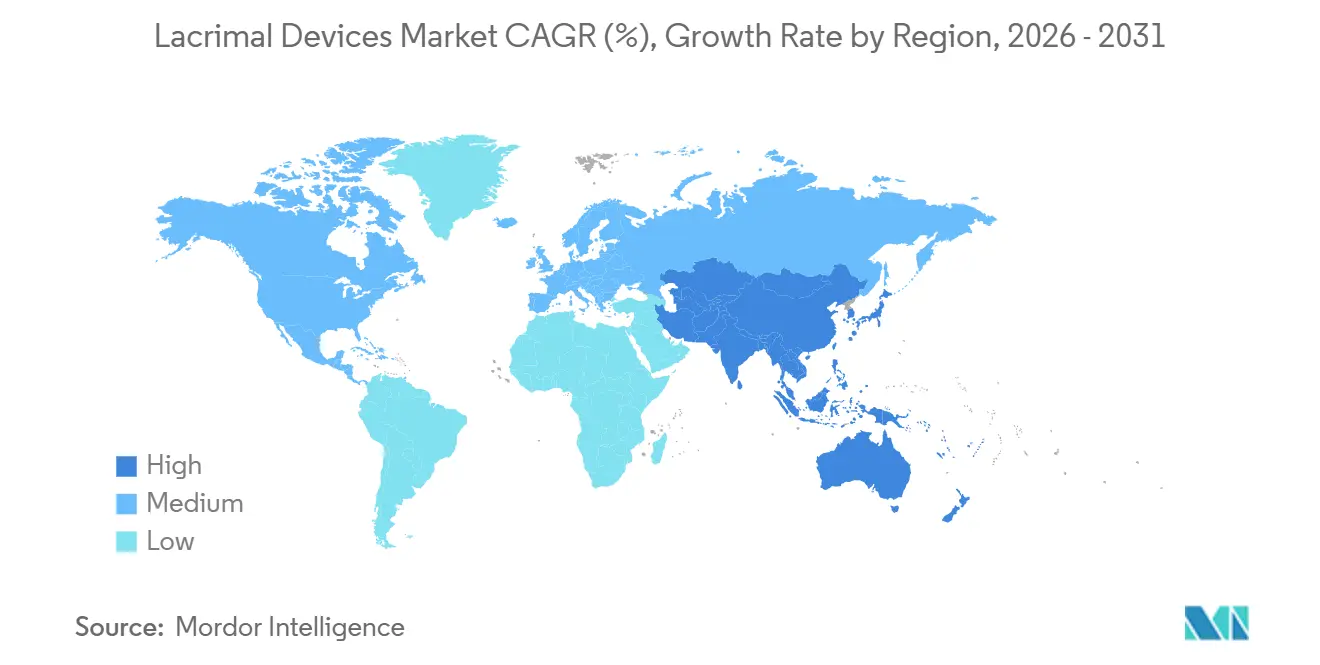
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
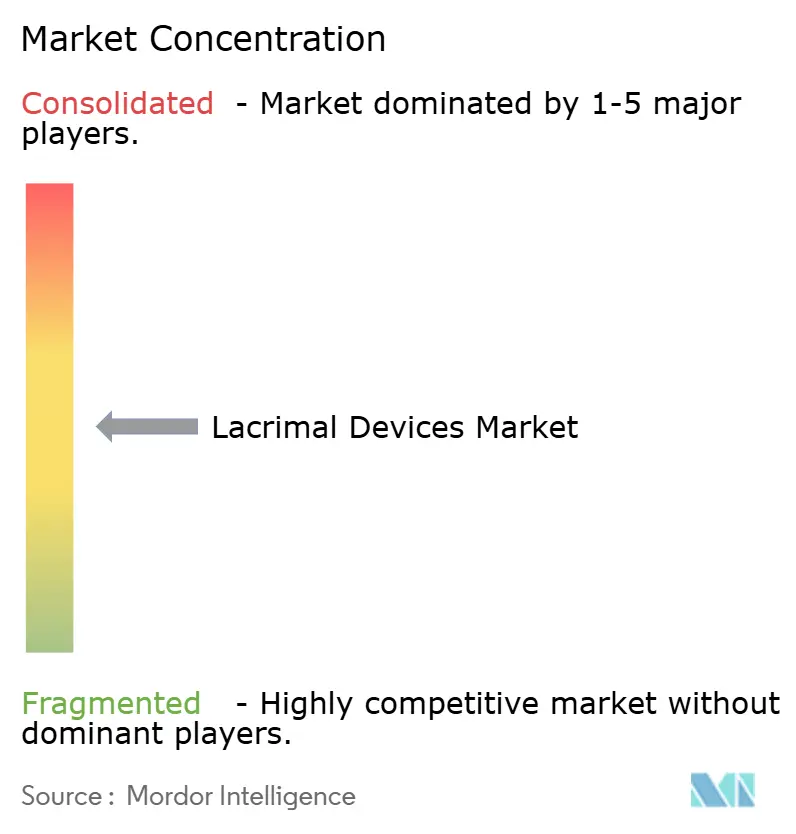
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる涙道デバイス市場分析
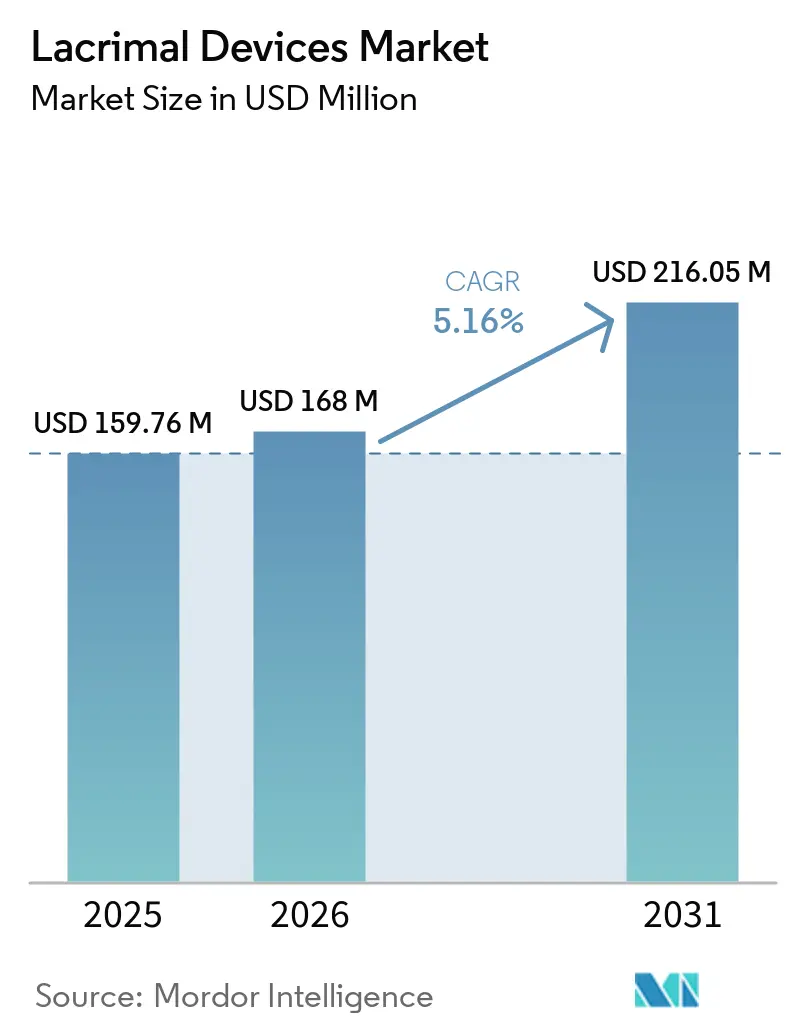
涙道デバイス市場規模は、2025年の1億5,976万米ドルから2026年には1億6,800万米ドルに成長し、2026年から2031年にかけて5.16%のCAGRで2031年までに2億1,605万米ドルに達すると予測されています。
涙道デバイス市場は、ドライアイ疾患および原発性後天性鼻涙管閉塞に関連する持続的な需要から恩恵を受けています。引用された系統的レビューによると、ドライアイ疾患は世界人口の推定11.59%に影響を与えています。原発性後天性鼻涙管閉塞は、10万人あたり年間平均30.47件の発生率を記録しており、挿管セットおよびステントへの継続的な需要を支えています。市場は、外来ベースの涙点閉塞処置と病院ベースの内視鏡的涙道手術にまたがり、安定した臨床需要基盤を形成しています。さらに、医療提供者が低侵襲手術技術をますます採用し、メーカーが処置時間を短縮するよう設計された製品を導入するにつれて、市場は進化しています。
主要レポートのポイント
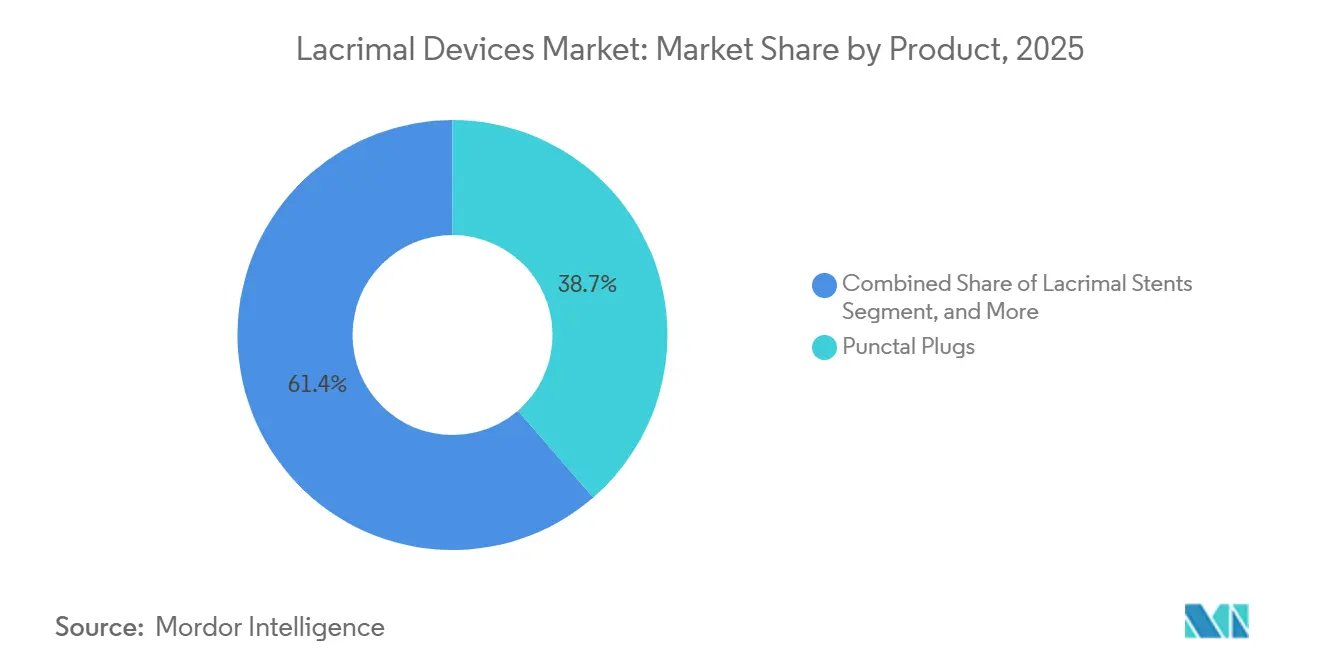
- 製品別では、涙点プラグが2025年の収益の38.65%を占め、挿管セットは2031年までCAGR 7.43%で成長すると予測されています。
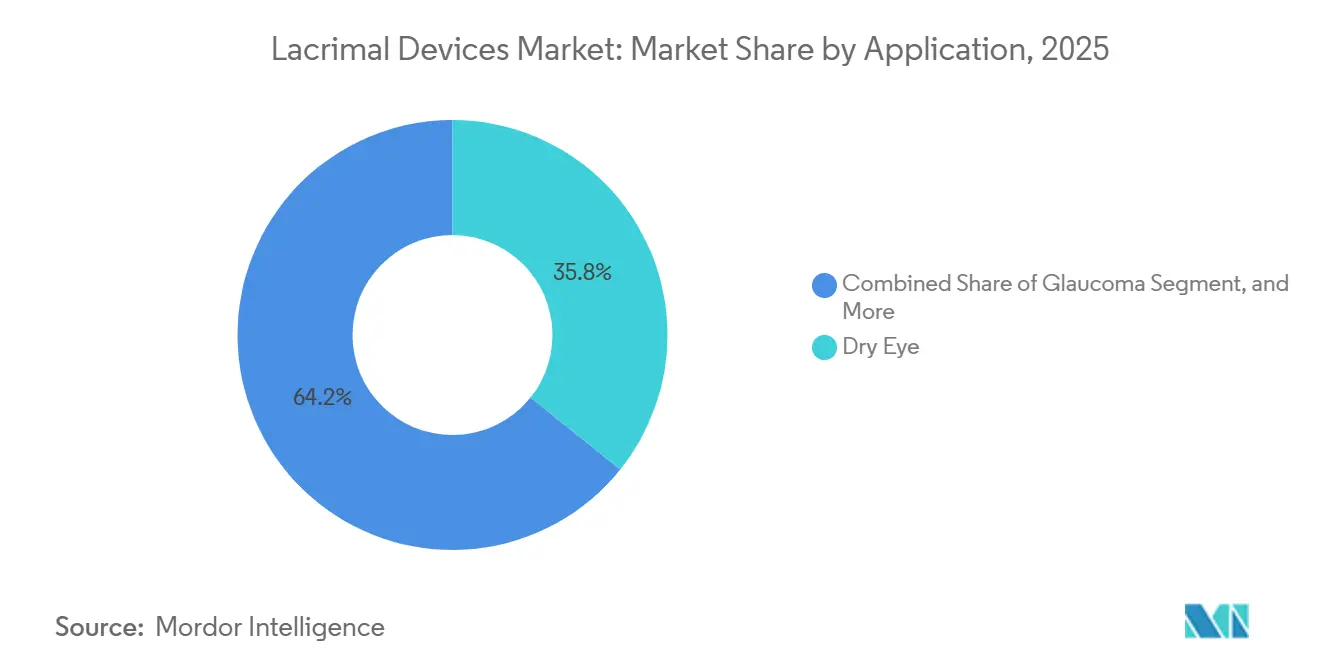
- 適応別では、ドライアイが2025年の収益の35.76%を占め、緑障は2031年までCAGR 7.86%で成長すると予測されています。
- エンドユーザー別では、眼科クリニックが2025年の消費量の45.65%を占め、病院は2031年までCAGR 8.65%で成長すると予測されています。
- 地域別では、北米が2025年の収益の44.28%を占め、アジア太平洋地域は2031年までCAGR 6.54%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ドライアイおよび鼻涙管閉塞の有病率の上昇 | +1.30% | 世界全体、アジア太平洋・北米・欧州で最も高い強度 | 中期(2〜4年) |
| 低侵襲涙道処置への移行 | +1.10% | 北米および欧州、アジア太平洋での早期成長 | 中期(2〜4年) |
| 高齢化人口と加齢関連涙道疾患 | +0.90% | アジア太平洋および欧州、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| 眼科インフラの拡大と患者の意識向上 | +0.80% | アジア太平洋、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| 内視鏡的涙嚢鼻腔吻合術における単回使用デバイスの採用 | +0.70% | 北米および欧州、アジア太平洋での早期成長 | 中期(2〜4年) |
| 手術室時間を短縮するプリロード型自己保持挿管 | +0.60% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ドライアイおよび鼻涙管閉塞の有病率の上昇
涙道デバイス市場は、高齢者を超えて広がる相当な眼表面疾患負担によって支えられています。2025年の韓国の人口ベース研究では、70〜74歳の個人におけるドライアイ疾患の有病率が21.96%を超えており、研究対象集団全体の8.88%と比較されています[1]。同研究では、職業的なスクリーン露出に関連する、就労年齢の成人における別の有病率ピークも特定されました。2024年に天津で実施された研究では、50歳以上の成人の39%にドライアイ疾患が報告されました。無症候性ドライアイは罹患参加者の53.6%を占めており、未診断または未治療のままの相当な人口が存在することを示しています。これらのトレンドは総合的に、予測期間中の診断、涙点閉塞、および関連する涙道ケアへの対応可能な需要を拡大させます。
低侵襲涙道処置への移行
外部法から内視鏡的涙嚢鼻腔吻合術への移行は、涙道デバイス市場内のデバイス需要を再形成しています。米国における14,135件の処置の2025年の後ろ向き分析では、内視鏡的涙嚢鼻腔吻合術の割合が20年間で全処置の12.9%から40.1%に増加したことが判明しました。内視鏡的処置の長期的な修正アウトカムは外科手術と同等であり、20年時点で85.3%から91.4%の範囲でした。別の2025年の調査では、若手外科医の57%が66%以上の症例で内視鏡手術を使用しており、これはシニア外科医の18.3%と比較されています。鼻内処置には、基本的なプローブおよびカニューレキットではなく、専用のシリコーンチューブシステムと統合された金属製ガイドが必要です。この移行は、鼻腔内回収の必要性を排除するプリロード型ガイド統合両涙小管システムを提供するメーカーに機会をもたらします。
高齢化人口と加齢関連涙道疾患
人口の高齢化は、いくつかの関連する臨床的要因を通じて、涙道デバイス市場の患者盤を拡大しています。2025年に発表された研究では、涙腺の老化が腺房細胞の老化、神経支配の低下、および分泌反応の弱体化を伴うことが説明されています[2]。これらの変化は水性欠乏型ドライアイに寄与し、眼表面治療とともに涙小管への介入を必要とする場合があります。国連は、60歳以上の世界人口が2021年の7億6,100万人から2050年までに16億人に達すると予測しています。さらに、鼻涙管閉塞を有する中国人患者1,008人を対象とした2025年の研究では、女性患者の80.5%が閉経後であることが判明しました。このような人口統計学的および内分泌学的プロファイルは、アジア太平洋、中東、アフリカ全体で平均余命が上昇するにつれて、外科的紹介を増加させる可能性があります。老年眼科および閉経期ケアの経路と連携する医療提供者は、そうでなければ外科的ケアチャネルに入らない可能性のある患者へのアクセスを改善できます。
眼科インフラの拡大と患者の意識向上
眼科ケアインフラの拡大は、涙道デバイス市場内で以前は満たされていなかったニーズの特定と治療を増加させています。2025年の書誌計量研究では、インドと中国が2015年以降に鼻涙管閉塞研究への主要な貢献者となったことが判明しました。研究活動の増加は、標準化された臨床プロトコルの採用を支援し、処置量を増加させる可能性があります。インドの失明管理国家プログラムは、未診断の流涙症およびドライアイ疾患を特定できる眼科スクリーニングイニシアチブを支援しています。同様に、サウジビジョン2030の投資は、湾岸協力会議全体に内視鏡的涙嚢鼻腔吻合術の能力を備えた三次眼科センターを設立しています。これらの発展は、涙道診断をプライマリケア環境から専門クリニックへと移行させ、診断から治療への転換の可能性を高め、涙点プラグの利用拡大を支援しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デバイスおよび処置コストの高さ | -1.20% | 世界全体、南米・中東・アフリカ・アジア太平洋の新興市場で最も深刻 | 短期(2年以内) |
| 償還補償の限定的なカバレッジ | -0.80% | 新興市場、EUおよび米国のコーディングフレームワークにおける選択的なギャップ | 中期(2〜4年) |
| バイオフィルム形成、プラグ移動、および修正処置 | -0.60% | 世界全体、特に外科的ケア環境 | 中期(2〜4年) |
| デバイスサイジングおよび処置標準化の断片化 | -0.50% | 世界全体、複数サプライヤーの外科的環境に最も関連 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デバイスおよび処置コストの高さ
デバイスおよび処置コストの高さは、涙道デバイス市場における採用を制約し続けており、特にプレミアム挿管およびステントシステムにおいて顕著です。先進国市場では、鼻涙管ステント処置は通常、草案に引用された全体的なケアコストを含めて3,000〜8,000米ドルかかります。医療提供者は、固定された処置予算内で運営しながらプレミアム単回使用フォーマットを採用する際に課題に直面する可能性があります。規則(EU)2017/745は、欧州における医療機器の適合性評価および市販後ーベイランス要件をより厳格にしました。これらの要件は、小規模な専門メーカーに対する管理的および臨床的証拠の負担を増加させます。南米およびサブサハラアフリカでは、医療システムが涙道介入を選択的処置として分類する場合があり、支払い能力が限られた患者の自己負担コストが増加します。
償還補償の限定的なカバレッジ
一貫性のない償還補償は、高度な処置へのアクセスを制限し、涙道デバイス市場の拡大を制約しています。15件のアフリカ人口研究の2025年のレビューでは、ドライアイ疾患の統合有病率が43.6%と報告される見込みであり、カバレッジが限られた環境における相当な臨床ニーズを浮き彫りにしています。保険コーディングが涙道介入をカバーしない場合、臨床的に適格な患者が治療を進めることができない可能性があります。外来ベースの涙点プラグ挿入と施設ベースの挿管のコーディングの違いも、医療提供者にとって請求の不確実性を生み出す可能性があります。コラーゲンプラグの繰り返しカバレッジに関する制限は、新しい吸収性材料の採用を遅らせる可能性があります。2025年10月、Sight Sciencesは、2025年1月1日付けで有効なCPTコード0563Tの料金スケジュールを2つのメディケア行政請負業者が設定したと発表する見込みです。この動向は、より明確な支払い取り決めが介入的ドライアイ処置の採用をどのように支援できるかを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
涙点プラグが現在の収益を支え、挿管セットが最高成長率を記録涙点プラグは2025年の涙道デバイス市場において38.65%のシェアを占め、外来でのドライアイ管理、術後の眼表面保護、コンタクトレンズ不耐症への使用によって支えられています。このカテゴリーは、局所潤滑剤では十分な緩和が得られない場合に幅広い臨床適用性を持ちます。吸収性プラグにより、患者は長期使用デバイスを選択する前に涙点閉塞を試験的に体験することができます。涙道ステントは涙嚢鼻腔吻合術後の涙管開存性を維持し、チューブ、カニューレ、スパチュラは外科的処置中に使用されます。これらの製品への需要は、したがって処置件数に連動します。メーカーはまた、挿管キットに涙点拡張器を一般的に含め、処置用消耗品として販売しています。
涙道デバイス市場は、複数の使い捨てコンポーネントを組み合わせた統合型処置キットへと移行しつつあります。挿管セットは内視鏡手術の採用拡大に牽引され、2031年までCAGR 7.43%で成長すると予測されています。手術室での時間を短縮し、挿入を効率化するシステムへの需要が高まっています。FCI Ophthalmicは、そのヌンチャクシステムを、金属製ガイドと押し込み挿入技術を統合した自己保持型両涙小管挿管ステントとして説明しています。このシステムは鼻腔内回収を必要としないため、経験レベルの異なる術者間での一貫した使用を支援できます。統合型挿管システム、生分解性ステント、単回使用包装は、複数ベンダーの処置トレイへの依存度を低減することもできます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
適応別:
ドライアイが最大の需要基盤を形成し、緑内障が成長ポテンシャルを追加ドライアイは2025年の涙道デバイス市場規模の35.76%を占め、潤滑剤では症状を十分に管理できない場合に涙点閉塞が確立された役割を果たしています。この適応は、プライマリケアおよび専門医療の両方の場で患者に対応します。涙小管ゲルは固体プラグに代わる閉塞方法を提供します。一方、流涙症および排液閉塞は主に外科的適応であり、挿管セットとステントを必要とします。涙腺炎症は草案において最も小さい適応セグメントにとどまっていますが、三次眼科センターが専門的な涙道サービスを拡充するにつれて需要が増加する可能性があります。
緑内障は涙道デバイス市場において2031年までCAGR 7.86%で成長すると予測されています。プロスタグランジン類似体の長期使用は、防腐剤関連の眼表面毒性により二次性ドライアイおよび涙点狭窄を引き起こす可能性があります。これにより、緑内障排液デバイスと涙道製品の間ではなく、緑内障管理と涙道ケアの間に関連性のある重複が生じます。Alconは2026年のASCRSにおいて、一次緑内障治療としてのVoyager直接選択的レーザー線維柱帯形成術を発表する予定です。レーザーベース治療の普及拡大により、局所薬剤への長期曝露が低減される可能性があります。2025年の中国閉塞研究においても、緑内障薬の使用が併存疾患経路として特定される見込みであり、この患者重複の関連性をさらに支持しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
眼科クリニックがルーティンケアをリードし、病院が複雑な処置を管理眼科クリニックは2025年の涙道デバイス市場において45.65%のシェを占め、涙点プラグ挿入、洗浄、涙小管ゲル投与を含む外来処置の高い件数を反映しています。これらの施設は、比較的シンプルなワークフローで日常的な処置を管理するのに適した位置にあります。東南アジア、インド、湾岸協力会議全域のクリニックチェーンは、プラグおよび小規模挿管キットへの需要を引き続き支えています。診断センターは草案においてより小さなエンドユーザーグループを構成していますが、外科的紹介前に正式な涙道評価を実施するケースが増加しています。この傾向により、単回使用診断アクセサリーへの追加需要が生まれています。
病院は複雑な涙道症例の増加する件数を管理するにあたり、2031年までCAGR 8.65%で成長すると予測されています。副鼻腔疾患の合併、がん関連閉塞、放射線後閉塞、および再手術処置には、多職種の病院チームが必要となる場合があります。2025年のEye Science誌の論文では、鼻科と眼形成チームが複雑な鼻涙管閉塞の管理に協力することで転帰が改善されると報告される見込みです。このケアモデルは、アジアおよびヨーロッパ全域の病院サービス設計に影響を与える可能性があります。臨床経路が複雑な症例をより高度な医療環境に集約するにつれて、病院は専門的な挿管システムを必要とし、涙道デバイス市場に成長機会をもたらします。
地域分析
北米涙道デバイス市場
北米は2025年の涙道デバイス市場において44.28%のシェアを占めると予測されており、医師による診断を受けたドライアイ疾患の高い有病率、確立された償還制度、および専門メーカーの強固な基盤によって支えられている。ソースドラフトよると、米国では3,800万人以上の成人がドライアイ疾患と診断されている。また、同地域は内視鏡的涙嚢鼻腔吻合術への移行において最も進んでいる。この移行により、手術件数が増加しない場合でも、1件の手術あたりに使用されるインチュベーション消耗品の使用量が増加する。カナダは、国民皆保険制度のもとで医療上必要な涙道処置に関するもう一つの活発な市場を形成している。
欧州涙道デバイス市場
欧州は涙道デバイス市場において第2位の地域シェアを占めると予測されている。ドイツ、フランス、英国、および北欧諸国が地域の手術件数をリードしており、涙嚢鼻腔吻合術および涙道インチュベーションに対する国民医療保険の適用によって支えられている。規則(EU)2017/745により、欧州市場で事業を展開するサプライヤーに対するエビデンスおよびコンプライアンス要件が強化されている。この規制環境は、準拠した製品ポートフォリオを維持し、市販後臨床フォローアップを実施する企業に有利に働く可能性がある。高件数の三次医療機関における内視鏡的涙嚢鼻腔吻合術に関する2026年の分析も、同地域における継続的な外科研究活動を反映するものと期待されている。
南北アメリカ・アジア太平洋・中東アフリカ涙道デバイス市場
アジア太平洋地域は2031年までCAGR 6.54%で成長すると予測されており、涙道デバイスにおいて最も成長の速い地域市場となっている。2024年に実施された139,556人のアジア人参加者を対象とした研究では、ドライアイ疾患の有病率が23.9%と報告されており、30歳未満では16.2%、70歳以上では26.7%であった。サウジアラビアの三次医療への投資は、湾岸協力会議全域における涙嚢鼻腔吻合術の実施能力を支えている。アフリカでは15件の研究にわたるドライアイ疾患の統合有病率が43.6%に達しているが、医療インフラの整備不足および償還制度の適用範囲の限界が治療へのアクセスを制約している。南米は引き続き最小の地域貢献国にとどまると予測されており、ブラジルとメキシコが主要市場となっている。主要都市における民間クリニックの拡大が、手術件数の創出を始めている。
競合環境
涙道デバイス市場は中程度に断片化されており、プラグ、ステント、挿管システムの全範囲を支配する企業はありません。Alcon と BVI Medical は、幅広い製品ポートフォリオと確立された流通能力を通じて競合しています。FCI Ophthalmic、Innovia Medical、OASIS Medical は、製品設計の専門知識と確立された臨床的親しみやすさを通じて専門的なポジションを維持しています。Alcon は、TRYPTYRおよびSystemeを含むドライアイ製品が2026年第1四半期の収益成長を支援したと報告しました。ドライアイ治療経路全体にわたるその存在感は、涙道ケアにおけるポジションをさらに強化する可能性があります。
涙道デバイス市場における主要な競争機会には、生分解性材料、統合処置キット、および規制申請を支援する臨床証拠が含まれます。Innovia Medical は2025年7月に、20件以上の特許を持つ単回使用耳鼻咽喉科インプラントのサプライヤーであるGrace Medical と、自動生産能力を持つ単回使用眼科手術製品のサプライヤーであるHurricane Medical の買収を完了し、耳鼻咽喉科および眼科処置市場全体で単回使用医療機器製造能力を拡大しました。2025年3月、BVI Medical はTPGとの10億米ドルの戦略的資本調達を完了し、製品革新と90カ国以上への国際展開に資金を提供しました。同社のリリースによると、BVI Medical は90カ国以上で製品を販売しています。
標準化されたプラグ寸法とステント径の欠如により、外科医は複数のサプライヤーから処置トレイを調達する必要があります。検証済みのサイジングシステムは、処置を合理化し、複雑さを軽減し、単一サプライヤー調達を支援する可能性があります。最近の臨床文献では、薬物溶出ステントと画像ガイド下涙道内視鏡検査が新興の製品開発分野として特定されています。これらの技術は、必要な規制承認を取得した後、意味のある差別化を提供できる可能性があります。Alcon は2025年5月のFDA承認を受けて、2025年7月に米国でTRYPTYRを発売しました。この治療法は涙液産生を刺激し、中等度から重度のドライアイ疾患を持つ患者のデバイス利用に影響を与える可能性があります。臨床アウトカム、ワークフローの互換性、および各サプライヤーの規制要件を満たす能力が、涙道デバイス市場を形成し続けるでしょう。
涙道デバイス業界リーダー
-
FCI Ophthalmic
-
BVI
-
Kaneka Corporation
-
Lacrimedics Inc.
-
Bess Medizintechnik GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
涙道デバイス市場 このレポートでカバーされる企業
- Alcon
- Aurolab
- B. Braun
- Besse Medizintechnik GmbH
- BVI Medical
- Cook Group
- FCI Ophthalmic
- Gunther Weiss Scientific Glass
- Innovia Medical
- JEDMED Instrument Company
- Kaneka
- Medennium
- Nordics Pharma
- OASIS Medical, Inc.
- Porex Surgical, Inc.
- Rumex International Co.
- Walsh Medical Devices
最近の産業開発事情 涙道デバイス市場
- 2025年7月:Inverness Grahamが支援するInnovia Medicalは、20件以上の特許を持つ単回使用耳鼻咽喉科インプラントのサプライヤーであるGrace Medical と、自動生産能力を持つ単回使用眼科手術製品のサプライヤーであるHurricane Medical の買収を完了しました。この二重買収により、Innovia は耳鼻咽喉科および眼科処置市場全体で垂直統合メーカーとして位置づけられ、涙道および眼科手術消耗品の単回使用デバイス製造能力が拡大されました。
- 2025年7月:Alcon は、2025年5月のFDA承認を受けて、米国でTRYPTYR(アコルトレモン点眼液0.003%)を発売ました。Alcon はこれをドライアイ疾患に対して承認された最初のTRPA1アゴニストと説明しました。発売には、フィールドアクセスマネジメントチームとFirst Fill Freeトライアルプログラムが含まれていました。
- 2025年3月:BVI Medical はTPGとの10億米ドルの戦略的資本調達を完了しました。この取引は既存の負債を借り換え、90カ国以上にわたる製品革新と商業展開のためのエクイティを追加しました。
- 2025年10月:Sight Sciences は、Novitas SolutionsおよびFirst Coast Service Optionsが、2025年1月1日付けで有効なTearCare処置のCPTコード0563Tの料金スケジュールを設定したと発表しました。
世界の涙道デバイス市場レポートの範囲
レポートの範囲によると、涙道デバイスは、閉塞や涙液の溢れなど、涙液排液システムの疾患を診断および治療するために使用される医療機器です。これらには、正常な涙液の流れを回復するように設計されたプローブ、ステント、洗浄デバイスなどのツールが含まれます。
涙道デバイス市場は、製品、適応、エンドユーザー、および地域に区分されています。製品別では、市場は涙点プラグ、涙道ステント、挿管セット、涙道チューブ、涙道カニューレおよびスパチュラ、その他の製品タイプに区分されています。適応別では、市場はドライアイ、緑内障、流涙症、排液閉塞、涙腺炎症、その他の適応に区分されています。エンドユーザー別では、市場は病院、眼科クリニック、診断センター、その他のエンドユーザーに区分されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米に区分されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 涙点プラグ |
| 涙道ステント |
| 挿管セット |
| 涙道チューブ |
| 涙道カニューレおよびスパチュラ |
| その他の製品タイプ |
| ドライアイ |
| 緑内障 |
| 流涙症 |
| 排液閉塞 |
| 涙腺炎症 |
| その他の適応 |
| 病院 |
| 眼科クリニック |
| 診断センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品別 | 涙点プラグ | |
| 涙道ステント | ||
| 挿管セット | ||
| 涙道チューブ | ||
| 涙道カニューレおよびスパチュラ | ||
| その他の製品タイプ | ||
| 適応別 | ドライアイ | |
| 緑内障 | ||
| 流涙症 | ||
| 排液閉塞 | ||
| 涙腺炎症 | ||
| その他の適応 | ||
| エンドユーザー別 | 病院 | |
| 眼科クリニック | ||
| 診断センター | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2031年の涙道デバイス市場の予測値はいくらですか?
涙道デバイス市場規模は、2025年の1億5,976万米ドルから2026年には1億6,800万米ドルに成長し、2026年から2031年にかけて5.16%のCAGRで2031年までに2億1,605万米ドルに達すると予測されています。
最大の収益シェアを持つ涙道デバイス製品はどれですか?
涙点プラグは、ドライアイ管理のための外来使用に支えられ、2025年に38.65%のシェアで製品収益をリードしました。
2031年にかけて最も急成長している製品カテゴリーはどれですか?
挿管セットは、内視鏡的涙嚢鼻腔吻合術の使用増加に伴い、2031年にかけて7.43%のCAGRで最高の予測成長率を持っています。
なぜ病院は涙道ケアにおいてより重要になっているのですか?
病院は、複雑な閉塞および修正症例が多職種チームを必要とする可能性があるため、2031年にかけて8.65%のCAGRで成長すると予測されています。
涙道デバイスで最も急速に拡大している地域はどこですか?
アジア太平洋は、ドライアイの有病率と眼科能力の拡大に支えられ、2031年にかけて6.54%の最高予測地域CAGRを持っています。
涙道デバイスサプライヤー間の競争はどの程度集中していますか?
競合環境は中程度に断片化されており、涙点プラグ、ステント、挿管システム全体で支配的なポジションを持つ企業はありません。